Удержание и арест заработной платы по исполнительному листу: правила, проценты и виды выплат
По исполнительному листу из заработной платы можно удерживать до 50% дохода после вычета НДФЛ, а по алиментам на несовершеннолетних детей, возмещению вреда здоровью, потере кормильца и ущербу от преступления предел выше: до 70%. Удержание затрагивает все виды заработка: саму зарплату, аванс, отпускные, больничные и компенсацию при увольнении. При этом закон защищает ряд выплат и позволяет по заявлению должника сохранить прожиточный минимум. Ниже собраны правила, проценты и законные шаги на случай, если зарплату уже арестовали приставы.
Что такое удержание и арест заработной платы и чем они отличаются
Удержание означает регулярное списание части заработка по исполнительному документу в счет долга. Арест устроен по-другому: это обеспечительная мера, которая временно ограничивает распоряжение деньгами на счете и может затронуть в том числе зарплатную карту. Удержание из заработной платы оформляется там, где человек получает доход, как правило у работодателя. Название «арест зарплаты судебными приставами» бытовое: так говорят о ситуации, когда средства на карте блокируются или списываются целиком. На практике обе меры могут применяться одновременно.
Запускает процесс не пристав сам по себе, а судебное или иное решение о взыскании. Путь долга до зарплаты обычно выглядит так:
- Суд. По итогам иска выдается исполнительный лист. По упрощенной процедуре выносится судебный приказ, то есть решение без вызова сторон. Должник вправе его отменить, если подать возражения в установленный срок (десять дней с момента получения).
- Взыскатель напрямую. По ст. 8 и 9 закона № 229-ФЗ «Об исполнительном производстве» кредитор может сам направить документ работодателю должника (для периодических платежей или долга не более 100 000 рублей) либо в банк, где у должника открыт счет.
- Пристав. Если место работы неизвестно или взыскатель не хочет заниматься взысканием сам, документ уходит в ФССП, Федеральную службу судебных приставов. Пристав возбуждает исполнительное производство и своим постановлением обращает взыскание на заработную плату.
По опыту, чаще всего люди узнают об удержании уже после того, как с карты ушла сумма больше обычного. Первый разумный шаг в любой из этих ситуаций одинаковый: проверить основание списания (реквизиты исполнительного документа обычно видны в банковской выписке), а затем проверить само производство на сайте ФССП или в Госуслугах. От того, по какому документу идет взыскание (судебный приказ или исполнительный лист), зависит, можно ли его оспорить и сколько времени есть на действия.
С каких доходов и на каком основании происходит удержание из заработной платы
Удержания по исполнительным документам производятся со всех видов заработка и иных доходов должника, а перечень самих исполнительных документов закрытый: он установлен ст. 12 закона № 229-ФЗ. Работодатель не вправе по своей воле ни расширить этот перечень, ни проигнорировать поступивший документ.
К исполнительным документам относятся:
- исполнительные листы, выданные судами;
- судебные приказы;
- нотариально удостоверенные соглашения об уплате алиментов;
- постановления судебных приставов-исполнителей;
- акты по делам об административных правонарушениях;
- удостоверения комиссий по трудовым спорам.
Правило расчета здесь одно: сначала с дохода удерживается НДФЛ, и только из оставшейся суммы считается удержание по исполнительному листу. Это прямо следует из ч. 1 ст. 99 закона № 229-ФЗ: размер удержания исчисляется из суммы, оставшейся после удержания налогов. Если считать процент от «грязной» зарплаты, удержание получится завышенным. Это одна из самых частых ошибок, которую допускают и работодатели, и сами должники, когда прикидывают, сколько останется «на руки».
Взыскание на заработную плату распространяется и на другие выплаты:
- саму заработную плату и премии, начисленные в составе оплаты труда;
- аванс — первую половину месячной выплаты;
- отпускные и компенсацию за неиспользованный отпуск;
- пособие по временной нетрудоспособности (больничный);
- средний заработок, сохраняемый за период командировки (сами командировочные расходы в виде суточных, проезда и проживания защищены);
- окончательный расчет при увольнении.
Практическая деталь: удержания начинаются с первой выплаты дохода после того, как документ поступил работодателю, а не со следующего месяца и не задним числом. Если лист пришел с опозданием, доудерживать прошлые периоды нельзя: это противоречит ст. 137 ТК РФ, Трудового кодекса РФ. То есть «задолженность за месяцы, когда вы еще не знали о листе», через зарплату не добирают.
Какие выплаты защищены от взыскания: что не могут удержать
Ст. 101 закона № 229-ФЗ запрещает обращать взыскание на ряд социальных выплат: их нельзя забрать ни через работодателя, ни через банк. Законодатель намеренно вывел из-под удара деньги, которые обеспечивают само выживание и интересы детей.
На практике чаще всего речь идет о следующих защищенных выплатах:
- суммы в возмещение вреда здоровью и в связи со смертью кормильца;
- выплаты в связи с рождением ребенка, материнский капитал;
- пособие по уходу за ребенком и единое пособие;
- материальная помощь в связи со смертью близкого человека;
- командировочные: суточные, компенсация проезда и проживания;
- компенсация за использование личного имущества работника, например автомобиля;
- выплаты пострадавшим в чрезвычайных ситуациях за счет бюджета.
Как это бывает на практике: работодатель по ошибке удерживает долг из пособия по уходу за ребенком, считая его «обычной выплатой». Работница обращается в суд, организация возвращает переплату, платит проценты и компенсацию морального вреда, а вдобавок получает предписание трудовой инспекции. Для должника вывод простой: появилась в расчетном листке удержанная строка по выплате из перечня ст. 101, значит есть основание обратиться к работодателю; откажет, идите к приставу или в суд. Сохраняйте выписки и расчетные листки: без документов доказать ошибку заметно сложнее.
Какой максимальный процент удержания из заработной платы действует в 2026 году
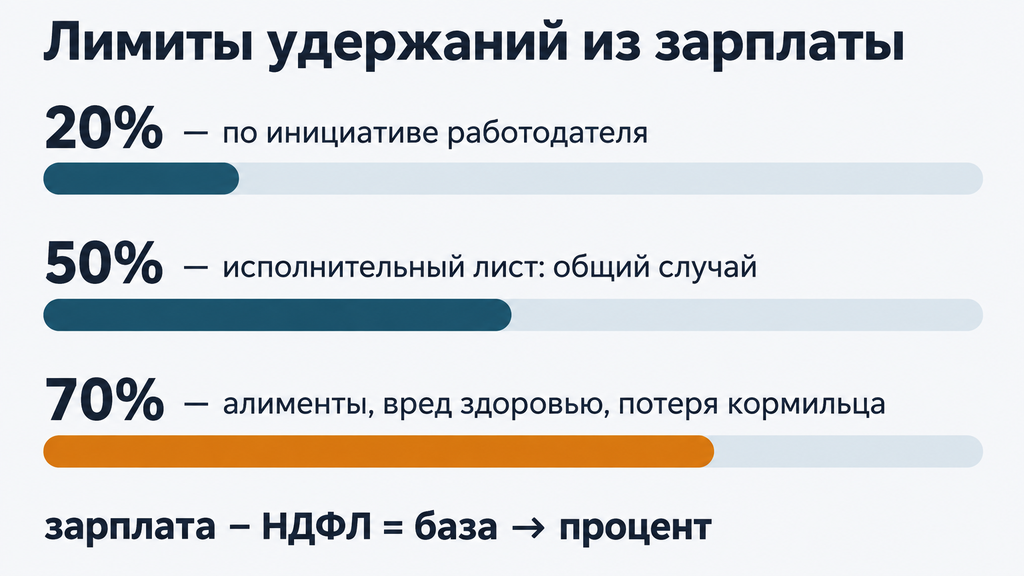
Максимальный процент удержания из заработной платы в 2026 году составляет 50% от дохода после вычета НДФЛ по общему правилу и до 70% по алиментам на несовершеннолетних детей, возмещению вреда здоровью, вреда в связи со смертью кормильца и ущербу от преступления. Отдельный лимит, 20%, действует для удержаний по инициативе работодателя; к исполнительным листам он не относится.
| Основание удержания | Максимальный процент | Норма |
|---|---|---|
| Инициатива работодателя: неотработанный аванс, счетная ошибка, возмещение ущерба организации | 20% | ч. 1 ст. 138 ТК РФ |
| Исполнительные документы — общий случай: кредиты, займы, налоги, штрафы, долги за ЖКХ | 50% | ч. 2 ст. 99 закона № 229-ФЗ, ч. 2 ст. 138 ТК РФ |
| Алименты на несовершеннолетних детей, возмещение вреда здоровью, потеря кормильца, ущерб от преступления | 70% | ч. 3 ст. 99 закона № 229-ФЗ, ч. 3 ст. 138 ТК РФ |
Распространенное заблуждение: «по долгу за кредит удержат только 20%». Это не так. Лимит 20% применяется к удержаниям, которые работодатель делает по собственной инициативе: возврат неотработанного аванса, счетная ошибка, ущерб организации. Процент удержания из зарплаты по исполнительному листу составляет до 50%, даже если лист один и долг банковский.
Пример расчета. Оклад 80 000 рублей, НДФЛ 13% (10 400 рублей), база для удержания 69 600 рублей. При лимите 50% по листу уйдет максимум 34 800 рублей в месяц. Именно эту логику использует бухгалтерия, и по ней же стоит проверять свой расчетный листок.
Если исполнительных документов несколько, удержание по исполнительному листу процентом идет до предела, до общего лимита 50% или 70% в зависимости от вида долга. Превышать лимит работодатель не вправе, даже если общий долг в разы больше зарплаты: непогашенный остаток переносится на следующие месяцы, пока требование не будет исполнено полностью.
Какие документы оформляются: приказ об удержании, заявление работника и исполнительный лист
Вид документа зависит от того, кто инициирует удержание. По исполнительному листу приказ работодателя не требуется: достаточно самого исполнительного документа. Удержание по инициативе работодателя оформляется приказом, а если удержание идет по просьбе самого работника, пишут заявление. Три источника удержаний дают три разных документальных сценария:
- Закон и исполнительный документ. Основанием служит сам исполнительный документ: лист, судебный приказ или постановление пристава. Согласие работника и приказ организации здесь не нужны.
- Инициатива работодателя. Основание прописано в ст. 137 ТК РФ, оформляется приказ об удержании из заработной платы, в большинстве случаев требуется согласие работника.
- Инициатива работника. Стартовый документ здесь заявление работника об удержании из заработной платы; приказ часто издают для формализации, но юридически достаточно самого заявления.
На практике путаница между этими тремя сценариями и порождает большинство споров: работник требует «отменить приказ» по исполнительному листу, хотя приказ к этому взысканию отношения не имеет, либо работодатель пытается удержать ущерб без согласия сотрудника.
Когда нужен приказ об удержании из заработной платы и что в нем должно быть
Приказ об удержании из заработной платы нужен работодателю для удержаний по собственной инициативе (возврат неотработанного аванса, исправление счетной ошибки, взыскание невозвращенных подотчетных сумм, возмещение суммы ущерба, причиненного организации), а для удержания по исполнительному листу приказ не издается. Это разграничение прямо следует из ст. 137 ТК РФ: перечень оснований для удержаний по решению работодателя закрытый и расширению не подлежит.
Чтобы удержание по инициативе работодателя было законным, должны одновременно выполняться условия:
- основание входит в закрытый перечень ст. 137 ТК РФ;
- работник не оспаривает основание и размер — есть письменное согласие;
- не истек месячный срок со дня окончания срока возврата денег или со дня установления суммы ущерба;
- размер удержания — в пределах 20% от выплаты после НДФЛ (ч. 1 ст. 138 ТК РФ).
Есть и запрет: при увольнении по ряду оснований (ликвидация организации, сокращение штата, призыв на военную службу, восстановление предыдущего работника по решению суда и других) удерживать за неотработанные дни отпуска нельзя, даже если отпуск был «авансом».
Унифицированной формы приказа нет, документ составляют в свободной форме, но структура типового образца устойчивая:
- шапка: наименование организации, ИНН, адрес;
- номер и дата приказа;
- заголовок, например «О производстве удержания из заработной платы»;
- основание со ссылкой на норму ТК РФ и приложения: служебная записка бухгалтера, акт о счетной ошибке, авансовый отчет;
- данные работника: ФИО, должность, табельный номер;
- сумма удержания цифрами и прописью, период взыскания;
- поручение бухгалтерии: с какой выплаты удерживать и куда перечислять;
- подписи руководителя и главного бухгалтера, отметка об ознакомлении работника.
Две типичные ошибки, из-за которых работодатели проигрывают споры: удержание без письменного согласия работника (суды, как правило, встают на сторону сотрудника) и издание приказа с пропуском месячного срока. Частый вопрос: нужен ли приказ об удержании из заработной платы при увольнении за неотработанный отпуск. Здесь оформлять его не обязательно, удержание производится из окончательного расчета. Для других стран, например Республики Казахстан (РК), требования к таким документам отличаются: в этой статье описаны правила Российской Федерации.
Как оформить заявление работника об удержании из заработной платы
Заявление об удержании из заработной платы пишет сам работник, когда просит перечислять часть дохода третьему лицу (в счет кредита, за обучение, на добровольные алименты или благотворительность), и к таким удержаниям лимиты ст. 138 ТК РФ не применяются. По разъяснениям Роструда, человек вправе распоряжаться своим заработком: указать в заявлении можно любую сумму из дохода, оставшегося после НДФЛ.
Чтобы заявление об удержании из заработной платы было исполнимым, в нем указывают:
- ФИО, должность и структурное подразделение работника;
- вид удержания и назначение платежа;
- сумму и периодичность (ежемесячно, разово);
- реквизиты получателя;
- документ-основание, если он есть;
- дату и подпись с расшифровкой.
Пример корректной формулировки: «Прошу с февраля 2026 года ежемесячно удерживать из моей заработной платы 5 000 рублей после налогообложения и перечислять по следующим реквизитам…». Частая ошибка в формулировке: указать сумму «до вычета налогов». Тогда бухгалтерии приходится пересчитывать, и результат не совпадает с ожиданием работника.
Практический нюанс касается приоритета: при поступлении исполнительного документа сначала удерживают по нему, и только остаток направляется на добровольные удержания. А вот нотариальное соглашение об уплате алиментов не «добрая просьба»: оно имеет силу исполнительного листа, и после его заключения выплата становится обязательной.
Удержание по исполнительному листу с разных видов выплат: аванс, отпускные, больничные, расчет при увольнении
Удержание по исполнительному листу производится с каждой выплаты дохода, как правило из суммы, оставшейся после вычета НДФЛ, а перечислить удержанное взыскателю работодатель обязан в течение трех рабочих дней со дня выплаты денег работнику. После изменений 2023 года удержания по листу на практике идут дважды в месяц: с аванса и с окончательного расчета. При этом сам НДФЛ с аванса не удерживается: налог с месячной зарплаты возникает в последний день месяца, поэтому базой для удержания с аванса служит вся его сумма. Общей нагрузки для работника это не добавляет, меняется только ритм списаний: две меньшие суммы вместо одной крупной.
Общий принцип во всех подразделах ниже одинаковый: вид выплаты влияет только на момент удержания, но не на его допустимость. Исключение составляют защищенные выплаты из ст. 101 закона № 229-ФЗ, о которых мы говорили выше.
Как удерживают с аванса и почему удержания теперь идут дважды в месяц
Удержание по исполнительному листу с аванса проводится при каждой выплате первой половины месяца: удержания по исполнительным документам положено делать с каждой выплаты дохода, а не только с расчета за вторую половину месяца. НДФЛ с самого аванса не берут: налог с зарплаты считается по итогам месяца, поэтому удержание с аванса производится со всей его суммы. Упрощенный пример: аванс 25 000 рублей, НДФЛ с него не удерживается, база 25 000 рублей; при удержании 25% с аванса спишут 6 250 рублей, остальную часть долга заберут с окончательного расчета.
Внутренний порядок организации «удерживать только с расчета за вторую половину месяца» не отменяет этой обязанности: если лист есть, удержание с аванса обязательно. Заблуждение «аванс трогать нельзя» встречается часто, но опоры в законе не имеет: защищены отдельные виды выплат, а не отдельные дни месяца. Если после удержаний с аванса и зарплаты вам не хватает на базовые расходы, это повод для заявления о сохранении прожиточного минимума (о нем ниже).
Удержание с отпускных и с компенсации при увольнении
Отпускные и компенсация за неиспользованный отпуск при увольнении входят в базу удержания по исполнительному листу и удерживаются из суммы после НДФЛ. С отпускных удержание производится в день их выплаты, а перечислить взыскателю деньги нужно в пределах трех рабочих дней.
Удержание по исполнительному листу при увольнении охватывает весь окончательный расчет: зарплату за отработанные дни, компенсацию за неиспользованный отпуск и выходное пособие, за исключением сумм, защищенных ст. 101 закона № 229-ФЗ. Лимиты те же: 50% или 70% от расчета после НДФЛ. Если после окончательного расчета долг не закрыт, работодатель возвращает лист с отметкой об удержанных суммах, и взыскание продолжается другими способами.
Небольшая учетная деталь для тех, кто ведет расчеты сам: в программах вроде 1С удержание по исполнительному листу с отпускных настраивается отдельным видом операции, поэтому выплаты за отпуск часто «выпадают» из автоматического расчета, если настройку не проверили. Для работника это не аргумент: недостающая сумма будет доудержана позже, поэтому разумно сверять расчетный листок в месяц отпуска.
Удержание с больничного, в том числе выплаченного за счет СФР
Пособие по временной нетрудоспособности входит в перечень доходов, с которых производится удержание по исполнительному листу, включая ту часть больничного, которая выплачена за счет средств СФР, фонда, объединившего бывший ФСС. Расчет идет по общей схеме: сначала НДФЛ, затем установленный процент от оставшейся суммы.
С больничным связан свой миф: «за счет ФСС его не трогают». Это не так: защищены детские пособия, единое пособие и выплаты по ст. 101, а обычный больничный остается полноценным доходом, из которого долг взыскивается на общих основаниях. В отдельных случаях практика по специфическим видам пособий может отличаться, поэтому спорную выплату всегда стоит сверять с актуальной редакцией перечня. Если во время болезни доход и так падает, удержание с больничного обычно сильнее бьет по бюджету, и именно в такой ситуации есть смысл просить пристава об уменьшении размера удержаний.
Арест зарплаты судебными приставами: что может сделать должник
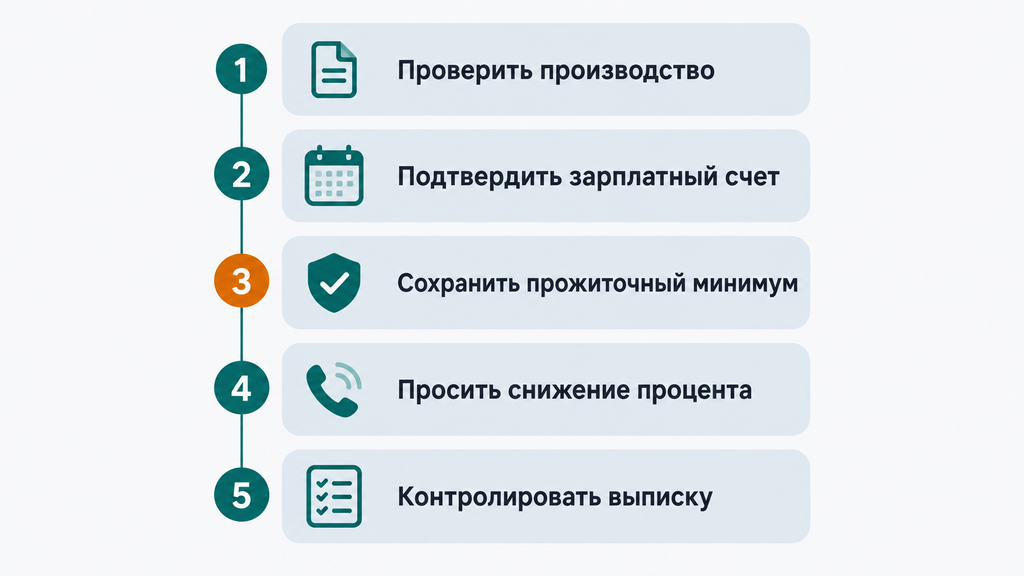
Арест заработной платы не означает, что выхода нет: должник вправе проверить производство, сохранить прожиточный минимум, просить снижения процента удержания и обжаловать действия пристава. Все перечисленные способы законны и бесплатны (заявления приставу госпошлиной не облагаются) и, по опыту, дают заметный эффект, если подавать их последовательно, а не все сразу и «на эмоции».
- Проверьте производство. Найдите дело на сайте ФССП или в Госуслугах: номер, сумма, основание, пристав-исполнитель. Типичная ошибка: тянуть до первого списания. Пропущенный срок на отмену судебного приказа потом приходится восстанавливать через суд.
- Подтвердите зарплатный характер счета. Если пристав наложил арест на карту, сообщите ему, что счет зарплатный, приложите справку работодателя с реквизитами. Это важно, потому что при списаниях прямо со счета лимиты ст. 99 применяются с оговорками: защищена лишь сумма последнего периодического платежа, поэтому взыскание через работодателя, где лимиты работают жестко, для должника обычно выгоднее.
- Подайте заявление о сохранении прожиточного минимума. С 2022 года по заявлению должника пристав обязан обеспечить сохранение ежемесячного дохода в размере прожиточного минимума, федерального или регионального, если он выше. Правило не действует по алиментам на несовершеннолетних детей, возмещению вреда здоровью, вреда в связи со смертью кормильца и ущербу от преступления.
- Просите уменьшение размера удержаний. Минимальный процент законом не установлен: пристав определяет его с учетом дохода, расходов и иждивенцев. Приложите справку о доходах, документы о детях, нетрудоспособных родственниках и кредитных обязательствах: чем полнее картина, тем выше шанс на снижение.
- Контролируйте выписку и расчетный листок. Сверяйте удержанные суммы с лимитами и порядком «сначала НДФЛ». Если увидели превышение или двойное списание по одному долгу, зафиксируйте это письменно и обратитесь к приставу, а спорный вопрос решайте в суде.
Сценарий из практики: у человека два листа по кредитным долгам, зарплата 45 000 рублей, после удержаний и НДФЛ остается сумма меньше регионального прожиточного минимума, а на иждивении двое детей. В такой ситуации работают три действия в связке: заявление о сохранении ПМ, ходатайство об уменьшении процента и проверка, не идет ли взыскание одновременно и с карты, и через работодателя. Чего делать не стоит: уходить в «серую» зарплату или переписывать имущество. Такая «защита» оборачивается дополнительными претензиями, вплоть до уголовной ответственности за злостное уклонение.
Несколько исполнительных листов: очередность удержаний и распределение денег
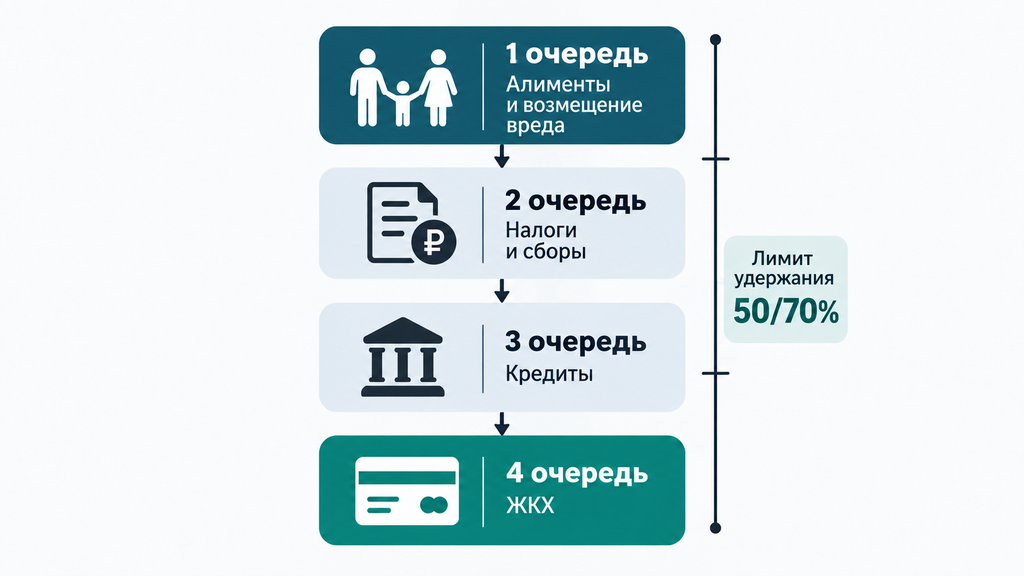
При нескольких исполнительных документах удержания распределяются по очередности, установленной ст. 111 закона № 229-ФЗ, а внутри одной очереди пропорционально суммам требований. Максимальный процент удержания по исполнительному листу при этом не меняется: общий лимит 50% или 70% не превышается независимо от количества листов.
Очередность выглядит так:
- Первая очередь: алименты, возмещение вреда здоровью, вред в связи со смертью кормильца, ущерб от преступления, компенсация морального вреда.
- Вторая очередь: долги по заработной плате работникам и авторские вознаграждения.
- Третья очередь: обязательные платежи в бюджет и внебюджетные фонды — налоги, взносы, штрафы.
- Четвертая очередь: все остальные требования — кредиты, займы, долги за ЖКХ, перед физлицами.
Исполняется это так: следующая очередь получает деньги только после полного закрытия предыдущей; если средств не хватает внутри одной очереди, они делятся пропорционально размеру каждого требования. Легенда «кто первый прислал лист, тому и платят» к закону отношения не имеет: хронология поступления документов внутри очереди не учитывается.
Пример. Зарплата после НДФЛ 60 000 рублей, лимит 50%, то есть 30 000 рублей. Поступили два листа четвертой очереди: банку № 1 на 100 000 рублей, банку № 2 на 50 000 рублей. Деление внутри очереди пропорциональное: банк № 1 получит 20 000 рублей (2/3), банк № 2 оставшиеся 10 000 рублей (1/3). Невыплаченные остатки перенесутся на следующий месяц, и так будет продолжаться, пока долги не закроются. Из этого же примера видно главное: если первые очереди «съедают» лимит, до четвертой, банковской, дело обычно не доходит, и долг по кредиту замирает на годы.
Ошибки, споры и спорные ситуации при удержаниях из зарплаты
Большинство конфликтов вокруг удержаний возникает из-за типовых ошибок работодателя и заблуждений должника, и те и другие в большинстве случаев исправимы, если фиксировать их документально и действовать по процедуре. Собрали частые ситуации в таблицу: как должно быть и что делать, если ошибка уже произошла.
| Ситуация | Как правильно | Что делать, если ошибка случилась |
|---|---|---|
| Удержано больше лимита (свыше 50% или 70%) | Лимит считается от дохода после НДФЛ за месяц; излишек нельзя «добирать» в следующей выплате | Письменно обратиться к работодателю с расчетом; при отказе писать приставу или в суд, приложив расчетный листок и выписку |
| Удержание из защищенной выплаты (детское пособие, командировочные) | Выплаты по ст. 101 закона № 229-ФЗ не входят в базу взыскания | Требовать возврата у источника выплаты; зафиксировать переплату — суды возвращают такие суммы с процентами |
| Расчет удержания до вычета НДФЛ | База равна «чистой» сумме (начисление минус НДФЛ); исключение: аванс, с которого налог не удерживается | Сверить расчет с формулой; разница — основание для перерасчета работодателем |
| Удержание задним числом до поступления листа | Удержания начинаются с первой выплаты после получения документа работодателем | Оспорить доудержание: нормы ст. 137 ТК РФ запрещают добирать прошлые периоды |
| Двойное списание: карта и зарплата по одному долгу | Одно требование исполняется одним способом; при аресте счета защищена сумма последнего периодического платежа | Сообщить приставу о зарплатном счете и просить привести взыскание к одному каналу |
| При увольнении лист «потерялся» | Работодатель возвращает лист не позднее следующего дня после увольнения с отметкой об удержаниях | Уточнить у пристава статус производства; за невозврат листа организация отвечает по ст. 17.14 КоАП РФ |
По ответственности: за нарушение порядка исполнительного производства (пропуск трехдневного срока перечисления, утрату листа, невозврат при увольнении) должностным лицам грозит штраф от 15 000 до 20 000 рублей, юридическим лицам от 50 000 до 100 000 рублей. Незаконные удержания из зарплаты дополнительно квалифицируются по ст. 5.27 КоАП РФ как нарушение трудового законодательства.
Теперь ограничения, действующие с обеих сторон спора. Согласие работника на удержание по исполнительному листу не требуется: оспорить через суд можно сам документ, но не факт удержания. Прожиточный минимум не защищает от алиментов на детей, вреда здоровью, потери кормильца и ущерба от преступления. И последнее: у обжалования постановлений пристава есть сроки, обычно это десять дней с момента, когда стало известно о постановлении, поэтому затягивать с реакцией невыгодно.
Когда удержания неподъемны: банкротство и законные альтернативы
Если удержания по нескольким исполнительным листам забирают половину дохода, а долг не уменьшается месяцами, закон предусматривает несколько решений: рассрочку исполнения, реструктуризацию долга, мировое соглашение и банкротство физического лица. Признаки того, что пора смотреть на карту вариантов целиком, а не бороться с каждым списанием по отдельности:
- удержания идут до предела по двум и более исполнительным производствам;
- после удержаний и НДФЛ остается сумма ниже прожиточного минимума, даже с учетом заявления о его сохранении;
- основной долг практически не уменьшается: уходит только его «верхушка»;
- доход снизился надолго (болезнь, потеря работы, развод), а подушки безопасности нет.
Возможные законные пути, от мягких к радикальным:
- Рассрочка исполнения. Через заявление в суд можно просить рассрочку или отсрочку исполнения решения. Подходит, когда трудности временные и доход восстановится.
- Реструктуризация и кредитные каникулы. Переговоры с банком или перекредитование могут снизить платеж и вывести часть требований из-под исполнительного производства.
- Мировое соглашение с взыскателем. Иногда кредитор готов на график с дисконтом, чаще при частичных периодических платежах, которые должник платит стабильно.
- Банкротство физического лица по закону № 127-ФЗ. Право обратиться в суд есть у гражданина, который предвидит банкротство и объективно не в состоянии исполнять обязательства в срок; жесткого минимального порога для такого заявления закон не устанавливает. А при долге от 500 000 рублей с просрочкой свыше трех месяцев подать заявление гражданин уже обязан. Существует и внесудебное банкротство через МФЦ: оно доступно при долге в законодательно установленных пределах, которые периодически корректируются, поэтому диапазон стоит проверить на текущую дату. У процедуры есть и последствия: ограничение на руководство компаниями, обязанность сообщать о банкротстве при новых займах и другие ограничения на несколько лет.
Если вы не знаете, что делать с долгами, или ситуация выглядит как описанная выше, можно обратиться к нам: мы помогаем по процедуре банкротства и по любым другим юридическим вопросам, связанным с взысканием и кредитами. Первичный разбор бесплатный: оставьте заявку и кратко опишите ситуацию, специалист оценит документы, риски и покажет, какие варианты применимы именно в вашем случае. Оплачивать услугу или принимать решение сразу не нужно: первый шаг нужен затем, чтобы увидеть карту вариантов и выбрать путь осознанно, в собственном темпе. Есть и граница: банкротство не волшебная кнопка, его итог и сроки зависят от состава долга, доходов и истории должника, и в отдельных случаях разумнее оказывается другой вариант из списка выше.
Часто задаваемые вопросы
Сколько процентов зарплаты могут удерживать по исполнительному листу?
По общему правилу до 50% дохода после вычета НДФЛ, а по алиментам на несовершеннолетних детей, возмещению вреда здоровью, потере кормильца и ущербу от преступления допускается до 70%. Лимит не зависит от количества листов: при нескольких документах удержание идет до общего предела, а непогашенный остаток переносится на следующие месяцы. Удержания по инициативе работодателя ограничены 20%.
Удерживают ли по исполнительному листу с аванса, отпускных и больничного?
Да. Аванс, отпускные и больничное пособие входят в перечень доходов, с которых производится удержание по исполнительному листу. Отпускные и больничные удерживают из суммы после НДФЛ, а с аванса со всей его суммы, потому что налог с него в момент выплаты не удерживается. С аванса и отпускных удержание делается в день выплаты, с больничного по общей схеме, включая часть, выплаченную за счет средств СФР. Не удерживают только защищенные выплаты: детские пособия, командировочные и другие суммы из ст. 101 закона № 229-ФЗ.
Нужен ли приказ об удержании из заработной платы по исполнительному листу?
Нет. Основанием для удержания служит сам исполнительный документ (лист, судебный приказ или постановление пристава), и согласие работника здесь не требуется. Приказ об удержании из заработной платы оформляется только для удержаний по инициативе работодателя: возврат неотработанного аванса, счетная ошибка, возмещение суммы ущерба организации. Для таких удержаний нужны согласие работника и месячный срок.
Как сохранить прожиточный минимум при удержании из зарплаты?
Нужно подать судебному приставу, который ведет производство, заявление о сохранении ежемесячного дохода в размере прожиточного минимума, федерального или регионального, если он выше. По заявлению и постановлению пристава работодатель будет оставлять должнику эту сумму при каждой выплате. Правило не действует по алиментам на несовершеннолетних детей, возмещению вреда здоровью, потере кормильца и ущербу от преступления.
Что происходит с удержаниями при увольнении должника?
Удержание по исполнительному листу при увольнении производится из окончательного расчета (зарплата за отработанные дни, компенсация за неиспользованный отпуск) по общим правилам и лимитам. Затем работодатель возвращает лист взыскателю или приставу не позднее следующего дня после увольнения с отметкой об удержанных суммах. Сам долг при этом не исчезает: пристав вправе продолжить взыскание через счета и имущество.
Можно ли уменьшить процент удержания из зарплаты?
Да, для этого подается ходатайство судебному приставу об уменьшении размера удержаний с приложением документов о доходах, расходах и лицах на иждивении. Минимальный процент законом не установлен: пристав определяет размер индивидуально, исходя из необходимости обеспечить должнику и его семье нормальное существование. Если снизить удержание не удалось, постановление можно обжаловать, а спор разрешить в суде.
Чем арест зарплаты отличается от удержания?
Удержанием называют регулярное списание установленной части дохода в счет долга с соблюдением лимитов 50% или 70%. Арест работает иначе: он временно блокирует операции по счету и может затронуть зарплатную карту целиком; при взыскании со счета лимиты применяются с оговорками, защищена лишь сумма последнего периодического платежа. Если счет арестован, разумно сообщить приставу о зарплатном характере счета и подать заявление о сохранении прожиточного минимума.
Отличается ли образец приказа об удержании из заработной платы для России и Республики Казахстан?
Да. В Республике Казахстан действуют собственные нормы трудового законодательства, поэтому основания, лимиты и структура приказа там отличаются от российских. В этой статье описаны правила Российской Федерации: свободная форма приказа, закрытый перечень оснований по ст. 137 ТК РФ, лимит 20% для удержаний по инициативе работодателя. Для другой юрисдикции образец нужно сверять с местным законодательством.