Как снять арест со счета и банковской карты: порядок, сроки и документы
Коротко: арест со счета или карты снимает судебный пристав своим постановлением — после полного погашения долга, отмены судебного акта или признания блокировки незаконной. Чтобы процесс не затянулся, подайте приставу заявление о снятии ареста и приложите подтверждающие документы: на рассмотрение отводится до 10 дней, затем банку обычно требуется 1–3 рабочих дня на разблокировку. Если арестован счет с социальными выплатами, ограничение оспаривается тем же заявлением со справками о назначении поступлений.
Что такое арест счета и карты и чем он отличается от взыскания
Арест счета — это обеспечительная мера по закону № 229-ФЗ «Об исполнительном производстве»: на сумму долга блокируются расходные операции, но сами деньги остаются на счете. Цель ареста — гарантировать, что средства не «уйдут» до момента, когда пристав обратит на них взыскание. Если на счете денег больше, чем сумма долга, остатком можно распоряжаться свободно; если меньше — блокируются и все последующие поступления, пока задолженность не будет закрыта.
Арест часто путают с двумя похожими ситуациями, а от этого зависит, куда идти за разблокировкой. Взыскание — это не «заморозка», а автоматическое списание денег со счета по постановлению пристава. Блокировка по 115-ФЗ — ограничение, которое накладывает сам банк в ходе антиотмывочного контроля, если операция выглядит подозрительной; приставы к ней отношения не имеют, и снимается она через банк — документами о происхождении средств.
| Тип ограничения | Кто накладывает | Что происходит со счетом | Как снять |
|---|---|---|---|
| Арест | Пристав или суд | Деньги «заморожены» в пределах долга, но остаются на счете | Погасить долг, оспорить основание или обжаловать арест |
| Взыскание | Пристав через банк | Деньги списываются автоматически по мере поступлений | Погасить долг; вернуть излишне списанные защищенные выплаты |
| Блокировка по 115-ФЗ | Сам банк | Операции приостановлены из-за подозрительных операций | Подать в банк документы о происхождении и назначении средств |
Практический момент: банк не арестует счета по собственной инициативе. Он исполняет постановление судебного пристава, судебный акт или исполнительный документ взыскателя. Поэтому вопрос «почему вы заблокировали мою карту» в адрес банка чаще всего уводит в сторону — разбираться нужно с основанием, то есть с производством у пристава.
Арест счетов: что делать в первую очередь? Определить тип ограничения по таблице выше — от этого зависит, с кем вы будете работать дальше: с приставом, с банком или с обоими сразу.
За что могут арестовать счет и карту: типичные причины
Арестовать счет и карту могут за любую задолженность, подтвержденную судебным или приравненным к нему документом: просроченные кредиты и займы, налоги, штрафы ГИБДД, долги за коммунальные услуги, алименты, суммы по решению суда.
Блокировку запускает исполнительный документ. На практике встречаются три его вида:
- Судебный приказ — упрощенное судебное решение, которое судья выносит без заседания по требованиям до 500 000 рублей; его можно отменить, подав возражения в течение 10 дней с момента получения.
- Исполнительный лист — документ, который выдается по итогам полноценного судебного разбирательства.
- Исполнительная надпись нотариуса — распоряжение о взыскании по нотариально удостоверенным сделкам, например по договору займа.
Типичная цепочка выглядит так: взыскатель получает исполнительный документ → направляет его приставам (в банк напрямую — если сумма взыскания не превышает 100 000 рублей) → пристав возбуждает производство и дает 5 дней на добровольную оплату → при отсутствии оплаты направляет в банки постановление об аресте или взыскании. Если пропустить 5-дневный срок, к долгу добавится исполнительский сбор — 7% от суммы, но не менее 1 000 рублей для граждан.
Распространенное заблуждение — считать, что банк блокирует карту «за просрочку» сам. За просрочку по собственному кредиту банк так поступить не может: сначала кредитор проходит процедуру взыскания, и только исполнительный документ дает основание для ограничений. Поэтому первый вопрос не «за что меня заблокировали», а «по какому производству».
Как узнать, что счет или карта арестованы, и найти причину
Проверить арест счета проще всего в банке данных исполнительных производств на сайте ФССП или в разделе «Судебная задолженность» на Госуслугах — там указаны номер производства, сумма и данные пристава.
О блокировке человек обычно узнает по одному из трех признаков: карта не проходит на кассе или в банкомате, приходит push или SMS от банка, либо на почту поступает постановление ФССП — иногда уже после того, как счет заблокирован. Уведомления от ведомств нередко доходят с задержкой, поэтому самопроверка надежнее ожидания писем.
- Откройте банк данных исполнительных производств на сайте ФССП и введите ФИО и дату рождения. Выпишите номер исполнительного производства, ФИО пристава и адрес отделения — эти данные понадобятся для заявления.
- Проверьте раздел «Судебная задолженность» на Госуслугах — там видно и производство, и возможность оплаты онлайн.
- Посмотрите уведомления в приложении банка: обычно там видна сумма блокировки и реквизиты исполнительного документа.
- Если сведений нет, запросите в банке основание ограничения письменно — банк обязан назвать реквизиты документа, по которому действовал.
Отдельная ситуация — счет арестован у человека, который долг не брал. Обычно это совпадение ФИО и даты рождения с должником-однофамильцем или ошибка в данных. В таком случае к заявлению приставу прикладывают выписку по счету и документы, подтверждающие личность, и требуют снять ограничение как наложенное ошибочно. Такие ошибки исправляются, но быстрее — когда заявление подкреплено доказательствами, а не только словами «это не я».
Какие деньги защищены от ареста: выплаты, которые нельзя взыскать
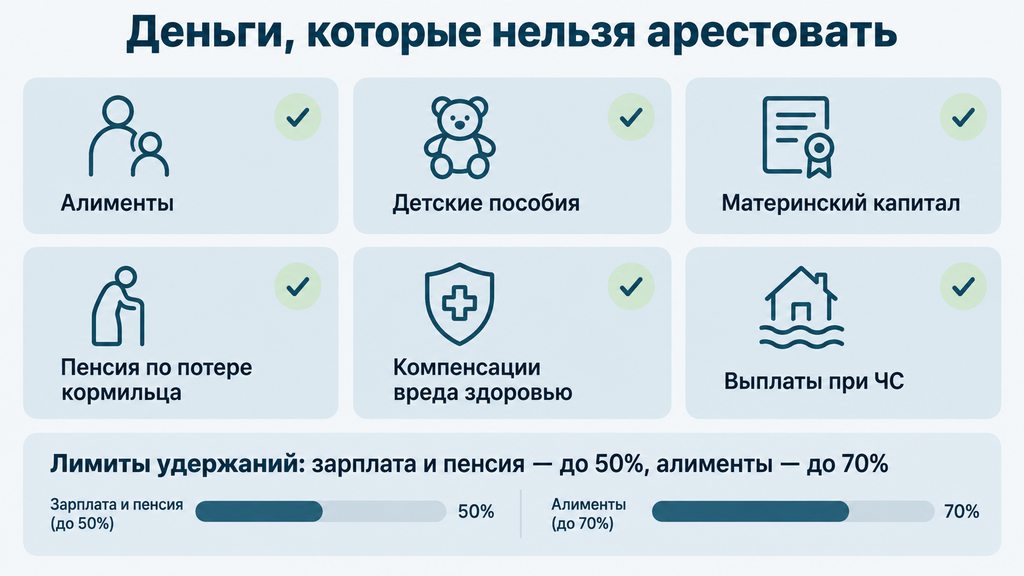
Защищены от ареста и взыскания социальные выплаты, перечисленные в ст. 101 закона № 229-ФЗ: алименты, детские пособия, материнский капитал, пенсия по потере кормильца, компенсации вреда здоровью, выплаты пострадавшим при ЧС и ряд других поступлений.
- алименты и суммы на содержание детей;
- детские пособия и единовременные выплаты в связи с рождением ребенка;
- материнский (семейный) капитал;
- пенсия по потере кормильца и выплаты по уходу за нетрудоспособными;
- компенсации вреда, причиненного здоровью;
- выплаты пострадавшим в радиационных и техногенных катастрофах;
- пособие на погребение, единовременная материальная помощь.
Из обычных доходов — зарплаты, пенсии по старости, доходов самозанятых — пристав вправе удерживать не более 50% поступлений, а по алиментам — до 70%. Полностью «заморозить» регулярный доход закон не позволяет даже при крупном долге.
Если арестовали или списали защищенные выплаты, ограничение оспаривается заявлением приставу: к нему прикладывают выписку по счету и документы о назначении поступлений — справки Социального фонда России (СФР), решение суда об алиментах, справку работодателя. Списанное ранее, как правило, возвращается — срок возврата может занять до 30 дней.
Оговорка из практики: полностью снять арест с карты, куда поступают и защищенные, и обычные доходы, не получится — снимается ограничение только в части защищенных поступлений. Поэтому выписка с назначением платежей здесь работает сильнее любых устных аргументов. И проверяйте актуальную редакцию ст. 101: перечень периодически корректируется, последние изменения стоит сверять на 2026 год.
Как сохранить прожиточный минимум при аресте счета
Сохранить за собой прожиточный минимум можно по заявлению: пристав обязан оставлять должнику ежемесячную сумму не ниже прожиточного минимума в регионе (ч. 5.1 ст. 69 закона № 229-ФЗ, ст. 446 ГПК РФ), но автоматически эта защита не работает — она появляется только после обращения.
- куда подавать — судебному приставу, который ведет производство; если взыскатель обратился напрямую в банк, — в этот банк; удобный канал — Госуслуги;
- что указать — номер исполнительного производства, реквизиты счета, на который поступает регулярный доход;
- срок — 10 дней на рассмотрение и вынесение постановления.
У защиты есть границы, о которых редко пишут. Сохраняется сумма только на одном счете в одном банке. Защита касается регулярных поступлений — зарплаты, пенсии, пособий. Если сохраненную за месяц сумму не потратить, остаток на следующий период может быть списан. Учитывая это, деньги с защищенного счета обычно расходуют в течение месяца, а не копят.
Как снять арест со счета самостоятельно: пошаговый порядок действий
Снять арест со счета самостоятельно реально в типовой ситуации: нужно определить, кто наложил ограничение, устранить основание и подать приставу заявление с подтверждающими документами. Снятие ареста со счета приставами идет по понятной процедуре, и понять, как снять арест со счетов судебными приставами, можно без юриста.
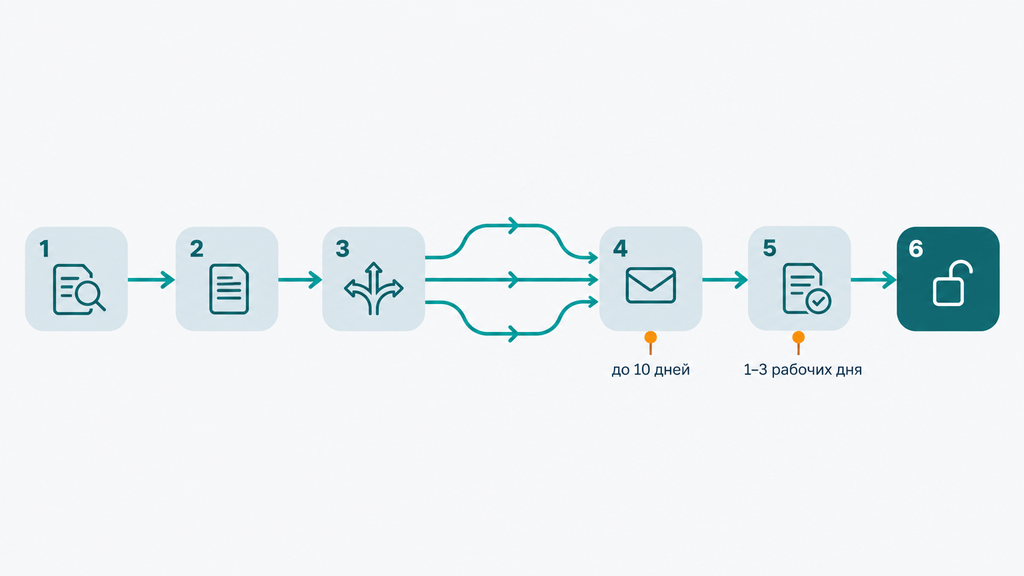
- Определите источник ограничения. По номеру производства в базе ФССП или по ответу банка поймите, кто заблокировал счет: пристав, взыскатель напрямую или банк по 115-ФЗ — от этого зависит адресат обращения.
- Проверьте основание и сумму. Ознакомьтесь с материалами производства: судебный приказ или исполнительный лист, сумма с учетом процентов и исполнительского сбора.
- Выберите сценарий: погасить долг, оспорить документ или заявить о защищенных выплатах. От выбора зависит содержание заявления и комплект приложений.
- Подайте приставу заявление о снятии ареста со счета с приложением доказательств: квитанций, выписок, справок.
- Получите постановление о снятии ареста с денежных средств на счете и убедитесь, что оно направлено в банк.
- Проконтролируйте банк: через 1–3 рабочих дня проверьте доступ к счету; при задержке передайте копию постановления в банк лично и попросите отметить принятие.
Две ошибки затягивают процесс чаще остальных. Первая — писать разблокировку в банк: банк не вправе снять арест до поступления постановления пристава, сколько бы заявлений вы туда ни направили. Вторая — ждать, что после оплаты арест спадет сам: производство оканчивается по документам, и заявление ускоряет финал заметнее, чем ожидание.
Границы самостоятельных действий: алгоритм хорошо работает, когда долг очевиден, сумма понятна, а спор только в скорости разблокировки. Если производство возбуждено по уже отмененному приказу, сумма «раздута» пенями, арест касается чужих денег или счетов в нескольких банках одновременно — сначала нужна правовая оценка документов, иначе каждый шаг будет стоить лишних недель.
Сценарий 1: долг погашен — как оформить снятие ареста
Это самый простой и быстрый сценарий снятия ареста со счета. Порядок действий:
- Оплатите долг приставам или взыскателю по реквизитам из постановления. Оплата «мимо» производства, напрямую взыскателю без уведомления пристава, задерживает финал.
- Сохраните квитанцию или платежное поручение — это главный документ сценария.
- Подайте приставу заявление о снятии ареста с приложением квитанции и просьбой окончить производство в связи с фактическим исполнением.
- Дождитесь постановления об окончании производства и снятии ограничений, убедитесь, что оно ушло в банк.
Типичный пример: у человека арестовали зарплатную карту из-за старых штрафов ГИБДД на 12 400 рублей. Он оплатил долг онлайн через Госуслуги, на следующий день подал приставу заявление с квитанцией, через 9 дней получил постановление об окончании производства, еще через 2 дня банк разблокировал карту. Итого — около двух недель, и заметная часть срока ушла на пересылку документов; при подаче через Госуслуги такой маршрут обычно короче.
Сценарий 2: арест незаконный или наложен на защищенные выплаты
В этом сценарии задача — не оплатить долг, а доказать приставу, что ограничение наложено с нарушением закона. Работают документы, а не эмоции:
- выписка по счету с назначением поступлений — показывает, что на карту приходят детские пособия или алименты;
- справки СФР о назначении выплат, решение суда об алиментах;
- справка работодателя о том, что счет является зарплатным;
- определение суда об отмене судебного приказа — если производство возбуждено по отмененному документу.
Частый случай: арестовали карту, на которую приходят пособия на ребенка. Мать направляет приставу заявление с выпиской и справкой СФР, указывает, что ограничение распространено на защищенные выплаты, и просит снять арест и вернуть списанное. При полном комплекте документов вопрос в большинстве случаев решается на уровне пристава, без суда. Если следует отказ — работает механизм обжалования, о котором ниже.
Как подать заявление на снятие ареста с карты: структура, документы и каналы подачи
Заявление на снятие ареста с банковской карты подается судебному приставу-исполнителю, который ведет производство: только он выносит постановление о снятии ареста с денежных средств на счете, а банк разблокирует деньги после его получения.
Единого бланка нет — документ составляется в свободной форме, но практика выработала структуру, которая ускоряет рассмотрение:
- шапка: наименование подразделения ФССП, ФИО пристава-исполнителя, данные заявителя, адрес и контактный телефон;
- номер и дата исполнительного производства, название банка, реквизиты счета или карты;
- основание: что изменилось — долг погашен (дата, сумма, реквизиты платежа), производство окончено, арест затронул защищенные выплаты, судебный акт отменен;
- просьба: вынести постановление о снятии ареста со счета или карты и направить его в банк, ответ направить в электронном виде;
- перечень приложений, дата и подпись.
Приложения зависят от основания: квитанции об оплате, выписка по счету, справки о назначении выплат, судебные акты об отмене приказа, постановление об окончании производства. Электронные справки с отметками принимаются — запрашивать их удобно через Госуслуги или МФЦ.
Каналы подачи: личный прием (на втором экземпляре попросите отметку о принятии с датой), Госуслуги, заказное письмо с описью вложения, представитель по нотариальной доверенности. Запрос на снятие ареста с карты можно оформить и полностью электронно — дата регистрации обращения станет отправной точкой для контроля сроков.
Чего в заявлении лучше избегать: эмоциональных формулировок и общих просьб «разобраться». Работает конкретика: «прошу снять арест с карты № …, открытой в банке …, в рамках исполнительного производства № … от … в связи с полным погашением задолженности, что подтверждается прилагаемой квитанцией». А письма с претензиями в банк в такой ситуации не помогают: у банка «связаны руки» — он исполняет постановление пристава, пока не получит новое.
Снятие ареста со счета: сроки и как ускорить разблокировку
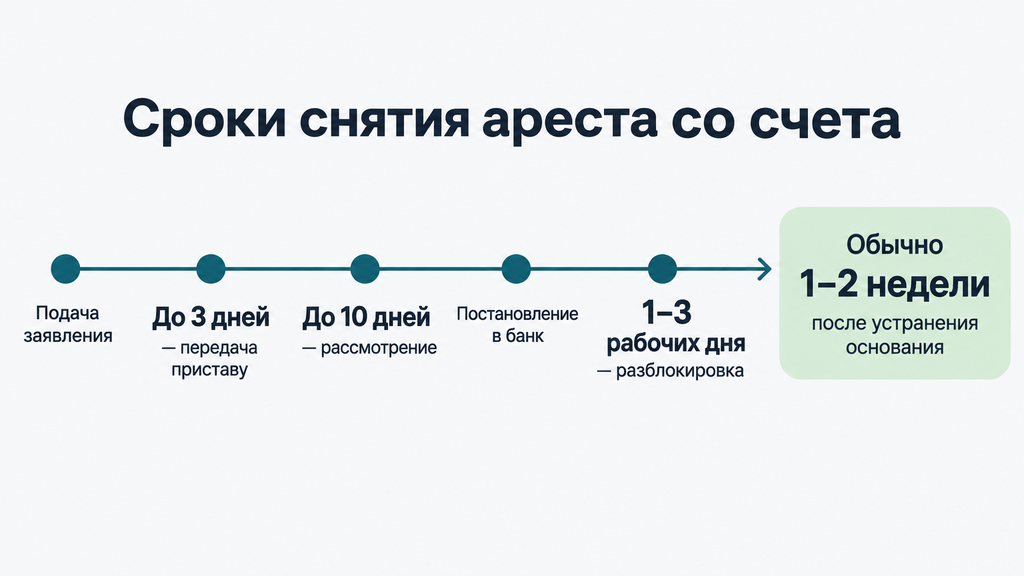
Снятие ареста со счета по срокам складывается из трех этапов: до 3 дней на передачу документов приставу, до 10 дней на рассмотрение заявления и вынесение постановления, затем до 3 дней банку на исполнение — на практике после устранения основания разблокировка обычно занимает одну-две недели.
| Этап | Срок | Что происходит |
|---|---|---|
| Передача заявления приставу | до 3 дней | канцелярия регистрирует документы и передает их исполнителю |
| Рассмотрение заявления | до 10 дней | пристав проверяет основания и выносит постановление (ст. 64.1 закона № 229-ФЗ) |
| Направление постановления в банк | в пределах тех же сроков | постановление о снятии ареста уходит в банк |
| Исполнение банком | до 3 дней | банк снимает ограничение, деньги становятся доступны |
Снять арест со счета в банке быстрее помогает элементарный контроль движения документов. Если нужно ускорить снятие ареста с карты, принцип тот же. Что реально ускоряет разблокировку:
- полный комплект документов с первого обращения — каждое «донесите справку» добавляет около 10 дней;
- подача через Госуслуги — фиксируется дата, статус отслеживается в личном кабинете;
- личная передача копии постановления в банк после вынесения — не дожидаясь, пока его довезет почта;
- фиксация всех дат: когда подано, когда рассмотрено, когда ушло в банк — при нарушении сроков это готовая основа для жалобы.
Честная оговорка: снять арест «за один день» законными способами не получится — процедура привязана к процессуальным срокам. Обещания посредников о мгновенной разблокировке «по звонку», без документов и оснований, — признак недобросовестного сервиса. И проверяйте актуальные цифры: нормы 229-ФЗ периодически корректируются, на 2026 год базовые сроки — 10 дней у пристава и 3 дня у банка.
Что делать, если пристав не снимает арест или отказал
Отказ или молчание пристава — не тупик: закон № 229-ФЗ дает несколько последовательных инструментов, начиная с повторного запроса и заканчивая судом.
- Повторный запрос со ссылкой на первое заявление и датой его регистрации — иногда постановление просто «застряло» на этапе направления в банк.
- Жалоба старшему судебному приставу — в течение 10 дней с момента отказа или нарушения срока ответа; рассматривается также в 10-дневный срок.
- Жалоба через Госуслуги или обращение в прокуратуру — прокурорская проверка законности бездействия часто ускоряет разбирательство.
- Административный иск в суд — на оспаривание действий или бездействия пристава отводится 3 месяца; при уважительной причине пропуск срока можно просить восстановить.
Из практики: постановление о снятии ареста было вынесено, но до банка не дошло — человек месяцами ждал разблокировки по телефону горячей линии. Помогла жалоба старшему приставу: постановление продублировали, и банк снял ограничение в течение нескольких дней. Вывод простой — контролируйте не факт «я все подал», а движение документа по цепочке пристав → банк.
Что значит, если сняли арест с карты, но долг остался
Если с карты сняли арест, а долг не погашен, чаще всего это означает окончание исполнительного производства по ст. 46 закона № 229-ФЗ: пристав не нашел у должника имущества и доходов для взыскания и вернул исполнительный документ взыскателю.
Возможные причины снятия ограничения при живом долге:
- производство окончено из-за отсутствия имущества — долг сохраняется, а взыскатель вправе повторно предъявить документ в пределах установленного срока;
- стороны договорились о рассрочке или мировом соглашении, и ограничение сняли как часть договоренностей;
- техническая ошибка — арест сняли не с того счета или не в полном объеме;
- частичное снятие — ограничение убрали только с защищенных выплат, а общий режим счета сохранился.
Главное: снятие ареста — это не прощение долга. Производство может быть возобновлено, а взыскатель — снова обратиться к приставам. Распространенный миф звучит так: «три года прошло — долг исчез». Не исчез: три года — это срок, в течение которого документ можно предъявить к исполнению повторно, а при пропуске взыскатель вправе просить суд о его восстановлении.
Что сделать, если вы обнаружили, что арест снят, а обязательства остались: проверьте статус и формулировку окончания производства в базе ФССП, письменно уточните причину у пристава, а любые договоренности с взыскателем переведите в письменную форму. Это защитит от внезапного возобновления производства и повторной блокировки карты.
Типичные ошибки должников: что мешает быстро снять арест
Чаще всего снятие ареста затягивают не приставы, а ошибки в документах и в выборе адресата: обращения уходят в банк вместо ФССП, квитанции теряются, а сроки обжалования пропускаются.
| Ошибка | Чем грозит | Как правильно |
|---|---|---|
| Заявление в банк вместо пристава | банк не вправе снимать арест — время теряется | обращаться к приставу, который ведет производство |
| Ожидание автоматической разблокировки после оплаты | производство не оканчивается без документов | подать заявление с квитанцией и проконтролировать постановление |
| Оплата без сохранения квитанций | сложно доказать погашение долга | хранить чеки и платежные поручения по всем платежам |
| Новая карта вместо решения проблемы | пристав находит новый счет через межведомственные запросы | устранять основание, а не «уводить» деньги |
| Пропуск 10-дневного срока обжалования | срок восстанавливается только по уважительной причине | обжаловать сразу и фиксировать даты отказа |
| Посредники, обещающие «снять любой арест» без документов | потеря денег, времени и риск незаконных схем | работать через правовые основания и проверяемых специалистов |
Отдельно про новую карту: прямого запрета открывать счета нет, но сведения о счетах пристав получает автоматически, и новый счет арестовывают, как правило, в течение нескольких недель. Иллюзия доступа к деньгам заканчивается списанием в счет существующего долга — а время, потраченное на «обходной маневр», уже не вернуть.
И еще одно наблюдение из практики: эмоциональные письма — в банк, приставу, в соцсети — разблокировку не ускоряют. Ускоряют номер производства, дата обращения, квитанция, выписка и ссылка на норму. Бюрократия неприятна, но она же делает процесс предсказуемым: документ по форме и по адресу почти всегда двигается в срок.
Как снять арест со счета в Казахстане и Беларуси: особенности РК и РБ
В Казахстане и Беларуси логика снятия ареста та же, что и в России: устранить основание и обратиться в орган, который ведет принудительное исполнение. Отличаются сервисы проверки, названия органов и сроки.
Казахстан (РК): проверка через ЕГОВ и обращение к судебному исполнителю
Снятие ареста со счета в РК начинается с проверки статуса в Едином государственном реестре должников (ЕГОВ): там видны исполнительные производства и наложенные ограничения. Нередко спрашивают и о том, как снять арест со счета через ЕГОВ, — реестр сам ограничения не отменяет, он лишь показывает статус; отменяет их судебный исполнитель.
- Найдите себя в ЕГОВ по ИИН и выпишите данные исполнительного производства.
- Уточните, кто ведет дело — частный или государственный судебный исполнитель.
- Устраните основание: оплатите долг или оспорьте судебный акт в установленный срок.
- Подайте исполнителю заявление о снятии ареста с подтверждающими документами.
- При отказе обжалуйте вышестоящему должностному лицу или в суд.
Беларусь (РБ): арест счета через органы принудительного исполнения
В Беларуси арест счетов налагают органы принудительного исполнения на основании судебного постановления или исполнительной надписи нотариуса; снять арест со счета в банке в РБ можно тем же путем — погасить долг, оспорить основание и подать заявление судебному исполнителю.
- Проверьте наличие исполнительного производства через банк или открытый реестр задолженности.
- Выясните реквизиты производства и данные судебного исполнителя.
- Оплатите долг или обжалуйте основание в судебном порядке.
- Подайте заявление о снятии ареста; при отказе — жалобу вышестоящему должностному лицу или в суд.
Читателям из РК и РБ: названия сервисов, формы заявлений и сроки периодически меняются, поэтому перед подачей документов сверяйтесь с актуальными официальными источниками своей страны — на 2026 год детали могли обновиться. Материал выше приведен как ориентир по логике процедуры, а не как инструкция по реквизитам.
Когда аресты счетов — сигнал рассмотреть банкротство
Повторяющиеся аресты счетов в нескольких банках — признак того, что обязательства устойчиво превышают возможности бюджета, и тогда вопрос, как снять аресты со счетов, правильнее решать не по одному производству, а целиком — через процедуру банкротства.
С введением процедуры банкротства исполнительные производства приостанавливаются, аресты снимаются, а взыскатели теряют право самостоятельных списаний; по завершении процедуры оставшиеся долги, подлежащие списанию, аннулируются. Обратная сторона: не списываются алименты, возмещение вреда жизни и здоровью и ряд других обязательств; на время процедуры ограничиваются финансовые операции; итог зависит от конкретной ситуации и качества подготовки документов.
| Сценарий | Когда обычно подходит | Ограничения |
|---|---|---|
| Рассрочка у пристава или реструктуризация | доход восстанавливается, долг посилен при растяжке платежей | арест может сохраняться до финала; нужна дисциплина платежей |
| Мировое соглашение с взыскателем | один-два кредита и возможен диалог с кредитором | требуется согласие сторон; договоренности фиксируются письменно |
| Банкротство | несколько производств, аресты повторяются, доход не покрывает обязательства | списываются не все долги; процедура имеет последствия |
Если вы примеряете эти сценарии к себе — по процедуре банкротства или любому другому юридическому вопросу, или просто пока не понимаете, что делать с долгами, — можно обратиться к нам за бесплатной консультацией. Достаточно оставить заявку и кратко описать ситуацию: специалист разберет ваши производства, объяснит варианты и риски. Оплачивать услугу или принимать решение сразу не нужно — первичный разбор помогает увидеть карту вариантов спокойно и без давления.
Часто задаваемые вопросы
Сколько времени занимает снятие ареста со счета?
Пристав рассматривает заявление о снятии ареста до 10 дней, затем у банка есть до 3 дней на исполнение постановления — на практике разблокировка чаще укладывается в 1–3 рабочих дня. После погашения долга счет освобождают, как правило, за одну-две недели.
Можно ли снять арест со счета, не погашая долг?
Полностью — только если арест наложен ошибочно или затронул защищенные выплаты: это доказывается заявлением приставу с документами. При обоснованном долге ограничение смягчается частично — через сохранение прожиточного минимума, рассрочку исполнения или оспаривание судебного приказа.
Куда обращаться за снятием ареста: в банк или к приставам?
Заявление о снятии ареста подается судебному приставу, который наложил ограничение: только он выносит постановление. В банк имеет смысл обращаться, чтобы узнать реквизиты исполнительного документа или лично передать копию постановления после его получения.
Могут ли приставы арестовать кредитную карту?
Счет кредитной карты может попасть под арест, но списывать разрешено только собственные средства должника, а не кредитный лимит банка. На практике пополнения кредитки нередко блокируются, поэтому платежи переводят на отдельный счет и письменно уведомляют пристава о статусе счета.
Что делать, если арестовали карту с детскими пособиями или алиментами?
Подготовьте документы о назначении выплат — справки СФР или решение суда об алиментах — и подайте приставу заявление о снятии ограничения с защищенных поступлений и возврате списанного. Заявление рассматривается до 10 дней, постановление направляется в банк.
Поможет ли открыть новую карту вместо арестованной?
Нет: пристав получает сведения о счетах автоматически, и новый счет арестовывают, как правило, в течение нескольких недель. Устойчиво решает проблему устранение основания — погашение долга, оспаривание производства или процедура банкротства.
Как вернуть деньги, если списали защищенные выплаты?
Подайте приставу заявление о возврате незаконно списанных сумм с документами, подтверждающими назначение поступлений; возврат может занять до 30 дней. Если средства уже перечислены взыскателю и вопрос не решается, вернуть их можно через суд.