Блокировка банковских счетов: причины и последствия
Блокировка счета означает, что операции по счету приостановлены; наложить такое ограничение может налоговая, банк или судебные приставы. Деньги при этом остаются на счете, но распоряжаться ими, как правило, нельзя, пока не устранена причина. Счет разблокируют, когда вы погасите долг, сдадите отчетность или предоставите запрошенные документы: налоговая обычно снимает решение за один рабочий день, банку по 115-ФЗ требуется до 10 рабочих дней, арест приставов действует до погашения задолженности. Первый шаг в любой ситуации один и тот же: выяснить, кто и за что заблокировал счет, а дальше действовать по понятному алгоритму, который разобран в этой статье.
Что такое блокировка счета и чем она отличается от ареста
При блокировке счета приостанавливаются расходные операции, и решение об этом выносит уполномоченный орган или сам банк. Формулировка звучит тревожно, но на практике все предсказуемо: деньги остаются вашими, поступления на счет продолжают приходить, а ограничение снимается после устранения причины.
Часто «блокировку» и «арест» используют как синонимы, но между ними есть разница, и для понимания ситуации она важна.
- Блокировка (приостановление операций): банк не исполняет ваши платежи и переводы, но зачисления работают. Так действует налоговая по статье 76 Налогового кодекса РФ и сам банк, когда срабатывает антиотмывочный контроль.
- Арест счета ограничивает само право распоряжаться деньгами, налагает его суд или судебный пристав в исполнительном производстве. Внешне это тоже запрет операций, но правовое основание другое: есть конкретное дело о взыскании долга.
- Полная и частичная блокировка: при полной замораживается весь счет, при частичной только сумма задолженности, и остальными средствами можно пользоваться свободно.
Заблокировать счет вправе три стороны: налоговая служба (ФНС), сам банк по антиотмывочному закону № 115-ФЗ и закону о национальной платежной системе № 161-ФЗ, а также судебные приставы из Федеральной службы судебных приставов (ФССП). Для человека это означает одно и то же неудобство, но порядок действий и сроки разблокировки зависят от того, кто именно наложил ограничение.
Кто и почему может заблокировать счет: три основных сценария
Счет может заблокировать налоговая (за долги и несданную отчетность), банк (по антиотмывочному и антифрод-контролю) или приставы (за долги по решению суда). Причина блокировки всегда документируется: решением налоговой, уведомлением банка или постановлением пристава. Это значит, что причину можно узнать точно, а не гадать, «что банк там себе подумал».
| Кто блокирует | За что | Как узнать причину | Сколько ждать разблокировки |
|---|---|---|---|
| ФНС | Неуплата налогов, просроченная декларация, нарушения документооборота | Сервис ФНС, личный кабинет налогоплательщика, код причины в решении | Обычно 1–3 рабочих дня после устранения причины |
| Банк | Подозрительные операции по 115-ФЗ, антифрод-защита по 161-ФЗ | Уведомление банка, письменный запрос, звонок для подтверждения операции | От 2 дней (антифрод) до 10 рабочих дней и дольше (115-ФЗ) |
| Приставы и суд | Долги по кредитам, займам, алиментам, ЖКХ, налогам после суда | Постановление пристава, сайт ФССП, номер исполнительного производства | До погашения долга или отмены исполнительного документа |
Дальше каждый сценарий разобран подробно: со сроками, суммами и типичными ловушками.
Блокировка счета налоговой: за неуплату налогов, отчетность и документооборот
Налоговая блокирует счет по статье 76 Налогового кодекса РФ за три группы нарушений: задолженность по налогам и взносам, несданную отчетность и нарушения правил электронного документооборота. Отдельно действует обеспечительная блокировка по итогам налоговой проверки. Порядок работы инспекции строго регламентирован, поэтому момент блокировки обычно можно предвидеть.
| Причина | Что делает налоговая | Через сколько блокирует счет |
|---|---|---|
| Неуплата налогов и взносов (долг по ЕНС — единому налоговому счету) | Направляет требование об уплате: на исполнение дается месяц | После истечения срока требования; решения о взыскании выносятся, если долг превышает 3 000 рублей |
| Несданная декларация или расчет: РСВ (расчет по страховым взносам), 6-НДФЛ (расчет сумм удержанного НДФЛ) и другие обязательные формы | Отсчитывает 20 рабочих дней с даты просрочки | Не ранее 21-го рабочего дня после дедлайна |
| Нарушения электронного документооборота (ЭДО) | Дает 10 дней на подключение к оператору ЭДО или устранение сбоя | После истечения этого срока |
| Итоги налоговой проверки (обеспечительная мера) | Блокирует счет на сумму потенциального штрафа, чтобы гарантировать его взыскание | После акта налоговой проверки или решения по ее итогам |
Несколько практических деталей, которые часто остаются за кадром, а в жизни решают многое:
- Блокировка бывает полной или частичной. При частичной замораживается только сумма долга, остальными деньгами можно пользоваться. При полной недоступны любые расходные операции, кроме обязательных платежей: налогов, зарплаты сотрудникам, алиментов.
- Ограничение распространяется на все счета. Блокировка счета ФНС действует во всех банках, где у вас есть счета, включая вклады. Открыть «резервный» счет, чтобы обойти ограничение, не получится: он блокируется тем же решением.
- Норма о квитанции уже не работает. Раньше счет блокировали за то, что налогоплательщик не подтвердил получение требования электронной квитанцией. Эту норму исключили из Налогового кодекса, и в актуальных правилах 2026 года блокировка счета за неуплату налогов и отчетность применяется только по основаниям из таблицы выше.
- С физлицом без статуса ИП отдельная история. Статья 76 напрямую адресована организациям и предпринимателям, поэтому счет обычного физлица налоговая блокирует редко; как правило, это случается, когда задолженность уже взыскивается и блокировка служит обеспечением. Налоговые долги физлиц взыскивают через суд, а вот долг предпринимателя налоговая вправе взыскать бесспорно, за счет денег на счете, и блокировка счета ИП в таком случае применяется как обеспечительная мера.
Причина блокировки кодируется в решении налоговой. Код 1: задолженность по налогам и взносам. Код 2: непредставление декларации в течение 20 рабочих дней после срока. Код 3: непредставление расчета 6-НДФЛ. Код 5: необеспечение приема документов в электронном виде. Код 6: непредставление расчета по страховым взносам. Этот код виден в сервисе ФНС, и он сразу подсказывает, что именно нужно исправить.
Блокировка счета банком: антиотмывочный контроль по 115-ФЗ
Банк блокирует счет по 115-ФЗ, когда операции клиента попадают под признаки отмывания доходов или финансирования противоправной деятельности. Федеральный закон № 115-ФЗ обязывает все банки следить за операциями клиентов и сообщать о подозрительных в Росфинмониторинг. Закон обязателен для всех кредитных организаций: банк, который «закрывает глаза», сам рискует лицензией, поэтому расслабиться на этот счет не получится ни у кого.
Типичные маркеры, на которые реагируют антиотмывочные системы:
- деньги поступают на счет и почти сразу уходят дальше или снимаются наличными (это называют транзитом);
- регулярное снятие наличных, заметно превышающее 30% поступлений;
- переводы физическим лицам без понятного назначения платежа;
- резкий рост оборотов по сравнению с обычной активностью;
- операции, не соответствующие виду деятельности (у ИП с кодами по ремонту одежды проходят платежи за строительные работы);
- вывод средств за рубеж в адрес непрозрачных получателей.
Банк России оценивает риск каждого клиента на платформе «Знай своего клиента» (ЗСК) и делит их на три группы: низкую, среднюю и высокую. Чем больше операций выглядят нетипично, тем выше группа и тем внимательнее банк. Последствия тоже нарастают ступенями: сначала приостанавливается конкретная операция, затем банк запрашивает документы, потом ограничивает дистанционное обслуживание, а в крайних случаях блокирует счет или расторгает договор банковского обслуживания.
Под блокировку расчетного счета банком попадают не только предприниматели. В зоне риска и самозанятые, и обычные люди: например, если на карту пришла крупная сумма от продажи имущества, а владелец сразу снял все наличными. Спорный момент, о котором стоит знать: банк не всегда сразу объясняет причину ограничений. Это неприятно, но требовать разъяснений вы можете и должны. Направьте письменный запрос, и банк будет обязан ответить на него письменно. При блокировке счета банком по 115-ФЗ причины ограничений должны быть сообщены по запросу клиента в течение 5 рабочих дней.
Блокировка счета при переводе денег: антифрод-паузы и лимиты
Блокировка счета при переводе денег чаще всего означает, что антифрод-система банка приостановила нехарактерную операцию; по закону № 161-ФЗ банк вправе сделать это на срок до двух рабочих дней. Это не наказание, а защита: системы настроены на перехват переводов, которые мошенники совершают от имени клиента. Обычные триггеры: новый получатель, непривычно крупная сумма, вход в приложение с нового устройства, серия переводов разным людям за короткое время.
Как это выглядит на практике. Человек переводит крупную сумму родственнику, которому раньше ничего не отправлял. Банк приостанавливает перевод на срок до двух рабочих дней и звонит или присылает уведомление: «Это вы?» Если владелец подтверждает операцию, деньги уходят. Если нет, блокировка счета за переводы снимается автоматически, а деньги остаются на счете. Главное: при такой блокировке деньги не исчезают, операция либо проходит после подтверждения, либо отменяется с возвратом средств.
Отдельная ситуация с базой дропперов Банка России. Дропперами называют людей, чьи карты и счета использовались для вывода денег жертв мошенников. Если получатель вашего перевода числится в этой базе, банк приостановит операцию на срок до двух рабочих дней и обязан объяснить причину. Человеку, который сам попал в базу, устанавливают лимит: не более 100 000 рублей в месяц на переводы и снятие наличных. Из базы можно выйти: для этого возвращают полученные деньги пострадавшим через свой банк и подают заявление через интернет-приемную Банка России, проверка занимает до 15 рабочих дней.
Распространенное заблуждение: «раз перевод заблокировали, меня подозревают в преступлении». Как правило, это автоматическая защита, которая срабатывает и на вполне безобидные переводы. Проверьте актуальные критерии своего банка и просто подтвердите операцию. В большинстве случаев этого достаточно.
Какие последствия влечет блокировка счета
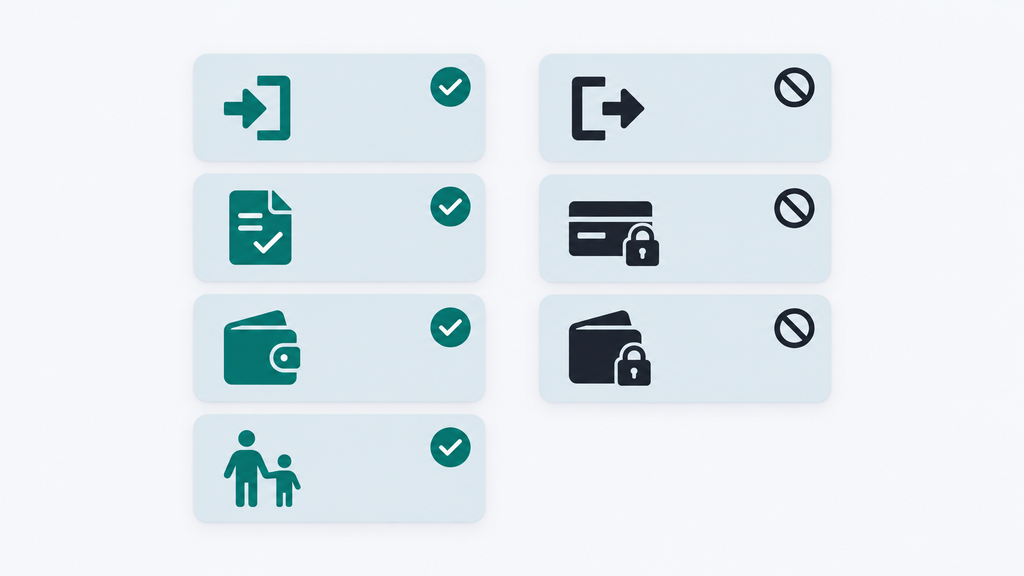
Заблокированным счетом нельзя распоряжаться, но деньги на нем остаются, а часть обязательных платежей проходит даже при полной блокировке. Это главный факт, который снимает половину паники: ограничение касается не собственности, а распоряжения ею, и у него всегда есть срок окончания.
Что именно становится недоступным при полной блокировке:
- платежи контрагентам и обычные покупки и переводы — для бизнеса это остановка расчетов с поставщиками;
- переводы на собственные счета и карты, включая личную карту ИП или руководителя;
- снятие наличных;
- переводы между собственными счетами компании.
Что остается доступным даже при полной блокировке:
- поступление денег от клиентов, работодателя, любых плательщиков;
- уплата текущих налогов и взносов;
- выплата зарплаты сотрудникам;
- платежи первой очереди: алименты, возмещение вреда жизни и здоровью, суммы по исполнительным листам.
Для человека последствия ощущаются так: зарплата приходит, но снять ее и оплатить аренду или продукты нельзя. Отсюда вторая волна проблем. Платеж по кредиту, который обычно списывается с этой карты, не проходит, и появляется просрочка. Для ИП и бизнеса последствия шире: останавливается эквайринг и прием оплаты, контрагенты, проверив счет через открытый сервис ФНС, могут задержать сотрудничество, банк отказывает в кредитах и депозитах, а спецсчет для госзакупок перестает работать.
Отдельная защита касается доходов: социальные выплаты и прожиточный минимум имеют при взысканиях особый статус, их нельзя забирать полностью даже по исполнительному производству. Подробнее об этом в разделе про арест счетов приставами.
Как узнать, что счет заблокирован, и выяснить причину
О блокировке счета можно узнать из уведомления банка или налоговой, из личного кабинета, а также проверить самостоятельно: для налоговых ограничений через сервис ФНС по ИНН и БИК банка, для арестов через банк или сайт ФССП. По закону налоговая обязана направить копию решения о блокировке не позднее следующего рабочего дня, но на практике уведомление доходит не всегда, и платеж может просто не пройти без видимых причин.
Порядок проверки, который экономит время:
- Посмотрите уведомления в приложении банка и статус операции: обычно рядом с отклоненным платежом есть пометка о приостановлении операций.
- Проверьте счет в сервисе ФНС «Система информирования банков» на сайте nalog.ru — нужен тип запроса «о действующих решениях о приостановлении», ИНН владельца счета и БИК банка. Ответ приходит сразу.
- Прочитайте код причины в результатах запроса — он укажет на конкретное основание: долг, отчетность или документооборот.
- Если счет арестовали приставы, найдите номер исполнительного производства: он есть в постановлении, которое направляет банк, или на сайте ФССП и в Госуслугах.
- Если причина остается неясной, направьте в банк письменный запрос с требованием разъяснить ограничение — такой документ понадобится и для дальнейших жалоб.
Типичная ситуация, с которой к нам обращаются: платеж не прошел, уведомлений нет, человек не понимает, куда смотреть. На практике чаще всего это либо налоговая блокировка, которую проверяют за пять минут в сервисе ФНС, либо антифрод-пауза, о которой банк сообщает звонком. Начните с сервиса налоговой, чтобы быстрее всего исключить или подтвердить самую частую причину.
Что делать при блокировке счета: пошаговый алгоритм
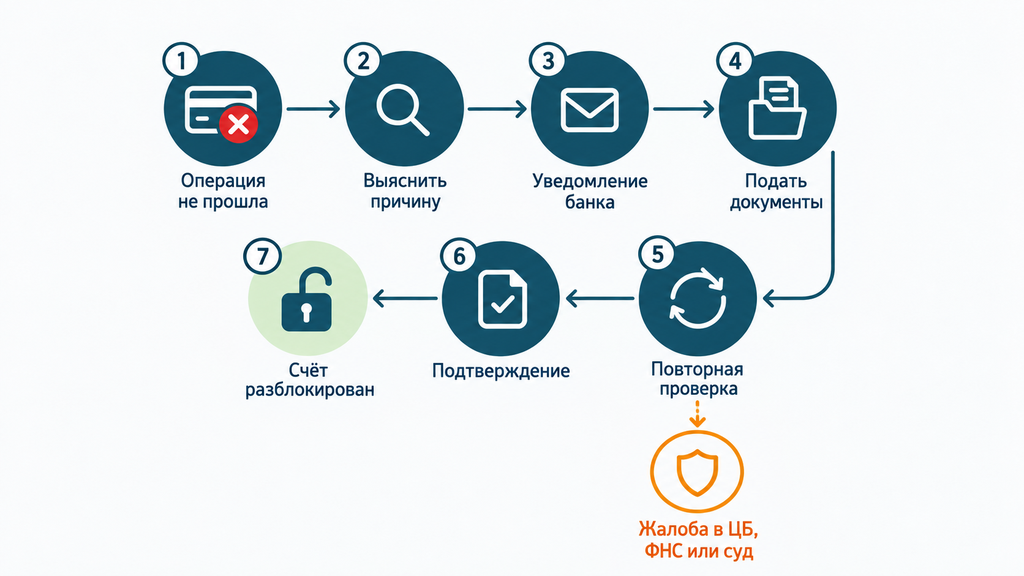
При блокировке счета нужно выяснить причину, устранить ее или предоставить документы, а не пытаться повторить операцию или открыть новый счет. Алгоритм один и тот же для любой причины: налоговая, банк или приставы отличаются только тем, кому направлять документы и сколько ждать.
- Остановитесь и не повторяйте отклоненную операцию. Повторный платеж усиливает подозрения антифрод-систем и может закончиться блокировкой карты целиком. Классическая ошибка: «продублировать, вдруг проскочит».
- Определите, кто заблокировал счет. Проверьте сначала сервис ФНС, затем приложение банка. Время критично: пока вы гадаете, растут пени по обязательствам, которые не удалось оплатить.
- Запросите причину письменно. В банке подавайте претензию или обращение, в налоговой перепроверьте решение и его код в сервисе. Письменный документ понадобится, если вопрос придется эскалировать.
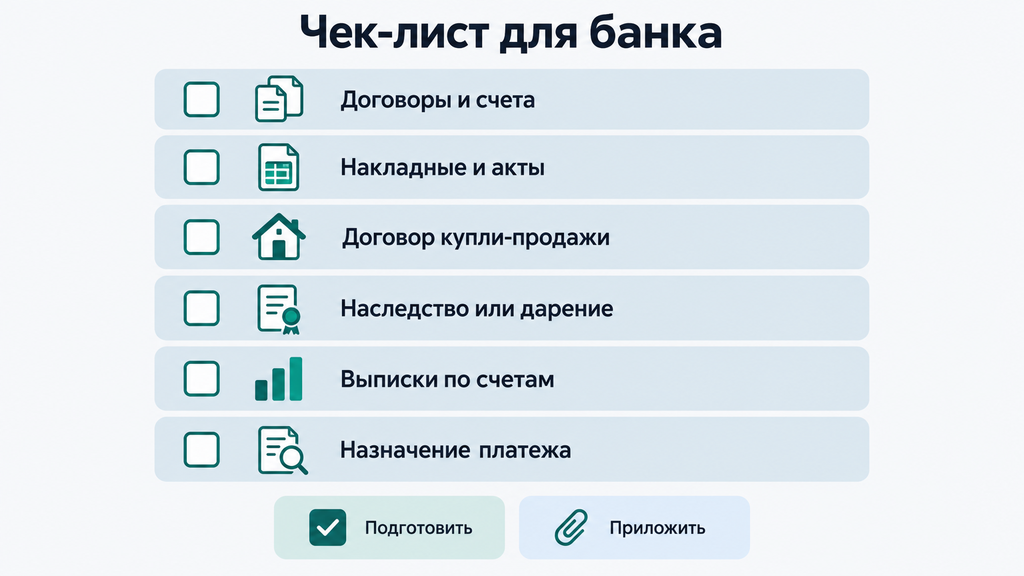
- Соберите документы. Подготовьте договоры и платежные документы по спорным операциям, выписки по счетам, документы о происхождении крупной суммы: договор купли-продажи, свидетельство о наследстве, расписку по займу.
- Устраните причину. Погасите долг, сдайте отчетность, подключите ЭДО, отправьте банку пояснения. Это единственный шаг, который реально снимает ограничение.
- Отслеживайте статус. Проверяйте счет в сервисе ФНС раз в день; если ограничение не снято после устранения причины, подайте заявление о разблокировке через личный кабинет налогоплательщика.
- Если не помогло, жалуйтесь. Спорную блокировку по 115-ФЗ рассматривает межведомственная комиссия при Банке России, налоговое решение обжалуется в вышестоящий орган ФНС, действия пристава оспариваются через его руководство или суд. За незаконную блокировку налоговой можно требовать компенсацию: за каждый день простоя начисляются проценты по ключевой ставке.
Чек-лист «что подготовить заранее», если счет уже заблокирован или вы хотите подстраховаться:
- реквизиты решения о блокировке: номер, дата, код причины;
- договоры, счета, накладные и переписка по операциям, которые вызвали вопросы;
- выписки по счетам за последние месяцы;
- документы о крупных поступлениях: продажа имущества, наследство, дарение, возврат займа;
- справки о доходах, если банк проверяет источник средств.
Как разблокировать счет: решение для каждой причины
Счет разблокируют после устранения причины, а срок зависит от того, кто наложил ограничение: налоговая обычно снимает решение за один рабочий день, банку по 115-ФЗ требуется до 10 рабочих дней и больше, арест приставов действует до погашения долга или отмены исполнительного документа. Сводная картина выглядит так.
| Причина | Что сделать | Срок разблокировки |
|---|---|---|
| Блокировка счета за неуплату налогов | Погасить долг по ЕНС с пенями | Решение отменяют за 1 рабочий день, банку нужно до 3 дней; при частичной блокировке ограничение снимается автоматически в течение 3 рабочих дней после оплаты |
| Просроченная отчетность | Сдать декларацию или расчет | На следующий рабочий день после сдачи |
| Нарушения ЭДО | Заключить договор с оператором, получить электронную подпись, уведомить инспекцию | Обычно на следующий рабочий день |
| Блокировка счета банком по 115-ФЗ | Предоставить документы и пояснения, при отказе — межведомственная комиссия ЦБ | Как правило, до 10 рабочих дней, в сложных случаях дольше |
| Антифрод-пауза по 161-ФЗ | Подтвердить операцию банку | До двух рабочих дней или сразу после подтверждения |
| Арест за долги | Погасить долг, договориться о рассрочке или отменить исполнительный документ | До 3 рабочих дней после погашения; при отмене приказа несколько дней |
Счет заблокировала налоговая: погасить долг или сдать отчетность
Налоговая снимает блокировку после того, как устранено основание: долг погашен, отчетность сдана или документооборот восстановлен. Заявление в большинстве случаев не требуется, так как инспекция видит оплату или поступление декларации автоматически. Но на практике мы советуем не ждать пассивно. Направьте через личный кабинет налогоплательщика обращение с приложением платежных документов или подтверждения сдачи отчетности: это сокращает срок и защищает от технических ошибок, когда долг оплачен, а решение все еще числится в реестре.
Несколько нюансов, которые важны в реальных делах:
- платеж по налогам проходит даже при полной блокировке, воспользуйтесь этим сразу;
- при частичной блокировке ограничение снимается автоматически в течение трех рабочих дней после оплаты долга;
- если счет заблокирован во всех банках, а суммы на одном не хватает, подайте заявление о частичном снятии блокировки с конкретных счетов и приложите выписки;
- при ошибочной блокировке (например, долг давно оплачен) подайте обращение через личный кабинет налогоплательщика: решение об отмене должны вынести не позднее следующего рабочего дня.
Частая ошибка, которую мы видим в консультациях: человек оплатил долг и ждет, что счет «сам разблокируется», не проверив статус. Иногда оплата уходит не туда (например, на старые реквизиты) или закрывает другой налог, и решение продолжает действовать, пока пени растут. Всегда завершайте цикл проверкой в сервисе ФНС.
Счет заблокировал банк по 115-ФЗ: документы и пояснения
Банк снимает ограничения по 115-ФЗ, когда клиент убедительно подтверждает экономический смысл операций: показывает, откуда деньги и за что они проходили. Порядок действий простой: свяжитесь с банком, запросите список требуемых документов, подготовьте пояснения и приложите подтверждения. Рассмотрение занимает, как правило, до 10 рабочих дней, в отдельных случаях дольше; о принятом решении банк должен уведомить письменно.
Чек-лист документов, которые обычно запрашивает банк:
- договоры с контрагентами и покупателями, счета, накладные, акты;
- документы о происхождении крупной суммы: договор купли-продажи недвижимости или автомобиля, свидетельство о наследстве, договор дарения;
- справки о доходах и выписки по счетам;
- расписка по займу, если деньги вернули вам должники;
- корректное назначение платежа по спорным операциям.
Если банк отказал или не отвечает, обращайтесь в межведомственную комиссию при Банке России через интернет-приемную регулятора: она разбирает спорные случаи блокировок по 115-ФЗ. Параллельно можно отправить претензию в сам банк с требованием разъяснить причины: письменный ответ банк обязан дать и на такую претензию.
Открыть новый счет в другом банке, пока действует блокировка, как правило, не получится: банки проверяют клиента через систему «Знай своего клиента», и повышенная группа риска переходит вместе с вами. Ограничения снимаются только устранением причин. И принципиально важное: законных «обходных» схем не существует, а предложения сомнительных «сервисов разблокировки» обернутся потерей денег и куда более серьезными проблемами, чем исходная блокировка расчетного счета банком. Если банк выдвигает требования, которые кажутся вам необоснованными, решайте вопрос через комиссию и суд, а не через серые схемы.
Счет арестован за долги: приставы, судебные приказы и защита дохода
Арест счетов за долги означает, что по вашему обязательству есть исполнительный документ и взыскание идет по закону: напрямую через банк или через судебных приставов, которые вправе удерживать до 50% зарплаты или другого периодического дохода. Механика обычно такая: кредитор получает судебный приказ (упрощенное судебное решение, которое выносится без вызова сторон) и относит его в банк, где у должника открыт счет. Человек часто узнает об этом постфактум, когда карта уже заблокирована.
Что реально работает в такой ситуации:
- Отмена судебного приказа. В течение 10 дней с момента получения приказа подайте мировому судье возражения: приказ отменят, а взыскателю придется идти в полноценный исковой процесс. Это выигрывает время и дает шанс оспорить сумму.
- Сохранение прожиточного минимума. Подайте приставу или через Госуслуги заявление о сохранении суммы прожиточного минимума при каждом удержании, и оставшиеся деньги останутся на жизнь вам и семье.
- Защита социальных доходов. Детские пособия, алименты и ряд других выплат по закону не подлежат взысканию. Если их списали, приложите документы о назначении выплат и требуйте возврата.
- Оспаривание ошибочного ареста. Случается, что арестован счет полного тезки или долг уже погашен. Запросите копию постановления, проверьте номер исполнительного производства и подайте заявление об отмене ареста или возврате списанного.
Честная граница: если долг реальный и исполнительное производство законно, арест не снимется, пока задолженность не погашена или не урегулирована. Совет «перевести зарплату в другой банк» решает проблему лишь на короткий срок: приставы находят счета через запросы в банки, а сокрытие доходов только ухудшает позицию должника. Рабочие пути: рассрочка исполнения через пристава, соглашение с кредитором, реструктуризация или кредитные каникулы у банка, а при большой сумме долга банкротство. С момента введения процедуры исполнительные производства по долгам приостанавливаются, списания со счетов прекращаются, и появляется возможность разобраться с обязательствами целиком, а не по одному.
Типичные ошибки при блокировке счета
Чаще всего ситуацию при блокировке счета ухудшают не действия банка или налоговой, а ошибки самого владельца счета. Практика консультаций показывает один и тот же набор сценариев, поэтому имеет смысл пройтись по ним заранее.
- Игнорировать запросы банка и налоговой. Пропущенный срок по требованию ФНС оборачивается блокировкой, молчание в ответ на запрос банка заканчивается расторжением договора. Отвечайте в срок, даже если пока нет всех документов: попросите отсрочку и зафиксируйте ее письменно.
- Повторять отклоненную операцию. Самая частая ошибка в антифрод-блокировках: «вдруг проскочит». Повторы повышают уровень риска, и вместо паузы на два рабочих дня можно получить блокировку карты и ограничение дистанционного обслуживания.
- Открывать новый счет «в обход». При налоговой блокировке новый счет блокируется тем же решением, а при проверках по 115-ФЗ переезд в другой банк не решает проблему и часто воспринимается как уход от контроля.
- Выводить деньги наличными или через третьих лиц. Такие действия усиливают подозрения: банк видит классическую схему транзита, и разблокировка затягивается или не происходит вовсе.
- Скрывать источник крупного поступления. Банк все равно запросит документы, но позже и в менее удобный момент. Договор продажи, справка о наследстве, расписка по займу, подготовленные заранее, экономят недели.
- Передавать карту и доступы другим людям. Операции «за знакомого» ведут короткой дорогой и в блокировку, и в базу дропперов, даже если вы не знали о происхождении денег.
- Пользоваться «сервисами разблокировки». Любое предложение «разморозить счет за процент» означает либо мошенничество, либо противозаконную схему. Потеря денег здесь почти гарантирована, а правовые риски добавляются к исходной проблеме.
- Ждать, что все решится само. Пока счет заблокирован, растут пени по кредитам и налогам, срываются платежи по аренде и коммуналке. Каждый день бездействия удорожает итоговое решение.
Мини-чек-лист самопроверки: причина выяснена и документально подтверждена? Запросы получены и на них отвечено в срок? Документы собраны? Статус разблокировки проверяется регулярно? Если хотя бы один пункт вызывает сомнение, начните с него.
Как снизить риск блокировки счета
Риск блокировки счета снижает прозрачность: понятное назначение платежей, документы о происхождении средств и аккуратность с налогами и отчетностью. Полностью исключить риск нельзя; автоматические системы иногда ошибаются и на безупречных клиентах, но заметно уменьшить количество вопросов со стороны банка и налоговой вполне реально.
- Указывайте конкретное назначение перевода: «возврат долга по расписке от 12.03», «оплата за ремонт по договору № 14», а не просто «перевод» или, тем более, шуточные формулировки, на которые антифрод реагирует особенно строго.
- Храните документы о крупных поступлениях: договор купли-продажи, свидетельство о наследстве, расписку по займу. Когда банк запросит пояснения, вы ответите за один день, а не за месяц.
- Предупреждайте банк о крупной нетипичной операции — продаже квартиры, крупном переводе новому получателю. Многие банки принимают такое уведомление прямо в приложении.
- Не проводите операции за третьих лиц и не давайте никому карту и доступы — это главный путь в базу дропперов.
- Не принимайте систематическую выручку на личный счет: блокировка счета физического лица за «подозрительную предпринимательскую активность» — частый сценарий, который легко предотвратить расчетным счетом.
- Платите налоги вовремя и следите за сальдо ЕНС в личном кабинете — долг проще закрыть до требования, чем после блокировки.
Для ИП добавим отдельные правила: поддерживайте понятную налоговую нагрузку относительно оборотов, не дробите бизнес на несколько фирм и ИП, не проводите транзитные операции и оформляйте снятие наличных документально. Эти маркеры первыми стоят в списке внимания и банков, и налоговой, поэтому «чистая» операционная деятельность снимает большую часть вопросов заранее. Частый вопрос: какие переводы банк не блокирует вообще. Гарантированного списка нет, но переводы с понятным назначением, знакомым получателям и в пределах вашей обычной активности проходят, как правило, без пауз.
Когда блокировка счета — часть более крупной долговой проблемы
Если счет блокируют за долги, а кредитов и просрочек несколько, разумно смотреть не на отдельную блокировку, а на всю долговую ситуацию целиком. Типичная картина из практики: у человека два-три кредита и пара займов, доход снизился, платежи занимают больше половины бюджета. Сначала приходят звонки взыскателей, затем мировой судья выносит судебные приказы, затем арестовываются счета, и каждая новая блокировка ускоряет просрочки по остальным обязательствам. Получается замкнутый круг: разблокировать счет можно, только закрыв долг, а закрыть долг без доступа к деньгам сложно.
Варианты выхода из такого круга различаются по цене, срокам и последствиям:
- Переговоры с кредитором, мировое соглашение. Подходит, когда просрочка свежая и есть возможность платить по согласованному графику. Плюс в сохранении кредитной истории; ограничение в том, что кредитор не обязан соглашаться.
- Реструктуризация или кредитные каникулы. Рабочий вариант при временном падении дохода: банк может изменить график или дать отсрочку. Нужны документы, подтверждающие ухудшение ситуации.
- Рассрочка исполнения через пристава. Позволяет платить долг частями и снять часть давления, но не уменьшает сам долг, и проценты по кредитам продолжают начисляться.
- Банкротство — внесудебное через МФЦ или судебное. Применяется, когда долгов объективно больше, чем возможностей платить. Судебная процедура подходит при долгах с имуществом и спорами, внесудебная при жестких ограничениях по сумме и имущественному положению. С введением процедуры исполнительные производства приостанавливаются, списания прекращаются, а по завершении большинство долгов, которые можно списать, списываются. Но есть и ограничения: процедура занимает время, требует соблюдения условий, и подходит она не в каждой ситуации.
Критерии выбора простые: посчитайте сумму всех долгов, долю платежей в доходе и регулярность этого дохода. Если платежи превышают половину бюджета, а просрочки множатся, переговоры по одному кредиту уже не меняют картину, нужен разбор всей ситуации.
Если вы не знаете, что делать с долгами, заблокированными счетами или любой другой юридической ситуацией, можно обратиться к нам за бесплатной консультацией. Достаточно оставить заявку и кратко описать ситуацию: специалист проведет первичный разбор, покажет, какие варианты подходят именно вам и что потребуется для каждого из них. Принимать решение об оплате услуг или начале процедуры сразу не нужно. Сначала вы просто увидите карту вариантов и сможете спокойно выбрать.
Часто задаваемые вопросы
Может ли налоговая заблокировать счет физического лица, а не только ИП?
Да, может. Если у человека есть статус ИП, счет блокируется по тем же основаниям статьи 76 Налогового кодекса, что и у организации. Обычный текущий счет физлица налоговая блокирует реже, в основном когда есть долг, который уже взыскивается через суд. Проверить наличие задолженности и решения о блокировке можно в личном кабинете налогоплательщика и в сервисе ФНС на сайте nalog.ru.
Сколько времени занимает разблокировка счета?
При налоговой блокировке решение об отмене выносится не позднее следующего рабочего дня после устранения причины, банку нужно до трех рабочих дней, чтобы исполнить его. По 115-ФЗ банк рассматривает документы обычно до 10 рабочих дней, в сложных случаях дольше. Арест приставов снимается в течение примерно трех рабочих дней после погашения долга или отмены исполнительного документа; точные сроки лучше проверить по актуальной редакции норм.
Можно ли получать зарплату и другие деньги на заблокированный счет?
Да, поступления не ограничиваются: зарплата, переводы и платежи от клиентов приходят на счет в обычном порядке. Ограничено только распоряжение — снять и перевести деньги нельзя до снятия блокировки. При частичной блокировке доступен свободный остаток сверх заблокированной суммы долга, а обязательные платежи вроде алиментов проводятся даже при полной.
Можно ли открыть новый счет, пока старый заблокирован?
Как правило, нельзя. Налоговая блокировка распространяется на все счета, включая новые и вклады, а банки перед открытием счета проверяют клиента и видят действующие ограничения. Попытка «пересидеть» блокировку в другом банке проблему не решает и при проверках по 115-ФЗ часто воспринимается как уход от контроля, что ухудшает позицию клиента.
Что делать, если банк не объясняет причину блокировки?
Направьте письменное обращение с требованием разъяснить причины ограничения — на сайте банка, через приложение или заказным письмом. Банк обязан ответить на него письменно; при блокировке по 115-ФЗ причина ограничений должна быть сообщена по запросу клиента в течение 5 рабочих дней. Если ответа нет или он формальный, обращайтесь в интернет-приемную Банка России, а по 115-ФЗ — в межведомственную комиссию.
Приставы арестовали зарплатную карту: можно ли защитить часть дохода?
Да. Подайте заявление о сохранении прожиточного минимума при удержаниях — через пристава или Госуслуги, и эта сумма будет оставаться вам на жизнь. Детские пособия, алименты и ряд других социальных выплат взысканию не подлежат: при их списании требуйте возврата с документами о назначении выплат. Также можно запросить у пристава рассрочку исполнения, а если основанием был судебный приказ — отменить его в течение 10 дней с момента получения.
Законно ли, что банк блокирует перевод родственнику?
Да, это законно. По антифрод-правилам банк вправе приостановить нехарактерную операцию на срок до двух рабочих дней и запросить подтверждение — это защита от мошенничества, а не обвинение владельца счета. После подтверждения перевод проходит в обычном порядке. Если операцию отклонили повторно, позвоните в банк или обратитесь в отделение: скорее всего, потребуется просто объяснить назначение перевода.