Арест пенсии и заработной платы: как сохранить прожиточный минимум при взыскании
Приставы вправе арестовать счёт и удерживать часть пенсии или зарплаты: как правило, до 50% каждого ежемесячного поступления, по алиментам и возмещению вреда до 70%. По заявлению должника пристав или банк обязаны сохранить прожиточный минимум, то есть сумму, которая остаётся на жизнь. Защита не включается автоматически: проверьте исполнительное производство, подайте заявление на один счёт и проследите, чтобы списания не выходили за законные пределы.
Могут ли арестовать пенсию и зарплату: как это работает
Да, пенсию и заработную плату приставы вправе арестовать и удерживать из них часть долга: закон № 229-ФЗ «Об исполнительном производстве» относит их к доходам, на которые можно обратить взыскание. Полного иммунитета у пенсии по старости, инвалидности и выслуге лет нет: с неё списывают деньги в пределах установленных лимитов. Механика одинакова и для пенсионера, и для работающего человека. Арест накладывается не на саму карту, а на счёт, поэтому карта и перестаёт работать «как раньше», хотя зачисления продолжают приходить.
Запросы вроде «аресты в пенсионном фонде России» относятся к этой же теме. Раньше исполнительные документы по пенсиям направлялись в Пенсионный фонд России, а с 2023 года его функции переданы Социальному фонду России (СФР): именно СФР теперь может удерживать часть пенсии по постановлению пристава или исполнительному документу взыскателя. Похожим образом устроено взыскание из зарплаты: документы уходят либо в банк, где открыт счёт, либо по месту работы.
Чем арест отличается от взыскания
Эти термины часто путают, а разница между ними определяет, что именно происходит с вашими деньгами.
- Арест ограничивает распоряжение деньгами на счёте: поступления продолжают зачисляться, но тратить и переводить средства в пределах арестованной суммы нельзя. Иногда арест служит обеспечительной мерой и действует до решения суда по существу.
- Взыскание уже означает принудительное списание: деньги изымаются со счёта и направляются приставу или взыскателю в счёт долга.
На практике обе меры идут вместе: сначала счёт находят и арестовывают, затем с каждого зачисления удерживают часть суммы. Отсюда простая мысль: арест не значит, что счёт «закрыт навсегда». Порядок удержаний можно изменить, а сам арест снимается после погашения долга, отмены судебного акта или банкротства.
Как приставы находят счета и запускают удержания
Удержания не начинаются внезапно: за ними стоит цепочка действий, и на каждом шаге у должника есть свои возможности.
- Кредитор (банк, МФО, управляющая компания) обращается в суд или за судебным приказом. Судебный приказ, упрощённое решение, которое суд выносит без заседания, можно отменить в течение 10 дней с момента получения.
- Исполнительный документ поступает в Федеральную службу судебных приставов (ФССП), возбуждается исполнительное производство.
- Пристав даёт срок на добровольное погашение, обычно 5 дней с момента, когда должник получил постановление.
- Если долг не погашен, пристав направляет электронные запросы в ФНС и СФР, получает сведения о счетах и доходах и рассылает постановления об аресте в банки, а если потребуется, работодателю или в СФР.
«Спрятать» счёт в небольшом банке или перевести зарплату на новую карту не получится: банки отчитываются об открытых счетах перед налоговой службой, и эти сведения попадают к приставу по электронным запросам. На практике человек часто узнаёт об аресте не из письма, а из уведомления о списании: почтовое извещение идёт долго. Первый шаг в любом случае одинаковый. Проверьте себя в банке данных исполнительных производств на сайте ФССП и в разделе «Судебная задолженность» на Госуслугах: там видны номер производства, сумма и контакты отдела.
И отдельно о мошенниках: звонки «из службы безопасности банка» с сообщением, что карту арестовал Центральный банк, это всегда обман. ЦБ счета граждан не блокирует; реальные ограничения проверяются только через ФССП, Госуслуги и ваш банк.
Сколько могут удерживать с пенсии и зарплаты в 2026 году
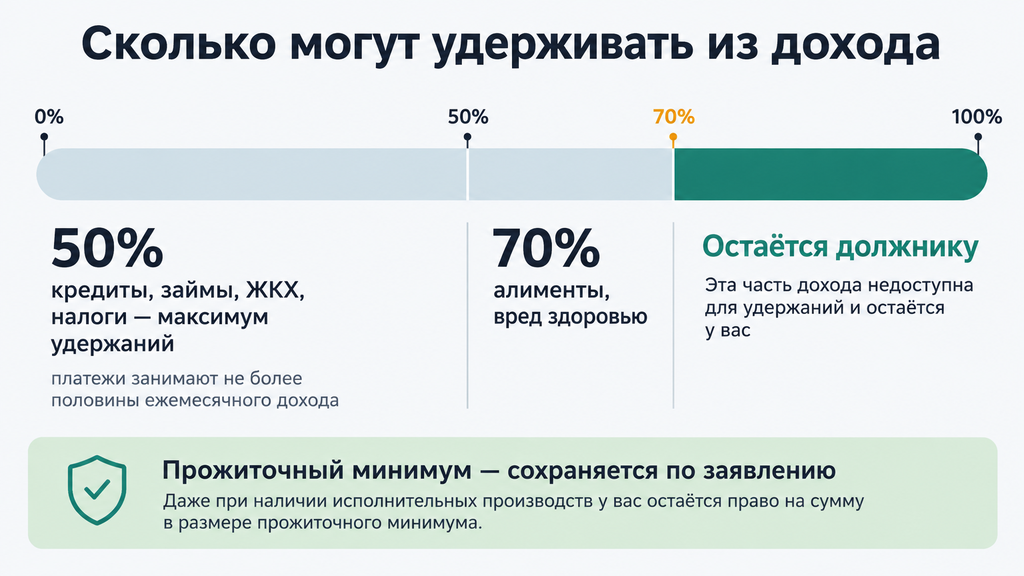
По общему правилу с пенсии и зарплаты могут удерживать не более 50% каждого ежемесячного поступления, а по алиментам, возмещению вреда здоровью, потере кормильца и ущербу от преступления предел выше: до 70% (ст. 99 закона № 229-ФЗ). Лимит распределён между всеми взыскателями: если у человека три долга, половина дохода делится между ними в порядке очередности.
| Вид долга | Максимальное удержание из периодического дохода |
|---|---|
| Кредиты, займы, микрозаймы, долги по ЖКХ, налоги, штрафы | до 50% |
| Алименты на детей, возмещение вреда здоровью, выплаты по потере кормильца, ущерб от преступления | до 70% |
Есть несколько практических нюансов, о которых редко пишут прямо.
- Лимит действует на каждое очередное поступление. Неизрасходованный остаток к следующему зачислению переходит в категорию «прочие средства» и может быть списан полностью в пределах долга. Поэтому оставшуюся после удержания сумму разумно снимать или тратить до конца месяца.
- Если вы получаете аванс и зарплату, 50% считается в пределах месячного дохода, а не с каждой выплаты по отдельности.
- У работающего пенсионера удержания возможны и с пенсии, и с зарплаты: закон не делает различий между этими доходами.
- После 5 дней на добровольное погашение добавляется исполнительский сбор: 7% от суммы долга, но не менее 1 000 ₽ для граждан. Это отдельный платёж, и он увеличивает общую задолженность.
Какие доходы защищены от списания полностью
Полностью защищены от списания пенсия по потере кормильца, детские пособия, алименты, компенсации на лекарства и проезд, единовременная материальная помощь и выплаты по уходу за нетрудоспособными; их перечень закрыт в ст. 101 закона № 229-ФЗ. С этих поступлений долг не удерживают ни при каких обстоятельствах, а если списание всё же произошло, деньги возвращают по заявлению.
Со страховой пенсией по старости и по инвалидности ситуация другая: такие выплаты под действие ст. 101 не подпадают, и удержания из них законны, но только в пределах лимитов и с учётом прожиточного минимума. С июня 2024 года от взыскания дополнительно защищены социальная пенсия по инвалидности и социальная доплата до прожиточного минимума; нормы периодически уточняются, поэтому конкретный вид выплаты стоит проверить в актуальной редакции закона.
Защита работает через коды вида дохода: работодатель, СФР или орган соцзащиты указывает их в платёжном документе с 2020 года. Упрощённо система выглядит так:
- код «1» ставится на зарплату, премии и отпускные: удержания разрешены в пределах лимита;
- коды «2» и «4» закреплены за защищёнными выплатами: детские пособия, алименты, компенсации, списывать нельзя;
- коды «3» и «5» обозначают выплаты с ограниченным иммунитетом: списывать можно только по узкому кругу долгов.
Типичная проблема на практике: если плательщик не проставил код или ошибся в нём, банк видит просто «поступление денег» и списывает их по общим правилам. Виноват в такой ситуации не банк: он исполняет постановление по тем данным, которые видит. Поэтому разумно заранее направить приставу заявление с описанием всех поступлений на счёт и приложить справки: о пенсии из СФР, о пособиях, о зарплатном счёте. А если защищённую выплату всё же списали, действуйте быстро. Пока деньги не ушли с депозитного счёта ФССП взыскателю, вернуть их проще всего.
Прожиточный минимум при взыскании: как работает защита дохода
Прожиточный минимум при взыскании сохраняется по заявлению должника: пристав или банк обязаны оставлять на счёте сумму не ниже прожиточного минимума, федерального или регионального, смотря какой из них выше. Правило действует с февраля 2022 года, порядок расчёта удержаний утверждён приказом Минюста России № 243. Размер минимума ежегодно пересматривается, поэтому перед подачей заявления проверьте актуальное значение для вашего региона и социальной группы: для пенсионеров и детей действуют отдельные показатели.
Как это устроено на практике:
- защита включается только заявлением: ни пристав, ни банк не обязаны делать это сами;
- льгота действует на одном счёте, реквизиты которого указываются в заявлении; по остальным счетам удержания идут по общим правилам;
- если открыто несколько исполнительных производств, заявление подаётся по каждому из них;
- сохраняется минимум из последнего периодического поступления: если защищённую сумму не потратить, остаток спишут при следующем зачислении;
- в заявлении не нужно перечислять доходы: банк проверит коды платежей по мере их поступления.
Кому сохраняют прожиточный минимум, а кому нет
Исключения важны не меньше самого правила. Прожиточный минимум не сохраняется по долгам на алименты, возмещение вреда здоровью, выплаты по потере кормильца и ущерб от преступления: по этим категориям удержания могут достигать 70% без неснижаемого остатка. Во всех остальных случаях отказать в заявлении при соблюдении условий не вправе.
Есть и возможность защитить больше минимума: если на иждивении дети или нетрудоспособные родственники, через суд можно сохранить сумму с учётом прожиточного минимума на каждого иждивенца. Суд оценит семейное и имущественное положение и определит конкретную защищённую сумму, после чего судебный акт передаётся приставу или в банк.
Честное ограничение: защита касается периодических доходов, то есть пенсии, зарплаты, пособий. Разовые поступления, например деньги от продажи имущества, списываются по общим правилам в пределах долга. И ещё одна практическая деталь: пристав рассматривает ходатайство в течение 10 рабочих дней; если ответа нет или пришёл отказ без объяснения мотивов, решение можно обжаловать.
Пример расчёта: сколько останется после удержания
Логику проще всего увидеть в цифрах. Для примера примем прожиточный минимум 15 000 ₽, а вы подставьте актуальное значение для своего региона.
| Ситуация | Без заявления о минимуме | С заявлением о минимуме |
|---|---|---|
| Пенсия 20 000 ₽, минимум 15 000 ₽ | удержание до 10 000 ₽, остаётся 10 000 ₽ | удержание не более 5 000 ₽, остаётся 15 000 ₽ |
| Пенсия 14 000 ₽, минимум 15 000 ₽ | удержание до 7 000 ₽, остаётся 7 000 ₽ | удержаний нет, доход ниже минимума |
Формула простая: максимальное удержание = доход − прожиточный минимум (но не больше лимита 50% или 70%). Если доход ниже минимума, периодическое поступление вообще не должно уменьшаться. Для человека с иждивенцем расчёт расширяется: из дохода вычитается свой минимум и минимум на ребёнка, и только разница может уйти в счёт долга, но такую сумму чаще всего определяет суд по заявлению должника.
Как сохранить прожиточный минимум в Сбербанке и другом банке
Сохранение прожиточного минимума в Сбербанке устроено так же, как в любом другом банке, и доступно двумя способами: подать заявление судебному приставу, который ведёт производство, или обратиться напрямую в банк, если взыскатель предъявил исполнительный документ прямо в банк. Выбор канала зависит от того, кто инициировал списания; на практике надёжнее всего продублировать заявление: и приставу, и в банк.
- Проверьте исполнительные производства в банке данных ФССП и на Госуслугах: узнайте номер дела, сумму и основание удержаний.
- Выберите один счёт, на котором будет сохраняться минимум. Логичнее указывать счёт, куда приходит пенсия или зарплата.
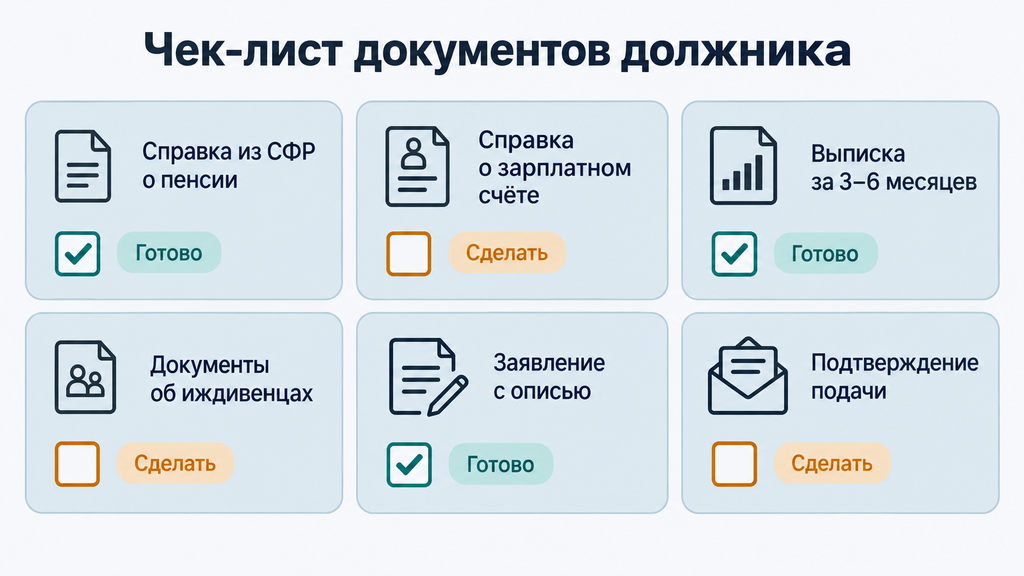
- Подготовьте документы: паспортные данные, справку о доходах (о пенсии из СФР или о зарплатном счёте от работодателя).
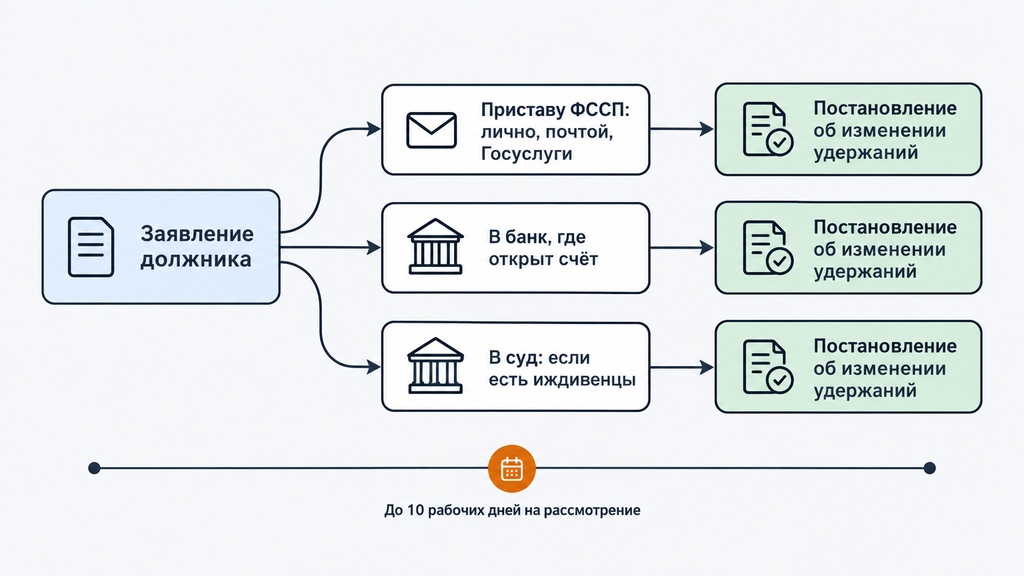
- Подайте заявление: приставу лично на приёме, почтой с описью вложения или через Госуслуги; в банк через отделение или сервисы банка (у Сбербанка порядок подачи описан на официальном сайте в разделе о взысканиях, актуальный путь уточните в поддержке: интерфейсы периодически меняются).
- Через 10 рабочих дней проверьте результат: если порядок удержаний не изменился, напомните о себе или готовьте жалобу.
В заявлении указываются фамилия, имя, отчество, паспортные данные, адрес регистрации, телефон для связи, реквизиты одного выбранного счёта, дата и подпись. Ничего лишнего перечислять не нужно: суммы и виды доходов банк определит по кодам платежей.
Типичные ошибки, из-за которых защита не срабатывает: указали счёт, на который доходы не поступают; не приложили справку о характере дохода; подали заявление только в банк, тогда как списания идут по постановлению пристава; ждали, что минимум сохранят автоматически. Каждую из этих ситуаций легко избежать, пройдя по шагам выше.
Арест счёта и выплата заработной платы: что важно знать работнику
Если счёт арестован, зарплата продолжает приходить: сочетание «арест счёта» и «выплата заработной платы» на практике означает, что банк удержит часть каждого зачисления по постановлению пристава, а остаток останется в вашем распоряжении. Порядок и сроки выплаты зарплаты при этом не меняются: работодатель начисляет её как обычно, указывая в платёжном документе код вида дохода.
Сценариев два, и разница между ними существенная:
- Постановление пристава уходит в банк. Банк удерживает до 50% с каждого зачисления и направляет деньги на депозит ФССП. Работодатель может даже не знать о вашем производстве.
- Исполнительный документ направляют работодателю. Удержание делает бухгалтерия до выдачи денег: на карту или в кассу придёт только сумма за минусом удержания. Получение зарплаты наличными через кассу удержаний не отменяет: работодатель обязан исполнять постановление при любой форме выплаты.
Частые практические вопросы, которые здесь возникают. «Приходят ли деньги на арестованный счёт?» Да, приходят: арест ограничивает расходные операции, но не зачисления. «Можно ли перевести зарплату на новую карту в другом банке?» Это лишь временная пауза: сведения о новом счёте появятся у пристава, и удержания возобновятся, а намеренный вывод дохода из-под взыскания уже нарушает закон. «Что будет с авансом?» Лимит считается от общей суммы за месяц, поэтому аванс и основная часть не могут быть удержаны по 50% каждая.
Отдельная ситуация: задержка зарплаты из-за ареста счёта самой организации. Обязанность платить работникам при этом сохраняется: банк списывает поступающие деньги в порядке очередности, где текущая зарплата имеет приоритет перед большинством платежей, а долги по зарплате и подавно. Если выплаты задерживаются, работник вправе жаловаться в трудовую инспекцию и прокуратуру, а при систематических задержках обращаться за судебным приказом о взыскании задолженности. Разбираться с личными долгами и с долгами работодателя приходится параллельно, но инструменты для этого разные.
Как снять арест с пенсии: пошаговый алгоритм
Снять арест с пенсии полностью можно после погашения долга, отмены судебного акта или банкротства; до этого задача в том, чтобы сделать удержания законными и сохранить прожиточный минимум. Если говорить прямо: долг существует и взыскание законно, значит «убрать арест» усилием воли не получится. Зато вполне реально прекратить списания сверх лимитов и вернуть ошибочно удержанное.
- Найдите производство и основание. Откройте банк данных исполнительных производств на сайте ФССП, сверьте сумму и взыскателя. Если долг уже погашен или исполнительный документ отменён, это основание для прекращения списаний.
- Подтвердите статус счёта. Возьмите в СФР справку о том, что на счёт поступает пенсия, с реквизитами счёта. Справка нужна для заявлений и приставу, и в банк.
- Подайте заявления приставу. Одно заявление о сохранении прожиточного минимума на выбранном счёте, второе (если списывали всю сумму) об установлении законного размера удержаний и возврате излишне списанного. Ходатайства рассматриваются в течение 10 рабочих дней.
- Проверьте, не списали ли защищённые выплаты. Если вместе с пенсией на счёт приходят пособия, доплаты или компенсации по ст. 101, требуйте их возврата отдельным заявлением со ссылкой на норму.
- При бездействии жалуйтесь. Сначала старшему судебному приставу отдела, затем в прокуратуру или суд. По банку, который нарушает порядок, жалоба подаётся и в Центральный банк.
Практический нюанс, который часто меняет ситуацию целиком: судебный приказ можно отменить в течение 10 дней с момента получения. Отмена не уничтожает долг, но прекращает текущее взыскание: взыскателю придётся начинать исковое производство, а у вас появится время разобраться с бюджетом. Пропущенный срок при уважительных причинах восстанавливается.
Наблюдение из практики: скорость решения зависит от полноты пакета документов. Заявление со справкой СФР, выпиской по счёту и описью вложений приставы и банки рассматривают заметно охотнее, чем устные обращения и письма без подтверждений.
Снятие ареста с зарплатной карты: порядок действий
Снятие ареста с зарплатной карты чаще всего идёт одним из трёх путей: полное погашение долга; отмена судебного акта или обжалование постановления пристава; банкротство. Выбор зависит от размера долга, его спорности и общей долговой нагрузки.
| Путь | Когда подходит | Что учесть |
|---|---|---|
| Полное погашение долга | Долг посильный, есть возможность закрыть его разом | Платить нужно с учётом исполнительского сбора 7%; арест снимается после поступления денег на депозит ФССП |
| Отмена судебного приказа или обжалование постановления | Долг спорный, приказ получен недавно, есть нарушения в действиях пристава | Приказ отменяется в течение 10 дней с получения; взыскание по приказу прекращается, но сам долг не исчезает |
| Банкротство | Несколько производств, долг не уменьшается, дохода не хватает | С введением процедуры аресты снимаются; после завершения большинство долгов списывается, кроме алиментов и возмещения вреда |
После погашения долга порядок такой:
- Сохраните чек или платёжное поручение об оплате.
- Передайте подтверждение приставу: лично, через Госуслуги или почтой.
- Дождитесь постановления о снятии ареста и окончании производства.
- Ускорьте процесс: отнесите постановление в банк лично, банк исполняет его в течение рабочего дня. Ожидание, пока ФССП и банк обменяются документами сами, может затянуться на недели.
Ошибки, которые здесь допускают чаще всего: звонить в банк с просьбой «разблокировать карту» без постановления пристава (банк не вправе снять арест по обращению клиента); считать оплату финальной точкой, не проверив окончание производства; забывать про исполнительский сбор, из-за которого производство остаётся открытым даже после оплаты основного долга.
Типичные ошибки должников при аресте пенсии и зарплаты
Самая частая и самая дорогая ошибка: ждать, что защита прожиточного минимума включится сама. Без заявления должника пристав и банк продолжают удержания по общим правилам, и деньги уходят сверх необходимого месяцами. Остальные ошибки держатся на той же модели бездействия или поспешности.
- Игнорировать уведомления и пропускать сроки. Судебный приказ отменяется в течение 10 дней с получения; пропущенный срок превращается в добровольный отказ от паузы в взыскании. Проверяйте почту и Госуслуги регулярно.
- Не подавать заявление о минимуме. Право есть, и пользоваться им стоит с первого дня производства, а не после нескольких списаний.
- Указать в заявлении не тот счёт. Льгота действует на одном счёте; если пенсия приходит в один банк, а зарплата в другой, выбирайте счёт с основным доходом.
- Оставлять остаток на карте. Неизрасходованные деньги после удержания спишут при следующем зачислении, распоряжайтесь ими до конца месяца.
- Пытаться «спрятать» доход. Новая карта или карта родственника дают лишь короткую паузу, а намеренный обход удержаний может обернуться новыми проблемами, вплоть до ответственности за неисполнение требований пристава.
- Не сохранять подтверждения. Выписки, копии заявлений, описи вложений, отметки о приёме: всё это доказательная база для возврата денег и жалоб.
- Верить обещаниям «убрать арест за деньги». Посредники, гарантирующие снятие ареста без документов и законных оснований, либо бессильны, либо предлагают незаконные схемы. Реальные инструменты (заявления, жалобы, суд, банкротство) работают медленнее, но законно.
Куда обращаться, если списания незаконные или денег не хватает
Если списания превышают законные лимиты или после них не остаётся средств на жизнь, действовать нужно последовательно: сначала к приставу, который ведёт производство, затем со жалобой к старшему судебному приставу, в прокуратуру или суд; при нарушениях со стороны банка дополнительно в Центральный банк через интернет-приёмную. Такая лестница работает потому, что каждый следующий уровень требует подтверждения, что предыдущий не дал результата.
Помимо жалоб, есть два законных инструмента, о которых должники часто не знают:
- Снижение процента удержания. При тяжёлом материальном положении (болезнь, потеря работы, иждивенцы) можно просить пристава или суд уменьшить размер списаний. Суды неоднократно снижали удержания, когда после них оставалось меньше прожиточного минимума или денег на лечение; аргументом служат документы, а не слова.
- Рассрочка исполнения. Через суд можно получить рассрочку погашения долга: она снижает ежемесячную нагрузку, хотя и растягивает срок производства.
Если же долги накопились у нескольких взыскателей, а удержания продолжаются месяц за месяцем, разумнее перестать латать ситуацию по одному счёту и разобрать её целиком. В этом может помочь бесплатная консультация: оставьте заявку, кратко опишите ситуацию, и специалист разберёт ваш случай по банкротству или любому другому юридическому вопросу и покажет карту вариантов. Решение принимать сразу не нужно, как и оплачивать услугу: первый разбор бесплатный, его задача в том, чтобы вы понимали свои варианты.
Как обжаловать действия пристава или банка
Жалоба оформляется формально, и её сила зависит от полноты доказательств, а не от эмоциональности формулировок.
- Определите адресата: старшему судебному приставу как вышестоящему должностному лицу, в прокуратуру на бездействие, в суд на постановления и действия, которые нарушают ваши права, в Центральный банк на нарушение порядка банком.
- Опишите факты: номер исполнительного производства, какие суммы и когда списаны, какие нормы нарушены (лимит удержаний, сохранение минимума, защита выплат по ст. 101).
- Сформулируйте конкретное требование: вернуть излишне удержанное, изменить порядок списаний, признать действия незаконными.
- Приложите доказательства: выписки по счёту, копии заявлений с подтверждением подачи, постановления, справки о доходах.
- Подайте способом, который оставляет след: лично с отметкой на вашем экземпляре, заказным письмом с описью или через Госуслуги.
Важный нюанс: жалоба сама по себе не приостанавливает удержания. Если списания продолжаются и это причиняет очевидный ущерб, параллельно просите приостановления исполнительных действий; такое ходатайство подаётся тому же приставу или в суд.
Когда удержания разумнее остановить через банкротство
Банкротство уместно, когда долгов несколько, удержания съедают значительную часть дохода, а сумма долга от платежей почти не уменьшается. С введением процедуры исполнительные производства приостанавливаются, аресты со счетов снимаются, звонки и письма взыскателей прекращаются; после завершения большинство долгов списывается. Исключения известны заранее: алименты, возмещение вреда здоровью и ряд других обязательств не списываются ни при каких условиях.
У процедуры есть цена, сроки и последствия: расходы на саму процедуру, ограничения для руководящих должностей, повторное банкротство в ближайшие годы. Поэтому решение принимается после разбора конкретной ситуации. Есть и упрощённый внесудебный вариант через МФЦ: он бесплатный и доступен при долге от 25 000 до 1 000 000 ₽ при соблюдении условий, которые стоит проверить по своему делу.
Теперь о границах применимости: если долг один, небольшой и реально закрывается за несколько месяцев, банкротство избыточно, достаточно заявлений о минимуме и контроля лимитов. Признаки, что процедура действительно может помочь: несколько производств, просрочки растут, дохода хватает только на проценты, а списания не оставляют запаса на жизнь.
Чек-лист: первые шаги после ареста счёта
После ареста счёта решают первые две недели: проверить производство, зафиксировать движение денег и подать заявление о сохранении прожиточного минимума. На этом этапе удержания ещё легко скорректировать. Пройдите по списку и отмечайте выполненное.
- Проверить себя в банке данных исполнительных производств на сайте ФССП и на Госуслугах: номер дела, сумма, пристав, контакты отдела.
- Сохранить выписку по счёту за последние месяцы: она понадобится для всех заявлений и жалоб.
- Определить виды поступлений и коды дохода: что на счёт приходит, какие выплаты защищены.
- Взять справку о доходе: в СФР о пенсии, у работодателя о зарплатном счёте.
- Подать заявление о сохранении прожиточного минимума на один счёт: приставу и/или в банк.
- При нескольких производствах подать заявление по каждому из них.
- Следить за лимитами: не более 50% или 70% с каждого периодического поступления.
- Если списали лишнее или защищённую выплату, подать заявление о возврате, действуя быстро.
- Если долги у нескольких взыскателей и денег не хватает, оставить заявку на бесплатный разбор ситуации специалистом.
Ситуация с арестом счёта выглядит пугающе только со стороны: у неё есть понятные правила, сроки и инструменты, а большинство проблем решается заявлениями, которые вы способны подготовить сами. Сложные случаи (несколько производств, споры о суммах, выбор между погашением и банкротством) тоже разбираются по шагам, просто с участием специалиста.
Часто задаваемые вопросы
Могут ли приставы списать всю пенсию или зарплату?
Нет, полностью забирать ежемесячный доход незаконно: как правило, удерживают до 50%, по алиментам и возмещению вреда до 70%, а по заявлению должника сохраняется прожиточный минимум. Нюанс в том, что остаток от прошлого месяца могут списать целиком при следующем зачислении. Если списали всю сумму, подайте приставу заявление об установлении законного размера удержаний и возврате излишне списанного.
Банк сам сохраняет прожиточный минимум или нужно заявление?
Автоматически защита не работает: нужно заявление в ФССП или напрямую в банк, и действует оно на одном выбранном счёте. Постановление пристава работает в любом случае, а заявление в банк подходит, когда взыскатель предъявил исполнительный документ прямо в банк. После подачи проверьте, что постановление пристава действительно дошло до банка: без него удержания продолжатся по старым правилам.
Как снять арест с пенсии, которая приходит через Социальный фонд?
Арест снимается после погашения долга, отмены судебного акта или банкротства; до этого нужно добиться законного размера удержаний и сохранения минимума. В СФР сам арест не снять: фонд лишь исполняет документ пристава, все вопросы решаются в ФССП и банке. Начните со справки СФР о зачислении пенсии и заявления приставу о сохранении прожиточного минимума.
Сохраняется ли прожиточный минимум по алиментам?
Нет, по алиментам, возмещению вреда здоровью, выплатам по потере кормильца и ущербу от преступления минимум не сохраняется, и удержания могут достигать 70% дохода. В таких случаях можно просить снижения процента по уважительным причинам: тяжёлое материальное положение, болезнь, иждивенцы. Заявление подаётся приставу, а при отказе подавайте в суд.
Что делать, если списали больше, чем разрешено?
Соберите выписку по счёту и документы о статусе дохода и подайте приставу заявление о возврате излишне удержанных сумм; при бездействии направьте жалобу старшему судебному приставу, в прокуратуру, а на действия банка в Центральный банк. Действуйте быстро: пока деньги не переведены взыскателю с депозитного счёта ФССП, вернуть их проще всего. Обязательно сохраните копию заявления с отметкой о приёме или опись отправки.
Можно ли получать зарплату на другую карту, если счёт арестован?
Технически возможно, но это лишь временная пауза: пристав получит сведения о новом счёте от ФНС и направит постановление в другой банк, а намеренный вывод дохода из-под удержаний нарушает закон. Правильные альтернативы: заявление о сохранении минимума, снижение процента удержания, отмена судебного приказа или решение проблемы с самим долгом. Такой путь дольше, но не создаёт новых рисков.
Помогает ли банкротство остановить удержания из пенсии и зарплаты?
Да, с введением процедуры банкротства исполнительные производства приостанавливаются, аресты со счетов снимаются, а после завершения большинство долгов списывается. Исключения: алименты и возмещение вреда здоровью. У процедуры есть стоимость, сроки и последствия, поэтому решение принимается после разбора конкретной ситуации. Если сомневаетесь, подходит ли банкротство именно вам, оставьте заявку на бесплатную консультацию: коротко опишите ситуацию, и специалист проведёт первичный разбор без обязательств по оплате.