Арест счета и карты судебными приставами: понятие, причины и порядок наложения
Арест счета означает блокировку денежных средств на счете или карте в пределах суммы долга по постановлению судебного пристава или решению суда: деньги остаются на счете, но потратить, перевести или снять их нельзя, пока ограничение действует. Причина всегда одна: подтвержденная задолженность, по которой есть исполнительный документ. Первый шаг должника прост: проверить исполнительное производство на сайте ФССП или в Госуслугах и выяснить основание ареста. Дальше остается выбрать законный сценарий: оплатить долг, договориться о графике, защитить положенные по закону доходы или рассмотреть банкротство.
Что такое арест счета и арест денежных средств: понятие простыми словами
Арест счета блокирует деньги на счете в пределах суммы задолженности. Накладывает такое ограничение суд или судебный пристав-исполнитель по официальному постановлению. Средства продолжают числиться за вами, но платить картой, переводить или снимать наличные нельзя, пока ограничение не снимут.
Если объяснять через термины закона, арест денежных средств в них описан как мера принудительного исполнения, предусмотренная статьей 81 Федерального закона № 229-ФЗ «Об исполнительном производстве». Судебный пристав-исполнитель, то есть должностное лицо ФССП (Федеральной службы судебных приставов), ведет ваше дело о долге. Именно он выносит постановление об аресте. Банк обязан исполнить его сразу после получения: заблокировать нужную сумму и сообщить приставу, сколько денег на счете и на каких счетах.
Что это означает на практике. Заблокирована не вся карта и не все деньги, а сумма в пределах долга. Пример: на зарплатной карте лежит 60 000 рублей, а долг по штрафам ГИБДД составляет 20 000. Арест коснется 20 000, остальными 40 000 можно пользоваться спокойно. А вот если на счете 15 000 при долге 20 000, заблокируют все 15 000, и дальше карта будет «ловить» каждое новое поступление, пока долг не закроется полностью. Именно поэтому люди чаще всего замечают арест тогда, когда не проходит оплата в магазине или не удается снять наличные.
Банк по собственной инициативе арестовать счет не может. Арест всегда становится реакцией на официальный документ: постановление пристава, судебный приказ или решение суда. Если в приложении появилось сообщение об ограничении операций, значит, где-то есть исполнительное производство, и его нужно найти. Ниже объясним, как именно.
Чем арест отличается от взыскания и блокировки карты
Арест блокирует средства на счете, взыскание списывает их принудительно, а блокировка карты становится временной мерой безопасности со стороны самого банка. Внешне все три ситуации выглядят одинаково: «карта не работает». Юридически же это разные механизмы с разными последствиями.
Арест работает как заморозка. Деньги остаются на счете, но расходные операции по заблокированной сумме приостанавливаются. Для взыскателя это своего рода гарантия: долг зафиксирован и не «уйдет» до решения вопроса.
Взыскание списывает деньги со счета. Банк по постановлению пристава удерживает средства и перечисляет их взыскателю: банку, организации или человеку, которому вы должны. Баланс реально уменьшается, и вернуть списанное можно только через обжалование, если оно было ошибочным.
Блокировка карты защищает от мошенничества либо накладывается по техническим причинам. Банк блокирует карту при утере, подозрительных операциях, нескольких неверных вводах кода. Долга тут может не быть вовсе: после обращения в банк карту разблокируют или перевыпустят.
| Критерий | Арест | Взыскание | Блокировка карты |
|---|---|---|---|
| Суть меры | Блокировка средств в пределах долга | Принудительное списание денег со счета | Временное ограничение операций |
| Кто инициирует | Пристав, суд, налоговая, таможня | Пристав по исполнительному документу | Сам банк |
| Основание | Постановление пристава или судебный акт | Исполнительный документ | Договор обслуживания и правила банка |
| Что с деньгами | Остаются на счете, недоступны | Списываются и уходят взыскателю | Остаются на счете, недоступны временно |
| Можно ли отменить | Да: погашение долга, отмена судебного акта, жалоба | Да, только через обжалование | Да: звонок или визит в банк |
| Что видите в приложении | «Ограничение операций» без списания | Операция списания с указанием производства | Сообщение банка о блокировке карты |
Арест и взыскание часто принимают за одно и то же. Разница принципиальна: арест не уменьшает баланс, а взыскание уменьшает. Как правило, меры идут последовательно: сначала пристав блокирует средства, чтобы они не исчезли, затем сумма списывается. Иногда списание происходит сразу, без видимой блокировки, например по судебному приказу, если банк исполнил его без предварительного ареста.
Как отличить арест от взыскания в приложении банка
Самый надежный ориентир: операция списания в истории. Если деньги списаны с формулировкой «удержание по постановлению судебного пристава-исполнителя», это взыскание. Если списания нет, но операции не проходят, это арест. Баланс при аресте сохраняется, при взыскании уменьшается на удержанную сумму.
У клиентов крупных банков, прежде всего Сбербанка, аресты и списания встречаются чаще просто из-за числа клиентов: банк подключен к электронному обмену с ФССП и исполняет постановления автоматически, без участия сотрудника. В приложении арест обычно отображается как «ограничение операций по распоряжению пристава», а взыскание видно как списание с указанием исполнительного производства. Есть и особенность: ограничение может коснуться всех счетов клиента, даже если долг связан только с одной картой. Уведомление иногда приходит с задержкой, и человек узнает об аресте в момент, когда не проходит оплата.
Быстрая самопроверка, если карта «перестала работать»:
- Откройте историю операций: было ли списание с пометкой об исполнительном производстве.
- Посмотрите, подписано ли ограничение словами «по распоряжению пристава»: это арест.
- Проверьте номер исполнительного производства в уведомлении или сообщении банка: он понадобится для проверки причин.
- Если формулировок нет вообще, вероятнее всего банковская блокировка, и вопрос решается звонком в банк.
В каких случаях арестовывают счета: причины и законные основания
Чаще всего счета арестовывают из-за просроченных кредитов и займов, налогов, штрафов ГИБДД, долгов за коммунальные услуги, алиментов и долгов по вступившим в силу решениям суда. Общая формула такая: есть подтвержденный долг, по нему выдан исполнительный документ, и появляется право заблокировать средства должника.
Где обычно проверять каждую из типовых задолженностей:
- Кредиты и займы. Долг виден в кредитной истории и в личном кабинете банка; о суде обычно приходит повестка или уведомление.
- Налоги. Личный кабинет налогоплательщика на сайте ФНС или Госуслуги.
- Штрафы ГИБДД. Сайт ГИБДД или Госуслуги.
- Коммунальные платежи. Квитанции, ГИС ЖКХ, личный кабинет управляющей компании.
- Алименты. Банк данных исполнительных производств на сайте ФССП.
- Долги по судебным решениям. Сайт суда, вынесшего решение, и тот же сервис ФССП.
Правовая база при этом лаконична. Федеральный закон № 229-ФЗ «Об исполнительном производстве» описывает всю процедуру: статья 81 разрешает приставу арестовывать деньги должника, находящиеся в банке. Федеральный закон № 118-ФЗ определяет саму службу судебных приставов и ее полномочия. А если долг бесспорный и небольшой, суд может обойтись без полноценного процесса и вынести судебный приказ. Это упрощенное судебное решение: мировой судья выносит его без вызова сторон, а отменить можно при соблюдении срока.
Отдельно подчеркнем: «просто так», на всякий случай, счет не блокируют. Если ограничение появилось, за ним стоит конкретное производство с номером, суммой и приставом-исполнителем. Проверьте актуальные редакции норм перед принятием решений: закон периодически обновляется.
Кто может наложить арест на денежные средства
Арест на деньги на счете может наложить судебный пристав-исполнитель, суд, налоговый или таможенный орган, причем каждый в рамках своих полномочий и только по официальному документу.
- Судебные приставы-исполнители (основной случай): арест в рамках исполнительного производства по долгу.
- Суд применяет арест как обеспечительную меру: пока идет процесс, ответчику могут заблокировать средства, чтобы он не вывел их до решения. Это отдельный механизм, и работает он до итогового решения суда.
- Налоговые органы: при задолженности по налогам и взносам решение о приостановлении операций направляется в банк напрямую, без приставов.
- Таможенные органы: по задолженностям, связанным с таможенными платежами.
Может ли банк сам заблокировать счет из-за долга? Нет: банк лишь исполняет постановления уполномоченных органов. Исключением становится описанная выше банковская блокировка по соображениям безопасности, но это не арест, и к долгам она отношения не имеет. Кстати, с 2023 года под арест могут попадать и цифровые рубли. Норма действует и в 2026 году, механизм тот же: постановление направляется оператору платформы цифрового рубля.
Какие счета и карты могут арестовать
Арестовать можно практически любой банковский счет должника: дебетовую и зарплатную карту, накопительный счет и вклад, брокерский счет, электронный кошелек, а также собственные средства на кредитной карте. Распространенный миф, будто «арестуют только кредитку», не соответствует действительности: чаще всего под удар попадает именно зарплатная карта, потому что на нее поступает регулярный доход.
- Зарплатная и дебетовая карта. Основная цель ареста: сюда поступает доход, который можно направить на погашение долга. Удержание ограничено, об этом подробно ниже.
- Кредитная карта. Собственные средства сверх кредитного лимита могут быть заблокированы; сам кредитный лимит остается деньгами банка, и формально списать его в счет вашего долга нельзя, хотя на практике блокировка затрагивает и счет кредитки.
- Накопительный счет и вклад. Арестуются наравне с текущими счетами.
- Брокерский счет. Активы и деньги на нем также могут быть заблокированы в пределах долга.
- Электронные кошельки. Если сервис имеет банковскую лицензию, средства на нем тоже доступны для ареста. Процедура сложнее, но возможна.
Ключевое ограничение, о котором часто не знают: арест накладывается в пределах суммы задолженности. Если на счете больше денег, чем долг, остаток должен оставаться доступным. На практике это правило иногда нарушается, поэтому выписку стоит проверять: если заблокировали всю сумму при небольшом долге, это основание для заявления приставу.
Как судебные приставы накладывают арест: порядок наложения по шагам
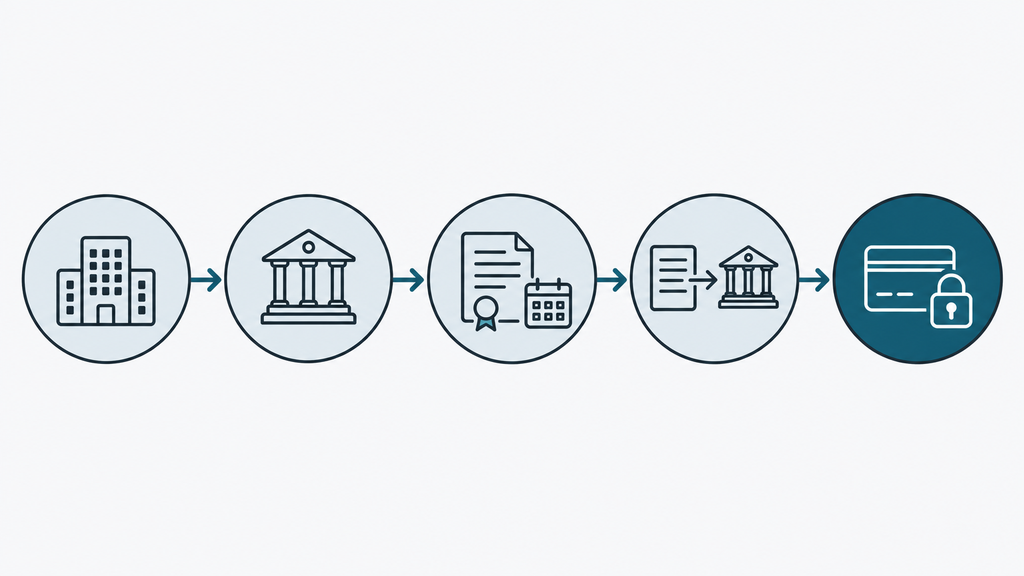
Арест банковского счета судебными приставами проходит по понятной цепочке: решение суда, затем исполнительное производство, постановление в банк и блокировка средств. Понимание этапов помогает сориентироваться, где вы находитесь и что произойдет дальше.
- Кредитор обращается в суд. По бесспорным долгам до 500 000 рублей обычно выносится судебный приказ, по спорным рассматривается иск и выносится решение. Должника уведомляют, но на практике при судебном приказе человек нередко узнает о нем уже постфактум.
- Исполнительный документ передается в работу. Взыскатель направляет судебный приказ или исполнительный лист приставам либо, если знает, где у должника счет, напрямую в банк.
- Пристав возбуждает исполнительное производство. Обычно на это уходит до трех рабочих дней, после чего должнику дают срок на добровольную оплату — как правило, пять дней с момента получения уведомления.
- Пристав ищет счета и направляет постановление об аресте. Благодаря системе межведомственного электронного взаимодействия (СМЭВ) запросы уходят сразу в банки, подключенные к системе, поэтому счет могут найти и заблокировать быстро, нередко в течение нескольких дней.
- Банк блокирует средства и отчитывается приставу. Постановление исполняется сразу после получения: нужная сумма блокируется или списывается, банк сообщает приставу реквизиты счетов и остатки.
Два практических следствия этой процедуры. Первое: если пропустить срок добровольной оплаты, к долгу добавится исполнительский сбор (7% от суммы долга, но не менее 1 000 рублей для граждан, статья 112 закона № 229-ФЗ). Поэтому оплатить долг «до пристава» почти всегда дешевле. Второе: существует и путь «взыскание по исполнительному листу через банк»: взыскатель вправе сам предъявить исполнительный лист в банк должника, минуя приставов, если знает, где открыт счет. Для должника разница невелика: деньги списываются так же, но дела без приставов обычно идут быстрее.
Типичная ошибка на этом этапе: игнорировать уведомления суда и ФССП. Пять дней добровольного срока отсчитываются с момента получения, а не с момента, когда вы его прочитали. Пропущенное письмо оборачивается исполнительским сбором и внезапной блокировкой карты в самый неподходящий момент.
Какие денежные средства защищены от ареста и списания
От ареста и списания закон защищает часть доходов даже тогда, когда долг подтвержден судом: полный доступ к средствам должника приставам запрещен. Норма важная, потому что именно незнание своих прав приводит к ситуациям, когда человек остается без средств к существованию, хотя закон этого не допускает.
Не подлежат аресту и взысканию, в частности (статья 101 закона № 229-ФЗ):
- алименты и суммы на содержание детей;
- пособия гражданам, имеющим детей;
- материнский (семейный) капитал;
- компенсации вреда, причиненного здоровью, и выплаты в связи со смертью кормильца;
- выплаты по уходу за нетрудоспособными гражданами;
- выплаты пострадавшим в чрезвычайных ситуациях и стихийных бедствиях.
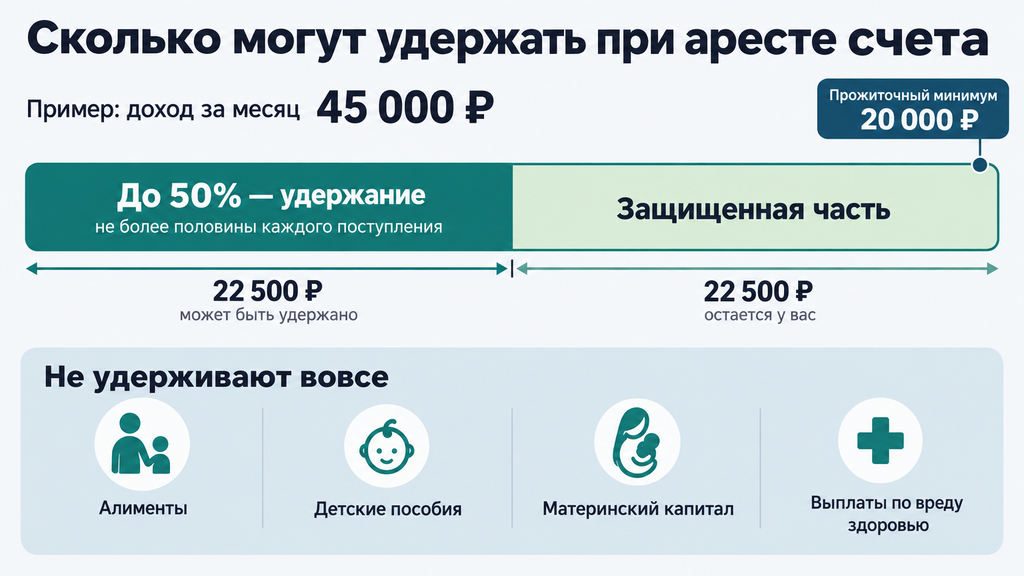
Кроме того, есть лимит удержания по регулярному доходу (статья 99): как правило, с зарплаты, пенсии или иного периодического дохода удерживают не более 50%, а по алиментам не более 70%. Считается это от каждой суммы поступления, а не от всего остатка на счете.
С 2020 года работает механизм кодов дохода: работодатель и социальные фонды обязаны маркировать каждую выплату, а банк со своей стороны самостоятельно рассчитывает, сколько можно удержать, а сколько оставить. Это сильно упростило жизнь должникам: раньше блокировались все деньги подряд, и приходилось доказывать назначение каждой суммы. Но на практике код бывает не проставлен или поставлен неверно. Тогда защищенные выплаты все равно попадают под блокировку, и назначение поступлений подтверждать приходится самому должнику: справками работодателя, документами из СФР (Социального фонда России) или органов соцзащиты.
Из практики: много сложностей создает ситуация, когда все поступления сходятся на одной карте. Если зарплата, алименты и детское пособие приходят на один счет, банку и приставу труднее отделить защищенные суммы, а вам приходится доказывать их происхождение. Тем, у кого есть социальные выплаты, стоит заранее понимать, какими документами подтверждается каждая из них, и хранить эти документы под рукой.
Как сохранить прожиточный минимум при аресте счета
При аресте счета должник вправе сохранить с регулярного дохода сумму в размере прожиточного минимума: ежемесячно эта сумма остается неприкосновенной (статья 446 ГПК РФ и статья 69.1 закона № 229-ФЗ). Это защита базового уровня жизни: даже с долгами у человека должны оставаться деньги на еду, транспорт и обязательные бытовые расходы.
Как оформить:
- Выберите один банк и один счет, куда поступает регулярный доход — обычно это зарплатная карта.
- Подайте заявление: проще всего через Госуслуги (сервис «Сохранение прожиточного минимума») либо лично приставу, который ведет производство.
- Приложите документы о доходе: справку о зарплате, выписку о пенсии или пособии.
- Дождитесь постановления пристава: оно уйдет в банк, и с очередных поступлений часть в размере прожиточного минимума будет оставаться вам.
Ограничения, о которых нужно знать заранее. Защищается только один счет. Выбрать, к какому именно, вправе сам должник, но распространить защиту на несколько счетов сразу нельзя. Работает механизм только для регулярного дохода: разовые переводы под защиту не подпадают. А порядок учета остатка сохраненной суммы периодически обновляется, поэтому актуальные правила стоит проверить перед подачей заявления: сохраненными деньгами разумно пользоваться в течение месяца.
Размер прожиточного минимума устанавливается ежегодно и отличается по регионам и социально-демографическим группам, поэтому перед подачей заявления проверьте актуальное значение для трудоспособного населения, пенсионера или ребенка в вашем субъекте на 2026 год. Для понимания масштаба: если прожиточный минимум в вашем регионе условно составляет 20 000 рублей, а вы получаете 45 000, то после подачи заявления с каждого поступления вам будет оставаться 20 000, а сверх этого еще до половины остатка дохода.
Как узнать, что счет арестован, и проверить причину
Проверить арест счета и его причину можно онлайн за несколько минут: через сайт ФССП, Госуслуги или приложение банка. Затягивать с проверкой не стоит: чем раньше вы увидите производство, тем больше шансов успеть использовать законные возможности, от отмены судебного приказа до сохранения прожиточного минимума.
- Сайт ФССП. Раздел «Банк данных исполнительных производств»: поиск по фамилии, имени, отчеству и дате рождения. Здесь видны номер производства, сумма, пристав и отдел.
- Госуслуги. Если известен номер исполнительного производства, по нему можно получить детали — основание, сумму, статус.
- Приложение банка или СМС. В информации по счету обычно отражаются ограничения, а в уведомлении нередко указан номер производства.
- Запрос в банк. Если ничего не понятно, запросите выписку и реквизиты документа, на основании которого заблокированы средства.
Если уведомление от пристава не пришло (а такие случаи не редкость: письма теряются, человек сменил адрес), контакты пристава все равно доступны: они указаны в карточке производства на сайте ФССП. Записаться на личный прием можно через онлайн-сервис ФССП, а срочные вопросы часто решаются по телефону, указанному в постановлении.
Практический совет из работы с должниками: проверяйте себя в банке данных ФССП заранее, после суда или длительной просрочки, не дожидаясь заблокированной карты. Аресты счетов должника редко приходят без предупреждения: предупреждение почти всегда было, просто его не заметили.
Что делать при аресте счета: пошаговый алгоритм действий
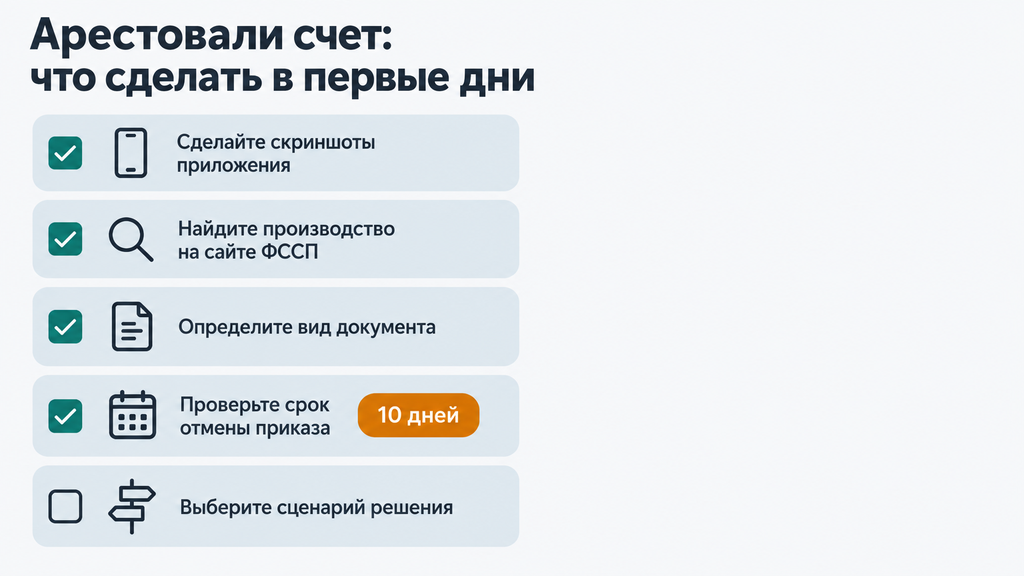
При аресте счета действуйте по алгоритму: зафиксировать факты, найти производство, определить вид документа, оценить возможности отмены, выбрать сценарий решения. Спешить и паниковать не стоит: последовательные действия почти всегда дают больше, чем срочные переводы «куда угодно» или попытки дозвониться во все инстанции разом.
- Зафиксируйте факты. Сделайте скриншоты приложения: сообщение об ограничении, заблокированная сумма, номер исполнительного производства, если он указан. Это ваши доказательства на случай спора.
- Найдите производство. Проверьте себя на сайте ФССП по ФИО и дате рождения; сверьте сумму и основание долга со своей информацией.
- Определите вид документа. Судебный приказ или исполнительный лист — разница существенная: приказ отменяется проще.
- Оцените отмену судебного приказа. Если основание — приказ, у вас есть 10 дней с момента его получения на подачу возражений: при соблюдении срока приказ отменяется без разбирательства, и производство по нему прекращается. Частая ошибка: люди пропускают этот срок и потом узнают, что «можно было просто написать возражения».
- Выберите сценарий. Оплатить полностью, договориться о графике, защитить защищенные доходы и прожиточный минимум, рассмотреть реструктуризацию или банкротство — об этих вариантах подробно в следующем разделе.
Ошибки, которых стоит избегать с первого дня: не игнорируйте уведомления и сроки; не платите по реквизитам «из интернета», только по данным из официального постановления; не снимайте остатки со счетов без разбора, если на них поступают защищенные выплаты; сначала разберитесь, что и откуда приходит. И сохраняйте все документы: чеки, выписки, конверты с датами получения писем.
Как снять арест со счета или карты
Арест снимается постановлением судебного пристава-исполнителя: после погашения долга, по судебному акту либо по итогам успешно обжалованного постановления. Сам банк ограничение не отменяет: он ждет документа от пристава.
Рабочие варианты:
- Полная оплата долга. Самый быстрый путь. Сохраните чек или платежное поручение и передайте копию приставу: так производство закроется быстрее, а не когда-нибудь «по регламенту».
- Договоренность о порядке исполнения. С приставом можно согласовать график: например, удержание части зарплаты через работодателя вместо блокировки всех счетов. В отдельных случаях на этапе суда удается получить рассрочку исполнения решения.
- Ускорение вручную. Постановление о снятии ареста банк получит и сам, но документ можно отвезти в банк самостоятельно, обычно это сокращает срок разблокировки.
По срокам честно: снятие ареста занимает от нескольких дней до пары недель, документам нужно дойти от пристава до банка. Если сроки явно затянулись, напомните о себе заявлением. И помните про остаток: деньги сверх суммы ареста должны быть доступны. Если вся карта заблокирована при меньшем долге, требуйте разблокировки излишка.
Если арест наложен ошибочно: как оспорить и вернуть деньги
Ошибочные аресты в практике случаются регулярно: блокировка счетов однофамильца, повторное списание уже погашенного долга, арест защищенных выплат, удержание больше законного лимита. Все это дает основания для обжалования, и действовать стоит по нарастающей.
- Заявление приставу. Опишите ситуацию, приложите доказательства: выписки, справки о назначении выплат, документы об оплате. Заявление подается в двух экземплярах (на вашем ставят отметку о приеме) или через Госуслуги — понадобится номер исполнительного производства.
- Жалоба старшему судебному приставу. Если пристав-исполнитель не реагирует или отказал — жалоба на его действия подается вышестоящему должностному лицу отдела.
- Административный иск в суд. Крайняя, но рабочая мера: суд проверяет законность действий пристава. Именно в суде люди чаще всего добиваются возврата излишне удержанных сумм.
Главная практическая трудность в документах. Происхождение каждой суммы доказывает сам должник: справка работодателя о зарплате, документы СФР о пенсии или пособии, выписка о поступлении алиментов. Пример из практики: у клиентки заблокировали социальную карту, куда поступало пособие на ребенка. Заявление приставу с приложением документа о назначении выплаты и выписки по счету сняло блокировку с защищенной части, причем без суда. Но если бы женщина не собрала бумаги, спор затянулся бы на месяцы.
И важная оговорка: гарантий в спорах с ФССП не бывает ни у кого, результат зависит от документов и обстоятельств. Но чем раньше заявлено нарушение, тем выше шанс вернуть деньги и снять ограничение.
Типичные ошибки и заблуждения об аресте счета
Большинство проблем с арестованными счетами рождаются не из «злых приставов», а из устоявшихся заблуждений. Разберем самые частые.
- Миф: приставы заблокируют все деньги навсегда. Факт: арест накладывается в пределах суммы долга, средства сверх него должны оставаться доступными, а защищенные выплаты и прожиточный минимум блокировать нельзя.
- Миф: арест и взыскание одно и то же. Факт: арест блокирует счет, взыскание списывает деньги. От этого зависит и тактика: при аресте деньги еще можно спасти, договорившись о графике или отменив судебный приказ.
- Миф: если долг есть, списания не избежать. Факт: законные инструменты существуют — отмена судебного приказа в 10-дневный срок, рассрочка, заявление о сохранении прожиточного минимума, защита социальных выплат.
- Миф: двойное списание нормально. Факт: повторное удержание по одному долгу считается ошибкой, излишне удержанное подлежит возврату; такое случается при нескольких счетах и задержках обмена данными между банками.
- Миф: достаточно открыть счет в другом банке и не замечать долг. Факт: розыск счетов автоматизирован, и «новый» счет находится; долг тем временем растет за счет пеней, а при пропуске добровольного срока добавляется исполнительский сбор. Обходить закон не нужно — законных сценариев достаточно.
- Миф: пока не пришло письмо, можно ничего не делать. Факт: сроки (на отмену приказа, на добровольную оплату) отсчитываются с момента получения уведомления, а не с того дня, когда вы его прочитали или заметили.
Отдельно о «серых» советах из интернета: прятать счета в мелких банках, переводить доход на чужие карты, дробить поступления. Такие схемы не решают проблему: долг никуда не исчезает, санкции копятся, а использование чужих карт создает риски уже для родственников. Каждая из этих историй в практике заканчивается одинаково: разбор потом обходится дороже и сложнее. Законных путей достаточно: они описаны ниже.
Что делать дальше: законные сценарии решения при арестованных счетах
После ареста счета у должника, по сути, четыре законных сценария: погасить долг полностью, договориться о графике, оспорить основание взыскания или решать проблему системно, через реструктуризацию либо банкротство. Выбор зависит не от «удачи», а от вполне измеримых условий вашей ситуации.
| Сценарий | Когда подходит | Что требуется | Ограничения и компромиссы |
|---|---|---|---|
| Погасить долг полностью | Долг небольшой, есть накопления или возможность занять у близких | Оплата по реквизитам из постановления, передача чека приставу | Быстрее всего снимает арест, но требует всей суммы разом; не забудьте про исполнительский сбор, если срок пропущен |
| Договориться о графике | Стабильный доход, долг посилен в рассрочку | Заявление приставу или мировое соглашение с кредитором | Ограничения действуют дольше, но давление на бюджет мягче; нужна дисциплина платежей |
| Оспорить основание | Ошибка в производстве, защищенные выплаты под арестом, пропущен срок отмены приказа по уважительной причине | Документы о происхождении средств, заявления и жалобы, иногда суд | Результат не гарантирован и зависит от доказательств; путь дольше, но может вернуть деньги |
| Реструктуризация или банкротство | Несколько долгов, платежи превышают половину дохода, аресты повторяются | Анализ долгов, документы о доходах, обращение к кредиторам или в суд/МФЦ | Системное решение, но занимает время и имеет условия допуска; влияет на кредитную историю |
Критерии выбора простые, и их стоит посчитать письменно:
- Количество долгов. Один штраф и пять кредитов — это разные задачи: в первом случае логично просто оплатить, во втором — считать совокупную нагрузку.
- Доля платежей в доходе. Если обязательные платежи съедают больше половины бюджета, точечные договоренности дадут лишь передышку — нужен системный сценарий.
- Наличие защищенных выплат. Пенсии, пособия, алименты меняют расклад: их нужно защитить в первую очередь, независимо от выбранного сценария.
- Стадия взыскания. До суда у вас больше вариантов, после возбуждения производства их меньше, а после отмены судебного приказа окно возможностей открывается снова.
Если после ареста счета непонятно, какой сценарий подходит именно вам, можно оставить заявку на сайте и в двух словах описать ситуацию. Специалист бесплатно проведет первичный разбор по банкротству или по любому другому юридическому вопросу, связанному с долгами. Заявка ни к чему не обязывает: вы просто получите понятную картину вариантов и сроки, а решение будете принимать сами и тогда, когда сочтете нужным.
Когда при аресте счета стоит рассмотреть банкротство
Банкротство разумно рассматривать, когда долги системные, а не разовые: несколько исполнительных производств, платежи превышают половину дохода, аресты повторяются на разных счетах, а доход снизился надолго, а не на пару месяцев. В таких условиях график рассрочки обычно лишь растягивает проблему.
Быть честным до конца: банкротство не бывает мгновенным и подходит не всем. Процедура требует документов, финансового анализа и времени; решение принимает суд. Возможны и последствия: от ограничений на новые кредиты в течение нескольких лет до особенностей с имуществом. Поэтому первый шаг состоит не в подаче заявления, а в оценке перспектив именно вашей ситуации.
Механики две. Судебное банкротство идет через арбитражный суд с финансовым управляющим: подходит при долгах, как правило, от нескольких сотен тысяч рублей, занимает обычно от полугода до года, а по завершении суд освобождает от обязательств перед кредиторами, включенными в дело. Внесудебное проходит бесплатно через МФЦ: доступно при долге в пределах установленного законом диапазона и при соблюдении условий, в частности по оконченному исполнительному производству. Условия периодически обновляются, поэтому на 2026 год стоит проверить актуальные требования. Обе процедуры законны и регулируются Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Никакого отношения к «обходу» долгов они не имеют. Напротив, это и есть законный способ разобрать финансовый узел, когда других вариантов не осталось.
Если сомневаетесь, подходит ли процедура в вашем случае, бесплатная первичная консультация поможет оценить перспективы до того, как вы примете какое-либо решение или понесете расходы.
Часто задаваемые вопросы
Что значит арест счета в банке простыми словами?
Это ограничение доступа к деньгам на счете: банк по постановлению судебного пристава заблокировал сумму в пределах вашего долга. Тратить, переводить или снимать ее нельзя, пока ограничение не снимут. Средства при этом остаются на счете и числятся за вами. Если денег на счете больше, чем долг, остаток должен быть доступен для использования.
Чем арест отличается от взыскания с карты?
Арест блокирует средства: деньги остаются на счете, но недоступны. Взыскание списывает их принудительно: сумма уходит взыскателю по исполнительному документу, и баланс уменьшается. Как правило, арест предшествует взысканию. В приложении банка арест виден как ограничение операций, а взыскание выглядит как списание с указанием исполнительного производства.
Сколько денег могут списывать с зарплатной карты при аресте?
Как правило, с каждого регулярного поступления списывают не более 50%, а по алиментам не более 70%. Сверх долга средства должны оставаться доступными, а защищенные выплаты, такие как пособия, алименты и компенсации, удерживать нельзя вовсе. По заявлению должника сохраняется также ежемесячная сумма в размере прожиточного минимума.
Могут ли приставы арестовать кредитную карту?
Арест накладывается на счет, поэтому собственные средства на счете кредитной карты, например остаток сверх лимита, могут быть заблокированы. Сам кредитный лимит остается деньгами банка, и списывать его в счет вашего долга по исполнительному производству оснований, как правило, нет. Если блокировка коснулась кредитки, направьте приставу заявление с указанием статуса средств на счете.
Что делать, если арестовали карту Сбербанка?
Действуйте по общему алгоритму, он одинаков для всех банков. Проверьте исполнительное производство на сайте ФССП или в Госуслугах, выясните основание и сумму долга, найдите номер производства и контакты пристава. Дальше выбирайте сценарий: оплату, график, защиту положенных по закону доходов или оспаривание. Сбербанк в этой схеме лишь исполняет постановления, разблокировка всегда идет через пристава.
Как снять арест со счета, если долг уже погашен?
Передайте судебному приставу документ об оплате, чек или платежное поручение, чтобы он вынес постановление о снятии ареста и окончании производства. Для ускорения постановление можно самостоятельно отвезти в банк. Если сроки затягиваются, напомните о себе заявлением: обычно разблокировка занимает от нескольких дней до пары недель.
Можно ли сохранить часть дохода при аресте счета?
Да. Во-первых, закон защищает социальные выплаты: алименты, детские пособия, материнский капитал, компенсации за вред здоровью. Во-вторых, по заявлению должника сохраняется ежемесячная сумма в размере прожиточного минимума с регулярного дохода. Заявление подается приставу лично или через Госуслуги; защита распространяется на один выбранный счет.
Когда арест счета — повод рассмотреть банкротство?
Когда долгов несколько, платежи превышают половину дохода, а аресты повторяются на разных счетах, это признаки системной долговой нагрузки. После завершения банкротства исполнительные производства прекращаются, и обязательства перед кредиторами, включенными в дело, освобождаются. У процедуры есть условия и ограничения, поэтому разумно начать с бесплатной первичной консультации: она поможет понять, подходит ли вам процедура, без обязательств по оплате.