Финансовый анализ предприятия: показатели, платежеспособность и устойчивость
Финансовый анализ предприятия — это оценка финансового состояния компании по данным её отчётности: он показывает, способна ли организация вовремя платить по долгам (платёжеспособность), насколько она устойчива в долгосрочной перспективе и как эффективно зарабатывает. Базовыми ориентирами служат ликвидность, платёжеспособность, финансовая устойчивость и рентабельность. Первый практический шаг — собрать бухгалтерский баланс и отчёт о финансовых результатах минимум за два периода и посчитать несколько ключевых коэффициентов: уже на этом этапе видно, в норме ситуация или требует разбора.
Что такое финансовый анализ предприятия и зачем он нужен
Финансовый анализ предприятия — это изучение финансовых показателей компании по её отчётности, которое отвечает на три вопроса: как бизнес зарабатывает, чем платит по обязательствам и какие риски у него накопились. Простыми словами, это способ «собрать ситуацию в цифрах»: не по ощущениям, а по документам. В профильной литературе рядом встречаются ещё два термина. Финансовая диагностика — это более глубокий разбор, который ищет причины сложившегося финансового положения, а не только фиксирует сами цифры. Анализ финансово-хозяйственной деятельности предприятия — более широкое понятие: он охватывает финансы, производство, продажи, закупки — всё, что влияет на результат.
На практике эти термины часто используют как синонимы, и для большинства задач это допустимо. Важнее другое: анализ нужен не «для отчёта», а для решения конкретных вопросов. Вот что он помогает сделать:
- понять, может ли компания своевременно рассчитываться по долгам, зарплате и налогам;
- заметить проблемы заранее — когда их ещё можно исправить спокойными действиями, а не в режиме цейтнота;
- оценить, стоит ли брать новый кредит или, наоборот, время снизить долговую нагрузку;
- подготовиться к разговору с банком, инвестором или крупным заказчиком, который проверяет вашу отчётность;
- проверить контрагента до подписания договора, чтобы не столкнуться с его неплатёжеспособностью.
У финансового анализа есть и «человеческая» сторона. Если обязательства давят — неважно, у бизнеса или у самого человека — цифры помогают выйти из тревожной неопределённости: становится видно, сколько долгов, какие платежи критичны и какие варианты вообще есть. Уже корректно посчитанные четыре-пять показателей обычно меняют картину: вместо «всё плохо» появляется конкретный список действий.
Какие документы нужны, чтобы определить финансовое состояние предприятия
Чтобы определить финансовое состояние предприятия, достаточно трёх основных форм отчётности: бухгалтерского баланса, отчёта о финансовых результатах и отчёта о движении денежных средств. Это минимальный набор, с которого начинается любой финансовый анализ. Финансовая отчётность большинства компаний в России открыта для внешних пользователей: по ИНН её можно найти в Государственном информационном ресурсе бухгалтерской отчётности (ГИР БО), который ведёт ФНС России.
| Документ | Что показывает | Какой вопрос закрывает |
|---|---|---|
| Бухгалтерский баланс | Имущество и долги компании на конкретную дату: активы, собственный капитал, обязательства | Чем владеет компания и кому должна; на чём она «стоит» |
| Отчёт о финансовых результатах | Выручку, расходы и прибыль за период | Зарабатывает ли бизнес и сколько остаётся после всех расходов |
| Отчёт о движении денежных средств | Реальные поступления и выплаты: откуда деньги пришли и куда ушли | Есть ли деньги фактически, не грозят ли кассовые разрывы |
Три формы отчётности: что показывает каждая
Баланс отвечает на вопрос «чем компания владеет и кому должна» на конкретную дату. Отчёт о финансовых результатах — это история за период: сколько выручки получили, сколько потратили и что осталось. Отчёт о движении денежных средств — самый честный документ: он отражает только реальные деньги на счете, независимо от того, что написано в начислениях.
Типичная ловушка — анализировать прибыль без денежных потоков. Например, компания отгрузила товар с отсрочкой платежа на 3 млн рублей: в отчёте о финансовых результатах появилась прибыль, а на счете денег нет. Платить зарплату и налоги нечем, хотя формально бизнес прибыльный. Поэтому анализ финансовой отчетности всегда делают по всем трём формам вместе: по одной форме полную картину не получить — баланс покажет имущество, но не скажет, живы ли деньги, а отчёт о прибыли умолчит о кассовых разрывах.
Бухгалтерская и управленческая отчётность: в чём разница
Бухгалтерская отчётность составляется по единым стандартным правилам — для налоговой, банков, инвесторов и других внешних пользователей. Управленческая отчётность ведётся для собственника: она детальнее, составляется чаще (раз в месяц или даже неделю) и показывает то, что в бухгалтерские формы не попадает, — например, реальные закупочные цены или долги по конкретным клиентам.
У бухгалтерской отчётности есть ограничения, о которых стоит помнить при анализе: данные публикуются раз в год и с задержкой, статьи укрупнены, а инфляция может искажать сопоставимость периодов. Для быстрой самопроверки по открытому балансу этого обычно достаточно. Для глубокого разбора — особенно перед крупным кредитом или продажей бизнеса — нужна управленческая отчётность: баланс, отчёт о прибылях и убытках и платёжный календарь в управленческом формате.
Какие показатели рассматривают при анализе финансового состояния предприятия
При анализе финансового состояния предприятия показатели рассматривают в четырёх группах: ликвидность, платёжеспособность, финансовая устойчивость, а также рентабельность и деловая активность. Каждая группа отвечает на свой вопрос: ликвидность — «как быстро имущество превратится в деньги», платёжеспособность — «хватит ли их на все долги», устойчивость — «не зависит ли компания целиком от кредиторов», рентабельность и оборачиваемость — «эффективно ли используются ресурсы».
Какой показатель главный в финансовом анализе — частый вопрос, но корректного ответа «один» не существует. Показатели работают только системой: компания с отличной рентабельностью может не пережить кассовый разрыв, а фирма с большим имуществом — оказаться неспособной быстро заплатить по счетам. Поэтому анализ основных финансовых показателей обычно начинают с одного показателя из каждой группы, а затем при необходимости углубляются.
Ликвидность: как быстро активы превращаются в деньги
Ликвидность — это способность активов быстро превращаться в деньги без потери стоимости. Все имущество компании принято делить на четыре группы по скорости такой «конвертации»:
- Высоколиквидные активы — деньги на счетах и в кассе, краткосрочные финансовые вложения. Готовы к платежу прямо сейчас.
- Быстрореализуемые активы — дебиторская задолженность до года: деньги, которые клиенты должны заплатить в ближайшее время.
- Медленно реализуемые активы — запасы на складе, сырье, долгосрочная дебиторка. Превращаются в деньги, но требуют времени.
- Труднореализуемые активы — здания, оборудование, транспорт. Быстро продать их по рыночной цене обычно сложно.
Жизненный пример: у производственной компании активов на десятки миллионов — цех, станки, склад. Но платить налог в пятницу нечем, потому что всё имущество труднореализуемое, а на счете пусто. Финансовое положение компании в целом может быть устойчивым, однако ликвидность низкая — и именно она определяет, переживёт ли бизнес короткий сбой в платежах.
Рентабельность и оборачиваемость: насколько эффективно работает бизнес
Рентабельность показывает, сколько прибыли приносит каждый рубль выручки, активов или вложенных собственником средств. Базовые формулы анализа финансовых показателей предприятия выглядят так:
- Рентабельность продаж (ROS) = Чистая прибыль / Выручка × 100%. Показывает, сколько копеек чистой прибыли остаётся с каждого рубля продаж.
- Рентабельность активов (ROA) = Чистая прибыль / Средние активы × 100%. Показывает, насколько эффективно работает всё имущество компании.
- Рентабельность собственного капитала (ROE) = Чистая прибыль / Собственный капитал × 100%. Отвечает собственнику: какой доход приносят его вложения.
Оборачиваемость дополняет картину: она показывает скорость, с которой запасы и дебиторская задолженность превращаются обратно в деньги. Например, оборачиваемость запасов 60 дней означает, что товар лежит на складе два месяца — и всё это время деньги «заморожены».
Как интерпретировать, например, рентабельность продаж 10%? Для небольшой сервисной компании это обычно хороший результат; в розничной торговле такие значения встречаются нечасто, а в ИТ-услугах 10% скорее скромно. Здесь важна оговорка: нормативы сильно зависят от отрасли и стадии развития бизнеса, поэтому сравнивать компанию корректно с сопоставимыми предприятиями своей сферы и с её же результатами прошлых периодов.
Какими методами проводят анализ финансово-хозяйственной деятельности предприятия
Анализ финансово-хозяйственной деятельности предприятия проводят шестью основными методами: горизонтальным, вертикальным, трендовым, сравнительным, факторным и коэффициентным. Методы не конкурируют между собой — они дополняют друг друга, и на практике обычно применяют два-три одновременно.
| Метод | Что показывает | Пример применения |
|---|---|---|
| Горизонтальный | Динамику показателей за периоды: что выросло, что снизилось | Дебиторка выросла с 2 до 3 млн за год — клиенты платят медленнее |
| Вертикальный | Структуру: долю каждой статьи в итоге | Запасы занимают 55% активов — много денег «лежит» на складе |
| Трендовый | Устойчивую тенденцию за несколько периодов | Выручка снижается три года подряд — это системная проблема, а не случайность |
| Сравнительный | Позицию относительно конкурентов и отрасли | Рентабельность 8% при средней по отрасли 15% — есть запас для улучшений |
| Факторный | Причины изменения результата: что и насколько повлияло | Прибыль упала из-за роста закупочных цен, а не из-за продаж |
| Коэффициентный | Соотношения между показателями: ликвидность, устойчивость, рентабельность | Текущая ликвидность 1,2 — краткосрочные долги покрыты, но без запаса |
Самый частый вопрос — чем горизонтальный анализ отличается от вертикального. Разница простая: горизонтальный смотрит на изменения во времени («что стало с показателем по сравнению с прошлым годом»), вертикальный — на структуру в конкретный момент («какую долю занимает статья в итоге»). Первый отвечает на вопрос «что изменилось», второй — на вопрос «как устроено». Коэффициентный метод обычно завершает работу: он собирает выводы из всех предыдущих этапов в наглядные числа, которые удобно сравнивать с ориентирами.
Как определить финансовое состояние предприятия: пошаговый алгоритм
Определить финансовое состояние предприятия можно по алгоритму из шести шагов: от постановки цели и сбора отчётности до расчёта коэффициентов и плана действий. Такой финансовый анализ предприятия по силам провести даже без финансиста в штате — понадобится таблица и пара часов работы с документами.
- Определите цель анализа. Проверить собственный бизнес, оценить контрагента перед сделкой, подготовиться к кредиту — от цели зависит, какие показатели считать. Типичная ошибка: анализировать «вообще всё» и утонуть в десятках коэффициентов, которые ни к какому решению не приводят.
- Соберите отчётность минимум за два периода. Баланс и отчёт о финансовых результатах — как минимум за два года, лучше за три. Проверьте сопоставимость данных: одни и те же периоды, одинаковые методики. Типичная ошибка: смешивать цифры из разных форм за разные даты — например, прибыль за квартал делить на активы на конец года.
- Сделайте горизонтальный и вертикальный разбор. Посмотрите, что изменилось за периоды, и посчитайте структуру активов, обязательств и расходов. Типичная ошибка: радоваться росту любого показателя. Рост дебиторки на 40% — это не «больше продаж», а чаще всего деньги, которые зависли у клиентов.
- Рассчитайте ключевые коэффициенты. Достаточно четырёх-пяти: текущая и абсолютная ликвидность, автономия, рентабельность продаж, соотношение долга и прибыли. Типичная ошибка: считать по одной формуле и делать вывод из одного числа.
- Сравните с ориентирами и отраслью. Нормативы коэффициентов — это ориентиры, а не законы: у торговли и строительства нормальные значения различаются. Сравнивайте компанию с ней же в прошлом периоде и с сопоставимыми предприятиями отрасли. Типичная ошибка: сравнивать небольшую компанию с корпорацией из другой сферы.
- Сформулируйте выводы и план действий. По каждой проблемной зоне — что делать: ускорить дебиторку, сократить запасы, пересмотреть структуру долгов. Типичная ошибка: остановиться на констатации «ситуация хуже, чем казалось», без конкретных шагов.
Перед стартом проверьте три вещи: полноту данных (все ли формы есть), свежесть отчётности (баланс двухлетней давности малоинформативен) и сопоставимость периодов. Если цифры противоречат друг другу — например, прибыль есть, а собственный капитал сокращается — не игнорируйте расхождение: чаще всего это признак ошибки в учёте или скрытых операций, и разбираться нужно с источником данных, а не с формулами.
Как это выглядит на практике: экспресс-проверку финансового состояния небольшого предприятия реально сделать за один вечер. Берёте открытый баланс по ИНН, считаете текущую ликвидность, автономию, рентабельность продаж и сравниваете два периода. Такой краткий финансовый анализ не заменит глубокую диагностику, но обычно показывает, спокойна ли ситуация или стоит разбираться глубже.
Платёжеспособность предприятия: что это и как её рассчитать
Платёжеспособность предприятия — это его способность своевременно и в полном объёме выполнять денежные обязательства: платить по кредитам, поставщикам, зарплате и налогам. Платёжеспособная организация в принципе может рассчитаться по всем своим долгам — за счёт денег, имущества и ожидаемых поступлений. Если же платежи покрываются только новыми займами, а старые долги растут быстрее доходов, платёжеспособность снижается — и это ранний сигнал, на который стоит реагировать спокойно, но не откладывая.
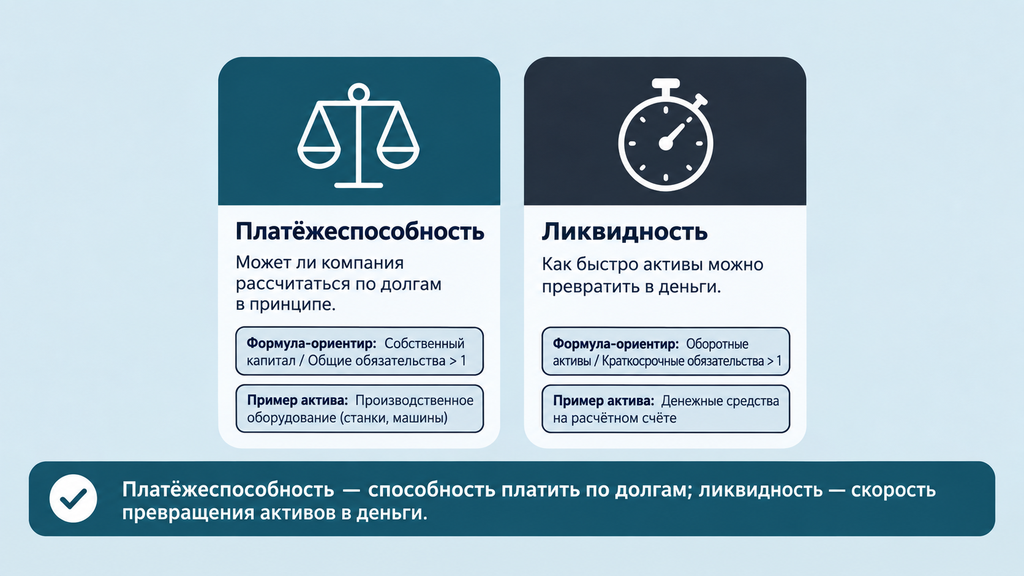
Платёжеспособность и ликвидность — не синонимы, хотя их часто путают. Разница видна из таблицы:
| Критерий | Платёжеспособность | Ликвидность |
|---|---|---|
| Суть | Способность компании рассчитаться по долгам в принципе | Скорость, с которой активы превращаются в деньги |
| Горизонт | Краткосрочный и долгосрочный | Преимущественно краткосрочный |
| Что учитывает | Все активы и все обязательства | Наиболее ликвидные активы и текущие долги |
| Пример | Активов на 10 млн, долгов на 7 млн — рассчитаться возможно | Из этих 10 млн активов 8 млн — цех и станки, а платить в пятницу нечем |
Отсюда практический вывод: оценивать предприятие нужно по обоим показателям вместе. Высокая платёжеспособность при низкой ликвидности означает «рассчитаться можно, но не быстро», и наоборот — деньги на счете при огромных долгах решают проблему только на короткой дистанции.
Формула платёжеспособности предприятия и основные коэффициенты
Как рассчитать платёжеспособность предприятия: базовая формула — отношение всех активов ко всем обязательствам. Если коэффициент выше 1, активов формально достаточно, чтобы покрыть долги; если ниже — обязательства превышают имущество, и это серьёзный повод для разбора. Дополнительно рассчитывают систему коэффициентов, которая уточняет картину:
| Коэффициент | Формула | Ориентир | Что означает отклонение |
|---|---|---|---|
| Общей платёжеспособности | Активы / Все обязательства | Больше 1 | Ниже 1 — долги превышают активы, высокий риск неплатёжеспособности |
| Текущей ликвидности | Оборотные активы / Краткосрочные обязательства | 1,5–2 | Ниже 1,5 — запас прочности по текущим платежам мал; сильно выше — деньги заморожены |
| Быстрой ликвидности | (Деньги + краткосрочные вложения + дебиторка) / Краткосрочные обязательства | 0,8–1 | Ниже 0,8 — быстрый платёж покрыть нечем |
| Абсолютной ликвидности | (Деньги + краткосрочные вложения) / Краткосрочные обязательства | 0,2 и выше | Ниже 0,2 — немедленно можно оплатить менее 20% срочных долгов |
| Автономии | Собственный капитал / Активы | 0,5 и выше | Ниже 0,5 — компания больше «принадлежит» кредиторам, чем собственнику |
Ориентиры в таблице — усреднённые, и об этом стоит сказать честно: у торговли низкая текущая ликвидность часто нормальна, потому что товар оборачивается быстро; у строительства нормальные значения выше, а у ИТ-компаний почти нет запасов, зато много денег. Поэтому корректная оценка — это динамика показателей у конкретной компании плюс сравнение с сопоставимыми предприятиями отрасли. Расчёт по одной формуле — типичная ошибка: коэффициент платёжеспособности может быть выше 1, а абсолютная ликвидность при этом почти нулевая, и вывод «всё в порядке» будет преждевременным.
Как читать результат: когда всё в порядке, а когда стоит разбираться
Значения ниже ориентира — это не приговор, а приглашение разобраться. Как правило, снижение коэффициентов происходит по понятным причинам: клиенты дольше платят, запасы растут, взят новый кредит. В таких случаях вопрос решается управленческими мерами — сокращением отсрочек, распродажей неликвидов, пересмотром графика платежей. Обратная ситуация тоже встречается: слишком высокие значения — например, текущая ликвидность 5 — означают, что средства простаивают в запасах и дебиторке вместо работы в бизнесе.
Практические сигналы, при которых стоит провести разбор ситуации внимательно, а не откладывать:
- краткосрочные долги растут несколько периодов подряд быстрее, чем выручка;
- абсолютная ликвидность устойчиво ниже 0,2 — срочные платежи покрываются только новыми займами;
- собственный капитал сокращается — убытки «съедают» основу бизнеса;
- чистый оборотный капитал (оборотные активы минус краткосрочные обязательства) стал отрицательным.
Всё перечисленное, как правило, корректируется, если действовать на ранней стадии. Проблема чаще возникает не из-за самих цифр, а из-за того, что сигналы игнорировали до момента, когда выбор вариантов сузился.
Финансовая устойчивость предприятия: четыре типа состояния
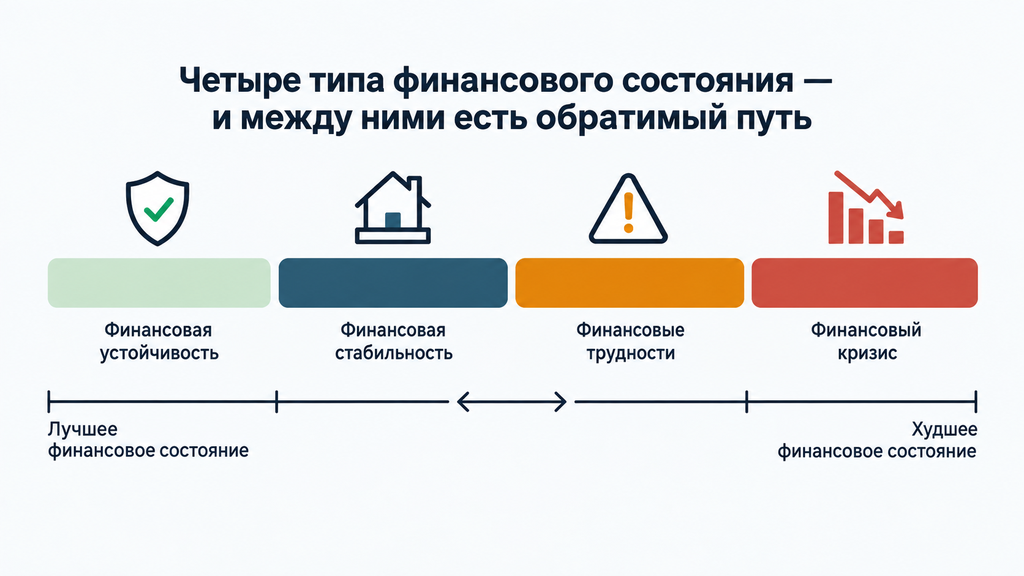
Финансовая устойчивость предприятия описывается четырьмя типами состояния: абсолютная устойчивость, нормальная устойчивость, неустойчивое финансовое состояние и кризисное. Классификация строится на простом вопросе: за счёт каких источников компания финансирует свои запасы — только собственных средств, собственных плюс долгосрочных кредитов или ещё и краткосрочных займов. Чем «дальше» финансирование от собственных источников, тем ближе состояние к кризисному.
- Абсолютная устойчивость. Запасы полностью финансируются собственными средствами. Бытовой аналог: у человека есть резерв на несколько месяцев жизни, и любые траты покрываются без займов.
- Нормальная устойчивость. Запасы покрываются собственными средствами и долгосрочными кредитами — то есть деньгами, которые можно возвращать спокойно, без давления срочных платежей.
- Неустойчивое финансовое состояние. Для финансирования запасов привлекаются краткосрочные займы. Компании пока платят, но равновесие держится на постоянном обновлении кредитов.
- Кризисное состояние. Долги просрочены, платежи покрываются новыми заимствованиями, а резервов нет. В этой зоне речь уже идёт о признаках неплатёжеспособности, которые в России регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
Признаки неустойчивого финансового состояния предприятия, которые видны в цифрах: доля краткосрочных займов в финансировании растёт, платежи по текущим обязательствам регулярно перекладываются на новые кредиты, резервов на сбой доходов нет, а коэффициент автономии снижается период за периодом. Со стороны это выглядит как «бизнес живёт в рассрочку»: пока банки дают деньги, всё работает, как только приток кредитов остановится, обычно встают зарплаты и поставки.
Между этими типами нет глухой стены: состояние подвижно, и путь от неустойчивого к нормальному обычно занимает несколько месяцев планомерной работы — через ускорение дебиторки, сокращение запасов и пересмотр структуры долгов. Неустойчивое состояние — это сигнал к действиям, а не повод для паники: именно на этом этапе вариантов, как правило, больше всего.
Пример краткого финансового анализа предприятия с выводами
Пример краткого финансового анализа предприятия с выводами ниже показывает весь расчёт на условных цифрах небольшой сервисной компании — от исходных данных до готового заключения. Возьмём компанию, которая обслуживает климатическую технику: выручка стабильная, но собственник хочет понять, устойчив ли бизнес и можно ли без риска брать кредит на расширение. Цифры условные, ориентиры нормативов — усреднённые, выводы зависят от отрасли.
Исходные данные за год (из баланса и отчёта о финансовых результатах):
- выручка — 12 млн рублей;
- чистая прибыль — 1,2 млн рублей;
- активы всего — 6 млн рублей, в том числе оборотные — 3 млн;
- собственный капитал — 4 млн рублей;
- обязательства всего — 2 млн рублей;
- краткосрочные обязательства — 1,5 млн рублей; деньги на счете — 0,3 млн рублей.
Расчёт показателей:
| Показатель | Расчёт | Результат | Ориентир |
|---|---|---|---|
| Рентабельность продаж | 1,2 / 12 × 100% | 10% | Для сервисного бизнеса — приемлемо |
| Коэффициент автономии | 4 / 6 | 0,67 | Выше 0,5 — норма |
| Текущая ликвидность | 3 / 1,5 | 2,0 | 1,5–2 — норма |
| Абсолютная ликвидность | 0,3 / 1,5 | 0,2 | Нижняя граница нормы |
| Общая платёжеспособность | 6 / 2 | 3,0 | Выше 1 — активы покрывают долги |
Выводы и что это означает на практике:
- Цифра: рентабельность 10%. Интерпретация: с каждого рубля выручки остаётся 10 копеек чистой прибыли — для небольшого сервиса это хороший уровень. Действие: бизнес-модель работает, расширение обсуждать можно.
- Цифра: автономия 0,67. Интерпретация: две трети активов финансируются собственными средствами, зависимость от кредиторов низкая. Действие: запас для привлечения кредита есть.
- Цифра: текущая ликвидность 2,0. Интерпретация: краткосрочные долги покрыты оборотными активами с запасом. Действие: здесь ничего менять не требуется, следить в динамике.
- Цифра: абсолютная ликвидность 0,2. Интерпретация: деньгами можно немедленно закрыть только 20% срочных обязательств — нижняя граница. Действие: сформировать денежную подушку и следить за платёжным календарём, чтобы не попасть в кассовый разрыв при задержке платежей от клиентов.
Итоговое заключение такого финансового анализа: компания платёжеспособна и устойчива, кредит на расширение при сохранении текущих показателей обслуживать реально, но денежная подушка требует внимания. Обратите внимание на форму вывода: не «всё хорошо», а конкретные зоны спокойствия и конкретная зона внимания. Именно так выглядит корректное заключение — с оговоркой, что выводы сделаны по годовым данным, а окончательное решение лучше проверять по управленческой отчётности в динамике месяцев.
Финансовый анализ онлайн: как проверить предприятие по ИНН
Финансовый анализ онлайн по ИНН можно начать бесплатно: открытая отчётность и государственные реестры дают достаточно данных для первичной проверки компании. По состоянию на 2026 год минимальный бесплатный набор выглядит так:
- ГИР БО — Государственный информационный ресурс бухгалтерской отчётности ФНС России: балансы и отчёты о финансовых результатах компаний за несколько лет;
- Картотека арбитражных дел — судебные споры компании, в том числе с кредиторами;
- Единый федеральный реестр сведений о банкротстве — сообщения о банкротстве, намерениях кредиторов;
- Реестр залогов движимого имущества — что из техники и оборудования уже заложено банкам;
- Сервисы проверки контрагентов — агрегируют отчётность, долги, суды и рейтинги в одном отчёте.
Коммерческие сервисы отличаются глубиной: бесплатный минимум — выписки, реквизиты, базовые финансовые показатели; платный расширенный отчёт — автоматический расчёт коэффициентов, сравнение с отраслью, оценка вероятности банкротства. Компромиссы честные. Бесплатных данных хватает для первичной самопроверки, но собирать картину по разным реестрам придётся вручную. Платные сервисы экономят время, однако их автоматические рейтинги — это оценка по формальным критериям, а не гарантия надёжности партнёра.
Критерии, по которым стоит выбирать сервис для анализа финансовой отчетности онлайн: актуальность данных (как быстро обновляется отчётность), глубина (только цифры или готовая интерпретация), прозрачность методики (понятно, как считается рейтинг), понятность отчёта для неспециалиста и стоимость при регулярном использовании. Хороший признак — сервис показывает исходные данные, а не только итоговый балл; плохой — обещания «определить надёжность за 1 клик» без пояснений, откуда взялась оценка.
И три ограничения. Автоматический отчёт не заменяет разбор специалиста: он покажет цифры, но не контекст — сезонность, свежий крупный контракт или судебный спор. Данные публикуются с задержкой: свежий баланс в открытых источниках, как правило, годовалой давности. И у ИП открытой отчётности нет — по индивидуальным предпринимателям финансовый анализ онлайн по ИНН в таком объёме сделать не получится, проверять придётся через косвенные признаки: суды, исполнительные производства, банкротные реестры. Названия сервисов и реестров приведены в информационных целях.
Как улучшить финансовое состояние предприятия
Улучшить финансовое состояние предприятия можно, только начав с точного разбора: где заморожены деньги, какие долги самые дорогие и какие платежи горят в ближайшие недели. Без этой диагностики любые меры — это стрельба вслепую: компания режет расходы не в тех местах или гасит не тот долг. Дальше работа идёт по пяти направлениям:
- Ускорить дебиторскую задолженность. Сократить отсрочки, ввести предоплату для новых клиентов, наладить напоминания, при крупных суммах — рассмотреть факторинг, то есть продажу дебиторки банку или факторинговой компании за досрочное финансирование.
- Разобраться с запасами. Провести инвентаризацию, выделить неликвиды и распродать их — даже с дисконтом: деньги на счете полезнее товара, который лежит годами.
- Сократить неэффективные расходы. Сравнить статьи расходов за год и найти те, что выросли без роста выручки: избыточные арендуемые площади, дублирующие подписки, низкомаржинальные направления.
- Пересмотреть структуру долгов. Дорогие краткосрочные кредиты — рефинансировать в более длинные и дешёвые; обсудить с банками графики, каникулы, реструктуризацию.
- Договориться с кредиторами заранее. Переговоры до просрочки почти всегда дают лучшие условия, чем после: поставщики и банки заинтересованы в платящем клиенте.
Отдельно — про ситуации, когда финансовых мер недостаточно. Если обязательства накопились так, что даже исправная операционная деятельность не успевает их обслуживать, на помощь приходят юридические инструменты. Реструктуризация долга — пересмотр графика и условий платежей, обычно через переговоры или судебное урегулирование. Мировое соглашение с кредиторами — договорённость о новом графике расчётов, которая останавливает разрозненные взыскания. Банкротство — законная процедура восстановления платёжеспособности или, если активов недостаточно, справедливого расчёта с кредиторами; для граждан она позволяет при соблюдении условий освободиться от неподъёмных обязательств. Ни один из этих сценариев не обещает «списать всё за один день»: у каждого есть условия, сроки и ограничения, которые нужно оценивать заранее.
Чек-лист «5 первых шагов при ухудшении финансового состояния»:
- Собрать полную картину долгов: кому, сколько, под какой процент, какие сроки.
- Приоритизировать платежи: зарплата и налоги — первыми, остальное — по стоимости долга и рискам.
- Составить платёжный календарь на месяц вперёд и увидеть кассовые разрывы до того, как они случатся.
- Начать переговоры с кредиторами о пересмотре условий — письменно, с фиксацией договорённостей.
- Если расчёты показывают, что долгов больше, чем возможностей, — получить юридическую консультацию, не дожидаясь судов и исполнительных производств.
Если вы дошли до пятого пункта — и речь идёт о долгах бизнеса или о личных кредитах и займах, — можно обратиться к юристам, которые занимаются банкротством и долговыми вопросами, в том числе к нам. Первичная консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист сделал первичный разбор — какие варианты применимы в вашем случае, какие есть риски и с чего разумно начать. Решение об оплате услуги или запуске процедуры сразу принимать не нужно: сначала вы просто видите карту вариантов и выбираете спокойно.
Типичные ошибки при финансовом анализе
Типичные ошибки при финансовом анализе чаще всего связаны не с формулами, а с данными и выводами: формула посчитана верно, а картина искажена. Вот ошибки, которые на практике встречаются чаще всего:
- Смешение данных за разные периоды. Прибыль берут за квартал, активы — на конец года, и рентабельность оказывается завышенной в разы. Исправление: все показатели — за один и тот же период, лучше средние значения.
- Сравнение с «чужой» отраслью. Ритейл с высокой оборачиваемостью и строительство с длинным циклом живут по разным нормам. Исправление: сравнивать с сопоставимыми компаниями и со своей динамикой.
- Опора на один показатель. Красивая автономия при нулевой абсолютной ликвидности — не «всё в порядке», а «платить по срочным счетам нечем». Исправление: минимальная система из четырёх-пяти коэффициентов.
- Путаница прибыли и денег. Прибыль — это начисления, платёжеспособность обеспечивают деньги. Исправление: всегда проверять денежные потоки, а не только отчёт о финансовых результатах.
- Игнорирование сезонности. Сравнение декабря с февралем даёт ложные выводы. Исправление: сравнивать одинаковые периоды разных лет или скользящую динамику за 12 месяцев.
- Доверие устаревшей отчётности. Баланс годовой давности не отражает свежий кредит или крупный спор. Исправление: дополнять анализ свежими данными — суды, банкротные реестры, исполнительные производства.
- Выводы без плана действий. Отчёт на 30 страниц, который ни к чему не приводит. Исправление: каждый вывод заканчивать конкретным шагом и ответственным.
На эту тему полезно держать в голове две карточки «миф — факт». Миф: «прибыль есть — значит, платёжеспособность в порядке». Факт: прибыль и деньги — разные вещи, кассовый разрыв случается и у прибыльных компаний. Миф: «коэффициент ниже норматива — предприятие обречено». Факт: нормативы — усреднённые ориентиры, и снижение показателя — это повод для разбора причин, а не автоматический диагноз.
Чек-лист самопроверки перед тем, как делать выводы по цифрам:
- все показатели посчитаны за сопоставимые периоды?
- данные взяты из одной и той же отчётности без смешения бухгалтерских и управленческих цифр?
- проверены и денежные потоки, и прибыль?
- сравнение сделано с отраслью и собственной динамикой, а не с абстрактной «нормой»?
- к каждому выводу добавлен конкретный следующий шаг?
Если хотя бы на один вопрос ответ «нет», финансовую диагностику стоит уточнить, прежде чем принимать решения — особенно решения о новых долгах или крупных расходах.
Часто задаваемые вопросы
Чем платёжеспособность отличается от ликвидности?
Платёжеспособность — это способность компании рассчитаться по всем обязательствам в принципе, а ликвидность — скорость, с которой активы превращаются в деньги для таких платежей. Пример: активов у компании на 10 млн при долгах 7 млн — платёжеспособность есть; но если 8 из 10 млн — это цех и станки, а на счете пусто, ликвидность низкая, и срочный платёж покрыть нечем.
Как определить финансовое состояние предприятия по балансу?
Минимальная последовательность такая: посчитайте структуру активов и пассивов, долю заёмных средств, коэффициент текущей ликвидности и сравните цифры с прошлым годом. Сам баланс по ИНН доступен бесплатно в ГИР БО ФНС России. Если показатели ухудшаются два периода подряд — это повод для более глубокого разбора.
Какой коэффициент платёжеспособности считается нормальным?
Усреднённые ориентиры такие: общая платёжеспособность (активы к обязательствам) — выше 1, коэффициент текущей ликвидности — примерно 1,5–2, коэффициент автономии — от 0,5. Это ориентиры, а не жёсткие нормативы: нормальные значения заметно различаются по отраслям, поэтому корректно оценивать компанию в динамике и в сравнении с сопоставимыми предприятиями.
Что делать, если у предприятия неустойчивое финансовое состояние?
Первые шаги: полная диагностика долгов и денежного потока, приоритизация платежей, переговоры с кредиторами о пересмотре условий и пересмотр структуры займов — краткосрочные дорогие долги заменяются более длинными. Если расчёты показывают, что обязательства не обслуживаются даже при нормальной работе, стоит обсудить с юристом правовые инструменты — реструктуризацию, мировое соглашение, банкротство. Первичный разбор ситуации можно получить бесплатно: достаточно оставить заявку и кратко описать положение.
Можно ли провести финансовый анализ онлайн по ИНН бесплатно?
Да. Бесплатный минимум — отчётность в ГИР БО, картотека арбитражных дел, единый федеральный реестр сведений о банкротстве и базовые сервисы проверки контрагентов. Ограничения: данные публикуются с задержкой примерно на год, автоматические рейтинги учитывают только формальные критерии, а у ИП открытой отчётности нет.
Чем финансовая диагностика отличается от финансового анализа?
Финансовый анализ — это расчёт и оценка показателей по отчётности: ликвидность, платёжеспособность, рентабельность. Финансовая диагностика — более глубокая работа: она ищет причины сложившегося состояния и отвечает на вопрос, почему цифры такие и что их изменит. На практике термины часто используют как синонимы, и для большинства задач это допустимо.
Как улучшить финансовое состояние предприятия, если долгов стало больше, чем доходов?
Последовательность такая: разобрать структуру долгов, приоритизировать платежи, начать переговоры с кредиторами и оптимизировать расходы — эти меры обычно дают эффект на горизонте месяцев. Если обязательства всё равно не обслуживаются, рассматривают юридические сценарии — реструктуризацию, мировое соглашение или банкротство как законную процедуру восстановления. Чтобы понять, какой сценарий применим в вашей ситуации, можно оставить заявку на бесплатную консультацию: юрист сделает первичный разбор долгов и вариантов, а решение о дальнейших шагах останется за вами.