Анализ доходов предприятия
Анализ доходов предприятия — это системная оценка того, из чего складываются поступления компании, как они меняются во времени и насколько устойчивы. Он показывает, живёт бизнес на выручку от основной деятельности или на разовые поступления, и подсказывает, что именно мешает прибыли расти. Базовый алгоритм: собрать данные за два сопоставимых периода, посчитать динамику и структуру, оценить факторы и коэффициенты — и превратить цифры в план действий.
Что такое анализ доходов предприятия и зачем он нужен
Анализ доходов предприятия — это разбор поступлений компании по составу, структуре и динамике, который отвечает на вопрос: откуда приходят деньги и насколько надёжно. Это не пересчёт бухгалтерских строк ради отчёта, а способ увидеть картину целиком: какой вид деятельности приносит основной доход, не держится ли бизнес на разовых поступлениях и что происходит с деньгами между выручкой и прибылью.
Не путайте анализ доходов с анализом прибыли и расходов. Прибыль — это итог: что осталось после всех платежей. Расходы — это то, куда деньги уходят. А доходы — это то, откуда они приходят, и именно входящий поток определяет, есть ли у бизнеса ресурс вообще. Можно идеально контролировать расходы, но если доходы нестабильны и зависят от одного клиента, устойчивости это не добавит.
Кому и зачем нужен такой разбор:
- собственнику — чтобы понять, какой сегмент бизнеса реально зарабатывает, а какой только занимает время и ресурсы;
- руководителю — чтобы ставить план продаж не «с потолка», а на основе темпов роста и структуры доходов;
- бухгалтеру и финансисту — чтобы вовремя заметить перекос, например рост доли прочих доходов при падающей выручке;
- кредитору и банку — чтобы оценить, способна ли компания обслуживать обязательства;
- юристу, который ведёт дело о долгах или банкротстве — чтобы объективно показать платёжеспособность или её отсутствие: корректно посчитанные доходы здесь, как правило, работают в интересах должника — они подтверждают реальную картину его финансового положения.
На практике анализ доходов чаще всего отвечает на четыре вопроса: что приносит деньги, как это меняется во времени, что повлияло на изменения и достаточно ли поступлений для покрытия расходов. Если после разбора вы можете ответить на каждый из них своими цифрами — цель достигнута.
Из чего состоят доходы предприятия
Доходы предприятия делятся на две группы: доходы от обычных видов деятельности, то есть выручку, и прочие доходы. Это базовая классификация, которая закреплена в федеральном стандарте бухгалтерского учёта — ФСБУ 14/2022 «Доходы», применяемом вместо привычного ПБУ 9/99. Формулировки стандарта проверяйте по актуальной редакции: порядок признания доходов периодически уточняется, хотя само деление на основную и прочую часть сохраняется.
| Вид дохода | Примеры | Где отражается |
|---|---|---|
| Выручка от обычных видов деятельности | Продажа продукции и товаров, выручка за выполненные работы и оказанные услуги, аренда, если это профильный бизнес | Строка «Выручка» отчёта о финансовых результатах |
| Прочие доходы | Продажа неиспользуемого имущества, проценты по депозитам и выданным займам, штрафы и неустойки от контрагентов, курсовые разницы | Строки раздела «Прочие доходы» отчёта о финансовых результатах |
Смысл деления не формальный. Выручка показывает, работает ли основной бизнес; прочие доходы — эпизодические поступления, которые трудно планировать. Смешивать их нельзя: иначе картина «у компании всё хорошо» может держаться на продаже старого склада, а это не доход бизнеса, а разовое событие.
Выручка от обычных видов деятельности
Выручка — это поступления от продаж товаров, работ и услуг, то есть от того, чем компания живёт по уставу и по факту. У производственной фирмы это деньги за продукцию, у сервисной — оплата услуг, у юридической фирмы — гонорары за ведение дел.
В отчётности используется выручка без НДС и акцизов. Различают также брутто-выручку (с косвенными налогами) и нетто-выручку (без них) — для расчётов и анализа используют именно нетто-показатель. Если брать суммы с налогом, динамика окажется искажённой: формальный рост выручки может объясняться изменением ставки НДС, а не реальным развитием бизнеса.
Популярная иллюзия — считать выручку «деньгами компании». Из неё ещё нужно заплатить налоги, закрыть себестоимость, рассчитаться с поставщиками и сотрудниками. Поэтому растущая выручка при слабом управлении расходами легко превращается в растущие убытки.
Прочие доходы
Прочие доходы — это поступления, не связанные с основным бизнесом. Типичные примеры:
- продажа неиспользуемого имущества — техники, транспорта, помещений;
- проценты по депозитам и выданным займам;
- штрафы и неустойки, взысканные с контрагентов за нарушение договоров;
- курсовые разницы;
- безвозмездные поступления.
Эти суммы менее стабильны: сегодня они есть, завтра их нет. Поэтому доля прочих доходов в общей сумме — важный сигнал. Если она растёт, а выручка падает, основной бизнес слабеет, и компания латает дыры разовыми поступлениями. Такой разрыв заметен уже на простом вертикальном анализе, и это один из самых ранних маркеров проблем: структуру доходов полезно проверять регулярно.
Какими методами проводят анализ доходов
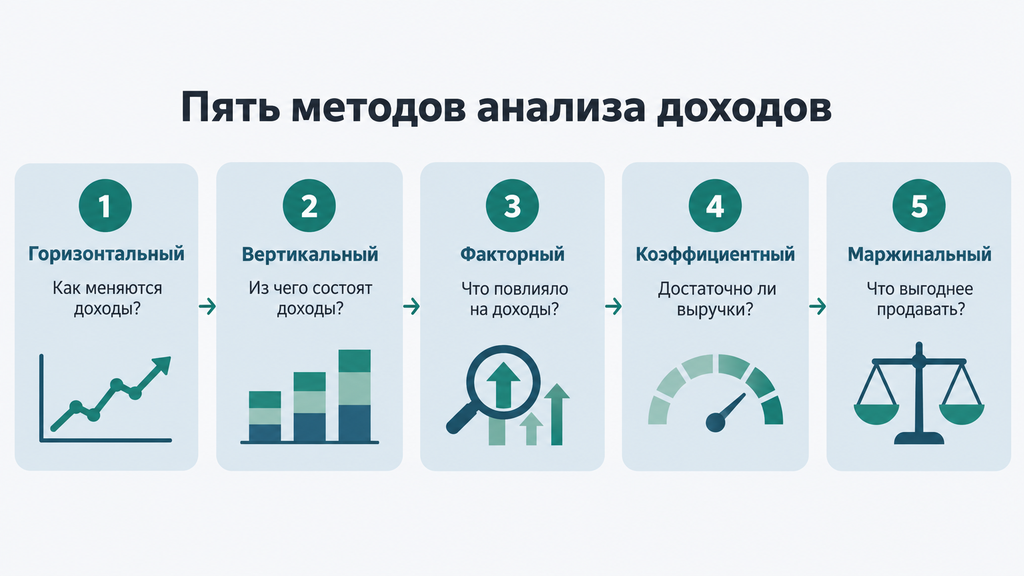
Анализ доходов проводят пятью базовыми методами: горизонтальным, вертикальным, факторным, коэффициентным и маржинальным. Они дополняют друг друга: первые два дают общую картину, факторный объясняет причины, а коэффициентный и маржинальный переводят наблюдения в конкретные управленческие решения.
Горизонтальный анализ: как меняются доходы во времени
Горизонтальный анализ — это сравнение показателей текущего периода с прошлым: считается абсолютное отклонение в деньгах и темп роста в процентах. Например, выручка выросла с 1,2 млн рублей до 1,38 млн — прирост 180 тысяч, или 15 % за квартал.
Корректность здесь решает всё. Сравнивать нужно сопоставимые периоды: квартал с кварталом, а не квартал с полугодием; период без локдаунов и перебоев с поставками — с аналогичным по условиям. Рабочее правило: темп роста выручки желательно удерживать выше темпа роста расходов. Если расходы прирастают быстрее доходов, эффективность бизнеса снижается, даже когда абсолютные цифры выглядят оптимистично.
Вертикальный анализ: из чего складываются доходы
Вертикальный анализ показывает структуру доходов: какую долю занимает выручка, какую — прочие поступления. Ориентир из практики: доля выручки в общих доходах, как правило, держится не ниже 90 %. Если она ниже, компания живёт на разовых событиях — продаже имущества, штрафах, случайных поступлениях, и планировать такой бизнес сложно.
У метода есть ограничение: структура за один период — это фотография. Чтобы делать выводы, её сравнивают в динамике: как менялась доля выручки от периода к периоду и в какую сторону движется бизнес.
Факторный анализ: что повлияло на доходы
Факторный анализ раскладывает изменение выручки на составляющие: цену, объём продаж, ассортимент, эффективность использования ресурсов. Классический пример: выручка выросла на 15 %, но на 12 % это рост цен, а объём продаж в штуках почти не изменился. Формально бизнес растёт, фактически — покупатели платят больше за то же количество. В отдельные периоды это нормальная ситуация, но если такой сценарий повторяется, рост упирается в потолок платёжеспособности клиентов.
Для корректного факторного анализа нужны данные о ценах и объёмах по позициям, а их в официальной отчётности нет — только в управленческом учёте. Если такой детализации нет, метод применяют в упрощённом виде: сравнивают натуральные объёмы продаж и средние цены хотя бы по основным группам продуктов.
Коэффициентный и маржинальный анализ
Коэффициентный анализ переводит доходы в соотношения, которые удобно сравнивать между периодами и с ориентирами по отрасли: рентабельность продаж, достаточность выручки для покрытия расходов, оборачиваемость. Подробный набор коэффициентов — в разделе с таблицей показателей ниже.
Маржинальный анализ отвечает на другой вопрос: какие продукты и услуги реально зарабатывают. Маржинальный доход — это разница между ценой и переменными затратами на единицу продукта. На практике типичная ошибка — судить о выгодности позиции только по марже на единицу и не учитывать трудозатраты и спрос. В реальных проектах случается, что продукт с самой высокой маржой на бумаге оказывается наименее выгодным: ресурсов на него уходит непропорционально много, а продаётся он медленно. Поэтому позиции сравнивают не только по марже, но и по вкладу на единицу ограниченного ресурса — часа работы, метра площади, машины.
Где брать данные для анализа доходов
Основные источники данных для анализа доходов — отчёт о финансовых результатах, пояснения к бухгалтерской отчётности, выписки по расчётным счетам и данные управленческого учёта. У каждого источника своя глубина: официальная отчётность даёт общую картину, управленческий учёт — детализацию до продукта, клиента и канала продаж.
| Источник | Какие данные даёт | Ограничения |
|---|---|---|
| Отчёт о финансовых результатах | Выручка, себестоимость, коммерческие и управленческие расходы, прибыль за период | Общая картина без разбивки по продуктам и клиентам |
| Пояснения к отчётности | Расшифровки по видам деятельности и прочим доходам | Появляются обычно только по итогам года |
| Выписки по расчётным счетам | Фактические поступления и списания по датам | Смешивают выручку, займы и пополнения от собственника |
| Управленческий учёт, отчёты учётных систем, например «1С:Бухгалтерии», и отчёт ОПиУ (отчёт о прибылях и убытках) | Детализация по номенклатуре, клиентам, направлениям, цены и объёмы | Есть не у всех; качество зависит от дисциплины учёта |
Частый вопрос: можно ли начать анализ, если управленческого учёта нет вообще. Можно. Минимальный набор — банковские выписки за два-три месяца и простая таблица, где поступления разнесены по источникам: выручка, возвраты, займы, пополнения от собственника. Это грубая оценка, но она уже показывает структуру и сезонность.
Главный риск этого этапа — выводы на неполных данных. Если в выписках смешаны доходы бизнеса и личные платежи индивидуального предпринимателя, а часть продаж прошла мимо счёта, любой коэффициент будет неверным. Поэтому перед расчётами данные стоит очистить: отделить выручку от прочих поступлений и исключить внутренние перемещения.
Как провести анализ доходов предприятия: пошаговый алгоритм
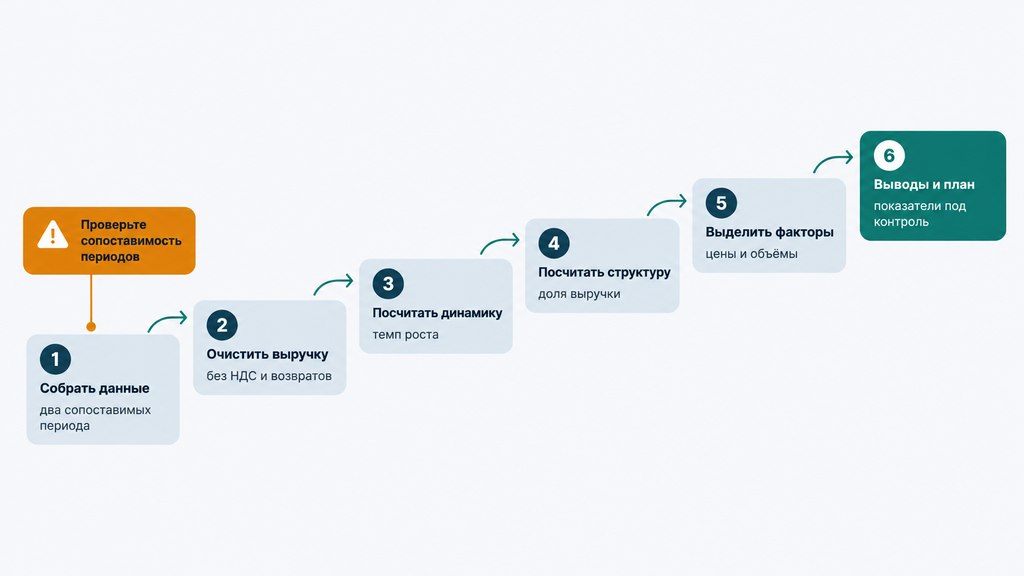
Анализ доходов предприятия проводится за шесть шагов: от сбора данных за два сопоставимых периода до выводов и плана действий. Ниже — каждый шаг с типичной ошибкой, а затем сквозной пример на условных цифрах.
- Определите период и соберите данные. Возьмите два сопоставимых периода: например, первый и второй квартал 2026 года. Понадобятся отчёт о финансовых результатах или выписки, а при наличии — управленческая отчётность. Типичная ошибка: сравнивать несопоставимые отрезки — месяц с кварталом или «удачный» период с «неудачным».
- Очистите выручку. Уберите из суммы НДС и акцизы, вычтите возвраты товаров и корректировки. Типичная ошибка: считать в обороте займы и пополнения от собственника — они завышают доходы и маскируют реальную картину.
- Посчитайте динамику. Сравните выручку и прочие доходы с прошлым периодом: абсолютное отклонение и темп роста. Типичная ошибка: делать выводы по одному скачку без проверки, был ли он разовым — например, из-за крупного разового заказа.
- Посчитайте структуру. Определите долю выручки в общих доходах и состав прочих поступлений. Типичная ошибка: игнорировать структуру и следить только за итоговой суммой.
- Выделите факторы изменений. Ответьте, за счёт чего изменилась выручка: цен, объёмов, ассортимента, новых или ушедших клиентов. Типичная ошибка: приписать весь рост «усилиям отдела продаж», не проверив, не выросли ли цены при падении объёмов.
- Сформулируйте выводы и план. Решите, что усилить, что сократить и какие два-три показателя взять под ежемесячный контроль. Типичная ошибка: остановиться на цифрах, не превратив их в решения — анализ без плана не меняет ситуацию.
Сквозной пример. Условная мастерская корпусной мебели. В первом квартале 2026 года выручка — 1 200 000 рублей, прочие доходы (проценты на депозите) — 50 000 рублей, итого доходы 1 250 000 рублей. Во втором квартале выручка — 1 380 000 рублей, прочие доходы — 30 000 рублей, итого 1 410 000 рублей.
- Динамика: выручка выросла на 180 000 рублей, или на 15 %; общие доходы — на 12,8 %.
- Структура: доля выручки поднялась с 96 % до 97,9 % — основной бизнес укрепился, зависимость от разовых поступлений снизилась.
- Факторы: по данным учёта, средний чек вырос на 7 %, количество заказов — примерно на 8 %. Рост качественный: и по цене, и по объёму.
- Вывод: направление работает, точку роста стоит искать в удержании темпа по заказам; под контроль берём долю выручки и средний чек.
Такой расчёт повторим для любого малого бизнеса: он занимает один вечер и не требует специального ПО, только аккуратные данные и таблицу.
Какие показатели и коэффициенты используют при анализе доходов
При анализе доходов чаще всего используют шесть показателей: темп роста доходов, долю выручки в общих доходах, соотношение темпов роста прибыли, выручки и расходов, рентабельность продаж, достаточность выручки для покрытия расходов и оборачиваемость. Единых нормативов для них не существует — значения зависят от отрасли, модели бизнеса и этапа развития компании, поэтому цифры ниже стоит воспринимать как ориентиры, а не как нормы.
| Показатель | Как считается | Что показывает | На что ориентироваться |
|---|---|---|---|
| Темп роста доходов | Доходы текущего периода ÷ доходы прошлого × 100 % | Скорость развития бизнеса | Положительная устойчивая динамика; сравнение с инфляцией и рынком |
| Доля выручки в общих доходах | Выручка ÷ общие доходы × 100 % | Устойчивость основного бизнеса | Как правило, не ниже 90 % |
| Соотношение темпов роста | Темп роста чистой прибыли против темпов роста выручки и расходов | Качество роста | Прибыль растёт быстрее выручки, выручка — быстрее расходов |
| Рентабельность продаж | Прибыль от продаж ÷ выручка × 100 % | Сколько прибыли даёт каждый рубль выручки | Сравнение с прошлыми периодами и средней по отрасли |
| Достаточность выручки | Выручка ÷ (себестоимость + коммерческие + управленческие расходы) | Покрывает ли основной бизнес основные расходы | Значение выше 1; приближение к 1 — зона внимания |
| Оборачиваемость | Выручка ÷ средние остатки (активов, запасов, дебиторки) | Как быстро ресурсы возвращаются в выручку | Рост или стабильность; замедление — сигнал разбираться |
Отдельно про соотношение темпов роста. Практическое правило: чистая прибыль должна расти быстрее выручки, а выручка — быстрее расходов. Если расходы прирастают вместе с доходами или быстрее, компания крутится всё интенсивнее, а зарабатывает всё меньше на каждом рубле оборота.
И ещё одно распространённое заблуждение: высокая выручка сама по себе ещё не означает хороший бизнес. Без учёта расходов и денежного потока выручка — это только скорость оборота, а не результат. Компании с большой выручкой и отрицательным денежным потоком встречаются нередко.
Как читать результаты анализа: практические сценарии
Сам по себе рост или падение доходов ещё ничего не означает: результат анализа нужно читать вместе со структурой продаж, расходами и денежным потоком. Вот четыре сценария, которые на практике встречаются чаще всего.
Сценарий 1. Выручка растёт, прибыль падает. Признак: оборот увеличивается, а прибыль от продаж снижается. Вероятная причина: ассортимент сместился в низкомаржинальную сторону или расходы растут быстрее доходов. Первый шаг: посчитать маржинальность по группам продуктов и сравнить структуру продаж двух периодов — обычно причина видна сразу.
Сценарий 2. Прибыль по отчёту есть, а денег на счёте нет. Признак: ОПиУ показывает прибыль, но на счёте пусто и платить по обязательствам нечем. Вероятная причина: деньги заморожены в дебиторской задолженности (клиенты ещё не заплатили) и запасах (товар лежит на складе). Первый шаг: вывести отчёт по дебиторке с просрочками и оборачиваемость запасов, затем выстроить работу по возврату долгов клиентов.
Сценарий 3. Доходы зависят от одного-двух клиентов. Признак: значимая часть выручки, по опыту чаще всего больше половины, приходится на одного заказчика. Вероятная причина: бизнес вырос вокруг одного крупного контракта и не диверсифицировал клиентов. Первый шаг: посчитать долю каждого клиента в выручке и начать развивать второй-третий канал, пока отношения с основным стабильны.
Сценарий 4. Сильная сезонность доходов. Признак: выручка резко колеблется по месяцам. Вероятная причина: специфика спроса — строительные материалы летом, сопутствующие товары к праздникам и так далее. Первый шаг: сравнивать не соседние месяцы, а одинаковые периоды разных лет, и планировать запас денег на «низкий» сезон, чтобы не брать дорогие займы на кассовые разрывы.
Это типовые сценарии, а не диагнозы: точную причину показывает только детальный разбор учёта конкретной компании.
Типичные ошибки при анализе доходов
Большинство ошибок при анализе доходов связаны не со сложностью расчётов, а с некорректными исходными данными и поспешными выводами. Вот что чаще всего искажает картину:
- Сравнение несопоставимых периодов. Месяц против квартала, период с акциями против периода без них. Решение: равные по длительности и условиям отрезки.
- Выручка с НДС. Налог в составе оборота завышает динамику. Решение: считать в нетто-оценке, без косвенных налогов.
- Игнорирование возвратов и скидок. Продажа, которая вернулась, — это не доход. Решение: вычитать возвраты и корректировки до расчётов.
- Смешение методов учёта. Кассовый метод признаёт доход в момент оплаты, метод начисления — в момент отгрузки. Если в одной таблице соединить оба, периоды «поедут». Решение: выбрать один подход и держаться его во всех расчётах.
- Выводы по одному месяцу. Один удачный месяц — не тренд. Решение: смотреть минимум три периода или сопоставимые месяцы прошлого года.
- Анализ доходов без расходов. Рост оборота при опережающем росте затрат ухудшает результат. Решение: всегда сопоставлять темпы роста доходов и расходов.
Мини-чек-лист самопроверки перед выводами: периоды сопоставимы; налоги и возвраты исключены; займы и пополнения собственника не попали в выручку; структура доходов посчитана; к каждому выводу есть цифра из двух периодов.
Цена ошибки здесь выше, чем кажется: на искажённых данных принимают решения о кредитах, инвестициях и сокращениях. А если компания уже испытывает долговую нагрузку, неверная оценка доходов может привести к обязательствам, которые она объективно не потянет.
Ограничения анализа доходов: о чём не расскажут цифры
Анализ доходов всегда описывает прошлое и зависит от качества учёта, поэтому у него есть принципиальные ограничения. Их полезно знать заранее, чтобы не переоценивать возможности метода:
- Отчётность отражает свершившиеся операции. Она не предскажет уход ключевого клиента или изменение спроса — только покажет последствия, когда они уже в цифрах.
- Ошибки учёта переносятся в выводы. Если выручка признана неверно или часть продаж не зафиксирована, безупречный расчёт на испорченных данных даст безупречно неверный ответ.
- Внеучетные факторы остаются за кадром. Спрос, конкуренция, изменения законодательства и логистики видны в цифрах только с опозданием.
- Прошлая динамика слабо прогнозирует кризисные периоды. В резких изменениях условий тренды прошлых лет теряют силу.
На практике это значит: упрощённого анализа достаточно, чтобы следить за базовой картиной в стабильном малом бизнесе. Управленческий учёт с детализацией нужен, когда решений становится больше — при расширении ассортимента, кредитовании, привлечении партнёров. А когда речь заходит о спорах с кредиторами, судебных делах или банкротстве, к цифрам подключается юрист: от правильного документального подтверждения доходов и обязательств зависит правовая позиция, а не только финансовая.
Материал носит информационный характер и не заменяет индивидуальную консультацию специалиста: перед решениями, которые влияют на обязательства компании, показатели стоит проверять с профильным специалистом.
Анализ доходов и долговая нагрузка: когда цифры подсказывают, что пора действовать
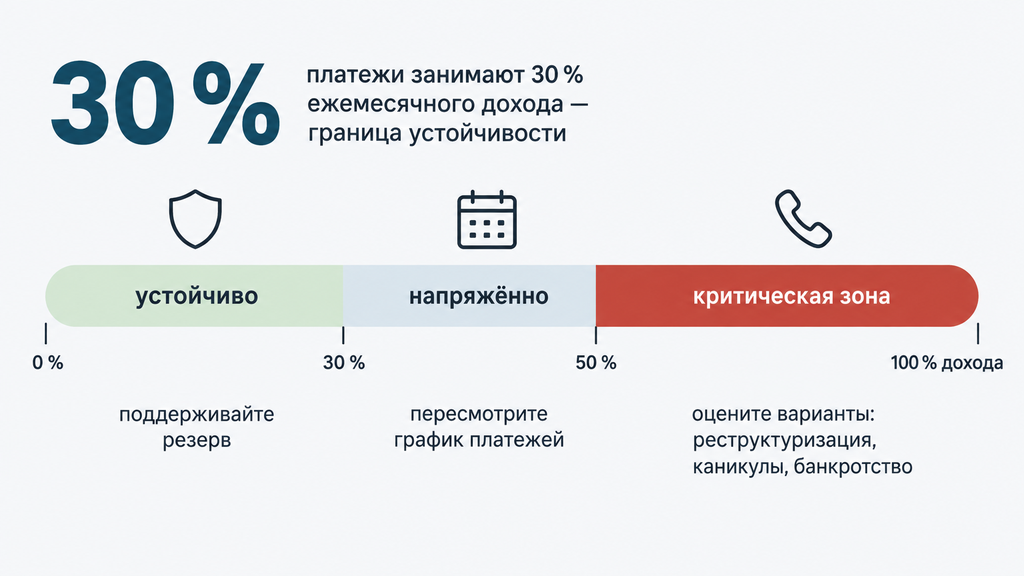
Если из анализа видно, что платежи по кредитам забирают значимую часть дохода, это сигнал заняться долговой нагрузкой до того, как ситуация усложнится. Логика та же, что и с бизнес-доходами: собрать обязательства в цифрах, посмотреть на их долю в доходе и оценить, сколько остаётся на жизнь и работу. Условный ориентир, которым пользуются на практике: когда платежи по кредитам устойчиво превышают треть ежемесячного дохода, бюджет становится хрупким — любой сбой, от болезни до задержки оплаты от клиента, превращается в просрочку.
Распространённая иллюзия: «пока плачу хоть что-то, ситуация под контролем». На самом деле частичные платежи без согласования с кредиторами не останавливают начисление неустоек, а просрочка запускает стандартный механизм: претензии, затем суд, затем взыскание. Гораздо выгоднее разобраться в цифрах заранее и выбрать законный сценарий под свою ситуацию:
- Реструктуризация — изменение графика или условий погашения долга по согласованию с кредитором, чтобы платёж стал посильным.
- Кредитные каникулы — временная приостановка или снижение платежей в трудный период; условия и доступность зависят от типа кредита и обстоятельств.
- Мировое соглашение — согласованный с кредиторами компромисс, который утверждается судом и прекращает спор на оговорённых условиях.
- Банкротство — законная процедура, позволяющая человеку, который объективно не может обслуживать долги, освободиться от дальнейшего исполнения обязательств по итогам процедуры; подходит не всем и имеет условия, последствия и ограничения, которые нужно оценить заранее.
Выбор между этими вариантами зависит от суммы долга, состава доходов, имущества и истории платежей — универсального ответа не существует, и честный специалист сначала посчитает, а потом посоветует.
Если после разбора доходов видно, что долги давят, вы можете обратиться к нам — по процедуре банкротства или любому другому юридическому вопросу. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно. Это ни к чему не обязывает — ни платить сразу, ни принимать решение. Задача первого разговора — показать реальную картину и варианты, а решение вы принимаете сами и тогда, когда будете готовы.
Чек-лист: как проверить доходы предприятия за один вечер
Проверить доходы предприятия можно за один вечер, если пройти по короткому списку шагов. Ниже — всё, о чём шла речь в статье, собранное в один алгоритм:
- Соберите отчёт о финансовых результатах или банковские выписки за два сопоставимых периода.
- Очистите выручку: уберите НДС, акцизы, возвраты, займы и пополнения от собственника.
- Посчитайте темпы роста выручки и общих доходов.
- Посчитайте структуру: долю выручки в общих доходах и состав прочих поступлений.
- Выделите два-три фактора, за счёт которых изменилась выручка: цены, объёмы, клиенты, ассортимент.
- Проверьте два-три коэффициента: рентабельность продаж, достаточность выручки, соотношение темпов роста.
- Сопоставьте платежи по кредитам с ежемесячным доходом и оцените долговую нагрузку.
- Сформулируйте два-три вывода и один конкретный план действий на следующий период.
- Если обязательства давят — запишите вопросы, которые хотите задать специалисту.
И последнее. Если цифры показывают, что обязательные платежи по кредитам съедают доходы — у предприятия или у вас лично, — не откладывайте разбор. Вы можете оставить заявку и кратко описать ситуацию: мы бесплатно проведём первичный разбор по банкротству, долгам или любому другому юридическому вопросу. Первая консультация не обязывает ни к оплате, ни к решению — только показывает, какие варианты у вас есть.
Часто задаваемые вопросы
Чем анализ доходов отличается от анализа расходов?
Анализ доходов показывает, откуда и насколько стабильно приходят деньги в компанию, а анализ расходов — куда они уходят. Вместе они формируют финансовый результат: прибыль или убыток. Сравнивать темпы роста доходов и расходов полезно в обоих случаях — это ключевой признак качества управления.
Как часто нужно проводить анализ доходов предприятия?
Как правило, базовый анализ доходов делают раз в квартал, а экспресс-проверку двух-трёх ключевых цифр — ежемесячно. Для малого бизнеса достаточно регулярного простого сравнения сопоставимых периодов. Частота зависит от размера компании, стабильности рынка и количества принимаемых решений.
Какие документы нужны для анализа доходов?
Минимальный набор — отчёт о финансовых результатах за два-три периода и выписки по расчётным счетам. Картина станет полнее с пояснениями к отчётности и данными управленческого учёта, если он ведётся. Начинать можно даже с банковских выписок, разнеся поступления по источникам.
Что делать, если выручка растёт, а прибыли нет?
Проверьте структуру продаж и маржинальность по позициям, динамику расходов и состояние дебиторской задолженности. Чаще всего рост выручки при падении прибыли означает сдвиг в низкомаржинальные позиции либо опережающий рост расходов. Точную причину показывает факторный разбор по данным управленческого учёта.
Какой показатель при анализе доходов самый важный?
Одного универсального показателя нет, но базовые ориентиры — доля выручки в общих доходах и соотношение темпов роста прибыли, выручки и расходов. Первый показывает устойчивость основного бизнеса, второй — качество роста. Конкретные ориентиры зависят от отрасли и модели бизнеса.
Можно ли проанализировать доходы малого предприятия самостоятельно?
Да, базовый анализ по структуре и динамике доступен без бухгалтера: достаточно выписок и отчёта о финансовых результатах за два сопоставимых периода. Для факторного и маржинального анализа понадобится детализация учёта по ценам и объёмам. Выводы, сделанные на неполных данных, стоит перепроверять, прежде чем принимать серьёзные решения.
Как анализ доходов связан с долгами и банкротством?
Анализ доходов показывает, хватает ли поступлений, чтобы обслуживать обязательства. Когда платежи по кредитам устойчиво забирают большую часть дохода, разумно оценить законные варианты: реструктуризацию, кредитные каникулы, мировое соглашение или банкротство. Первичный разбор ситуации можно получить бесплатно: достаточно оставить заявку и кратко описать обстоятельства — это не обязывает принимать решение сразу.