Задолженность юридических лиц по налогам: причины и способы взыскания
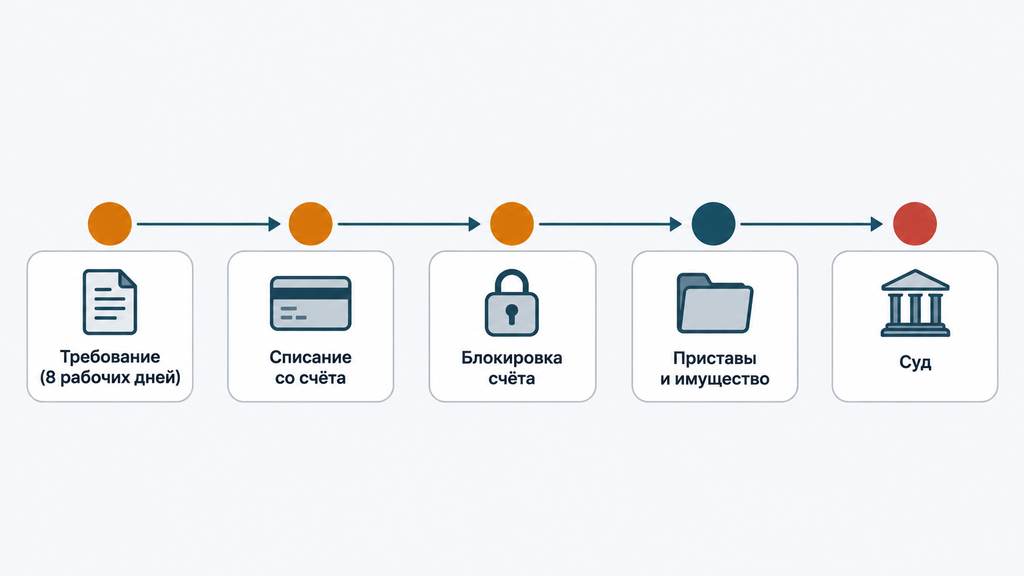
Задолженность юридических лиц по налогам — это отрицательное сальдо единого налогового счёта (ЕНС): недоимка по налогам и взносам, а также начисленные пени, штрафы и проценты. Долг возникает из-за пропуска сроков оплаты, ошибок учёта и доначислений по итогам проверок — и далеко не всегда по вине недобросовестного бизнеса. ФНС взыскует задолженность последовательно: сначала требование об уплате, затем списание со счетов и блокировка счёта, потом арест имущества через приставов, а в отдельных случаях — суд и банкротство компании.
Что такое задолженность юридических лиц по налогам и из чего она складывается
Задолженность юридических лиц по налогам — это отрицательное сальдо единого налогового счёта, то есть сумма обязательных платежей, которые компания не перечислила в бюджет вовремя. С 1 января 2023 года все налоги, взносы, пени и штрафы учитываются на ЕНС — едином налоговом счёте, едином «кошельке» налогоплательщика в системе ФНС (Федеральной налоговой службы). Если денег на счёте хватает, сальдо нулевое или положительное. Если платежи не поступили — сальдо становится отрицательным, и это уже долг.
Юридическими лицами считаются организации: общества с ограниченной ответственностью (ООО), акционерные общества (АО), производственные кооперативы, унитарные предприятия. Ключевое отличие от ИП: взыскание обращено прежде всего на имущество и счета самой компании, а не на личные средства владельцев. Однако при банкротстве организации руководитель и учредители могут понести субсидиарную ответственность — отвечать личным имуществом за долги компании, если их недобросовестные действия к этому долгу привели.
Задолженность по налогам юр лица складывается из четырёх частей, и путать их не стоит:
- Недоимка — сам неуплаченный налог, авансовый платёж, сбор или страховой взнос. Это основа долга.
- Пени — плата за каждый день просрочки. Для организаций действует прогрессивная шкала: 1/300 ключевой ставки Центробанка за первые 30 дней, 1/150 — с 31-го по 90-й день, затем снова 1/300 (ст. 75 НК РФ).
- Штрафы — санкции за нарушения: обычно 20% от неуплаченной суммы, до 40% — если умысел доказан (ст. 122 НК РФ).
- Проценты — начисляются, например, по рассрочкам и при возврате излишне взысканных сумм.
Простой пример. Компания должна была перечислить 500 000 рублей налога, но задержала платёж на два месяца. К самой сумме добавятся пени за 60 дней, а при проверке налоговая может назначить штраф 20% — ещё 100 000 рублей. Итоговый долг заметно больше исходного: пени и штрафы растут вместе с недоимкой, поэтому реагировать выгодно на ранней стадии.
Почему у ООО возникает задолженность по налогам: основные причины
У ООО задолженность по налогам чаще всего возникает из-за кассовых разрывов, ошибок учёта и доначислений по итогам проверок, а не из-за намеренного уклонения. В нашей практике в большинстве случаев за долгом стоит конкретная управленческая или учётная причина, а не «нежелание платить». Понять её важно ещё и потому, что от причины зависит способ решения: ошибку можно оспорить, кассовый разрыв — закрыть рассрочкой, доначисления — обжаловать.
- Финансовые причины: кассовый разрыв — деньги пришли от покупателей позже, чем наступил срок налога; снижение выручки; задержки оплаты от контрагентов, когда вы уже отдали долг перед бюджетом «за чужой счёт».
- Ошибки учёта: неверная налоговая база или ставка, несданная декларация, незаполненное уведомление по ЕНС. Частый случай: деньги отправлены, но налоговая не знает, как их распределить, — платёж «зависает», и сальдо остаётся отрицательным.
- Доначисления после проверок и изменения законодательства. Налоговая проверка выявляет неточности, начисляет недоимку, пени и штраф — долг появляется, даже если раньше компания платила безупречно.
- Технические сбои: платёж задержал банк, ошибка в реквизитах, проблемы платёжных систем и операторов электронного документооборота. Даже один «зависший» рубль делает сальдо отрицательным и запускает процедуру.
Как это выглядит на практике. Сценарий первый: небольшое ООО на упрощённой системе отправило уведомление с ошибочной суммой — налоговая списала меньше, чем нужно, и через месяц пришло требование. Сценарий второй: крупный заказчик задержал оплату на два месяца, компания не смогла вовремя заплатить налог и накопила пени. Сценарий третий: по итогам выездной проверки доначислили налог и штраф — вместо ожидаемых платежей появилась многомиллионная задолженность. Ни в одном из этих случаев бизнес не «уклонялся», но процедура взыскания для всех одинаковая: отсчёт сроков начинается независимо от причины.
Чем грозят долги по налогам юридическому лицу и его руководителям
Долги по налогам юридических лиц приводят к нарастающей цепочке мер: от пеней и штрафов до блокировки счёта, ареста имущества и личной ответственности руководителя. У каждой меры свои условия наступления, и на большинстве этапов у компании ещё остаётся возможность урегулировать ситуацию без крайних последствий.
| Последствие | Когда наступает | Что можно сделать заранее |
|---|---|---|
| Пени | Со следующего дня после просрочки, за каждый день | Погасить быстрее — пени считаются ежедневно |
| Штраф 20% (до 40% при умысле) | По итогам проверки или сообщения о неуплате | Проверить расчёты, при несогласии — возражения |
| Блокировка счёта | При отрицательном сальдо ЕНС по решению налоговой | Погасить долг или оспорить — ограничения снимают после урегулирования |
| Списание со счетов | После неисполнения требования об уплате | Отреагировать на требование в срок 8 рабочих дней |
| Арест имущества, запрет выезда руководителю | Долг у приставов; выезд — при долге свыше 30 000 рублей | Урегулировать долг до передачи в ФССП |
| Субсидиарная ответственность | При банкротстве из-за недобросовестных действий руководства | Не выводить активы, документировать решения |
| Уголовная ответственность (ст. 199 УК РФ) | При крупном размере долга и доказанном умысле — речь о многомиллионных суммах (проверьте актуальный порог) | Не скрывать доходы, работать с долгом законно |
Отдельно про руководителя. Само по себе наличие долга у ООО не означает, что директора сразу накажут лично. Но при систематической неуплате возможна дисквалификация, при долге свыше 30 000 рублей — ограничение на выезд за границу, а при банкротстве с признаками вывода активов — субсидиарная ответственность личным имуществом. Уголовное дело по ст. 199 УК РФ — крайняя мера для случаев доказанного умышленного уклонения в крупном размере. Практический вывод: риски руководителя во многом зависят от его поведения — стремится ли он разобраться и найти законный способ закрыть долг или игнорирует проблему.
Как ФНС взыскует налоговую задолженность с юридических лиц: этапы и сроки
ФНС взыскует задолженность по налогам юридических лиц в несколько этапов: требование об уплате, бесспорное списание со счетов, приостановление операций по счёту, взыскание имущества через приставов и в отдельных случаях — суд. Процедура строго формализована: на каждом этапе есть сроки и документы, и чем раньше компания подключится, тем больше вариантов остаётся. Самое комфортное окно для спокойного урегулирования — период с момента получения требования до принятия решения о взыскании: счёт ещё не заблокирован, и долг можно оплатить или обсудить рассрочку.
Требование об уплате задолженности
Требование об уплате — это официальное извещение об отрицательном сальдо ЕНС с указанием суммы и срока, в который её нужно погасить. По общему правилу требование направляется в течение трёх месяцев со дня формирования отрицательного сальдо; для небольших сумм (до 3000 рублей) срок растянут до года — пороги лучше сверить с действующей редакцией НК РФ. На исполнение даётся 8 рабочих дней с даты получения, если в требовании не указан более длинный срок.
Требование доставляется в личный кабинет налогоплательщика или по телекоммуникационным каналам связи, и оно считается полученным по правилам НК РФ — даже если директор туда не заходил. Бумажное письмо по почте считается вручённым по истечении шести дней с даты отправки. Типичная ошибка — «мы ничего не получали»: юридически срок уже идёт. Если требование пришло, за 8 рабочих дней нужно успеть хотя бы одно из двух: оплатить долг или начать его оспаривание, чтобы зафиксировать позицию.
Взыскание за счёт денег на счетах компании
Если требование не исполнено, налоговая принимает решение о взыскании за счёт денежных средств на счетах — по общему правилу в течение двух месяцев после истечения срока требования. Решение размещается в реестре решений о взыскании, и банк списывает деньги автоматически, без новых уведомлений и согласий. Очередность такая: сначала рублёвые расчётные счета, затем валютные, потом электронные денежные средства.
Отсюда ответ на частый вопрос «почему со счёта ООО списали деньги без предупреждения»: предупреждение было — требование в личном кабинете, просто его не увидели. Банк обязан исполнить поручение налоговой в приоритетном порядке. По опыту, компании узнают о взыскании постфактум по банковской выписке, и первое, что стоит сделать, — проверить сальдо ЕНС и найти первопричину: недоимка это, пени или зависший платёж.
Приостановление операций по счетам
Приостановление операций — это блокировка расходных платежей по счетам компании в пределах суммы долга: деньги поступать могут, а списываться — только в определённом порядке. Пока действует приостановление, сложно платить поставщикам, выдавать зарплату, вести обычные расчёты. Для бизнеса это часто ощутимее самой недоимки: останавливается операционная деятельность.
Полностью деньги не «замораживаются»: платежи первой и второй очереди — алименты, исполнительные документы о выплате зарплаты — банк исполняет раньше налоговых списаний. Но вывод от этого не меняется: при блокировке счёта урегулирование налогового долга становится приоритетом номер один, выше обычных платежей. После погашения долга ограничения снимают — по правилам НК РФ не позднее следующего рабочего дня после получения информации об уплате.
Взыскание через приставов: арест имущества
Если денег на счетах недостаточно или счета налоговой не известны, долг переходит в исполнительное производство к судебным приставам. Исполнительное производство — это принудительное исполнение требования по документу, а арест — запрет распоряжаться имуществом, который пристав накладывает, чтобы долг был чем закрыть. Постановление о взыскании за счёт имущества направляется приставам в течение десяти месяцев, если сальдо ЕНС превышает 30 000 рублей; при меньших суммах — по истечении трёх лет (сверьте актуальные значения на 2026 год).
Полномочия приставов широкие: арест счетов, оборудования, товаров, недвижимости, автомобилей; запрет на выезд руководителю при долге свыше 30 000 рублей. На этом этапе к долгу добавляется исполнительский сбор, а общение с ФССП отнимает время и нервы. Поэтому долг до передачи приставам — ещё «рабочая» ситуация с хорошими вариантами решения, а после передачи — уже затянувшийся спор, в котором варианты дороже и медленнее.
Судебный порядок взыскания
Судебный порядок нужен налоговой в случаях, когда бесспорное взыскание невозможно: доначисления по результатам налоговых проверок, взыскание на основе изменения юридической квалификации сделок, а также ситуации, когда ФНС пропустила сроки бесспорного взыскания. Такие требования рассматривает арбитражный суд.
Для компании это не приговор, а процессуальная возможность: можно подавать возражения на заявление налоговой, представлять документы, обжаловать решение в апелляции. Сроки здесь жёсткие и восстановить их непросто, а исход зависит от качества документов — по опыту, самостоятельно выиграть спор с ФНС по доначислениям удаётся редко, если нет подготовленной позиции. Если налоговая уже обратилась в суд, разумно подключить юриста, который специализируется на налоговых спорах.
Что делать, если у компании задолженность по налогам: пошаговый план
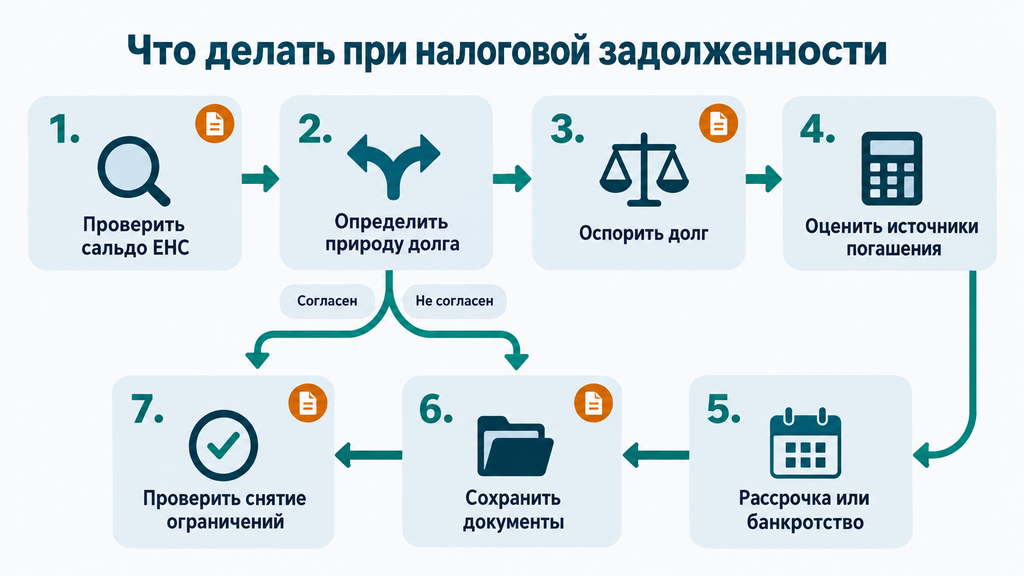
Если у компании возникла задолженность по налогам, действовать нужно в порядке: проверить сальдо ЕНС и сверку расчётов, установить природу долга, выбрать законный способ урегулирования и зафиксировать все документы. Такой порядок защищает от двух крайностей — платить за несуществующие ошибки или, наоборот, терять время до блокировки счёта.
- Проверьте сальдо ЕНС и запросите акт сверки. В личном кабинете налогоплательщика видна сумма долга и его состав: налог, пени, штраф. Акт сверки показывает, какие платежи зависли или распределились с ошибкой. Частая ошибка на этом шаге — начинать с оплаты, не поняв структуру долга.
- Определите природу долга. Это реальная недоимка, ошибка в учёте, зависший платёж или доначисление по проверке? От ответа зависит вся дальнейшая стратегия.
- Если не согласны — оспорьте. Запросите сверку, подайте возражение или жалобу (об этом подробнее ниже). На время рассмотрения спора взыскание спорной суммы, как правило, приостанавливается.
- Если долг реальный — оцените источники погашения. Посчитайте, сколько компания может закрыть сразу и сколько частями, не разрушая операционную деятельность.
- Денег нет — запросите отсрочку или рассрочку либо оцените банкротство. Это законные механизмы, а не «признание поражения»: рассрочка обычно распределяет платёж на срок до одного года (в отдельных случаях — до трёх лет), банкротство решает неподъёмные долги.
- Сохраняйте документы о каждом платеже и обращении. Квитанции, заявления, ответы налоговой — это ваша защита при спорах о распределении платежей по ЕНС.
- После оплаты проконтролируйте снятие ограничений. Блокировка счёта должна быть отменена не позднее следующего рабочего дня после уплаты; если этого не произошло — направьте обращение в налоговую.
Если шаг не удался: платёж завис — приложите квитанцию и заявление об уточнении; жалобу отклонили — следующая инстанция арбитражный суд; счёт заблокировали — гасите долг или подавайте заявление о разблокировке с обеспечением. Чек-лист самопроверки: сальдо ЕНС проверено, акт сверки на руках, причина долга установлена, выбран способ урегулирования, сроки требования соблюдены, документы сохранены.
Если ситуация выглядит запутанной — несколько долгов, доначисления, уже работает пристав, — можно оставить заявку и кратко описать ситуацию. Специалист бесплатно сделает первичный разбор: покажет, из чего складывается долг, какие варианты законны в вашем случае и что стоит сделать в первую очередь. Принимать решение об оплате услуг сразу не нужно — сначала вы просто понимаете карту вариантов.
Какой способ урегулировать налоговый долг выбрать: сравнение законных вариантов
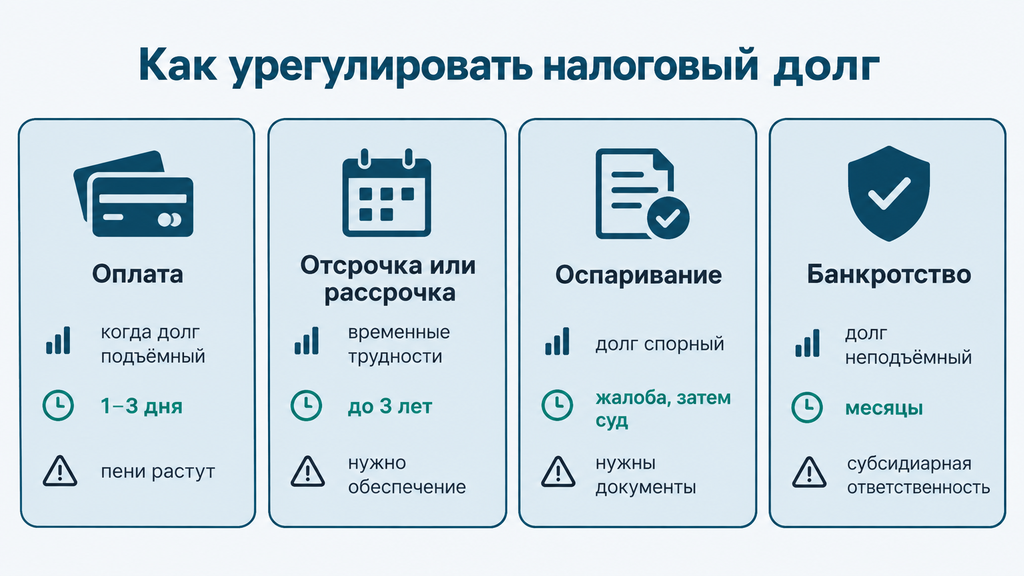
Урегулировать задолженность юридического лица по налогам можно четырьмя законными способами: полной или частичной оплатой (в том числе за счёт учредителя), отсрочкой или рассрочкой, оспариванием долга и банкротством — правильный выбор зависит от размера долга и состояния бизнеса. Универсального ответа нет, но есть понятные критерии, по которым вариант выбирается быстро.
| Способ | Когда подходит | Сроки | Ключевые ограничения |
|---|---|---|---|
| Полная оплата | Долг подъёмный, деньги есть или их можно высвободить | Оплата за 1–3 рабочих дня | Нужно платить пени нарастающим итогом — чем дольше тянуть, тем дороже |
| Оплата за счёт учредителя | Счёт компании заблокирован, а у владельца есть средства | 1–3 рабочих дня | Сейчас действует такое правило пополнения чужого ЕНС: если налоговой обязанности не было, деньги вернут отправителю; переплата после зачёта возврату не подлежит |
| Отсрочка или рассрочка | Временные финансовые трудности при наличии оснований из НК РФ | Обычно до одного года, в отдельных случаях — до трёх лет; решение — около 30 дней | Нужны основания и обеспечение (залог, поручительство, банковская гарантия); обычно начисляются проценты |
| Оспаривание | Долг начислен ошибочно или доначисления спорные | Жалоба в УФНС — досудебный этап, затем арбитражный суд | Работает при доказательствах и соблюдении сроков; спор требует документов |
| Банкротство | Долг неподъёмный, бизнес фактически не работает | Процедура занимает месяцы | Не «обнуление всего»: возможна субсидиарная ответственность при недобросовестности |
Основания для отсрочки и рассрочки по НК РФ: ущерб от форс-мажора (стихийное бедствие, техногенная катастрофа) и задержка бюджетного финансирования — проценты не начисляются; угроза банкротства и сезонный характер бизнеса (когда значительная часть годовых доходов приходится на сезон) — проценты по половине ключевой ставки; доначисления по проверке — рассрочка с процентами по полной ключевой ставке. «Просто по просьбе» рассрочку не дают: потребуется заявление, подтверждение основания, перечень дебиторов и обеспечение. Откажут, если в отношении руководителя возбуждено уголовное дело по налогам или компания уже банкротится. И предупреждение: при нарушении графика договор досрочно прекращается, остаток долга взыскивается с пенями, а повторная рассрочка недоступна три года.
По каким критериям выбирать. Размер долга: до пары сотен тысяч рублей чаще всего разумно просто оплатить. Платёжеспособность: если долг превышает несколько месячных оборотов — думайте о реструктуризации или банкротстве. Наличие законных оснований: спорная сумма или основания для рассрочки меняют расклад. Сроки: до блокировки счёта выбор шире, после — заметно уже. И частый вопрос «что лучше — рассрочка или банкротство»: если компания сохраняет работоспособность и может платить частями, лучше рассрочка; если долг заведомо не выплачивается, рассрочка лишь откладывает неизбежное и увеличивает пени — тогда стоит оценивать банкротство.
Банкротство юридического лица при налоговых долгах: когда это выход
Банкротство юридического лица становится разумным вариантом, когда налоговый долг превышает возможности компании, а обычные способы урегулирования уже не работают: счета заблокированы, взыскание дошло до приставов, бизнес фактически остановлен. Это законная процедура по Федеральному закону о банкротстве, а не способ «спрятаться от проблемы»: она позволяет цивилизованно закрыть неподъёмные обязательства и начать заново.
Формальные ориентиры: о банкротстве речь идёт, как правило, когда долг превышает 300 000 рублей и компания не может исполнять денежные обязательства. У руководителя есть и обязанность: при признаках недостаточности имущества он должен подать заявление о банкротстве в установленный срок — по общему правилу 15 рабочих дней с момента, когда узнал о таких обстоятельствах; проверьте актуальную норму. Затягивание с заявлением — один из типичных поводов для последующей субсидиарной ответственности.
Как это устроено: налоговая выступает в деле кредитором и включается в реестр требований наравне с банками и контрагентами. Процедура проходит через наблюдение и (при возможности) оздоровление или внешнее управление, при невозможности восстановить платёжеспособность — через конкурсное производство и продажу имущества. При завершении процедуры долги, не погашенные из конкурсной массы, списываются — при условии, что руководство действовало добросовестно. Обратная сторона: попытки вывести активы, «продать» бизнес своим фирмам за бесценок или скрыть имущество приводят к субсидиарной ответственности руководителя и учредителей личным имуществом. Банкротство — не мгновенное «обнуление всего»: процедура требует документов, финансовых данных и юридического сопровождения.
Если вы примеряете этот сценарий к своей ситуации, разумно сначала получить независимый разбор: подходит ли банкротство именно вам, какие есть альтернативы и какие риски у вашего случая. Наша компания специализируется на банкротстве и вопросах долгов — можно оставить заявку, кратко описать ситуацию и бесплатно получить первичный разбор от специалиста. Решение об услуге и её оплате можно принимать только тогда, когда вы понимаете варианты, — спешить вас никто не заставляет, но и затягивать с выбором стратегии при заблокированных счетах не стоит.
Типичные ошибки компаний при работе с налоговой задолженностью
Самые дорогие ошибки при налоговой задолженности связаны со сроками, сверкой расчётов и попытками «спрятать» активы вместо урегулирования долга. Вот ошибки, которые чаще всего встречаются на практике:
- Игнорировать требование в личном кабинете. Сроки идут по правилам НК РФ даже без бумажного письма — через 8 рабочих дней начнётся взыскание. Как правильно: проверить личный кабинет минимум раз в две недели, особенно в сроки уплаты налогов.
- Платить без сверки. Деньги уходят, платежи зависают в ЕНС, долг «висит», а пени растут. Как правильно: перед крупным платежом запросить акт сверки и сверить распределение прошлых платежей.
- Выводить активы или открывать новые счета для ухода от взыскания. Обход закона не решает проблему, а добавляет: субсидиарная ответственность, уголовные риски, признание сделок недействительными. Законные способы — рассрочка и банкротство — существуют и работают.
- Затягивать до передачи долга приставам. После ФССП к долгу добавляется исполнительский сбор, а варианты решения сужаются. Как правильно: считать этапом тревоги уже требование, а не арест имущества.
- Верить, что долг «сгорит сам» по сроку давности. Автоматического сгорания нет: если налоговая пропустила сроки взыскания, суммы признаются безнадёжными и списываются по отдельной процедуре (ст. 59 НК РФ), а не сами по себе.
- Нарушать график рассрочки. Договор прекращается досрочно, остаток взыскивается сразу с пенями, новая рассрочка недоступна три года. Как правильно: соглашаться только на график, который реально потянете.
Миф и факт. Миф: «Если ООО не платит налоги, наказывают только компанию». Факт: при банкротстве и доказанной недобросовестности отвечает и руководитель личным имуществом. Миф: «Долг по налогам можно просто переждать». Факт: пени начисляются ежедневно, а процедура взыскания запускается по формальным срокам независимо от вашего молчания. Миф: «Банкротство — это конец бизнеса и репутации». Факт: для компании с остановившимся бизнесом и неподъёмным долгом это часто самый дешёвый способ закрыть проблему по сравнению с годами взыскания и субсидиаркой.
Как проверить задолженность по налогам юридического лица по ИНН
Проверить задолженность по налогам юридического лица можно по ИНН — идентификационному номеру налогоплательщика — через личный кабинет ФНС, сервис «Прозрачный бизнес», официальные справки и базу приставов. Понадобится всего несколько минут, и лучше сделать это до того, как долг найдут за вас.
- Личный кабинет налогоплательщика юрлица на сайте ФНС. Самый точный способ: на главной странице отражается сальдо ЕНС, в детализации — задолженность по налогам, пеням и штрафам. Здесь же оформляется справка и оплата.
- Сервис «Прозрачный бизнес». Открытые данные по любой организации: налоговая задолженность свыше порога публикации, сведения о правонарушениях, специальный налоговый режим. Данные обновляются регулярно, но детализации не даёт — подходит для проверки контрагентов и первичной оценки.
- Справка о наличии сальдо ЕНС и справка об исполнении обязанности. Официальные документы по запросу в налоговую или через личный кабинет; готовятся, как правило, до 10 рабочих дней. Такая справка нужна банку, тендерной площадке или контрагенту.
- База ФССП и Госуслуги. Если долг уже передан приставам, исполнительное производство видно по названию организации или ИНН. Подписка на уведомления помогает отслеживать и контрагентов.
Ограничения, о которых стоит помнить: данные открытых сервисов могут отставать от реального сальдо ЕНС и не показывают структуру долга. Поэтому для собственных решений опирайтесь на личный кабинет и официальные справки, а открытые сервисы используйте для оценки партнёров — платёжеспособность контрагента с налоговыми долгами и активным взысканием сама по себе риск для ваших сделок.
Коротко: что запомнить о задолженности юридических лиц по налогам
Задолженность юридических лиц по налогам складывается из недоимки, пеней и штрафов, а взыскание идёт по нарастающей — от требования об уплате к блокировке счёта, приставам и суду, поэтому реагировать выгодно на ранних этапах. Чтобы удержать ситуацию под контролем, придерживайтесь простого чек-листа:
- проверяйте сальдо ЕНС в личном кабинете ФНС минимум раз в две недели;
- реагируйте на требование об уплате в срок 8 рабочих дней — не ждите блокировки счёта;
- перед оплатой запрашивайте акт сверки и проверяйте, не завис ли платёж;
- при несогласии с суммой оспаривайте её через сверку, жалобу или суд — с документами;
- при нехватке денег выбирайте законный вариант: рассрочка, отсрочка или банкротство, — а не уход от взыскания;
- не выводите активы: это главный триггер субсидиарной ответственности руководителя;
- если ситуация неясна — оставьте заявку на бесплатный первичный разбор: вы сначала поймёте варианты и только потом решаете, что делать дальше.
Часто задаваемые вопросы
Чем задолженность по налогам ООО отличается от налоговых долгов ИП?
С ООО налоговая, как правило, взыскует долг бесспорно — за счёт счетов и имущества самой компании, без обращения к личным средствам учредителей. Долги ИП обращаются на его имущество как физического лица. При этом при банкротстве ООО возможна субсидиарная ответственность: руководитель и учредители могут отвечать личным имуществом, если долги возникли из-за их недобросовестных действий.
Через какое время ФНС блокирует счёт компании за неуплату налогов?
Схема такая: требование об уплате, 8 рабочих дней на исполнение, затем решение о взыскании и приостановление операций по счетам. На практике от получения требования до блокировки обычно проходит от нескольких недель до пары месяцев — точный срок зависит от суммы долга и канала получения требования. Проверьте актуальные пороги в действующей редакции НК РФ.
Можно ли получить отсрочку или рассрочку по налогам, если у компании нет денег?
Да, но при наличии оснований из НК РФ: форс-мажор, задержка бюджетного финансирования, угроза банкротства, сезонный характер бизнеса, доначисления по проверке. Отсрочка и рассрочка, как правило, даются на срок до одного года (в отдельных случаях — до трёх лет), обычно требуется обеспечение (залог, поручительство или банковская гарантия), решение налоговая принимает в течение 30 дней. «Просто по просьбе» рассрочку не дают — нужно подтверждать основание документами.
Что будет с руководителем и учредителями, если ООО не платит налоги?
Сама компания отвечает своим имуществом, но риски руководителя растут вместе с долгом: запрет на выезд при задолженности свыше 30 000 рублей, возможная дисквалификация при систематических нарушениях, субсидиарная ответственность при банкротстве с признаками вывода активов и уголовная ответственность при крупном размере доказанного умысла. Здесь многое решает поведение руководителя: активная работа с долгом законными способами заметно снижает эти риски.
Списывается ли задолженность по налогам юридического лица по сроку давности?
Автоматического «сгорания» долга нет. Если налоговая пропустила сроки взыскания, суммы могут быть признаны безнадёжными и списаны по отдельной процедуре — например, на основании постановления пристава об окончании исполнительного производства. Сам по себе факт истечения срока долг не обнуляет, поэтому «переждать» задолженность не получится.
Может ли учредитель оплатить налоги за ООО со своего счёта?
Да, уплата налогов за другое лицо допускается, и это работает, когда счёт компании заблокирован. Сейчас действуют такие правила пополнения чужого ЕНС: если у получателя не было налоговой обязанности, перечисленные деньги вернут отправителю, а переплату, возникшую после зачёта, вернуть нельзя. Перед платежом стоит сверить сумму долга по ЕНС.
Когда при долгах по налогам ООО имеет смысл готовить банкротство?
Признаки такие: долг заведомо превышает возможности компании, счета заблокированы, взыскание дошло до приставов, бизнес фактически остановлен, а рассрочка не решает проблему. Решение стоит принимать после разбора ситуации юристом — с расчётом долга, проверкой рисков субсидиарной ответственности и альтернатив. Можно оставить заявку, кратко описать ситуацию и бесплатно получить первичный разбор, не обязываясь сразу оплачивать услугу.