Особые случаи задолженности: пенсионеры, юрлица и нестандартные ситуации
Коротко. К особым случаям задолженности относятся долги пенсионеров, кредитные обязательства перед юридическими лицами, несанкционированный овердрафт, просрочка по магазинной рассрочке и долги за обучение. Каждый из этих долгов решается по общим правовым принципам, но со своими ограничениями, сроками и последствиями. Первый шаг во всех ситуациях одинаковый: зафиксировать основание долга, проверить сумму и сроки, а затем выбрать законный сценарий — переговоры, реструктуризацию или банкротство.
Какие ситуации относятся к особым случаям задолженности
К особым случаям задолженности относятся пять ситуаций, в которых стандартный совет «платите по графику» не срабатывает: долги пенсионеров, кредитные обязательства перед юридическими лицами, несанкционированный овердрафт, просрочка по товарной рассрочке и задолженность за платное обучение. У каждой из них своя причина, по которой типовые советы не работают:
- Долги пенсионеров. Источник дохода — пенсия, и она защищена законом иначе, чем зарплата. Обычные удержания здесь ограничены, а часть выплат не трогают вовсе.
- Обязательства перед юридическими лицами. Кредитором оказывается не обязательно банк: магазин, МФО, управляющая компания или учебное заведение. Такие долги часто «всплывают» внезапно — например, после передачи долга другой организации.
- Несанкционированный овердрафт. Человек не брал кредит и не знал, что счёт может уйти в минус, — а долг уже появился.
- Просрочка по рассрочке в магазине. Товар кажется купленным «своими деньгами», но юридически это кредит — со всеми последствиями.
- Долги за обучение. Задолженность перед колледжем или вузом затрагивает и кошелёк, и статус студента: отчисление не отменяет денежный долг.
Объединяет эти ситуации одно: чем дольше действовать по принципу «само рассосётся», тем дороже обходится решение. Судебный приказ — упрощённое судебное решение: выносится без вызова сторон, а отменить его можно только при соблюдении срока. Появляется такой приказ быстро, и время здесь работает против должника.
Долги пенсионеров по кредитам: что могут и чего не могут взыскать
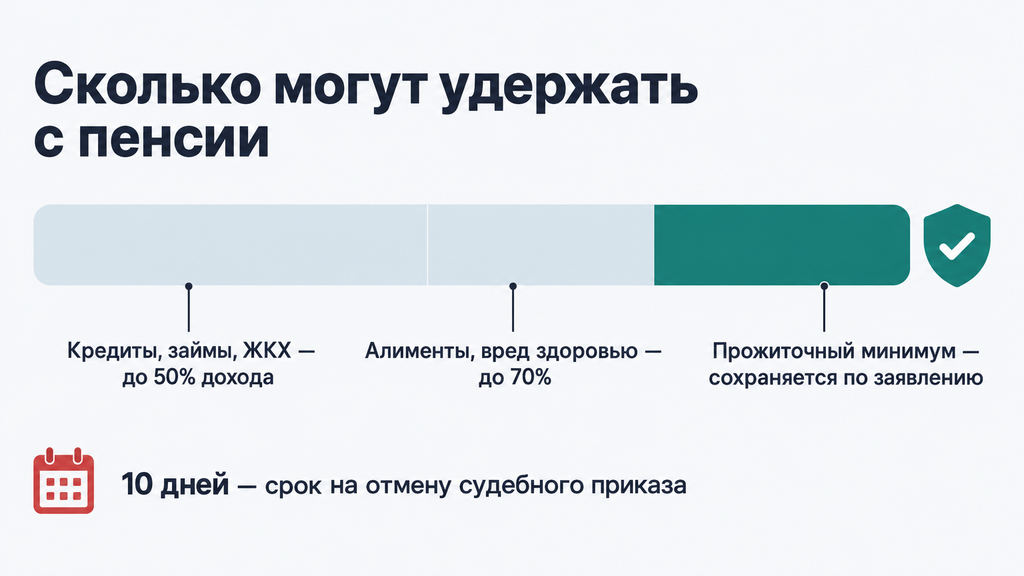
С пенсии можно удерживать часть долга по кредиту, но закон ограничивает размер удержаний, защищает отдельные выплаты и позволяет сохранить прожиточный минимум по заявлению должника. Это главный факт, который снимает страх «списывают всю пенсию целиком»: на практике сценарий выглядит иначе.
Почему пенсионеры становятся должниками по кредитам? Дело редко в одной «лишней трате» — обычно сочетание обстоятельств: кредит, оформленный до выхода на пенсию, когда доход был выше; займ для помощи детям или внукам; действия мошенников, которые давят на доверчивость; накопившиеся счета за жилищно-коммунальные услуги и налоги. Пенсия при этом фиксированная, и снизившиеся платежи быстро занимают непропорциональную долю бюджета.
Типичный путь взыскания выглядит так: банк сначала напоминает о долге сам, затем обращается в суд за судебным приказом, после этого подключается Федеральная служба судебных приставов (ФССП) — ведомство, которое исполняет судебные решения. Дальше банк или Социальный фонд России (СФР), выплачивающий пенсию, удерживают часть дохода по постановлению пристава. Именно на этапе исполнительного производства у должника больше всего законных инструментов, и большинство людей их не используют — просто потому, что о них не знают.
Какие удержания из пенсии допускает закон в 2026 году
Удержания из пенсии допускаются по большинству видов долгов, но с ограничением размера и с защитой отдельных выплат. Основные правила на 2026 год выглядят так (точные лимиты перед решением проверьте по действующей редакции закона — нормы периодически обновляются):
| Категория долга | Возможно ли удержание | Ограничение |
|---|---|---|
| Кредиты, займы, долги по ЖКХ | Да, по решению суда | Как правило, не более 50% дохода |
| Алименты, возмещение вреда здоровью | Да | В отдельных случаях до 70% дохода |
| Налоговая задолженность | Да | По решению налогового органа или суда |
| Социальные доплаты, пособия на детей, выплаты по уходу | Нет | Эти выплаты защищены законом |
| Прожиточный минимум | Сохраняется по заявлению | Заявление подаётся приставу |
Типичная ошибка, которую мы видим на практике: человек узнаёт об удержаниях, когда деньги уже списаны, и делает вывод, что «пенсию заберут всю». На деле половина дохода — верхняя планка, а не автомат. Если после удержания остаётся меньше прожиточного минимума, ситуацию можно исправить заявлением — об этом следующий раздел.
Как защитить прожиточный минимум и договориться о посильном платеже
Прожиточный минимум защищается заявлением, а посильный график — результатом переговоров с кредитором или приставом. Порядок действий:
- Проверьте исполнительное производство: на сайте ФССП ищутся дела по фамилии и дате рождения. Там же видно основание — судебный приказ или исполнительный лист.
- Соберите документы: справку о размере пенсии из СФР, реквизиты счёта, сведения о других доходах, при необходимости — документы об иждивенцах.
- Подайте приставу заявление о сохранении прожиточного минимума — через портал госуслуг или лично в отделе.
- Проверьте через месяц, что удержания пересчитаны: банковская выписка покажет, сколько фактически списывают.
- Параллельно предложите кредитору график платежей или реструктуризацию — письменным обращением, а не по телефону.
- Если долг большой, а доход не покрывает даже проценты, обсудите с юристом вариант банкротства.
Пример из практики: у женщины пенсионного возраста была кредитная карта с долгом около 120 тысяч рублей и пенсия чуть выше прожиточного минимума. После судебного приказа списания доходили до половины пенсии, до дома оставалось меньше 9 тысяч. Заявление о сохранении прожиточного минимума вернуло разницу, а график, согласованный с банком, растянул погашение без новых штрафов. Итог не идеальный — долг никуда не делся, — но жизнь перестала превращаться в ежедневный выбор «лекарства или платёж».
Ошибки здесь одни и те же: ждать, пока спишут; пропускать десятидневный срок на отмену судебного приказа, если с решением не согласны; подписывать под давлением звонков график, который заведомо не по средствам. Если непонятно, с какого шага начать в вашем случае, можно оставить заявку и получить бесплатный первичный разбор — для этого достаточно кратко описать ситуацию, решение и оплату никто не требует сразу.
Кредитные обязательства перед юридическими лицами: как проверить, кому и что вы должны
Кредитором-юридическим лицом может оказаться кто угодно: банк, МФО, магазин, управляющая компания, оператор связи или учебное заведение. Все такие долги фиксируются в проверяемых источниках. Многие люди удивляются, узнав, что у них есть «лишний» долг: небольшая рассрочка три года назад, подписка с автосписанием, долг управляющей компании, который уже продан сторонней организации.
Начните с простого вопроса для самопроверки: имеются ли у вас кредитные обязательства перед юридическими лицами, о которых вы могли забыть? Ответ собирается из нескольких источников:
- Кредитная история. Дважды в год каждый человек вправе получить её бесплатно — сначала через госуслуги узнать список бюро, затем запросить отчёт в самих бюро.
- Выписки по счетам. Просмотрите операции за год: регулярные списания по подпискам и договорам часто указывают на действующие обязательства.
- Банк данных исполнительных производств ФССП. Здесь видны долги, по которым суд уже состоялся, — включая те, о которых не было повестки: приказы выносятся без вызова сторон.
- Письма и требования от организаций. Юридически значимые сообщения приходят почтой по адресу регистрации — проверяйте почтовый ящик, даже если живёте по другому адресу.
Отдельный случай — уступка долга, или цессия: кредитор передал право требования другой компании, например коллекторскому агентству, которое профессионально работает с просроченной задолженностью. Платить новому кредитору нужно только после подтверждения его прав: в уведомлении должны быть указаны основание уступки и порядок погашения. Разговор «мы теперь ваш банк, платите на эту карту» без документов — повод для проверки, а не для оплаты.
Практическое правило: ни один долг не стоит платить по реквизитам из телефонного звонка. Перепроверьте требование через официальный сайт организации или личный кабинет. На такой перепроверке, по опыту, строится защита и от ошибок в реквизитах, и от мошеннических схем, которые используют реальный факт задолженности как аргумент.
Несанкционированный овердрафт: что это такое и почему счёт ушёл в минус
Несанкционированный овердрафт — это отрицательный баланс по карте, который возник без предварительного согласия клиента, чаще всего из-за технических причин или комиссий. Сам овердрафт — это перерасход: возможность уйти в минус и получить короткий «кредит до поступления денег», встроенный в карту.
Овердрафт бывает двух видов. Разрешённый — его лимит прописан в договоре, вы знаете ставку и порядок погашения, долг гасится автоматически из очередных поступлений. Несанкционированный (его ещё называют неразрешённым или техническим) возникает без вашего согласия: банк не может отменить некоторые операции — оплату, комиссию, конвертацию валюты, — и если остатка не хватило, счёт уходит в минус. Формально это всё равно долг, даже если он появился без вашего ведома и намерения.
- Разрешённый овердрафт: согласован заранее, лимит известен, условия в договоре, погашение из поступлений.
- Несанкционированный овердрафт: возникает сам, обычно на небольшую сумму, но с процентами за каждый день минуса; если овердрафт договором не предусмотрен, банк может требовать проценты за пользование чужими денежными средствами — они считаются по ключевой ставке.
Почему возникает неразрешённый (технический) овердрафт
Неразрешённый овердрафт возникает, когда списание превышает остаток, а заблокировать операцию банк по правилам платёжной системы не может. Частые причины:
- Дублирование списания. Оплата проходит дважды из-за сбоя или повторного запроса терминала; замороженная сумма затем списывается, и остатка не хватает.
- Комиссии банка. Плата за обслуживание карты, СМС-уведомления, снятие наличных в банкомате другого банка — эти суммы списываются даже с нулевого остатка.
- Курсовая разница. При оплате в иностранной валюте между оплатой и фактическим списанием проходит несколько дней, и курс успевает измениться.
- Задержка зачисления. Возврат от магазина может идти несколько дней; вы считаете, что деньги вернулись, тратите их — а списание по факту ещё не произошло.
- Безакцептные платежи. Подписки и регулярные счета списываются автоматически на всю выставленную сумму, даже если она выросла.
- Технический сбой. Ошибка зачисления не на тот счёт, сбой процессинга — редкие, но реальные причины.
Распространённое заблуждение звучит так: «минус возник не по моей вине — значит, платить не обязан». На практике обязательство урегулировать долг остаётся: счёт должен вернуться к нулю. А вот оспорить можно начисления — проценты и штрафы, если причина в ошибке банка или платёжной системы. Показателен минимальный кейс: остаток на карте ноль, списывается комиссия 150 рублей — счёт в минусе, и через полгода это уже долг с процентами и записью в кредитной истории. Сумма смешная, последствия — нет.
Погашение задолженности по несанкционированному перерасходу: пошаговый порядок
Погашение задолженности по несанкционированному перерасходу укладывается в шесть шагов — от выписки до контроля кредитной истории:
- Запросите выписку по счёту — в отделении или приложении. Зафиксируйте дату, сумму и операцию, которая увела счёт в минус.
- Определите причину: комиссия, дублирование, конвертация, сбой. Для этого задайте банку письменный вопрос — в чате приложения или заказным обращением.
- Если причина в ошибке банка, подайте заявление о корректировке операции. Приложите выписку и, если есть, скриншоты. Заявление — письменно, чтобы был срок ответа.
- Погасите остаток, который не оспаривается. Уточните у банка, прекратилось ли начисление процентов с момента обращения.
- Через один-два месяца проверьте кредитную историю: минус, который тянулся больше месяца, могли передать в бюро как просрочку — запись, возникшая по ошибке банка, подлежит исправлению.
- Если банк уже обратился в суд, проверьте, что это за документ: судебный приказ можно отменить возражениями в течение десяти дней с момента получения копии.
Ошибок в этой истории обычно две: закрыть карту и забыть о минусе («сумма же копеечная») либо платить «неведомо за что» без разбора причин. Первое оставляет растущий долг и испорченную историю, второе — лишает доказательств, на которые потом можно опереться. Правильная стратегия — зафиксировать, оспорить лишнее, оплатить остальное.
Просрочка в магазине и по рассрочке: что будет и как действовать
Просрочка платежа за товар, купленный в рассрочку, запускает начисление неустойки, затем требование досрочного возврата всей суммы и риск судебного взыскания. Юридически рассрочка — это, как правило, кредит банка-партнёра магазина, поэтому и последствия «магазинного» долга мало чем отличаются от кредитных.
Последствия разворачиваются по нарастающей:
- Напоминания и звонки в первые недели — кредитор ждёт оплаты добровольно.
- Неустойка за каждый день просрочки, согласно договору.
- Требование вернуть всю сумму досрочно — право кредитора при длительной просрочке.
- Суд: обычно сначала судебный приказ, при отмене приказа — исковое производство.
- Исполнительное производство: приставы, арест счетов, а если товар в залоге — его изъятие и продажа.
Небольшая ремарка о словах: «просрок» — распространённое разговорное написание, корректный термин — «просрочка». Смысл один: платёж не внесён в срок. Отдельно про покупки, оформленные в Беларуси (РБ): логика последствий там схожая — неустойка, требование, суд, — но ставки, процедуры и формулировки договоров отличаются, потому что действует законодательство этой страны. Если ваш договор заключён в РБ, проверяйте его условия и локальные правила, а не ориентируйтесь только на российские нормы.
Что делать прямо сейчас, если платёж уже пропущен: свяжитесь с кредитором письменно и предложите график. До суда договориться проще всего — на этой стадии кредитору выгоднее получить стабильные платежи, чем инициировать процесс. И не соглашайтесь на график, который заведомо не по средствам: сорванная договорённость только ухудшит позицию при дальнейшем разбирательстве.
Как найти свои просрочки и посчитать долг до суда
Найти свои просрочки можно по кредитной истории, уведомлениям кредиторов и базе исполнительных производств, а точный размер долга считается по ставке неустойки из договора. Поиск просрочки — процедура простая:
- запросите кредитную историю (дважды в год — бесплатно) и посмотрите, какие обязательства значатся просроченными;
- проверьте личные кабинеты банков и уведомления — часть «мелких» долгов туда просто не доходит по почте;
- посмотрите себя в банке данных исполнительных производств ФССП — так обнаруживаются долги, по которым суд уже прошёл.
Дальше — калькулятор просрочки, то есть обычный расчёт по формуле: неустойка = сумма просроченного платежа × ставка неустойки × количество дней просрочки. По потребительским кредитам закон ограничивает неустойку: как правило, это 20% годовых либо 0,1% в день — конкретный вариант прописан в вашем договоре, поэтому проверьте его условия. Пример: платёж 5 000 рублей просрочен на 30 дней при ставке 0,1% в день — неустойка составит 150 рублей. Сложите неустойку по всем просроченным платежам — и вы получите реальную картину требований, с которой можно идти на переговоры. Самостоятельный подсчёт дисциплинирует и кредитора: с цифрами в руках возразить на завышенное требование гораздо проще.
Много долгов по учёбе: задолженность за платное обучение и образовательный кредит
Долг за обучение не исчезает при отчислении, но его можно урегулировать рассрочкой, индивидуальным графиком или реструктуризацией кредита. Вопрос «что делать, если много долгов по учебе» чаще всего возникает в двух вариантах, и путать их не стоит.
Первый вариант — задолженность по договору об образовании перед колледжем или вузом. Это обычный гражданско-правовой договор: не оплатили семестр — учреждение вправе начислить пени, взыскать долг через суд и отчислить студента. Важное правило, о котором редко говорят заранее: отчисление не отменяет денежный долг. Студент уходит, а обязательство оплатить фактически оказанные услуги остаётся, и его взыщут в установленном порядке.
Второй вариант — образовательный кредит, включая программы с государственной поддержкой. Здесь долг перед банком, и к нему применяются кредитные механизмы: по таким кредитам, как правило, предусмотрены льготный период на время обучения и возможность отсрочек — конкретные условия зависят от программы, поэтому их нужно уточнять в договоре.
Жизненный пример: студент колледжа за два неоплаченных семестра накопил долг около 90 тысяч рублей; доход семьи за это время снизился. Ключевая ошибка — молчание: задолженность росла, пени считались, а разговор с бухгалтерией так и не состоялся. Между тем учебные заведения в таких случаях чаще всего идут навстречу — потому что им тоже выгоднее получить долг частями, чем терять студента и запускать взыскание.
Как быстро закрыть долги по учёбе: варианты и переговоры с учебным заведением
Самый быстрый законный путь закрыть долги по учёбе — письменная договорённость об индивидуальном графике с учебным заведением или реструктуризация образовательного кредита. Сравните варианты:
| Вариант | Кому подходит | Компромиссы |
|---|---|---|
| Индивидуальный график от колледжа или вуза | Есть часть средств, нужна отсрочка остатка | Жёсткие сроки; срыв графика может привести к отчислению |
| Рассрочка платежа по договору | Семестр не оплачен целиком | Возможны пени за период рассрочки — проверьте условия |
| Реструктуризация или каникулы по образовательному кредиту | Долг перед банком, временная потеря дохода | Проценты в период каникул обычно продолжают начисляться |
| Академический отпуск | Нужно время для решения финансовых или личных проблем | Порядок оплаты на период отпуска зависит от договора — уточните заранее |
| Помощь семьи или частный заём | Срочное погашение перед отчислением | Риск отношений и скрытых процентов; фиксируйте условия письменно |
Чек-лист переговоров с учебным заведением: обращайтесь письменно; предлагайте реалистичный график, а не желаемый; фиксируйте договорённости документом; сохраняйте переписку. И две ошибки, которых стоит избежать: молчать до отчисления и закрывать один долг новым займом без расчёта нагрузки — второй заём обычно делает ситуацию дороже, а не проще.
Долги ИП и юрлиц: когда бизнес-задолженность становится личной
Долги ООО по общему правилу остаются у организации, но поручительство учредителя, залог личного имущества и субсидиарная ответственность переносят их на физическое лицо; у ИП такой «стены» между личными и бизнес-долгами нет — он отвечает по обязательствам бизнеса всем своим имуществом. Это ключевое различие, которое часто понимают слишком поздно.
Как бизнес попадает в долги: банковские кредиты и овердрафт на расчётный счёт, кассовые разрывы — ситуация, когда платежи надо провести сегодня, а деньги поступят через неделю, налоговая задолженность. Взыскание с бизнеса тоже идёт по другим правилам: споры между компаниями и предпринимателями рассматривает арбитражный суд — судебная система для экономических споров, а процедуры там формализованы жёстче, чем в гражданских делах.
Теперь о том, как бизнес-долг становится личным. Поручительство — самый частый путь: банки почти всегда просят учредителя или руководителя поручиться за кредит компании, и поручитель отвечает как созаёмщик. Субсидиарная ответственность — второй путь: это обязанность руководителя или учредителя отвечать личным имуществом за долги компании, если её банкротство произошло по их вине — например, из-за недостоверной отчётности или вывода активов. Схемы вроде «переписать имущество на родственников и объявить, что платить нечем», разбирать не будем — не из морали, а из практики: такие действия выявляются, приводят к отказу в списании долгов и личной ответственности, то есть делают положение хуже исходного.
Законные пути у бизнеса те же, что у физлиц: реструктуризация, мировое соглашение с кредиторами, банкротство. Если вы поручитель по чужому бизнес-кредиту и объём обязательств превышает ваши возможности, личное банкротство — рабочий инструмент и для этой ситуации; пределы и условия стоит разобрать на консультации с документами.
Какой способ решения выбрать: сравнение вариантов для нестандартных ситуаций
Способ решения выбирают по четырём критериям: размер долга, регулярный доход, наличие имущества и стадия взыскания — универсального сценария, подходящего всем, не существует. Сравним основные варианты.
| Вариант | Кому подходит | Условия | Компромиссы и ограничения |
|---|---|---|---|
| Переговоры и реструктуризация | Есть доход, долгов несколько, суда ещё не было | График, снижение платежа, иногда снижение ставки | Общая переплата растёт; нужна дисциплина |
| Кредитные каникулы | Временная потеря дохода, потом восстановление | По закону или программе банка, по заявлению | Долг не уменьшается; порядок начисления процентов зависит от вида кредита и основания каникул |
| Мировое соглашение | Спор уже в суде, есть встречный план погашения | Согласие сторон, утверждение судом | При срыве возвращается принудительное взыскание |
| Внесудебное банкротство через МФЦ | Долг от 25 тысяч до 1 миллиона рублей, имущества нет | Обычно требуется, чтобы исполнительное производство было окончено за отсутствием имущества, либо статус пенсионера или получателя пособий при длительном производстве | Обязанность сообщать о банкротстве при получении новых кредитов — в течение пяти лет; повторная процедура — не раньше чем через пять лет |
| Судебное банкротство | Крупный долг, несколько кредиторов, просрочки | Арбитражный суд, финансовый управляющий | Расходы на процедуру, реализация имущества, ограничения на срок процедуры и после неё |
Несколько практических ориентиров. Переговоры работают лучше всего, пока суд не начался: после вынесения приказа пространство для договорённости сужается. Кредитные каникулы помогают при временной причине — болезнь, задержка зарплаты, — но не при системной, когда доход в принципе не покрывает платежи. Внесудебное банкротство для пенсионеров — реальный инструмент: у этой категории есть отдельное основание, связанное с длительным неисполненным производством. Пороги и условия процедур указаны по состоянию на 2026 год — перед принятием решения проверьте актуальные значения, они периодически меняются.
На вопрос «что лучше — реструктуризация или банкротство» честного универсального ответа нет. Реструктуризация сохраняет кредитную историю и имущество, но требует платежеспособности; банкротство освобождает от непосильного долга, но стоит денег, времени и ограничений. Правильный выбор — это сопоставление вашей конкретной арифметики доходов, долгов и сроков, а не «мода на списание».
Типичные ошибки и заблуждения об особых долгах
Большинство потерь в нестандартных ситуациях возникает из-за шести повторяющихся заблуждений. Разберём их в формате «миф — факт»:
- Миф: «пенсию спишут целиком». Факт: как правило, удержания ограничены половиной дохода, отдельные выплаты защищены, а прожиточный минимум сохраняется по заявлению, поданному приставу.
- Миф: «технический минус исчезнет сам». Факт: долг остаётся, проценты начисляются, а минус, который держится больше месяца, может попасть в кредитную историю как просрочка.
- Миф: «просрочку в магазине взыскать нельзя». Факт: рассрочка юридически — тот же кредит; неустойка, требование досрочного возврата и суд здесь стандартны.
- Миф: «отчисление закрывает долг за учёбу». Факт: договор об образовании продолжает действовать; оплате подлежат фактически оказанные услуги, включая прошлые семестры.
- Миф: «банкротство навсегда портит финансовую жизнь». Факт: основные ограничения действуют несколько лет; после их окончания люди спокойно оформляют счета, работают и восстанавливают финансовую репутацию — быстрее, чем при многолетних непогашенных долгах.
- Миф: «долг юрлица никогда не коснётся физлица». Факт: поручительство и субсидиарная ответственность напрямую связывают личное имущество с долгами бизнеса.
Общий знаменатель всех ошибок — потерянное время и несохранённые документы. Пропущенные десять дней на отмену судебного приказа, неподанное заявление о сохранении прожиточного минимума, разговор по телефону вместо письма — каждая мелочь стоит денег. Потери сокращает простая привычка: фиксировать каждое действие письменно и хранить все документы по долгу в одной папке.
Чек-лист: как разобрать нестандартный долг по шагам
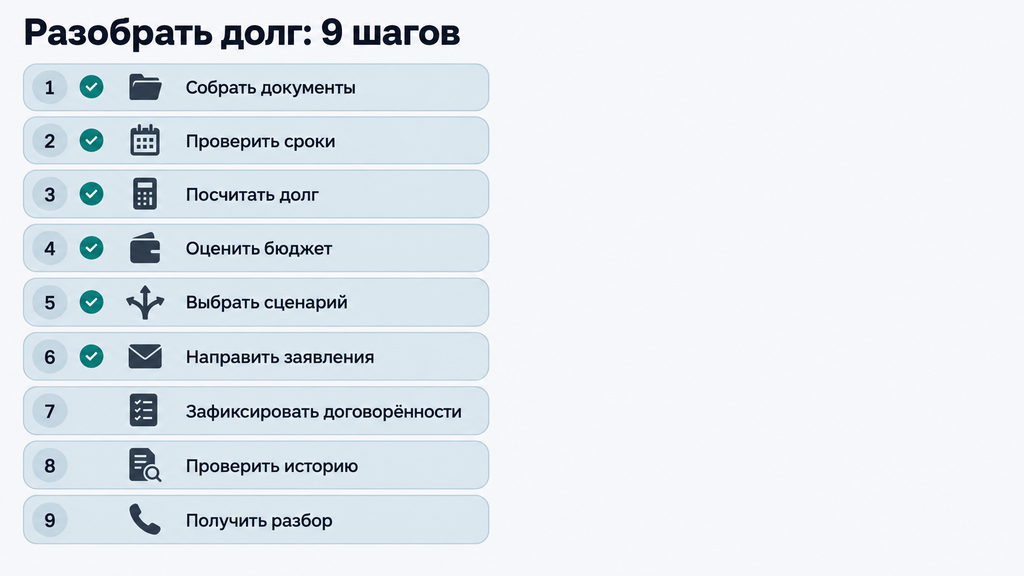
Нестандартный долг разбирается по одному и тому же алгоритму из девяти шагов, независимо от того, пенсионер вы, поручитель бизнеса или студент с долгом за колледж:
- Соберите документы: договоры, выписки, переписку с кредиторами, судебные документы.
- Проверьте основание и сроки: что за долг, на чём он основан, есть ли судебный приказ или исполнительное производство.
- Посчитайте долг целиком: основной долг, проценты, неустойка — по формуле из договора.
- Оцените бюджет: какую долю дохода реально занимают платежи без ущерба для жизни.
- Выберите сценарий по сравнительной таблице выше: переговоры, каникулы, мировое соглашение, внесудебное или судебное банкротство.
- Направьте заявления: приставу о сохранении прожиточного минимума, кредитору о реструктуризации, учебному заведению о графике — всё письменно.
- Зафиксируйте договорённости документами и сохраняйте переписку.
- Через один-два месяца проверьте кредитную историю: часть записей нужно обновлять вручную, по заявлению.
- Если на каком-то шаге есть сомнения — получите первичный разбор у специалиста, пока сроки ещё не горят.
По последнему пункту — прямо и без давления: если вы не знаете, что делать с долгами, их можно обсудить со специалистами нашей компании бесплатно — касается ли вопрос процедуры банкротства или любого другого юридического сюжета из этой статьи. Чтобы начать, достаточно оставить заявку и в двух словах описать ситуацию: специалист посмотрит документы и обозначит возможные варианты. Оплачивать услугу или принимать решение сразу не нужно — первичный разбор для этого и делается.
Часто задаваемые вопросы
Могут ли списать всю пенсию за долги по кредиту?
Нет. Как правило, удержания ограничены половиной дохода, отдельные социальные выплаты защищены законом, а прожиточный минимум можно сохранить, подав приставу заявление. Точные лимиты проверьте на 2026 год, а также следите за сроком отмены судебного приказа — десять дней с момента получения копии.
Что такое несанкционированный овердрафт простыми словами?
Это минус на карте, который возник без согласия клиента — из-за комиссии, курсовой разницы, дублированного списания или технического сбоя. Долг нужно урегулировать, но начисленные проценты и штрафы можно оспорить, если минус появился по ошибке банка.
Нужно ли гасить технический овердрафт, если минус возник по ошибке банка?
Урегулировать ситуацию нужно в любом случае — счёт должен вернуться к нулевому балансу. При ошибке банка подайте письменное заявление о корректировке операции и снятии начислений, приложив выписку, и сохраняйте переписку как доказательство.
Как погасить несанкционированный овердрафт в другом банке, например в Ощадбанке?
Порядок одинаков для любого банка: запросите выписку, обратитесь по официальным каналам — в отделение или через приложение, — погасите остаток и через один-два месяца проверьте кредитную историю. Если требование о долге пришло из банка, с которым у вас нет договора, проверьте его подлинность: такие сообщения нередко оказываются фишингом.
Что будет, если не платить рассрочку за товар в магазине?
Начнёт начисляться неустойка, затем кредитор потребует досрочного возврата всей суммы и может обратиться в суд; товар, оформленный в залог, могут изъять. Разумный первый шаг — письменная договорённость о графике платежей до суда.
Можно ли пенсионеру списать долги через банкротство?
Да, пенсионеры проходят и судебное банкротство, и при определённых условиях внесудебное через МФЦ — например, если долг от 25 тысяч до 1 миллиона рублей, имущества нет, а исполнительное производство окончено за отсутствием имущества либо — для пенсионеров — длится больше года. Условия процедур стоит проверить на 2026 год; первичный разбор ситуации можно получить бесплатно, оставив заявку и кратко описав ситуацию.
Что делать, если много долгов по учёбе и платить нечем?
Не ждать отчисления: запросите у колледжа или вуза индивидуальный график или рассрочку, а по образовательному кредиту — реструктуризацию или каникулы. Денежный долг сохраняется и после отчисления, поэтому договариваться выгоднее до крайнего срока.
Когда долг ИП или юрлица переходит на физическое лицо?
При поручительстве, залоге личного имущества и субсидиарной ответственности руководителя. Субсидиарная ответственность — это обязанность руководителя или учредителя отвечать личным имуществом за долги компании, если её банкротство произошло по их вине, поэтому тексты поручительств важно читать до подписания.