Задолженность ИП по налогам и страховым взносам: что делать, если долги остались после закрытия
Закрытие ИП прекращает статус предпринимателя, но не отменяет обязательства: долги по налогам и страховым взносам переходят к человеку как к физическому лицу. Сначала проверьте расчёты с бюджетом, запросите сверку с ФНС и убедитесь, что нет исполнительных производств. Дальше можно выбрать законный сценарий: погасить долг, договориться об отсрочке или рассрочке либо, если платить нечем, оформить банкротство.
Если ИП закрыто, а долги по налогам остались: что это значит
Долги ИП по налогам не исчезают после закрытия: обязательства переходят на физическое лицо, потому что индивидуальный предприниматель не отдельная компания, а тот же гражданин со специальным статусом. Запись об исключении из ЕГРИП (единого государственного реестра индивидуальных предпринимателей, базы, где фиксируется статус) останавливает начисление новых фиксированных взносов, но всё, что накопилось за время деятельности, остаётся за человеком.
Правовая основа простая. По статье 24 Гражданского кодекса РФ гражданин отвечает по своим обязательствам всем принадлежащим ему имуществом, кроме того, на которое закон запрещает обращать взыскание (прежде всего единственного жилья). Статус предпринимателя на это правило не влияет.
Что остаётся после закрытия ИП:
- недоимка: налоги и взносы, не уплаченные в срок;
- пени: плата за каждый день просрочки;
- штрафы за неуплату и за несданную отчётность;
- долги по договорам: аренда, поставщики, кредиты, займы;
- обязательства перед работниками, если они были.
Что прекращается вместе со статусом:
- начисление фиксированных страховых взносов за будущие периоды;
- обязанность сдавать декларации по применявшемуся налоговому режиму.
Типичный сценарий из практики: человек закрыл ИП, всё устроило, деятельности уже нет, «а долги пусть подождут». Через несколько месяцев приходит требование налоговой или с карты списывается сумма в счёт погашения. Паника здесь не нужна, но и ждать, что проблема растворится, тоже не стоит. Ситуация разбирается по шагам, и сначала нужно понять, из чего именно состоит долг.
Из чего складывается задолженность бывшего ИП по налогам и взносам
Задолженность бывшего ИП складывается из четырёх частей: налога за период деятельности, страховых взносов за себя, платежей за работников (если они были) и начислений за просрочку (пени и штрафы). У каждой части свой срок оплаты после закрытия.
| Вид обязательства | Когда оплатить после закрытия | Что будет при неуплате |
|---|---|---|
| Налог по УСН (упрощённой системе) | До 28-го числа следующего месяца после закрытия (декларация — до 25-го) | Пени, требование, взыскание |
| Налог по патенту | До даты закрытия ИП — она считается днём окончания патента | Пени, требование, взыскание |
| Страховые взносы за себя | 15 дней с даты исключения из ЕГРИП | Пени, штраф, взыскание |
| Налоги и взносы за работников | По общим срокам налогового календаря | Пени, штраф, отдельный риск — требования работников |
| Пени и штрафы по прошлым периодам | По срокам, указанным в требовании ФНС | Рост долга, судебное взыскание |
Практический нюанс: пока ИП действовало, налог на упрощёнке можно было уменьшить на сумму страховых взносов. После исключения из реестра эта возможность пропадает. Поэтому, если закрытие ещё впереди, платежи выгоднее распланировать так, чтобы взносы успели сработать в зачёт.
Страховые взносы за себя: почему начисляются даже без дохода
Страховые взносы за себя ИП платит за каждый день регистрации в статусе, независимо от того, велась деятельность и был ли доход. Это обязательство исчезает только после исключения из ЕГРИП, поэтому заброшенное ИП продолжает «копить» взносы месяцами и годами.
В 2026 году фиксированные взносы составляют 57 390 рублей за полный год (проверьте актуальную сумму на сайте ФНС: она индексируется ежегодно). При закрытии оплатить нужно пропорционально дням, когда статус был активен. Пример: ИП зарегистрировано 1 апреля и исключено из реестра 30 июня 2026 года, итого 91 день статуса. Расчёт: 57 390 ÷ 365 × 91 ≈ 14 308 рублей. Оплатить эту сумму нужно в течение 15 дней после закрытия.
Если годовой доход превышал 300 000 рублей, добавляется дополнительный взнос: 1% с суммы превышения (в 2026 году его максимум 321 818 рублей). Срок оплаты до 1 июля следующего года.
Распространённое заблуждение: «ИП не работало, значит, платить не за что». Увы, налоговая не учитывает реальную активность, только даты статуса. Но есть законные периоды освобождения от фиксированных взносов:
- служба в армии по призыву;
- уход за ребёнком до полутора лет (в общей сложности до шести лет);
- уход за инвалидом I группы, ребёнком-инвалидом или человеком старше 80 лет;
- проживание с супругом-военным там, где трудоустройство невозможно;
- проживание за границей с супругом на дипломатической службе.
Освобождение не действует автоматически: нужно подтвердить отсутствие деятельности и приложить документы: свидетельство о рождении ребёнка, справку из военкомата и так далее. На практике налоговая запрашивает пояснения, поэтому стоит подготовиться заранее, а не после получения требования.
Пени и штрафы: как растёт долг после закрытия
Пеня начисляется за каждый день просрочки и считается от ключевой ставки Центрального банка: для граждан и ИП действует 1/300 ставки за каждый день просрочки, а повышенный размер 1/150 после 30 дней применяется только к организациям. Пример для понимания масштаба: при долге 50 000 рублей и ключевой ставке 16% (подставьте актуальную на дату расчёта) пеня за один день составит около 27 рублей, за месяц примерно 800 рублей.
Штрафы устроены иначе. Это разовые начисления:
- 20% от неуплаченной суммы — при неосторожной неуплате или занижении базы;
- до 40% — если налоговая докажет умысел;
- минимум 1 000 рублей за каждую несданную декларацию.
Пример: человек закрыл ИП с недоимкой 40 000 рублей и не сдал декларацию. К долгу добавится штраф 8 000 рублей (20%) и 1 000 рублей за отчётность, дальше каждый день капает пеня. Через полгода долг может вырасти на несколько тысяч без каких-либо новых нарушений, только за счёт начислений.
Есть ограничение: пеня считается от суммы недоимки и останавливается после её погашения. Сам рост начислений при этом не замирает, поэтому проверять и закрывать долг выгоднее раньше, чем позже.
Почему после закрытия ИП приходят новые начисления и требования
Новые суммы после закрытия ИП чаще всего не ошибка, а одна из стандартных ситуаций: доначисление пени, результаты проверки, штраф за несданную отчётность или зависший платёж.
- Пени на дату составления требования. Налоговая рассчитывает пеню на день выписки документа, а платёж обычно проходит позже. Разница в днях превращается в новое, небольшое начисление. Это самая частая причина «повторных» требований.
- Проверка сданной отчётности. В течение трёх лет налоговая может проверять декларации и доначислять налоги со штрафами. ИП закрыто — проверка по сданным документам всё равно возможна.
- Несданная декларация. Если отчётность не сдана, налоговая рассчитывает налог по имеющимся данным, как правило не в пользу должника, плюс штраф за сам факт непредставления.
- Зависший платёж. Ошибка в реквизитах или назначении платежа — и деньги «висят» как невыясненные, а долг числится непогашенным.
- Логика единого налогового счёта (ЕНС). ЕНС — счёт налогоплательщика, с которого списываются все налоги и взносы. Деньги на нём распределяются автоматически: сначала НДФЛ, затем налоги и взносы, и только в конце — пени и штрафы. Если на счёте был долг по НДФЛ, пополнение уйдёт туда, а взносы останутся непогашенными.
Отдельный случай, который стоит знать: требование пени по долгу, право взыскания которого уже утрачено, незаконно. Пени не начисляются на налог, взыскать который налоговая уже не может. С такими требованиями спорят, но для этого сначала нужно увидеть полную картину расчётов.
Что делать, если долг оплачен, а требование пришло снова
Первое и главное правило: не платить повторно сразу. На практике именно так теряются деньги: человек, не разбираясь, оплачивает «чтобы отстало», а спор о правильности суммы остаётся открытым.
Порядок действий:
- Соберите все платёжные документы по этому долгу: квитанции, чеки, выписки по счёту.
- Запросите в личном кабинете налогоплательщика на сайте ФНС справку о сальдо единого налогового счёта — она покажет, что числится за вами на текущую дату.
- Запросите акт совместной сверки расчётов — документ, в котором налоговая и налогоплательщик сверяют начисления и платежи. Справку и акт ФНС готовит, как правило, в течение нескольких рабочих дней.
- Сравните суммы и даты: где возникло расхождение — в пени, в штрафе, в зависшем платеже.
- Если требование ошибочно, направьте обращение через личный кабинет с приложением платёжек. Если ответа нет или он вас не устраивает — жалобу в вышестоящий налоговый орган, а затем при необходимости в суд.
По опыту: значительная часть спорных требований закрывается ещё на этапе сверки, достаточно показать платёжный документ с правильными реквизитами. Но без документов спорить почти невозможно, поэтому сохраняйте квитанции хотя бы три года.
Как проверить долги закрытого ИП: пошаговый алгоритм
Проверить долги закрытого ИП можно за один вечер: статус в ЕГРИП, налоговые начисления в личном кабинете ФНС и на Госуслугах, просуженные суммы на сайте судебных приставов. Последовательность такая:
- Убедитесь, что ИП действительно исключено из реестра. Закажите выписку из ЕГРИП на сайте ФНС (это бесплатно). Если заявление подано, но записи ещё нет — статус ИП продолжает действовать, и взносы продолжают начисляться.
- Проверьте сальдо ЕНС в личном кабинете налогоплательщика. Вход — через подтверждённую учётную запись Госуслуг. Сумма на главной странице — общий ориентир, она включает и личные налоги (транспортный, на имущество).
- Проверьте начисления на Госуслугах. Раздел «Платежи» показывает налоговую и судебную задолженность; там же можно сразу сформировать квитанцию.
- Проверьте исполнительные производства в банке данных ФССП. Федеральная служба судебных приставов публикует только те долги, по которым уже есть судебное решение. Поиск — по ФИО и дате рождения, без регистрации.
- Запросите сверку, если суммы вызывают вопросы. Онлайн-сервисы показывают итог, но не разбивку: без акта сверки не понять, что именно просрочено — налог, взнос или пеня.
Учтите: ЕНС у физического лица и предпринимателя один и тот же, поэтому в сумме на Госуслугах смешиваются личные и предпринимательские долги. Разделить их помогает справка о принадлежности сумм единого налогового платежа (ЕНП) и сверка: станет понятно, что относится к бывшему бизнесу, а что к текущим личным платежам.
Что будет, если долги закрытого ИП не платить: последовательность взыскания
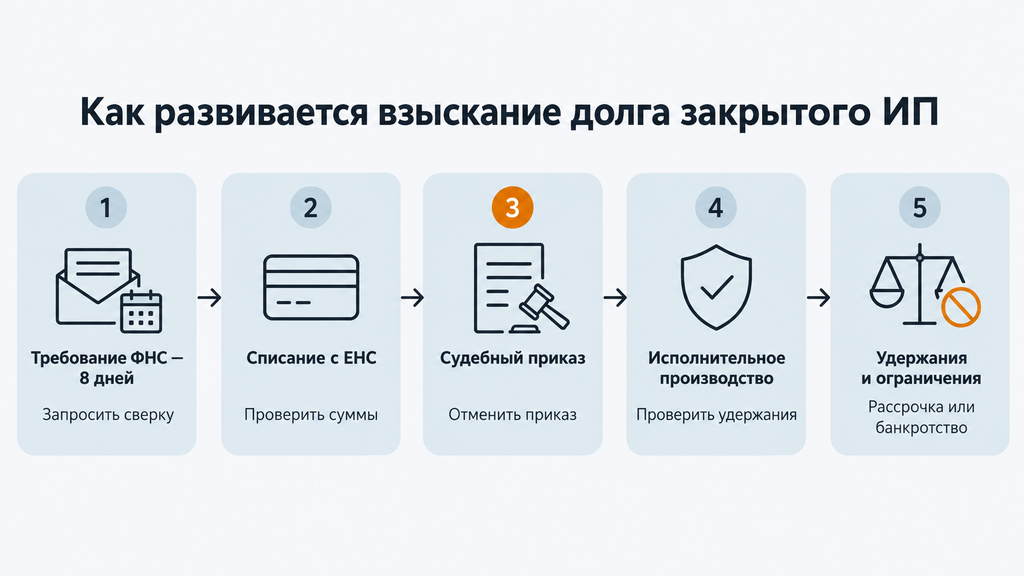
Взыскание долгов закрытого ИП развивается по предсказуемой цепочке: сначала требование ФНС, затем списание со счетов, после суд и приставы. Знать эту последовательность полезно не для страха, а чтобы понять, на каком этапе ещё можно вмешаться с наименьшими потерями.
- Требование об уплате. Документ с суммой недоимки, пени и штрафов. На исполнение обычно даётся восемь рабочих дней.
- Списание со счёта. Если требование не исполнено, налоговая списывает деньги с единого налогового счёта, а при нехватке средств выставляет банку поручение на списание с расчётного счёта или карты.
- Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без заседания по заявлению налоговой. Его можно отменить возражениями — как правило, в течение 20 дней с даты получения копии приказа; тогда налоговой придётся подавать полноценный иск в районный суд. У ФНС есть около шести месяцев на обращение в суд после нарушения срока по требованию; срок может быть восстановлен, но только по уважительной причине, не зависящей от самой налоговой.
- Исполнительное производство. Судебные приставы открывают производство и могут: арестовать счета и списывать деньги, удерживать из дохода (как правило, до половины), запретить выезд при долге свыше 30 000 рублей (либо раньше, если постановление не исполняется более двух месяцев), арестовать имущество. Плюс исполнительский сбор: 7% от суммы долга, минимум 1 000 рублей.
Главный миф этого этапа звучит так: «переждать три года, и всё спишется». Взыскание налоговой задолженности автоматизировано: требования, приказы и списания формируются системой без участия конкретного инспектора, поэтому долг не «зависает». Пропадают только очень старые периоды, по которым налоговая утратила право взыскания. Это отдельный вопрос для сверки, а не стратегия ожидания.
Действия на разных этапах: на этапе требования проверить сумму и запросить сверку, на этапе приказа не пропустить срок отмены, на этапе приставов проверить законность удержаний и сохранить прожиточный минимум, для этого есть законные процедуры. Каждый этап допускает цивилизованное решение: от уточнения суммы до рассрочки или банкротства.
Законные варианты решения: что подходит именно вам
У бывшего ИП с долгами по налогам и взносам есть четыре законных сценария: погасить самостоятельно, договориться с ФНС об отсрочке или рассрочке, оформить внесудебное банкротство через МФЦ или пройти судебное банкротство. Выбор зависит не от рекламы, а от конкретных условий:
- какая сумма долга и из чего она состоит;
- хватает ли дохода, чтобы платить без ущерба базовым расходам;
- есть ли имущество, залог, поручительство;
- уже открыты ли судебные приказы и исполнительные производства;
- нет ли долгов, которые не получится списать (алименты, возмещение вреда, зарплата работникам);
- не было ли за последние годы сделок с имуществом — продаж, дарений.
| Вариант | Кому обычно подходит | Что учесть |
|---|---|---|
| Самостоятельное погашение | Долг посилен: выплаты не превышают заметную долю дохода, споров по сумме нет | Начните со сверки — не переплатить за чужие начисления и зависшие платежи |
| Отсрочка или рассрочка | Долг крупный, но доход позволяет платить по графику; есть основания по закону | Нужны документы и, как правило, обеспечение; при нарушении графика меру отменяют |
| Внесудебное банкротство через МФЦ | Долг от 25 000 до 1 000 000 рублей, исполнительные производства соответствуют условиям закона | Бесплатно, около шести месяцев; условия входа строгие, имущественных споров быть не должно |
| Судебное банкротство | Сложный состав долгов: налоги, кредиты, имущество, спорные кредиторы | Финансовый управляющий и расходы на процедуру; все сделки за последние годы проверят |
Компромиссы есть у каждого варианта: погашение тратит накопления, рассрочка связывает графиком, МФЦ подходит не всем, судебная процедура стоит денег и требует прозрачности. Поэтому решение принимают после того, как ситуация собрана в цифрах.
Отсрочка и рассрочка от ФНС: условия и ограничения
Отсрочка позволяет перенести срок уплаты долга на единую дату, а рассрочка платить по согласованному графику. По общему правилу отсрочка или рассрочка по налогам даётся на срок от одного до трёх лет, в исключительных случаях по федеральным налогам до пяти; по страховым взносам срок, как правило, не превышает года (проверьте актуальную норму перед подачей).
Поблажка не предоставляется автоматически: нужны основания из закона. Основные из них:
- ущерб от стихийного бедствия, катастрофы или других обстоятельств непреодолимой силы;
- имущественное положение, при котором единовременная уплата невозможна;
- сезонный характер дохода;
- угроза банкротства, если погасить всю сумму сразу.
К заявлению прикладывают документы: справки банков об остатках и оборотах по счетам за последние месяцы, перечень дебиторов, подтверждение основания. В большинстве случаев потребуется обеспечение: залог, поручительство или банковская гарантия. Заявление подают в налоговую по месту жительства, а при крупной сумме в специальное управление ФНС по управлению долгом; решение принимается, как правило, в течение месяца.
Как это бывает на практике: заявка подана, налоговая запрашивает дополнительные справки, решение приходит с графиком. Ключевое условие одно: дисциплина. Пропустили платёж по графику, и меру отменяют, а долг снова становится просроченным целиком. Поэтому рассрочку стоит просить только тогда, когда вы реально видите источник платежей на весь срок.
Банкротство бывшего ИП: когда это законный путь и что нужно учесть
Банкротство гражданина по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» это законный способ освободиться от неподъёмных долгов, включая налоги и страховые взносы бывшего ИП. Это не «кнопка удаления»: суд и МФЦ проверяют состав долгов, имущество, доходы, сделки и добросовестность должника, а освобождение получает не каждый заявитель.
Пути два. Внесудебное банкротство через МФЦ проходит бесплатно, без суда и финансового управляющего, и занимает около шести месяцев. Подходит при долге от 25 000 до 1 000 000 рублей и при выполнении остальных условий закона: например, исполнительные производства по большинству долгов должны быть закрыты из-за отсутствия имущества. Судебное банкротство идёт через арбитражный суд с финансовым управляющим: подходит, когда состав долгов сложный, есть имущество или спорные кредиторы, а сумма не вписывается в рамки МФЦ. Нюанс для бывших предпринимателей: если ИП исключено из ЕГРИП менее чем за год до подачи заявления, к процедуре применяются специальные правила для банкротства ИП; для действующего предпринимателя перед подачей дополнительно публикуется уведомление о намерении.
Что, как правило, списывается: налоги и страховые взносы за период деятельности, кредиты, займы, долги по договорам, пени и штрафы. Что не списывается: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность, зарплатные долги работникам — по общему правилу они остаются и после процедуры.
Ограничения после банкротства, о которых честно стоит сказать:
- после предпринимательского банкротства нельзя регистрировать ИП и участвовать в управлении компаниями в течение пяти лет;
- запрет на руководящие должности в организациях действует три года при банкротстве гражданина и пять лет при предпринимательской процедуре;
- получая кредит в течение пяти лет, нужно сообщать банку о прошедшей процедуре;
- повторное банкротство через МФЦ — не ранее чем через пять лет.
Риски, которые нужно проверить заранее: сделки с имуществом за последние годы (продажи, дарения) могут быть оспорены, а скрытие доходов или счетов приводит к отказу в освобождении от долгов. Миф «банкротство спишет всё» здесь опасен: без проверки исключений можно пройти процедуру и остаться с непогашенными обязательствами. В отдельных случаях, наоборот, банкротство не подходит: при достаточном доходе для графика платежей разумнее рассрочка или переговоры с налоговой.
Частые ошибки бывших ИП с налоговыми долгами
Чаще всего ситуацию усугубляют не сами долги, а типовые ошибки при работе с ними, и почти все они исправимы, если заметить их вовремя. Вот что обычно встречается на практике.
| Ошибка | Что происходит | Как безопаснее |
|---|---|---|
| Закрыл ИП и забыл о долгах | Пени растут, приходит требование, затем списания со счёта | Сразу после закрытия собрать карту долгов и заложить платежи в бюджет |
| Платит без сверки | Деньги уходят, часть зависает как невыясненная, спор не закрывается | Перед платежом запросить справку о сальдо ЕНС и акт сверки |
| Игнорирует судебный приказ | Теряется право отменить приказ — начинается удержание дохода | Следить за почтой и Госуслугами; при получении приказа подать возражения в срок |
| Продал или подарил имущество перед банкротством | Сделку могут оспорить, а в освобождении от долгов — отказать | До любых сделок получить юридическую оценку ситуации |
| Верит, что «через три года всё спишется» | Взыскание автоматизировано, срок может быть восстановлен | Проверить, какие долги реально утрачены для взыскания, а какие активны |
| Выбирает банкротство по обещанию «спишем всё» | Неучтённые исключения — зарплата работникам, алименты — остаются | Сначала проверить состав долгов и перечень несписываемых обязательств |
| Скрывает доходы и счета | Риск отказа в освобождении от долгов при банкротстве | Действовать прозрачно: документы, раскрытие, официальные процедуры |
Отдельно про отношение к себе: закрыть ИП с долгами не приговор и не повод для самобичевания, это распространённая ситуация. Бизнес не пошёл, обязательства остались, но это финансовая задача, у которой есть законные решения. Порядок в документах и спокойная последовательность действий решают больше, чем срочность.
Пошаговый план: что делать бывшему ИП с долгами по налогам и взносам
План действий для бывшего ИП с долгами состоит из семи шагов: проверить статус, собрать карту долгов, проверить налоговую и запросить сверку, проверить приставов, оценить имущество и сделки, выбрать сценарий и получить юридическую оценку перед необратимыми шагами.
- Проверьте статус ИП в ЕГРИП. Убедитесь, что запись об исключении внесена. Типичная ошибка: считать бизнес закрытым, пока заявление не обработано. Всё это время взносы продолжают начисляться.
- Соберите карту долгов. Таблица: кому должны, сколько, основание, есть ли суд и приставы. Разделите предпринимательские долги (налоги, взносы, договоры) и личные (кредиты, налоги на имущество).
- Проверьте ФНС и запросите сверку. Сальдо ЕНС, справка о принадлежности сумм, акт сверки. Ошибка на этом шаге: платить по первой сумме из требования без разбивки.
- Проверьте приставов. Банк данных ФССП: какие производства открыты, кто взыскатель, есть ли аресты. Ошибка: игнорировать производства в надежде, что «само закроется».
- Оцените имущество и сделки. Недвижимость, автомобиль, счета, доли, а также продажи и дарения за последние годы, ипотека, поручительство. Это определяет риски и выбор процедуры.
- Выберите сценарий по критериям из сравнительного раздела: посильность долга, наличие оснований для рассрочки, соответствие условиям МФЦ или необходимость суда.
- Получите юридическую оценку перед необратимыми шагами — продажей имущества, подачей на банкротство, признанием спорных требований.
Если что-то пошло не так. Налоговая отказала в рассрочке: устраните замечания к документам и подайте повторно или рассмотрите другие сценарии. Арестовали счёт: проверьте законность удержаний и защищайте прожиточный минимум законными способами. Отменён судебный приказ: готовьтесь к полноценному иску и соберите позицию по суммам.
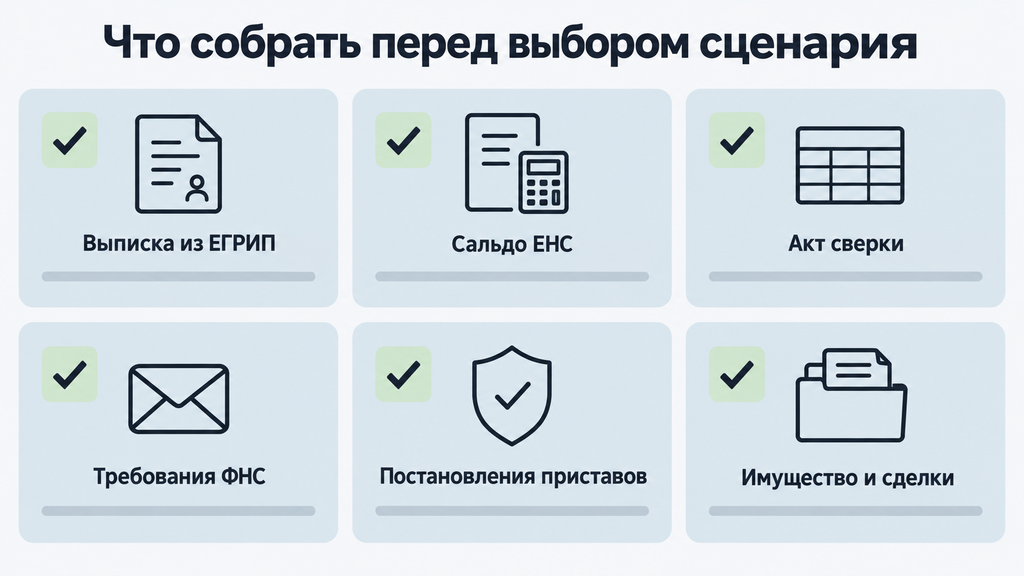
Чек-лист самопроверки перед выбором сценария:
- ИП исключено из ЕГРИП, дата закрытия известна;
- есть справка о сальдо ЕНС и акт сверки;
- все требования собраны в одну таблицу с суммами и основаниями;
- исполнительные производства проверены на сайте ФССП;
- имущество и сделки за последние годы перечислены;
- понятно, какие долги списываемы, а какие нет;
- есть расчёт: какую долю дохода занимают платежи по каждому сценарию.
Когда стоит обратиться за юридической помощью
За профессиональной помощью стоит обращаться, когда ситуация вышла за рамки простой проверки и оплаты: несколько кредиторов одновременно, приставы уже удерживают деньги, есть имущество или недавние сделки с ним, к долгам добавилось поручительство, а личные и предпринимательские обязательства смешались в одну сумму. В таких случаях цена ошибки (пропущенный срок отмены приказа, неудачная сделка перед процедурой, неподходящий путь банкротства) заметно выше стоимости консультации.
Что делает специалист: разделяет личные и предпринимательские долги, проверяет, какие обязательства списываемы, сравнивает сценарии рассрочки и банкротства по вашим документам, готовит заявления и сопровождает процедуру. Это помощь в принятии решения, а не «спасение»: итоговый выбор всегда остаётся за вами.
Обратиться к нам можно с любой из этих ситуаций: после закрытия ИП остались долги по налогам и взносам, вы рассматриваете процедуру банкротства, у вас любой другой юридический вопрос или вы просто пока не знаете, что делать с долгами. Консультация бесплатная. Достаточно оставить заявку и кратко описать ситуацию, а специалист сделает первичный разбор: посмотрит на состав долга, риски и возможные варианты. Никакой оплаты или окончательного решения на этом этапе не требуется: вы просто получаете ясную картину и понимание, что делать дальше.
Материал носит информационный характер и не является юридической консультацией. Каждая ситуация индивидуальна: суммы, сроки и последствия зависят от документов и обстоятельств, а актуальные нормы и тарифы стоит проверять на дату принятия решения.
Часто задаваемые вопросы
Списываются ли долги ИП после закрытия?
Нет, автоматического списания не происходит. Обязательства по налогам и взносам переходят на физическое лицо и остаются за ним до погашения. Убрать долг законно можно двумя путями: процедурой банкротства либо признанием задолженности безнадёжной, что на практике встречается редко. Для очень старых периодов действовала налоговая амнистия, но её основная волна давно завершена.
Сколько составляют страховые взносы бывшего ИП в 2026 году?
Фиксированные взносы за полный год в 2026 году составляют 57 390 рублей, а при закрытии ИП оплата считается пропорционально дням статуса и вносится в течение 15 дней после исключения из ЕГРИП. Если доход превышал 300 000 рублей, добавляется 1% с превышения, его платят до 1 июля следующего года. Точные суммы проверяйте на сайте ФНС: ежегодно они индексируются.
ИП закрыто, а налоги начисляют — почему?
Чаще всего это пени, доначисленные на дату составления требования, результаты проверки сданной отчётности, которую налоговая может проверять три года, или штраф за несданную декларацию. Иногда сумма появляется из-за зависшего платежа с неверными реквизитами. Прежде чем платить повторно, запросите сверку расчётов: значительная часть спорных требований закрывается именно на этом этапе.
Через три года долги закрытого ИП спишутся сами?
Нет, это распространённое заблуждение: взыскание налоговой задолженности автоматизировано, а срок обращения налоговой в суд может быть восстановлен по уважительной причине. Стратегия «переждать» обычно приводит к росту долга за счёт пени и к судебному взысканию. Законная альтернатива ожиданию: рассрочка или банкротство.
Могут ли приставы взыскать долги закрытого ИП с личного имущества?
Да, по закону гражданин отвечает по обязательствам всем своим имуществом, за исключением защищённого, прежде всего единственного жилья. Меры могут включать арест счетов, удержания из дохода, ограничение выезда при долге свыше 30 000 рублей и арест имущества, плюс исполнительский сбор 7% от суммы. Эти меры применяются поэтапно, и на большинстве этапов остаются законные варианты решения.
Чем внесудебное банкротство через МФЦ отличается от судебного для бывшего ИП?
Внесудебное банкротство бесплатно, проходит через МФЦ и занимает около шести месяцев, но требует соответствия жёстким условиям закона: по сумме долга (от 25 000 до 1 000 000 рублей) и статусу исполнительных производств. Судебное банкротство идёт через арбитражный суд с финансовым управляющим, стоит денег, зато подходит при сложном составе долгов, имуществе и спорных кредиторах. Выбор зависит от документов, а не от того, какой путь выглядит проще.
Спишет ли банкротство налоги и взносы закрытого ИП?
Как правило, налоги и страховые взносы за период деятельности включаются в процедуру и списываются вместе с остальными долгами, если не относятся к текущим платежам. Исключения сохраняются всегда: алименты, возмещение вреда жизни и здоровью, зарплатные долги работникам, субсидиарная ответственность. Итог зависит от состава долга, сделок с имуществом и добросовестности должника, поэтому перед подачей нужна проверка.
Что подготовить к консультации по долгам закрытого ИП?
Минимальный набор: дату закрытия ИП, данные из личного кабинета ФНС или справку о сальдо ЕНС, список долгов и кредиторов с суммами, сведения об имуществе и постановления приставов, если они есть. Отсутствие части документов не препятствие: многое восстанавливается через официальные сервисы. Первичный разбор ситуации бесплатный: достаточно оставить заявку и кратко описать проблему.