Взыскание налоговой задолженности с участников СВО: особенности и льготы
Налоговая задолженность у участника СВО не исчезает, но её взыскание ограничено законом: выплаты за участие в специальной военной операции нельзя направлять на погашение налогов, а исполнительные производства на период службы приостанавливаются. Чтобы остановить списания с карты, нужно подтвердить статус участника и подать заявления в банк, налоговую инспекцию и судебным приставам. Дальше по порядку: какие доходы защищены, какие льготы и отсрочки действуют в 2026 году и что делать с долгом после возвращения.
Может ли налоговая взыскать налоговую задолженность с участника СВО
Да, обязанность уплачивать налоги у участника СВО сохраняется, и сама задолженность автоматически не списывается. Однако взыскать её за счёт выплат за участие в операции закон не позволяет. Под налоговой задолженностью при этом понимают недоимку: сам неуплаченный налог, а также пени (проценты за просрочку) и штрафы за нарушения. Весь учёт долгов и платежей физического лица ведётся на ЕНС, едином налоговом счёте, который ведёт Федеральная налоговая служба (ФНС).
К участникам СВО относятся мобилизованные граждане, добровольцы, заключившие контракт, и военнослужащие, направленные в зону проведения операции. Налоговые гарантии для всех этих категорий одинаковые независимо от способа участия.
В обычной ситуации взыскание с физического лица выглядит так: ФНС направляет требование об уплате → при неуплате получает судебный приказ, то есть упрощённое судебное решение, которое можно отменить при соблюдении срока → долг уходит судебным приставам или, с ноября 2023 года, взыскивается в упрощённом внесудебном порядке напрямую со счетов через банк. С участниками СВО этот механизм работает иначе: на период службы принудительные меры приостанавливаются, а выплачиваемые суммы получают особый защитный статус. Есть ещё один момент: налоговое взыскание (меры самой ФНС) и исполнительное производство (действия приставов по уже выданному судебному документу) идут сами по себе, и останавливать часто приходится оба.
Какие доходы и выплаты участника СВО защищены от взыскания налогов
От взыскания налоговой задолженности защищены именно выплаты за участие в СВО: по пункту 21 части 1 статьи 101 Закона № 229-ФЗ «Об исполнительном производстве» они отнесены к доходам, на которые нельзя обратить взыскание по обязательным платежам и санкциям. Часть 2 той же статьи прямо не допускает взыскание налогов с этих сумм. Эту позицию подтверждают разъяснения ФНС России и сложившаяся судебная практика по взысканию налоговой задолженности с участников СВО.
Механика защиты устроена так: гарантии закреплены в пункте 4 статьи 48 Налогового кодекса РФ, а реализуют их банки. По части 4.1 статьи 70 Закона № 229-ФЗ кредитная организация обязана проверить источник поступления и не исполнять поручения налоговой в отношении защищённых выплат. Это правило действует и при судебном, и при внесудебном взыскании.
Корень ошибочных ожиданий в смешении двух понятий: «защищённая выплата» и «все деньги на счёте». На практике защита привязана к назначению поступления: если выплата за участие в СВО зачислена отдельным платежом с корректной пометкой, банк её защищает. Если же на тот же счёт приходят обычная зарплата, доход от аренды квартиры, переводы от родственников или там лежат накопления, эти суммы под иммунитет не подпадают, и списание по налоговому долгу с них возможно. Именно поэтому в спорных ситуациях важны выписка по счёту и корректный код дохода при зачислении: по ним видно, какие деньги защищены, а какие нет.
| Поступления | Защищены от взыскания налогов |
|---|---|
| Выплаты за участие в СВО: денежное довольствие за период операции, выплаты по контракту, разовые и регулярные выплаты участникам | Да |
| Обычная зарплата по месту работы, не связанная с участием в операции | Нет |
| Доходы от аренды, самозанятости, предпринимательской деятельности | Нет |
| Накопления, переводы, средства, лежавшие на счёте до поступления выплат | Нет |
Границы защиты лучше понимать заранее. Если доходы у человека есть и помимо выплат СВО, стоит сразу продумать структуру счетов и уведомить банк, а не рассчитывать, что иммунитет распространится на весь остаток.
Что происходит с исполнительными производствами и счетами на период службы
На весь период участия в СВО исполнительные производства в отношении участника приостанавливаются по статье 40 Закона № 229-ФЗ, а сами выплаты за участие в операции не подлежат аресту. Это значит, что судебный пристав-исполнитель не должен совершать исполнительные действия по долгам, в том числе налоговым, пока человек проходит службу, а наложить арест на поступившие выплаты нельзя.
На практике приостановление не всегда происходит само собой. Типичная ситуация: человек уехал на службу, а поручение налоговой, выданное банку ещё до этого, продолжает «работать», и деньги списываются с карты. В таком случае останавливать списание нужно заявлениями: банку и приставу, а о статусе уведомить налоговую. Точнее всего работает письменное обращение с приложением подтверждающего документа, а не звонок или сообщение в личном кабинете банка без приложений.
Что стоит проверить прямо сейчас, если вы или ваш близкий проходите службу:
- банк данных исполнительных производств на сайте ФССП России — нет ли открытых производств;
- личный кабинет налогоплательщика на сайте ФНС — какая сумма отражена на ЕНС, есть ли требования и решения о взыскании;
- уведомления банка — не приходили ли списания по налоговым поручениям или судебным приказам.
Если сам участник не может заниматься документами, всё это вправе сделать представитель по нотариальной доверенности. Родственники, действующие в интересах участника, дополнительно подтверждают родство, например свидетельством о рождении или о браке.
Какие льготы и отсрочки по налогам действуют для участников СВО в 2026 году
В 2026 году у участников СВО есть четыре основные меры налоговой поддержки: продлённые сроки взыскания, отсрочка и рассрочка уплаты, реструктуризация долга через сервис ФНС и личные консультации налоговых специалистов. Для предпринимателей дополнительно действует освобождение от страховых взносов «за себя» за период службы. О нём чуть ниже.
- Продлённые сроки взыскания. Пока человек проходит службу, налоговая не направляет требование об уплате и не принимает решение о взыскании по статье 46 НК РФ, а после возвращения на принудительные меры отводится дополнительное время. Это период, когда долг можно закрыть добровольно, без принуждения.
- Отсрочка и рассрочка. Отсрочка переносит срок уплаты на более поздний период, рассрочка делит сумму на части. Для мобилизованных и добровольцев предусмотрены отдельные механизмы такой поддержки, в том числе Постановлением Правительства РФ от 30.09.2022 № 1728.
- Реструктуризация через ФНС. На сайте налоговой службы работает «Площадка реструктуризации долга». Это сервис для тех, кто оказался в тяжёлой финансовой ситуации: он помогает согласовать график погашения и не довести дело до банкротства.
- Личные консультации. Приёмы налоговых специалистов организуются на площадках государственного фонда «Защитники Отечества» в регионах: можно прийти с документами и получить разъяснение по своему долгу без визита в инспекцию.
Но есть у этих мер и жёсткий предел: льготы не отменяют сам долг. Они дают время, защищают отдельные доходы и снижают риск резких принудительных действий. Сумму недоимки и пеней при этом закрывать придётся: сейчас, по графику или через банкротство.
Льготы для ИП и самозанятых участников СВО
Индивидуальные предприниматели, проходящие службу, освобождены от уплаты страховых взносов «за себя» за период службы по пункту 7 статьи 430 НК РФ. Освобождение не возникает автоматически: нужно подать в инспекцию заявление по утверждённой ФНС форме и приложить документ, подтверждающий статус участника СВО. После этого обязательство за период службы снимается.
Типичный сценарий из практики: человек работал как ИП, накопил задолженность по взносам, затем подписал контракт, а через некоторое время обнаружил, что с расчётного счёта продолжают списывать старые долги. Здесь важно действовать по всем направлениям сразу:
- подать заявление об освобождении от взносов за период службы (по утверждённой ФНС форме) и заявление о приостановлении взыскания имеющегося долга — в ФНС;
- направить заявление о приостановлении исполнительных производств — в ФССП;
- уведомить банк, где открыты счета, приложив подтверждение статуса;
- если предпринимательская деятельность не планируется, рассмотреть снятие с учёта ИП, чтобы новые фиксированные взносы не начислялись.
Ограничения такие: освобождение действует только на период службы и не прощает задолженность, накопленную раньше. Старые долги по взносам и налогам остаются. Закрывать их придётся отдельно: отсрочкой, графиком или банкротством.
Как приостановить взыскание налоговой задолженности с участника СВО: пошаговый порядок
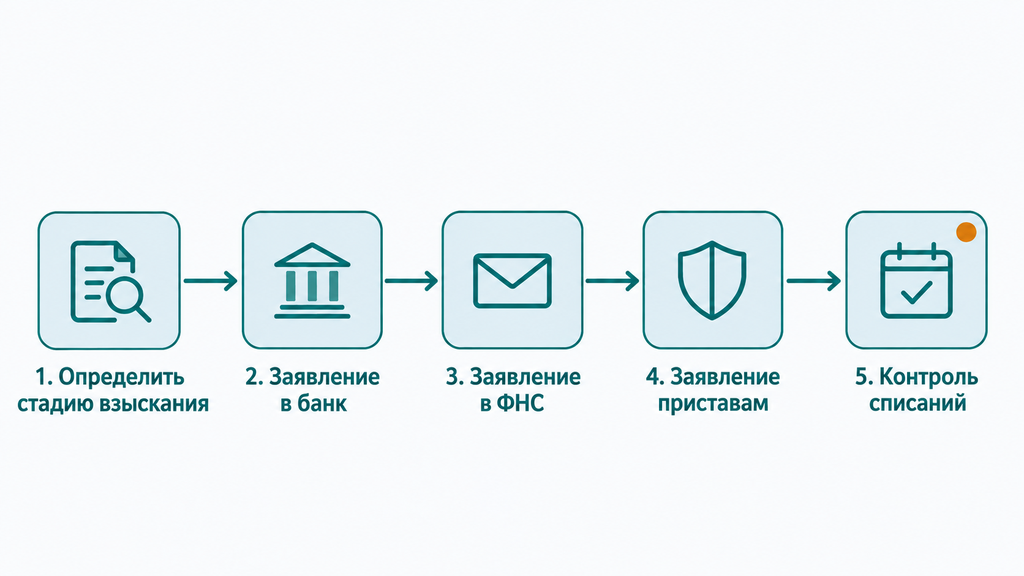
Чтобы приостановить взыскание налоговой задолженности с участника СВО, нужно подтвердить свой статус и подать заявления сразу в три инстанции: банк, налоговую инспекцию и судебным приставам. Последовательность в разных случаях слегка отличается, но базовый маршрут выглядит так:
- Соберите документы о статусе. Справка из воинской части, выписка из приказа о зачислении или удостоверение участника СВО. Без этого документа заявления, как правило, не работают.
- Определите стадию взыскания. Проверьте личный кабинет налогоплательщика: есть ли только требование, уже вынесен судебный приказ, открыто производство у приставов или списание идёт напрямую через банк. От стадии зависит, куда обращаться в первую очередь. Типичная ошибка: писать только в ФНС, когда долг уже у приставов, и наоборот.
- Подайте заявление в банк. Со ссылкой на статью 7 Закона № 603-ФЗ от 29.12.2022 попросите приостановить действия по поручениям налоговой о взыскании задолженности. Банк обязан отреагировать на такое заявление и не списывать защищённые выплаты.
- Подайте заявление в ФНС о приостановлении мер взыскания с указанием статуса участника СВО. Удобнее всего через личный кабинет налогоплательщика, но письменное обращение через инспекцию или почту тоже допустимо.
- Подайте заявление судебному приставу о приостановлении исполнительных производств на период участия в СВО. Сделать это можно через сервис ФССП, на личном приёме или почтой.
- Проконтролируйте результат. Убедитесь, что списания прекратились, и сохраните все подтверждения: копии заявлений, ответы ведомств, скриншоты. Если новое списание всё же произойдёт, эти документы понадобятся для возврата.
- Если списания продолжаются, направьте жалобу в ФНС или ФССП и потребуйте возврата списанного (об этом ниже). На практике чаще всего проблема решается на этапе повторного письменного заявления с прямым указанием нормы закона.
Способы подачи: через личный кабинет налогоплательщика на сайте ФНС, через Госуслуги, заказным письмом с описью вложения или через представителя по нотариальной доверенности. Последнее особенно актуально, пока человек находится на службе и не может заниматься бумагами лично. Про устные обращения стоит сказать отдельно: и банк, и ведомства работают с письменными заявлениями, потому что именно они порождают обязанности и сроки ответа.
Какие документы понадобятся
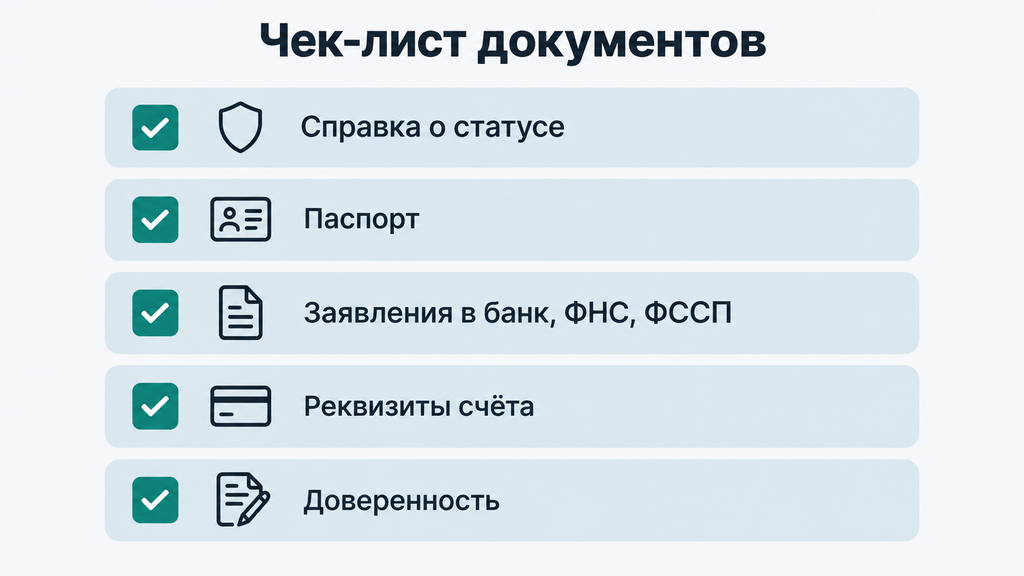
Для заявлений в банк, ФНС и ФССП обычно достаточно короткого комплекта документов. Главное, чтобы в нём было подтверждение статуса участника СВО.
- документ, подтверждающий участие в СВО: справка из воинской части, выписка из приказа о зачислении или удостоверение участника;
- паспорт заявителя;
- заявление в банк о приостановлении действий по взысканию (со ссылкой на ст. 7 Закона № 603-ФЗ);
- заявление в ФНС и заявление в ФССП о приостановлении мер взыскания;
- реквизиты счёта, по которому прошли или могут пройти списания;
- нотариальная доверенность — если действует представитель;
- документы о родстве — если обращается член семьи участника.
Справку о статусе выдаёт воинская часть, где человек проходит службу; обычно для этого достаточно рапорта или обращения через командование. Если оригинал недоступен, а участник находится далеко, родственники, действующие как представители, как правило, используют копии с последующим нотариальным заверением или запросы через фонд «Защитники Отечества». Налоговые органы рассматривают такие обращения в общем порядке, срок ответа по закону не превышает 30 дней с возможным продлением ещё на 30 дней.
Если деньги уже списали: как вернуть средства
Если со счёта списали защищённые выплаты за участие в СВО, средства можно вернуть: первым шагом подаётся письменное заявление в банк о возврате ошибочно списанных сумм со ссылкой на статью 7 Закона № 603-ФЗ и норму о неприкосновенности выплат. К заявлению прикладывают подтверждение статуса и выписку по счёту, где видно назначение поступления и дату списания.
При отказе банка или его бездействии маршрут расширяется. Дальше по цепочке: обращение в ФНС с просьбой отозвать поручение, жалоба старшему судебному приставу на действия по приостановленному производству, а затем административный иск. Доказательную базу собирают заранее: банковская выписка, платёжные документы, переписка с банком, копии ранее поданных заявлений и ответы на них.
Но у возврата есть граница: если списание прошло законно, например налоговую санкцию удержали с обычной зарплаты или накоплений до того, как вы подали заявления, вернуть такие деньги не получится. Поэтому сроки важны: чем быстрее после первого списания направлено заявление, тем выше шанс вернуть именно защищённые выплаты, а не спорить о уже разошедшихся суммах.
Что будет с налоговой задолженностью после возвращения со службы
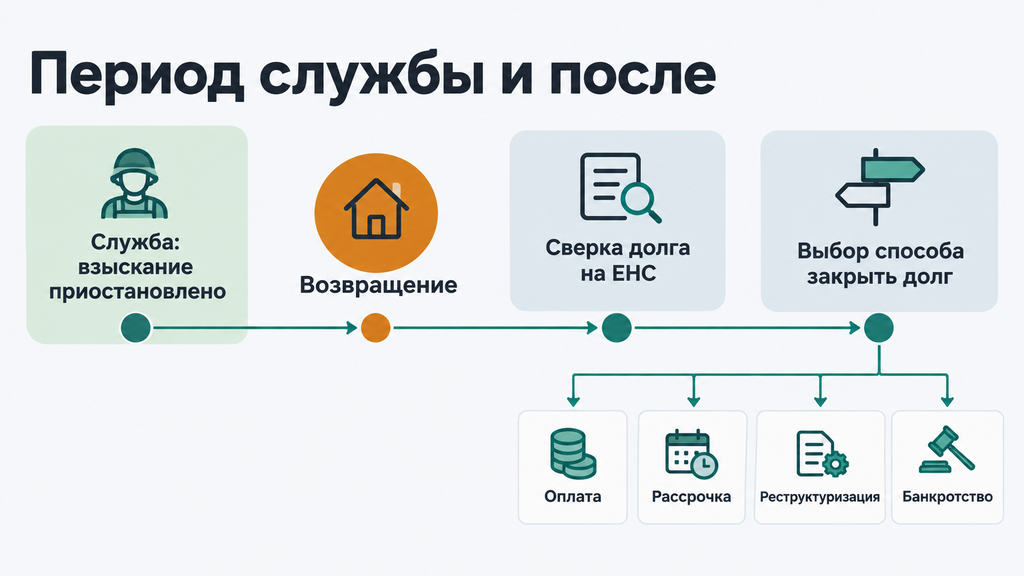
Налоговая задолженность сохраняется и после возвращения: взыскание возобновляется, а пени продолжают начисляться, поэтому сумму долга стоит сверить на ЕНС ещё до завершения службы. Продлённые сроки и приостановления не отменяют обязательство, а лишь сдвигают сроки принудительных мер. Ещё одно частое заблуждение связано со сроком давности: когда долг уже взыскан судом и числится в исполнительном производстве, «переждать» его не получится.
Вернувшись, человек может выбрать один из законных способов закрыть долг, и лучше делать это осознанно, а не по факту очередного списания:
| Вариант | Кому обычно подходит | Что учесть |
|---|---|---|
| Самостоятельная оплата | Долг небольшой, доход восстановился | Пени продолжают расти до полной уплаты; сумму лучше сверить на ЕНС |
| Рассрочка или отсрочка | Долг средний, нужен график без давления | Требуется заявление и уважительные обстоятельства; сроки ограничены |
| Реструктуризация через ФНС | Несколько недоимок, сложное финансовое положение | Согласованный график помогает избежать банкротства, но долг не уменьшает |
| Банкротство | Долги крупные или их несколько видов: налоги, кредиты, займы | Требует времени и расходов; подходит не всем — нужен разбор ситуации |
Первый разумный шаг после возвращения такой: запросить сверку расчётов на ЕНС и выписку по исполнительным производствам. Эти два документа дают полную картину того, что уже взыскано, что в процессе и какие суммы реально предъявляются.
Типичные ошибки и заблуждения участников СВО о взыскании налогов
Самое частое заблуждение участников СВО в том, что государство спишет налоговые долги автоматически, за время службы. На деле защита работает иначе: она не отменяет долг, а ограничивает способы его взыскания. Разберём типичные установки, с которыми к юристам приходят чаще всего:
- «Долги спишут сами». Нет. И приостановление исполнительных производств, и защита выплат запускаются заявлениями и подтверждающими документами, без них списания могут продолжаться.
- «Все мои доходы защищены». Нет. Иммунитет распространяется на выплаты за участие в СВО; обычная зарплата, доход от аренды и накопления под защиту не подпадают.
- «Льгота — это прощение долга». Нет. Отсрочка, рассрочка и продлённые сроки дают время, но сумма недоимки и пеней сохраняется.
- «Письма ФНС можно не открывать». Вредная установка. Сроки по требованиям идут, судебный приказ вступает в силу, а отменить его можно только в короткий период: срок указан в копии приказа, по налоговым делам он обычно составляет 20 дней со дня направления копии, и при пропуске его нужно восстанавливать через суд.
- «Членам семьи защита положена сама собой». Нет. Гарантии адресованы самому участнику; родственники действуют через доверенность и подтверждение родства, а собственные долги семьи этими нормами не закрываются.
Цена бездействия при этом вполне конкретная: пени увеличивают сумму долга, взыскание доходит до приставов, арест счетов осложняет доступ к собственным деньгам, а пропущенный срок отмены судебного приказа превращает простую процедуру в отдельный судебный спор. Спокойный вывод один: своевременные письменные заявления стоят сильно дешевле любых последующих разбирательств.
Когда участнику СВО стоит рассмотреть банкротство
Банкротство стоит рассмотреть, если долгов несколько (налоги плюс кредиты или займы), сумма растёт за счёт пеней и процентов, а доходов после возвращения не хватает даже на текущие платежи. Иммунитет выплат защищает денежное довольствие, но не решает проблему незащищённых доходов, накопленной задолженности и её роста со временем.
Ориентиры для выбора между вариантами:
- Долг умеренный, доход восстановился. Как правило, достаточно рассрочки или реструктуризации: кредитная история сохраняется, кредиторы получают график, но сама сумма не уменьшается.
- Долг небольшой, имущества и доходов нет. Тогда возможно внесудебное банкротство через МФЦ: процедура бесплатна, но действует при жёстких критериях (диапазон долга и наличие завершённого исполнительного производства; актуальные условия проверяйте перед подачей).
- Долги крупные или разнородные. Здесь чаще всего подходит судебное банкротство через арбитражный суд: оно охватывает налоги, кредиты и займы одновременно, но требует времени, финансового управляющего и расходов на процедуру.
Компромиссы стоит видеть заранее: ни один вариант не отменяет текущие платежи; у предпринимателей есть нюансы с расчётными счетами; судебная процедура отражается в кредитной истории и ограничивает отдельные действия с имуществом на годы вперёд. Проверьте себя по короткому списку:
- платежи по всем долгам занимают больше половины месячного дохода;
- пени и штрафы растут быстрее, чем вы успеваете гасить основную сумму;
- часть долгов уже у приставов или в суде;
- нет незащищённого дохода, за счёт которого можно закрыть долг в разумный срок;
- ситуация мешает планировать жизнь после возвращения.
Если два и более пункта совпали, разумно разобрать ситуацию со специалистом, не дожидаясь возвращения к обычной жизни. Вы можете оставить заявку на сайте и кратко описать свою ситуацию, и юрист бесплатно проведёт первичный разбор: оценит состав долга, подскажет, какие документы подготовить и какой вариант (отсрочка, реструктуризация или банкротство) в вашем случае выглядит реалистично. Обратиться можно по процедуре банкротства, по любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто получите картину вариантов и сможете спокойно взвесить следующий шаг.
Часто задаваемые вопросы
Может ли налоговая взыскать налоговую задолженность с участника СВО?
Да, сама обязанность уплатить налоги сохраняется, и долг не списывается автоматически. Но взыскать задолженность за счёт выплат за участие в СВО нельзя: они защищены статьёй 101 Закона № 229-ФЗ, а принудительные меры на период службы приостанавливаются. Списания возможны только с незащищённых доходов, и их останавливают заявлениями в банк, ФНС и ФССП.
Какие выплаты участника СВО защищены от списания за налоги?
Защищены денежные средства, выплачиваемые в связи с участием в СВО: это следует из пункта 21 части 1 статьи 101 Закона № 229-ФЗ и пункта 4 статьи 48 НК РФ. Обычная зарплата, доход от аренды, переводы и накопления на счёте под этот иммунитет не подпадают, и с них списание по налоговому долгу возможно.
Как остановить списание налоговой задолженности с карты?
Подайте в банк заявление о приостановлении действий по взысканию со ссылкой на статью 7 Закона № 603-ФЗ от 29.12.2022 и приложите документ, подтверждающий статус участника СВО. Параллельно направьте заявления в налоговую инспекцию и судебным приставам: долг может одновременно находиться на разных стадиях взыскания. На такое заявление банк обязан отреагировать и прекратить списание защищённых выплат.
Списываются ли налоговые долги за время участия в СВО?
Нет, за время службы налоговые долги не списываются: взыскание лишь приостанавливается, а пени могут продолжать начисляться. Часть пеней иногда удаётся снизить при реструктуризации, но для этого нужно отдельное обращение в ФНС. Сверить актуальную сумму удобно через личный кабинет налогоплательщика на ЕНС.
Какой документ подтверждает статус участника СВО для налоговой?
Подойдёт справка из воинской части, выписка из приказа о зачислении или удостоверение участника СВО. Если оригинал недоступен, а человек находится на службе, заявления вправе подать представитель по нотариальной доверенности, и документ о статусе в этом случае всё равно прилагается. Запросить справку можно через командование части.
Действуют ли налоговые льготы для членов семьи участника СВО?
Гарантии адресованы самому участнику: защищены именно его выплаты, а его исполнительные производства приостанавливаются. Члены семьи могут помогать, например подавать заявления по нотариальной доверенности с подтверждением родства. Собственные налоговые долги родственников этими льготами не закрываются.
Что будет с налоговым долгом после возвращения со службы?
Долг сохранится, сроки взыскания возобновятся, а пени продолжат начисляться, поэтому сумму стоит сверить на ЕНС заранее. Дальше выбирается способ закрытия: оплата, рассрочка, реструктуризация через ФНС или банкротство при крупных и множественных долгах. Ранняя сверка экономит и время, и деньги, потому что показывает реальные суммы, а не предположения.
Можно ли пройти банкротство во время участия в СВО?
Как правило, процедуру инициируют до отправки или после возвращения: на период службы исполнительные действия приостанавливаются, и острой необходимости начинать нет. Внесудебное банкротство через МФЦ подходит при невысоком долге и жёстких критериях, а судебное при крупных и разнородных долгах. Чтобы понять, какой вариант реалистичен именно в вашей ситуации, можно оставить заявку и получить бесплатный первичный разбор, без обязательств по оплате.
Если коротко: статус участника СВО не отменяет налоговые долги, но даёт время, защиту выплат и право остановить списания письменными заявлениями. Проверьте долг на ЕНС, уведомите банк и приставов, сохраняйте подтверждающие документы. А если ситуация запуталась или непонятно, что делать с долгами, начните с бесплатного разбора у специалиста: с ясной картиной вариантов и долгами управляться заметно проще.