Кредиторская задолженность: учет, отражение в балансе, просрочка и особенности в РБ
Кредиторская задолженность — это долги, которые вы должны другим. У компании это поставщики, сотрудники и бюджет, у человека банк, микрофинансовая организация или управляющая компания. В бухгалтерском балансе кредиторская задолженность отражается в пассиве: краткосрочные долги идут по строке 1520, долгосрочные в разделе IV. Просроченным долг становится со дня, следующего за сроком оплаты. По истечении трех лет исковой давности его, как правило, можно списать, но у списания есть налоговые последствия, о которых важно знать заранее.
Кредиторская задолженность — что это простыми словами и кто кому должен
Кредиторская задолженность — это сумма обязательств, которые вы должны погасить в пользу других лиц за уже полученные товары, услуги, деньги или выполненную для вас работу. Простыми словами: вам всё передали, а платить вы еще не заплатили. Тот, кто предоставил товар, услугу или деньги, называется кредитором. Тот, кто обязан рассчитаться, считается должником. Отсюда бытовое название «кредиторка», а сам такой долг часто называют кредиторским.
Понятие работает и для бизнеса, и для обычных людей:
- компания получила от поставщика материалы с отсрочкой платежа: это кредиторская задолженность перед поставщиком;
- покупатель внес предоплату, а товар еще не отгружен, значит, долг уже числится перед покупателем;
- месяц закончился, зарплата начислена, но не выплачена: перед работниками долг;
- налоги рассчитаны, но не перечислены: тот же долг, только перед бюджетом;
- человек взял потребительский кредит — это его кредиторский долг перед банком.
На вопрос, хорошо это или плохо, ответ простой: сама по себе задолженность считается обычным инструментом деловой и личной жизни. Рассрочка от поставщика позволяет работать, не замораживая деньги, кредит помогает купить жилье или технику сейчас, а платить постепенно. Проблемы начинаются там, где срок оплаты истек, а денег нет: дальше просрочка, пени, претензии и, в конечном счете, суд. Поэтому кредиторскую задолженность важно видеть в цифрах: кому, сколько и когда вы должны.
Кредиторская задолженность — это мы должны или нам должны?
Кредиторская задолженность — это то, что должны мы. А то, что должны нам, называется дебиторской задолженностью. Проще всего запомнить на примере магазина и покупателя в рассрочку: покупатель забрал товар сегодня, а заплатит через три месяца. Все это время у него числится кредиторский долг, у магазина — дебиторская задолженность, то есть ожидание денег.
То же самое происходит с человеком: пока не выплачен потребительский кредит, у него есть кредиторская задолженность перед банком. Из практики видно, что путают эти термины чаще всего в стрессовой ситуации, когда приходит претензия или звонок взыскателя. Полезная опора: кредиторская задолженность отвечает на вопрос «кому я должен и когда мне платить», а дебиторская на вопрос «кто должен мне и когда ждать деньги».
Чем кредиторская задолженность отличается от дебиторской?
Дебиторская задолженность — деньги, которые должны вам, а кредиторская, наоборот, те, что должны вы. Понятия зеркальные: один и тот же договор всегда порождает дебиторку у одной стороны и кредиторку у другой. Для баланса разница принципиальна: дебиторская задолженность идет в актив, кредиторская в пассив.
| Критерий | Дебиторская задолженность | Кредиторская задолженность |
|---|---|---|
| Кто должен | Должны вам: покупатели, заемщики, подотчетные лица | Должны вы: поставщики, банк, бюджет, сотрудники по зарплате |
| Место в балансе | Актив | Пассив |
| Строка баланса (краткосрочная часть) | 1230 | 1520 |
| Что означает для владельца | Ожидаемые поступления денег | Предстоящие платежи |
| Главный риск | Деньги не вернутся вовремя | Просрочка, пени, претензии, суд |
На практике одна и та же компания часто одновременно и кредитор, и дебитор: по одному договору она не оплатила поставку, по другому не получила оплату от своего клиента. Именно поэтому бухгалтер не сворачивает эти суммы в один показатель: актив и пассив показываются раздельно, иначе картина искажается. Для человека эта логика тоже полезна. Когда вы «собираете ситуацию в цифрах», получаются два списка: кому должны вы и кто должен вам. Оба влияют на выбор решения.
Что означает «задолженность в пользу» в акте сверки
Формулировка «задолженность в пользу» в акте сверки показывает, у какой стороны числится долг на конец периода. «Задолженность в пользу контрагента» означает, что должны вы ему. «Задолженность в пользу вашей организации» означает, что должны вам.
Условный пример двух строк из акта сверки:
- «Остаток задолженности на 31.12.2026 в пользу поставщика — 120 000 руб.» — вы получили товар и еще не оплатили его, это ваша кредиторская задолженность;
- «Остаток задолженности на 31.12.2026 в пользу вашей организации — 45 000 руб.» — покупатель получил товары и еще не оплатил их, и долг числится за ним, это дебиторская задолженность.
Практический совет: сохраняйте акты сверки и подписывайте их с контрагентами регулярно. В спорах о сумме и сроке долга акт сверки становится главным документом. Но есть нюанс, который часто упускают: подписание акта сверки должником суды могут расценивать как признание долга, а это влияет на срок исковой давности. Так что перед подписанием проверьте, согласны ли вы с суммой и периодом.
Что входит в кредиторскую задолженность и какой она бывает
В состав кредиторской задолженности входят долги перед поставщиками и подрядчиками, покупателями по полученным авансам, работниками по оплате труда, бюджетом по налогам и взносам, банками и заимодавцами по кредитам и займам, учредителями и прочими кредиторами. Состав удобно держать перед глазами в виде списка:
- поставщики и подрядчики: за полученные, но не оплаченные товары, работы и услуги;
- покупатели и заказчики: по авансам, за которые товар еще не отгружен, или за неоказанные услуги;
- сотрудники: по начисленной, но не выплаченной зарплате, пособиям и другим причитающимся выплатам;
- бюджет и фонды: по налогам, страховым взносам, пеням и штрафам;
- банки и заимодавцы: по кредитам, займам и процентам;
- учредители: например, по невыплаченным дивидендам;
- прочие кредиторы: ЖКХ, связь, аренда, претензии контрагентов.
По срокам погашения выделяют текущую задолженность (платеж в пределах ближайшего периода), краткосрочную со сроком до 12 месяцев и долгосрочную свыше 12 месяцев. По состоянию срока долг бывает нормальным (срок оплаты еще не наступил) и просроченным. А по вероятности погашения его делят на сомнительный (есть спор или риски) и безнадежный (взыскать или погасить уже не получится).
У кредиторской задолженности есть еще одно свойство: по сути, это бесплатное временное финансирование. Отсрочка от поставщика на 30 дней позволяет товар продать и рассчитаться из выручки. Но у инструмента есть предел: если отсрочки становятся длиннее, чем оборот денег, возникает кассовый разрыв, платить по счетам нечем, хотя активы есть. Поэтому сумму «кредиторки» финансисты смотрят вместе со структурой: какая доля долгов уже просрочена и как быстро она растет.
На каких счетах учитывается кредиторская задолженность
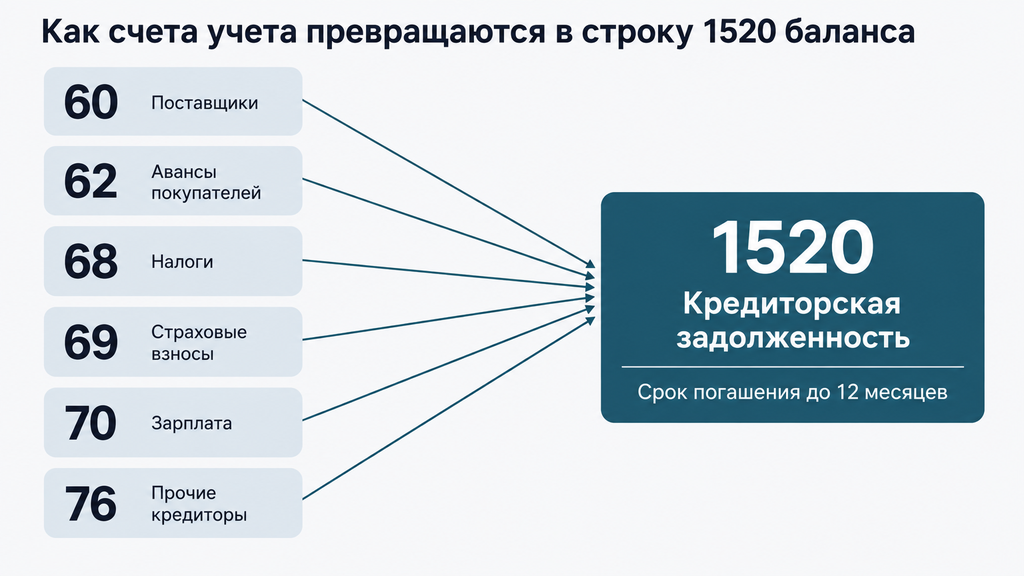
Единого счета «кредиторская задолженность» в бухгалтерском учете нет: долг учитывается на счетах расчетов 60, 62, 66, 67, 68, 69, 70, 71, 73, 75, 76. Кредиторская задолженность по счетам распределяется в зависимости от того, кому и за что вы должны:
| Счет | Что учитывается |
|---|---|
| 60 | Долги перед поставщиками и подрядчиками |
| 62 | Долги перед покупателями по полученным авансам и предоплатам |
| 66 | Краткосрочные кредиты и займы (до 12 месяцев) |
| 67 | Долгосрочные кредиты и займы (свыше 12 месяцев) |
| 68 | Налоги и сборы |
| 69 | Страховые взносы |
| 70 | Зарплата и выплаты работникам |
| 71 | Расчеты с подотчетными лицами |
| 73 | Прочие расчеты с персоналом, например займы работникам |
| 75 | Расчеты с учредителями, например дивиденды к выплате |
| 76 | Прочие кредиторы: претензии, ЖКХ, связь, аренда |
Логика записи простая: когда долг возникает, его отражают по кредиту счета, а когда гасят, по дебету. Чтобы найти общую сумму кредиторской задолженности, достаточно сложить кредитовые остатки по этим счетам на отчетную дату. Если под рукой оборотно-сальдовая ведомость, например из учетной программы, вы за пару минут соберете полную картину: сколько, кому и на каких счетах числится. Это первый шаг любого финансового разбора, он же нужен и для заполнения баланса.
Как кредиторская задолженность отражается в балансе
Кредиторская задолженность в балансе — это пассив: краткосрочные долги со сроком погашения до 12 месяцев показывают по строке 1520 раздела V, долгосрочные идут в раздел IV «Долгосрочные обязательства». При этом это не один счет, а сумма остатков сразу по нескольким счетам расчетов, поэтому перед составлением отчетности ее расшифровывают и проверяют.
Здесь действует правило развернутого сальдо. Если по одному счету есть одновременно дебетовый и кредитовый остатки, их нельзя сворачивать: дебетовый уходит в актив баланса как дебиторская задолженность, а кредитовый в пассив как кредиторская. Например, по счету 68 у организации может числиться долг по НДС (кредитовое сальдо) и переплата по налогу на прибыль (дебетовое сальдо): в балансе эти суммы попадут в разные строки. Зачитывать дебиторскую и кредиторскую задолженность даже по одному контрагенту запрещено, правила отчетности требуют показывать их раздельно.
Как складывается строка 1520 на отчетную дату (цифры условные):
- счет 60 (долг перед поставщиками): 240 000 руб.;
- счет 68 (налоги к уплате): 35 000 руб.;
- счет 70 (зарплата к выплате): 180 000 руб.
Итого по строке 1520: 455 000 руб. Разбивка по строкам баланса выглядит так:
| Строка баланса | Какие счета | Что показывает |
|---|---|---|
| 1520 | Кредитовые остатки счетов 60, 62, 68, 69, 70, 71, 73, 75, 76 со сроком до 12 месяцев | Краткосрочная кредиторская задолженность |
| 1410–1450, раздел IV | Счет 67 и долгосрочные обязательства | Долгосрочные займы и прочие обязательства |
| 1230 | Дебетовые остатки тех же счетов | Дебиторская задолженность |
Отдельно о динамике. Рост кредиторской задолженности может означать и нормальную работу (компания получила отсрочку и наращивает закупки), и накопление просрочки. Снижение обычно говорит о том, что долги гасятся, но резкое падение иногда означает лишь то, что компания расплачивается по счетам в спешке, под давлением претензий и за счет имущества. Вот почему цифру в балансе всегда оценивают вместе со сроками: сколько долгов просрочено и какова их доля в общем объеме обязательств. Формы отчетности периодически обновляются, поэтому перед заполнением баланса за 2026 год проверьте актуальную редакцию формы и стандартов.
Кредиторская задолженность в балансе — это всегда строка 1520?
Нет: строка 1520 нужна только для краткосрочной кредиторской задолженности, а долгосрочные обязательства отражаются в разделе IV по строкам 1410–1450. Вопрос возникает часто, потому что при анализе «кредиторкой» по привычке называют весь пассив разделов IV–V. Технически это не так: как строка баланса кредиторская задолженность означает именно 1520, а заемные средства и прочие обязательства идут отдельными статьями.
Просроченная кредиторская задолженность в балансе отдельной строки не имеет: пока долг не списан, он остается в составе той же строки 1520, а его детализация по срокам раскрывается в пояснениях к отчетности. Убрать просрочку из баланса «просто так» нельзя, сначала нужно пройти процедуру списания, о которой речь ниже.
Какая задолженность считается просроченной и через сколько месяцев
Просроченной кредиторская задолженность становится на следующий день после истечения срока оплаты, установленного договором, графиком платежей или законом. Никакого «льготного» периода закон не предусматривает: если по договору оплата до 10-го числа, то с 11-го долг формально уже просрочен, пусть даже на один день.
На практике же стороны редко реагируют мгновенно, и долги принято оценивать по «возрасту»:
- до 30 дней, техническая задержка: забыли оплатить, завис платеж, обычно решается напоминанием;
- 30–90 дней, рабочая просрочка: контрагент начинает требовать, начисляются пени по договору;
- 90–180 дней, серьезная просрочка: претензии, предсудебные споры, у банков долг передают на взыскание;
- свыше 180 дней, критичная зона: суд, приказ, приставы, а для компаний есть риск заявления о банкротстве от кредиторов.
Что происходит при просрочке в первую очередь? Сначала начисляются неустойка и пени: по условиям договора, а по налогам по правилам налогового кодекса. Дальше кредитор направляет претензию, а у банков включаются штрафные санкции и ухудшается кредитная история. Простой пример: долг 100 000 руб., пени по договору составляют 0,1% за каждый день просрочки. Это 100 руб. в день и около 3 000 руб. за месяц, и сумма растет каждый день. По налогам пеня считается по ставке, привязанной к ключевой ставке Центрального банка, поэтому точную сумму лучше считать на актуальные значения.
Срок исковой давности по просроченной кредиторской задолженности
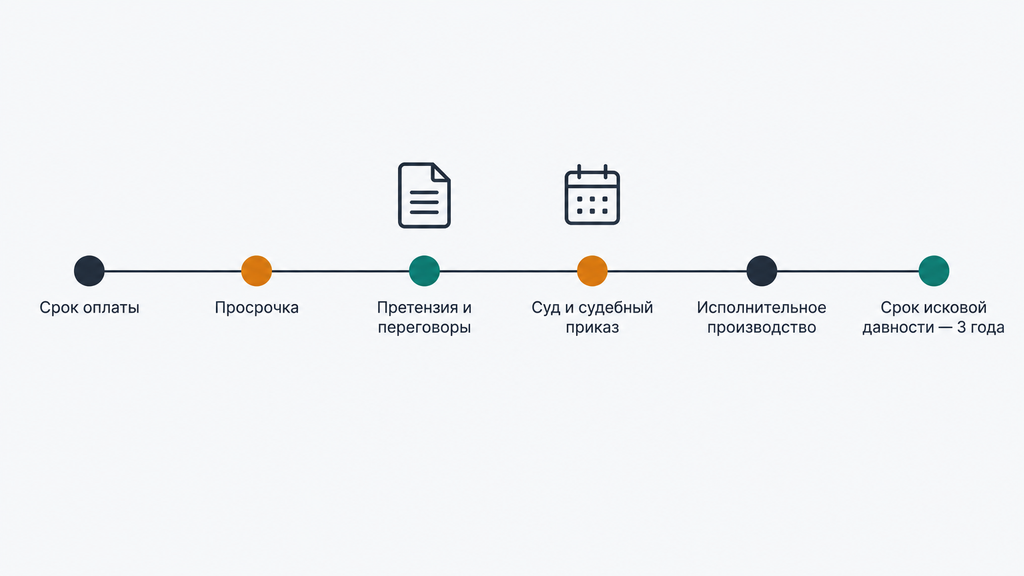
Общий срок исковой давности по просроченной кредиторской задолженности составляет три года со дня, когда кредитор узнал о нарушении срока оплаты (статья 196 Гражданского кодекса РФ). Исковой давностью называют срок, в течение которого кредитор может требовать долг через суд; после его истечения взыскать долг в обычном порядке уже не получится.
Три нюанса, без которых здесь легко ошибиться:
- Срок может прерваться. Если должник признает долг (подпишет акт сверки, попросит рассрочку или частично оплатит обязательство), трехлетний срок начинает течь заново с момента признания. При этом частичная оплата, по устоявшейся позиции судов, подтверждает признание лишь оплаченной части долга.
- Есть предельный срок. Независимо от перерывов общий срок давности не может превышать 10 лет со дня нарушения.
- Срок считается по каждому платежу отдельно. По кредиту с графиком давность считается отдельно по каждому просроченному платежу, а не по всей сумме разом.
Типичный сценарий из практики: у человека был долг, два с половиной года тишины, а потом он перевел кредитору 5 000 руб. «для галочки», и по оплаченной части срок давности начал течь заново, а спор по остальной сумме получил лишние осложнения. Поэтому любое действие по долгу стоит соотносить со сроками. Надежда, что «долг исчезнет сам через три года», не работает ни для компаний, ни для людей: для списания нужна процедура, а в отдельных случаях срок давности может быть иным, так что проверяйте актуальную норму по своей ситуации.
Как и когда списывается просроченная кредиторская задолженность
Списать просроченную кредиторскую задолженность можно в трех основных случаях: истек срок исковой давности, кредитор ликвидирован или исключен из реестра как недействующее лицо, либо кредитор простил долг. Само списание оформляется как процедура, а не «зачеркивание» из таблицы: без документов налоговая может расценить списанный долг как скрытый доход.
- Провести инвентаризацию расчетов и выявить долги, по которым истек срок давности или отпало основание. Инвентаризацию проводят минимум раз в год, перед составлением годовой отчетности.
- Подготовить документы: акт инвентаризации, бухгалтерскую справку с обоснованием суммы и срока, договор и акты сверки.
- Издать приказ руководителя о списании задолженности по каждому обязательству отдельно.
- Сделать проводку: Дт 60 (62, 66, 67, 70, 76) Кт 91-1, то есть долг списан в прочие доходы.
- Учесть налоговые последствия: сумма списанного долга включается во внереализационные доходы (п. 18 ст. 250 НК РФ) и увеличивает налог на прибыль или налог при упрощенной системе.
Последний пункт оказывается самым неожиданным. Списанная кредиторка становится доходом компании, и с него платится налог, поэтому «спрятать» просрочку в балансе до лучших времен невыгодно и рискованно: при проверке высок риск доначисления налога и пеней. Отдельная история с долгами по налогам и взносам: компания не списывает их сама. Безнадежную налоговую задолженность признает и списывает налоговый орган по своей процедуре (ст. 59 НК РФ).
Что проверить перед списанием долга
- Документы, подтверждающие долг и срок: договор, накладные и акты, акты сверки, банковские выписки, претензии.
- Расчет срока давности с учетом перерывов: были ли частичные оплаты, подписанные акты, заявления о рассрочке.
- Основания по кредитору: подтверждение ликвидации или исключения из ЕГРЮЛ/ЕГРИП.
- Налоговые последствия: куда попадет списанная сумма, в доходы или освобождается по отдельным основаниям.
- Отсутствие активного спора: если кредитор уже предъявил требование или подал в суд, списание раньше решения по спору становится ошибкой.
Какие ошибки допускают чаще всего: списание без инвентаризации «по памяти», пропуск периода списания (списывать нужно в том периоде, когда истек срок, а не когда вспомнили) и попытка списать долг, по которому кредитор ведет взыскание. Для физлиц эта процедура напрямую не применяется: «списать» свои просроченные долги человек может главным образом через банкротство, об этом ниже. В любом спорном случае проверяйте применимые нормы по своей ситуации: последствия списания зависят от обстоятельств.
В чем особенности кредиторской задолженности в РБ
В Республике Беларусь кредиторская задолженность учитывается по тем же общим принципам, что и в России, но со своим планом счетов, формой баланса и правовым регулированием. Общий срок исковой давности в РБ тоже три года, это закреплено Гражданским кодексом Республики Беларусь. Деление на краткосрочную (до 12 месяцев) и долгосрочную (свыше 12 месяцев) аналогично российскому, как и логика пассива баланса: в белорусской форме баланса краткосрочная кредиторская задолженность выделяется отдельной строкой в разделе краткосрочных обязательств.
Что стоит проверить по белорусской специфике на 2026 год:
- актуальную форму бухгалтерского баланса и номера строк: формы отчетности в РБ периодически обновляются;
- национальный план счетов: нумерация счетов расчетов может отличаться от российской;
- правила начисления пеней по налогам и сроки их взыскания: они регулируются налоговым кодексом РБ.
Похожая логика действует и в Республике Казахстан, именно с ней обычно связан запрос «кредиторская задолженность счет РК». В Казахстане применяется собственный типовой план счетов, где краткосрочные обязательства выделены в отдельную группу счетов: там есть отдельные счета для расчетов с поставщиками, по налогам, по оплате труда. Принципы учета долга (дебет, кредит, пассив баланса) совпадают с российскими, но точные номера счетов и строк отчетности нужно уточнять по действующим редакциям нормативных актов.
Базовая логика в статье изложена по праву России. Нормы стран СНГ регулярно меняются, поэтому по РБ и РК перед принятием решений сверяйтесь с действующими редакциями законов или уточните ситуацию у специалиста, который работает с соответствующей юрисдикцией.
Что делать, если просроченный кредиторский долг нечем платить
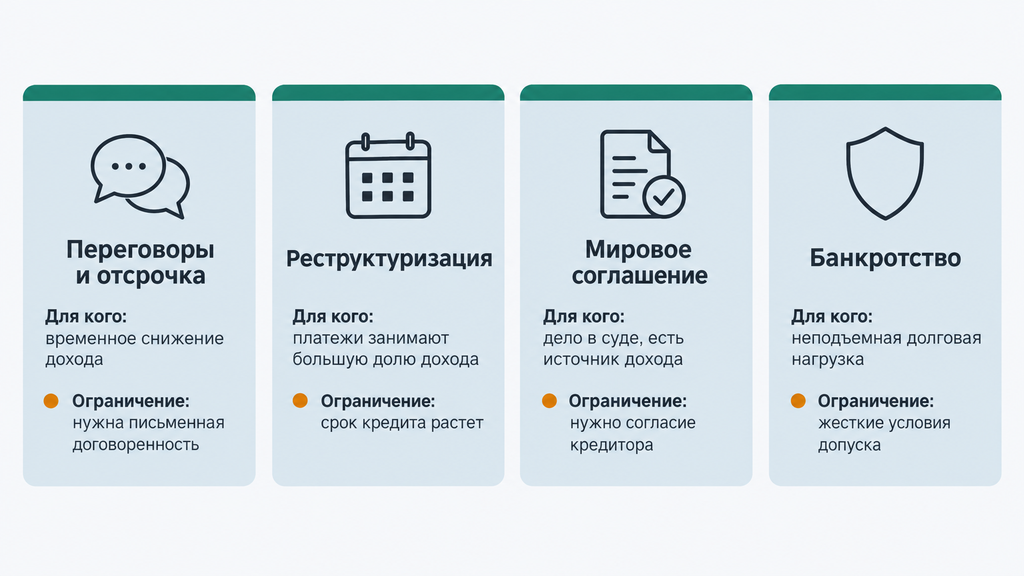
С просроченным кредиторским долгом можно работать: закон предусматривает несколько последовательных вариантов. Это переговоры с кредитором и отсрочка, реструктуризация, кредитные каникулы, мировое соглашение на стадии суда и банкротство. Различаются они по цене, срокам и последствиям, но все законны и работают только при вашей вовлеченности.
- Переговоры и отсрочка. Подходит, когда снижение дохода временное: вы объясняете кредитору ситуацию и фиксируете письменно новый срок или график. Долг сохраняется, но пени часто удается приостановить.
- Реструктуризация. Пересмотр графика платежей: увеличение срока, снижение платежа. У банков оформляется как изменение условий договора, у компаний-поставщиков как дополнительное соглашение.
- Кредитные каникулы. Временная пауза или уменьшение платежей по потребительским кредитам при ухудшении финансового положения: по заявлению в банк, при соблюдении условий закона о потребительском кредитовании.
- Мировое соглашение. Если дело уже в суде, стороны могут договориться о графике погашения и утвердить его судом; это останавливает взыскание на согласованных условиях.
- Банкротство. Законная процедура, при которой неподъемные долги могут быть списаны. Есть внесудебный формат через МФЦ (многофункциональный центр): бесплатно, при долге от 25 тысяч до 1 млн рублей и соблюдении ряда условий. И судебный формат, через арбитражный суд, для более сложных ситуаций.
Как это бывает на практике. Молчание почти всегда проигрывает диалогу: кредитор, с которым не контактируют, переходит к претензии и суду, а с тем, кто выходит на связь и предлагает план, чаще договариваются. Продажа долга коллекторскому агентству не «обнуляет» обязательство: долг сохраняется, просто меняется кредитор, а ваши права, включая право на корректное общение, остаются. И еще один частый момент: если суд вынес судебный приказ, то есть упрощенное решение без вызова сторон, его можно отменить подачей возражений в течение десяти дней с момента получения копии. Пропустив этот срок без уважительной причины, человек лишает себя шанса оспорить сумму.
Выбирая вариант, смотрят на четыре параметра: долю платежей по долгам в ежемесячном доходе, наличие имущества и залога (ипотека резко сужает сценарии), состав долга (банк, МФО, ЖКХ, налоги ведут себя по-разному) и стадию процесса (досудебная, суд или приставы). Если вы не знаете, что делать с долгами, можно оставить заявку и кратко описать свою ситуацию: специалист бесплатно проведет первичный разбор, покажет применимые варианты, включая процедуру банкротства, и объяснит, что потребуется для каждого. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто видите карту вариантов.
Как выбрать вариант решения: сравнение и компромиссы
| Вариант | Для кого подходит | Что дает | Ограничения |
|---|---|---|---|
| Отсрочка по договоренности | Временное снижение дохода, добросовестная позиция | Пауза без суда, часто без новых пеней | Долг сохраняется; нужны письменные договоренности |
| Реструктуризация / каникулы | Платежи занимают большую долю дохода, но доход стабильный | Снижение платежа, восстановление устойчивости | Срок кредита растет, возможен рост переплаты |
| Мировое соглашение | Дело уже в суде, есть источник дохода | Утвержденный судом график вместо взыскания | Требует согласия кредитора и дисциплины платежей |
| Внесудебное банкротство | Долг от 25 тыс. до 1 млн руб., исполнительное производство окончено | Бесплатная процедура, долги могут быть списаны | Жесткие условия допуска, ограничения в ходе процедуры |
| Судебное банкротство | Крупные или разнородные долги, имущество, споры | Единое правовое решение по всем долгам | Расходы на процедуру, ограничения на годы вперед, не все долги списываются |
Стандартные советы подходят не всем: при залоговой ипотеке банкротство затрагивает только необремененные долги и не отменяет ипотеку; при недавних крупных тратах или дарениях сделки могут быть оспорены; при споре о сумме долга сначала разбирают расчет, а потом выбирают процедуру. В большинстве случаев ответ на вопрос «что лучше: реструктуризация или банкротство» зависит не от размера долга, а от соотношения долга и дохода. Если даже жесткий график не оставляет средств на жизнь, чаще смотрят в сторону банкротства, а если доход восстанавливается, то в сторону реструктуризации.
Типичные ошибки и заблуждения о кредиторской задолженности
Самые частые ошибки с кредиторской задолженностью связаны не с незнанием терминов, а с неверными выводами из них. Разберем шесть заблуждений, которые регулярно встречаются в реальных ситуациях:
- Заблуждение: кредиторка — это всегда плохо. На самом деле нормальная отсрочка считается рабочим инструментом: компания или человек распределяет платежи во времени. Проблема не в наличии долга, а в просрочке и отсутствии плана платежей.
- Заблуждение: через три года долг исчезнет сам. Истечение срока давности не списывает долг автоматически: у компаний нужна процедура списания с документами и налогами, у людей на выбор договоренность с кредитором или банкротство. К тому же срок прерывается признанием долга.
- Заблуждение: после продажи долга коллекторам платить некому. Обязательство сохраняется, меняется лишь кредитор. А права должника, включая право на разумное общение и проверку расчетов, действуют и в отношении нового взыскателя.
- Заблуждение: просрочку можно просто убрать из баланса. Списание имеет налоговые последствия: сумма попадает в доходы. «Спрятанная» просрочка при проверке оборачивается доначислениями и пенями.
- Заблуждение: приставы сразу заберут всё. Взыскание идет по правилам: есть виды доходов и имущества, защищенные законом, есть лимиты удержаний из зарплаты. Реальная картина всегда индивидуальна, и ее лучше узнать заранее, а не додумывать.
- Заблуждение: если не отвечать на звонки, проблема рассосется. Практика показывает обратное: молчание ускоряет переход к суду и лишает должника самых удобных вариантов, переговоров и отсрочки, которые доступны именно до суда.
Общий знаменатель всех ошибок: решения принимаются без полной картины долга, без суммы, сроков и расчета пеней. Как только ситуация собрана в цифрах, большинство «страшных» сценариев превращаются в обычный план действий с понятными этапами.
Порядок в кредиторской задолженности складывается не из разового усилия, а из короткой последовательности действий, которую можно пройти за несколько вечеров. Шаги такие:
- Соберите документы по всем долгам: договоры, графики платежей, акты сверки, выписки, претензии. Все, что подтверждает сумму и срок.
- Составьте таблицу: по каждому долгу указывают кредитора, сумму, срок платежа, основание и наличие залога.
- Отметьте просроченные обязательства и посчитайте пени по условиям договора или закона, так вы увидите реальную цену просрочки.
- Сопоставьте все платежи с ежемесячным доходом и определите долю долгов в бюджете: это ключевой критерий выбора варианта.
- Проверьте по каждому долгу срок исковой давности и факты, которые могли его прервать: частичные оплаты, подписанные акты сверки.
- Выберите вариант решения по критериям из этой статьи, от отсрочки до банкротства, и проверьте условия его применимости к вашей ситуации.
- Зафиксируйте договоренности с кредитором письменно: устные обещания при споре не работают.
- Если ситуация запутанная (несколько кредиторов, суд, приставы, залоги), оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведет первичный разбор и подскажет, с какого шага начинать. Решение можно принимать после того, как увидите варианты.
Часто задаваемые вопросы
Кредиторская задолженность — это мы должны или нам должны?
Кредиторская задолженность — это то, что должны вы: компания должна поставщикам, банку, сотрудникам и бюджету, человек по кредитам, займам и счетам ЖКХ. То, что должны вам, называется дебиторской задолженностью. Например, не выплаченный банку потребительский кредит остается кредиторским долгом человека, а вот невозвращенный другу займ с точки зрения друга становится дебиторской задолженностью.
Что означает «задолженность в пользу» в акте сверки?
Формулировка «задолженность в пользу контрагента» означает, что долг перед ним числится у вас, а «задолженность в пользу вашей организации» означает, что должны вам. Например, строка «остаток в пользу поставщика 120 000 руб.» на 31.12.2026 означает вашу непогашенную кредиторскую задолженность на эту дату. Подписывать акт сверки стоит только после проверки суммы: подписание может расцениваться как признание долга.
Через сколько месяцев задолженность считается просроченной?
Задолженность считается просроченной со следующего дня после истечения срока оплаты по договору, графику платежей или закону: отдельных «льготных» месяцев закон не устанавливает. На практике стороны оценивают долг по порогам: до 30 дней говорят о технической задержке, на отрезке 30–90 дней о рабочей просрочке с пенями, а при 90–180 днях и дольше о претензиях и суде. Если по графику платеж 5-го числа, то уже 6-го долг формально просрочен.
Когда просроченная кредиторская задолженность списывается?
Как правило, списание возможно после истечения трехлетнего срока исковой давности, при ликвидации кредитора или прощении долга. Списание оформляется инвентаризацией, актом и приказом руководителя, а сумма включается во внереализационные доходы и увеличивает налог. Долги по налогам компания сама не списывает, их признает безнадежными налоговый орган. Актуальные правила на 2026 год проверяйте по действующим редакциям Налогового кодекса.
В какой строке баланса отражается просроченная кредиторская задолженность?
Пока долг не списан, он остается в составе кредиторской задолженности по строке 1520: отдельной строки именно для просроченных сумм в балансе нет. Детализация просрочки раскрывается в пояснениях к отчетности. Долгосрочная часть обязательств учитывается отдельно, в разделе IV баланса по строкам 1410–1450.
Что такое кредиторская задолженность на счете РК?
Обычно под этим запросом имеют в виду Республику Казахстан: там применяется собственный типовой план счетов, в котором краткосрочные обязательства выделены в отдельную группу счетов для расчетов с поставщиками, по налогам, по оплате труда. Принципы учета совпадают с российскими: долг отражается по кредиту счета и попадает в пассив баланса. Точные номера счетов и строк уточняйте по действующим редакциям нормативных актов Казахстана.
Чем грозит просроченная кредиторская задолженность физлицу?
Практические последствия: начисление пеней и штрафов, ухудшение кредитной истории, претензии и звонки взыскателей, затем суд и исполнительное производство, а при крупных суммах еще и ограничение выезда и удержания из дохода. При этом на каждом этапе у должника есть законные варианты: переговоры и реструктуризация до суда, отмена судебного приказа в срок, мировое соглашение в суде, банкротство при неподъемной долговой нагрузке.
Можно ли списать долги через банкротство?
Да, закон предусматривает процедуры банкротства, при которых неподъемные долги могут быть освобождены от взыскания, но при соблюдении условий: есть требования к размеру долга, к добросовестности должника и к самой процедуре, внесудебной через МФЦ или судебной через арбитражный суд. У процедуры есть последствия: в ходе дела суд может ограничить выезд, а на несколько лет вперед после завершения действуют ограничения на руководящие позиции и повторное банкротство. Если хотите понять, применимо ли банкротство к вашей ситуации, оставьте заявку и кратко опишите долги: специалист бесплатно проведет первичный разбор, без обязательств по оплате.