Долги фирмы и предприятия: виды и особенности
К долгам фирмы относятся все денежные обязательства предприятия: кредиты и займы, оплата поставщикам, налоги и взносы, зарплата сотрудников. Все долги предприятия различаются по срокам, составу кредиторов и последствиям, поэтому единой стратегии для них не существует: текущую задолженность урегулируют переговорами, с просроченной работают через график или суд, неподъёмную закрывают банкротством. Ниже разобраны виды долгов, порядок действий при просрочке и законные варианты решения проблемы.
Что такое долги фирмы и предприятия
Долги фирмы, или кредиторская задолженность, складываются из всех денежных обязательств юридического лица перед теми, кто дал компании деньги, товар, услугу или время на оплату. Банк даёт деньги, подрядчик оказывает услуги, поставщик отгружает товар, а время на оплату фактически дают государство с налогами и сотрудники, которым фирма должна зарплату к определённой дате. Каждая из этих сторон выступает кредитором, а компания перед ними остаётся должником.
Есть и зеркальное понятие, дебиторская задолженность: деньги, которые должны самой фирме покупатели и заказчики. Здоровый бизнес почти всегда имеет и то и другое: отгрузил товар с отсрочкой, получил дебиторку; взял кредит, получил кредиторку. Само по себе наличие долгов не означает, что дела идут плохо. Проблемой становится задолженность, которую фирма не может обслуживать в срок.
В бухгалтерском балансе все долги предприятия собираются в пассиве, правой части баланса, где отражены источники средств компании: собственный капитал и обязательства. Термин часто встречается в отчётности и кредитных документах, поэтому полезно помнить: за словами «пассив растёт» обычно стоит рост обязательств.
У долгов юридического лица есть особенности, отличающие их от долгов физлица или индивидуального предпринимателя. Общество с ограниченной ответственностью (ООО) отвечает по обязательствам всем своим имуществом, но не имуществом учредителей. Впрочем, из этого правила есть исключения: поручительство и субсидиарная ответственность, о них отдельный раздел ниже. И взыскание идёт иначе: не звонки домой, а работа с расчётным счётом, имуществом и дебиторкой компании.
Из чего складываются все долги предприятия
Все долги предприятия складываются из нескольких типовых групп. Их полезно знать заранее, потому что на практике именно «неучтённая» группа чаще всего неожиданно увеличивает нагрузку.
- Банковские кредиты и займы. Кредиты на оборудование и развитие, оборотные средства на закупку товара, кредитные линии. К основной сумме добавляются проценты, а за просрочку начисляются повышенные проценты и неустойка.
- Долги перед поставщиками и подрядчиками. Товар с отсрочкой платежа, выполненные работы, аренда офиса и склада, коммунальные платежи, услуги связи.
- Обязательства перед бюджетом. Налоги, страховые взносы в Социальный фонд России (СФР), пени и штрафы. Эти долги особенные: налоговая видит их без запросов и умеет блокировать счёт.
- Зарплата и выплаты сотрудникам. Заработная плата, отпускные, компенсации при увольнении. В числе первых в очереди при любых расчётах и самые чувствительные для репутации.
- Долги перед учредителями. Займы, которые владельцы дали компании, невыплаченные дивиденды.
- Штрафы и санкции по договорам. Неустойка: плата за нарушение срока, которую договор обычно предусматривает автоматически за каждый день просрочки.
Пример, как это выглядит вместе. Небольшая производственная компания берёт кредит на оборудование, работает с поставщиками на отсрочке 30 дней, платит налоги и зарплату двадцати сотрудникам, арендует цех. Формально у неё четыре группы обязательств одновременно. Пока деньги приходят вовремя, это нормальная структура бизнеса; как только крупный покупатель задерживает оплату, напряжение возникает сразу в трёх-четырёх группах.
Какие бывают долги предприятия: основные виды
Долги предприятия делят на виды по четырём основаниям: срокам погашения, соблюдению сроков оплаты, вероятности взыскания и тому, кому должна компания. Классификация здесь не бухгалтерская формальность: от вида долга зависит, насколько он срочный и с чего начинать расчёты.
| Основание | Виды | Что означает | Почему это важно |
|---|---|---|---|
| По срокам погашения | Краткосрочные (до 12 месяцев), долгосрочные (свыше 12) | Когда наступает срок платежа | Краткосрочные долги должны покрываться текущими деньгами; их нехватка — первый признак кассового разрыва |
| По соблюдению сроков | Текущие; просроченные | У текущего долга срок оплаты ещё не наступил, у просроченного уже истёк | Просрочка запускает неустойки, претензии и судебное взыскание |
| По вероятности взыскания | Сомнительные; безнадёжные | Сомнительный долг просрочен и не обеспечен залогом или поручительством; безнадёжный взыскать нельзя | Безнадёжным долг обычно становится по истечении срока исковой давности (как правило, трёх лет); в отдельных случаях срок прерывается, проверьте актуальную норму |
| По кредитору | Банкам, бюджету, контрагентам, персоналу, учредителям | Кому должна компания | Кредиторы действуют по-разному: налоговая блокирует счёт, банк идёт в суд, поставщик сначала торгуется |
Типичная картина из практики: у торговой компании одновременно кредит на 3 млн ₽ (долгосрочный), просроченный платёж поставщику на 400 тыс. ₽ (просроченный) и пени по налогам за прошлый квартал (просроченный, перед бюджетом). Три долга, три разных приоритета: с поставщиком договариваются в первую очередь, потому что он может остановить поставки; с налоговой работают через сверку и рассрочку; кредит обслуживают по графику, пока закрыты более острые разрывы.
Вывод, который стоит зафиксировать: «все долги предприятия» никогда не сводятся к одной стопке счетов, это несколько параллельных историй с разными сроками и рисками. Управление долгами начинается с того, что каждая история получает свою строку в реестре и свой приоритет.
Что происходит с фирмой, когда долги просрочены
Просроченный долг запускает последовательность взыскания: претензия кредитора, судебный приказ, исковое производство, исполнительное производство приставов, а при крупных суммах дело доходит до банкротства. На каждом этапе у компании ещё есть законные варианты действий, поэтому последовательность полезно знать заранее.
- Договорная стадия. По договору начисляется неустойка, кредитор направляет претензию и предлагает оплатить добровольно. Это лучшее время для переговоров: суд ещё не начат, деловые отношения сохраняются.
- Судебный приказ. По небольшим требованиям кредитор может получить судебный приказ: упрощённое судебное решение без полноценного процесса. В арбитражных судах порог суммы, как правило, до 750 000 ₽; актуальное значение стоит проверить в действующей редакции процессуального законодательства. Приказ выносится без вызова сторон, но его можно отменить возражениями в течение 10 дней с момента получения; пропущенный срок при уважительной причине обычно восстанавливают.
- Исковое производство. По крупным или спорным требованиям кредитор подаёт иск: отзывы, доказательства, заседания. Фирма может снизить неустойку, оспорить часть требований или заключить мировое соглашение прямо в суде.
- Исполнительное производство. После вступления решения в силу взысканием занимается Федеральная служба судебных приставов (ФССП). Возможные меры: арест и списания с расчётных счетов, обращение взыскания на имущество и дебиторскую задолженность, ограничения для директора.
- Банкротство. Когда просрочка измеряется месяцами, а имущества не хватает, дело переходит в арбитражный суд по правилам банкротства.
Параллельно с судами работают тихие, но заметные последствия. Налоговая при задолженности блокирует операции по расчётному счёту. Банки видят просрочки при выдаче новых кредитов, и кредитная история юридического лица портится. Контрагенты перед сделками проверяют партнёров в открытых базах, и иски с крупными суммами снижают доверие. Ничего из этого не происходит мгновенно, и всё это можно сдержать, если действовать на ранних стадиях.
Как оценить долговую нагрузку предприятия
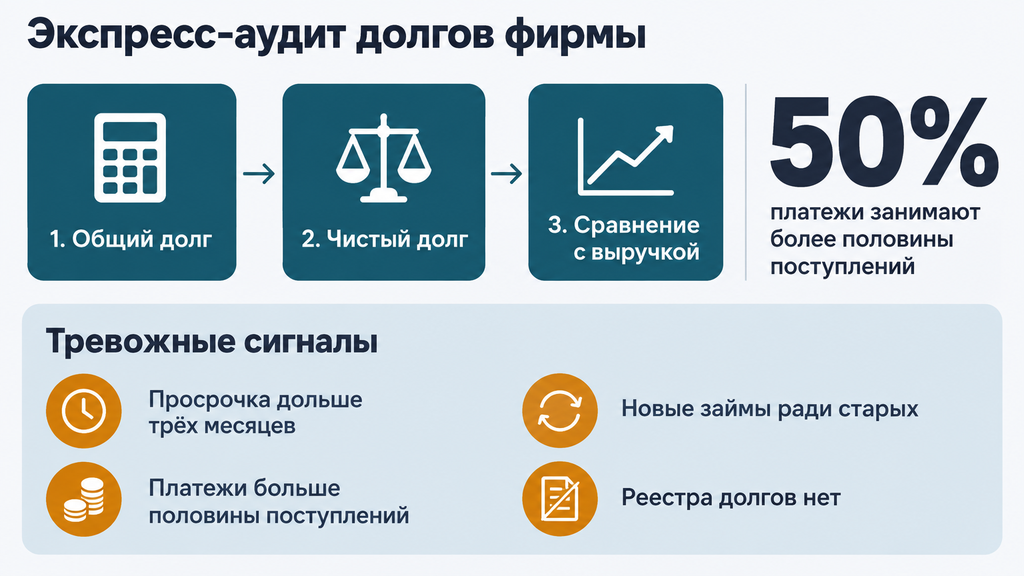
Оценить долговую нагрузку предприятия можно за три шага: посчитать общий долг, вычесть деньги и быстро продаваемые активы, соотнести результат с выручкой и платежами. Такая самопроверка занимает один вечер с бухгалтерским балансом и банковскими выписками, а картина получается заметно честнее, чем «по ощущениям».
- Посчитайте общий долг. Сложите все обязательства: кредиты, займы, долги поставщикам, налоги, зарплату к выплате. Эти цифры есть в бухгалтерском балансе, в разделе обязательств.
- Посчитайте чистый долг. Вычтите из общего долга деньги на счетах и активы, которые можно быстро обратить в деньги: краткосрочные депозиты, ликвидные товары. Чистый долг показывает, сколько компания останется должна, если прямо сейчас направит все ресурсы на расчёты.
- Соотнесите долг с выручкой и платежами. Поймите, сколько месяцев чистой выручки занимает долг и какую долю поступлений забирают платежи по обязательствам.
Пример расчёта. Допустим, общий долг компании составляет 4,2 млн ₽: кредит 3 млн, поставщик 0,8 млн, налоги 0,4 млн. На счетах лежит 0,6 млн ₽, значит, чистый долг равен 3,6 млн ₽. При годовой выручке 12 млн ₽ чистый долг занимает примерно три с половиной месяца выручки, а платежи по кредитам забирают около трети поступлений. Ситуация управляемая, но плотная: запаса на новый кризис нет.
В финансовых отчётах используются коэффициенты, и они работают и для небольшого бизнеса. Чистый долг к EBITDA (прибыли до вычета процентов, налогов и амортизации) показывает, за сколько лет компания выплатит долг из операционной прибыли; ориентир до 3, а для отдельных отраслей допустимо выше. Отношение долга к собственному капиталу показывает, насколько бизнес финансируется заёмными деньгами: чем ниже показатель, тем устойчивее компания. Одна оговорка: нормативы различаются по отраслям, и для розничной торговли или строительства высокие значения нередко норма, поэтому сравнивайте компанию с отраслью, а не с абстрактным эталоном.
Красные флаги, при которых откладывать разбор уже нельзя:
- просрочка любого существенного долга длится дольше трёх месяцев;
- платежи по обязательствам забирают больше половины поступлений;
- зарплату платят только после оплаты от покупателей;
- новые займы берутся, чтобы платить по старым;
- бухгалтерия не может быстро назвать сумму всех долгов — реестра просто нет.
Последний пункт на практике встречается чаще остальных. Если собственник не может за полчаса собрать все обязательства в одну таблицу, первый шаг очевиден: инвентаризация, о ней ниже.
Что делать с долгами фирмы: законные варианты решения
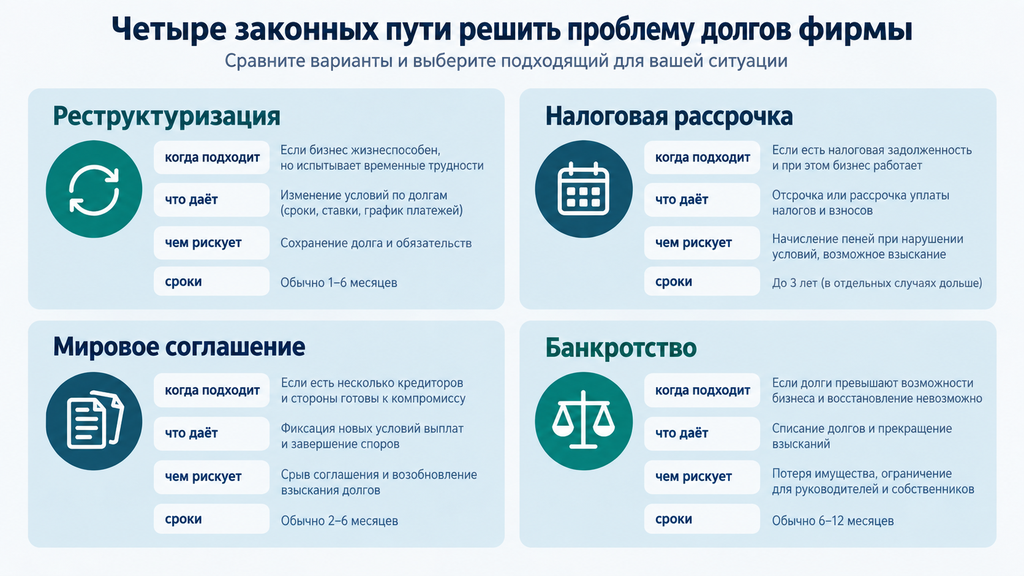
У долгов фирмы есть четыре законных пути решения: договориться с кредиторами о новых условиях, рассрочить налоги, заключить мировое соглашение или пройти банкротство. Выбор зависит от стадии просрочки, размера долга и того, сохраняется ли у бизнеса доход: чем раньше начать, тем мягче доступные варианты.
Переговоры с кредиторами и реструктуризация
Реструктуризация означает изменение условий долга: новый график, рассрочка, снижение ставки, объединение нескольких кредитов в один. Банкам и крупным поставщикам выгодно получать деньги по новому графику, а не ждать годы судебного взыскания, поэтому переговоры работают, пока у компании сохраняется доход и просрочка не запущена.
Что подготовить к разговору с кредитором:
- точную сумму долга с процентами и неустойками;
- краткий прогноз поступлений на 3–6 месяцев;
- реалистичный график, который компания действительно выдержит: лучше дольше, но без новых срывов.
Типичный сценарий: поставщик с долгом 800 тыс. ₽ соглашается на график из шести платежей, потому что судебное взыскание вернуло бы те же деньги через полтора-два года, с расходами и без будущих поставок. Оговорка: если деньги уже взыскивают через суд и счета арестованы, сначала снимается острота через отмену судебного приказа или мировое в суде, и только затем стороны договариваются о графике.
Рассрочка и отсрочка по налогам
Долги перед бюджетом урегулируются в особом порядке: налоговая предоставляет рассрочку и отсрочку платежей при наличии оснований, зачитывает переплату, проводит сверку расчётов. Эти механизмы законны и прописаны в налоговом законодательстве; условия на 2026 год проверяйте в действующей редакции Налогового кодекса или прямо в своей инспекции, поскольку основания и сроки периодически корректируются.
Практический совет: налоговые долги стоит урегулировать в первую очередь. Пени начисляются ежедневно, а счёт при задолженности могут заблокировать, поэтому долг перед бюджетом парализует работу быстрее, чем любой другой.
Мировое соглашение с кредиторами
Суть мирового соглашения в договорённости должника и кредиторов о новом порядке расчётов, которую утверждает суд. Оно возможно до суда, в судебном процессе и даже в деле о банкротстве. Смысл для обеих сторон: компания получает посильный график, кредиторы получают понятный план вместо многолетнего взыскания.
Ограничения существенны. Для соглашения нужно согласие кредиторов, а график должен быть реалистичным: соглашение, которое не исполняется, возвращает всех на исходные позиции, но с потраченным временем. На практике мировые соглашения чаще заключаются, когда у бизнеса есть стабильный, хотя и снизившийся, доход и когда кредиторов немного: тогда всех можно посадить за один стол.
Банкротство предприятия
Банкротством называется законная процедура, которая позволяет либо восстановить платежеспособность компании, либо ликвидировать фирму с непогашенными долгами, когда имущества не хватает. Для юридических лиц банкротство проходит только через арбитражный суд, а проводит его утверждаемый судом арбитражный управляющий.
Процедура состоит из этапов, каждый решает свою задачу:
- Наблюдение. Анализ финансового состояния, ограничение отдельных выплат, первое собрание кредиторов.
- Финансовое оздоровление. Попытка восстановить платежеспособность по графику погашения — применяется, если есть шанс спасти бизнес.
- Внешнее управление. Управление переходит внешнему управляющему, который пробует вывести компанию из кризиса.
- Конкурсное производство. Имущество реализуется, деньги распределяются между кредиторами по очередности; после завершения компания ликвидируется, а непогашенные требования признаются погашенными.
Формальные признаки: просрочка от трёх месяцев и задолженность, которую компания не в состоянии исполнить; для заявления кредитора по общему правилу порог составляет 300 000 ₽. Актуальные пороги и сроки на 2026 год проверяйте в действующей редакции Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)»: значения периодически корректируются. Отдельно важно: закон разрешает руководству подать заявление о банкротстве, а в некоторых ситуациях прямо обязывает это сделать (например, когда расчёты с одним кредитором сделают невозможными расчёты с другими). Затягивание обязательной подачи создаёт дополнительные основания ответственности для директора.
Оговорка: банкротство не отменяет автоматически все последствия для руководства. Субсидиарная ответственность, оспаривание сделок и другие риски зависят от обстоятельств; они разобраны в разделах ниже. Но при добросовестных действиях процедура остаётся управляемым выходом, а не «концом бизнеса»: часть компаний сохраняется после оздоровления, а ликвидируемые закрываются с законным списанием непогашенных долгов.
Как провести инвентаризацию всех долгов предприятия
Инвентаризация всех долгов предприятия сводится к сбору всех обязательств в один реестр с суммами, сроками, кредиторами и приоритетом выплат. Без реестра любые переговоры и планы строятся на неполных данных, поэтому это первый практический шаг в любой долговой ситуации.
- Соберите внутренние документы. Договоры с банками и поставщиками, акты сверки, банковские выписки, графики платежей, кадровые документы по зарплате.
- Проверьте официальные требования. Задолженность перед Федеральной налоговой службой (ФНС) и СФР — в личных кабинетах организации; судебные дела — в картотеке арбитражных дел; исполнительные производства — на сайте ФССП; банкротные дела — в Едином федеральном реестре сведений о банкротстве (ЕФРСБ).
- Найдите неявные обязательства. Поручительства и гарантии, которые компания дала за других, договоры с неустойкой за каждый день просрочки, устные договорённости с постоянными поставщиками.
- Составьте реестр. По каждому долгу: кредитор, сумма, проценты и неустойки, дата платежа, статус — текущий, просроченный, судебный.
- Расставьте приоритеты и составьте план. Ориентир при нехватке денег: зарплата и долги, влияющие на работу (счёт, поставки), затем бюджет, затем остальные кредиторы; точную законную очерёдность для вашей ситуации подскажет юрист.
Чек-лист документов для инвентаризации:
- учредительные документы и бухгалтерский баланс за последний год;
- кредитные договоры и договоры займа с графиками;
- договоры с поставщиками и акты сверки по каждому;
- отчёты и требования ФНС и СФР, справка о состоянии расчётов;
- судебные акты и требования приставов, если они есть;
- поручительства и гарантии, подписанные компанией и её руководителем.
Частая проблема на практике: реестр собирают по памяти, а не по документам, и через месяц всплывает акт сверки на крупную сумму или поручительство, о котором помнил только бывший бухгалтер. Принцип простой: каждый долг должен появляться в реестре только вместе с документом под ним, а не со слов.
Когда долги фирмы становятся долгами учредителя и директора
Долги фирмы переходят на учредителя и директора в трёх случаях: личное поручительство по кредитам компании, субсидиарная ответственность при банкротстве и налоговые претензии к контролирующим лицам. Ограниченная ответственность работает, пока личные и корпоративные обязательства не перепутались, а на практике перепутываются они часто.
Поручительство срабатывает чаще всего. Выдавая кредит ООО, банк, как правило, требует подпись собственника как поручителя: подписали, значит, отвечаете личным имуществом по этому договору. Типичный сценарий: компания останавливается, банк предъявляет требование поручителю, и человек впервые узнаёт, что «ограниченная ответственность» на этот долг не распространяется. У поручителя есть собственные инструменты: переговоры с банком, судебное снижение неустойки и, если личные обязательства стали неподъёмными, банкротство гражданина (законная процедура, которая при соблюдении условий освобождает от непогашенных долгов).
Субсидиарная ответственность означает, что директор или учредитель должен доплачивать по долгам компании личными деньгами, если суд установит вину в банкротстве: вывод активов, сделки в ущерб кредиторам, игнорирование обязательной подачи заявления. Существенно, что субсидиарная ответственность не применяется автоматически: кредиторам нужно доказать основания, а у руководства есть законные способы защиты. Но рассчитывать на вариант «просто закрыть и забыть» при задокументированном выводе имущества не стоит: суды по таким делам работают последовательно.
Налоговые претензии составляют третью линию. В отдельных случаях, при доказанной вине, недоимку ликвидируемой компании взыскивают с руководителя; кроме того, налоговая сама инициирует банкротство по своим требованиям и участвует в делах о субсидиарной ответственности.
Если вы стали поручителем или бывшим директором, главный вывод такой: личная долговая нагрузка от корпоративной истории остаётся решаемой задачей. Юристы нашей практики работают и с компаниями, и с поручителями: изучают документы, проверяют основания требований и подбирают законный сценарий, от переговоров до личного банкротства.
Какие ошибки допускают при управлении долгами фирмы
Самые дорогие ошибки при работе с долгами фирмы давно известны: игнорировать взыскание, выводить активы, продавать компанию ради сброса долгов и затягивать решение до потери денег и документов. Каждая из них добавляет проблем к существующим, и почти все исправимы на ранней стадии.
| Ошибка | Что происходит на практике | Как правильно |
|---|---|---|
| Игнорировать претензии и заседания | Решения выносятся без должника, суммы растут на пошлины и неустойки, счета арестовывают внезапно | Отвечать на каждое требование, отслеживать картотеку арбитражных дел, вовремя отменять судебные приказы |
| Выводить активы перед банкротством | Сделки оспариваются, имущество возвращается, а вывод становится основанием субсидиарной ответственности | Проверить сделки за последние годы заранее и готовить документы на банкротство с юристом |
| «Продать» фирму, чтобы сбросить долги | Обязательства остаются у компании и переходят новому владельцу; сделку при злоупотреблениях признают недействительной | Либо честная продажа работающего бизнеса, либо официальный путь: ликвидация или банкротство |
| Платить не по приоритетам | Деньги уходят настойчивым кредиторам, а блокируется счёт и растут самые дорогие по последствиям долги | Очерёдность определять по реестру и рискам, а не по настойчивости звонков |
| Затягивать до последнего | Теряются документы, деньги на процедуру и доверие суда; выбор законных вариантов сужается | Оценивать сценарии при первых признаках кассового разрыва, а не после ареста счетов |
| Фиктивное или преднамеренное банкротство | Это не «стратегия», а административная и уголовная ответственность | Заявлять о несостоятельности только при реальных признаках и с полной документацией |
Чаще всего юристы видят промежуточную ошибку: не открытый вывод, а «спасательный» перевод остатков на подставные структуры накануне банкротства. Для владельца это выглядит разумной защитой, для суда становится основанием для субсидиарной ответственности и оспаривания сделок. Законный способ защитить себя обратный: собрать документы, показать картину целиком и действовать через процедуру, а не мимо неё.
Где получить помощь с долгами фирмы
Если после разбора видов и сценариев остаётся вопрос «что делать в моей ситуации», это нормально: у корпоративных долгов всегда есть индивидуальные детали в документах. Юристы нашей практики помогают юридическим лицам, поручителям и учредителям с личной ответственностью пройти процедуру банкротства, а также консультируют по любому другому юридическому вопросу, если непонятно, что делать с долгами.
Обращение ни к чему не обязывает. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно, покажет возможные варианты и их ограничения, а решение о дальнейшей работе вы принимаете сами и в свой срок.
Что подготовить к консультации, чтобы разбор был предметным:
- бухгалтерский баланс за последний отчётный год;
- список кредиторов с суммами и просрочками — хотя бы черновой;
- кредитные договоры и договоры с основными поставщиками;
- судебные акты и требования приставов, если они уже есть;
- поручительства, подписанные лично вами.
Из этой же подготовки вырастает первый практический результат, реестр долгов, с которым можно идти в переговоры с кредиторами, в суд или в банкротство: в зависимости от того, какой сценарий подходит вашей ситуации.
Часто задаваемые вопросы
Все долги предприятия — это то же самое, что кредиторская задолженность?
Да, практически синонимы: все долги предприятия перед банками, контрагентами, сотрудниками и бюджетом составляют кредиторскую задолженность. Не путайте её с дебиторской, там всё наоборот: деньги, которые должны самой фирме. В бухгалтерском балансе обязательства отражаются в пассиве.
Отвечает ли учредитель личным имуществом за долги фирмы?
По общему правилу нет: ООО отвечает по обязательствам своим имуществом, а ответственность учредителя ограничена вкладом в уставный капитал. Исключения — личное поручительство по кредитам компании и субсидиарная ответственность, если суд установит вину в банкротстве. Поэтому каждую подпись под договором фирмы стоит читать внимательно.
Что происходит с долгами фирмы после её ликвидации?
При официальном закрытии через банкротство непогашенные требования признаются погашенными, и взыскание по ним прекращается. Если компанию продали или реорганизовали, долги переходят новому владельцу или правопреемнику. При доказанных злоупотреблениях к ответственности могут привлечь бывших контролирующих лиц уже после ликвидации.
Как проверить, есть ли у фирмы долги?
Судебные споры видны в картотеке арбитражных дел, исполнительные производства — на сайте ФССП, банкротные дела — в ЕФРСБ, а сумма обязательств — в бухгалтерской отчётности. Для полной картины нужны внутренние документы: акты сверки, кредитные договоры и требования налоговой. Так проверяют и свою компанию, и потенциальных контрагентов.
Какой долг предприятия считается просроченным?
Просроченным долг становится на следующий день после истечения срока платежа по договору или требованию. С этого момента начисляется неустойка и кредитор вправе направить претензию, а с трёх месяцев просрочки у кредиторов появляется право на банкротство. Значения на 2026 год проверяйте по действующей редакции закона о банкротстве.
Списывает ли банкротство все долги фирмы?
При завершении процедуры большинство требований признаются погашенными, но есть исключения: например, субсидиарная ответственность контролирующих лиц и возмещение вреда. Итог зависит от обстоятельств дела, качества документов и добросовестности должника. Поэтому перспективы должен оценивать юрист по конкретным документам.
Когда фирма обязана подать на банкротство сама?
Руководство обязано подать заявление, когда расчёты с одним кредитором сделают невозможными расчёты с другими или имущества заведомо не хватит на обязательства. На подачу закон отводит ограниченный срок, за пропуск предусмотрена ответственность директора. Точные условия и сроки проверяйте по действующей редакции закона о банкротстве на 2026 год.