Задолженность по микрозаймам и МФО: что нужно знать
Долг по микрозайму при просрочке не исчезает, но его рост ограничен законом, а взыскание развивается по предсказуемой схеме: напоминания, коллекторы, суд, приставы. На каждом этапе у заёмщика есть законные варианты действий: переговоры с МФО, реструктуризация или рассрочка, возражения в суде и, при устойчивой неплатёжеспособности, банкротство. Ниже разбираем, как устроены долги перед МФО в 2026 году, что может и чего не может кредитор по закону и что делать, если платить нечем.
Что такое долг перед МФО и как он растёт при просрочке
Долг перед МФО складывается из четырёх частей: тела займа, процентов за пользование деньгами, неустойки за просрочку и иногда платных услуг, подключённых при оформлении. МФО (микрофинансовая организация) выдаёт небольшие краткосрочные займы: обычно от нескольких тысяч до 30–100 тысяч рублей, на срок от пары недель до года. Договор оформляется быстро, часто онлайн, поэтому полную стоимость заёмщики нередко оценивают только по рекламной ставке «0%» или «в день 0,8%», а не по итоговой сумме возврата.
Пока платежи вносятся по графику, задолженность текущая: проценты начисляются ровно по договору. С первого дня пропуска платежа она становится просроченной, и к процентам добавляется неустойка: разовый штраф и пени за каждый день задержки. На практике именно неустойка, а не сама просрочка, пугает людей больше всего, поэтому границы, за которые начисления выйти не могут, лучше знать заранее.
Простой пример расчёта. Человек взял 10 000 рублей на две недели и не смог вернуть вовремя. По действующим правилам ставка не превышает 0,8% в день, то есть 80 рублей в сутки. Долг действительно растёт каждый день, но переплата по займу сроком до одного года не может превысить 130% тела займа: когда проценты, пени и штрафы вместе достигнут 13 000 рублей, начисления останавливаются. Даже если просрочка длится год, максимум, который МФО вправе потребовать в этом примере, составит 23 000 рублей.
- Тело займа: сумма, которую вы фактически получили.
- Проценты: плата за пользование деньгами, ограничена максимальной дневной ставкой.
- Неустойка: штраф за сам факт просрочки плюс пени за каждый день задержки.
- Допуслуги: страховки, СМС-информирование и похожие опции. Их законность зависит от того, как они оформлены, и это стоит проверять.
Что ограничивает рост долга: правила 2026 года
Долги по микрозаймам не могут расти бесконечно: закон о потребительском кредите (займе) и закон о микрофинансовой деятельности ставят четыре барьера. Первый: максимальная ставка 0,8% в день, что соответствует 292% годовых. Второй барьер касается переплаты: по займам сроком до года общая сумма процентов, пеней и штрафов не превысит 130% от тела займа. Третий: при просрочке проценты начисляются только на непогашенную часть тела займа, а не на уже набежавшие проценты, потому что «проценты на проценты» запрещены. Четвёртый запрет самый короткий: микрозаймы под залог жилой недвижимости запрещены.
Из этих правил следует практический вывод: даже долгая просрочка не превращает 10 000 рублей в 100 000. В отдельных случаях в требованиях всё же встречаются завышенные суммы за счёт платных услуг или ошибок в расчёте, поэтому итоговые цифры всегда сверяйте с договором. Проверить, что организация вообще вправе выдавать займы, можно в реестре МФО на сайте Банка России. Договор с компанией вне реестра даёт основание оспаривать требования, а не паниковать.
Просрочка микрозайма: что делает МФО и как развивается взыскание
При просрочке микрозайма взыскание идёт по стандартной схеме: сначала напоминания, затем собственная служба взыскания или коллекторы, после них суд, а дальше приставы. Жёстких сроков в законе нет: последовательность и темп зависят от суммы долга и политики конкретной компании, но на практике картина повторяется раз за разом.
- Первые дни, одна-две недели. Автоматические СМС и звонки робота, уведомления в личном кабинете. МФО напоминает о платеже и часто предлагает продлить заём.
- До 30 дней. К работе подключаются живые сотрудники службы взыскания. Начисляется неустойка, звонки и письма становятся регулярными.
- 30–90 дней. Если контакта нет, МФО обычно привлекает коллекторов по агентскому договору или готовит документы к судебному взысканию.
- 90–180 дней и далее. Чаще всего в этот период подаётся заявление о судебном приказе либо долг продаётся по договору уступки. Дальше начинается исполнительное производство у приставов.
Частый вопрос: «что будет, если просрочить микрозайм на неделю или на месяц?». За неделю штрафных последствий ещё немного, но неустойка уже капает, а фиксация просрочки уходит в кредитную историю. За месяц нарастает давление службы взыскания. Расчёт на то, что маленький долг «простят или забудут», не оправдывается: взыскание автоматизировано, и даже 3–5 тысяч рублей проходят те же этапы, просто медленнее. Молчание на этом этапе стоит дорого: теряются самые удобные для переговоров месяцы.
Когда МФО передаёт долг коллекторам?
Как правило, долг уходит к коллекторам через 2–3 месяца просрочки, но точный срок зависит от суммы и политики конкретной МФО; законом он не установлен. Формулировка «передали коллекторам» на самом деле скрывает две разные ситуации. При агентской схеме коллекторское агентство лишь помогает МФО общаться с должником: кредитор не меняется, платить нужно всё той же микрофинансовой организации. При уступке, цессии, долг продаётся, и новым кредитором становится агентство, включённое в реестр Федеральной службы судебных приставов (ФССП).
О смене кредитора должника обязаны уведомить письменно. На практике уведомление иногда приходит позже самих звонков, поэтому при первом разговоре с «новым кредитором» спокойно запросите договор цессии, расчёт задолженности и подтверждение уведомления. Платить новому кредитору стоит только после проверки документов и строго по его официальным реквизитам, а не по данным из телефонного звонка. Сама по себе просрочка в МФО с передачей долга не означает увеличения суммы: размер задолженности от продажи не вырастает.
Когда МФО обращается в суд?
МФО обычно обращается в суд в течение первого года просрочки, чаще всего за судебным приказом. Это упрощённое судебное решение, которое мировой судья выносит без заседания и вызова сторон: приложил договор и расчёт, получил приказ. Такой суд быстр и дёшев для кредитора, поэтому приказы по микрозаймам стали массовой практикой. Второй путь, исковое производство: полноценный процесс с заседаниями, куда МФО или новый кредитор идут, если приказ отменили или сумма сложная.
Здесь же стоит снять страх срока давности. Срок исковой давности по займам равен трём годам по каждому платежу, но он не «включается» автоматически: чтобы суд учёл пропуск срока, об этом должен заявить сам ответчик. Рассчитывать, что МФО «забудет» про долг за три года, не приходится: так происходит редко. Сам по себе суд тоже не катастрофа. Это этап, где сумму требований можно проверить, завышенные начисления оспорить, а слишком тяжёлый график смягчить.
Как узнать все свои долги по микрозаймам
Собрать все свои долги по микрозаймам в одну картину можно по четырём каналам: личные кабинеты МФО, кредитный отчёт из БКИ (бюро кредитных историй), список своих бюро через «Госуслуги» и банк данных исполнительных производств ФССП. Любая стратегия начинается с этого шага: пока неясно, кому и сколько вы должны, выбрать сценарий невозможно.
- Личные кабинеты МФО. Если помните, где брали деньги, зайдите в аккаунт: там текущий долг, статус просрочки и начисления. Быстро, но не полно: лишние займы всплывают редко.
- Кредитный отчёт из БКИ. Бюро кредитных историй хранят записи обо всех кредитах и займах, включая микрокредиты с просрочками. Каждый гражданин вправе дважды в год бесплатно получить отчёт в каждом бюро, где хранится его история. Если займов было много, это самый полный источник.
- Список своих БКИ через «Госуслуги». Кредитная история может лежать в нескольких бюро сразу. Запросите через портал перечень своих БКИ и закажите отчёт в каждом.
- Банк данных ФССП. ФССП показывает долги, по которым уже идёт исполнительное производство. Здесь ищите судебные долги: номер производства, сумму и пристава-исполнителя.
Учтите границы каждого источника. Сайт ФССП не покажет долг, который ещё не просужен: отсутствие записи не означает, что долга нет. Кредитный отчёт, наоборот, увидит просрочку задолго до суда, но обновляется с задержкой в несколько дней. На практике советуем собирать сведения в простую таблицу: кредитор, сумма к возврату, дата просрочки, статус. Эта таблица потом станет основой для переговоров и для расчёта бюджета.
Если кредитор незнаком: как проверить законность требований?
Получив требование от незнакомой организации, не спешите ни платить, ни игнорировать его: сначала запросите документы. Иногда письма приходят от компаний, которых человек не помнит: долг был продан, компания переименовалась, а в отдельных случаях требование вообще не имеет отношения к его займам. Встречаются и требования иностранных организаций. Например, по запросам читателей фигурирует долг банку ПУМБ (Первый украинский международный банк): такие ситуации проверяются по тем же принципам, что и любые другие, через документы и подтверждение перехода права требования.
Проверку удобно вести по чек-листу:
- Запросите письменное требование с реквизитами организации и основанием, по которому она считает вас должником.
- Сопоставьте долг с вашим договором займа: сумма, дата, наименование кредитора.
- Если кредитор сменился, запросите договор уступки и расчёт задолженности; без них платить не нужно, но и молчать не стоит: ответьте письменно и зафиксируйте запрос.
- Проверьте организацию: МФО ищите в реестре Банка России, коллекторское агентство в реестре ФССП.
- Если займ на ваше имя вам неизвестен, это может быть мошенничество: подайте заявление в полицию и оспорьте запись в кредитной истории через БКИ и кредитора.
Здесь важна честная граница: всё перечисленное не способ «не платить по долгам», а способ платить правильному кредитору и правильную сумму. Взыскатель, который не показывает документы, но требует деньги «прямо сейчас», сам создаёт основания для сомнений. Отвечайте письменно и проверяйте.
Просрочка по микрозайму: что делать в первые дни
В первые дни просрочки решается больше, чем за последующие месяцы: чем раньше вы соберёте ситуацию в цифрах и выйдете на связь с кредитором, тем больше вариантов останется. Ситуация «доход снизился, а платежи занимают больше половины бюджета» встречается постоянно, и решается она порядком действий, а не героическими усилиями.
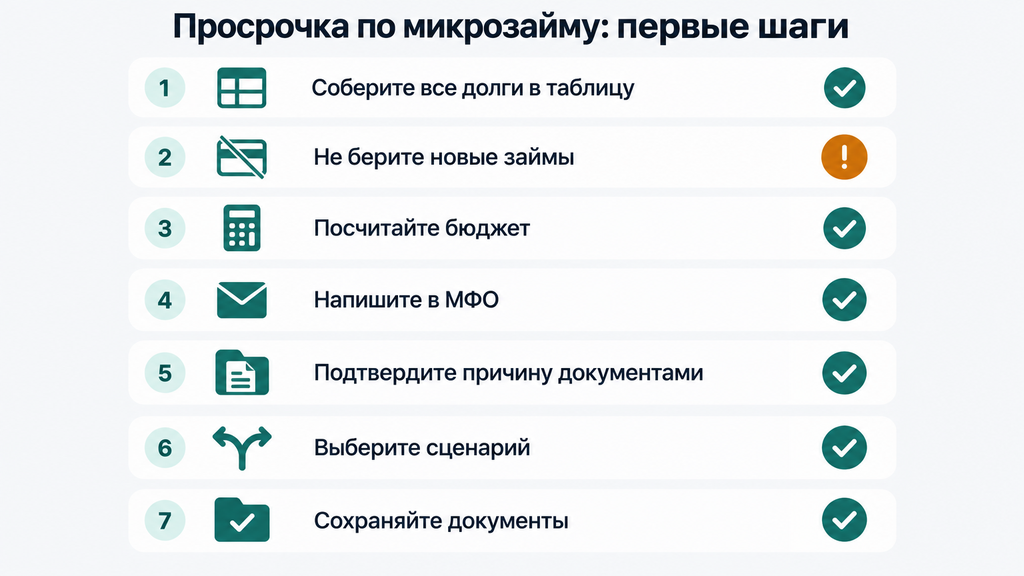
- Соберите все обязательства в одну таблицу. Кому, сколько, когда, какая неустойка уже начислена. Без этой картинки любой план остаётся гаданием.
- Остановите долготоворчество. Новый микрозайм ради старого обходится дороже всего: проценты наслаиваются, и небольшая просрочка превращается в долговой узел.
- Посчитайте бюджет. Доход, обязательные расходы (жильё, еда, транспорт, лекарства), остаток, который реально можно направлять на долги. Цифра может выйти неприятной, но она всё равно полезнее догадок.
- Выйдите на связь с МФО письменно. Не ждите звонков: короткое обращение «не могу оплатить вовремя по такой-то причине, предлагаю обсудить график» формирует позицию добросовестного заёмщика.
- Подтвердите причину документами. Больничный, приказ о сокращении, справка о постановке на учёт в центре занятости. Документальная причина остаётся главным аргументом в разговоре о реструктуризации.
- Выберите сценарий. Переговоры и изменение графика, рассрочка через суд или банкротство; критерии выбора разберём ниже.
- Сохраняйте всё. Переписку, скриншоты личного кабинета, платёжные документы, конверты с датами. Это ваши доказательства на любой стадии.
Каждый шаг снижает конкретный риск: таблица долгов нужна, чтобы не решать вслепую; отказ от новых займов уберегает от долговой спирали; письменный контакт защищает от давления и обвинений в уклонении; документы помогают не получить отказ в уступках. Если на этом этапе непонятно, какой сценарий выбрать, можно оставить заявку на сайте и кратко описать ситуацию: первичный разбор от специалиста бесплатный, и ни платить, ни принимать решение сразу при этом не нужно.
Как договориться с МФО: реструктуризация, рассрочка, продление, скидка
Договориться с МФО чаще всего реально: кредиторы идут на реструктуризацию, рассрочку, продление займа или скидку, если заёмщик сам выходит на связь и подтверждает причину просрочки документами. Но уступка остаётся правом МФО, а не обязанностью, поэтому результаты зависят от политики компании, стадии просрочки и вашей платёжной истории. Механизмы при этом разные, сравним их по существу.
| Вариант | Что это | Когда реалистично | Что даёт | Компромисс |
|---|---|---|---|---|
| Реструктуризация | Изменение графика: удлинение срока, снижение платежа, иногда ставки | Есть подтверждённая причина (болезнь, потеря работы) и прошлые платежи без серьёзных сбоев | Платёж становится посильным, просрочка не усугубляется | Срок растёт, общая переплата может увеличиться |
| Рассрочка | Разбиение долга на части по согласованному графику | Долг конечен и есть небольшой стабильный доход | Понятный план выхода из просрочки | Требует дисциплины: новый сбой хуже исходной просрочки |
| Продление (пролонгация) | Перенос даты возврата, часто платный | Разовая кассовая пауза: «задержали зарплату на неделю» | Выигрывает время, при оплате процентов просрочка не фиксируется | Услуга стоит денег, проценты продолжают начисляться; годится только на короткий срок |
| Скидка на долг | Списание части процентов, пени или штрафа, чаще при единовременном погашении | Как правило, при длительной просрочке от нескольких месяцев | Долг закрывается дешевле номинала | Не гарантирована; предложение бывает разовым и ограничено по сроку |
Критерии выбора простые. Доход есть, но платёж неподъёмный? Просите реструктуризацию или рассрочку: это сохраняет кредитную историю и замедляет рост начислений. Доход временно отсутствует. Тогда фиксируйте причину документами и держите письменный контакт: суд впоследствии относится к таким должникам внимательнее. При давней просрочке и сумме для разового закрытия просите скидку, письменно и с расчётом. Письменное обращение в МФО должно содержать три вещи: описание причины, документ-подтверждение и конкретное предложение графика. Общие просьбы «понять и простить» на практике работают хуже, чем конкретный план платежей.
Есть и ограничение: если у вас просрочки по займам в нескольких МФО сразу, договариваться придётся с каждой отдельно, и не факт, что все пойдут навстречу. В таких ситуациях разумнее параллельно оценивать судебные и банкротные сценарии, а не тратить месяцы на переговоры, которые ничего не меняют.
Если долг передали коллекторам: что вправе делать заёмщик
Если долг перед МФО передали коллекторам, заёмщик сохраняет все свои права: взыскатели обязаны работать по закону № 230-ФЗ о защите прав физлиц при возврате просроченной задолженности, а их нарушения пресекаются жалобами. Этот закон действует одинаково и для коллекторских агентств, и для собственных служб взыскания МФО, даже когда речь о небольшом займе, а не о «большом» банковском кредите.
- Звонки: не чаще одного раза в сутки, двух в неделю и восьми в месяц.
- Сообщения: не чаще двух в сутки, четырёх в неделю и шестнадцати в месяц.
- Личные встречи: не чаще одной в неделю.
- Время контактов: в будни с 8:00 до 22:00, в выходные и праздники с 9:00 до 20:00.
- Запрещено: давление и угрозы, введение в заблуждение о сумме и последствиях, раскрытие информации о долге третьим лицам (родственникам, коллегам, работодателю) без вашего отдельного письменного согласия.
При нарушениях работает простая последовательность: фиксируйте дату, время и номер (желательно вести записи разговоров); письменно сообщите взыскателю, что требования о частоте и тоне контактов нарушены; направьте жалобу. Основной надзорный орган, ФССП, он же ведёт реестр взыскателей. Дополнительно жалобы принимают прокуратура (при угрозах) и Роскомнадзор (при распространении ваших данных). По практике, жалоба с приложением записей разговоров работает лучше всего: штрафы за нарушения для взыскателей ощутимые.
Отдельно стоит сказать про отказ от взаимодействия. Через четыре месяца с начала просрочки вы вправе направить взыскателю заявление об отказе от взаимодействия: через нотариуса, заказным письмом с уведомлением или лично под подпись. После этого контакты возможны только по почте. Польза от шага в том, что он снимает звонковое давление и экономит нервы. Но долг не исчезает, проценты по договору продолжают существовать, а кредитор может идти в суд. Поэтому отказ от взаимодействия разумнее рассматривать как паузу перед решением, судебным или банкротным, а не как способ «закрыть тему». И ещё один распространённый страх: коллекторы не могут изымать имущество, арестовывать счета или входить в квартиру. Таких полномочий у них нет в принципе, они есть только у приставов и только на основании судебного акта.
Суд по микрозайму и приставы: что можно сделать на каждом этапе
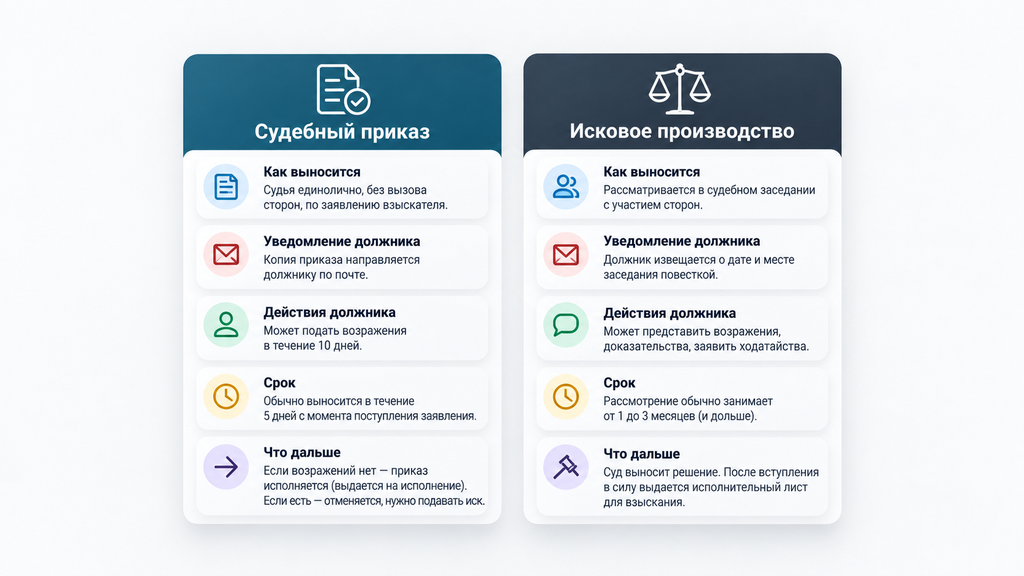
Суд по микрозайму не финал истории, а этап: сумму можно проверить, завышенные начисления оспорить, а условия исполнения смягчить. Порядок зависит от того, каким путём кредитор пошёл за взысканием: через судебный приказ или через иск. Разница для должника существенная, поэтому сравним их прямо.
| Критерий | Судебный приказ | Исковое производство |
|---|---|---|
| Как выносится | Мировым судьёй без заседания, по документам кредитора | Районным или мировым судом с заседанием, зависит от суммы |
| Уведомление должника | Копия приказа направляется почтой; после вступления в силу приказ виден в «Госуслугах» и ФССП | Повестки и определения о принятии иска |
| Что делать должнику | Направить возражения: достаточно несогласия с долгом | Проверить расчёт, подать возражения по сумме, просить снижения неустойки |
| Срок | 20 дней со дня направления копии приказа (дату отправления смотрите на конверте) | Сроки на обжалование после решения; участвовать можно лично или через представителя |
| Что дальше | При отмене кредитор обычно идёт с иском | Решение является основанием для исполнительного производства |
В исковом производстве у должника появляется то, чего нет в приказном: полноценная проверка суммы. Читайте иск и приложения, пересчитайте проценты и неустойку, сравните с договором. Если начисления превышают законные потолки, заявите об этом письменно. Если неустойка явно несоразмерна долгу, просите её снижения: по ст. 333 Гражданского кодекса РФ суд вправе уменьшить неустойку, которая очевидно несоразмерна последствиям нарушения. В отдельных случаях кредиторы завышают и судебные расходы. Договоры на представителя и расчёты к ним можно запросить и оспорить по обоснованности.
Как отменить судебный приказ?
Судебный приказ по микрозайму отменяется простыми возражениями: достаточно письменно сообщить мировому судье, что вы не согласны с исполнением приказа; мотивы расписывать не нужно. Порядок такой:
- Узнайте о приказе: письмо на почте, уведомления в «Госуслугах», сайт судебного участка, банк данных ФССП.
- Проверьте срок: возражения подаются в течение 20 дней со дня направления копии приказа (дату отправления смотрите на почтовом конверте или в системе отслеживания).
- Подготовьте возражения в свободной форме: номер дела, дата приказа, фраза «возражаю относительно исполнения судебного приказа, с требованиями не согласен».
- Подайте мировому судье, вынесшему приказ: лично через канцелярию или заказным письмом с описью.
- Дождитесь определения об отмене: после отмены производство по приказу прекращается.
Если срок пропущен по уважительной причине (болезнь, командировка, позднее получение письма), к возражениям прикладывается ходатайство о восстановлении срока с подтверждающим документом. Практический момент: приказы по микрозаймам выносятся заочно и массовыми партиями, поэтому проверка почты и «Госуслуг» хотя бы раз в две недели становится рабочей привычкой любого должника. Отмена приказа не отменяет сам долг: после неё кредитор обычно подаёт иск, и вот там уже можно спорить по существу суммы.
Что могут приставы и как защитить доход?
После вступления решения в силу взыскатель передаёт исполнительный документ в ФССП, и приставы работают в жёстких рамках закона № 229-ФЗ об исполнительном производстве. Они вправе: списывать деньги со счетов; удерживать до 50% периодического дохода (зарплаты, пенсии); арестовывать и продавать имущество с учётом соразмерности долга; ограничивать выезд за границу, как правило, при долге от 30 000 рублей; удерживать исполнительский сбор в размере семи процентов от суммы долга.
У должника при этом есть два рабочих инструмента защиты дохода. Первый: заявление о сохранении прожиточного минимума. Подайте его приставу или напрямую в банк, и на счёте будет сохраняться сумма прожиточного минимума при каждом списании. Второй: знание защищённых доходов. Детские пособия, алименты и ряд социальных выплат списывать нельзя. Если такое списание произошло, подайте приставу заявление о возврате, приложив выписку со счёта. Единственное жильё и предметы обычной домашней обстановки аресту за потребительский долг не подлежат: принцип соразмерности работает. Робот-пылесос в практике встречается, единственной квартиры это не касается.
Типичная ошибка на этом этапе: прятаться, не открывать письма, игнорировать вызовы, менять счёт. От этого ни доход, ни имущество не защищаются, зато вы теряете возможность вовремя подать заявления и оспорить лишнее. Выйти на контакт с приставом, принести документы о тяжёлом положении и попросить разумный график удержаний на практике обычно результативнее тишины.
Банкротство: когда долги по микрозаймам можно списать законно
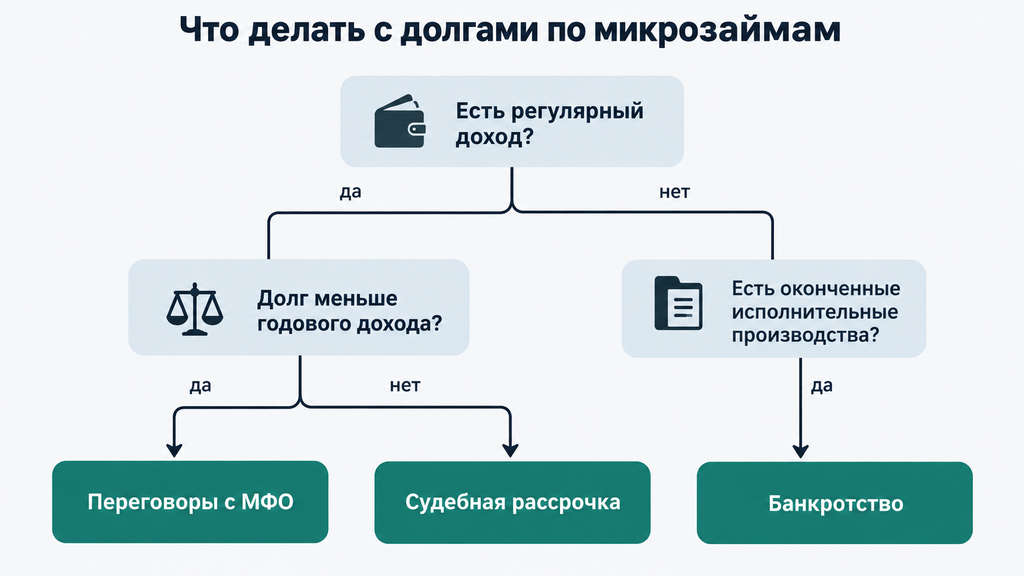
Списать долги по микрозаймам законно можно через банкротство: судебную процедуру в арбитражном суде или внесудебную через МФЦ (многофункциональный центр госуслуг), если соблюдаются условия процедуры. Это не «волшебная кнопка», а правовой механизм с условиями, сроками и последствиями, но именно он закрывает ситуацию, когда долг устойчиво превышает платёжные возможности.
Судебное банкротство. Гражданин вправе подать заявление при признаках неплатёжеспособности, по факту на любую сумму, если платить объективно нечем; при долге от 500 000 рублей с просрочкой свыше трёх месяцев подача становится обязанностью. Процедуру ведёт финансовый управляющий: он проверяет сделки и имущество, реализует активы выше защищённых законом порогов, а суд по итогам освобождает добросовестного должника от обязательств. Что списывается: займы, кредиты, микрозаймы, часть долгов по ЖКХ, налогам и штрафам. Что не списывается никогда: алименты, возмещение вреда жизни и здоровью, моральный вред.
Внесудебное банкротство через МФЦ. Бесплатная процедура для долгов от 25 000 до 1 000 000 рублей, которые невозможно взыскать. Нужно, чтобы исполнительное производство было окончено по имущественному критерию (приставы не нашли дохода и имущества), либо чтобы подходила специальная категория: пенсионеры и получатели пособий, если производство длится больше года, либо любые производства, длящиеся от семи лет. Перед подачей проверьте актуальные условия в МФЦ: параметры процедуры не раз корректировались, и в 2026 году стоит свериться с действующей редакцией правил.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Где проходит | Арбитражный суд по месту жительства | МФЦ по месту жительства или пребывания |
| Сумма долга | Право при неплатёжеспособности; обязанность при долге от 500 000 ₽ и 3 месяцах просрочки | От 25 000 до 1 000 000 ₽ |
| Условия | Доказательства неплатёжеспособности, добросовестность | Оконченное исполнительное производство или специальная категория |
| Кто ведёт | Финансовый управляющий | МФЦ, без управляющего |
| Стоимость | Госпошлина, вознаграждение управляющего, сопровождение | Бесплатно |
| Имущество | Реализуется сверх защищённых законом порогов | Не реализуется; при появлении имущества процедура прекращается |
Последствия банкротства стоит знать заранее и трезво. Пять лет при обращении за кредитами придётся сообщать о статусе банкрота; повторное банкротство возможно не раньше чем через пять лет; на время процедуры и после неё действуют ограничения на руководство компаниями. Скрытые доходы и «забытые» квартиры ведут к отказу в списании долгов самым коротким путём: управляющий проверяет сделки за несколько лет, и вывод имущества перед банкротством суд расценивает как недобросовестность.
Банкротство разумно рассматривать, когда платежи по долгам съедают больше половины дохода при нескольких кредиторах; когда доход не восстановится в обозримой перспективе; когда исполнительные производства окончены без взыскания, а переговоры и рассрочки уже не решают проблему. Рано думать о нём при другом раскладе: долг один и посильный, доход восстанавливается, есть шанс закрыть вопрос реструктуризацией. Не понимаете, в какую сторону ваша ситуация? Оставьте заявку и кратко опишите положение: специалист бесплатно проведёт первичный разбор, покажет подходящие варианты и их риски; решение и оплата в этот момент от вас не требуются.
Типичные ошибки и заблуждения должников
Ситуацию с долгами по микрозаймам чаще всего ухудшают не взыскатели, а типовые ошибки самих заёмщиков, и почти каждую можно исправить, пока не истекли сроки. Ниже собраны те, что на практике встречаются чаще всего, с разбором последствий.
- «Перекрою новый займ старым». Долготоворчество наслаивает проценты и превращает одну просрочку в цепочку. Вместо этого: таблица долгов, бюджет и один из легальных сценариев из этой статьи.
- «Буду молчать, само рассосётся». Молчание не останавливает ни неустойку, ни судебные приказы, зато лишает вас сроков и переговорной позиции. Письменный контакт, наоборот, фиксирует добросовестность.
- «Приказ пришёл, значит, всё решено». Судебный приказ отменяется возражениями в течение 20 дней со дня направления копии. Пропуск срока без уважительной причины становится самой дорогой пассивностью на этом этапе.
- «Онлайн-займ без бумажной подписи можно не возвращать». Договор с простой электронной подписью (кодом из СМС) при соблюдении порядка его заключения имеет полную юридическую силу. Онлайн-займ взыскивается так же, как офисный.
- «Коллекторы заберут имущество, за просрочку посадят». Изъятие имущества возможно только силами приставов и только по решению суда. Уголовная ответственность за неуплату к обычным просрочкам не относится: статьи о мошенничестве и злостном уклонении требуют умысла и крупных сумм (порог для «кредитной» статьи Уголовного кодекса превышает 3,5 млн рублей, и его периодически пересматривают, так что проверяйте актуальную редакцию). Безосновательные угрозы уголовным делом это тоже нарушение, на которое жалуются.
- «Заплатил по реквизитам из звонка, и вопрос закрыт». Без проверки кредитора и договора уступки есть прямой риск заплатить не тому. Реквизиты сверяйте по документам и официальным каналам.
- «Перед банкротством переоформлю имущество на родню». Сделки за несколько лет до процедуры проверяются и признаются недействительными, а вывод активов даёт основание не освобождать должника от долгов. Честная процедура эффективнее «хитрой».
Общая логика у всех пунктов одна: почти каждое ошибочное действие сводится к попытке решить проблему бездействием или обходом, а не разбором. Обещания «100% списания» и «гарантированного результата» в этой сфере по определению невозможны: исход зависит от документов, сумм, дохода и добросовестности, и честный специалист всегда расскажет и об ограничениях, и о перспективах.
Когда стоит обратиться за юридической помощью
За юридической помощью по долгам стоит обращаться, когда кредиторов несколько, взыскание дошло до суда или приставов, а платежи забирают большую часть дохода. На этих стадиях цена самостоятельной ошибки растёт с каждым месяцем. Проверьте себя по короткому списку:
- у вас три и более кредиторов одновременно, и график уже разваливается;
- получен судебный приказ или идёт иск, а вы не понимаете, оспаривать сумму или договариваться;
- приставы удерживают зарплату или списывают счета, включая защищённые доходы;
- платежи по долгам занимают больше половины дохода и не уменьшают основную сумму;
- вы рассматриваете банкротство и хотите заранее понять риски, сроки и последствия именно в вашей ситуации.
Что делает юрист в таких делах: проверяет договор и расчёт задолженности, готовит возражения и заявления, ведёт переговоры с кредиторами, собирает документы для процедуры и сопровождает её до списания долгов; это касается и банкротства, и любых других юридических вопросов, связанных с задолженностью. Задача первого шага скромная: перевести запутанную ситуацию в понятный план действий.
Чтобы получить такой разбор, достаточно оставить заявку на сайте и кратко описать ситуацию: сколько кредиторов, какие суммы, на какой стадии взыскание. Первичная консультация бесплатная: специалист оценит варианты, назовёт условия и ограничения. Решение (договариваться с МФО, идти в суд или готовить банкротство) вы примете, когда увидите картину целиком. Платить сразу и подписывать что-либо на этом этапе не нужно.
Часто задаваемые вопросы
Что будет, если не платить микрозайм?
Долг сохраняется, а к процентам добавляется неустойка вплоть до законного потолка переплаты 130% по займам сроком до года. Далее, как правило, идут напоминания, передача долга коллекторам, судебный приказ или иск, затем исполнительное производство у приставов. Варианты у заёмщика остаются на каждой стадии: переговоры и реструктуризация, возражения в суде, а при устойчивой неплатёжеспособности банкротство.
Сколько может расти долг по микрозайму при просрочке?
Рост ограничен законом: ставка не выше 0,8% в день, а общая переплата по займу сроком до одного года не более 130% от суммы займа. Например, по займу 10 000 рублей максимальные требования составят 23 000 рублей: 10 000 тела займа и 13 000 процентов, пеней и штрафов. После достижения потолка начисления прекращаются, даже если просрочка длится год.
Могут ли посадить за долги по микрозаймам?
Сама по себе неуплата микрозайма не уголовное преступление, а гражданско-правовой спор. Уголовная ответственность возможна при мошенничестве, то есть поддельных документах при оформлении и умысле не возвращать деньги, либо при злостном уклонении от выплаты долга в крупном размере, порог которого существенно выше типичного микрозайма. Безосновательные угрозы уголовным делом считаются нарушением со стороны взыскателя: на него подаётся жалоба в ФССП или прокуратуру.
Как узнать все свои долги по микрозаймам?
Проверьте личные кабинеты МФО, где брали займы. Закажите кредитный отчёт из БКИ (дважды в год в каждом бюро бесплатно), а список своих бюро получите через «Госуслуги». Исполнительные производства ищите в банке данных ФССП: там видны только просуженные долги. Если займов было много, кредитный отчёт окажется самым полным источником по всем микрокредитам с просрочками.
Что делать, если долг по микрозайму передали коллекторам?
Запросите у нового кредитора документы: договор уступки, расчёт задолженности и уведомление о передаче, и проверьте агентство в реестре ФССП. Платите только после проверки и по официальным реквизитам. Нарушения частоты и тона общения фиксируйте и жалуйтесь в ФССП. После четырёх месяцев просрочки доступен отказ от взаимодействия: контакты останутся только почтовыми, при этом сам долг сохраняется, и параллельно стоит выбирать сценарий урегулирования.
Пришло требование по долгу от незнакомой организации — например, от банка ПУМБ. Что делать?
Не платите сразу и не игнорируйте: запросите письменное требование с реквизитами, документы о происхождении долга и, если кредитор сменился, договор уступки. Требования любых организаций, включая иностранные вроде ПУМБ, проверяются по одним принципам: договор, подтверждение перевода денег, законность перехода права требования. Если документы не предоставлены или расчёт не сходится, отвечайте письменно и спорьте по существу, а при признаках мошенничества заявляйте в полицию и оспаривайте запись в кредитной истории.
Когда банкротство по долгам за микрозаймы оправдано?
Банкротство разумно рассматривать, когда обязательства устойчиво превышают платёжные возможности: платежи забирают большую часть дохода, кредиторов несколько, а переговоры и рассрочка проблему не решают. Судебная процедура доступна при признаках неплатёжеспособности, внесудебная через МФЦ при долге от 25 000 до 1 000 000 рублей и закрытых исполнительных производствах. Учитывайте последствия: пять лет сообщать о банкротстве при займах, повторная процедура не раньше чем через пять лет, а решение в любом случае принимается после разбора конкретной ситуации.
Можно ли списать только долги по микрозаймам, а остальные оставить?
Нет: банкротство охватывает все обязательства должника перед всеми кредиторами, выборочно «убрать» только микрозаймы нельзя. Одновременно списываются займы, кредиты и большинство других долгов (ЖКХ, налоги, штрафы) за исключением алиментов и возмещения вреда жизни и здоровью. С одной стороны, это ограничение, с другой стороны, за одну процедуру закрывается весь долговой узел.