Кредитная задолженность и просрочка по кредиту: виды, последствия и что делать
Кредитной задолженностью называют всю сумму, которую заёмщик должен вернуть банку, МФО или другому кредитору: основной долг, проценты и платежи по договору. Просрочка начинается со следующего дня после даты платежа и обычно запускает цепочку: пеня → запись в кредитной истории → досудебное взыскание → суд → приставы. Первый шаг при финансовых трудностях: узнать точную сумму долга и письменно обратиться к кредитору. На ранней стадии обычно доступны реструктуризация и кредитные каникулы, а если долг стал неподъёмным, остаётся законное списание через банкротство.
Что такое кредитная задолженность простыми словами
Кредитная задолженность охватывает все денежные обязательства заёмщика перед банком, микрофинансовой организацией или другим кредитором, возникшие из кредитного договора. В быту те же деньги называют «долг по кредиту» или «кредитный долг». Сама по себе задолженность нарушением ещё не считается: пока вы платите по графику, это обычная текущая задолженность, и никаких санкций за неё нет.
Нарушением становится просроченная задолженность по кредиту: так называют ситуацию, когда платёж не внесён в дату по графику. Эти два понятия часто путают, и из-за этого люди пугаются слова «задолженность» даже в собственной кредитной истории, хотя там оно означает лишь остаток долга.
Знакомая ситуация из практики: у человека три кредита и кредитная карта, доход снизился, а платежи занимают больше половины бюджета. Обязательства при этом никуда не исчезают. Но и безвыходной ситуации здесь нет: законные способы снизить нагрузку существуют, о них подробно расскажем ниже. Первый шаг: понять, из чего именно складывается ваш долг.
Из чего складывается долг по кредиту
Состав кредитной задолженности у всех кредиторов почти одинаков. В неё входят:
- Основной долг, тело кредита: сумма, которую вы получили по договору;
- Проценты: плата за пользование деньгами по ставке договора;
- Комиссии и платежи за дополнительные услуги: например, за обслуживание счёта или выпуск карты;
- Страховые взносы, если при оформлении вы согласились на страховку;
- Неустойка, то есть пеня и штрафы, которые начисляются только при просрочке;
- Судебные расходы, которые добавляются к долгу, когда кредитор взыскивает его через суд.
Простой пример. Кредит 300 000 ₽ под 20% годовых на год. Если платёж около 27 800 ₽ не внесён вовремя, вся эта сумма становится просроченным долгом, а на неё начинает начисляться неустойка. По закону о потребительском кредите (353-ФЗ) её размер ограничен: не более 20% годовых, если проценты в период просрочки продолжают начисляться, или не более 0,1% в день, если не начисляются. Точные условия смотрите в своём договоре: они не могут быть хуже законного предела.
И ещё одна деталь: порядок списания платежей. С 1 июля 2024 года для потребительских кредитов, выданных после этой даты, действует новое правило: внесённая сумма сначала идёт на проценты и просроченный платёж, потом на текущий платёж и только после этого на неустойку. Раньше штрафы списывались раньше текущего платежа, и из-за одного пропущенного взноса у людей возникали новые просрочки. Для кредитов, оформленных раньше, действует прежний порядок, так что проверьте, какая норма применяется к вашему договору.
Что такое ссудная задолженность и чем она отличается от кредитной
Термином «ссудная задолженность по кредиту» банки обозначают тот же самый долг заёмщика. «Ссуда» в банковской лексике означает выданный кредит, поэтому в справке о ссудной задолженности, банковской выписке или отчётности вы увидите те же деньги, что и в привычном «долге по кредиту». Для заёмщика разницы в сумме нет: отличие только в языке документов.
Внутри термина есть несколько уточнений, которые полезно различать:
| Термин | Что означает | Где встретите |
|---|---|---|
| Ссудная задолженность | Общий долг: тело кредита, проценты, при просрочке ещё и неустойка | Справки, выписки, банковские приложения |
| Чистая ссудная задолженность | Только тело кредита, без процентов и штрафов; показатель банковской отчётности | Годовые отчёты банков, аналитика |
| Остаток ссудной задолженности | Непогашенная часть долга на конкретную дату | График платежей, личный кабинет |
| Ссудная задолженность по ипотеке | Невыплаченная часть основного долга и процентов по залоговому кредиту | Ипотечный договор, справка для рефинансирования |
Справку о размере ссудной задолженности стоит запросить в банке, когда вы готовите досрочное погашение, рефинансирование или банкротство: документ фиксирует точную сумму требований на дату выдачи и снимает споры о цифрах.
Какой бывает задолженность по кредиту: срочная, текущая и просроченная
Задолженность по кредиту проходит три состояния: срочная, когда срок платежа ещё не наступил; текущая, когда долг обслуживается по графику; просроченная, когда срок нарушен. Банки классифицируют долг именно так, и от состояния зависит, какие действия кредитор вправе предпринимать.
- Срочная задолженность, «нормальный» долг: платежи вносятся в срок, кредитор не может ни требовать досрочного возврата, ни начислять штрафы.
- Текущая задолженность: долг, который обслуживается без нарушений. Нюанс в том, что некоторые банки называют «текущей» даже краткосрочную просрочку по кредитной карте в пределах льготного периода: у кредитных карт своя логика начислений.
- Просроченная задолженность: долг, по которому нарушена дата платежа. Даже один день задержки делает долг просроченным. Со следующего дня после даты платежа кредитор вправе начислять неустойку и передавать сведения в бюро кредитных историй.
Пример с датами: платёж по графику 20 числа. 19-го долг ещё срочный, нарушений нет. 21-го он уже просроченный, даже если вы внесли деньги утром и опоздали всего на несколько часов. К просрочке на практике чаще всего приводят не умышленные невыплаты, а технические причины: деньги «улетели» в последний момент, платёж завис между банками, человек внёс сумму без учёта комиссии, которая списалась отдельно.
Просроченный основной долг и срочные проценты на него
Просроченный основной долг: часть тела кредита, которую заёмщик не внёс в срок по графику платежей. Срочные проценты на просроченный основной долг считают по ставке договора, а сверх них за нарушение срока начисляется неустойка.
Теперь на цифрах. Платёж 15 000 ₽ не внесён вовремя, и эти 15 000 ₽ становятся просроченным основным долгом. На них начисляются договорные проценты и пеня, например 20% годовых, если ставка неустойки в договоре максимальная. Будущие платежи, срок которых ещё не наступил, просроченными при этом не считаются: неустойка на них не начисляется, даже если общая задолженность по кредиту выглядит внушительно.
Частая ошибка: считать, что пеня «капает» на весь остаток кредита. Обычно неустойка начисляется только на просроченную часть. Но есть и жёсткий сценарий: при систематических нарушениях банк вправе потребовать вернуть весь остаток досрочно, и тогда просроченным признаётся уже весь оставшийся долг.
Что будет при просрочке по срокам: от 1 дня до 90 дней и больше
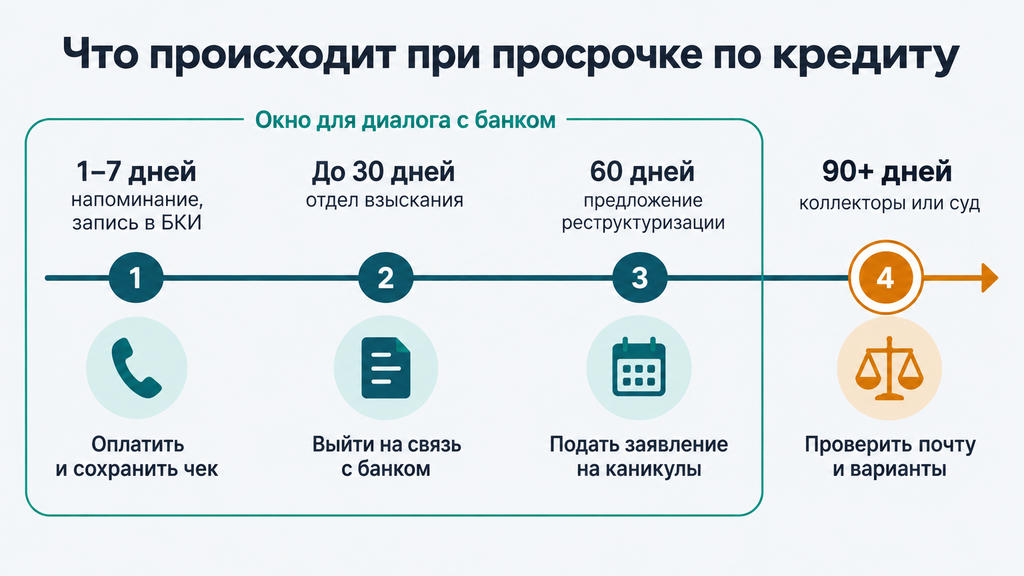
Последствия просрочки нарастают поэтапно: от напоминания в первые дни до судебного взыскания после 90 дней просрочки. Точные сроки у разных банков различаются, но общая логика одинакова, и на каждом этапе у заёмщика есть свои возможности.
| Срок просрочки | Что обычно делает кредитор | Что делать вам |
|---|---|---|
| 1–3 дня | Звонок-напоминание; фиксация просрочки | Оплатить, сохранить чек; при техническом сбое приложить подтверждение и попросить не фиксировать просрочку |
| Неделя | Начисление пени, передача данных в БКИ | Погасить просрочку полностью, узнать точную сумму в приложении, а не «на глаз» |
| До 30 дней | Работа отдела взыскания, требование закрыть пропущенные платежи | Выйти на связь с банком, запросить справку о задолженности, обсудить график |
| 60 дней | Предложения реструктуризации; возможное требование досрочного возврата | Подать письменное заявление на реструктуризацию или кредитные каникулы |
| Более 90 дней | Долг признаётся проблемным: уступка коллекторам (по 230-ФЗ) или обращение в суд | Проверять почту и судебные дела; оценить все варианты, включая банкротство |
Важный практический момент: банк обычно заинтересован в диалоге, а не в суде, потому что судебное взыскание для него дорого и долго. При технической просрочке (деньги ушли, но не зачислились) соберите подтверждение: чек, скриншот платежа, квитанцию с датой, и отправьте в банк через официальный канал. В отдельных случаях кредитор соглашается не фиксировать такую просрочку в кредитной истории, но рассчитывать на это автоматически не стоит: запись всё равно может появиться.
Что такое кредитный дефолт заёмщика
Кредитный дефолт означает прекращение исполнения обязательств по кредиту: заёмщик перестаёт вносить платежи и не урегулирует долг с кредитором. Слово «дефолтный» в банковской лексике описывает именно такого заёмщика или такой долг: обязательства по ним нарушены.
Частая путаница: запросы «что такое дефолт» и «что значит дефолтная» относятся и к экономике, где дефолтом называют отказ государства или банка платить по своим обязательствам. Заёмщика это касается иначе: дефолт здесь характеристика его конкретного кредита, а не страны. Если в приложении банк обозначил задолженность как «дефолтную», это значит, что договор перешёл в разряд проблемных.
Что обычно следует за дефолтом по кредиту:
- требование кредитора вернуть весь остаток долга досрочно;
- начисление неустойки на просроченную часть и растущий общий долг;
- негативные записи в кредитной истории и снижение кредитного рейтинга;
- передача долга на взыскание: коллекторам или в суд.
Распространённый миф: «после дефолта сделать уже ничего нельзя». На практике это не так. Даже дефолтный долг можно реструктуризировать, урегулировать мировым соглашением в суде или списать через банкротство. Выбор зависит от суммы, дохода и стадии взыскания; как выбрать вариант, рассказываем в соответствующем разделе ниже.
Какие последствия влечёт невыплаченный кредит
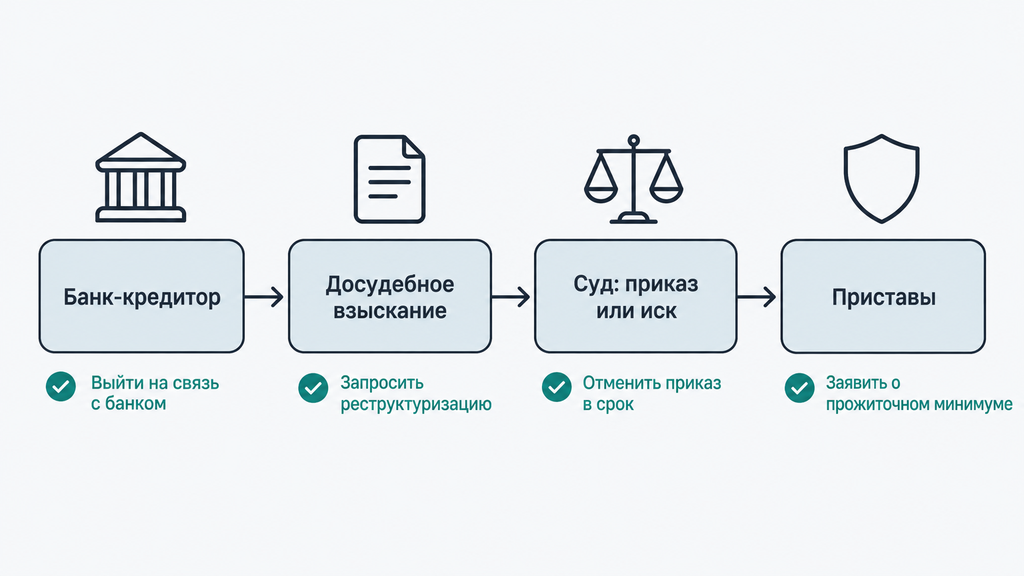
Невыплаченный кредит влечёт последствия по нарастающей. Долг растёт за счёт процентов и неустойки, портится кредитная история, дальше идут досудебное взыскание, суд и работа приставов с ограничениями: от ареста счетов до запрета выезда. Тюремного заключения за обычный невозврат кредита закон не предусматривает: уголовная ответственность возможна лишь в отдельных случаях, о которых скажем отдельно.
Для должников банков важно другое: этапы взыскания предсказуемы, а права заёмщика защищены законом. Когда знаешь последовательность «банк → суд → приставы», проще не растеряться и действовать на каждом этапе, а не узнавать о проблеме по арестованной карте. Разберём этапы по порядку.
Досудебное взыскание: звонки банка и коллекторы
Досудебным взысканием называют работу с должником до суда: звонки, письма и уведомления от банка, а затем, возможно, и от коллекторского агентства. Сначала с вами общается внутренняя служба банка: уточняет причины, предлагает график, отправляет напоминания. Если договориться не удаётся, банк вправе уступить долг коллекторам из государственного реестра ФССП (по 230-ФЗ) или привлечь их как агента.
Права заёмщика на этом этапе прописаны в законе и работают:
- ограничена частота звонков, сообщений и личных встреч;
- запрещены угрозы, давление, введение в заблуждение;
- по истечении установленного срока можно отказаться от взаимодействия с взыскателем;
- можно вести общение через адвоката.
Если взыскатели звонят родственникам: обсуждать ваш долг с третьими лицами законно только с вашего согласия. Требование прекратить звонки направляйте письменно, так оно работает лучше устных просьб. Помните и про онлайн-долги: типичный признак мошенничества, когда о задолженности пишут в мессенджерах или «служба безопасности» звонит с требованием перевести деньги на «безопасный счёт». Настоящий долг проверяется в приложении банка, по официальной справке и в реестре ФССП, а не по телефону.
Суд: судебный приказ и исковое производство
Банк взыскивает кредитную задолженность через суд двумя способами: судебным приказом или исковым производством. Судебный приказ, упрощённое судебное решение, выносится без заседаний; отменить его можно при соблюдении срока. Исковое производство устроено иначе: полноценный процесс с заседаниями, где можно оспорить расчёт долга и снизить неустойку.
| Критерий | Судебный приказ | Исковое производство |
|---|---|---|
| Как выносится | Без заседаний, на основании документов банка | С заседаниями и рассмотрением доводов сторон |
| Как узнать | Копия приказа приходит по почте; часто уже после вынесения | Повестки, уведомления, картотека дел суда |
| Как отменить/оспорить | Возражение в течение 10 дней с момента получения | Возражения по иску, заявление о снижении неустойки |
| Неустойка | Взыскивается по расчёту банка | Как правило, суд снижает избыточную неустойку (ст. 333 ГК РФ) |
| Итог | Приказ или отмена | Решение, исполнительный лист, возможна рассрочка исполнения |
Практический совет: сохраняйте конверт со штемпелем, дата получения письма фиксирует срок отмены приказа. Пропущенный срок можно восстановить ходатайством с уважительной причиной: болезнь, командировка, неполучение почты по месту регистрации. Многие должники узнают о приказе только от пристава при аресте карты. Ситуация неприятная, но решаемая: приказ отменяется, а банк обычно переходит к иску, где уже можно спорить о цифрах.
Приставы: что делает исполнительное производство
Когда суд встал на сторону банка, взысканием долга занимается Федеральная служба судебных приставов (ФССП) в рамках исполнительного производства. Меры приставы применяют поэтапно и, как правило, начинают с самого простого: обращения взыскания на счета и доходы.
- арест и списание денег с карт и счетов;
- удержание из зарплаты: обычно до 50% дохода;
- арест имущества, если долг велик и счетов недостаточно;
- запрет выезда за границу, чаще всего при долге от 30 000 ₽;
- ограничение права управления автомобилем.
Есть и защита. Часть доходов взысканию не подлежит: детские пособия и выплаты по ряду других оснований (перечень защищённых доходов в ст. 101 закона об исполнительном производстве, перечень защищённого имущества в ст. 446 ГПК РФ). Кроме того, заёмщик вправе подать приставу заявление о сохранении прожиточного минимума: тогда на карте после списаний остаётся сумма на жизнь. Проверить производство можно на сайте ФССП или в Госуслугах по фамилии и дате рождения.
Если карта уже арестована, действуйте так: найдите номер исполнительного производства, запросите у пристава расчёт долга, подайте заявление о сохранении прожиточного минимума. Если долг неподъёмный, обсудите с юристом, как остановить его рост законно. Распространённая ошибка на этом этапе: закрыть карту и «уйти в тень». Производство от этого не исчезает, а возможности договориться сокращаются.
Когда за невыплату кредита возможна уголовная ответственность
За обычный невозврат кредита уголовной ответственности нет: неспособность платить не преступление. Уголовные статьи о долгах применяются только при особых условиях, и встречаются на практике редко.
- Статья 177 УК РФ: злостное уклонение от погашения кредиторской задолженности. Применяется, если долг после судебного решения превышает крупный размер (по действующей редакции это 4,5 млн ₽; проверьте актуальный порог) и доказано именно злостное уклонение: человек имел возможность платить, но систематически скрывал имущество и доходы.
- Статья 159.1 УК РФ: мошенничество в сфере кредитования. Речь о заведомо ложных сведениях при получении кредита: поддельные справки, чужие данные, фиктивное место работы.
Есть нюанс, который работает в пользу заёмщика: документы о попытках договориться с банком (заявления на реструктуризацию, письма, ответы кредитора) прямо противоречат признаку «злостности» и показывают вашу добросовестность. Поэтому скрываться от кредитора невыгодно и практически, и юридически: законный путь решения существует на любой стадии, включая банкротство.
Что делать, если есть задолженность по кредиту: пошаговый план
Если есть задолженность по кредиту, действовать нужно по понятному алгоритму: зафиксировать сумму, собрать документы, посчитать бюджет, обратиться к кредитору письменно и зафиксировать договорённости. Тот же план работает для долгов по займам в МФО и по кредитным картам: задолженность по полученным займам и кредитам урегулируется по одной логике.
- Зафиксируйте сумму долга. Запросите в банке или МФО справку о задолженности или выписку по счёту. Платить «примерную сумму» опасно: без точной цифры часть долга всегда остаётся, и на неё продолжают начисляться проценты.
- Соберите документы. Договор, график платежей, подтверждения оплат, а также бумаги о причинах трудностей: справка о доходах, запись об увольнении, медицинские документы. Именно они делают просьбу о реструктуризации убедительной.
- Посчитайте бюджет. Доход, обязательные расходы, реальная сумма, которую вы можете вносить на платёж каждый месяц. Честная цифра здесь полезнее оптимистичной: банк оценивает, потянете ли вы новый график.
- Обратитесь в банк письменно. Заявление о реструктуризации или кредитных каникулах подают через приложение, личный кабинет или офис, но так, чтобы у вас остался подтверждённый экземпляр. Устные договорённости в спорной ситуации не работают.
- Проверьте кредитную историю. Убедитесь, что просрочка зафиксирована корректно, а долги по займам, которые вы уже закрыли, не «висят» открытыми.
- Сравните варианты решения и зафиксируйте договорённости. Подписанное соглашение о новом графике, соглашение о мировом или судебная рассрочка. Это ваш документ, на который можно опереться.
- Если дело уже в суде, проверьте, каким способом идёт взыскание. При судебном приказе считайте 10 дней с момента получения и готовьте возражение; проверьте себя в базе ФССП.
Мини-чек-лист документов, которые стоит собрать до обращения в банк или к юристу:
- кредитные договоры и графики платежей (или хотя бы их фото);
- выписки и справки о задолженности по каждому кредитору;
- подтверждения внесённых платежей;
- документы о доходах и их снижении;
- переписка с банком и взыскателями;
- судебные документы, если они уже получены.
Как узнать задолженность по кредитам и займам онлайн
Узнать задолженность по кредитам и займам онлайн можно четырьмя способами: через приложение кредитора, кредитный отчёт из БКИ, базу исполнительных производств ФССП и, если проверяете долги умершего родственника, реестр наследственных дел. Для полной картины обычно нужны минимум два источника: у каждого своя зона охвата.
- Приложение или личный кабинет банка и МФО. Самый быстрый способ увидеть долг онлайн: остаток, график, просрочку и начисления. Подходит, когда вы знаете кредитора.
- Кредитный отчёт из БКИ. Покажет все кредиты, займы и кредитные карты сразу, включая те, о которых вы забыли. По 218-ФЗ дважды в год каждое бюро предоставляет отчёт бесплатно; список своих бюро можно узнать через Центральный каталог кредитных историй на Госуслугах.
- База исполнительных производств ФССП. Показывает судебные долги: если дело дошло до приставов, производство будет видно по фамилии, имени, отчеству и дате рождения.
- Реестр наследственных дел. Если проверяете долги умершего родственника, обращаться нужно через нотариуса.
Цифры в разных источниках могут отличаться, и это нормально: банк передаёт данные в БКИ в срок до 5 рабочих дней, а сумма у приставов фиксируется на момент решения суда и не растёт вместе с начислениями. Ориентируйтесь на справку кредитора: она показывает актуальный долг.
Отдельная тема: чужие долги. Если в отчёте обнаружен кредит, который вы не оформляли, не платите по нему: оплата может быть расценена как признание долга. Оспаривайте запись через БКИ, зафиксируйте обращение в полицию по факту мошенничества и проверяйте свой кредитный отчёт чаще. И ещё раз про безопасность: никакая служба безопасности банка не предлагает «перевести деньги на безопасный счёт», подобные звонки делают мошенники.
Какой способ решения выбрать: реструктуризация, каникулы, рефинансирование, мировое соглашение или банкротство
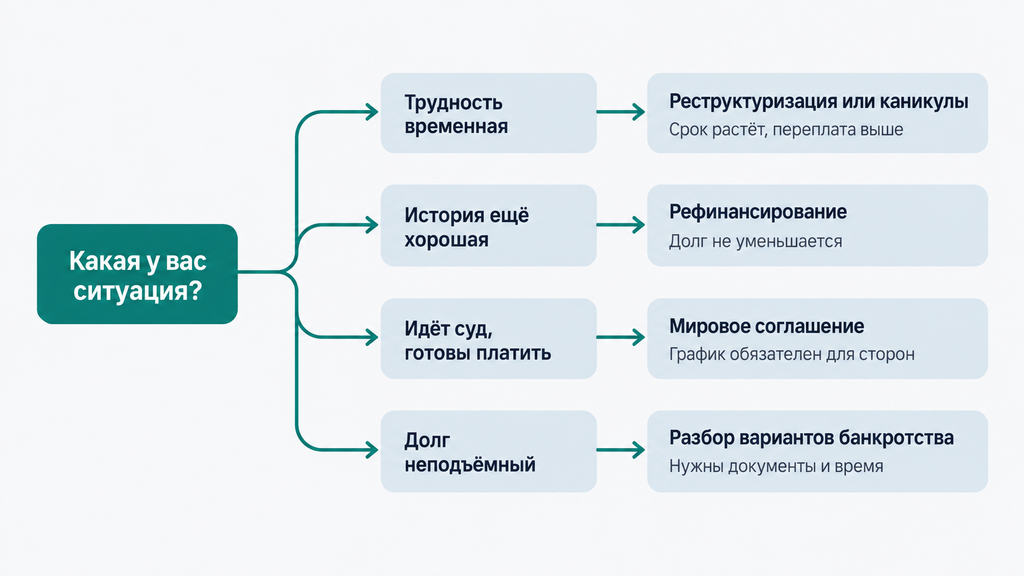
Способ решения кредитной задолженности выбирают по четырём параметрам: стабильность дохода, размер долга, наличие залога и стадия взыскания. Универсального варианта нет: у каждого пути свои условия, плюсы и компромиссы.
| Способ | Для какой ситуации | Что происходит с долгом | Ключевой компромисс |
|---|---|---|---|
| Реструктуризация | Временная трудность, диалог с банком возможен | Банк меняет график, иногда ставку | Срок кредита удлиняется, итоговая переплата растёт |
| Кредитные каникулы | Разовый сбой дохода: болезнь, потеря работы | Платежи приостанавливаются или снижаются | По 353-ФЗ раз в 5 лет, по правилам и лимитам закона; проценты продолжают начисляться |
| Рефинансирование | История ещё хорошая, доход подтверждён | Новый кредит закрывает старые | Долг не уменьшается; при отказе новая заявка в истории |
| Мировое соглашение / рассрочка в суде | Дело в суде, платить готовы | Фиксируется график, обязательный для сторон | При срыве графика кредитор возвращается к взысканию |
| Банкротство | Долг неподъёмный и продолжает расти | По 127-ФЗ долги списываются по решению суда или через МФЦ | Процедурные последствия на 5 лет; нужны документы и время |
Несколько уточнений по существу. Кредитные каникулы по потребительским кредитам предоставляются по правилам 353-ФЗ, с ограничениями по размеру кредита и периодичности (проверьте актуальные лимиты на 2026 год); для ипотеки действуют отдельные ипотечные каникулы по 374-ФЗ: раз по каждому кредитному договору, до полугода, по уважительным причинам. Внесудебное банкротство через МФЦ доступно при долге от 25 000 ₽ до 1 000 000 ₽ и обычно при оконченном исполнительном производстве, когда приставы не нашли имущества. Судебное банкротство не привязано к минимальной сумме и проходит через арбитражный суд с финансовым управляющим; обязательной процедура становится при долге от 500 000 ₽, если платёж по обязательствам просрочен более чем на три месяца.
Критерии выбора на практике:
- Платежи занимают до 40–50% дохода, трудность временная: каникулы или реструктуризация обычно закрывают вопрос.
- История не испорчена, доход официальный: есть шансы на рефинансирование, которое упростит управление долгами.
- Дело в суде, но платить реально: мировое соглашение или рассрочка исполнения сохраняют и репутацию, и имущество.
- Долг больше годового дохода или растёт быстрее выплат: разумно разобрать варианты банкротства. Это законный механизм для случаев, когда долг объективно не вытянуть.
Два сценария «как бывает». Первый: человек сломал ногу, два месяца не работал, потом доход восстановился; ему достаточно каникул, и через год кредит идёт по обычному графику. Второй: после потери работы долг из 600 000 ₽ с пенями вырос до 900 000 ₽, и платежи превышают весь доход. Реструктуризация здесь лишь откладывает проблему. Разумный путь в такой ситуации: консультация по банкротству с расчётом последствий. Граница между сценариями проходит по одному вопросу: способен ли восстановленный доход обслуживать долг без новых просрочек.
Кредитная амнистия: что это на самом деле
Отдельной «кредитной амнистии», которая списывает долги всем заёмщикам, в российском законодательстве нет. Под этим словом в СМИ и разговорах обычно называют другие, вполне конкретные механизмы. Когда вы встречаете обещание «кредитная амнистия, спишем долги», за ним обычно стоит один из реальных инструментов:
- кредитные каникулы и реструктуризация: временное облегчение, но не списание;
- банкротство, законное освобождение от долгов по решению суда или через МФЦ;
- адресные программы поддержки: например, списание части ипотечного долга для семей с детьми (условия госпрограмм уточняйте на 2026 год);
- индивидуальные соглашения с банком о прощении части долга. Это редкость, и инициатива всегда остаётся за кредитором.
Признак мошенничества здесь простой: предложения «официальной кредитной амнистии» за плату, обещания «удалить вас из БКИ» или «договориться с банком по своим каналам». Законных оснований у таких услуг нет: достоверные записи из кредитной истории не удаляются, а вопросы с банком решаются только через документы и официальные процедуры. Если вам предлагают «амнистию» с предоплатой и без договора, это повод выйти из разговора.
Просрочка по кредиту в разных банках: Сбербанк, ВТБ, Каспи, Халык
Порядок работы при просрочке у крупных банков схож: у всех есть сервисы реструктуризации в приложении, период «мягкого» напоминания в первые дни и передача данных в БКИ уже с начала просрочки. Поэтому базовый алгоритм «узнать сумму, обратиться письменно, зафиксировать договорённости» работает в любом банке. Различия касаются деталей.
- Сбербанк. Если есть задолженность по кредиту в Сбербанке, сумму и просрочку видно в приложении, там же подаётся заявление на реструктуризацию. На практике банки-гиганты обычно рассматривают такие заявки вместе с документами о снижении дохода.
- ВТБ. По ипотеке ВТБ учитывайте, что кредит залоговый: при длительной просрочке банк вправе обратить взыскание на жильё, поэтому затягивать с заявлением особенно рискованно. По кредитной карте ВТБ смотрите на минимальный платёж. Его просрочка считается самым частым видом просрочки по картам, и льготный период в этом случае обычно перестаёт действовать.
- Отзывы заёмщиков. Поисковый запрос «просрочка по кредиту ВТБ отзывы» обычно означает вопрос «а реально ли договориться». Практика показывает: у крупных банков есть программы реструктуризации, и заявки одобряются при подтверждённых трудностях, но условия всегда индивидуальны, и цитировать чужой опыт как гарантию нельзя.
- Каспи и Халык. Это банки Республики Казахстан: если договор заключён там, применяются условия договора и законодательство Казахстана, а порядок работы с БКИ другой. Просрочка в Каспи или просрочка на 1 день в Халык-банке регулируются по правилам этих банков, поэтому условия проверяйте у самого кредитора: российские нормы здесь не применяются.
Общий совет для первых суток любой просрочки: оплатите долг, проверьте начисления на следующий день и отправьте кредитору короткое сообщение с датой и причиной задержки. Такой простой шаг почти всегда снижает напряжение и фиксирует вашу добросовестность.
Какие ошибки совершают должники и как их избежать
Чаще всего долги усугубляют не сами кредиты, а типичные ошибки должников, совершённые в стрессе. Вот семь из них вместе с тем, что стоит делать вместо.
- Скрываться от банка и не брать звонки. Кредитор всё равно перейдёт к следующему этапу, только уже без вас. Вместо этого: письменное обращение с документами о трудностях.
- Платить «по чуть-чуть» без фиксации договорённостей. Сумма растворяется в пенях, а устные обещания не действуют. Вместо этого: подписанный график или соглашение.
- Закрывать старый долг новым займом. Классическая долговая спираль: долговой займ или микрозайм под высокий процент лишь увеличивает обязательства. Вместо этого: пересчёт бюджета и переговоры с текущими кредиторами.
- Игнорировать судебный приказ. Он вступает в силу незаметно и переходит приставам. Вместо этого: отслеживать почту и картотеку суда, отменять приказ в 10-дневный срок.
- Платить взыскателям без проверки. Долг могли уступить, поэтому требуйте документы о праве требования и реквизиты, сверяйте сумму со справкой кредитора.
- Верить обещаниям «очистить кредитную историю за деньги». Достоверные записи не удаляются никем. Вместо этого: оспаривать только ошибочные записи через БКИ.
- Ждать, что долг спишется сам. Списание возможно лишь в рамках процедур: чаще всего банкротства, а не само по себе.
Пример из практики, который повторяется часто: человек три года перекредитовывался микрозаймами, и долг вырос втрое, хотя он исправно вносил платежи почти каждый месяц. Проблема была не в дисциплине, а в отсутствии пересчёта: за три года он ни разу не зафиксировал письменно ни одну договорённость с кредиторами. Второй пример: клиент не открыл письмо из суда и узнал о судебном приказе по арестованной карте, а потом потратил несколько недель на восстановление сроков вместо одного дня на отмену приказа вовремя.
Что сделать прямо сейчас: чек-лист действий
Прямо сейчас с кредитной задолженностью можно сделать восемь конкретных шагов, от проверки суммы долга до выбора способа решения. Чек-лист для самопроверки:
- узнать точную сумму долга у каждого кредитора (справка или выписка);
- собрать документы: договоры, графики, подтверждения оплат, документы о доходах;
- посчитать бюджет: доход, обязательные расходы, доступная сумма на платёж;
- направить банку письменное заявление о реструктуризации или каникулах;
- проверить кредитную историю и корректность записей о просрочках;
- проверить себя в реестре исполнительных производств ФССП и в судебных делах;
- зафиксировать все договорённости с кредиторами письменно;
- если платёж объективно не вытянуть, разобрать варианты банкротства со специалистом.
Если ситуация непонятна, кредиторов несколько или долги продолжают расти, можно оставить заявку и кратко описать свою ситуацию. Юрист бесплатно проведёт первичный разбор по процедуре банкротства или любому другому юридическому вопросу, связанному с долгами. Решение принимать сразу не нужно. Сначала вы получаете понятную картину: сколько долгов, какие варианты применимы, что потребуют документы. Такой разбор ни к чему не обязывает, но обычно снимает главное: ощущение неопределённости.
Часто задаваемые вопросы
Что такое кредитная задолженность простыми словами?
Кредитной задолженностью называют всю сумму, которую заёмщик должен вернуть банку или МФО: тело кредита, проценты, комиссии и платежи по договору, а при просрочке ещё и неустойку. Сама по себе задолженность не является нарушением: нарушение начинается с момента, когда платёж не внесён в дату по графику.
Чем ссудная задолженность отличается от кредитной?
По сути это один и тот же долг заёмщика. Термин «ссудная задолженность» встречается в банковских справках, выписках и отчётности, а «кредитная задолженность» звучит как обычное название. Разницы в сумме нет: важно знать состав долга, а не терминологию.
Что будет, если просрочить платёж по кредиту на неделю?
Обычно банк напомнит о платеже, начислит штраф или пеню по условиям договора и передаст сведения о просрочке в бюро кредитных историй. Если просрочка техническая (деньги ушли, но не зачислились), соберите чек и подтверждение платежа и обратитесь в банк: в отдельных случаях кредитор соглашается не фиксировать такую просрочку.
Что происходит с долгом при просрочке более 90 дней?
Долг, как правило, признаётся проблемным: банк вправе потребовать досрочного возврата всего остатка, уступить долг коллекторскому агентству или обратиться в суд. Законные варианты остаются и на этом этапе: реструктуризация, мировое соглашение, рассрочка исполнения или банкротство.
Могут ли посадить за невыплату кредита?
За обычный невозврат кредита уголовной ответственности нет. Статья 177 УК РФ применяется только при злостном уклонении после решения суда и долге в крупном размере (по действующей редакции 4,5 млн ₽), а статья 159.1 УК РФ касается заведомо ложных сведений при получении кредита. Документы о попытках договориться с банком защищают заёмщика и подтверждают добросовестность.
Что такое кредитный дефолт заёмщика?
Кредитный дефолт означает прекращение исполнения обязательств по кредиту: заёмщик перестал платить и не урегулировал долг. Обычно следом идут требование досрочного возврата, взыскание и записи в кредитной истории. Даже после дефолта законные пути остаются: реструктуризация, мировое соглашение или банкротство.
Что делать, если есть задолженность по кредиту в Сбербанке, ВТБ или другом банке?
Алгоритм одинаков для любого банка: узнать точную сумму, обратиться за реструктуризацией или кредитными каникулами (у крупных банков это делается в приложении) и зафиксировать договорённости письменно. У ипотеки ВТБ есть нюанс: залоговое жильё, поэтому затягивать с обращением не стоит. Долги в банках Каспи и Халык регулируются законодательством Казахстана.
Правда ли, что долги по кредитам спишут всем по амнистии?
Нет, отдельной всеобщей кредитной амнистии в законодательстве нет. Законные механизмы: кредитные каникулы, реструктуризация, мировое соглашение и банкротство, каждое со своими условиями. За предложениями «платной амнистии» и «удаления из БКИ» обычно стоит мошенничество.