Долги умершего заемщика: как наследники отвечают по кредитам
Кредиты умершего переходят к наследникам вместе с имуществом: это правило закреплено в статье 1112 Гражданского кодекса РФ. При этом отвечать по долгам можно только в пределах стоимости унаследованного имущества, а от наследства с долгами в течение 6 месяцев можно отказаться. Если наследство не принято, обязанность платить по кредитам родственника не возникает.
Разберем ситуацию по шагам: какой долг по кредиту по наследству переходит, а какой нет, кто платит первым, как проверить обязательства умершего до визита к нотариусу и что делать, если долги оказались больше имущества.
Что происходит с кредитами умершего после смерти заемщика
После смерти заемщика его кредиты не исчезают: по статье 1112 Гражданского кодекса РФ они входят в состав наследства вместе с имуществом, деньгами и правами. Это правило работает и по завещанию, и по закону. Важен не документ, а сам факт принятия наследства.
Наследство принимается только целиком. Наследственную массу, то есть весь комплекс прав и обязательств умершего, не получится разделить: квартиру нельзя принять отдельно от кредита, взятого на ее ремонт. Варианта «имущество беру, долги оставляю» закон не предусматривает.
При этом учесть стоит три момента:
- Банк не прощает долг автоматически. После смерти клиента кредитная организация продолжает учитывать задолженность и, как правило, начисляет проценты, пока долг не погашен.
- Обязанность платить возникает не сразу. Пока наследство не принято (нотариально или фактически), требований к родственникам у банка нет.
- На решение есть время. Закон отводит на принятие наследства 6 месяцев со дня смерти. Этого периода обычно хватает, чтобы проверить долги, найти страховку и принять взвешенное решение.
На практике судьба кредита умершего решается именно в первые месяцы: наследники либо заранее оценивают ситуацию, либо узнают о долгах уже после получения свидетельства, и тогда действовать приходится в более жестких рамках.
Какие долги переходят по наследству, а какие остаются только с умершим
По наследству переходят денежные обязательства умершего: кредиты, займы, долг по кредитной карте, задолженность по ЖКХ и налогам. Обязательства, неразрывно связанные с личностью человека, со смертью прекращаются и к родственникам не переходят.
Чтобы не держать это в голове списком, удобно сверяться с таблицей.
| Вид долга | Переходит к наследникам | Что важно знать |
|---|---|---|
| Потребительский кредит, займ в МФО | Да | Вместе с процентами и начислениями по договору |
| Долг по кредитной карте | Да | Включает тело долга, проценты, плату за обслуживание |
| Ипотека, автокредит с залогом | Да | Переходят вместе с предметом залога: жильем или авто |
| Задолженность по ЖКХ | Да | Относится к имуществу, которое получает наследник |
| Налоги на имущество | Да | Начисления за период владения умершего |
| Долг по расписке | Да | Если расписка подтверждает обязательство |
| Алименты | Частично | Само право на алименты прекращается со смертью, а накопленная задолженность гасится наследниками в пределах наследства |
| Возмещение вреда здоровью и жизни | Нет | За исключением уже присужденных судом сумм: их трактуют по-разному, проверяйте документы |
| Административные штрафы (например, за нарушение ПДД) | Нет | Производство по ним прекращается в связи со смертью |
Отдельно про проценты и пени, набежавшие после смерти. Само по себе время оформления наследства долг не «очищает», но и оставлять эти суммы без внимания не нужно: часть штрафных начислений часто удается снизить, об этом расскажу ниже.
Кто обязан платить кредит после смерти заемщика
Требования по кредитам умершего банк предъявляет по очереди: сначала проверяется страховое покрытие, затем договор (есть ли в нем созаемщик или поручитель), и только после этого требования адресуются наследникам. Если наследства нет и никто его не принял, долг вместе с имуществом уходит государству как выморочное (статья 1151 ГК РФ).
Для родственников это хорошая новость: банк не бросается к наследникам в первый день. Сначала кредитор проверяет полис страхования и договор на созаемщиков с поручителями, и только убедившись, что требовать больше не с кого, обращается к тем, кто принял наследство.
Когда кредит умершего может закрыть страховая компания
Страховка закрывает кредит умершего безболезненнее всего: обязательство погашает страховая компания, а не наследники. По кредитам с оформленным полисом страхования жизни смерть заемщика обычно признается страховым случаем.
Как действовать:
- Проверьте, был ли полис: среди документов умершего, в личном кабинете банка, в кредитном договоре (страховка почти всегда там упоминается). Нотариус, который ведет дело, тоже может помочь с запросами.
- Найдите договор страхования и внимательно прочитайте разделы «страховые случаи» и «исключения».
- Подайте в страховую компанию заявление о страховом случае и приложите свидетельство о смерти, документы о кредите и, если потребуют, медицинские документы.
- Получите письменное решение. Если в выплате отказали, запросите мотивированный отказ: с ним можно оспаривать решение, в том числе в суде.
Страховщики отказывают и по законным основаниям: смерть от заболевания, не оговоренного в полисе, занятие экстремальным спортом, недостоверные данные о здоровье при оформлении. Перечень исключений у каждой компании свой, поэтому решает текст конкретного договора. На практике страховой случай часто подтверждается, но выплат не всегда хватает на весь долг, и остаток закрывают наследники в обычном порядке.
Что будет с долгом, если у кредита есть созаемщик или поручитель
У созаемщика и поручителя разные роли, и последствия для наследников отличаются.
Созаемщик отвечает по кредиту наравне с заемщиком с первого дня. Смерть основного заемщика ничего для него не меняет: он продолжает платить по графику, а при ипотеке обычно и остается собственником залогового жилья. К наследникам банк в такой ситуации обращается редко: обязательство уже обеспечено другим участником договора.
Поручитель отвечает за долг дополнительной обязанностью. По общему правилу смерть заемщика поручительство не снимает: банк вправе требовать выплату с поручителя, если договором не предусмотрено иное. Но внимательно прочитайте договор: в отдельных случаях поручительство может прекращаться со смертью заемщика. Рассчитывать на это вслепую не стоит.
Цепочка работает и в обратную сторону: поручитель, который погасил долг из своих средств, получает право требовать возмещение с наследников, но опять же только в пределах стоимости унаследованного имущества.
Типичный вопрос в этой ситуации: «Освобождает ли поручитель наследников от долга?» Как правило, нет. Он лишь меняет адресата требований. Поэтому первым делом запросите в банке копии кредитного договора и договоров поручительства: без этих документов принимать решения рано.
В каком размере наследники отвечают по долгам умершего
Наследники отвечают по кредитам умершего только в пределах стоимости унаследованного имущества, и это прямо установлено статьей 1175 ГК РФ. Личные сбережения, зарплата и собственное жилье наследника в счет чужого долга не изымаются.
Правило работает в трех типичных ситуациях:
- Один наследник. Платит не больше того, что получил. Наследство на 500 000 ₽ при долге 700 000 ₽ означает максимум 500 000 ₽ выплат.
- Несколько наследников. Долг распределяется пропорционально долям: получил треть имущества, значит отвечаешь максимум за треть стоимости наследства.
- Солидарная ответственность. Это значит, что банк может предъявить требование всем наследникам сразу или любому из них, но и здесь не выше стоимости доли конкретного человека. Тот, кто заплатил за всех, может взыскать переплату с остальных наследников.
Пример из практики: квартира умершего оценена в 3 000 000 ₽, наследников двое, у каждого по половине. Кредитов на 2 000 000 ₽. Каждый наследник получил имущество на 1 500 000 ₽. Столько максимум и заплатит, даже если банк попросит больше. Если же долг составлял бы 4 000 000 ₽, выгоднее было бы отказаться от наследства: платить пришлось бы из стоимости имущества, а его в этой ситуации меньше, чем обязательств.

Как узнать о кредитах умершего до вступления в наследство
Надежнее всего узнать о кредитах умершего через нотариуса: он ведет наследственное дело и направляет запросы в бюро кредитных историй. Сделать это важно до подачи заявления о принятии наследства, потому что именно на этапе проверки у вас есть свобода решения.
Проверка складывается из нескольких источников:
- Нотариус и кредитная история. Нотариус запрашивает сведения через государственный информационный ресурс кредитных историй Банка России (ГИР КИ). Так видны кредиты, займы и карты наследодателя в разных банках.
- База исполнительных производств ФССП. Открытый сервис на сайте службы судебных приставов: поиск по фамилии, имени, отчеству, дате рождения и региону показывает просуженные долги.
- Документы и следы платежей. Договоры и карты в вещах умершего, выписки, СМС и письма от банков, квитанции ЖКХ, автоплатежи в приложениях.
- Реестр наследственных дел. Сервис Федеральной нотариальной палаты показывает, открыто ли наследственное дело и у какого нотариуса. Это полезно, если в семье несколько потенциальных наследников.
Практический порядок такой: сначала найдите все документы дома, потом проверьте базу ФССП, после этого подайте нотариусу заявление об открытии наследственного дела и попросите запросить кредитную историю. Параллельно уточните в банках, где обслуживался умерший, есть ли страховки.
Если сумма долгов и имущества соизмерима или долги явно больше, это не повод для паники. Это повод посчитать и решить, нужно ли наследство вообще. Как решать, разберем в разделах ниже.
Что делать наследнику с долгом по кредиту по наследству: пошаговый план
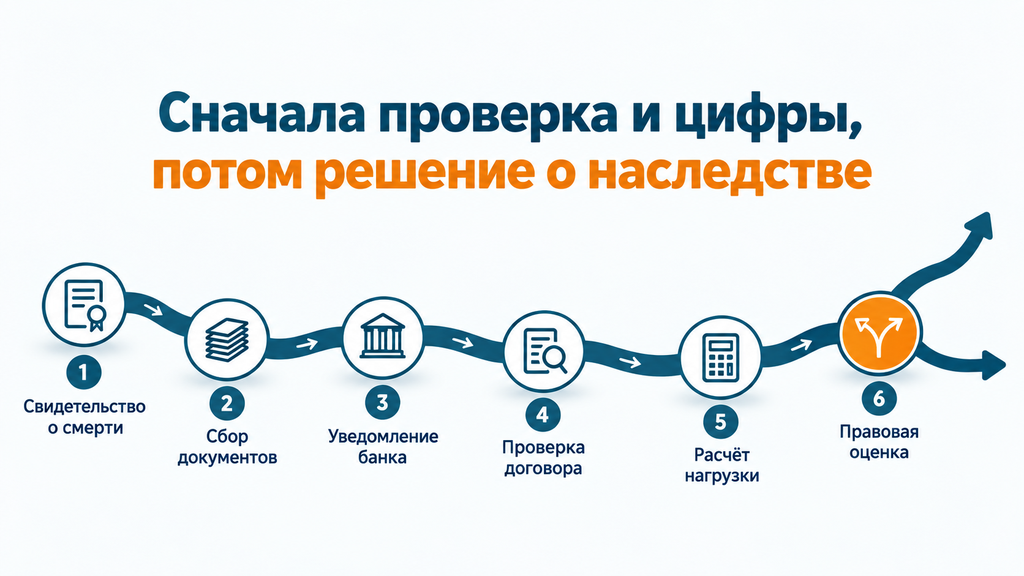
План действий наследника выглядит так: собрать документы, письменно уведомить банк, проверить долги и страховку, оценить имущество, и только после этого решать судьбу наследства. Такой порядок снимает большинство рисков, потому что каждый следующий шаг опирается на понятные цифры.
- Получите свидетельство о смерти. Его выдает орган ЗАГС, в ряде регионов заявление примут и в МФЦ, а электронная запись о смерти доступна через Госуслуги. Документ понадобится и нотариусу, и страховой компании.
- Соберите следы обязательств. Поищите договоры, карты, выписки, уведомления. Составьте простой список: организация, тип долга, известная сумма. Ошибка, которая тут случается чаще всего: люди проверяют только один банк, где умерший получал зарплату.
- Откройте наследственное дело. Подайте нотариусу заявление об открытии дела и запросите проверку долгов через бюро кредитных историй (БКИ). Пока вы не подали заявление о принятии наследства, вы ничего не обязаны банкам.
- Уведомите банк о смерти заемщика письменно. Приложите копию свидетельства о смерти, попросите зафиксировать информацию и рассмотреть приостановку штрафных санкций за период оформления наследства. Молчание здесь дорого стоит: пени начисляются, пока банк не знает о ситуации.
- Запросите точную сумму долга и наличие страховки. Попросите в банке справку о задолженности на текущую дату и уточните, был ли полис страхования жизни. Если полис есть, подайте заявление страховщику.
- Оцените имущество. Нотариусу стоимость нужна для расчета пошлины, а вам для сравнения с долгами. Используйте рыночную оценку, а не субъективные ощущения «квартира явно стоит дорого».
- Примите решение в пределах 6 месяцев. Три варианта: принять наследство и гасить долги, полностью отказаться, принять и решать долговую проблему через реструктуризацию или банкротство. Решение необратимо, поэтому торопиться не нужно, но и пропускать срок нельзя.
- После вступления управляйте долгом. Получите у банка новый график или реструктуризацию, фиксируйте платежи, храните переписку. При ипотеке заранее обсудите с банком порядок действий по залоговому жилью.
Заметьте: решение о наследстве стоит последним пунктом, а не первым. Именно последовательность «сначала цифры, потом решение» отличает спокойный сценарий от хаотичного.
Как снизить проценты и пени по кредиту умершего
Полностью «заморозить» проценты после смерти заемщика закон не позволяет: как правило, начисления продолжаются до погашения. Но размер долга обычно удается уменьшить, особенно штрафную часть.
Что реально работает:
- Письменное уведомление банка. После получения свидетельства о смерти часть банков приостанавливает начисление неустойки за период оформления наследства. Это не гарантированная норма, а практика конкретного банка. Но запросить стоит, ответ просите письменный.
- Снижение неустойки через суд по статье 333 ГК РФ. Суды часто уменьшают пени, когда просрочка связана не с недобросовестностью наследника, а с шестимесячной процедурой принятия наследства. Основной долг и проценты при этом, скорее всего, останутся.
- Реструктуризация после вступления в наследство. Новый график, увеличение срока, снижение платежа. Банки идут на это чаще, чем принято думать, потому что им выгоднее получать платежи, чем судиться.
Если наследник ничего не делает, долг растет по договору в полном объеме. Все перечисленные инструменты работают при активной позиции: с документами, письмами и фиксацией договоренностей.
Что делать с долгом по кредитной карте умершего
Долг по кредитной карте умершего переходит к наследникам по тем же правилам, что и кредит наличными. Кредитка отличается составом долга: тело долга, проценты, плата за годовое обслуживание, СМС-информирование, комиссии. Все эти начисления нужно запросить в банке одной справкой, чтобы видеть полную сумму, а не примерную цифру из приложения.
Практические моменты:
- Пользоваться картой нельзя. После смерти держателя распоряжение его средствами неправомерно. Даже «добровольная» оплата продуктов чужой картой создает серьезные риски, вплоть до уголовных.
- Погасить долг можно и до решения о наследстве, но осознанно. Перевод по реквизитам счета, через СБП (Систему быстрых платежей) или кассу банка остановит рост процентов. При этом оплата долга наследодателя за свой счет относится к действиям, которые могут расцениваться как фактическое принятие наследства. Уточняйте реквизиты именно кредитного счета: деньги, отправленные «не туда», возвращаются дольше.
- Карта будет заблокирована. После уведомления банка о смерти счет обычно блокируют. Если карта и пин-код остались на руках, внесение через банкомат остается крайним вариантом: деньги, скорее всего, дойдут, но официального подтверждения платежа вы не получите.
- Переоформить кредитку на себя нельзя. Наследник не «наследует» карту как продукт: банк закроет счет умершего, а при желании оформит наследнику собственную карту по новому договору.
Распространенный вопрос: «Обязан ли я платить кредитную карту умершего родственника, если не вступаю в наследство?» Нет, не обязан. Требования к тем, кто наследство не принимал, необоснованны, и с ними не нужно соглашаться, о правах наследников при давлении взыскателей расскажу в разделе об ошибках.
Стоит ли принимать наследство с долгами: сценарии и критерии выбора
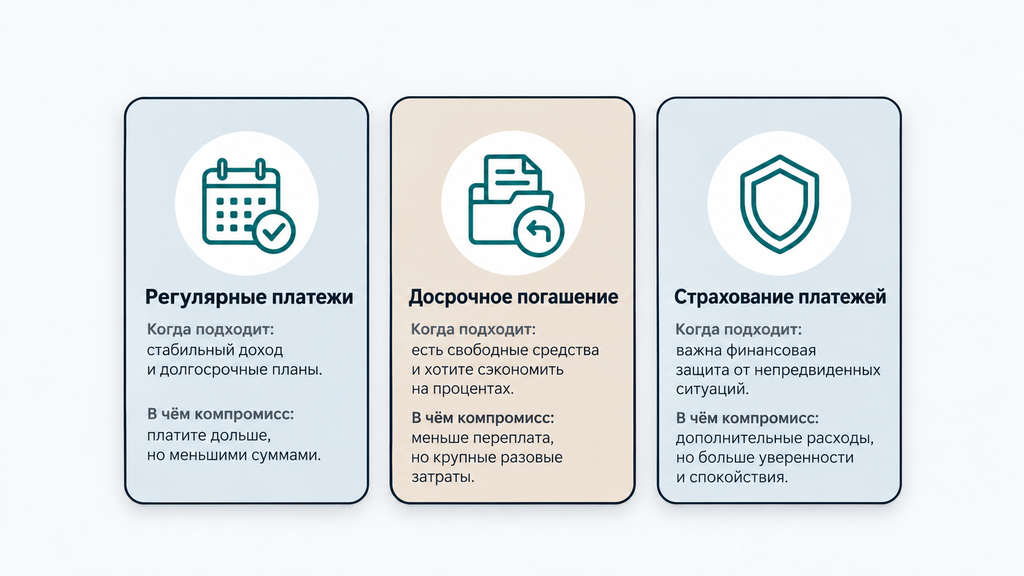
Решение о наследстве с долгами сводится к одному главному критерию: соотношению стоимости имущества и суммы обязательств. Все остальное (страховка, поручители, проживание в квартире, сроки) влияет на расчет, но не отменяет его.
| Сценарий | Когда подходит | Компромиссы |
|---|---|---|
| Принять и погасить | Имущество заметно дороже долгов: после расчетов остается ценность | 6 месяцев ожидания, проценты за период оформления, необходимость вести переговоры с банком |
| Отказаться полностью | Долги равны имуществу или превышают его; имущество неликвидно | Решение необратимо: теряется и имущество, и все права, включая страховки и компенсации |
| Принять и списать долги через банкротство | Наследство принято или доля в нем мала, а совокупные долги неподъемны | Процедура занимает время, налагает ограничения и требует соблюдения условий закона |
Критерии, которые стоит проверить перед решением:
- Точная сумма долга по справке банка, а не «по слухам» из телефонного разговора.
- Наличие страховки, покрывающей смерть заемщика.
- Созаемщики и поручители, то есть те, кто еще отвечает по кредиту.
- Риск фактического принятия наследства: если вы жили с умершим и оплачиваете ЖКХ, закон может считать наследство принятым даже без заявления нотариусу.
- Несовершеннолетние наследники: за них решают законные представители, а отказ оформляется только с разрешения органа опеки, и его не всегда дают.
И главное правило: частично принять наследство нельзя. Либо всё целиком, имущество вместе с долгами, либо полный отказ у нотариуса в течение 6 месяцев. Выбрать «квартиру беру, кредит оставляю сестре» не получится.
Когда выходом для наследника станет банкротство
Банкротство рассматривают, когда наследство уже принято, а долги умершего вместе с собственными обязательствами неподъемны. Это законная процедура, предусмотренная Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)», и в наследственных ситуациях она встречается чаще, чем кажется.
Коротко о вариантах. Судебное банкротство через арбитражный суд проводят, как правило, при долгах от 500 000 ₽, при этом гражданин вправе подать заявление и раньше, при предвидении банкротства, когда очевидно, что исполнять обязательства в срок он не в состоянии. Внесудебное идет через МФЦ и доступно в диапазоне от 25 000 ₽ до 1 000 000 ₽ при соблюдении условий закона. Параметры процедуры периодически корректируются, поэтому перед решением проверьте актуальные условия на 2026 год.
Но есть и последствия: несколько лет действует обязанность сообщать о банкротстве при обращении за кредитами, есть ограничения на руководящие должности, повторная процедура доступна не сразу. Это не «списание за один день», а правовой механизм с условиями. Но именно он позволяет человеку, принявшему наследство с неожиданными долгами, восстановить финансовую устойчивость, а не платить из своей зарплаты за чужой кредит.
Если вы читаете этот раздел и узнали свою ситуацию (наследство спорное, суммы не сходятся, собственные долги добавились к унаследованным), можно не разбираться в одиночку. Оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведет первичный разбор, покажет, какие варианты законны именно в вашем случае. Оплачивать что-то сразу и принимать решение на месте не нужно: сначала вы просто понимаете карту вариантов.
Как банк взыскивает кредиты умершего: сроки, суд и приставы
Если наследники не платят добровольно, банк взыскивает кредиты умершего через суд, а затем через службу судебных приставов. Процесс стандартный, и на каждом этапе у наследника есть свои возможности.
- Период принятия наследства занимает 6 месяцев. Банк может начислять проценты, но получить с наследника в это время обычно нечего: имущество еще не распределено.
- Требование или претензия банка. После вступления наследников в права кредитор направляет требование о погашении. На этом этапе уместны переговоры, реструктуризация, согласование графика.
- Судебный приказ. Это упрощенное постановление мирового судьи, которое выносится без заседания. Ключевое право наследника: подать возражения в течение 10 дней со дня получения копии, и приказ отменят. Если срок пропущен по уважительной причине, его можно восстановить заявлением.
- Исковое производство. Суд проверяет и сам долг, и пределы ответственности: сравнивает стоимость унаследованного имущества с суммой иска. Здесь же можно заявить о пропуске срока исковой давности, если он есть.
- Исполнительное производство. Приставы открывают производство и меняют должника в порядке правопреемства: оформление идет на основании судебного акта и свидетельства о праве на наследство (статья 52 Федерального закона № 229-ФЗ). Предел ответственности остается прежним и ограничен стоимостью наследства.
Что до срока исковой давности, по общему правилу он составляет 3 года (статья 196 ГК РФ), и смерть должника его не прерывает и не обнуляет. По ежемесячным платежам срок считается отдельно по каждому, поэтому часть требований может оказаться вне срока. Важный нюанс, который часто упускают: давность не применяется автоматически. Нотариус и приставы ее не оценивают: заявить о пропуске должен сам наследник, и лучше всего в суде, до вынесения решения. Формулировки норм стабильны, но на 2026 год их актуальность стоит перепроверить по свежей редакции кодекса.
Ошибки наследников, из-за которых долги по кредитам растут
Чаще всего наследники теряют деньги не из-за суровости закона, а из-за собственных действий в первые месяцы после смерти заемщика. Вот ошибки, которые встречаются регулярно, и способы их избежать.
- Молчание с банком. Родственники не сообщают о смерти, и пени начисляются месяцами. Как правильно: сразу после получения свидетельства отправить в банк письменное уведомление с копией документа.
- «Тихая» оплата без оформления наследства. Человек платит по карте умершего или за ЖКХ «чтобы не рос долг», и суд может признать наследство фактически принятым со всеми обязательствами. Как правильно: сначала проверить долги, затем решить вопрос с наследством и только потом платить по принятому решению.
- Пропуск шестимесячного срока. Особенно опасен при фактическом пользовании имуществом: срок можно восстанавливать через суд, но это время, деньги и нервы. Как правильно: либо заявление нотариусу, либо оформленный отказ (оба действия укладываются в 6 месяцев).
- Отказ без проверки страховки и оценки. Люди отказываются от наследства «от греха», а потом узнают, что долг покрывал полис, а квартира стоила вдвое больше долга. Отказ необратим. Как правильно: собрать цифры до подачи заявления об отказе.
- Платежи взыскателям без документов. Под давлением звонков родственники платят «просто чтобы отстали», без справок о долге и подтверждения своих обязательств. Как правильно: запросить документы и проверить, принималось ли наследство; работа коллекторов ограничена законом № 230-ФЗ, при давлении жалоба подается в ФССП, которая ведет реестр коллекторских агентств.
- Надежда, что долг «сгорит» через 3 года сам. Срок давности работает только по заявлению стороны в суде. Как правильно: фиксировать сроки и заявлять о пропуске письменно, если требования выходят за 3 года.
- Попытка унаследовать «только имущество». Принятие наследства частями невозможно, а попытка скрыть часть активов от нотариуса заканчивается проблемами. Как правильно: открыто показать имущество и долги, решить всё целиком.
Общий принцип простой: за каждой ошибкой выше стоит действие или бездействие без документов. Работает и обратное правило: фиксируйте каждый шаг письменно, и даже сложная наследственная ситуация разбирается по шагам.
Главное о кредитах умершего: короткие выводы для наследников
Кредиты умершего переходят к наследникам вместе с имуществом, но ответственность всегда ограничена стоимостью того, что вы получили. Из этого следует несколько практических правил, которые стоит сохранить себе.
- Проверьте долги до подачи заявления о принятии наследства: нотариус, БКИ, база ФССП.
- Письменно уведомите банк о смерти. Это первый шаг к остановке штрафных начислений.
- Ищите страховку: полис может закрыть долг полностью.
- Считайте: стоимость имущества против суммы долга. Наследник платит не больше стоимости наследства.
- Решение принимайте в пределах 6 месяцев: принять, отказаться или принять и банкротиться.
- Не платите никому без документов и не пользуйтесь картой умершего.
- Помните про сроки: судебный приказ отменяется за 10 дней, срок давности составляет 3 года, но работает только по вашему заявлению.
И последнее. Наследственные долги как раз из тех ситуаций, где час разбора заранее экономит месяцы споров. Если после статьи остались вопросы (по банкротству, конкретному кредиту или просто непонятно, что делать с долгами), оставьте заявку и кратко опишите свою ситуацию. Первичный разбор от специалиста бесплатный: вы получите понятный план действий и сможете решить, что делать дальше, без давления и обязательств.
Часто задаваемые вопросы
Переходит ли долг по кредиту по наследству, если не вступать в наследство?
Нет, не переходит. Обязательства по кредитам умершего возникают только у тех, кто принял наследство (нотариально или фактически). Если вы не подавали заявление нотариусу и не пользовались имуществом умершего, платить за него вы не обязаны. Учтите риск фактического принятия: проживание в квартире и оплата счетов могут быть расценены как вступление в наследство.
Обязаны ли дети платить кредиты умерших родителей?
Только если дети приняли наследство, и только в пределах его стоимости. Несовершеннолетние наследники вступают в права через законных представителей, а отказ от наследства за них оформляется с разрешения органа опеки. Если ребенок наследство не принимал, обязанности платить за родителя у него не возникает.
Кто платит долг по кредитной карте умершего, если имущества нет?
Никто из родственников, если наследство не принималось. При полном отсутствии наследников имущество вместе с долгами признается выморочным и переходит государству. Требовать оплату с тех, кто не вступал в наследство, взыскатели не вправе; при давлении можно жаловаться в ФССП, которая контролирует коллекторов по закону № 230-ФЗ.
Можно ли узнать, были ли у умершего кредиты, без нотариуса?
Частично, да: проверьте документы и письма в вещах умершего и базу исполнительных производств ФССП, там видны просуженные долги. Полная картина доступна только нотариусу: он получает отчет о кредитных историях наследодателя через государственный информационный ресурс кредитных историй Банка России (ГИР КИ).
Прекращают ли банки начислять проценты после смерти заемщика?
Как правило, нет: проценты начисляются до полного погашения долга. Наследники могут письменно уведомить банк и попросить приостановить штрафные санкции за период оформления наследства, а неустойку снизить через суд по статье 333 ГК РФ. Полное «замораживание» процентов законом не предусмотрено.
Что будет с ипотекой умершего заемщика?
Ипотечный долг переходит к наследникам вместе с жильем. Варианты: продолжить выплаты и оформить собственность, договориться с банком о переоформлении кредита на наследника или реализовать квартиру с погашением долга из выручки. Обязательно проверьте полис страхования жизни. При страховом случае остаток долга может закрыть страховая компания.
Можно ли принять наследство, а от долгов отказаться?
Нет. Наследство принимается только целиком, имущество вместе с обязательствами. Отказ тоже оформляется полностью и безвозвратно в течение 6 месяцев у нотариуса. Выбрать имущество и «оставить» кредит другим родственникам закон не позволяет.
Что делать, если о кредите умершего стало известно позже полугода?
Сначала проверьте, не принято ли наследство фактически: проживанием, оплатой счетов, пользованием имуществом. Если наследство не принималось, требование к вам необоснованно. Если принято, оцените срок исковой давности (3 года), обсудите с банком снижение неустойки, а при неподъемной сумме рассмотрите банкротство. В сложных случаях можно оставить заявку на бесплатный первичный разбор ситуации и получить план действий от специалиста.