Долги физических лиц: статус безнадежного долга и дефолтного заемщика
Долг физического лица — это любое денежное обязательство гражданина: кредиты, займы, налоги, штрафы, счета за ЖКХ, алименты или расписки. Заемщик, который перестал платить в срок, становится «дефолтным», а долг, который уже невозможно взыскать, кредитор признает безнадежным. У каждого статуса свои последствия и свой законный план действий: переговоры с банком, реструктуризация, банкротство. Чем раньше ситуация разобрана в цифрах, тем больше вариантов обычно сохраняется.
Что такое долг физического лица и из чего он складывается
Долг физического лица — это обязанность гражданина вернуть деньги или исполнить денежное требование, которое установлено договором, распиской, решением суда или законом. На бытовом уровне чаще всего под «долгами» понимают кредиты, но в реальности задолженности физ лиц почти всегда шире: они копятся по нескольким направлениям одновременно, и работать с ними приходится как с единым списком, а не с отдельными платежами.
Из чего обычно складываются долги физических лиц:
- Банковские кредиты и кредитные карты — потребительские кредиты, автокредиты, овердрафты; при просрочке начисляются проценты и неустойка по условиям кредитного договора.
- Займы в МФО — микрозаем выдается микрофинансовой организацией на короткий срок; при возврате с задержкой переплата растет особенно быстро, поэтому такие долги важно разбирать первыми.
- Налоги и штрафы — имущественные налоги, НДФЛ с отдельных доходов, штрафы ГИБДД; начислением занимается Федеральная налоговая служба (ФНС) и другие уполномоченные органы.
- Платежи за ЖКХ — коммунальные платежи и взносы на капитальный ремонт, по которым управляющие организации и ресурсоснабжающие компании также могут обращаться в суд.
- Алименты и обязательства перед людьми — алименты на детей, долги по распискам перед физическими лицами.
- Поручительство и созаем — поручитель отвечает по чужому кредиту наравне с основным заемщиком, и это часто становится «неожиданной» частью долга физического лица.
Долг и просроченная задолженность — не одно и то же. Долг существует с момента выдачи кредита или начисления платежа, а просроченной задолженностью он становится только после нарушения срока: кредитор фиксирует неуплату, начисляет неустойку и начинает работу по возврату. Поэтому фраза «долги есть у многих» юридически ничего не значит: важен не факт долга, а его статус.
Какой статус получает долг: от текущего до безнадежного
Долг проходит четыре статуса: текущий, просроченный, проблемный и безнадежный. На каждом статусе у кредитора и у должника разные возможности. Статус нужен всем: по нему бюро кредитных историй ведет вашу кредитную историю, приставы определяют меру воздействия, а вы понимаете, какие действия еще доступны и на каких условиях.
| Статус | Что происходит | Что делать человеку |
|---|---|---|
| Текущий | Платежи вносятся по графику, обязательство обслуживается штатно | Следить за долговой нагрузкой: платежи, занимающие больше 30–40% дохода, — сигнал пересчитать бюджет |
| Просроченный | Нарушен срок платежа; начисляются пени и неустойка, банк напоминает о долге | Не ждать, а связаться с кредитором: на этом этапе реструктуризация или каникулы обсуждаются проще всего |
| Проблемный | Кредитор ведет досудебную работу, передает долг коллекторскому агентству или готовит иск | Проверить все документы и уведомления, зафиксировать переговоры письменно, выбрать стратегию решения |
| Безнадежный | Взыскать долг невозможно: истек срок исковой давности, нет имущества и доходов либо кредитор ликвидирован | Разобрать последствия списания, включая налоговые уведомления, и не рассчитывать, что вопрос закрыт навсегда |
Нюанс из практики: статус долга у кредитора и запись в кредитной истории — разные системы. Банк может числить долг «проблемным», а в кредитной истории уже стоят отметки о судебном взыскании. Сверять обе картины нужно самому: по кредитной истории видно, как вас видят другие банки, а по статусу у кредитора — что с вашим долгом происходит прямо сейчас.
Главная ошибка на этом этапе — считать, что долг «сам исчезнет», если его игнорировать. На практике задолженность не уменьшается: неустойка начисляется, кредитор переходит к следующему этапу, а выбор законных вариантов сужается. Долг может стать безнадежным только по основаниям, установленным законом, а не по желанию должника «забыть» о нем.
Что значит дефолтный человек: разбираем понятие простыми словами
Дефолтный человек — это либо просто «обычный, стандартный» человек в разговорной речи, либо заемщик, который допустил дефолт: перестал исполнять денежные обязательства в срок, и кредитор зафиксировал это нарушение. Слово пришло из английского default: в IT и играх оно означает «по умолчанию», то есть заводские настройки, базовый вариант. В финансовом смысле дефолт — это невыполнение обязательств по долгу. В этом значении «дефолтный человек» — бытовое название человека с неисполненными обязательствами.
Если формулировать коротко: дефолтный человек — это заемщик, у которого возникла просрочка, выходящая за рамки обычной задержки, и кредитор начал применять меры по кредитному договору или через суд. В законах такого термина нет: документы используют формулировки «просроченная задолженность», «неисполнение обязательств», «банкрот». Так что если вы искали «что такое дефолтный человек» и встречали только сленговые объяснения, в контексте кредитов это именно статус должника, а не характеристика личности. «Дефолтный» не приговор и не оценка человека: это фиксация этапа, на котором ситуация решается своими инструментами.
Еще одно частое смешение понятий — дефолт человека и дефолт государства. Дефолт государства — это отказ страны платить по своим обязательствам, с последствиями для экономики. Дефолт физического лица — частная ситуация одного заемщика, и она решается по правилам гражданского законодательства: переговорами, судебными процедурами или банкротством.
Чем дефолт заемщика отличается от просрочки и банкротства
Просрочка, дефолт и банкротство — три разных состояния, которые отличаются по масштабу и по тому, кто фиксирует ситуацию. Разница важна практически: от состояния зависит, какие действия доступны вам прямо сейчас.
- Просрочка — нарушен срок отдельного платежа. Фиксирует банк автоматически. Обычно решается добровольным пополнением счета, а на раннем сроке — звонком в банк и корректировкой графика.
- Технический дефолт — временная невозможность платить: доход снизился, платежи занимают больше половины бюджета, обязательство при этом сохраняется. Заемщик остается с тем же долгом, но кредитор уже может требовать уплаты неустойки и готовит меры взыскания. Как правило, именно здесь еще доступны реструктуризация и кредитные каникулы.
- Полный дефолт — кредитор фиксирует неисполнение обязательства в целом и вправе потребовать досрочного возврата всей суммы по кредитному договору. Дальше следует досудебная работа, обращение в суд или продажа долга.
- Банкротство — официальное признание того, что человек не может исполнять обязательства. Подтверждается судом или через многофункциональный центр (МФЦ) по Федеральному закону №127-ФЗ «О несостоятельности (банкротстве)». Это уже не состояние долга, а законная процедура, и последствия у нее установлены законом.
Дефолт — не финал, а точка входа в переговорный или судебный процесс. Распространенное заблуждение: «после дефолта сразу аресты и суд». На практике между первой просрочкой и исполнительным производством обычно проходит от нескольких месяцев до пары лет, и все это время у должника есть варианты, которые после суда либо дороже, либо недоступны.
Какой долг физического лица признают безнадежным
Безнадежный долг физического лица — это задолженность, которую невозможно взыскать, и для такого признания закон устанавливает конкретные основания. Ориентир — статья 266 Налогового кодекса РФ: долг признается безнадежным, если истек срок исковой давности, обязательство прекращено (например, при ликвидации кредитора-организации) либо судебный пристав-исполнитель вынес постановление об окончании исполнительного производства из-за невозможности взыскания. Ими же пользуются банки при списании просроченных кредитов.
Как каждое основание работает на практике:
- Истек срок исковой давности. Срок исковой давности — это период, в течение которого кредитор может взыскать долг через суд; по общему правилу он составляет три года, причем по кредиту с графиком платежей срок считается по каждому платежу отдельно. Ключевое условие: за это время кредитор не обращался в суд, а должник не совершал действий, которые прерывают срок: частичной оплаты или письменного признания долга.
- Исполнительное производство окончено за невозможностью взыскания. Это случай, когда суд решение вынес, приставы работу провели, но взыскивать нечего: нет счетов с остатками, официального дохода и имущества, на которое можно обратить взыскание. Пристав выносит постановление об окончании производства, и кредитор учитывает долг как безнадежный. В законе это пункт 4 части 1 статьи 46 закона №229-ФЗ «Об исполнительном производстве». Формулировка может пригодиться, когда будете проверять статус производства.
- Кредитор ликвидирован и правопреемника нет. Обязательство прекращается невозможностью исполнения. Но осторожно: у банков при отзыве лицензии права требования обычно переходят к Агентству по страхованию вкладов (АСВ), поэтому вывод «банк исчез, значит, долг исчез» неверен.
- Обязательство не подтверждено документами. Долг по расписке без подписи и данных сторон, «устная» договоренность — такое требование часто не проходит проверку в суде.
Признает долг безнадежным тот, кому он принадлежит: кредитор — для списания в убыток, финансовый управляющий — при банкротстве, налоговые органы — при учете расходов. Для должника признание долга безнадежным не создает новых обязанностей, но запускает последствия, о которых стоит знать заранее.
Отдельно про «дождаться давности»: само по себе выжидание срока давности законного результата не дает. Срок прерывается при любом признании долга (частичный платеж, подписанный акт сверки, письменная просьба об отсрочке) и начинает идти заново. Законных путей, помимо давности, мирового соглашения и банкротства, не существует, и любые схемы «обнуления» долгов в обход процедур заканчиваются либо ничем, либо оспариванием сделок.
Что происходит с человеком, когда долг списывают как безнадежный
Списание долга означает, что кредитор зафиксировал убыток, но для должника это не полное «обнуление»: остаются налоговые последствия, запись в кредитной истории и вероятность, что долг снова станет актуальным.
- Налоговый аспект. Списанный долг налоговая может рассматривать как экономическую выгоду физического лица: формально человек получил деньги и не вернул их. В таких случаях ФНС присылает уведомление о начислении НДФЛ со списанной суммы. Это законное требование, и его игнорирование оборачивается уже налоговой задолженностью: с пенями и риском взыскания.
- Кредитная история. Просрочки, судебное взыскание и списание остаются в кредитной истории: они показывают банкам, что обязательства ранее не исполнялись. Это влияет на новые кредиты даже спустя время.
- «Оживление» долга. Если после списания у должника появились доход или имущество, кредитор или его правопреемник может снова предъявить требование — в пределах сроков, установленных законом.
Как это выглядит в реальной ситуации. У человека остался долг по кредитной карте около 300 тысяч рублей. Суд вынес решение, приставы окончили производство: официального дохода нет, из имущества — только вещи первой необходимости. Через несколько месяцев приходит письмо из налоговой: банк списал долг, начислен НДФЛ. Паника здесь не нужна, нужна проверка: законно ли пришло уведомление или это фальшивка, есть ли основания для уменьшения, как выгоднее закрыть налоговую задолженность — из собственных средств или через процедуру банкротства, если общая нагрузка непосильна. Каждый из этих вопросов решается документами, а не ожиданием.
Что происходит после дефолта: как кредитор взыскивает долги физлиц
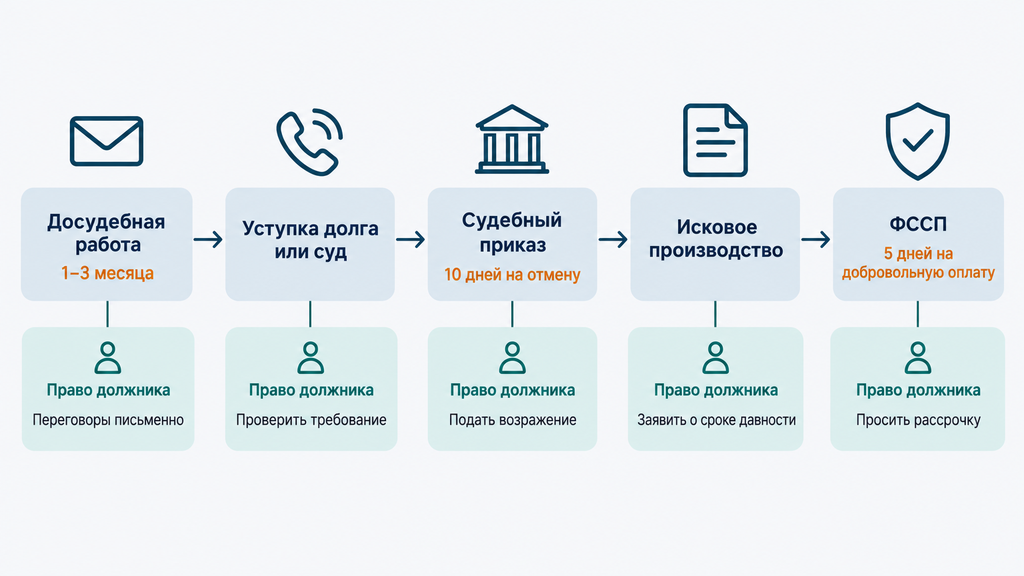
Взыскание долгов физ лиц после дефолта движется по предсказуемому маршруту: досудебная работа банка, затем суд, затем исполнительное производство приставов. На каждом этапе у должника есть свои права. Знать этот маршрут полезно: никто не приходит «внезапно», у каждого действия есть документальное основание и срок.
- Напоминания и досудебная претензия (обычно 1–3 месяца просрочки). Банк начисляет неустойку, звонит, направляет письма. Право должника — выйти на переговоры о реструктуризации или каникулах и получить условия письменно.
- Коллекторское агентство или суд. Дальше кредитор либо уступает долг коллекторам по Федеральному закону №230-ФЗ о взыскании просроченной задолженности, либо обращается в суд. При уступке должника обязаны уведомить, а требования коллекторов ограничены законом: например, звонки — не чаще одного раза в сутки и восьми раз в месяц, личные встречи — не чаще одного раза в неделю. Должник вправе запросить у нового взыскателя подтверждение права требования и сверить сумму.
- Судебный приказ. Судебный приказ — упрощенное судебное решение, которое мировой судья выносит без вызова сторон, а должник может отменить своим возражением в течение 10 дней с момента получения. На практике об этом сроке многие не знают, и такой пропуск обходится дорого: отмена приказа дает время на переговоры вместо мгновенного взыскания. Если срок пропущен по уважительной причине, его можно восстановить, но это отдельная процедура.
- Исковое производство. Если приказ отменен или кредитор сразу подает иск, дело рассматривается с участием сторон. Права должника на этой стадии: заявить о несогласии с расчетом суммы, о пропущенном сроке давности (если он действительно истек), просить суд учесть реальное финансовое положение.
- Исполнительное производство (ФССП). Федеральная служба судебных приставов (ФССП) открывает производство и сначала дает 5 рабочих дней на добровольную оплату. Дальше возможны: арест счетов и удержания из зарплаты (как правило, до 50% дохода), арест имущества, ограничение выезда за границу (обычно при задолженности от 30 тысяч рублей), исполнительский сбор 7% от суммы долга, но не менее 1 тысячи рублей. Должник может проверять производство, просить рассрочку исполнения через суд, оспаривать действия пристава, если они нарушают закон.
Частый вопрос: «что будет, если не платить кредит два года?» Реалистичный ответ: за это время долг, как правило, проходит всю цепочку от звонков до приставов и обрастает неустойкой. Но встречаются и другие сценарии: банк терпеливо ждет, долг продается несколько раз, суд рассматривает иск по давно прошедшей просрочке. Поэтому свою картину нужно проверять по официальным базам, а не по ощущениям. Как именно — расскажем ниже.
Как долги физлица влияют на кредитную историю и статус заемщика
Долги физических лиц отражаются в кредитной истории: бюро кредитных историй (БКИ) фиксирует каждую просрочку с датами, судебные взыскания и банкротство, а хранится эта информация, как правило, семь лет с момента последнего изменения записи. Именно кредитную историю банки запрашивают при любом новом кредите, поэтому «дефолтный» период продолжает работать против заемщика даже после того, как долги закрыты или списаны.
Что именно попадает в кредитную историю и что это меняет:
- Просрочки с датами и длительностью → банки видят дисциплину платежей; систематические задержки снижают шансы даже на небольшой кредит.
- Судебные взыскания и исполнительные производства → сигнал повышенного риска; часто влекут отказ или ухудшение условий.
- Банкротство → в течение пяти лет после процедуры заемщик обязан сообщать о банкротстве при обращении за кредитом; решение банк все равно принимает сам, но скрывать статус нельзя.
- Показатель долговой нагрузки (ПДН) → доля платежей по всем кредитам в ежемесячном доходе; банки обязаны его рассчитывать, и при высокой нагрузке условия ухудшаются или следует отказ.
Помимо кредитов, статус должника в отдельных случаях влияет на аренду жилья при проверке арендодателем, на трудоустройство в банки и на руководящие должности, а после открытия исполнительного производства — на выезд за границу. Родственникам важно знать: чужие долги сами по себе в их кредитную историю не попадают, риск возникает только при поручительстве, созаеме и совместном имуществе.
Восстановить кредитную историю после просрочек можно, но это постепенный процесс: закрыть действующие долги, снизить долговую нагрузку, аккуратно обслуживать небольшой новый кредит или карту с малым лимитом, проверять историю и оспаривать ошибки через БКИ. Чего делать не стоит, так это верить сервисам «мгновенного исправления кредитной истории»: законных способов стереть достоверные записи не существует, а предложения «почистить БКИ за деньги» оборачиваются либо мошенничеством, либо навязыванием новых долгов.
Что делать, если долги стало нечем платить: законные варианты решения
Если долги стало нечем платить, основных законных вариантов шесть: реструктуризация с банком, кредитные каникулы, рефинансирование, мировое соглашение в суде, внесудебное банкротство через МФЦ и судебное банкротство. Задачи у них разные: часть снижает платеж, часть фиксирует обязанность письменно, часть полностью освобождает от непосильных долгов через процедуру.
- Реструктуризация долга — изменение графика: увеличение срока, снижение платежа, иногда снижение ставки. Подходит, когда доход сохранился и его хватает на новый платеж. Оформляется соглашением с банком; устные обещания сотрудника юридической силы не имеют.
- Кредитные каникулы — отсрочка или снижение платежей. По закону их дают при падении дохода более чем на 30% или в чрезвычайной ситуации; действует ограничение по размеру кредита, а воспользоваться ими можно раз в пять лет по каждому договору. По программе банка условия определяет сам банк. После каникул срок кредита удлиняется, а проценты за отсроченный период не исчезают.
- Рефинансирование — новый кредит на погашение старых, обычно с более низкой ставкой и одним платежом вместо нескольких. Работает, когда кредитная история еще не сильно испорчена и доход подтвержден; при активной просрочке банк в рефинансировании, как правило, откажет.
- Мировое соглашение в суде — письменная договоренность должника и кредитора, которую утверждает суд. Подходит, когда стороны уже в процессе, но находят схему рассрочки, устраивающую обоих. Нарушение условий мирового соглашения возвращает кредитору право требовать исполнения по решению суда.
- Внесудебное банкротство через МФЦ. Упрощенная бесплатная процедура для граждан с долгом от 25 тысяч до 1 миллиона рублей. Основные условия на 2026 год: судебное взыскание окончено приставом за невозможностью взыскания (либо производство не велось при доходе только из пенсий и социальных выплат), нет имущества для взыскания. Срок — шесть месяцев. Перед подачей актуальные условия стоит проверить на дату обращения: правила процедуры обновляются.
- Судебное банкротство. Полная процедура по закону №127-ФЗ с финансовым управляющим: суд признает гражданина банкротом, оценивает имущество (единственное жилье, как правило, защищено исполнительским иммунитетом), и по завершении долговые обязательства освобождаются, кроме прямо установленных законом исключений. Обычно процедура занимает от полугода до года и дольше, требует расходов и аккуратной подготовки документов: за сокрытие имущества и предбанкротные выводы активов сделки оспаривают, а в освобождении могут отказать.
Как выбрать подходящий вариант: критерии и сравнение
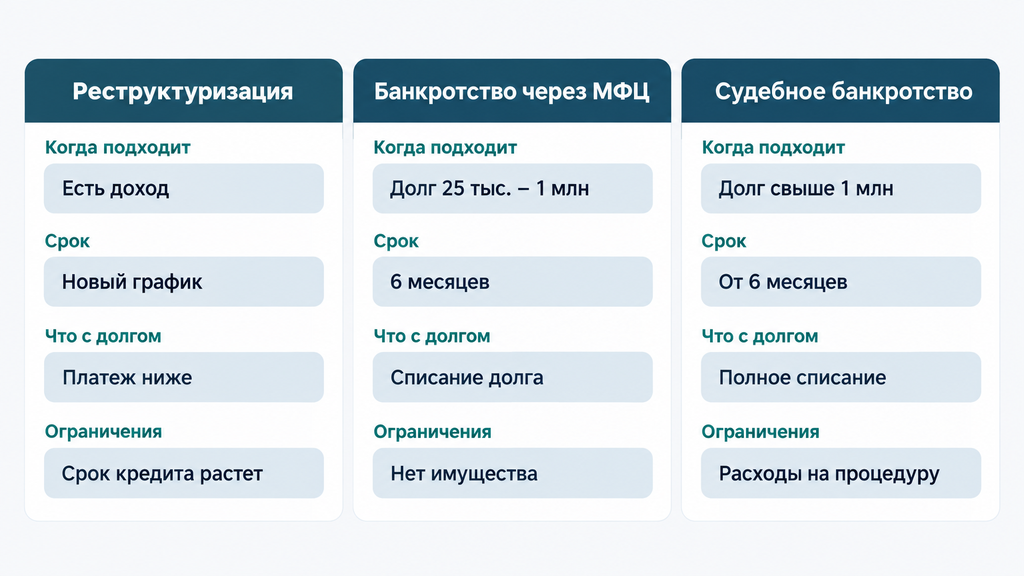
Вариант выбирают по пяти критериям: размер долга, наличие официального дохода, имущество и залог, стадия взыскания и допустимая цена процедуры. Лучшего для всех варианта не существует: у каждого есть компромисс, и честное сравнение выглядит так:
| Вариант | Кому подходит | Условия | Компромиссы |
|---|---|---|---|
| Реструктуризация | Есть доход, которого хватает на сниженный платеж | Соглашение с банком, новый график | Срок кредита растет, общая переплата может увеличиться |
| Кредитные каникулы | Временная потеря дохода, ЧС | Раз в 5 лет по договору, лимиты по закону или программа банка | Проценты продолжают начисляться, срок удлиняется |
| Рефинансирование | Хорошая кредитная история, подтвержденный доход | Новый кредит на погашение старых | Отказ при просрочке; риск «нового долга на старые проблемы» |
| Мировое соглашение | Уже есть судебный процесс, есть схема рассрочки | Утверждается судом | Нарушение условий — исполнение по решению суда |
| Банкротство через МФЦ | Долг 25 тыс. – 1 млн, нет имущества и возможности платить | Оконченное приставом производство; 6 месяцев | Ограниченный список оснований; производство должно соответствовать условиям |
| Судебное банкротство | Долг явно превышает возможности дохода, в том числе больше 1 млн | Процедура с финансовым управляющим | Расходы на процедуру, 5 лет сообщать о статусе при кредитах, ограничения на должности |
Простое дерево решений выглядит так. Есть официальный доход, и его хватает на уменьшенный платеж: начинайте с реструктуризации или каникул. Дохода нет, долг от 25 тысяч до 1 миллиона, а пристав уже окончил производство за невозможностью взыскания — проверяйте внесудебное банкротство через МФЦ. Долг больше миллиона, есть споры по сделкам или несколько взыскателей: рассматривайте судебное банкротство. Суд уже идет, но есть реальный план расчетов — обсуждайте мировое соглашение.
На практике окончательный выбор зависит от документов: кредитных договоров, расчета просрочек, выписок по счетам, постановлений пристава. Две похожие на первый взгляд ситуации могут вести к разным решениям, поэтому выбор стоит проверять со специалистом. У нас можно оставить заявку, кратко описать ситуацию и получить бесплатный первичный разбор. Обязательства сразу оплачивать услугу или принимать решение здесь нет.
Пошаговый план: что делать при просрочке долгов физлица
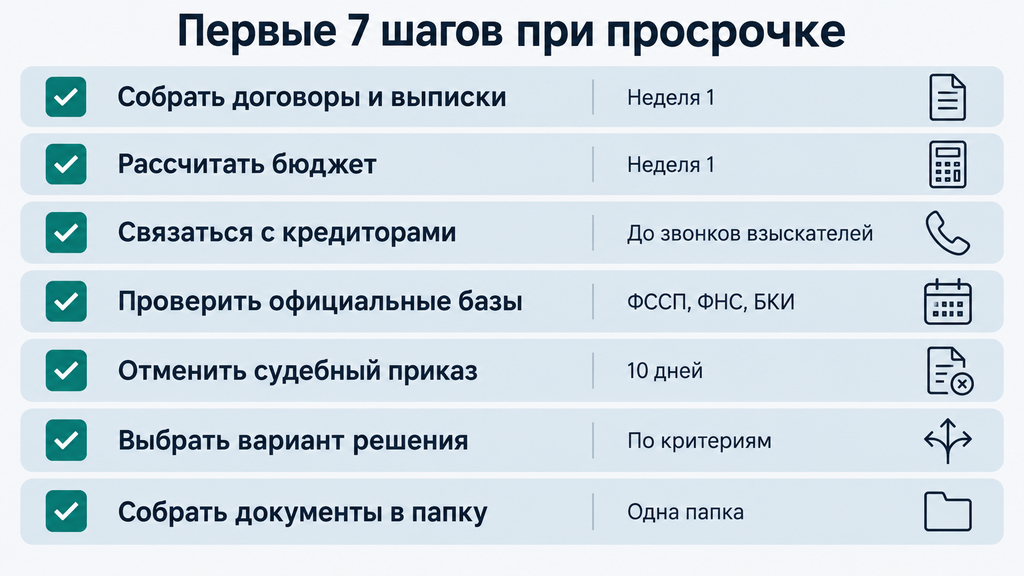
При просрочке долгов действует простая логика: сначала собрать ситуацию в цифрах, затем договориться с кредиторами письменно и только потом выбирать стратегию решения. Порядок шагов важен: пропущенный первый этап обычно приводит к неверному выбору — например, к банкротству там, где хватало реструктуризации, или к новым займам там, где нужен был переговорный план.
- Соберите все договоры, выписки и графики платежей. Посчитайте общую сумму обязательств по каждому кредитору и в целом. Часто оказывается, что «примерно месяц просрочки» — это на самом деле полгода и шесть кредиторов, и от этой картины зависит вся стратегия.
- Рассчитайте бюджет. Запишите доход, обязательные расходы (жилье, еда, транспорт, лекарства) и реальный остаток, который доступен на платежи. Если платежи занимают больше половины дохода, «подтянуть» график не получится: нужны структурные решения.
- Свяжитесь с каждым кредитором до первых звонков взыскателей. Объясните ситуацию, запросите условия реструктуризации или каникул и зафиксируйте договоренности письменно — соглашением, дополнительным соглашением, хотя бы перепиской. Устные обещания менеджера на практике не защищают.
- Проверьте себя в официальных базах: банк данных исполнительных производств ФССП, налоговая задолженность в личном кабинете ФНС и на Госуслугах, картотека судов, кредитная история. Так вы увидите картину целиком, включая долги, о которых забыли.
- Если пришел судебный приказ — проверьте срок и отмените его возражением. У вас 10 дней с момента получения. В возражении достаточно несогласия с исполнением; это переводит взыскание в обычный исковой порядок и дает время на решение.
- Выберите вариант решения по критериям из предыдущего раздела. Если банк отказал в реструктуризации, не ждите «второго шанса» и переходите к следующему варианту: каникулы по закону, рефинансирование, банкротство.
- Соберите все документы в одну папку: договоры, квитанции, переписку с банками и приставами, постановления. Это экономит недели на любом следующем этапе — от жалобы в банк до процедуры банкротства.
Чего на этих шагах делать не нужно: прятаться от кредитора, брать новые займы на старые платежи, давать обещания без возможности их исполнить и игнорировать судебные письма. Каждое из этих действий на практике ухудшает позицию и сужает выбор законных вариантов.
Как проверить свои долги: официальные сервисы и порядок действий
Проверить свои долги можно бесплатно через пять официальных каналов: банк данных исполнительных производств ФССП, портал Госуслуг, личный кабинет налогоплательщика ФНС, бюро кредитных историй и картотеку судов. Раз в полгода такая проверка — базовая финансовая гигиена: она показывает и текущие задолженности физ лиц, и начавшиеся взыскания, о которых вы могли не знать.
- Банк данных исполнительных производств ФССП — производства по взысканию, которые уже идут: основание, сумма, отдел и пристав.
- Госуслуги — налоги, штрафы и исполнительные производства в одном профиле, с оплатой и уведомлениями о новых начислениях.
- Личный кабинет налогоплательщика ФНС — налоговая задолженность с детализацией по видам налогов и срокам.
- Бюро кредитных историй — кредитный отчет со всеми обязательствами и просрочками; дважды в год отчет предоставляется бесплатно.
- Картотека судов — дела, по которым кредитор уже обратился в суд, включая те, где заседание назначено.
Проверка долгов в базе ФССП — самый частый сценарий, и она занимает несколько минут:
- Откройте официальный сайт ФССП, раздел «Банк данных исполнительных производств».
- Выберите территориальный орган — регион вашей регистрации.
- Введите фамилию, имя, отчество и дату рождения.
- Изучите найденные производства: сумма, основание взыскания, отдел ФССП — и при расхождениях обратитесь в подразделение за разъяснением.
Отдельное слово о безопасности: проверяйте долги только на официальных ресурсах и в приложениях ведомств. Схема мошенников типична. Звонок «о вашей просроченной задолженности» с требованием срочно перевести деньги или назвать данные карты. Настоящая информация о взыскании всегда проверяется в официальных базах, а данные банковской карты не нужны ни приставу, ни банку для информирования о долге.
Типичные ошибки должников и распространенные заблуждения
Самый большой ущерб должникам приносят не долги сами по себе, а типовые ошибки в работе с ними: большинство исправимы, если распознать их заранее. Ниже — семь ситуаций, которые мы чаще всего видим на практике, в формате «миф → факт».
- Миф: пока не отвечаю на звонки — проблема не растет. Факт: молчание не останавливает неустойку и досудебную работу, зато лишает вас самых мягких вариантов — реструктуризации и каникул, которые обсуждаются именно на раннем этапе.
- Миф: возьму микрозайм и закрою платеж по кредиту. Факт: новый дорогой заем на старый долг увеличивает нагрузку: к концу месяца платить становится нечем уже по двум обязательствам. Это самый короткий путь из просрочки в проблемную задолженность.
- Миф: перепишу квартиру на родственника — и долги не страшны. Факт: сделки, совершенные перед банкротством или в ущерб кредиторам, финансовый управляющий оспаривает, имущество возвращается в конкурсную массу, а для самого должника это риск отказа в освобождении от долгов. Решать вопрос имуществом нужно заранее и законно, а не накануне процедур.
- Миф: подожду три года — и долг спишется сам. Факт: срок исковой давности считается по каждому платежу и прерывается при частичной оплате, письменном признании долга и подписании документов о нем; «пересидеть» его, продолжая платить понемногу, не получится.
- Миф: судебный приказ — это просто уведомление. Факт: приказ равен судебному решению и исполнительному документу; если его не отменить за 10 дней, взыскание начинается без отдельного разбирательства.
- Миф: «антиколлекторы» и обещания «100% списания» — рабочий вариант. Факт: гарантированные обещания результата в долговой сфере — признак недобросовестного сервиса; законные результаты всегда зависят от документов и обстоятельств, и честный специалист говорит об условиях, а не о гарантиях.
- Миф: банкротство — стыд и «клеймо на всю жизнь». Факт: это законная процедура для людей, чья финансовая ситуация изменилась — болезнь, потеря работы, развод. Последствия реальны (пять лет сообщать о статусе при кредитах, ограничения на должности), но они ограничены по срокам и известны заранее, что делает банкротство спланированным шагом, а не катастрофой.
Ограничения и нюансы: когда стандартные советы не подходят
Стандартные советы по долгам работают не во всех ситуациях, и границы применимости лучше знать до выбора стратегии, а не после. Ниже — основные ограничения, где результат зависит от конкретных обстоятельств.
- Не все долги списываются банкротством. Алименты, возмещение вреда жизни и здоровью, моральный вред и ряд других требований по закону №127-ФЗ сохраняются и после завершения процедуры. Если основная часть ваших долгов относится к таким, банкротство решает задачу лишь частично.
- Единственное жилье и ипотека. Единственное жилье, как правило, защищено от взыскания исполнительским иммунитетом, но ипотечная квартира находится в залоге у банка, и при банкротстве залоговое имущество, в отличие от единственного жилья без залога, обычно реализуется. Здесь варианты сильно зависят от остатка долга и позиции кредитора.
- Поручительство и созаем. Банкротство основного заемщика не «отпускает» поручителя автоматически: кредитор может предъявить требование тому, кто подписал договор. Поэтому перед процедурой важно проверить, где вы выступали поручителем.
- Наследование долгов. Долги переходят наследникам в пределах стоимости унаследованного имущества; отказ от наследства снимает и обязательства, но это решение принимают с учетом всей картины.
- Долги супругов. Общие обязательства семьи могут затрагивать совместное имущество, а сделки между супругами за последние годы перед банкротством проверяются особенно внимательно.
- Повторное банкротство. После завершенной процедуры повторно обратиться можно не раньше чем через пять лет, а кредиты в этот период требуют сообщения о статусе банкрота. Планировать процедуру стоит один раз и качественно.
- Условия процедур меняются. Лимиты внесудебного банкротства, правила каникул и требования к документам периодически обновляются: проверяйте актуальные нормы на 2026 год на дату обращения или уточняйте у специалиста.
Эти ограничения — не тупик, а условия планирования: они заранее показывают, какой вариант сработает именно в вашей ситуации, а какой потребует другой стратегии.
Когда стоит обратиться к юристу по долгам
Обращаться к юристу по долгам стоит при любом из шести сигналов: просрочка по нескольким кредитам, звонки взыскателей, получен судебный приказ, арестованы счета, долг растет быстрее, чем вы его закрываете, или непонятно, что подходит — банкротство или реструктуризация. Каждый из этих сигналов означает, что вопрос перешел в правовую плоскость, где важны сроки и документы, а не только деньги.
- Просрочка по нескольким кредитам → специалист соберет все обязательства в единую картину и оценит, хватает ли дохода на восстановление графика.
- Звонки взыскателей или уступка долга → проверит законность требований и правомочность нового взыскателя.
- Судебный приказ → рассчитает сроки отмены и подготовит возражение.
- Арест счетов → определит, какие доходы защищены законом, и поможет снять избыточные ограничения.
- Долг растет быстрее, чем закрывается → сравнит сценарии: реструктуризация, каникулы, банкротство — с учетом вашей нагрузки.
- Непонятен выбор процедуры → разложит варианты с реальными цифрами и последствиями каждого.
Обратиться к нам можно по процедуре банкротства, с любым другим юридическим вопросом по долгам и взысканию или просто в ситуации, когда непонятно, что делать с долгами. Консультация бесплатная. Вы оставляете заявку, кратко описываете ситуацию и получаете первичный разбор от специалиста, и никто не обязывает вас сразу оплачивать услугу или принимать решение. Такой разбор обычно заменяет тревогу перед неопределенностью понятным планом действий с шагами, документами и сроками, а решение о следующих шагах вы принимаете сами и в своем темпе.
Часто задаваемые вопросы
Ниже собраны вопросы, которые чаще всего задают о статусах долга, дефолтных заемщиках и безнадежных долгах физических лиц. Ответы короткие, и по ним можно ориентироваться, не читая всю статью.
Дефолтный человек — это должник или просто обычный человек?
В разговорной речи «дефолтный» означает обычный, стандартный, «по умолчанию» — это значение пришло из IT-сленга. В финансовом контексте дефолтный человек — это заемщик, который перестал исполнять денежные обязательства в срок, и кредитор зафиксировал дефолт. В законах такого термина нет: документы используют формулировки «просроченная задолженность» и «банкрот».
Что значит дефолтный человек в банке и в кредитной истории?
Для банка дефолтный человек — это заемщик с просрочкой, по которой начисляются неустойка и применяются меры взыскания. В кредитной истории самого термина нет — там фиксируются конкретные просрочки с датами, судебные взыскания и банкротство. Эти записи хранятся, как правило, семь лет и учитываются банками при новых заявках на кредит.
Какой долг физического лица считается безнадежным?
Безнадежный долг физического лица — это задолженность, которую невозможно взыскать: истек срок исковой давности, судебный пристав окончил исполнительное производство из-за отсутствия имущества и доходов, либо кредитор ликвидирован без правопреемника. Признание долга безнадежным фиксирует убыток кредитора, но само обязательство не исчезает автоматически.
Что будет, если долг признали безнадежным — можно ли о нем забыть?
Полностью забыть не получится: списанный долг может признаваться экономической выгодой, и ФНС начисляет НДФЛ с уведомлением, которое нужно проверить и исполнить. Запись о просрочке остается в кредитной истории. Кроме того, если у должника появятся доход или имущество, кредитор вправе снова предъявить требование в пределах установленных законом сроков.
Через сколько лет списываются долги физических лиц?
По общему правилу срок исковой давности составляет три года, причем по кредиту с графиком платежей он считается по каждому платежу отдельно. Срок прерывается при частичной оплате, признании долга или подписании документов о нем — и тогда начинает идти заново. Банкротство списывает долги по своим правилам, независимо от срока давности.
Чем отличается просрочка от дефолта по кредиту?
Просрочка — это нарушение срока отдельного платежа, которое банк фиксирует автоматически. Дефолт — более глубокое состояние: заемщик не может исполнять обязательства в целом, и кредитор вправе требовать досрочного возврата всей суммы по договору. При просрочке обычно достаточно скорректировать график, при дефолте — выбирать между реструктуризацией, судебными процедурами и банкротством.
Что делать, если банк подал в суд или приставы арестовали счет?
Сначала проверьте основание взыскания в официальных базах — в картотеке судов и в банке данных ФССП. Если вынесен судебный приказ, подайте возражение на отмену в течение 10 дней с момента получения. Дальше выбирайте вариант решения — от рассрочки исполнения до банкротства; при аресте счета проверьте, не попадают ли под удержания доходы, защищенные законом.
Когда физлицу выгодно банкротство, а когда лучше реструктуризация?
Реструктуризация подходит, когда доход сохранился и его хватает на новый, сниженный график платежей. Банкротство обычно выбирают, когда обязательства явно превышают возможности дохода и долг перестал уменьшаться. Окончательный выбор зависит от размера долга, имущества и стадии взыскания, поэтому его стоит проверять со специалистом по документам.
Итоговый ориентир простой: статус долга определяет ваши возможности, а не наоборот. Проверьте свои долги в официальных базах, соберите ситуацию в цифрах и выберите законный вариант: от переговоров с банком до банкротства. Если разбор ситуации вызывает вопросы, оставьте заявку на бесплатную консультацию — специалист поможет увидеть карту вариантов и выбрать путь без давления и без обязательств.