Судебное взыскание задолженности: кредиты, займы и иски по договорам
Судебное взыскание задолженности — это принудительное истребование долга через суд: кредитор доказывает существование и размер обязательства, суд выносит решение или судебный приказ, а затем долг передают на исполнение приставам. Долг, подтверждённый судебным актом, называют просуженным. Даже после суда у должника остаются законные варианты: отменить судебный приказ, оспорить сумму, заключить мировое соглашение, просить рассрочку или пройти банкротство. Ниже — как проходит взыскание по кредитам, займам и договорам и что делать на каждом этапе.
Что такое просуженный долг и судебная задолженность простыми словами
Просуженный долг — это задолженность, факт и размер которой подтверждены вступившим в законную силу судебным актом: решением суда или судебным приказом. Пока суд не состоялся, долг считается непросуженной задолженностью: кредитор вправе напоминать о платежах и вести переговоры, но не может сам арестовать ваши счета или продать имущество. После судебного акта ситуация меняется: спор закончен, сумма зафиксирована, и включается механизм принудительного взыскания. В обиходе юристов это называют коротко: «долг просужен», а сами обязательства — судебная задолженность или долги судебные.
Тут часто возникает путаница с терминами. Выражение «просуженная дебиторская задолженность» пришло из бизнеса: дебиторка — это деньги, которые должны компании её контрагенты, и после суда такие требования становятся подтверждёнными. У физического лица всё наоборот: долг перед банком или знакомым — это ваша кредиторская задолженность, то есть то, что должны вы. Смысл просуживания при этом одинаков для всех: суд переводит спорное требование в бесспорное.
Просуживание само по себе не делает долг больше и не «включает» штраф сверх договора. Наоборот, с вынесением судебного акта начисление неустойки и процентов по кредитному договору, как правило, останавливается — фиксируется итоговая сумма. Для многих должников это первый момент, когда ситуацию удаётся «собрать в цифрах» и увидеть реальные масштабы обязательств.
Просуженная и непросуженная задолженность: в чём разница
Главное отличие просуженной задолженности от непросуженной — в юридической силе подтверждения: у просуженного долга за спиной судебный акт, у непросуженной — только договор, расписка или счета. На практике разница вот в чём:
| Критерий | Непросуженная задолженность | Просуженная задолженность |
|---|---|---|
| Чем подтверждён долг | Договором, распиской, счетами, перепиской | Решением суда или судебным приказом |
| Как взыскивают | Звонки, письма, переговоры, коллекторы | Принудительно, через судебных приставов |
| Проценты и штрафы | Начисляются по условиям договора | Фиксируются в момент вынесения акта |
| Можно ли оспорить | Размер и условия — в любой момент переговоров | Приказ — возражениями в 10 дней, решение — апелляцией в течение месяца |
| Роль при банкротстве | Кредитор должен доказать требование | Требование уже подтверждено судом |
Пример для наглядности. Два человека перестали платить по кредитной карте: у первого просрочка три месяца, судебных решений нет — это непросуженная задолженность, и банк пока ограничивается звонками и письмами. У второго просрочка год, мировой судья вынес приказ, банк отнёс его приставам, и со счёт начали списывать деньги — это уже судебная задолженность. Сумма основного долга у них может быть одинаковой, а положение — принципиально разным.
Как проходит судебное взыскание задолженности: путь долга от просрочки до приставов
Судебное взыскание задолженности идёт по типовой схеме: просрочка → требования кредитора → судебный приказ или иск → вступление акта в силу → исполнительное производство. Схема одинакова и для кредита, и для микрозайма, и для долга по расписке — различаются лишь основания и доказательства. Вот этапы с примерными сроками:
- Просрочка. Кредитор обычно не бежит в суд после первого пропущенного платежа: сначала звонки и напоминания, чтобы понять, временная ли это трудность.
- Досудебные требования. Письменные требования погасить долг, предложения реструктуризации или кредитных каникул. Требование единовременно выплатить всю сумму — часто признак того, что следующим шагом будет суд.
- Обращение в суд. По бесспорным требованиям до 500 000 рублей кредитор, как правило, подаёт заявление о судебном приказе мировому судье. Если долг больше или есть спор о сумме — подаётся исковое заявление.
- Рассмотрение дела. Приказ выносится быстро, без заседаний и вызова сторон. Исковое производство — это заседания, доказательства и решение, которое в простых делах занимает от одного до нескольких месяцев.
- Вступление в силу. У должника есть 10 дней на возражения против приказа и месяц на апелляцию по решению. Пока срок идёт, долг ещё нельзя принудительно взыскать.
- Исполнительное производство. Приставы возбуждают производство, дают 5 дней на добровольную оплату, затем переходят к мерам: списания со счетов, удержания из дохода, аресты.
Сколько времени занимает весь путь — заранее не скажет никто: от первой просрочки до пристава обычно проходит от нескольких месяцев до года. Точные сроки зависят от политики кредитора, загрузки суда и того, действовали ли вы на каждом этапе. Даты и процессуальные сроки стоит проверять по актуальной редакции процессуального кодекса — они периодически корректируются.
Судебный приказ или иск: чем отличаются и что это значит для должника
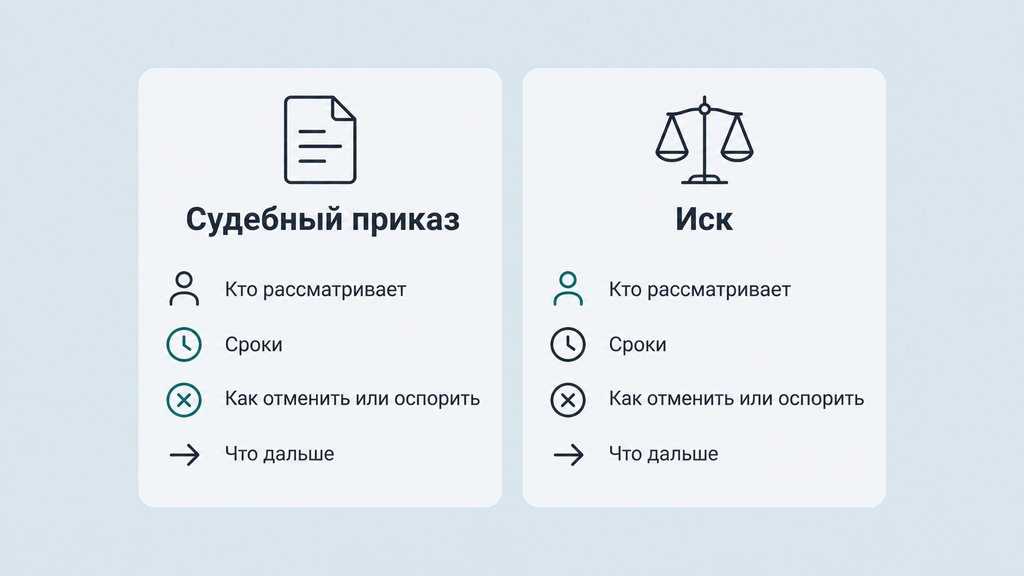
Судебный приказ — это решение и исполнительный документ одновременно, который мировой судья выносит без заседаний по бесспорным требованиям до 500 000 рублей, а иск — это полноценный процесс, где должник может участвовать и спорить о сумме. Для кредитора приказ удобнее: быстро и дёшево. Для должника принципиальная разница в том, что приказ отменяется простым заявлением, а решение суда — только через обжалование с обоснованием.
| Параметр | Судебный приказ | Исковое производство |
|---|---|---|
| Кто рассматривает | Мировой судья | Мировой судья или районный суд — по цене иска |
| Как проходит | Без заседаний, по документам кредитора | Заседания, доказательства, прения |
| Срок | Приказ выносят в течение примерно 5 дней | От месяца до нескольких месяцев |
| Как отменить или оспорить | Возражение в свободной форме — 10 дней с получения | Апелляция — месяц с решения, с обоснованием |
| Что получает кредитор | Приказ как исполнительный документ | Исполнительный лист после вступления решения в силу |
Что такое судебный приказ и как его отменить
Судебный приказ — упрощённое судебное решение, которое можно отменить при соблюдении срока. Мировой судья принимает его по документам кредитора без вызова сторон: банк приносит кредитный договор и расчёт долга — через несколько дней приказ готов и его можно передавать приставам. Поэтому многие люди узнают о приказе постфактум — когда со счёта уходят деньги или приходит постановление о возбуждении исполнительного производства.
Порядок отмены простой:
- Найдите судебный участок и номер дела — обычно они указаны в присланном документе или в базе судебных участков по вашему адресу регистрации.
- Напишите возражение относительно исполнения судебного приказа. Причин несогласия указывать не нужно — достаточно самого факта: «с приказом не согласен, прошу отменить».
- Подайте возражение в суд в течение 10 дней с даты получения приказа. Если срок пропущен по уважительной причине — болели, были в отъезде, не получали письмо, — приложите ходатайство о восстановлении срока и подтверждающие документы.
После отмены приказа исполнительное производство по нему прекращается, уже списанное по нему можно попытаться вернуть через поворот исполнения. Долг при этом не исчезает. Кредитор почти всегда обращается с обычным иском, и спор переходит в формат, где уже придётся разбираться с суммой по существу. Типичная ошибка — воспринимать отмену приказа как «выход из долга»: на практике это лишь пауза и возможность подготовиться.
Как проходит суд с банком по кредиту в исковом порядке
Суд с банком по кредиту в исковом порядке выглядит так: банк подаёт иск с договором и расчётом задолженности, суд извещает ответчика, проходят одно или несколько заседаний, после чего выносится решение. Если ответчик не является и не просит рассмотреть дело с его участием, суд может вынести заочное решение — его, впрочем, тоже можно отменить в течение семи дней после получения.
Возможные исходы: полное удовлетворение иска, снижение неустойки и штрафов, частичный отказ в требованиях, утверждение мирового соглашения. Практика по кредитным долгам такова, что по факту долга банки выигрывают в большинстве случаев — договор и платежи подтверждаются документами. Реальный предмет спора — сумма: завышенные штрафы, ошибки в расчёте процентов, неучтённые частичные платежи. Поэтому участвовать в процессе всё равно имеет смысл даже при очевидном долге: иногда разница между требованиями банка и итоговым решением измеряется десятками тысяч рублей.
Поисковые запросы вроде «суд с Тинькофф банком» (сейчас банк называется Т-Банк), «суд с Альфа-Банком» или отзывы о судах с Совкомбанком популярны — люди хотят понять, как конкретная организация ведёт себя в спорах. На практике механика взыскания у крупных банков схожа: приказ по бесспорным долгам, иск при споре о сумме. Опыт же в отзывах индивидуален — он зависит не столько от названия банка, сколько от конкретного договора, суммы и поведения должника. Этот материал носит информационный характер, не является юридической консультацией и не связан с рекламой каких-либо банков.
Постановление о взыскании задолженности: что это за документ и как на него реагировать
Постановление о взыскании задолженности — это судебный или исполнительный документ, который подтверждает обязанность выплатить долг и даёт основание для принудительного взыскания. Под этим названием люди обычно имеют в виду разные бумаги, и важно их различать, потому что у каждой — свой смысл и свои сроки:
- Судебное постановление о взыскании задолженности — решение суда или судебный приказ. Это итог спора: суд подтвердил, что долг существует и сколько он составляет.
- Судебный акт о взыскании — общее название для таких решений; в нём фиксируются тело долга, проценты, неустойка и судебные расходы.
- Постановление о взыскании денежных средств — документ уже не суда, а пристава: он обращает взыскание на конкретный источник — счёт, зарплату, имущество.
- Постановление о возбуждении исполнительного производства — стартовый документ пристава, в котором указаны номер производства, взыскатель, сумма и срок для добровольной оплаты.
Если вынесено судебное постановление о взыскании задолженности, это меняет три вещи: сумма долга фиксируется, штрафные санкции по договору перестают расти и появляется основание для работы приставов. Само по себе это не «приговор» — это точка, из которой проще планировать: вы наконец знаете точную цифру, а не бегущую строку процентов.
Когда пришло письмо из суда о взыскании долга по кредиту, действуйте по короткому чек-листу:
- Проверьте, ваш ли это долг: бывают ошибки, долги «однофамильцев» и требования по кредитам, о которых вы не знали.
- Определите вид документа: приказ, исковое производство или уже постановление пристава — от этого зависят ваши сроки.
- Найдите сумму и дату: что именно требуют, с какого числа и до когда можно подать возражения или жалобу.
- Сохраните конверт и отметьте дату получения — с неё считается срок на возражения.
- Сверьте расчёт долга со своими платёжками и выписками: частичные платежи иногда «теряются».
- Ничего не подписывайте и не оплачивайте «под давлением», пока не поняли документ.
За какие долги подают в суд: кредиты, займы, расписки и не только
В суд обращаются практически за любым денежным долгом: по потребительским кредитам и кредитным картам, микрозаймам, займам между физическими лицами, договорам аренды, поставки и оказания услуг, а также по долгам за жилищно-коммунальные услуги, налогам и штрафам. Механизм взыскания при этом общий — приказ или иск, — различаются основания и доказательства. Разберём типовые ситуации, с которыми люди чаще всего приходят за разъяснениями.
Суд с банком по кредиту: что обычно требует банк и что решает суд
Суд с банком по кредиту почти всегда строится вокруг одного вопроса — справедливости расчёта. В исковое заявление о взыскании задолженности по кредитному договору банк включает тело долга, проценты, неустойку за просрочку и госпошлину. Суд проверяет расчёт и, как правило, подтверждает основной долг, но может урезать неустойку, если она явно несоразмерна последствиям просрочки, пересчитать проценты и учесть платежи, которые банк не зачёл.
Жизненный пример: у человека три кредита и кредитная карта, доход снизился после смены работы, и платежи стали занимать больше половины бюджета. Два года он платил частично, потом перестал. Банк подал иск на сумму с процентами и штрафами. В заседании ответчик представил выписки о частичных платежах и ходатайство о снижении неустойки — итоговая сумма оказалась заметно ниже заявленной. Долг никуда не делся, но платёжная нагрузка стала посильнее.
Распространённый миф — «суд всегда на стороне банка». По факту долга это обычно так и есть: договор подписан, деньги получены. По сумме — нет: расчёт банка не священен, и его стоит проверять. Именно поэтому игнорировать заседания невыгодно: суд снижает то, о чём просят, а не то, что само собой «отвалится».
Решение суда о взыскании долга по расписке и договору займа
Решение суда о взыскании долга по расписке или договору займа — типичный сценарий споров между физическими лицами. Долговая расписка — это письменное подтверждение того, что деньги переданы и подлежат возврату; по гражданскому кодексу сделки граждан между собой на сумму свыше 10 000 рублей заключаются в простой письменной форме, поэтому заём обычно оформляют распиской или договором займа. Истец доказывает сам факт займа и передачу денег, срок возврата и расчёт процентов, если они обсуждались.
У ответчика есть законные линии защиты: частичный возврат долга (подтверждается переводами), безденежность займа — то есть деньги на самом деле не передавались, пропуск срока исковой давности — три года с момента, когда долг должен был быть возвращён. О времени давности стоит заявить самостоятельно: суд по своей инициативе его не применяет. Если срок пропущен, а ответчик об этом сказал, в иске обычно отказывают.
Иск в суд по долговой расписке по структуре несложен: шапка с судом и сторонами, обстоятельства займа, расчёт долга, требования и приложения — расписка, подтверждения перевода, расчёт. Иск по долговой расписке или исковое заявление о взыскании задолженности по договору займа можно составить и самостоятельно, но если сумма крупная или есть спор о факте передачи денег, разумнее сначала показать документы юристу. Такой иск о взыскании долга с физического лица рассматривается по общим правилам — с заседаниями и правом обеих сторон доказывать свою позицию.
Иски по договорам аренды, поставки и оказания услуг
Иск о взыскании задолженности по договору аренды, поставки или оказания услуг отличается от банковского прежде всего доказательствами. Здесь суд смотрит не на график платежей из кредитного договора, а на сами отношения сторон: передано ли помещение, поставлен ли товар, оказана ли услуга, подписаны ли акты, была ли переписка и претензия. В бизнес-спорах досудебная претензия чаще всего обязательна: без неё иск могут вернуть.
Физическое лицо в таких спорах бывает по обе стороны: и должником — например, по просроченной аренде жилья, и кредитором — когда выполненную работу или сданный товар не оплатили. Практический совет одинаков для обеих ролей: собирайте бумажный след по ходу отношений — акты, накладные, письма, скриншоты переписки. Когда доходит до иска о взыскании задолженности по договору поставки или аренды, именно эти документы решают исход сильнее, чем эмоциональные аргументы.
Судебная задолженность за штраф и другие обязательные платежи
Судебная задолженность за штраф — это штраф, который подтверждён судом и передан на принудительное исполнение. Чаще всего так становится неоплаченный штраф ГИБДД: ведомство направляет мировому судье заявление о вынесении приказа, тот выносит его без заседаний, и через пару месяцев штраф уже взыскан приставом. По той же схеме идут долги по налогам и взносам, по счетам за жилищно-коммунальные услуги — управляющая компания копит задолженность, затем просит приказ и передаёт его в работу.
Если штраф выписан ошибочно или давно оплачен, действовать нужно через возражения, а не игнорирование: приложите квитанцию об оплате, постановление о прекращении дела, подтверждение отмены штрафа — и приказ отменят. Проверять такие долги удобнее всего заранее: базы судебных участков, налоговой и ГИС ЖКХ (государственной информационной системы ЖКХ) позволяют увидеть требование до того, как оно дойдёт до счетов.
Солидарное взыскание: что это и кто такой солидарный должник
Солидарное взыскание — это требование вернуть весь долг целиком с любого из нескольких обязанных людей: кредитор не обязан делить долг на части. Если в объяснении «что такое солидарное взыскание» оставить одну фразу, она звучит так: кредитору всё равно, кто заплатит, — он предъявит требование тому, у кого есть доход и имущество. Соответственно, солидарный должник — это человек, который отвечает по чужому в бытовом смысле, но общему юридически долгу всем своим имуществом наравне с остальными.
Солидарность возникает в нескольких типовых ситуациях:
- созаёмщики по кредиту — оба подписали договор и оба отвечают за весь долг;
- поручитель — отвечает за заёмщика в объёме, прописанном в договоре поручительства;
- наследники — приняв наследство, принимают и долги наследодателя, в пределах стоимости наследства;
- супруги — по общим обязательствам семьи, когда кредит брался на общие нужды.
Частое заблуждение: «нас двое созаёмщиков, значит, долг делится пополам». Для банка это не так: пока долг не погашен, он вправе требовать всю сумму с любого из вас. Внутренний «расчёт» между солидарными должниками существует, но работает после оплаты: тот, кто закрыл долг, может взыскать с остальных их доли в порядке регресса. Практический вывод: если вы созаёмщик или поручитель, следите за платежами по договору даже тогда, когда «платит другой», — судебное взыскание коснётся каждого из списка должников.
Что делать, если долг уже просудили: пошаговый план
Если есть решение суда по кредиту, первый шаг — получить сам документ и зафиксировать сроки: именно они определяют, какие варианты ещё открыты. Дальше план выглядит так:
- Соберите документы. Решение или приказ, постановление пристава, кредитный договор, выписки по счёту, свои платёжки. Всё — в одну папку, чтобы видеть ситуацию целиком.
- Проверьте сумму. Сверьте расчёт кредитора с платежами: неучтённые переводы и завышенные штрафы встречаются регулярно.
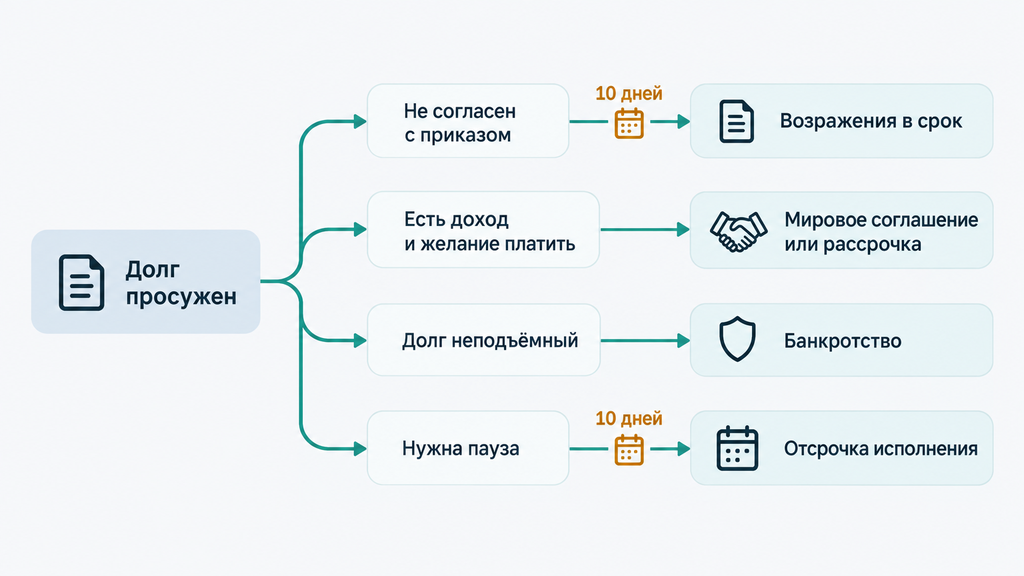
- Оцените сроки. Приказ — 10 дней на возражения с даты получения; решение — месяц на апелляцию; постановление пристава — 10 дней на жалобу. Пропущенный срок иногда можно восстановить, но для этого нужна уважительная причина и документы.
- Выберите сценарий. Не согласны с приказом — отменяйте. Признаёте долг, но нужен посильный график — переговоры о мировом соглашении или рассрочка исполнения. Долг объективно неподъёмен — считайте банкротство.
- Подайте заявления письменно. Возражения, ходатайства, заявления о рассрочке — всё через канцелярию суда или отдел приставов с отметкой о принятии, устные договорённости не работают.
- Держите контакт. Отвечайте на официальные письма, сообщайте приставу о смене работы и адреса. Это не «сдача позиций», а способ избежать заочных решений и принудительных мер, которых можно было бы избежать.
Если после этих шагов картина всё равно остаётся туманной — это нормально: долговые дела редко бывают простыми. Вы можете оставить заявку на бесплатный разбор: коротко описать ситуацию в двух-трёх предложениях и получить первичную оценку специалиста, какие варианты в вашем случае реалистичны. Это ни к чему не обязывает: ни оплаты, ни немедленного решения — вы просто получаете карту вариантов, с которой проще думать дальше.
Мировое соглашение с банком в суде: когда это реально
Мировое соглашение с банком — это письменная договорённость о новом порядке выплаты долга, которую утверждает суд, после чего она приобретает силу судебного акта. В отличие от устных обещаний «заплатите потом», мировое соглашение с банком в суде фиксирует конкретный график, сумму и последствия нарушения — стороны защищены одинаково.
Банк идёт на соглашение, когда видит работающее решение: у должника есть стабильный доход, предложенный график реалистичен, часть долга уже выплачена. Типовой результат выглядит так: долг 400 000 рублей с неустойкой, платёж по которым был бы 20 000–25 000 рублей в месяц, после утверждения соглашения превращается в график по 10 000–12 000 рублей с частичным списанием штрафов. Цифры, разумеется, условные — итог зависит от дохода, имущества и позиции конкретного кредитора.
Что обязательно фиксировать в тексте: новый график платежей с датами, судьбу уже начисленной неустойки, условия, при которых соглашение считается нарушенным. Ограничение, о котором стоит знать заранее: банк не обязан соглашаться, и «простить весь долг» он не пойдёт. Если должник перестаёт исполнять утверждённый график, кредитор возвращается к принудительному взысканию на прежних условиях — поэтому соглашаться стоит только на посильные обязательства.
Кредит с судебной задолженностью: дадут ли новый заём
Кредит с судебной задолженностью получить крайне сложно: судебные долги видны банкам и в кредитной истории, и в открытой базе исполнительных производств, и большинство заявок с незакрытыми производствами отклоняют на скоринге. Формально отдельные организации могут одобрить небольшой заём, но по факту это будут дорогие продукты, и брать их на погашение старого долга — путь в спираль: новый долг с процентами поверх старого.
Честная картина такая: перекредитование «чтобы закрыть просуженный долг» в большинстве случаев не решает проблему, а умножает её. Законные альтернативы работают лучше: договориться с кредитором о мировом соглашении или рассрочке исполнения, а если обязательства объективно непосильны — оценить банкротство, которое закрывает и просуженные, и непросуженные долги. Решение зависит от дохода, имущества и числа кредиторов, поэтому считать его стоит на конкретных цифрах, а не на обещаниях из рекламы.
Приставы и исполнительное производство: полномочия, ограничения и права должника
Судебный пристав взыскивает только просуженные долги и действует по процедуре: у его полномочий есть чёткие границы, знать которые полезно каждому должнику. После получения постановления о взыскании задолженности по исполнительному производству пристав даёт 5 дней на добровольную оплату, затем начинает применять меры. Если не уложиться в этот срок, к долгу добавится исполнительский сбор — дополнительный платёж в доход государства за то, что взыскание пришлось вести принудительно; он считается в процентах от суммы долга.
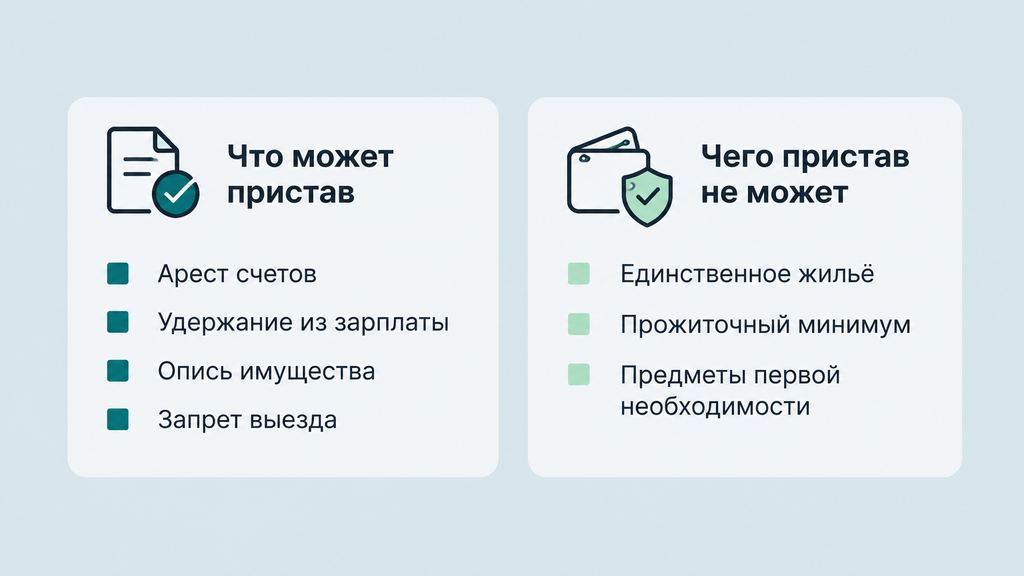
Типовые меры пристава:
- арест банковских счетов и списание поступающих денег;
- удержание из зарплаты или пенсии — как правило до 50%, в отдельных случаях больше;
- опись и арест имущества, его продажа на торгах при крупных долгах;
- запрет на выезд за границу и запрет регистрационных действий с автомобилем и недвижимостью.
Границы этих полномочий важнее самих полномочий. Единственное пригодное для жизни жильё нельзя забрать за обычные долги — исключение сделано только для ипотеки. Из регулярного дохода должнику оставляют сумму в размере прожиточного минимума — для этого подаётся заявление приставу с реквизитами счёта. Нельзя изымать предметы первой необходимости, продукты, профессиональные инструменты в пределах установленной стоимости. Постановление о взыскании денежных средств, которое пришло от пристава, всегда можно оспорить: жалоба подаётся старшему судебному приставу или в суд в течение 10 дней — так, например, возвращают списания социальных выплат, защищённых от взыскания.
Практика показывает: полностью «исчезать» от пристава — худшая стратегия. Производство от этого не закрывается, зато решения принимаются без вашего участия. Работающая линия — контакт и документы: сообщать о реальном финансовом положении, просить рассрочку исполнения через суд, оспаривать незаконные действия. Долги судебные при таком подходе всё равно остаются долгами, но ведутся они в предсказуемом режиме, без сюрпризов в виде арестов «внезапно и всё сразу».
Банкротство при судебных долгах: когда просуженную задолженность можно списать законно
Просуженная задолженность не мешает банкротству: судебные приказы и решения лишь упрощают процедуру, потому что требования кредиторов уже подтверждены и проверены. Долги, по которым суды уже прошли, включаются в общую массу наравне с остальными — и по завершении процедуры списываются в том же порядке. Более того, с момента введения процедуры исполнительные производства приостанавливаются, списания со счетов останавливаются, а рост процентов и штрафов прекращается.
По состоянию на 2026 год работают два формата. Судебное банкротство подходит при крупных долгах и наличии имущества: гражданин вправе подать заявление, когда объективно не может исполнять обязательства, а кредитор — при долге от 500 000 рублей. Внесудебное банкротство через МФЦ (многофункциональный центр) — бесплатная процедура для диапазона долга от 25 000 до 1 000 000 рублей, но с условиями: обычно требуется, чтобы исполнительные производства по имущественному взысканию были окончены, и нет подходящего имущества. Конкретные условия периодически корректируются, поэтому на дату обращения их нужно перепроверить. Не списываются ни при каком формате алименты и возмещение вреда жизни и здоровью; остальное оценивается индивидуально.
У процедуры есть цена и ограничения, о которых лучше знать заранее: продажа ликвидного имущества, контроль сделок за последние годы, запрет занимать руководящие должности на несколько лет, обязанность сообщать о банкротстве при получении кредитов. Это не «волшебная кнопка», а легальный инструмент для ситуации, когда долг объективно превышает возможности человека. Если сомневаетесь, подходит ли банкротство именно вам, или по долгам есть другой юридический вопрос — вы можете обратиться к нам за бесплатной консультацией: оставьте заявку, коротко опишите ситуацию, и специалист проведёт первичный разбор с оценкой вариантов. Оплачивать услугу и принимать решение сразу не нужно — сначала вы просто понимаете, что закон позволяет в вашем случае.
Типичные ошибки должников при судебном взыскании
Самая частая и самая дорогая ошибка при судебном взыскании — пропустить сроки: 10 дней на возражения по приказу или месяц на апелляцию по решению. Всё остальное в этом списке тоже встречается регулярно, и почти каждая ошибка исправима — но дороже, чем если бы её не допускали:
- Игнорировать судебные письма. Письмо, которое вы не получили, не останавливает сроки — суд считает его доставленным по адресу регистрации. Решение: проверить почту и базы судов, если по долгам тишина подозрительно долгая.
- Договариваться на словах. Обещание банка «мы подождём», сказанное менеджером по телефону, юридической силы не имеет. Решение: любые договорённости — письменно, с подписями и датами.
- Продавать имущество перед процедурами. Сделки за последние годы в банкротстве проверяют, и продажу «за символическую цену» родственнику могут оспорить. Решение: не предпринимать резких движений с имуществом без консультации.
- Закрывать старый долг новыми микрозаймами. Новые обязательства с высокими ставками поверх старых почти всегда ухудшают позицию. Решение: сначала оценить общую картину долгов, потом выбирать инструмент.
- Верить обещаниям «удалим долг из баз за деньги». Законного способа стереть просуженную задолженность, кроме погашения, банкротства или мировой, не существует. Решение: проверять любые предложения юристов на предмет реальных механизмов.
- Полностью исчезнуть. Не отвечать на звонки, не получать письма, не открывать дверь приставам — производство при этом живёт своей жизнью. Решение: официальный контакт и письменная позиция вместо молчания.
За этими ошибками почти никогда не стоит легкомыслие — чаще усталость и растерянность человека, который одновременно решает рабочие, семейные и финансовые проблемы. Хороший ориентир простой: любое действие с долгами начинайте с документа — что именно подписано, какие сроки идут, какая сумма зафиксирована. Это возвращает контроль быстрее, чем любые «экспресс-решения».
Кратко: чек-лист действий при судебном взыскании
Пугающим судебное взыскание задолженности кажется, пока его не разложишь на короткие шаги. Сохраните этот чек-лист — он закрывает большинство типовых ситуаций:
- Найдите и проверьте судебный документ: что это — приказ, решение или постановление пристава.
- Зафиксируйте сроки: дату получения, срок на возражения или апелляцию, дедлайны пристава.
- Сверьте расчёт долга со своими платежами и выписками.
- Выберите сценарий: возражения по приказу, мировое соглашение, рассрочка, банкротство.
- Подайте нужные заявления письменно, с отметкой о принятии.
- Сохраняйте все платёжки, письма и переписку в одной папке.
- Отслеживайте исполнительные производства в открытой базе ФССП — Федеральной службы судебных приставов.
- Сообщайте о смене адреса и работы — заочным решениям предпочитайте своё участие.
- Если ситуация не складывается в план — оставьте заявку на бесплатный разбор: хватит двух-трёх предложений о вашей ситуации, чтобы специалист дал первичную оценку без обязательств.
Часто задаваемые вопросы
Что значит просуженный долг?
Просуженный долг — это задолженность, подтверждённая вступившим в законную силу судебным актом: решением суда или судебным приказом. С этого момента сумму нельзя оспорить в переговорах, а взыскание идёт принудительно через приставов. До судебного акта тот же долг считается непросуженным и остаётся предметом спора и договорённостей.
Чем судебный приказ отличается от исполнительного листа?
Судебный приказ — одновременно и решение, и исполнительный документ: мировой судья выносит его без заседаний в течение примерно пяти дней. Исполнительный лист выдаётся после полноценного процесса — с заседаниями и решением, вступившим в силу. Отменяются они по-разному: приказ — простым возражением в течение 10 дней, решение — апелляцией в течение месяца с обоснованием.
Можно ли отменить решение суда по кредиту?
Судебный приказ отменяется простыми возражениями в течение 10 дней с момента получения, и это частая практика. Решение по иску обжалуется в течение месяца; после вступления в силу — только через вышестоящие инстанции, что существенно сложнее. Отменить сам факт долга обычно нельзя — реалистично оспаривать сумму: неустойку, расчёт процентов, неучтённые платежи.
Что делать, если пришло письмо из суда о взыскании долга по кредиту?
Проверьте, ваш ли это долг и верно ли указаны данные, определите вид документа — приказ, иск или постановление пристава. Найдите сумму и срок на возражения, сохраните конверт с датой получения. Если документ непонятен или сумма вызывает вопросы, покажите его специалисту — первичный разбор ситуации можно получить бесплатно.
Можно ли списать просуженную задолженность через банкротство?
Да, просуженные долги списываются через банкротство наравне с непросуженными, если нет признаков недобросовестного поведения. Исключения — алименты и возмещение вреда жизни и здоровью. С введением процедуры исполнительные производства приостанавливаются, а списания со счетов прекращаются.
Дадут ли кредит, если есть судебная задолженность?
Шансы невысоки: судебные долги видны кредиторам в кредитной истории и в базе исполнительных производств, поэтому заявки с открытыми производствами чаще всего отклоняют. Новые займы ради погашения старых обычно лишь увеличивают долговую нагрузку. Разумнее рассмотреть мировое соглашение, рассрочку исполнения или банкротство — в зависимости от дохода и объёма долга.
Что будет, если не исполнять решение суда о взыскании долга?
Приставы возбудят исполнительное производство: арестуют счета, начнут удерживать часть дохода, при крупных суммах — ограничат выезд и наложат аресты на имущество. При этом закон сохраняет должнику прожиточный минимум и защищает единственное жильё, кроме ипотечного. Долг от бездействия не исчезает, но его можно структурировать — через рассрочку исполнения или банкротство.
Как заключить мировое соглашение с банком в суде?
Предложите банку посильный график платежей до или во время процесса, письменно зафиксируйте условия — сроки, суммы, судьбу неустойки — и утвердите соглашение в суде. После утверждения оно имеет силу судебного акта, и кредитор не вправе требовать больше согласованного. Банк соглашается не всегда: шансы выше при стабильном доходе и реалистичном графике.