Снижение неустойки по статье 333 ГК РФ: основания, судебная практика и позиция Пленума
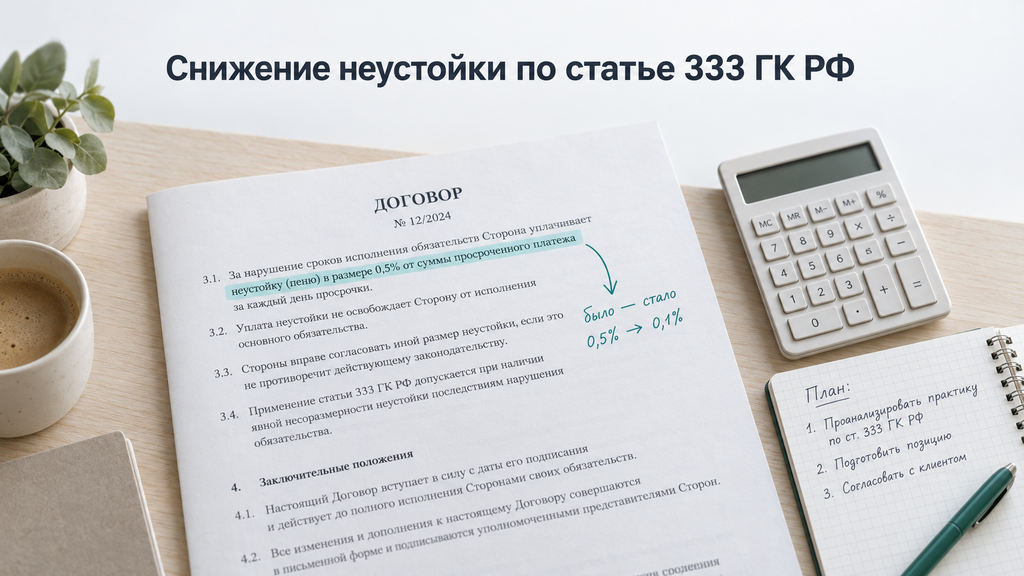
Снижение неустойки по статье 333 ГК РФ — это право суда уменьшить сумму санкции, если она явно несоразмерна последствиям нарушения обязательства. Чтобы суд применил норму, должник, как правило, сам заявляет о снижении и доказывает несоразмерность — чаще всего сравнением договорной ставки с ключевой ставкой Банка России и убытками кредитора. Основные ориентиры закреплены в Постановлении Пленума ВС РФ от 24.03.2016 № 7 и Постановлении Пленума ВАС РФ от 22.12.2011 № 81, и в 2026 году суды продолжают применять оба документа.
Что такое снижение неустойки по статье 333 ГК РФ и когда оно применяется
Снижение неустойки по статье 333 ГК РФ — это уменьшение судом суммы санкции, начисленной должнику, когда её размер явно не соответствует последствиям нарушения обязательства. Сама неустойка описана в ст. 330 ГК РФ: это денежная сумма, которую должник обязан уплатить кредитору, если нарушил договор или закон. Она существует в двух формах:
- штраф — разовая сумма за нарушение, например 10 000 рублей за пропущенный платёж или 10% от цены договора;
- пеня — начисление за каждый день просрочки, например 0,1% от суммы долга ежедневно.
Неустойка бывает договорной и законной. В первом случае стороны сами согласовали её размер в договоре, во втором размер и порядок начисления установлены законом: так устроены неустойки по Закону «О защите прав потребителей», по ОСАГО, по договорам долевого участия. Статья 333 ГК РФ применяется и к тем, и к другим.
Применение 333 ГК РФ в реальном деле упирается в три условия. Нет хотя бы одного — суд сумму не меняет:
- должник заявил о снижении неустойки — устно или письменно; исключение — потребительские споры, где суд вправе снизить санкцию и по собственной инициативе;
- неустойка явно несоразмерна последствиям нарушения — например, начисленная сумма в разы превышает основной долг, а годовая ставка неустойки многократно выше стоимости денег на рынке;
- взыскание полной суммы принесёт кредитору необоснованную выгоду — это условие обязательно, когда должник занимается предпринимательской деятельностью.
Кто может просить о снижении: предприниматель и организация — только по собственному заявлению, суд по своей инициативе их неустойку не уменьшит. Гражданину в суде общей юрисдикции повезло больше: в спорах с потребителями суд вправе снизить неустойку и сам, если видит очевидную несоразмерность. На практике активная позиция должника почти всегда работает лучше ожидания инициативы суда: заявление с расчётом заставляет судью проверить цифры, а не оставить их как есть.
Если объяснять, что значит статья 333 ГК РФ на бытовом уровне, то это встроенный в закон «регулятор»: он не отменяет ответственность за просрочку, но не даёт превратить санкцию в источник дохода. По смыслу закона кредитор не должен зарабатывать на чужом нарушении: неустойка должна компенсировать потери, а не наказывать рублём за сам факт просрочки.
Как суд определяет соразмерность неустойки: ориентиры и критерии
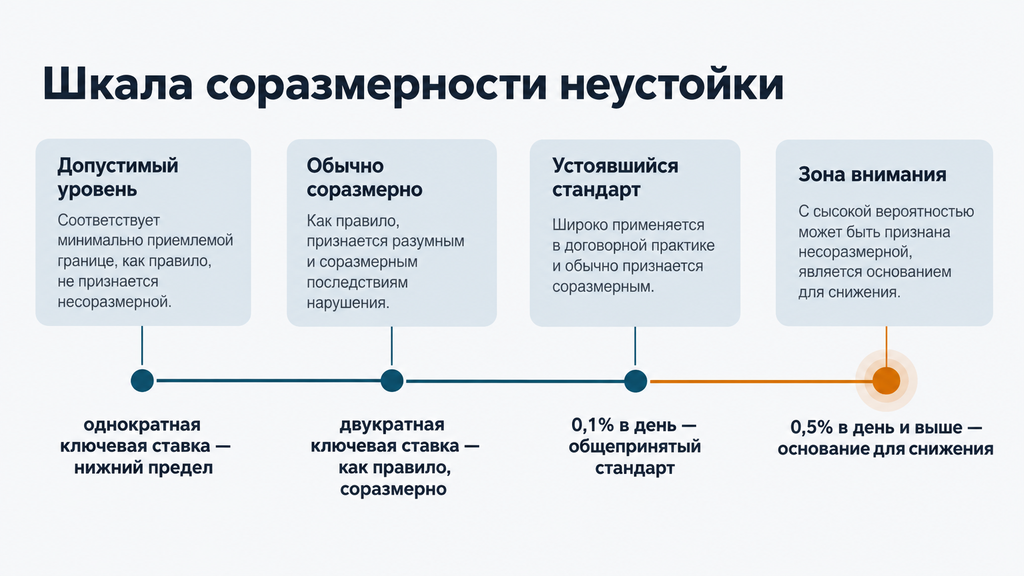
Суд признаёт неустойку несоразмерной, когда её размер очевидно превышает последствия нарушения: обычно это ставка, многократно превышающая ключевую ставку Банка России, или сумма, сопоставимая с основным долгом либо превышающая его. Точного определения несоразмерности в законе нет — это оценочное понятие, и каждый суд решает вопрос по обстоятельствам конкретного дела. Но за годы практики сложились ориентиры, на которые смотрят и стороны, и судьи.
| Ориентир | Что это означает на практике |
|---|---|
| Двукратная ключевая ставка ЦБ | Рекомендация Пленума ВАС РФ № 81: неустойка в пределах двукратной ключевой ставки за период просрочки, как правило, признаётся соразмерной |
| Однократная ключевая ставка | Нижний предел снижения для денежных обязательств (п. 6 ст. 395 ГК РФ): ниже этой суммы суд опускается лишь в экстраординарных случаях |
| Ставка 0,1% в день | Общепринятый стандарт договоров — около 36,5% годовых; такие условия суды обычно оставляют без изменения |
| Средняя плата по краткосрочным кредитам | Доказательство обоснованности размера неустойки (п. 75 Пленума ВС РФ № 7): если ставка несоразмерно выше рыночной платы за деньги — довод за должника |
| Соотношение с долгом и ценой договора | Пени, сопоставимые с суммой долга или превышающие её, — классический довод о несоразмерности |
| Длительность просрочки | Короткая просрочка при большой начисленной сумме усиливает позицию должника |
| Убытки кредитора | Если нарушение не принесло кредитору реальных потерь, высокая неустойка выглядит как обогащение |
До какого размера суд может снизить неустойку — вопрос без фиксированного ответа. Суд не обязан опускаться до какой-то конкретной цифры: он ищет сумму, которая компенсирует потери кредитора и при этом не превращает санкцию в наказание. Полностью обнулить неустойку нельзя — иначе нарушение оказалось бы выгоднее добросовестного поведения. Уменьшение размера неустойки ниже однократной ключевой ставки для денежных обязательств допускается только в исключительных, по сути уникальных, ситуациях.
Как понять, что неустойка несоразмерна, ещё до суда? Практический тест простой: переведите договорную ставку в годовые проценты и сравните её с ключевой ставкой Банка России и ставками по краткосрочным кредитам. Если неустойка обходится в несколько раз дороже банковского кредита за тот же период, значит, налицо та самая явная несоразмерность, о которой говорит закон.
Как доказать несоразмерность неустойки: доказательства, которые принимает суд
Несоразмерность неустойки доказывает должник: суд принимает собственный контррасчёт с конкретной суммой, сравнение ставки с рыночными ориентирами и документы, показывающие, что кредитор не понёс убытков. Бремя доказывания — на той стороне, которая просит о снижении, поэтому «просто попросить» не получится.
Что реально работает в качестве доказательств:
- контррасчёт — ваша таблица с суммой по договорной ставке, суммой по ключевой ставке за тот же период и итоговой цифрой, до которой вы просите снизить;
- сравнение с рыночными ставками — официальная статистика по средним процентам по краткосрочным кредитам за период нарушения;
- документы об отсутствии убытков — письма, акты, переписка, из которых видно, что нарушение не повлекло для кредитора потерь;
- препятствия для исполнения — доказательства того, что исполнить обязательство мешали обстоятельства, связанные с самим кредитором;
- добросовестное поведение — частичные платежи, попытки договориться, ответные письма: это не самостоятельное основание, но оно формирует контекст дела.
Как логика снижения выглядит на практике. Договорная неустойка — 0,5% в день. В годовом выражении это около 182,5%, то есть деньги по договору обходятся должнику в разы дороже любого банковского кредита. Кредитор при этом не показывает никаких потерь: товар реализован, деньги получены. В такой ситуации суд, как правило, снижает ставку — обычно до 0,1% в день или до суммы, рассчитанной по ключевой ставке. А вот неустойка 0,05–0,1% в день в пересчёте на годовые проценты сопоставима с рыночной платой за деньги, и рассчитывать на снижение здесь почти не приходится.
Типичная ошибка в реальных делах: ответчик пишет в заседании «прошу снизить неустойку до разумного предела» — без цифры и без расчёта. Суд либо отказывает, либо снижает сумму произвольно, и такое решение потом отменяют вышестоящие инстанции именно из-за отсутствия мотивировки. Всегда называйте свою сумму и показывайте, как вы её получили.
Важное ограничение: даже безупречный расчёт не обязывает суд снизить неустойку. Оценка соразмерности остаётся за судьёй, так что расчёт — необходимое, но не достаточное условие. Сильные позиции поэтому строятся на совокупности доводов: ставка, соотношение с долгом, отсутствие убытков, длительность просрочки.
Позиция Пленума по ст. 333 ГК РФ: какие правила действуют в 2026 году
По ст. 333 ГК РФ действуют два ключевых постановления Пленума — ВАС РФ от 22.12.2011 № 81 и ВС РФ от 24.03.2016 № 7, — и в 2026 году суды продолжают применять оба документа. Постановление Пленума — это официальное разъяснение высшей судебной инстанции о том, как понимать и применять норму закона; для судов такие разъяснения фактически обязательны. Комментарий к ст. 333 ГК РФ в двух словах такой: закон защищает баланс сторон, но не позволяет должнику уходить от ответственности и пользоваться чужими деньгами дешевле, чем по банковскому кредиту.
| Документ | Что установил |
|---|---|
| Постановление Пленума ВАС РФ № 81 (22.12.2011) | Для предпринимателей снижение возможно только по их заявлению; ориентир соразмерности — двукратная учётная ставка Банка России; ниже однократной ставки опускаться нельзя, кроме экстраординарных случаев |
| Постановление Пленума ВС РФ № 7 (24.03.2016), пункты 69–81 | Бремя доказывания несоразмерности — на должнике; заявление о снижении не является признанием долга; договорные условия об отказе от ст. 333 ничтожны; законная неустойка тоже может быть снижена; штраф и пеня за одно нарушение оцениваются в общей сумме; вина кредитора рассматривается по ст. 404 ГК РФ |
Несколько правил Пленума влияют на исход дела чаще остальных.
- Заявление о снижении — не признание долга. Просьба уменьшить неустойку не означает, что вы согласны с суммой долга или самим фактом нарушения.
- Отказ от ст. 333 в договоре ничтожен. Пункт «стороны отказываются от права требовать снижения неустойки» не действует — снизить можно всегда.
- Предел снижения. По денежным обязательствам суд не должен опускать неустойку ниже суммы, рассчитанной по п. 6 ст. 395 ГК РФ, — это самостоятельное основание для жалобы.
- Списанная неустойка. Если кредитор списал неустойку со счёта безакцептно или зачёл её в счёт долга, должник вправе требовать её снижения и возврата излишне уплаченного.
- Вина кредитора. Если нарушение произошло из-за обеих сторон, ответственность должника уменьшается по ст. 404 ГК РФ — это отдельный механизм, который работает вместе со ст. 333.
Какой Пленум применять в конкретном деле? Фактически оба: ВС РФ № 7 задаёт общие правила, позиции ВАС РФ № 81 служат ориентиром при расчёте соразмерности. Перед подачей документов проверяйте актуальные редакции разъяснений: практика живая, и отдельные акценты со временем смещаются.
Судебная практика по снижению неустойки: когда суды снижают, а когда отказывают
Суды чаще всего снижают неустойку, когда договорная ставка явно завышена — от 0,5% в день и выше, — и почти всегда отказывают, если условие стандартное, например 0,1% в день. Судебная практика по статье 333 ГК РФ устойчива настолько, что по ставке из договора уже до заседания можно примерно оценить перспективы.
Типичные ситуации, когда суды снижают неустойку:
- ставка составляет 0,5% в день и больше — такие условия снижают почти всегда, чаще всего до 0,1%;
- неустойка сопоставима с ценой договора или превышает сумму основного долга;
- кредитор не понёс убытков: товар реализован без потерь, работы приняты, гарантийный срок истёк без замечаний;
- просрочка оказалась незначительной — дни или недели при большой начисленной сумме;
- кредитор долго не обращался в суд, и неустойка за это время разрослась.
Когда суды, напротив, отказывают в снижении:
- ставка стандартная — 0,1% в день или ниже; такие условия суды, как правило, не считают несоразмерными последствиям нарушения;
- неустойка законная, и закон уже сбалансировал ответственность сторон — особенно в потребительских спорах, где снижение допускается только в исключительных случаях;
- в договоре согласован лимит ответственности, и начисленная сумма его не превысила;
- должник не представил расчёта и конкретных доказательств несоразмерности;
- суд уже снизил неустойку, но произвольно, без расчёта, — такое решение отменяет кассация, а не «доснижает» его в пользу должника.
Несколько показательных дел из практики. В одном из арбитражных споров договорная ставка 0,7% в день (255% годовых) была снижена с 4,9 до 1,4 млн рублей — кассация поддержала вывод о явной несоразмерности. В другом деле подрядчик просрочил предоставление банковской гарантии на несколько месяцев, убытков у заказчика не возникло, и суды снизили неустойку в 90 раз — с 9 млн до 100 тыс. рублей. А вот обратный пример: сумма неустойки оказалась ниже двукратной ключевой ставки за тот же период, и суд в снижении отказал, указав, что такие условия стороны согласовали добровольно.
Снижение работает «в обе стороны». Кассационные суды отменяют и чрезмерное снижение: например, когда первая инстанция уменьшила неустойку в десятки раз без расчёта и мотивировки, вышестоящий суд возвращал дело и требовал обоснованной цифры. То есть снижение — не автоматическая привилегия должника, а результат проверки баланса интересов.
Судебная практика для граждан: неустойка по кредитам, займам и коммунальным платежам
По спорам с гражданами суд общей юрисдикции снижает пени по кредитам, займам и коммунальным платежам по тем же правилам, причём может сделать это и по собственной инициативе. Если банк взыскивает долг с пенями, которые сопоставимы с основным долгом или превышают его, — это именно тот случай, когда снижение неустойки по 333 ГК РФ работает и для обычного человека, а не только для бизнеса.
Отдельная история — судебный приказ: упрощённое судебное решение, которое судья выносит без заседания и вызова сторон, видя только документы взыскателя. В приказном производстве заявить о снижении неустойки невозможно: вас просто нет в процессе. Но приказ можно отменить — для этого в течение 10 дней с момента получения подаётся письменное возражение. После отмены кредитору приходится подавать обычный иск, и вот уже в исковом производстве вы можете привести свои расчёты и просить снизить пени.
Типичный пример из практики: человек не платил за жилищно-коммунальные услуги, управляющая организация начислила пени в размере около 80% от основного долга. Суд снизил санкцию, указав, что пени явно превышают разумные последствия просрочки. Похожая логика работает и по кредитам: пени и штрафы, накопившиеся поверх просроченных платежей, часто оказываются сопоставимы с самим долгом — и это весомый аргумент.
Честная оговорка: по спорам о защите прав потребителей снижение неустойки — редкость, закон и практика защищают покупателя, и суды относятся к таким санкциям осторожно. А вот в обратной ситуации — когда гражданин сам должен кредитору — применение ст. 333 ГК РФ вполне привычно. Если вы получили требование с пенями, первая проверка всегда одна: сравните сумму пеней с основным долгом и с ключевой ставкой за период просрочки.
Какие доводы суд не примет: аргументы, которые не работают
Ни тяжёлое финансовое положение должника, ни долги перед другими кредиторами, ни арест счетов не убедят суд снизить неустойку — эти и ещё несколько доводов прямо перечислены в п. 73 Постановления Пленума ВС РФ № 7 как не имеющие юридического значения. Логика простая: неустойка — компенсационная санкция, а не мера сочувствия, иначе просрочка оказалась бы выгоднее добросовестного исполнения.
Доводы, которые сами по себе не работают:
- тяжёлое финансовое положение — потеря работы и снижение дохода объясняют причину просрочки, но не отменяют её последствий;
- долги перед другими кредиторами — очередь из кредиторов не меняет размер ответственности перед каждым из них;
- арест счетов и имущества — это следствие взыскания, а не основание его уменьшать;
- отсутствие бюджетного финансирования — довод из числа «чужих» обязательств;
- неисполнение обязательств контрагентами — ваш контрагент не отвечает за ваш договор;
- добровольное погашение долга до заседания — уменьшает будущие начисления, но не уже начисленные;
- социально значимые функции — важная, но юридически нерелевантная характеристика;
- необходимость платить проценты по другим кредитам — стоимость ваших заимствований суд не учитывает.
Отдельно про добровольное погашение: это самый частый вопрос на консультациях. Долг закрыт, а старые пени остались — аргумент «я же всё выплатил» суд не убеждает. Погашение уменьшает базу для новых начислений, но уже начисленная неустойка оценивается по общим правилам: через ставку, соотношение с долгом и убытки кредитора.
Что использовать вместо неработающих доводов: конкретную цифру, до которой просите снизить, расчёт по ключевой ставке, доказательства отсутствия убытков и данные о длительности просрочки. Вторая типичная ошибка — немотивированное заявление «прошу снизить» без единого довода: суд обязан рассмотреть заявление, но откажет, потому что проверять нечего. Основания для снижения неустойки всегда числовые и фактические, а не эмоциональные — и лучше собрать их до заседания, чем искать в зале суда.
Как снизить неустойку в суде: пошаговый алгоритм для должника
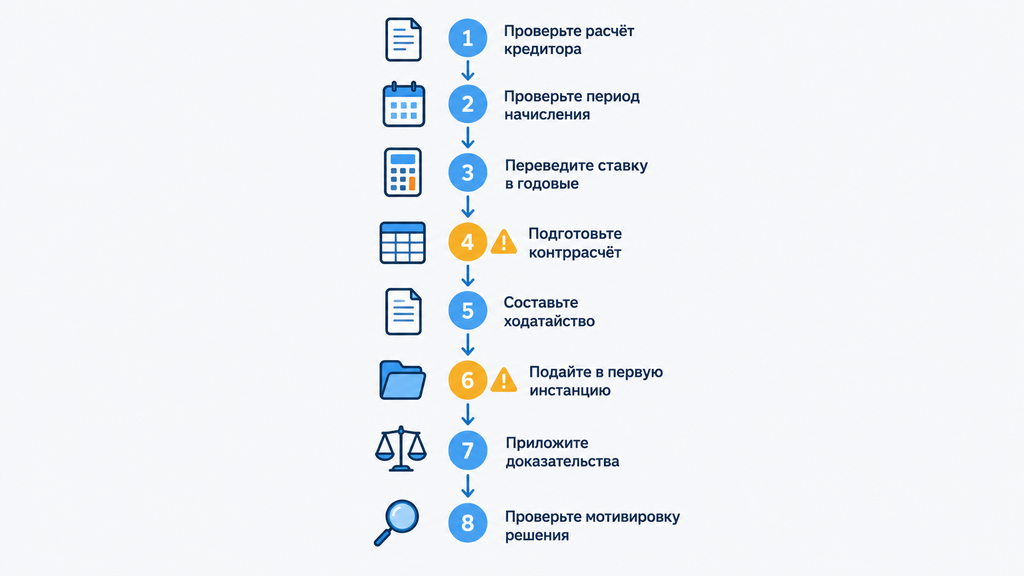
Чтобы снизить неустойку, проверьте расчёт кредитора, подготовьте собственный контррасчёт и подайте письменное ходатайство в суде первой инстанции — именно в такой последовательности строится большинство сильных позиций. Ниже — алгоритм, по которому снижение неустойки по 333 работает на практике.
- Проверьте расчёт кредитора. Посмотрите, от какой базы начислены пени, за какой период и по какой ставке. Проверьте очерёдность зачисления ваших частичных платежей: по ст. 319 ГК РФ поступившие суммы сначала гасят издержки, затем проценты и основной долг, и лишь потом неустойку — если кредитор считал наоборот, расчёт завышен. Типичная ошибка на этом шаге — принять цифры взыскателя за истину и спорить только со ставкой.
- Проверьте период начисления. Если в период просрочки действовал мораторий на начисление санкций, эти дни из расчёта исключаются. Ошибка: не заметить мораторный период и спорить лишь о ставке, оставляя завышенный период.
- Переведите ставку в годовые проценты. Сравните её с ключевой ставкой Банка России за тот же период и со средними ставками по краткосрочным кредитам. Ошибка: сравнивать дневную ставку с годовой «на глаз».
- Подготовьте контррасчёт. Это таблица: сумма по договорной ставке, сумма по однократной ключевой ставке с разбивкой по периодам её действия и итог — конкретная цифра, до которой вы просите снизить. Ошибка: просить «снизить до разумного предела» без своей суммы.
- Составьте письменное ходатайство (как его структурировать — в следующем разделе). Ошибка: ограничиться устной просьбой в заседании, которую потом невозможно доказать и обжаловать.
- Подайте ходатайство в суде первой инстанции — через канцелярию с отметкой о принятии или электронно. Запомните процессуальное правило: для предпринимателей заявление о снижении действует только в первой инстанции; в апелляции впервые заявить его нельзя. Ошибка: молчать до апелляции в расчёте на «потом».
- Приложите доказательства — расчёт, справки о ставках, переписку, документы об отсутствии убытков кредитора. Сохраняйте копии всего, что подаёте. Ошибка: ограничиться голым ходатайством без приложений.
- Участвуйте в заседании и проверьте мотивировку решения. Суд обязан объяснить, почему снизил или отказал. Немотивированное решение — основание для апелляционной жалобы.
Что проверить до старта: действует ли ещё договор и не подписывали ли вы мировое соглашение с кредитором; не уплачена ли неустойка добровольно (как правило, это закрывает путь к снижению); есть ли у вас все документы по периодам платежей. Этот чек-лист из четырёх пунктов экономит недели — иногда он показывает, что спорить нужно не о соразмерности, а о самих основаниях требования.
Если суд снизил неустойку меньше, чем вы просили, — это не провал, а результат оценки. Сравните присуждённую сумму с расчётом по однократной ключевой ставке: если суд опустился ниже — для денежных обязательств это нарушение п. 6 ст. 395 ГК РФ, и кредитор, скорее всего, сам пойдёт жаловаться; ваша задача — зафиксировать свою позицию в жалобе. А если суд снизил ровно до вашей цифры, резонно принять решение и не тратить силы на апелляцию.
Заявление о снижении неустойки по ст. 333 ГК РФ: как составить и подать
Заявление о снижении неустойки подают в суд, который рассматривает дело о взыскании. Обязательные элементы у него такие: суть спора, доводы о несоразмерности и конкретная сумма, до которой просят снизить санкцию. Формально документ называется ходатайством: это письменная просьба к суду по уже рассматриваемому делу, а не отдельный иск.
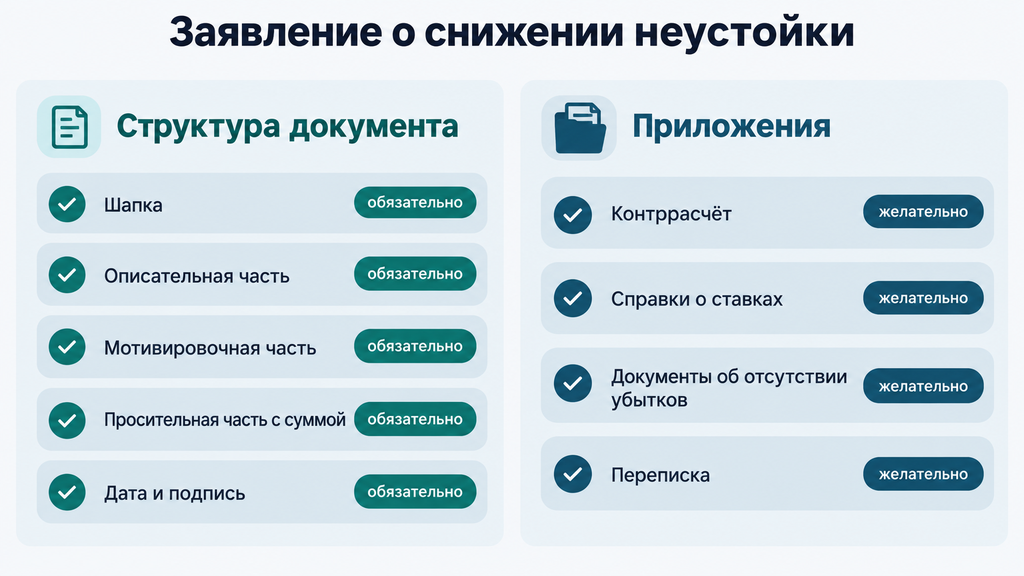
Структура заявления о снижении неустойки по 333 ГК РФ:
- шапка — наименование суда, номер дела, данные сторон;
- название документа — «Ходатайство об уменьшении размера неустойки на основании статьи 333 ГК РФ»;
- описательная часть — кратко: по какому договору возник спор, какую сумму неустойки заявил истец;
- мотивировочная часть — почему неустойка несоразмерна: сравнение ставок, соотношение с долгом, отсутствие убытков кредитора;
- просительная часть — конкретная сумма, до которой просите снизить, и ссылка на приложенный контррасчёт;
- приложения — расчёт, справки о ставках, документы, переписка;
- дата и подпись.
Что отличает сильную позицию: в просительной части стоит точная цифра, и к ней приложен расчёт, из которого эта цифра следует. Просьба «снизить до суммы, которую суд сочтёт соразмерной», допустима, но заметно слабее — она перекладывает работу на суд и часто заканчивается произвольным снижением, которое потом оспаривает кредитор.
Как подавать: письменно, через канцелярию с отметкой на вашем экземпляре или через электронную подачу. Устное заявление в заседании тоже возможно, но письменный документ попадает в материалы дела и работает при обжаловании. Процессуальные рамки короткие: предприниматели заявляют о снижении только в первой инстанции (в апелляции — лишь если она рассматривает дело заново); гражданам суд может снизить неустойку и без заявления, но подавать его всё равно стоит — расчёт в материалах дела сильно повышает шансы на аккуратную сумму.
Исковое заявление о снижении неустойки: когда можно обратиться в суд первым
Исковое заявление о снижении неустойки можно подать и до того, как кредитор взыскал её в суде, — Верховный суд подтвердил это право в Обзоре судебной практики № 3, утверждённом 25.11.2020. Такой «опережающий» иск — легальный способ установить определённость: вы не ждёте, пока пени вырастут, а просите суд зафиксировать справедливую сумму заранее.
Условия, при которых самостоятельный иск возможен:
- вы не согласны с размером заявленного кредитором требования;
- вы не уплатили неустойку добровольно — уплаченную сумму через ст. 333 вернуть нельзя;
- вы можете доказать явную несоразмерность — расчёт потребуется в полном объёме.
Отдельный сценарий — возврат уже списанной неустойки. Если кредитор списал сумму со счёта безакцептно (без вашего отдельного распоряжения) или зачёл её в счёт долга, вы вправе требовать возврата излишне уплаченного по ст. 1102 ГК РФ. А вот неустойка, которую вы перечислили сами и добровольно, снижению и возврату не подлежит — исключение только для случаев, когда платежом руководило давление кредитора, злоупотребляющего своим положением.
Ограничения, которые стоит учесть до подачи: исковое заявление о снижении неустойки оплачивается госпошлиной по общим правилам; потребуется полный комплект доказательств; до подачи честно оцените перспективы — если договорная ставка ниже двукратной ключевой, суд, скорее всего, в требовании откажет, и расходы окажутся напрасными.
Когда суд не снизит неустойку: ограничения и спорные ситуации
Суд не снизит неустойку, если должник уплатил её добровольно или санкция согласована в утверждённом судом мировом соглашении, — в этих случаях право на уменьшение, как правило, теряется. Ниже — остальные ситуации, когда снижение неустойки маловероятно или невозможно.
- Добровольная уплата. Перечислили неустойку сами и без принуждения — назад её не вернуть: закон не позволяет возвращать добровольно уплаченное.
- Мировое соглашение. Неустойка, согласованная в утверждённом судом мировом соглашении, считается защищённой, но практика здесь неоднозначная: в отдельных делах кассационные суды допускали вопрос о её снижении уже на стадии исполнительного производства. Это спорная территория — исход зависит от судебного округа и обстоятельств дела.
- Стандартная ставка. 0,1% в день — общепринятый деловой стандарт; убедить суд, что он несоразмерен, крайне трудно.
- Договорный лимит ответственности. Если в договоре согласован предел начисления и сумма его не превысила, суды обычно видят баланс интересов и отказывают.
- Потребительские споры. Неустойка по Закону «О защите прав потребителей» снижается только в исключительных случаях с вескими мотивами.
- Снижение ниже однократной ключевой ставки. По денежным обязательствам это возможно лишь в экстраординарных ситуациях — и почти всегда становится предметом жалобы кредитора.
Два важных уточнения. Первое: любые условия договора «не применять статью 333» или «снижение неустойки не допускается» ничтожны — договором это право отнять нельзя. Второе: предел по п. 6 ст. 395 ГК РФ действует только для денежных обязательств; при нарушении неденежного обязательства — например, срока передачи результата работ — суд может снизить неустойку и ниже этой планки, если последствия нарушения того требуют.
В каких случаях неустойку снизить нельзя совсем, а в каких — просто трудно? Практический ориентир такой: если ваше условие стандартное, лимитированное или уже уплаченное — шансы близки к нулю; если ставка завышена, а убытков нет — шансы реальные, но результат всегда зависит от конкретных цифр и качества подготовки позиции.
Если неустойку уже взыскали: как разобраться с долгами дальше
Если неустойку уже взыскали, важно оценить всю совокупность долгов: проверить исполнительное производство, посчитать, какую долю дохода забирают платежи, и выбрать законный сценарий — рассрочку, мировое соглашение, реструктуризацию или банкротство. Порядок действий здесь важнее эмоций: ситуация с взысканными санкциями разбирается как финансовый узел, по шагам.
- Проверьте, что именно было взыскано. Если это судебный приказ, посчитайте срок для возражений: приказ можно отменить, а с отменой исчезает и взысканная по нему неустойка — кредитору придётся доказывать её заново в исковом производстве.
- Посмотрите исполнительное производство. Судебные приставы работают по закону об исполнительном производстве: удержания ограничены долей дохода, часть имущества и социальных выплат защищена. Знание этих рамок снимает половину тревоги.
- Соберите ситуацию в цифрах. Сложите основной долг, пени и проценты и сравните с месячным доходом: если платежи занимают больше половины бюджета, обычное погашение может растянуться на годы, и стоит рассматривать структурные решения.
- Выберите сценарий. Рассрочка исполнения через суд подходит, когда доход есть, но он неравномерный. Мировое соглашение — когда кредитор готов договариваться. Реструктуризация и кредитные каникулы — если платить по силам, но нужна передышка. Банкротство — когда обязательства объективно не по доходу.
О банкротстве честно: это законная процедура, в которой при соблюдении условий списываются кредиты, займы, а также начисленные пени и штрафы — при условии, что суд признает гражданина неплатёжеспособным, а его поведение — добросовестным. Это не «списание всего за один день», а процедура с требованиями, сроками и ограничениями, поэтому решение о ней принимают после разбора конкретной ситуации, а не по шаблону.
Если долгов несколько и пени продолжают расти, можно обратиться к нам за консультацией — по процедуре банкротства или любому другому юридическому вопросу, связанному с долгами, взысканием и кредитами. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно, покажет возможные варианты и их ограничения. Ни сразу оплачивать услугу, ни принимать решение на месте не нужно — первичный разбор существует именно для того, чтобы вы сначала увидели карту вариантов.
Часто задаваемые вопросы
Можно ли снизить неустойку по кредиту через статью 333 ГК РФ?
Да. Пени по кредитному договору снижаются в том же порядке: должник доказывает, что санкция явно превышает последствия просрочки, — например, сравнивая её с ключевой ставкой Банка России и основным долгом. Суд общей юрисдикции может снизить неустойку и по своей инициативе, но активная позиция с расчётом заметно повышает шансы.
На сколько суд может снизить неустойку?
Фиксированной цифры нет — суд оценивает соразмерность по обстоятельствам дела. Ориентиры такие: неустойка в пределах двукратной ключевой ставки обычно признаётся соразмерной, снижение ниже однократной ключевой ставки допускается лишь в исключительных случаях, а полностью обнулить санкцию нельзя.
Нужно ли платить госпошлину за заявление о снижении неустойки?
Ходатайство о снижении неустойки в рамках уже рассматриваемого дела госпошлиной не облагается. Самостоятельный иск о снижении подаётся с оплатой пошлины по общим правилам, а судебные расходы по итогу распределяет суд.
Что делать, если суд отказал в снижении неустойки?
Решение можно обжаловать в апелляции — особенно если суд не привёл мотивы отказа или не оценил представленный расчёт. Помните: впервые заявить о снижении в апелляции предприниматель не может, жалоба рассматривается по доводам первой инстанции. Дополнительно стоит проверить расчёт кредитора на ошибки и оценить другие законные способы снизить долговую нагрузку.
Можно ли подать иск о снижении неустойки до взыскания?
Да, Верховный суд подтвердил право должника обратиться в суд первым с самостоятельным требованием о снижении, если он не согласен с размером неустойки и не уплатил её добровольно. Потребуется доказать явную несоразмерность расчётом и уплатить госпошлину.
Чем неустойка отличается от процентов по статье 395 ГК РФ?
Неустойка — сумма, установленная договором или законом за конкретное нарушение, а проценты по ст. 395 ГК РФ начисляются за пользование чужими денежными средствами исходя из ключевой ставки. За одно нарушение, как правило, взыскивается что-то одно, а снижение процентов регулирует отдельная норма — п. 6 ст. 395 ГК РФ, а не ст. 333.
Снизят ли неустойку, если погасить долг до судебного заседания?
Добровольное погашение долга полностью или частично на день рассмотрения спора само по себе не является основанием для снижения неустойки — это прямо следует из разъяснений Пленума. Погашение уменьшает базу для дальнейших начислений, но уже начисленную сумму суд оценивает по общим правилам — через ставку, убытки кредитора и соотношение с долгом.
Списываются ли неустойка и пени при банкротстве?
Да, при завершении процедуры банкротства физического лица списываются долги по кредитам и займам, а также начисленные до принятия заявления проценты, пени и штрафы. У процедуры есть условия и ограничения, поэтому перед решением стоит получить разбор конкретной ситуации у юриста.