Неустойка по кредиту: расчет и особенности взыскания
Неустойка по кредиту — это денежная санкция за нарушение кредитного договора, чаще всего за просрочку очередного платежа: обычно это пени за каждый день задержки плюс возможные разовые штрафы. Для потребительских кредитов закон ограничивает ее размер: не более 20% годовых либо 0,1% в день просрочки, а условия договора сверх этих пределов ничтожны в части превышения. В этой статье разберем, что такое неустойка по кредиту, как она рассчитывается, как банк взыскивает долг и какие законные способы есть снизить санкции: пересчет, суд, кредитные каникулы, реструктуризация и банкротство.
Что такое неустойка по кредиту и когда она начисляется
Неустойкой по кредиту называют денежную сумму, которую заемщик обязан уплатить банку за неисполнение или ненадлежащее исполнение кредитного договора, чаще всего за просрочку очередного платежа. Понятие закреплено в ст. 330 Гражданского кодекса РФ, и там есть важная деталь: чтобы потребовать неустойку, банку не нужно доказывать убытки, достаточно самого факта просрочки. Именно поэтому санкция появляется автоматически, без отдельных решений и согласований.
Начисление обычно стартует со дня, следующего за датой платежа по графику: если платеж был 19-го, пени начнут копиться с 20-го. Заканчивается оно после полного погашения просрочки, при этом день фактической оплаты включается в расчет. Если платежная дата выпала на выходной, срок, как правило, переносится на ближайший рабочий день, но это правило должно быть прописано в договоре, поэтому его стоит проверить.
В большинстве случаев речь именно о просрочке платежа. За другие нарушения, например отказ от продления страхования или нецелевое использование кредита, банки обычно «наказывают» повышением ставки, хотя в отдельных договорах за них тоже предусмотрены штрафы.
На практике за просрочкой чаще всего стоит изменение обстоятельств, а не беспечность: снизился доход, заболел близкий человек, платежи по трем кредитам заняли больше половины бюджета. Вины здесь нет, но факт такой: неустойка растет каждый день. Поэтому для начала разумно разобрать ситуацию в цифрах и понять, откуда взялась требуемая сумма.
Из чего состоит неустойка: пени и штраф
Неустойка по кредиту складывается из двух видов санкций: пени, которая растет за каждый день просрочки, и штрафа, разовой суммы за сам факт нарушения. Банк вправе применять оба вида одновременно, если такие условия прописаны в договоре. По потребительским кредитам основную часть начислений, как правило, составляют именно пени.
Пени начисляются в процентах от суммы просроченного платежа за каждый день задержки, нарастающим итогом. Штраф начисляется один раз: это фиксированная сумма или процент, скажем, 700 ₽ за первый пропущенный платеж. В некоторых договорах штрафы прогрессивные: за повторную просрочку сумма больше, за третью еще больше. Просрочки при этом необязательно идут подряд: учитывается сам факт нарушения.
| Критерий | Пени | Штраф |
|---|---|---|
| Когда начисляется | За каждый день просрочки | Один раз за факт нарушения |
| Как меняется | Растет со временем | Фиксированная сумма, иногда зависит от числа просрочек |
| Типичный размер | Процент от просроченного платежа в день | Фиксированная сумма или процент |
| Когда ощущается сильнее | При долгой просрочке | При нескольких просрочках за период |
На какую сумму начисляется пени: база расчета
Пени по кредиту начисляются, как правило, на сумму просроченного платежа, а не на весь остаток долга. Это принципиальный момент: разница в деньгах получается в десятки раз.
Пример: остаток долга 300 000 ₽, просрочен один платеж 12 000 ₽. При правильной базе дневная пеня считается от 12 000 ₽. Если же начисление идет от всего остатка, от 300 000 ₽, санкция оказывается в 25 раз больше, хотя просрочен только один платеж. Условие, при котором неустойка считается со всего остатка долга, противоречит закону «О потребительском кредите (займе)» и ничтожно в части превышения допустимого лимита. Этот подход подтверждают и разъяснения Роспотребнадзора.
Встречается и третий вариант: фиксированная пеня в рублях за день просрочки. Он редкий, но суть проверки одна и та же: посмотрите в договоре, от какой суммы и по какой ставке считаются санкции. Это первое, что стоит сделать, когда банк прислал расчет задолженности.
Какой размер неустойки по кредиту допускает закон
Закон ограничивает неустойку по потребительскому кредиту двумя пределами: не более 20% годовых, если в период просрочки продолжают начисляться проценты по договору, и не более 0,1% в день, если проценты не начисляются (ч. 21 ст. 5 закона № 353-ФЗ «О потребительском кредите (займе)»). В пересчете 20% годовых дают примерно 0,05% за каждый день просрочки.
Лимиты работают в двух ситуациях: когда размер неустойки в договоре не указан вовсе и когда в договоре прописана ставка выше допустимой. Во втором случае условие ничтожно в части превышения: взыскать могут неустойку в пределах лимита, а излишне начисленное можно оспорить.
Две практические оговорки. Для залоговых кредитов, таких как ипотека и автокредиты, часть условий ответственности определяется договором и профильным законодательством, поэтому проверяйте свой документ, а не общие таблицы. И в любом случае имеет смысл смотреть актуальную редакцию закона № 353-ФЗ на 2026 год: параметры ответственности периодически уточняются.
Как рассчитать неустойку по кредиту: формулы и пример
Рассчитать неустойку по кредиту можно по одной из двух формул: по дневной ставке из договора либо через ключевую ставку Банка России. Формула нужна не для бухгалтерии, а для самопроверки: сверить, сколько банк требует и сколько должно получиться по правилам.
- По ставке из договора: неустойка = сумма просроченного платежа × дневная ставка × количество дней просрочки.
- Через ключевую ставку Банка России: неустойка = сумма просроченной задолженности × ключевая ставка × доля ставки (например, 1/300) × количество дней просрочки. Такой вариант встречается в отдельных договорах прошлых лет и судебных решениях.
Три детали, которые чаще всего меняют итоговую цифру. День фактической оплаты включается в период начисления: закрыли просрочку 10-го числа, значит, считаем по 10-е включительно. Если ключевая ставка в период просрочки менялась, расчет ведется по периодам действия каждой ставки. И наконец, из периода не исключаются выходные и праздничные дни, так что пени капают каждый календарный день.
Пример расчета по ставке договора. Просрочен платеж 18 000 ₽, ставка неустойки 20% годовых, просрочка длилась 30 дней. Дневная ставка: 20% / 365 = 0,0548%. Неустойка: 18 000 × 0,000548 × 30 ≈ 296 ₽. Для сравнения посчитаем тот же пример через ключевую ставку при ее условном уровне 16% годовых и доле 1/300: 18 000 × 0,16 / 300 × 30 = 288 ₽. Цифры одного порядка: при соблюдении лимитов неустойка растет медленно, и если банк насчитал в разы больше, это повод разбираться, а не сразу платить. Актуальную ключевую ставку перед расчетом проверяйте на сайте Банка России (она периодически меняется).
Неустойка по кредиту в Сбербанке и других банках: что проверить в договоре
У Сбербанка и большинства крупных банков неустойка за просрочку по потребительским кредитам обычно привязана к предельным 20% годовым от суммы просроченного платежа. При этом формулировки у всех различаются: ставки, базы начисления и штрафы у каждого банка свои. Универсального ответа на вопрос, какая неустойка по кредиту в Сбербанке или любом другом банке, без вашего договора не существует: условия нужно смотреть в индивидуальных условиях конкретного кредитного договора.
Где искать: раздел об ответственности заемщика в индивидуальных условиях. Документ должен быть у вас на руках или в личном кабинете. Если бумажного экземпляра нет, его можно запросить в банке. Санкции за просрочку иногда продублированы и в мобильном приложении, но именно договор остается первоисточником.
Чек-лист проверки договора:
- база начисления: от просроченного платежа или от остатка долга;
- дневная ставка или формула расчета, и не превышает ли она лимиты закона;
- есть ли штрафы помимо пени и за какие нарушения;
- как считается неустойка при частичной оплате;
- какой порядок погашения прописан, то есть в какой очередности списываются платежи.
Типичное заблуждение звучит так: «раз банк крупный, условия точно законные». На практике завышенные условия встречаются и в договорах крупных банков, а иногда в начислении просто ошибка: неучтенный частичный платеж или двойная неустойка за один период. Поэтому расчет из банка стоит считать точкой начала проверки, а не окончательным вердиктом.
Как банк взыскивает неустойку: от претензии до приставов
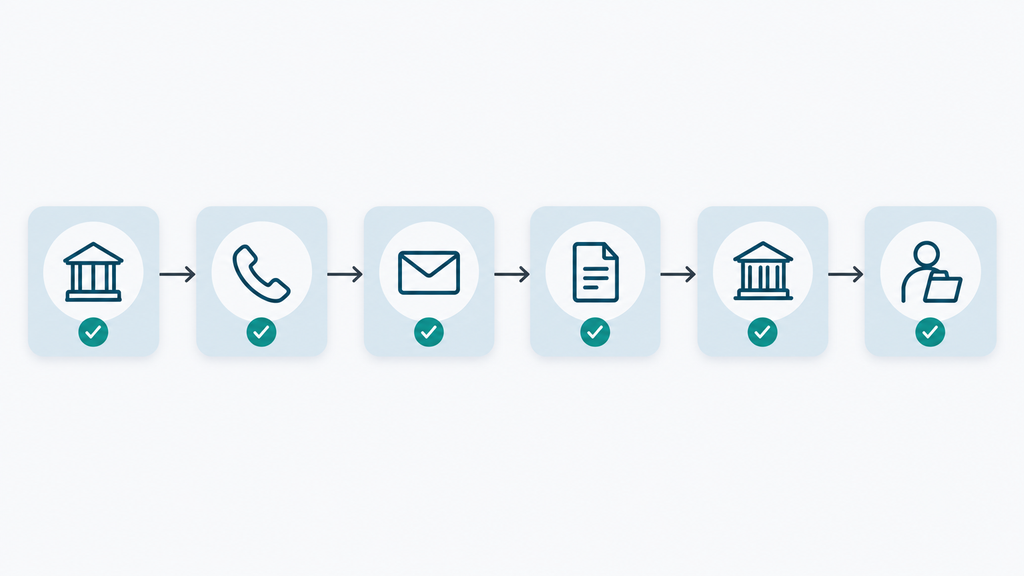
Банк взыскивает неустойку по стандартному маршруту: напоминания и претензия, затем суд, обычно в форме судебного приказа или иска, и в финале исполнительное производство у приставов. Разбирать этот маршрут стоит не для тревоги, а для навигации: на каждом этапе у должника есть законные действия.
- Напоминания и звонки (первые дни просрочки). Банк уточняет причину и напоминает о платеже. Это лучший момент, чтобы связаться с банком самому и обсудить вариант решения до того, как подключатся санкции и суд.
- Претензия и требование. Письменное требование погасить долг и неустойку. В договорах бывает пункт о праве банка потребовать досрочного возврата всей суммы при длительной просрочке. Проверьте его заранее.
- Судебный приказ. Упрощенное судебное решение, которое мировой судья выносит без заседания на основании заявления банка. Ключевое право должника: подать возражение в течение 10 дней с момента получения. Приказ отменят, и банк сможет идти только с иском.
- Исковое производство. Обычный процесс в районном суде: здесь можно проверить расчет банка, представить свои доказательства и просить о снижении неустойки.
- Исполнительное производство. После решения суда приставы могут удерживать до 50% дохода, накладывать арест на счета и применять иные меры по закону об исполнительном производстве.
- Передача долга взыскателям. Долг могут передать коллекторскому агентству. Взаимодействие регулирует закон № 230-ФЗ: он ограничивает частоту звонков и сообщений и запрещает давление. Права должника при этом сохраняются в полном объеме.
Два практических замечания. Во-первых, взыскивается обычно вся задолженность целиком: тело кредита, проценты и неустойка. Во-вторых, люди нередко узнают о судебном приказе, когда деньги уже списаны. Поэтому имеет смысл периодически проверять почту по месту регистрации и уведомления на Госуслугах. Пропущенный срок на возражения можно восстановить, но это лишние усилия и недели ожидания.
Можно ли снизить или оспорить неустойку по кредиту
Снизить или оспорить неустойку по кредиту можно, и для этого есть четыре законных инструмента: проверка расчета на ошибки, ссылка на ничтожность завышенных условий, досудебный пересчет и уменьшение несоразмерной неустойки по ст. 333 ГК РФ. Работают они по-разному, поэтому разберем каждый отдельно.
- Проверка расчета. Запросите у банка детализацию и пересчитайте сами по формулам выше. Типичные находки: неустойка на весь остаток долга вместо просроченного платежа, неучтенные частичные оплаты, двойное начисление за один период, неверная ставка.
- Ничтожные условия. Если ставка в договоре превышает 20% годовых или 0,1% в день, излишек можно не признавать: условие ничтожно в части превышения лимита.
- Досудебный пересчет. Письменно попросите банк пересчитать неустойку и приложите свой расчет. При разовой короткой просрочке банки иногда идут навстречу, особенно если вы одновременно гасите основной долг.
- Снижение по ст. 333 ГК РФ. Суд вправе уменьшить неустойку, которая явно несоразмерна последствиям нарушения. Для граждан это возможно даже по инициативе суда, но надежнее заявить письменное ходатайство и приложить расчет.
Честно об ограничениях. Суд может снизить неустойку, но не обязан: при длительном умышленном неплатеже и игнорировании уведомлений шансы заметно ниже. Исход зависит от конкретных обстоятельств: суммы, длительности просрочки, доказательств и практики конкретного суда. Поэтому надеяться, что получится «дотянуть до суда и снизить», не стоит: рабочая стратегия в том, чтобы не дать неустойке вырасти. Гасить просрочку, фиксировать договоренности письменно, собирать документы о финансовых трудностях по мере их появления.
Какие документы подготовить для пересчета и суда
Для пересчета и суда достаточно стандартного пакета. Его реально собрать за один-два вечера.
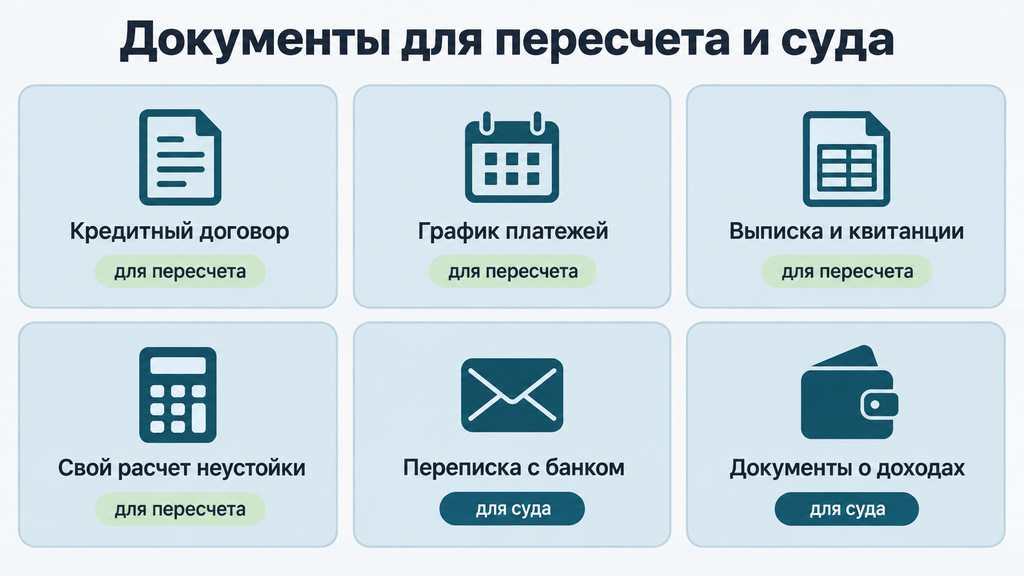
- кредитный договор и индивидуальные условия: там прописаны ставка, база и порядок начисления;
- график платежей, чтобы определить правильные даты;
- выписка по счету: по ней видны фактические поступления и списания;
- квитанции и чеки о частичных оплатах (банки иногда их не учитывают);
- ваш расчет неустойки в виде простой таблицы: дата, сумма, дни, начислено;
- переписка с банком: претензии, ответы, обещания;
- документы о снижении дохода: справка о доходах, приказ об увольнении, больничные (они доказывают несоразмерность, а не ошибку);
- ходатайство о снижении неустойки, если дело уже в суде.
Логика простая: договор, выписка и ваш расчет доказывают ошибку в начислении, а документы о доходах и длительности ситуации обосновывают несоразмерность санкции. Порядок действий: сначала письменный запрос в банк, затем жалоба, если ответ не устроил, и только потом суд. Так к моменту разбирательства у вас будет документальная история, которая работает в вашу пользу.
Что делать, если нечем платить: каникулы, реструктуризация, банкротство
Если платить по кредиту нечем, закон предлагает четыре сценария: кредитные каникулы, реструктуризацию, мировое соглашение и банкротство. У каждого свои условия, плюсы и цена. Ниже разбираем суть каждого варианта без рекламных приукрашиваний.
- Кредитные каникулы. Право заемщика на льготный период до 6 месяцев при существенном снижении дохода (более чем на 30%) или чрезвычайной ситуации. Во время каникул неустойка и пени не начисляются, а сведения о просрочке не портят кредитную историю. Есть ограничения по сумме кредита, которые устанавливает Правительство. Актуальные параметры на 2026 год проверяйте перед подачей заявления.
- Реструктуризация. Соглашение с банком: увеличивается срок, снижается ежемесячный платеж. Платеж становится посильным, но переплата за весь срок растет, и сама реструктуризация отражается в кредитной истории. Зато это способ остановить просрочку без суда, обычно быстрее судебных процедур.
- Мировое соглашение. Подходит, когда дело уже в суде: стороны фиксируют график погашения, и спор прекращается. Условия нужно просчитывать заранее: соглашение так же обязательно к исполнению, как решение суда.
- Банкротство. С момента принятия судом заявления о банкротстве проценты и неустойки перестают начисляться: сумма долга фиксируется. По итогам успешной процедуры задолженность, включая санкции, списывается. У процедуры есть условия и последствия: она обязательна при долге от 500 000 ₽ и трехмесячной просрочке, возможна по собственной инициативе и при меньших суммах (от 25 000 ₽) по упрощенной схеме через МФЦ при соблюдении условий; после завершения несколько лет нужно сообщать о банкротстве при оформлении кредитов и действуют ограничения на руководящие должности в организациях. Требования закона о банкротстве проверяйте в актуальной редакции на 2026 год.
Если непонятно, какой сценарий подходит именно вам, это нормальная ситуация: варианты переплетаются, а цена ошибки ощущается годами. В таком случае можно оставить заявку на бесплатную консультацию и кратко описать свой случай: специалист проведет первичный разбор и покажет доступные варианты, будь то банкротство, спор с банком или любой другой юридический вопрос о долгах. Оплачивать услугу и принимать решение сразу не требуется: первый шаг нужен только для того, чтобы увидеть свою ситуацию в цифрах и понять, куда двигаться.
Как выбрать сценарий: критерии и компромиссы
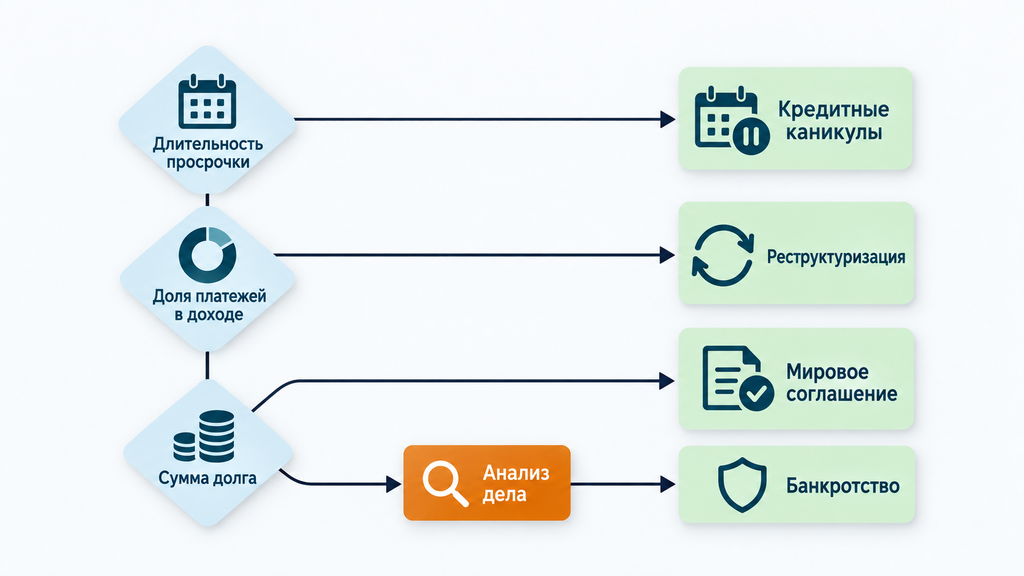
Выбор между каникулами, реструктуризацией и банкротством зависит от четырех параметров: длительности просрочки, доли платежей в доходе, суммы долга и наличия залога или поручителей. К ним стоит добавить планы на ближайшие годы, например ипотеку или новый автомобиль, потому что у каждого сценария свои последствия для кредитной истории.
| Сценарий | Когда обычно подходит | Компромисс |
|---|---|---|
| Кредитные каникулы | Временная трудность: доход упал, но восстановится | Срок кредита удлиняется |
| Реструктуризация | Платеж стал неподъемным, но доход стабильный | Переплата за весь срок растет |
| Мировое соглашение | Дело в суде, но возможность платить по графику есть | График обязателен, как решение суда |
| Банкротство | Долги заметно превышают возможности, дохода не хватает даже на проценты | Ограничения на время процедуры и после, отметка в кредитной истории |
Ориентир по нагрузке: если платежи по кредитам занимают больше половины дохода, каникулы и реструктуризация могут дать лишь отсрочку. Сама нагрузка останется прежней. Это не значит, что банкротство нужно «назначать» сразу: сначала считают бюджет, смотрят имущество и историю долгов, и только потом выбирают. И сразу уберите типичную ошибку: брать новый кредит или займ, чтобы заплатить старый. Без изменения расходов это переливание из пустого в порожнее, только более дорогими деньгами.
Типичные ошибки заемщиков при начислении неустойки
Самые частые ошибки при работе с неустойкой: игнорировать просрочку, платить без разбора и пропускать процессуальные сроки. Каждая из них обходится дорого, и каждой можно избежать простыми действиями.
- Игнорировать звонки и письма банка. Долг растет, а решения принимаются без вашего участия. Вместо этого: отвечать письменно, фиксировать договоренности, сохранять переписку.
- Платить «сколько есть», не разбирая структуру долга. Из-за очередности погашения деньги уходят сначала на просроченные проценты, затем на просроченный основной долг, потом на неустойку и только после этого на текущие платежи. При оплате по чуть-чуть основной долг может почти не уменьшаться. Гасите просрочку полностью или согласовывайте порядок с банком письменно.
- Верить устным обещаниям взыскателей. «Оплатите сейчас — остальное спишем» без документов не работает. Просите официальные предложения в письменном виде и проверяйте, кто именно с вами говорит.
- Пропускать 10 дней на отмену судебного приказа. После истечения срока начнутся удержания. Проверяйте почту и Госуслуги; если срок пропущен по уважительной причине, его можно восстановить, но это дольше и сложнее.
- Занимать деньги на пени. Новый займ для оплаты старого долга не устраняет причину и обычно обходится дороже. Решайте основную проблему: пересчет, каникулы, реструктуризация.
- Менять номер телефона и ждать, что «само рассосется». Суд и приставы работают через официальные каналы и находят должников независимо от телефона. Проблема от исчезновения не исчезает, просто добавляются новые этапы взыскания.
Отдельное предупреждение, без назидания: попытки «переписать» имущество на родственников или вывести активы до суда положение не улучшают. Такие сделки оспариваются, а при банкротстве проверяются особенно внимательно, и спор становится сложнее. Законные механизмы, разобранные выше, дают достаточно пространства, чтобы защитить свои интересы честно и спокойно.
Неустойка за просрочку оплаты по договору: чем отличается от кредитной
Неустойка за просрочку оплаты по договору (услуг, подряда, поставки или аренды) устанавливается самим договором и лимитами закона № 353-ФЗ не ограничена: стороны согласовывают размер сами, а если условие в договоре отсутствует, применяется ст. 395 ГК РФ о процентах за пользование чужими денежными средствами по ключевой ставке Банка России.
На практике в договорах чаще всего встречается пеня 0,1–0,5% в день от неоплаченной суммы. Вторая особенность: у договорной неустойки есть виды. Зачетная действует по умолчанию, кроме нее бывают штрафная, исключительная и альтернативная, и от вида зависит, можно ли взыскивать убытки вместе с неустойкой. Если одной из сторон договора выступает потребитель, дополнительно работает закон «О защите прав потребителей»: положение физического лица в споре обычно прочнее, чем в спорах между бизнесом.
| Критерий | Неустойка по кредиту | Неустойка за просрочку оплаты по договору |
|---|---|---|
| Где установлена | Закон и кредитный договор | Договор сторон; при отсутствии условия — ст. 395 ГК РФ |
| Ограничение размера | 20% годовых или 0,1% в день (закон № 353-ФЗ) | Заранее не ограничена, контролируется судом |
| Типичная ставка | До 0,05–0,1% в день | Часто 0,1–0,5% в день |
| Как взыскивается | Судебный приказ или иск, затем приставы | Претензия, затем иск по подсудности |
| Возможность снижения | Ст. 333 ГК РФ | Ст. 333 ГК РФ, те же правила |
Практический вывод одинаков для обеих ситуаций: величина неустойки за просрочку не окончательная, ее можно и нужно проверять. Если должны вы, работают те же механизмы снижения, что и по кредиту. Если должны вам, начинайте с письменной претензии с точным расчетом: без нее суд может вернуть требование на доработку.
Коротко: главное о неустойке по кредиту
Главное о неустойке по кредиту умещается в шесть пунктов, которые стоит держать в голове при любом споре с банком.
- Неустойка складывается из пени за каждый день просрочки и разовых штрафов; по потребительским кредитам предел составляет 20% годовых или 0,1% в день.
- База расчета: просроченный платеж, а не весь остаток долга; условия «со всего остатка» ничтожны в части превышения.
- Любой расчет банка проверяется двумя формулами и калькулятором: договор, выписка, десять минут времени.
- Завышенную неустойку можно оспорить: досудебный пересчет, ст. 333 ГК РФ, возражения на судебный приказ в течение 10 дней.
- Платежи списываются в законной очередности: сначала просроченные проценты, затем просроченный основной долг, потом неустойка.
- Если платежи неподъемны, есть законные сценарии: кредитные каникулы, реструктуризация, мировое соглашение, банкротство.
И последнее. Просрочка характеризует обстоятельства, а не человека: с такой ситуацией сталкиваются миллионы заемщиков, и у нее есть понятный алгоритм решения. Если вы не знаете, с чего начать, или чувствуете, что ситуация выходит из-под контроля, оставьте заявку на бесплатную консультацию и кратко опишите свой случай: специалист проведет первичный разбор по банкротству, кредитному спору или любому другому юридическому вопросу о долгах. Решение и оплата на этом этапе не требуются: сначала стоит просто увидеть свои варианты в цифрах.
Часто задаваемые вопросы
С какого дня начисляется неустойка по кредиту?
Неустойка начисляется со дня, следующего за датой очередного платежа по графику: платеж был 19-го, пени идут с 20-го. Если платежная дата выпала на выходной, срок обычно переносится на ближайший рабочий день, но это правило должно быть прописано в договоре. Начисление останавливается после полного погашения просрочки, а день фактической оплаты включается в расчет.
Какая максимальная неустойка по потребительскому кредиту?
Не более 20% годовых (примерно 0,05% в день), если в период просрочки банк продолжает начислять проценты, и не более 0,1% в день, если проценты не начисляются. Эти пределы установлены ч. 21 ст. 5 закона № 353-ФЗ «О потребительском кредите (займе)». Условия договора сверх лимитов ничтожны в части превышения, и излишек можно оспорить.
Можно ли платить основной долг, а неустойку не платить?
Произвольно выбрать нельзя: по закону о потребительском кредите платеж сначала направляется на просроченные проценты, затем на просроченный основной долг и только потом на неустойку. Пока неустойка не погашена, задолженность продолжает числиться просроченной. Порядок погашения имеет смысл согласовывать с банком письменно.
Может ли неустойка превысить сумму долга?
По потребительским кредитам, как правило, нет: закон ограничивает размер неустойки, и при соблюдении лимитов санкция растет медленно. По другим договорам при долгой просрочке неустойка теоретически может сравняться с долгом или превысить его, но несоразмерную сумму суд вправе уменьшить по ст. 333 ГК РФ. Рассчитывать на автоматическое снижение при этом не стоит.
Как оспорить неустойку по кредиту?
Начните с письменного обращения в банк: попросите пересчитать неустойку и приложите собственный расчет по формулам из договора. Если банк откажет, готовьте возражения в суд: ходатайство о снижении по ст. 333 ГК РФ и проверку расчета на ошибки. Понадобятся кредитный договор, выписка по счету и квитанции о платежах.
Начисляется ли неустойка по кредитной карте?
Да, за просрочку минимального платежа. Принципы те же, что по потребительским кредитам: лимит 20% годовых или 0,1% в день, а точные условия прописаны в тарифах конкретной карты. Дополнительно проверьте, не прекратил ли действовать льготный период: из-за просрочки проценты могут начисляться на все операции, а не только на просроченную часть.
Что происходит с неустойкой при банкротстве?
С момента принятия судом заявления о банкротстве начисление неустоек и процентов останавливается: сумма долга фиксируется. По итогам успешной процедуры задолженность, включая санкции, списывается. Подходит ли банкротство в вашем случае, зависит от суммы долга, дохода и имущества. Этот вопрос стоит разбирать со специалистом, а не по общим таблицам.
Чем неустойка отличается от процентов по ст. 395 ГК РФ?
Неустойка является санкцией, установленной договором или законом за само нарушение. Проценты по ст. 395 ГК РФ, плата за пользование чужими денежными средствами, применяются, когда неустойка не установлена. За одно и то же нарушение по общему правилу взыскать и то, и другое одновременно нельзя.