Сверка и документирование задолженности: акты, справки, проверка
Сверка задолженности — это сопоставление данных о долгах и платежах с банком, микрофинансовой организацией или другим контрагентом, а документирование — фиксация результата в актах, справках и выписках, которые можно предъявить в споре, суде или при банкротстве. Документы о долге показывают точную сумму на конкретную дату, подтверждают ваши платежи и защищают от ошибочных или завышенных требований. Первый практический шаг простой: собрать все договоры и запросить у каждого кредитора письменное подтверждение остатка долга.
Что такое сверка и документирование задолженности
Сверка и документирование задолженности — это две связанные процедуры: сверка отвечает на вопрос «сколько и кому я должен на самом деле», а документирование фиксирует этот ответ на бумаге. Сверка — сопоставление ваших записей о платежах с данными второй стороны или официальных источников. Документирование — оформление итога в документах, имеющих вес: акт сверки, справка банка, выписка по счёту, кредитный отчёт.
Словам «долг» и «задолженность» в этой статье мы придаём широкий смысл: кроме кредитов и займов сюда входят любые обязательства — счета за жилищно-коммунальные услуги, налоги, штрафы, суммы, которые вам переплатили или не выплатили. Такой взгляд помогает собрать ситуацию целиком, а не по кусочкам.
Проверка своих долгов нужна в нескольких типичных ситуациях:
- вы спорите с банком или микрофинансовой организацией о сумме долга и начисленных процентах;
- в кредитном отчёте обнаружился займ, который вы не оформляли;
- коллекторы требуют сумму, которая не совпадает с вашими расчётами;
- вы готовитесь к банкротству и должны указать всех кредиторов;
- вы хотите контролировать срок исковой давности — период, в течение которого долг можно взыскать через суд (по общему правилу — три года).
На практике люди часто узнают о проблеме слишком поздно: например, когда приходит судебный приказ. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить при соблюдении срока. Регулярная сверка и папка с документами снижают вероятность такого сюрприза: вы видите свои долги в цифрах до того, как за вас их посчитает кто-то другой.
Дебиторская и кредиторская задолженность: в чём разница
Кредиторская задолженность — это деньги, которые вы должны: кредиты, займы, счета ЖКХ, налоги и штрафы. Дебиторская задолженность — наоборот, суммы, которые должны вам: переплаты по кредиту, неотработанные авансы, невыплаченные начисления, деньги, отданные в долг знакомым под расписку. Проще запомнить так: кредиторская — «я должен», дебиторская — «мне должны».
По сути, речь идёт о разнице между долговой нагрузкой и потенциальными деньгами в вашу пользу. Полная картина складывается только из двух частей: сколько вы должны и сколько должны вам. Для физического лица это выглядит так:
| Категория | Кто кому должен | Бытовые примеры | Где проверить |
|---|---|---|---|
| Кредиторская задолженность | Вы должны банку, МФО, управляющей компании, налоговой | Потребительский кредит, кредитная карта, займ, квартплата, штраф ГИБДД | Справки и выписки кредиторов, кредитный отчёт из БКИ, сервис ФССП, личный кабинет налоговой и ЖКХ |
| Дебиторская задолженность | Вам должны банк, работодатель, страховая, знакомые | Переплата по кредиту, неотработанный аванс подрядчику, задолженность по зарплате, долг по расписке | Акт сверки с контрагентом, справка о переплате, расчётные листы, расписка |
БКИ — бюро кредитных историй: организация, которая собирает данные о ваших кредитах и платежах. Проверка дебиторской и кредиторской задолженности через эти источники занимает обычно один-два вечера, но даёт полную карту обязательств.
Какую задолженность и в какой ситуации проверять
Проверять долги полезно не только когда проблема уже случилась — точнее, именно до неё. Вот ситуации, когда это особенно оправдано:
- Перед заявкой на крупный кредит. Банк видит вашу долговую нагрузку целиком; лучше знать эту картину заранее и исправить ошибки в данных.
- При внезапных отказах банков. Если раньше кредиты одобряли, а теперь приходят отказы, причина почти всегда видна в кредитной истории — например, старая просрочка, о которой вы забыли, или ошибочная запись.
- При подозрении на чужой кредит. Утерянный паспорт или утечка данных иногда заканчиваются займами, оформленными мошенниками. Чем раньше запись найдена, тем проще её оспорить.
- Перед банкротством. Список кредиторов должен быть полным и точным: пропущенный долг может стать препятствием в процедуре.
- При споре с кредитором или работодателем. Документы о задолженности — основа претензии, жалобы или иска.
Проверка кредиторской задолженности показывает, сколько обязательств у вас накопилось и какая часть из них просрочена. Проверка дебиторской — помогает найти «забытые» деньги: переплаты по договорам, неотработанные авансы, излишне удержанные суммы. Есть ограничение: онлайн-источники показывают не все долги. Займ между физическими лицами, не отражённый в базах данных, или спор о зарплате существуют только в бумагах — их видно лишь по документам, которые вы собрали сами.
Акт сверки задолженности: что это и когда он нужен
Акт сверки задолженности — это документ, в котором две стороны сопоставляют свои данные о платежах и поставках за период и фиксируют итоговый остаток долга. Подписанный акт означает: стороны согласились с одной и той же суммой на одну и ту же дату. По форме это добровольный документ — закон не обязывает его составлять, но у него есть реальный правовой вес.
Вес этот двоякий. Во-первых, акт — письменное доказательство: суды принимают его вместе с договором, накладными и платёжными документами как подтверждение размера долга. Во-вторых, подписание акта уполномоченным лицом в судебной практике относится к действиям, свидетельствующим о признании долга, — по ст. 203 Гражданского кодекса РФ и разъяснениям Пленума Верховного Суда РФ № 43 от 29.09.2015 в этом случае срок исковой давности начинает течь заново. Для кредитора это способ не потерять право на взыскание, для должника — сигнал: подписывать акт нужно осознанно, проверив каждую строку.
Когда акт сверки пригодится человеку:
- в споре с банком или МФО о сумме долга и начисленных процентах;
- по договору займа между физическими лицами — чтобы зафиксировать, сколько уже возвращено;
- при разборе переплаты — когда вы платили больше, чем получали товары или услуги;
- при подготовке к взысканию долга или к банкротству — как фиксация сумм на дату.
Частый вопрос: какую силу имеет акт сверки, если вторая сторона его не подписала. Односторонний акт не подтверждает согласие должника, но вместе с первичными документами всё равно может служить доказательством: вы показали суду свою версию расчётов, а контрагент не представил встречной.
Как читать акт сверки: сальдо, дебет и кредит простыми словами
Акт сверки читается по трём ключевым понятиям: дебет, кредит и сальдо. Звучит бухгалтерски, но смысл простой:
- Дебет — отгрузки и суммы, которые вам должна вторая сторона. Для того, кто оказывает услуги или поставляет товар, это «начислено».
- Кредит — поступления и оплаты, то есть то, что фактически перечислено или получено.
- Сальдо — остаток долга на начало и на конец периода. Конечное сальдо и есть ответ на главный вопрос.
Таблица акта зеркальная: левая половина — данные одной стороны, правая — данные другой. То, что у одного в дебете, у другого отразится в кредите.
Разберём на цифрах. Организация поставила человеку товар на 7 000 000 рублей, он оплатил 6 880 600 рублей. В акте инициатора: дебет — 7 000 000 (начислено), кредит — 6 880 600 (оплачено). Сальдо считают по формуле «начальное сальдо плюс дебет минус кредит»: 0 + 7 000 000 − 6 880 600 = 119 400 рублей. Это и есть непогашенный остаток. Если бы платежей было больше, чем поставок, сальдо показало бы переплату — тогда деньги можно попросить вернуть или зачесть в счёт будущих операций.
Если начальное сальдо у сторон не совпадает, имеет смысл вернуться к предыдущему периоду: пока не сходится «вход» периода, сверять текущие операции бессмысленно — расхождение сидит раньше.
«Задолженность в пользу» в акте сверки: как понять, кто кому должен
Строка «задолженность в пользу» прямо называет кредитора — ту сторону, которой должны. Формулировка «задолженность в пользу ООО «Вектор» составляет 50 000 рублей» означает: 50 000 рублей должна вторая сторона именно этому ООО, а не ООО должно вам. Предлог «в пользу» здесь работает как в обычной речи: выгода в пользу кого-то — значит, этот кто-то получит деньги.
Путаница в этой строке — одна из самых частых причин конфликтов при сверке, и это нормально: зеркальная таблица сбивает с толку даже опытных людей. Чтобы не ошибиться, используйте простую проверку: найдите в акте наименование должника рядом с суммой. Корректная итоговая фраза всегда называет обе стороны: «задолженность ООО «Бета» перед ООО «Альфа»», «задолженность в пользу ИП Сидорова А.И.». Если из формулировки нельзя однозначно понять, кто платит, — попросите вторую сторону переписать строку до подписания, это обычная практика.
Часто задают вопрос: «Если в акте задолженность в мою пользу — кто кому должен?» Ответ: должны вам. Вы кредитор, и у вас есть право потребовать оплату или возврат переплаты — письменным требованием, со ссылкой на акт и указанием реквизитов.
Акт сверки задолженности: образец и правила оформления
Образец акта сверки задолженности строится по единой схеме «шапка — таблица расчётов — итог»: жёстко утверждённой формы нет, но без обязательных элементов документ теряет вес. Вот что должно быть в корректном акте:
- название документа — «Акт сверки взаимных расчётов», дата составления;
- период сверки — например, «с 01.01.2026 по 30.06.2026» или «по состоянию на 30.06.2026»;
- наименования и реквизиты обеих сторон, ссылка на договор;
- таблица операций: дата, вид и номер документа-основания (накладная, акт, платёжное поручение), суммы по дебету и кредиту;
- обороты за период — итоги по каждому столбцу;
- начальное и конечное сальдо;
- итоговая строка с суммой долга прописью и указанием, в чью пользу;
- подписи уполномоченных лиц обеих сторон.
Итоговая часть на практике выглядит так:
«По состоянию на 30.06.2026 задолженность ООО «Бета» перед ООО «Альфа» составляет 119 400 рублей (Сто девятнадцать тысяч четыреста рублей 00 копеек), в том числе НДС не облагается».
Мини-фрагмент таблицы расчётов для одной стороны:
| Дата | Документ | Дебет, руб. | Кредит, руб. |
|---|---|---|---|
| 01.01.2026 | Сальдо начальное | — | — |
| 15.02.2026 | Накладная № 12 от 15.02.2026 | 7 000 000 | — |
| 28.02.2026 | Платёжное поручение № 87 от 28.02.2026 | — | 6 880 600 |
| 30.06.2026 | Обороты за период | 7 000 000 | 6 880 600 |
| 30.06.2026 | Сальдо конечное | 119 400 | — |
Есть несколько ошибок оформления, которые лишают акт силы или сильно ослабляют его:
- подпись неуполномоченного лица — менеджер или бухгалтер без доверенности не подтверждают долг от имени организации;
- отсутствие итоговой суммы — акт без конкретной цифры не считается признанием долга;
- подпись «с разногласиями» без протокола разногласий — такой документ не фиксирует согласованную сумму и легко оспаривается;
- устаревшие реквизиты — старое наименование или ИНН после реорганизации затрудняют использование акта в суде.
Если второй стороной выступает банк или МФО, отдельный акт сверки оформляют не всегда — его функцию часто выполняют официальные справки и выписки. О них — в следующем разделе.
Кто подписывает акт сверки и когда документ имеет силу
Акт сверки имеет юридическую силу, когда его подписало лицо, которое вправе представлять сторону: руководитель организации на основании устава, индивидуальный предприниматель лично или представитель по доверенности с соответствующими полномочиями. Главный бухгалтер вправе подписать акт, только если такое полномочие прямо закреплено в должностной инструкции, доверенности или уставе — само по себе название должности этого не даёт.
Практическое правило при получении акта от контрагента: проверьте, кто подписал документ, и при сомнениях запросите копию доверенности подписанта. Акт, подписанный посторонним сотрудником, суд не признает признанием долга, и срок исковой давности от него не прервётся — это работает в обе стороны, поэтому и свою подпись ставьте только после построчной проверки.
По формату: акт составляют в двух экземплярах, по одному каждой стороне; печать с 2015 года не обязательна — её ставят, только если она предусмотрена уставом. Обмен через оператора электронного документооборота с квалифицированной электронной подписью равнозначен бумажному обмену. Если в акте найдены ошибки, не подписывайте его молча: заполните свою половину таблицы фактическими данными и направьте контрагенту протокол разногласий — документ, в котором построчно перечислены спорные операции и ваше обоснование. После исправления составляют повторный акт без разногласий.
Справка о ссудной задолженности: как получить и что в ней указано
Справка о ссудной задолженности — официальный документ банка или МФО, который подтверждает остаток долга по кредиту на конкретную дату. Сама ссудная задолженность — это весь непогашенный долг по кредиту: тело кредита (основная сумма, которую вы получили) плюс начисленные проценты плюс, при просрочке, неустойка, пени и комиссии.
Что обычно указывают в справке:
- данные заёмщика и кредитного договора (номер, дата);
- остаток основного долга и процентов на дату выдачи справки;
- процентную ставку и срок кредита;
- информацию о просроченной задолженности и начисленных санкциях, если они есть;
- дату формирования, исходящий номер и подпись уполномоченного сотрудника.
Как получить справку о ссудной задолженности:
- Запросите документ через личный кабинет или мобильное приложение — у большинства банков справка об остатке долга формируется автоматически или по кнопке.
- Если нужен документ «на бланке» с подписью и печатью для суда, приставов или опеки — подайте заявление в отделении банка или письменный запрос через форму обратной связи.
- Уточните срок изготовления и стоимость: по закону банк обязан предоставлять клиенту информацию о состоянии долга, но сроки и платность отдельных справок кредиторы определяют сами.
- Проверьте реквизиты: дата, исходящий номер, точная сумма с копейками. Справка без даты почти бесполезна — сумма долга меняется каждый день.
Зачем такая справка нужна на практике:
- Проверить расчёты банка. Сверьте остаток с собственным графиком платежей и выписками — так находят дважды списанные платежи и «лишние» комиссии.
- Подготовиться к банкротству. Справки об остатках по всем кредитам входят в пакет документов для расчёта с финансовым управляющим.
- Проверить требования коллекторов. Если долг продан, сопоставьте сумму в требовании с последней справкой банка — расхождение — повод для письменного запроса.
- Подтвердить остаток по ипотеке — например, для оформления налогового вычета на проценты.
- Зафиксировать сумму на дату для спора или переговоров о реструктуризации.
Справка при этом фиксирует сумму на конкретную дату и сама по себе ничего не уменьшает. Пересчёт процентов, отмена незаконных комиссий или списание долга — отдельные процедуры, и для каждой нужны свои документы.
Как проверить задолженность: пошаговый алгоритм
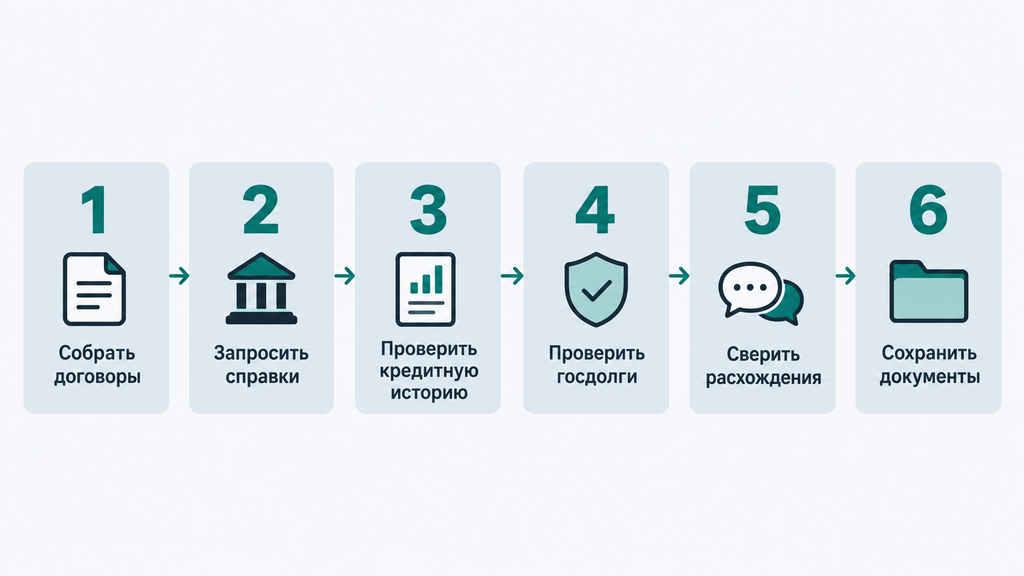
Проверить всю свою задолженность можно за один-два вечера, пройдя шесть шагов: от сбора документов до фиксации результата. Алгоритм работает и при подготовке к банкротству, и при спорах с кредиторами, и просто для порядка в финансах.
- Соберите договоры, графики платежей и прежние справки. Бумажные и электронные — всё, что относится к кредитам, займам, ЖКХ, налогам. Типичная ошибка — забыть про старые кредитные карты с нулевым лимитом: договор формально действует.
- Запросите у каждого кредитора выписку или справку об остатке долга. Делайте запрос письменно и сохраняйте подтверждение отправки. Ошибка этого шага — запрос за неверный период: просите данные на конкретную дату, а не «за всё время» без уточнения.
- Проверьте кредитную историю. По закону «О кредитных историях» каждый человек вправе дважды в год бесплатно получить отчёт в каждом бюро, где он хранится (правила актуальны на 2026 год). Список своих бюро проще всего узнать через Госуслуги, затем запросить отчёт напрямую в БКИ. Проверьте: все ли кредиты ваши, верны ли суммы и статусы платежей, нет ли незнакомых заявок.
- Проверьте публичные долги. Банк данных исполнительных производств ФССП покажет взыскания, по которым уже есть судебные решения; личные кабинеты налоговой и сервисов ЖКХ — начисления и переплаты. Ошибка — проверять только ФССП: часть долгов до приставов ещё не дошла.
- При расхождениях запросите сверку расчётов. Направьте кредитору письменное обращение с вашей версией расчёта и попросите письменный ответ. Устные обещания «проверим и перезвоним» не фиксируют ничего.
- Зафиксируйте результат. Сохраните акты, справки, выписки и скриншоты — с датой на самом изображении, а не только в имени файла. Заведите папку «Документы о долгах» и складывайте всё туда.
Пройдя эти шаги, вы получите полный список обязательств с суммами и датами, то есть ситуацию, собранную в цифрах. Именно с этим набором документов удобно идти на переговоры с кредитором, к юристу или в процедуру банкротства.
Документы о задолженности перед банкротством и судебным спором
Полный пакет документов о задолженности — это доказательная база, которая работает сразу в трёх сценариях: банкротстве, судебном споре и контроле срока исковой давности. Состав набора похож, отличается акцент:
- Банкротство. Нужен полный и точный список кредиторов с суммами: кредитные договоры, справки об остатках по всем кредитам и займам, кредитные отчёты, документы о просрочках и взысканиях. Пропущенный кредитор — типичная причина осложнений в процедуре.
- Судебный спор. Здесь важны расчёты и признание долга: акты сверки, выписки по счетам, переписка с кредитором, расчёт начисленных процентов и неустойки. Суд сравнивает вашу арифметику с арифметикой истца — выигрывает, как правило, та сторона, чьи документы полнее.
- Срок исковой давности. Работают даты: когда возникла просрочка, когда должник признавал долг, когда кредитор обращался с требованиями. Сохранённые письма и акты с датами — то, что позволяет правильно посчитать срок.
Как это бывает на практике. Человек проверяет кредитный отчёт и находит там микрозайм, который не оформлял. Он запрашивает в указанном МФО копию договора и данные о выдаче, направляет в бюро кредитных историй заявление об оспаривании записи с приложением доказательств (например, документов об утере паспорта). БКИ обязано направить запрос источнику информации; если МФО не подтвердит законность выдачи или не ответит в срок, запись исправляют. Если организация настаивает на своей версии, спор приходится решать через суд — и здесь решают именно собранные документы, а не эмоции.
Тот же принцип работает в обратную сторону: переплата по кредиту, найденная при сверке с выпиской, — основание направить банку требование о возврате или зачёте суммы. Без письменной фиксации «найденные» деньги чаще всего остаются у кредитора.
Чек-лист документов для проверки и фиксации долгов
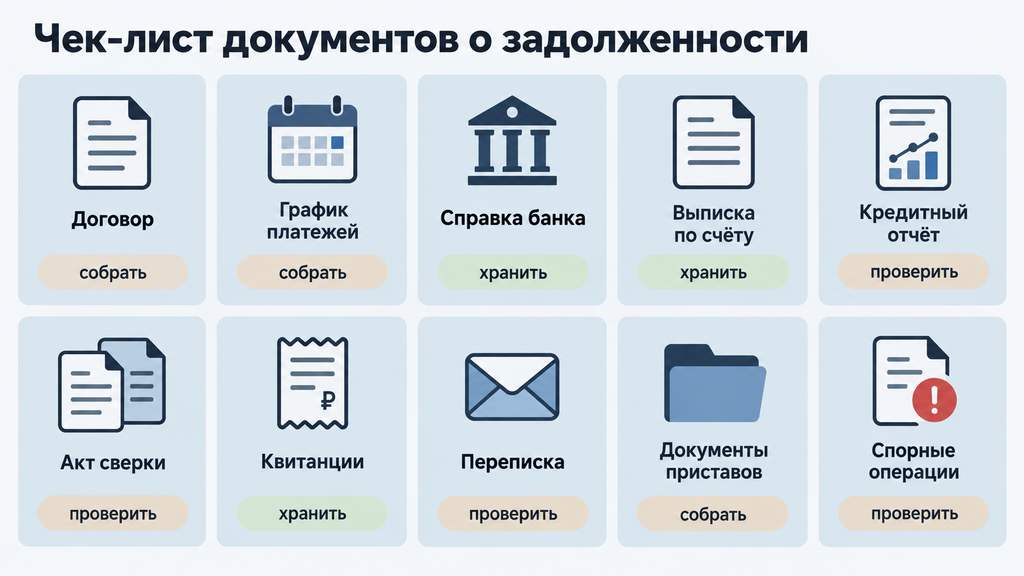
Сохраните этот чек-лист: он закрывает и проверку долгов, и подготовку к спору или банкротству.
- Кредитные договоры и договоры займа — база: условия, ставки, ответственность.
- Графики платежей — по ним проверяют начисления и остаток.
- Справки об остатке ссудной задолженности — официальная цифра каждого кредитора на дату.
- Выписки по счетам — фактические платежи, включая досрочные и частичные.
- Кредитный отчёт из БКИ — полная картина по всем кредитам и заявкам.
- Акты сверки — согласование расчётов с контрагентом, фиксация долга на дату.
- Квитанции и платёжные поручения — подтверждение каждого платежа, особенно спорного.
- Переписка с кредиторами — претензии, ответы, обещания пересчитать долг: всё письменно.
- Документы приставов — постановления, требования, извещения о возбуждении производства.
- Документы по спорным операциям — копии договоров, которые вы не подписывали, заявления об утере паспорта, протоколы разногласий.
По срокам хранения ориентируйтесь так: документы о долгах храните минимум пять лет после закрытия обязательства, а по спорным суммам — до истечения срока исковой давности с запасом. Электронные копии дублируйте в облако: практика показывает, что «бумага была, но не нашлась» — самая дорогая фраза в любом споре.
Типичные ошибки при сверке и документировании задолженности
Главная ошибка при сверке задолженности — подписывать или принимать документы, не проверив их построчно. Остальные ошибки обычно вырастают из этой же привычки действовать на доверии. Вот список, собранный из реальных споров:
- Подпись акта сверки «не глядя». Последствие: вы подтверждаете сумму, в которой не учтены ваши платежи, и оспорить подпись сложно. Альтернатива: проверять каждую строку по выписке и первичным документам, расхождения фиксировать протоколом разногласий.
- Хранение документов только у кредитора. Договор потерялся, выписки недоступны — и вы спорите на памяти. Альтернатива: дублировать все документы себе, включая электронные выписки.
- Игнорирование кредитной истории. Человек узнаёт об ошибочной записи только после отказа банка. Альтернатива: проверять отчёт минимум дважды в год — это бесплатно.
- Ставка на устные обещания. «Пересчитаем», «простим пеню», «вернём переплату» по телефону не существуют юридически. Альтернатива: любое решение кредитора закреплять письмом с датой и подписью.
- Неверное прочтение строки «задолженность в пользу». Человек подписывает акт, считая, что должны ему, хотя должен сам. Альтернатива: всегда искать в итоговой строке наименование должника.
- Пропуск сроков. На ответ по претензии, отмену судебного приказа и исковую давность отведены сроки — от нескольких дней до трёх лет. Альтернатива: фиксировать даты получения документов и проверять их сразу.
- Сокрытие долгов перед банкротством. Попытки «потерять» договоры или не указать кредитора вскрываются финансовым управляющим и осложняют процедуру, вплоть до того, что суд откажет в освобождении от долгов по итогам процедуры. Альтернатива: полная и честная инвентаризация — это единственная стратегия, которая на практике работает.
У самих процедур есть границы. Сверка не отменяет долг и не решает спор — она лишь устанавливает правильную сумму. Справка банка не уменьшает проценты. Исправление ошибочной записи в кредитной истории — письменная процедура с запросами и сроками, а не один звонок. И ещё: часть расхождений объясняется не злым умыслом, а техническими причинами — платёж прошёл вечером последнего дня и попал на следующий операционный день, документ отразили в другом периоде. Сначала проверьте такие версии, потом спорьте.
Когда стоит обратиться за юридической помощью
Самостоятельной проверки достаточно, когда кредиторов один-два, суммы сходятся и спора нет. За юридической помощью разумнее обратиться в ситуациях, где цена ошибки растёт:
- несколько кредиторов, и в суммах уже трудно разобраться самому;
- коллекторы или банк требуют долг, которого вы не знаете, или сумму больше ожидаемой;
- вы рассматриваете банкротство и хотите понять, подходит ли вам эта процедура;
- пришёл судебный приказ или иск, счета арестованы;
- доход снизился, и платежи по кредитам занимают больше половины бюджета.
Наша компания занимается юридической практикой по долгам, кредитам, взысканию и банкротству. Мы поможем провести сверку расчётов с кредиторами, собрать и проверить документы, оценить риски и выбрать законный сценарий — реструктуризацию, мировое соглашение, банкротство или другой путь, который подходит именно вам.
Чтобы начать, достаточно оставить заявку и кратко описать ситуацию. Первичный разбор от специалиста — бесплатный, оплачивать услугу сразу и принимать решение на месте не нужно: сначала вы увидите свою ситуацию в цифрах и получите варианты действий, а решение примете потом и сами. Честно о границах: итог любой процедуры зависит от обстоятельств, суммы, доходов и документов, поэтому оценка даётся по вашей конкретной ситуации, а не по шаблону.
Часто задаваемые вопросы
Обязателен ли акт сверки задолженности?
Нет, между сторонами договора акт сверки добровольный — закон не обязывает его составлять. Обязательным элементом он становится только при инвентаризации расчётов, которую организации проводят перед годовой отчётностью. Для человека акт полезен как доказательство точной суммы и даты признания долга, поэтому настаивать на нём имеет смысл при любом споре о расчётах.
Чем акт сверки отличается от справки о задолженности?
Акт сверки — двусторонний документ: обе стороны сопоставляют расчёты и соглашаются с одной суммой. Справка — одностороннее подтверждение остатка долга от кредитора, без согласования с вами. В спорах и при банкротстве документы работают в связке: справка фиксирует сумму на дату, акт — признание долга и его размер обеими сторонами.
Прерывает ли акт сверки срок исковой давности?
Да, если акт подписан уполномоченным лицом и содержит признание конкретной суммы долга, течение срока исковой давности начинается заново — таково правило ст. 203 ГК РФ и разъяснений Пленума Верховного Суда РФ № 43 от 29.09.2015. Общий срок давности составляет три года. Результат зависит от оформления: акт без суммы или с подписью постороннего сотрудника прерывания срока не даёт.
Как получить справку о ссудной задолженности по кредиту?
Запросите справку через личный кабинет или приложение банка либо подайте заявление в отделении — для суда и приставов нужен документ на бланке с подписью и исходящим номером. Срок изготовления и стоимость зависят от кредитора, уточняйте их при запросе. При отказе направьте письменное требование: заёмщик вправе получать информацию о состоянии своего долга.
Что делать, если в акте сверки или кредитном отчёте обнаружены расхождения?
Зафиксируйте расхождение письменно: по расчётам с контрагентом — протоколом разногласий, по кредитной истории — заявлением об оспаривании в бюро кредитных историй. Приложите подтверждающие документы: платёжные поручения, выписки, договоры — и сохраните доказательства отправки. Если кредитор или источник данных настаивает на своей версии, спор решается через юриста или суд; гарантию «удалить любую запись» не даст никто.
Как часто нужно проверять свои долги и кредитную историю?
Кредитную историю достаточно проверять минимум дважды в год — по закону отчёты в каждом бюро дважды в год бесплатны (правила на 2026 год). Долги по ФССП и налогам проверяйте при любых подозрениях на задолженность и перед крупными финансовыми решениями. Сверку с кредитором проводите при каждом споре, а по активным договорам — как правило, раз в год.
Какие документы о задолженности нужны для банкротства?
Базовый пакет: кредитные договоры, справки об остатках долга по каждому кредитору, кредитные отчёты из бюро, выписки по счетам, документы о просрочках, взысканиях и производстве у приставов. Итоговый список зависит от процедуры, но принцип один: суд и финансовый управляющий требуют полный список кредиторов со всеми суммами. Подготовить и проверить пакет помогут на бесплатной первичной консультации — по вашей ситуации.
Может ли сверка уменьшить долг?
Сама по себе сверка долг не уменьшает — она устанавливает правильную сумму. Но именно сверка выявляет переплаты, дважды списанные платежи, незаконные комиссии и неучтённые суммы, которые можно вернуть или зачесть. Реальное снижение долга — это отдельные процедуры: пересчёт процентов, реструктуризация, мировое соглашение или банкротство, и у каждой свои условия и ограничения.