Как узнать долг по ипотеке
Узнать долг по ипотеке можно у банка-кредитора: в приложении или личном кабинете видна текущая задолженность, а точную сумму на конкретную дату даёт официальная справка об остатке. Остаток по ипотеке также отражается в кредитном отчёте из БКИ (бюро кредитных историй), а если банк уже взыскивает долг через суд, запись найдётся в банке исполнительных производств ФССП. Основные способы проверки бесплатны и занимают от пары минут до нескольких рабочих дней, поэтому цифры стоит перепроверить до любых крупных решений: досрочного погашения, продажи квартиры или рефинансирования.
Из чего состоит долг по ипотеке и чем он отличается от остатка в графике
Долг по ипотеке включает несколько составляющих: остаток основного долга, начисленные проценты, пени за просрочку и, в отдельных случаях, комиссии и страховые платежи. Поэтому он не сводится к одной цифре из договора. На вопрос «почему я должен больше, чем брал» ответ простой: банк начисляет проценты за каждый день пользования деньгами, а при нарушении графика добавляет неустойку.
В состав долга по ипотеке обычно входят:
- Основной долг (тело кредита) — та часть, которую вы фактически взяли в банке и пока не вернули.
- Начисленные проценты — плата за пользование кредитом; начисляются ежедневно на остаток долга.
- Неустойка (пени) — штрафные проценты за просрочку платежа. По закону о потребительском кредите её размер ограничен: как правило, не более 20% годовых на сумму просрочки.
- Комиссии и страховые платежи — если договором предусмотрено их включение в счёт кредита. Встречаются не во всех договорах, проверьте свои условия.
Различать нужно две цифры. Остаток по графику — плановая сумма, которую банк рассчитал при выдаче кредита: она показывает, каким был бы долг, если бы вы платили строго по графику. Текущая задолженность — фактическая сумма на конкретную дату, с учётом досрочных платежей, просрочек и начислений. При досрочном погашении остаток задолженности по ипотеке, как правило, меньше планового, поэтому при закрытии кредита смотреть нужно именно на фактическую сумму.
Тело кредита, проценты, пени: как формируется сумма к погашению
Большинство ипотечных кредитов в России выдаются с аннуитетным платежом — это когда вы платите одинаковую сумму каждый месяц, но её состав меняется: сначала значительная часть платежа уходит на проценты, а на основной долг списывается меньше. При дифференцированном платеже, который встречается реже, основной долг гасится равными частями, а проценты начисляются на остаток, поэтому платежи постепенно уменьшаются.
Разберём на условном примере (цифры взяты для наглядности). Человек взял ипотеку, ежемесячный платёж — 60 000 рублей. В первые годы из этих 60 000 примерно 45 000 может уходить на проценты и только 15 000 — на уменьшение долга. Со временем пропорция меняется: к концу срока почти весь платёж гасит тело кредита. Именно поэтому остаток по ипотеке в первые годы уменьшается медленнее, чем ожидает заёмщик: механика аннуитета, а не ошибка банка.
С процентами при досрочном погашении работает простое правило: проценты начисляются только за фактические дни пользования деньгами. Если вы возвращаете кредит раньше срока, переплата за будущие месяцы не начисляется. Частичная досрочка обычно списывается в дату очередного платежа или в дату внесения. Уточните условия в банке, а после списания запросите обновлённый график, чтобы знать новый остаток долга.
Как узнать долг по ипотеке: пошаговые способы проверки
Проверить долг по ипотеке можно четырьмя основными путями: через банк-кредитор (приложение, личный кабинет, горячая линия, отделение), через кредитный отчёт из БКИ, через государственные сервисы (Госуслуги и Центральный каталог кредитных историй), а если банк уже взыскивает долг через суд, то через банк исполнительных производств ФССП. Для быстрой ориентировки хватит приложения, официальную цифру на дату даст справка банка, свериться с данными «глазами кредитора» поможет кредитный отчёт, а судебные дела ищите в ФССП.
| Способ | Что показывает | Когда актуален |
|---|---|---|
| Приложение / личный кабинет | Текущая задолженность, график, следующий платёж | Быстрая проверка в любой момент |
| Горячая линия, отделение банка | Сумма на дату, просрочки, пени, реквизиты | Сложная история платежей, спор о сумме |
| Кредитный отчёт из БКИ | Остаток, платежи и просрочки со стороны банка | Сверка данных перед крупными решениями |
| Справка банка об остатке | Официальная сумма на конкретную дату | Продажа, рефинансирование, погашение, спор |
| Банк исполнительных производств ФССП | Судебные долги и исполнительные производства | Если есть длительная просрочка или судебное решение |
Как проверить остаток долга в личном кабинете и приложении банка
Порядок действий обычно такой:
- Войдите в приложение или личный кабинет и откройте раздел с кредитами, затем выберите ипотечный договор.
- Посмотрите строку «текущая задолженность» или «остаток долга» — это фактическая сумма к погашению, как правило, с датой, на которую она рассчитана.
- Сверьте дату обновления данных: цифра в приложении пересчитывается с задержкой, поэтому после недавнего платежа она может быть неактуальной.
- Откройте график платежей и посмотрите сумму и дату ближайшего платежа.
- Проверьте, нет ли отдельной строки с просрочкой или пенями — в большинстве приложений она видна прямо в карточке кредита.
Типичная ситуация на практике: человек вносит частичное досрочное погашение и смотрит на плановую цифру из старого графика, а не на фактический остаток. После досрочки график пересчитывается, обычно в течение одного-двух рабочих дней. Если цифра в приложении «зависла», подождите обновление или уточните сумму по телефону банка.
Горячая линия и отделение банка: когда это удобнее онлайн-способов
Звонок или визит в отделение дают больше, чем приложение, когда история платежей сложная: были досрочные погашения, менялся график, есть сомнения в начислениях или нужна информация для официальных действий. Оператор после идентификации (обычно по паспортным данным и номеру кредитного договора) называет сумму на текущую дату и отвечает по начислениям.
Что подготовить и что спросить:
- Паспорт и номер кредитного договора — они понадобятся для идентификации.
- Точная сумма задолженности на конкретную дату — тело, проценты, пени отдельно.
- Есть ли сейчас просрочка и какого она размера.
- Сумма и дата следующего платежа.
- Реквизиты для полного или частичного досрочного погашения.
Ограничение здесь такое: сведения о кредите банк раскрывает только самому заёмщику. Узнать долг по ипотеке другого человека по телефону не получится даже у близких родственников, если они не оформили доверенность или не дали законных оснований.
Кредитный отчёт из БКИ: как увидеть ипотечный долг со стороны банка
Кредитная история хранится в бюро кредитных историй (БКИ) — организациях, которые собирают данные о кредитах от банков и МФО. Один кредитор передаёт данные в одно или несколько бюро, поэтому ипотека может «числиться» сразу в двух-трёх БКИ. В кредитном отчёте видно то, что видит о вас другой банк: остаток по ипотеке, историю платежей, просрочки, поручительства.
Как получить отчёт:
- Узнайте, в каких бюро хранится ваша кредитная история. Для этого направьте запрос в Центральный каталог кредитных историй (ЦККИ) — проще всего через Госуслуги, нужна подтверждённая учётная запись. Ответ приходит в личный кабинет, как правило, в течение дня.
- Зайдите на сайт каждого бюро из списка и зарегистрируйтесь, подтвердив личность через Госуслуги.
- Закажите кредитный отчёт в каждом бюро, где есть ваши записи.
По закону «О кредитных историях» каждый гражданин может бесплатно получить свой кредитный отчёт дважды в год в каждом бюро. Отчёт пригодится и для других задач: если данные от банка не совпадают с вашими записями, в отчёте это видно, и ошибку можно оспорить через БКИ. Единственная оговорка касается задержки: банки передают сведения в бюро в течение нескольких рабочих дней, поэтому сумма в отчёте может отставать от сегодняшнего дня.
ФССП и судебные долги: как проверить, не взыскивают ли ипотеку через суд
Если платёж по ипотеке пропущен надолго, банк может обратиться в суд. После решения и открытия исполнительного производства долг передаётся Федеральной службе судебных приставов (ФССП). Проверить, есть ли такое производство, можно за три шага:
- Откройте банк исполнительных производств на официальном сайте ФССП или раздел проверки задолженностей на Госуслугах.
- Введите ФИО и дату рождения.
- Посмотрите список производств: там указаны номер дела, сумма, реквизиты исполнительного документа и отдел приставов.
Два существенных ограничения. Первое: на сайте ФССП видны только судебные долги. Если банк ещё не обращался в суд, производство в базе не появится, даже при текущей просрочке. Второе: в базе указана сумма на момент вынесения судебного решения, она «заморожена» и не растёт с новыми процентами, поэтому может отличаться от текущего долга банку. Данные из базы служат навигатором по ситуации, но не окончательным счётом к оплате.
Справка об остатке долга по ипотеке: когда нужна и как получить
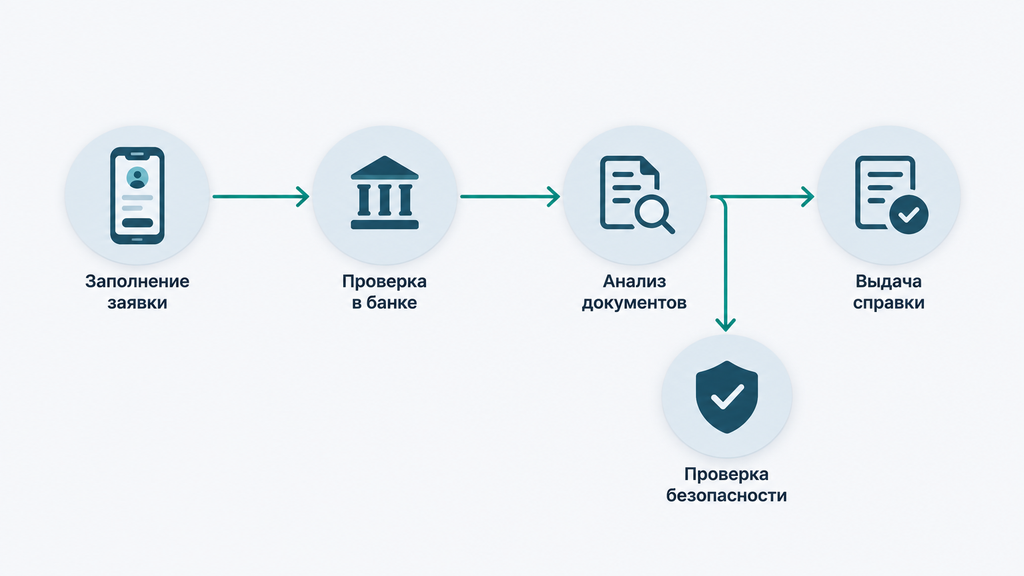
Справка об остатке долга по ипотеке — официальный документ банка, в котором указана точная сумма задолженности и процентов на конкретную дату. Её выдают по заявлению заёмщика: получить документ можно в отделении, а во многих банках — заказать прямо в приложении или личном кабинете с выдачей в офисе или по почте.
Справка нужна в ситуациях, когда цифра «для себя» не подходит и требуется подтверждение:
- полное досрочное погашение — чтобы убедиться, что счёт закрыт с точностью до копейки;
- продажа залоговой квартиры — покупатели и банки требуют официальный расчёт;
- рефинансирование — новый банк запросит остаток долга и условия;
- распоряжение материнским капиталом — справка об остатке долга входит в пакет документов для Социального фонда России;
- налоговый вычет — отдельно заказывается справка об уплаченных процентах за год;
- спор о сумме — справка служит отправной точкой для проверки начислений.
Виды документов, которые обычно оформляют в банке:
- Справка об остатке задолженности — тело кредита и проценты на дату выдачи.
- Справка о полном погашении — подтверждение закрытия кредита, понадобится для снятия обременения.
- Справка об уплаченных процентах — для налогового вычета по расходам на проценты по ипотеке.
- Выписка (история платежей) — все внесённые платежи и их распределение, полезна при споре о суммах.
Практический момент: справка фиксирует сумму на дату выдачи, и она «живёт» недолго — проценты продолжают начисляться ежедневно. Если документ нужен для сделки или погашения, заказывайте его ближе к дате операции. Срок изготовления обычно от одного дня до недели в зависимости от банка, поэтому закладывайте это время в план. Скриншот из приложения официальным документом не считается: для сделок, фонда и налоговой нужна именно справка с подписью и печатью или электронный аналог.
Почему сумма долга по ипотеке различается в договоре, приложении и справке
Цифры в графике договора, приложении и справке не совпадают, потому что каждый источник показывает долг на разную дату и по разным правилам: график плановый, приложение обновляется с задержкой, справка фиксирует сумму официально, а судебная база «заморожена» на дату решения. Это нормальная ситуация, а не подвох банка; нужно лишь понимать, что именно показывает каждая цифра.
| Источник | Что показывает | Главный нюанс |
|---|---|---|
| График в договоре | Плановый остаток по исходному графику | Не учитывает досрочные платежи и просрочки |
| Приложение банка | Текущая задолженность на дату выгрузки | Обновляется с задержкой до 1–2 рабочих дней |
| Кредитный отчёт из БКИ | Данные, которые банк передал в бюро | Передача занимает несколько рабочих дней |
| Банк исполнительных производств ФССП | Сумма по судебному решению | Фиксирована на дату решения, не растёт с процентами |
| Справка банка об остатке | Официальная сумма на дату выдачи | Актуальна только на указанную дату |
Основные причины расхождений:
- разные даты выгрузки — проценты начисляются ежедневно, поэтому вчерашняя цифра уже отличается от сегодняшней;
- недавний досрочный платёж, который ещё не учтён в приложении или не передан в БКИ;
- начисленные пени, которые видны не во всех источниках;
- «замороженная» судебная сумма, которая не совпадает с текущим долгом по договору.
Рабочее правило: ориентиром считается сумма из справки банка на дату запроса, а все остальные источники остаются вспомогательными. Если расхождения крупные и банк их не объясняет, запросите детализацию начислений в письменном виде и сверьте её с графиком. Подробнее об этом в разделе про типичные ошибки.
Как проверить залог и обременение по ипотеке
Пока ипотека не выплачена, квартира находится в залоге у банка. Этот статус фиксируется записью об обременении в ЕГРН, Едином государственном реестре недвижимости. Проще говоря, залог — это способ обеспечить кредит: если заёмщик не возвращает деньги, банк вправе через суд обратить взыскание на предмет залога. Само обременение ограничивает распоряжение квартирой: продать, подарить или переоформить её без участия банка не получится.
Цифра долга и юридический статус жилья — две разные проверки, и обе полезны. Сумму к погашению показывают банк и кредитный отчёт, а статус недвижимости — выписка из ЕГРН. Заказать выписку можно через Госуслуги или Росреестр; существует короткая выписка с основными характеристиками и полная — с историей переходов прав. Что смотреть в документе:
- раздел «Ограничения и обременения» — есть ли запись об ипотеке;
- залогодержатель — какой банк числится залогодержателем;
- основание обременения — реквизиты ипотечного договора.
Ограничение такой проверки: выписка показывает, что залог есть, но не сумму долга. Если вы покупаете квартиру с ипотекой продавца или просто хотите убедиться в статусе своего жилья, понадобятся оба документа — выписка из ЕГРН и справка банка.
Как снять обременение после полного погашения долга
Запись о залоге не исчезает автоматически в день последнего платежа: обременение снимается по заявлению после полного погашения кредита. Порядок действий:
- Полностью погасите долг и убедитесь, что сумма списана — закрывать нужно тело, проценты и пени до копейки.
- Получите в банке справку о полном погашении кредита; если оформлялась закладная, банк ставит на ней отметку о погашении или выдаёт её для регистрации.
- Подайте заявление о снятии обременения в Росреестр — через МФЦ, Госуслуги или, во многих банках, через самого кредитора: при электронной закладной банк часто подаёт заявление сам.
- Дождитесь внесения изменений в ЕГРН — как правило, это занимает несколько рабочих дней.
- Закажите свежую выписку из ЕГРН и убедитесь, что записи об ипотеке больше нет.
Две типичные ловушки. Первая — считать, что закрытие счёта автоматически освобождает квартиру: без заявления в Росреестр запись о залоге продолжает висеть и позже усложнит продажу. Вторая — не проверить результат: даже если банк обещал подать заявление сам, убедитесь в выписке, что обременение действительно снято. Если запись не ушла после погашения, направьте в банк письменное обращение с требованием оформить документы, а затем подайте заявление в Росреестр самостоятельно с приложением справки о погашении.
Что делать, если платить по ипотеке стало тяжело: варианты до просрочки
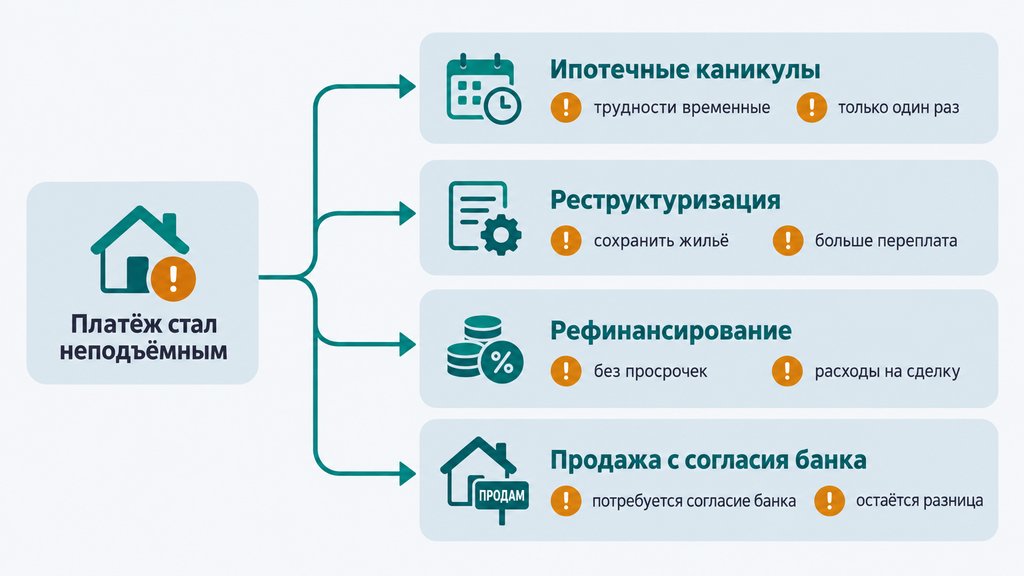
Если платёж по ипотеке стал неподъёмным, выгоднее действовать до первой просрочки: у заёмщика есть законные варианты, которые дают отсрочку, снижают платёж или позволяют спокойно выйти из кредита без потери накоплений. Разберём четыре основных пути и компромиссы каждого.
| Вариант | Когда подходит | Компромиссы |
|---|---|---|
| Ипотечные каникулы | Временные жизненные обстоятельства: снижение дохода более чем на 30%, потеря кормильца, болезнь от двух месяцев, чрезвычайная ситуация | Не более одного раза за срок кредита, нужны подтверждающие документы, после каникул график пересчитывается |
| Реструктуризация у банка | Трудности затяжные, но жильё хочется сохранить | Обычно удлиняется срок и растёт итоговая переплата |
| Рефинансирование | Платёжеспособность сохраняется, есть просчёт по ставкам | Недоступно при просрочке; расходы на оценку и страховку, дисциплина выплат сохраняется |
| Продажа залоговой квартиры с согласия банка | Вернуть платёжеспособность не получается | Нужно согласие банка; при продаже самостоятельно, как правило, удаётся сохранить больше средств, чем при судебной продаже |
Пара пояснений к таблице. Ипотечные каникулы — право по закону, а не милость банка: при подтверждённых обстоятельствах банк обязан приостановить или снизить платежи на срок до шести месяцев. Условия применимости: заложенное жильё — ваше единственное пригодное для постоянного проживания либо именно оно предусмотрено договором, кредит не превышал установленный законом лимит (в 2026 году он составляет 30 млн рублей, но значение периодически пересматривается), а каникулы по этому кредиту ещё не использовались. В период каникул пени не начисляются, а кредитная история не ухудшается.
Реструктуризация — это договорённость с банком: увеличить срок, временно снизить платёж или изменить график. Чем реструктуризация отличается от ипотечных каникул на практике: каникулы — законное право при жёстких условиях, реструктуризация — переговоры с гибкими условиями, которые каждый банк определяет сам. Поэтому при отказе в каникулах переговоры остаются открытыми.
Рефинансирование имеет смысл, когда платёж по-прежнему по силам, а разница ставок заметна. Требования стандартны: действующая ипотека без просрочек, достаточный доход, иногда требуется новая оценка квартиры. Подходит этот путь не всегда: если доход уже упал, новый банк не одобрит кредит, а заявки подряд добавят записи в кредитную историю.
Продажа с согласия банка звучит непросто, но на практике часто оказывается самым выгодным сценарием, когда восстановить платёжеспособность не удаётся: продажа по рыночной цене обычно приносит больше, чем реализация на публичных торгах, и после погашения долга у продавца, как правило, остаётся разница. До старта зафиксируйте точный остаток долга справкой и согласуйте с банком схему сделки.
Что происходит с квартирой при длительной просрочке по ипотеке
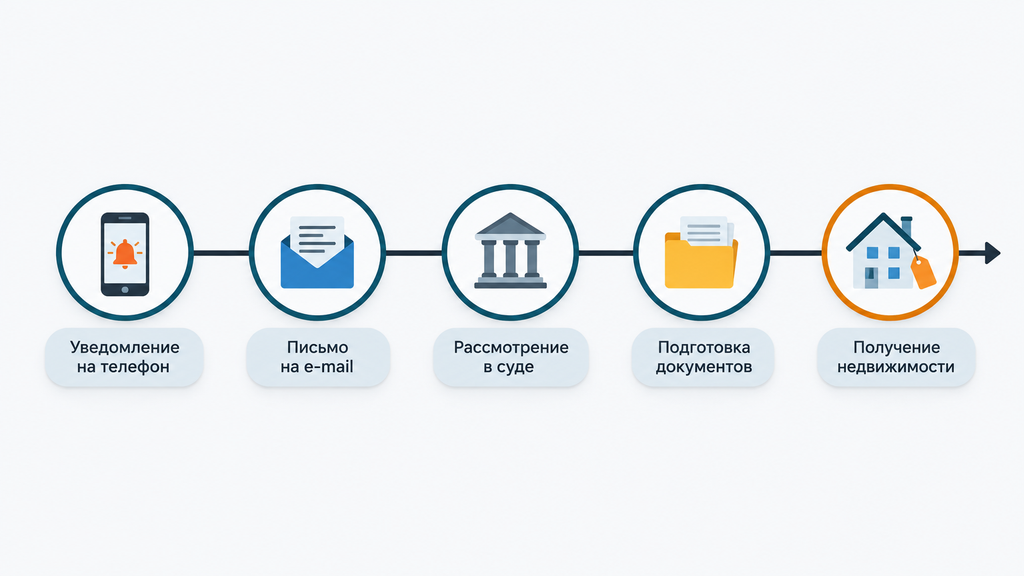
При длительной просрочке банк вправе обратиться в суд и потребовать обращения взыскания на заложенную квартиру, но между первым пропущенным платежом и продажей залога проходит несколько этапов, и на каждом из них с ситуацией ещё можно работать. Сроки зависят от обстоятельств, но путь, как правило, выглядит так:
- Напоминания и претензия банка. Сначала звонки и уведомления, затем письменная претензия с требованием погасить долг. На этом этапе самый широкий выбор решений: каникулы, реструктуризация, сверка начислений.
- Судебное разбирательство. Банк подаёт иск; заёмщик вправе участвовать, представлять документы и заявлять о своих доводах — например, о неверном расчёте суммы.
- Решение и исполнительное производство. Суд определяет долг, исполнительный лист передаётся приставам, начинается исполнительное производство. Часто на этой стадии стороны заключают мировое соглашение с новым графиком.
- Реализация залога на торгах. Крайняя стадия: квартира продаётся на публичных торгах, из выручки гасятся долг и издержки, а остаток, как правило, возвращается заёмщику.
Здесь есть юридический нюанс, который лучше понимать заранее. Защита «единственного жилья» — единственного пригодного для проживания — не распространяется на жильё, находящееся в ипотечном залоге: взыскание на заложенную квартиру возможно, даже если она единственная. Это не повод для паники, а аргумент не затягивать: обращение взыскания — крайняя стадия, до неё есть месяцы, за которые можно договориться о каникулах, реструктуризации или продаже квартиры по рыночной цене с согласия банка, сохранив разницу между ценой продажи и долгом.
Типичные ошибки при проверке и погашении долга по ипотеке
Большинство проблем с ипотечным долгом возникает не из-за самой ипотеки, а из-за ошибок при проверке и учёте платежей. Частые ситуации, которые встречаются на практике:
- Верить плановой цифре из старого графика после досрочных платежей. Чем грозит: человек «заносит» не ту сумму и получает неожиданную просрочку. Как правильно: после каждой досрочки смотреть фактический остаток в приложении или по справке, а не в исходном графике.
- Не проверять пени. Небольшая просрочка несколько месяцев назад могла оставить неустойку, которая копится незаметно. Как правильно: при проверке спрашивать отдельно «есть ли просрочка и неустойка», а не только остаток.
- Считать скриншот из приложения официальным подтверждением. Для сделок, фонда и налоговой нужны документы с реквизитами — справка банка, а не картинка экрана.
- Проверять только один источник. Приложение показывает одну цифру, БКИ — другую, и оба варианта могут отставать на несколько дней. Перед крупными решениями сверяйте банк и кредитный отчёт.
- Не заказывать справку перед продажей, рефинансированием и маткапиталом. В таких сделках сумма «на глазок» приводит к срыву сроков: закладывайте заказ справки в план заранее.
- Считать, что обременение снимется само. Без заявления в Росреестр запись о залоге остаётся в ЕГРН и позже тормозит сделки с квартирой.
- Игнорировать небольшую просрочку. Даже короткая задержка отражается в кредитной истории и может снижать шансы на рефинансирование — данные о платежах банк отправляет в бюро в течение нескольких рабочих дней.
- Верить предложениям «обнулить долг» или «стереть негатив из кредитной истории за деньги». Это мошенничество: законных способов удалить достоверные записи не существует, исправить можно только ошибочные данные — и бесплатно, через БКИ.
Отдельно про реквизиты: полное погашение проводите только по реквизитам, полученным из банка на текущую дату, и сохраняйте платёжные документы. Бывает, что счёт кредита меняется после реструктуризации, а платёж по старым реквизитам зависает, и вместо закрытия долга появляется просрочка, которую потом приходится разбирать.
Когда стоит обратиться за юридической помощью по ипотечному долгу
Помощь юриста нужна, когда ситуация вышла за рамки обычной проверки: есть растущая просрочка, спор о сумме, судебное разбирательство или реальный риск потери жилья. Поводы обратиться за разбором ситуации:
- платежи стали неподъёмными, а стандартные варианты — каникулы и реструктуризация — не подошли или банк отказал;
- банк подал в суд или долг уже у приставов, и непонятно, что можно сделать сейчас;
- сумма долга заметно отличается от ваших расчётов, и банк не объясняет начисления;
- в договоре спорные комиссии и страховки, которые влияют на остаток;
- вы рассматриваете банкротство и хотите честно оценить его последствия при ипотеке.
Про банкротство скажем прямо, без прикрас. Процедура может освободить от неподъёмных долгов, но заложенную ипотечную квартиру она, как правило, не сохраняет: залог включается в конкурсную массу и реализуется. При этом у каждого человека обстоятельства разные: другое жильё, доли собственности, состав семьи и размер долга влияют на картину, поэтому решение о банкротстве при ипотеке принимается только после оценки конкретной ситуации, а не по общему правилу.
Если вы не знаете, что делать с долгами, можно обратиться к нам — мы работаем с процедурой банкротства и с любыми другими юридическими вопросами по кредитам, взысканию и просрочкам. Первичный разбор ситуации бесплатный: достаточно оставить заявку и кратко описать свою ситуацию; специалист посмотрит документы, объяснит, какие есть варианты и что каждое из них означает. Никакой обязанности сразу оплачивать услугу или принимать решение здесь нет: сначала вы получаете понятную картину своих вариантов и только потом решаете, как действовать.
Часто задаваемые вопросы
Как узнать точную сумму долга по ипотеке на сегодня?
Точную сумму на конкретную дату даёт официальная справка банка об остатке задолженности — её заказывают в отделении или через приложение. Для быстрой ориентировки подойдут приложение и горячая линия, но помните: данные в приложении обновляются с задержкой в один-два рабочих дня.
Можно ли узнать долг по ипотеке через Госуслуги?
Напрямую сумму ипотечного долга Госуслуги не показывают. Портал помогает узнать, в каких БКИ хранится ваша кредитная история, через запрос в ЦККИ, а также проверить судебные задолженности по исполнительным производствам. Сам остаток по ипотеке затем виден в кредитном отчёте, который заказывают на сайте каждого бюро.
Показывает ли кредитная история остаток по ипотеке?
Да, в кредитном отчёте отражаются остаток задолженности, история платежей и просрочки по ипотеке. Данные поступают от банка с задержкой до нескольких рабочих дней, поэтому цифра может отставать от сегодняшней. Бесплатно отчёт выдают дважды в год в каждом бюро, где хранится ваша история.
Как узнать долг по ипотеке родственника или умершего заёмщика?
Банк раскрывает информацию о кредите только самому заёмщику либо его законному представителю — например, наследнику с подтверждёнными правами. Наследники принимают долги и залог по ипотеке в составе наследства, поэтому до принятия наследства имеет смысл оценить размер долгов. Юридическая консультация помогает разобраться, как наследование по ипотеке устроено в конкретной ситуации и какие есть варианты.
Почему остаток по ипотеке не уменьшается после платежей?
При аннуитетных платежах в первые годы большая часть платежа уходит на проценты, поэтому основной долг снижается медленно, и это штатная механика. Другие причины: задержка обновления данных в приложении и начисленные пени, которые «съедают» платежи при просрочке. Сверьте фактический остаток со справкой банка — так вы сразу увидите, куда уходят деньги.
Что делать, если банк показывает сумму больше, чем я рассчитывал?
Запросите у банка детализацию — справку с расшифровкой тела долга, процентов и неустойки — и сверьте её с графиком платежей. Если расхождение не объясняется, направьте в банк письменное обращение с просьбой обосновать начисления. При споре имеет смысл подключить юриста: часть начислений удаётся оспорить, если расчёт действительно неверный.
Нужно ли снимать обременение после погашения ипотеки?
Да, запись о залоге не удаляется автоматически после последнего платежа. Получите в банке справку о полном погашении, подайте заявление о снятии обременения в Росреестр — через МФЦ, Госуслуги или банк — и закажите свежую выписку из ЕГРН, чтобы убедиться, что записи о залоге больше нет.
Может ли банк забрать единственное жильё за долг по ипотеке?
Заложенная квартира — исключение из защиты единственного жилья: при длительной просрочке и судебном решении взыскание на неё возможно. При этом это крайняя стадия, до которой можно успеть использовать ипотечные каникулы, реструктуризацию или продажу квартиры по рыночной цене с согласия банка — такая продажа, как правило, сохраняет заёмщику больше средств, чем торги.