Как узнать свои долги в Беларуси: проверка по реестру задолженностей физических лиц
Узнать свои долги в Беларуси можно за несколько минут: государственный реестр задолженностей по исполнительным документам работает онлайн на официальном портале Министерства юстиции. Для проверки физическому лицу достаточно фамилии и идентификационного номера паспорта — поиск бесплатный и не требует регистрации. Если запись о вас найдена, это означает, что долг уже перешёл в стадию принудительного взыскания; в этом случае разумно спокойно разобраться в ситуации — уточнить детали, проверить обоснованность и выбрать законный способ закрыть вопрос.
Что такое реестр задолженностей по исполнительным документам
Реестр задолженностей по исполнительным документам — публичный справочный ресурс системы принудительного исполнения Беларуси, где можно проверить, есть ли у человека долги, переданные на принудительное взыскание. Размещён он на официальном портале Министерства юстиции Республики Беларусь, а сведения в нём накапливаются с 2017 года. Проверка бесплатная, работает в режиме онлайн, и начинать стоит с неё, когда нужно узнать свои долги, — это и есть реестр долгов РБ.
Чтобы правильно читать результаты, нужно знать, что именно собирает этот ресурс. Исполнительный документ — основание для принудительного взыскания: судебное решение, судебный приказ, исполнительная надпись нотариуса, постановление государственного органа. Пока такого документа нет, долг живёт в категории «просрочка» — о нём знает кредитор, но не государственная система взыскания.
На практике это выглядит так: человек перестал платить по кредиту → банк обратился в суд или к нотариусу → получил исполнительный документ → передал его в органы принудительного исполнения → возбуждено исполнительное производство → информация появилась в реестре. То есть реестр фиксирует не «все долги человека», а те обязательства, которые уже дошли до стадии принудительного взыскания и не были погашены добровольно.
Ещё одно важное свойство: информация в реестре носит справочный характер. Это значит, что по результатам поиска нельзя делать окончательных выводов о точных суммах и текущем статусе — детали уточняют в территориальном органе принудительного исполнения. Но как первичная проверка «есть ли что-то за мной» реестр работает хорошо и подходит для регулярной самопроверки.
Какие долги попадают в реестр задолженностей физических лиц
В реестр задолженностей физических лиц РБ попадают сведения об исполнительных документах, которые находятся на исполнении в органах принудительного исполнения, а также о документах, взыскание по которым уже завершено или прекращено в отдельных случаях. По разъяснениям Минюста, в реестре отражаются документы, которые находятся на исполнении длительное время — свыше 30 дней, а также записи о производствах, оконченных по ряду оснований (порядок периодически обновляется — проверяйте актуальную версию на портале).
Что конкретно оказывается в реестре:
- Исполнительные документы на исполнении — производства, которые судебный исполнитель ведёт прямо сейчас: от налоговых и коммунальных долгов до просроченных кредитов.
- Документы, взыскание по которым прекращено — например, в связи с банкротством или ликвидацией стороны производства.
- Документы, возвращённые взыскателю — чаще всего из-за того, что у должника не нашли имущества, на которое можно обратить взыскание.
Обратите внимание на третий пункт: даже если производство окончено, запись может оставаться в реестре. Поэтому при проверке важен и сам факт записи, и её содержание — прежде всего основание окончания производства.
Типичные источники исполнительных документов для физлица:
- Судебный приказ — упрощённое судебное решение, которое судья выносит без вызова сторон по бесспорным требованиям; его можно отменить, если вовремя подать возражение.
- Исполнительная надпись нотариуса — распоряжение о взыскании по документам, подтверждающим задолженность, без обращения в суд; чаще всего так взыскивают долги по кредитам и займам.
- Решение суда по иску — по спорам, где стороны участвовали лично.
- Постановления государственных органов — например, о штрафах, по которым истёк срок добровольной оплаты.
Каких долгов в реестре не будет
В реестре не будет долгов, которые ещё не дошли до стадии принудительного взыскания, поэтому отсутствие записи не равнозначно отсутствию обязательств. Это самая частая причина ложного спокойствия, с которой мы сталкиваемся на консультациях.
Чего в реестре искать бессмысленно:
- Текущие просрочки по кредитам и картам — пока банк не получил исполнительный документ, о просрочке знает только банк и ваша кредитная история.
- Налоговая задолженность до возбуждения производства — сначала налоговый орган выставит требование и проведёт свои процедуры, и лишь потом дело дойдёт до принудительного взыскания.
- Требования неимущественного характера — реестр ориентирован на денежные взыскания.
- Отдельные категории, включая требования из брачно-семейных отношений — их отражение в публичном реестре ограничено; актуальный перечень исключений лучше проверить по действующей редакции законодательства на 2026 год.
Вывод отсюда простой: реестр — один важный слой картины, а не вся картина. Если хотите собрать ситуацию целиком, реестр нужно дополнить кредитной историей и проверкой ведомственных долгов — об этом подробно ниже.
Как узнать свои долги в Беларуси: пошаговая проверка по реестру
Проверить свои долги в Беларуси можно за несколько минут: реестр задолженностей по исполнительным документам работает онлайн на портале Министерства юстиции, бесплатно и без регистрации. Нужны только фамилия и идентификационный номер паспорта — после ввода вы сразу увидите, есть ли записи об исполнительных производствах.
Когда проверка особенно уместна:
- раз в несколько месяцев — как обычная финансовая гигиена;
- если пришло СМС от органов принудительного исполнения вида «Возбуждено исполн. пр-во, см. Реестр задолженностей (minjust.gov.by)» — такие сообщения система принудительного исполнения действительно рассылает, но мошенники имитируют и их, поэтому проверяйте реестр напрямую на официальном портале, без перехода по ссылкам из сообщения;
- перед поездкой за границу, крупной покупкой, оформлением кредита или поручительством;
- после смены места жительства — чтобы уведомления по судебным делам не приходили на старый адрес без вашего ведома.
Последний пункт на практике недооценивают: часть людей узнаёт о взыскании именно тогда, когда блокируется карта, а не из писем, которые остались по старому адресу. Регулярная самопроверка снимает этот риск.
Что понадобится для проверки
Для проверки физическому лицу нужны только фамилия и идентификационный номер паспорта. Идентификационный номер указан в паспорте, на странице с личными данными, — это не серия паспорта, а отдельный персональный номер.
Для сравнения: юридических лиц и ИП в реестре ищут по учётному номеру плательщика (УНП) и наименованию. Если вы встречали инструкции «найдите себя по УНП» — это чужая логика из бизнес-проверок, физическому лицу она не нужна.
Типичная ошибка, которую мы видим постоянно, — попытка проверить себя только по фамилии. В Беларуси десятки тысяч однофамильцев, поэтому такой поиск либо ничего не даст, либо покажет чужие производства и создаст ложную тревогу. Идентификационный номер нужен именно для того, чтобы результат относился к вам.
Пошаговый алгоритм проверки
- Откройте портал Министерства юстиции Республики Беларусь (minjust.gov.by). Используйте именно официальный портал: сторонние сайты-«проверялки» нередко собирают персональные данные или предлагают платную «проверку» того, что бесплатно.
- Перейдите в раздел «Реестр задолженностей по исполнительным документам». Он находится в направлении деятельности «Принудительное исполнение».
- Выберите вкладку для физических лиц. Форма для юрлиц выглядит похожей, но работает по другим идентификаторам.
- Введите фамилию и идентификационный номер паспорта. Проверьте раскладку и отсутствие лишних пробелов — чаще всего «поиск не работает» из-за опечатки.
- Отправьте запрос и дождитесь результата. Поиск занимает секунды; пустая страница означает, что записей по этим данным не найдено.
- Изучите и сохраните результат. Обратите внимание на номер исполнительного производства, орган принудительного исполнения и основание окончания, если оно указано. Сделайте скриншот или сохраните ссылку — при обращении в орган эти данные понадобятся.
Если записей несколько, не пытайтесь разобрать их «в уме». Выпишите номера производств на один лист — с этим списком гораздо проще уточнять детали и, если потребуется, консультироваться со специалистом.
Что означают результаты поиска
Результат поиска — это один из трёх сценариев: записи не найдены, найдена одна запись или записей несколько, и в каждом случае действия различаются.
- Записей не найдено. По вашим данным нет исполнительных производств, отражённых в реестре. Это хороший сигнал, но не гарантия отсутствия любых долгов: текущие просрочки, налоги до производства и часть других обязательств здесь не видны.
- Найдена одна запись. Значит, по какому-то обязательству возбуждено (или возбуждалось) исполнительное производство. Это повод уточнить детали: какой долг, какой орган ведёт производство, на какой оно стадии.
- Записей несколько. Ситуация требует системного разбора: несколько производств означают, что долг начал «размножаться» по разным кредиторам, и с этим лучше разбираться комплексно, а не по одному взысканию.
В самой записи для физлица доступны ограниченные сведения: номер исполнительного производства, орган принудительного исполнения и, если применимо, основание окончания. Суммы в публичной справочной форме чаще всего не отображаются — их уточняют в территориальном органе принудительного исполнения или через банк данных исполнительных производств.
Из практики: запись в реестре — не приговор, а точка отсчёта. С ней можно работать: погасить долг, согласовать рассрочку с взыскателем или, если взыскание ошибочно, оспорить его основание.
Реестр долгов РБ и другие источники: что ещё проверить
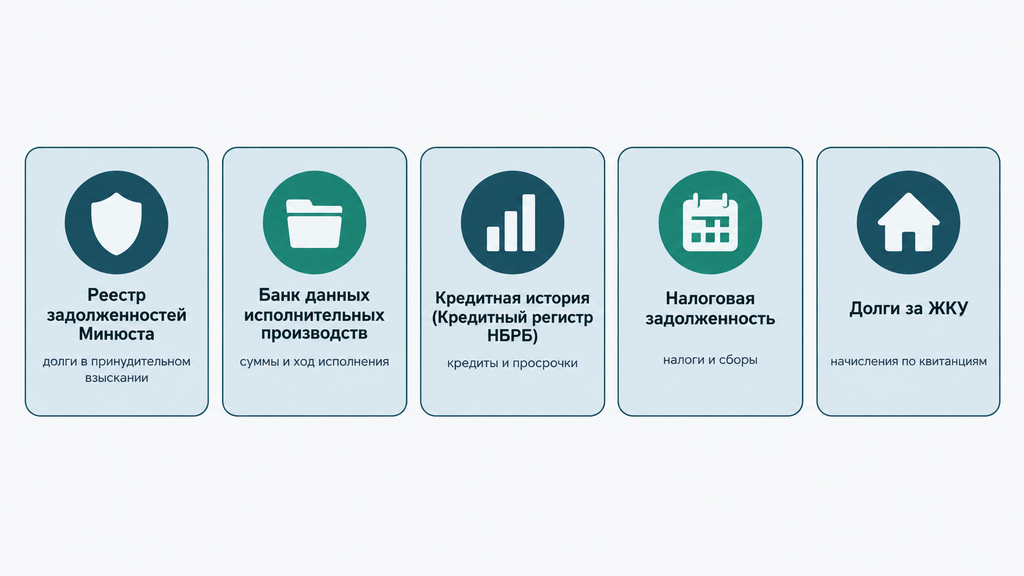
Реестр долгов РБ показывает только обязательства в стадии принудительного взыскания, поэтому полную картину долгов собирают из нескольких источников. Ниже — пять ключевых, каждый закрывает свой слой.
| Источник | Какие долги показывает | Как получить информацию |
|---|---|---|
| Реестр задолженностей по исполнительным документам (Минюст) | Долги в стадии принудительного взыскания и завершённые производства | Онлайн, бесплатно: фамилия + идентификационный номер паспорта |
| Банк данных исполнительных производств | Подробности производств: суммы, остатки, ход исполнения | По запросу в установленном порядке; в ряде случаев платно |
| Кредитная история (Кредитный регистр НБРБ) | Кредиты, карты, займы и дисциплина их погашения, включая текущие просрочки | Онлайн через creditregister.by и идентификацию в МСИ; один отчёт в календарный год бесплатно |
| Налоговая задолженность | Недоимки по налогам и сборам до и после принудительного взыскания | Личный кабинет плательщика на сайте налоговых органов |
| Долги за ЖКУ | Накопленная задолженность за жилищно-коммунальные услуги | Квитанции, расчётно-справочный центр по месту жительства |
Если проверяете долги «для спокойствия», достаточно реестра и кредитной истории. Готовитесь к важному решению — крупная покупка, переезд, спор с кредитором — проходите весь список целиком, это займёт один вечер.
Реестр задолженностей и банк данных исполнительных производств: в чём разница
Реестр — публичная справочная проверка факта записи о долге, а банк данных исполнительных производств — более подробный источник о самих производствах. Названия похожи, и их регулярно путают, но назначение у них разное.
Банк данных может содержать: номер и дату возбуждения производства, содержание требований, сумму задолженности, взысканную сумму, остаток, результат исполнения и дату окончания. Сведения обновляются оперативно, по мере изменения информации по производству. Доступ предоставляется в установленном порядке, и в ряде случаев он платный — актуальный размер платы и правила доступа на 2026 год проверяйте перед запросом. Обычно такой запрос делают, когда нужны точные суммы и статус производства для спора, сверки или подготовки к консультации.
Как выбрать источник под свою задачу:
- Разовая самопроверка «есть ли что-то за мной» — достаточно публичного реестра.
- Спор о суммах или ходе производства — запрос в территориальный орган принудительного исполнения либо получение сведений из банка данных.
- Подготовка к консультации со специалистом — реестр плюс любые документы, которые у вас есть: выписки, квитанции, судебные письма.
Отдельно про актуальные правила: с 1 января 2026 года действует обновлённая редакция законодательства об исполнительном производстве (изменения внесены законом от 12 июля 2025 года № 87-З). В частности, введён упрощённый порядок ведения исполнительного производства по денежным требованиям до 20 базовых величин — в 2026 году это порядка 900 BYN, при соблюдении установленных условий. Практический смысл простой: даже небольшие долги теперь эффективнее доходят до стадии взыскания, поэтому проверка имеет смысл при любых суммах, а не только при крупных.
Кредитная история, налоги и другие обязательства: где их смотреть
Банковские просрочки до суда, налоги и коммунальные платежи в реестре исполнительных документов не видны — их проверяют в собственных источниках. Собрать все за один вечер реально: ниже — рабочий чек-лист.
- Кредитная история — Кредитный регистр Национального банка. Портал creditregister.by: вход через межбанковскую систему идентификации (МСИ — единая система подтверждения личности, в которой вы, скорее всего, уже регистрировались, если пользовались онлайн-банком). После идентификации запрашиваете кредитный отчёт; один раз в течение календарного года он предоставляется бесплатно, повторные запросы — платные. В отчёте будут все кредиты и карты, а также просрочки, включая текущие.
- Налоговая задолженность. Личный кабинет плательщика на сайте налоговых органов показывает начисления и недоимки — от транспортного налога до имущественных сборов.
- Долги за ЖКУ. Проверьте накопленные квитанции или запросите справку в расчётно-справочном центре по месту жительства. Коммунальные долги — один из самых частых источников исполнительных производств, и растут они незаметно.
- Банковские обязательства. Выписки и уведомления в приложениях банков: сверить, по каким договорам есть просрочки и сколько банк уже начислил.
Когда всё собрано на одном листе, ситуация перестаёт быть «страшным туманом» и становится перечнем позиций с цифрами. Именно с таким перечнем проще всего принимать решения — от приоритизации платежей до выбора правового механизма.
Почему долги попадают в реестр: типичные ситуации
В реестр долг попадает не сразу, а после того, как кредитор обратился в суд или к нотариусу и добровольная оплата так и не последовала. Обычно между первой просрочкой и записью в реестре проходят месяцы: напоминания банка, претензии, судебная процедура. Зная эти сценарии, проще оценить, насколько срочно стоит действовать.
- Просроченный кредит или кредитная карта. Банк долгое время напоминает, затем получает судебный приказ или исполнительную надпись нотариуса — и долг уходит в принудительное взыскание. Это самый массовый сценарий.
- Долги за ЖКУ. Копятся тихо, по квитанциям; через несколько месяцев накопленная сумма достигает размера, при котором её передают на взыскание.
- Штрафы с истёкшим сроком оплаты. Отложенная «заплачу потом» превращается в постановление и исполнительное производство с дополнительными издержками.
- Заём между физлицами. Знакомый, давший деньги под расписку, тоже может обратиться в суд и получить судебный приказ — после этого долг переходит в принудительное взыскание.
- Поручительство. Человек отвечает по чужому кредиту; если основной заёмщик перестал платить, требования приходят к поручителю — часто внезапно.
- «Я не знал о взыскании». Судебный приказ выносится без вызова сторон, уведомления уходят по адресу регистрации; если человек давно живёт в другом месте, о долге он впервые узнаёт из реестра, СМС или при блокировке карты.
Пример из практики: у человека три кредита и кредитная карта, доход снизился после смены работы, платежи стали занимать больше половины бюджета. По одному кредиту банк получил судебный приказ — уведомление осталось по старому адресу. Человек узнал о взыскании, когда проверил реестр перед оформлением рассрочки: запись уже была, но производство было на ранней стадии — осталось время спокойно договориться с банком и не доводить до ареста счёта. Ранняя проверка в таких историях экономит и деньги, и нервы.
Что делать, если вы нашли себя в реестре задолженностей
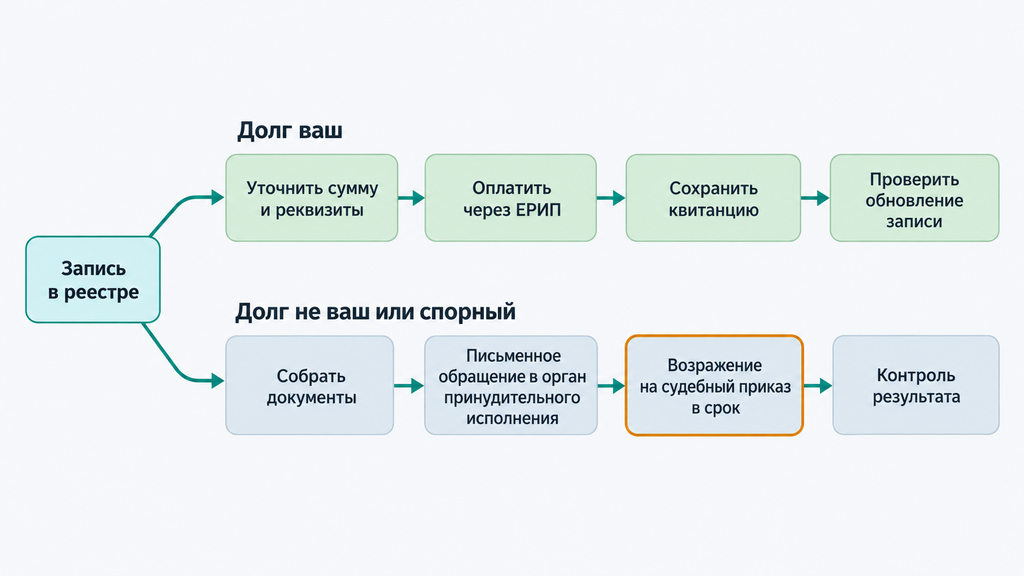
Запись в реестре — повод спокойно разобраться, а не повод паниковать: алгоритм из четырёх шагов — проверить обоснованность, уточнить детали, погасить или оспорить, сохранить подтверждение. Система взыскания устроена прозрачно, и контакт с судебным исполнителем — это способ решить вопрос, а не наказание. Чем раньше вы включитесь, тем больше у вас вариантов и меньше дополнительных издержек.
- Проверьте, обоснована ли запись — что долг действительно ваш, а не однофамильца (подробно — в следующем подразделе).
- Уточните детали производства — суммы, статус, орган, который его ведёт.
- Выберите путь: погасить или оспорить — в зависимости от того, подтверждается ли требование вашими документами.
- Сохраните подтверждение каждого шага — квитанции, письма, определения; реестр обновляется не мгновенно, и документы пригодятся.
Как проверить, обоснована ли запись
Сначала сверяют запись с собственными обязательствами и документами, и только потом действуют дальше. Проверка занимает вечер и экономит недели:
- Сопоставьте запись с известными вам долгами: кредиты, ЖКУ, штрафы, займы, поручительства.
- Исключите путаницу с однофамильцем: сверьте данные записи с паспортом, прежде всего идентификационный номер, если он виден в деталях.
- Запросите подробности в территориальном органе принудительного исполнения, который указан в записи, или уточните через справочно-информационный контакт-центр системы принудительного исполнения (по данным Минюста, он работает в рабочие дни с 9:00 до 18:00, актуальные телефоны — на портале).
- Вспомните, получали ли вы судебные документы по этому требованию, и найдите их: судебный приказ или исполнительная надпись — это документ, с которым вы имеете право работать, в том числе оспаривать его.
Если после сверки всё указывает, что запись не ваша и данные совпадают лишь частично, — дальше просто письменный запрос в орган принудительного исполнения, без спешки и лишних действий.
Как оплатить задолженность и что происходит с записью после оплаты
Оплату производят по реквизитам конкретного исполнительного производства, а запись исчезает из реестра не мгновенно. Реквизиты подскажет орган принудительного исполнения, который ведёт дело; самый распространённый способ оплаты — ЕРИП (Единое расчётное и информационное пространство): через эту систему в Беларуси проходят платежи в пользу организаций.
Что важно знать про оплату и обновление записи:
- Средства после платежа поступают на депозитный счёт, распределяются и перечисляются взыскателю — на это уходит время, поэтому запись обновляется обычно в течение нескольких рабочих дней (актуальный порядок на 2026 год проверяйте на портале).
- Сохраняйте каждую квитанцию: пока обновление не прошло, именно квитанция подтверждает оплату.
- Перепроверьте реестр через одну-две недели после платежа; если запись не исчезла, направьте письменное обращение в орган принудительного исполнения с копией квитанции.
И принципиальное предостережение: не платите по «случайным» реквизитам из интернета и не обращайтесь к посредникам, обещающим «очистить реестр» за плату. Легальных услуг по удалению записей о долгах не существует — долги закрываются оплатой, завершением или оспариванием производства в установленном порядке. Всё остальное — путь к потере денег при сохранении долга.
Что делать, если данные в реестре ошибочны
Ошибочную запись устраняют через территориальный орган принудительного исполнения, а если основание взыскания спорное — через отмену или обжалование судебного акта. Сценарии и действия:
- Запись однофамильца. Данные не совпадают — предпринимать ничего не нужно. Если сомнения остаются, направьте письменный запрос в орган: письменный ответ — документ, который пригодится при любых дальнейших проверках.
- Долг давно погашен, запись осталась. Приложите квитанции и определение (решение) суда, направьте письменное обращение с просьбой актуализировать сведения. На практике такие ситуации решаются, но требуют терпения: системы обновляются по своим регламентам.
- Вы не согласны с самим взысканием. Если основание — судебный приказ, у вас есть право подать возражение с требованием его отмены; срок для этого ограничен, поэтому действовать нужно быстро и проверить актуальный порядок на 2026 год. Если спор о суммах — просите сверку расчётов. Юридически корректных механизмов достаточно: обходить закон не нужно, нужно вовремя ими пользоваться.
Общее правило для всех трёх сценариев: фиксируйте всё письменно. Звонок «просто спросить» ничего не оставляет после себя, а письменное обращение запускает процесс с измеримым сроком ответа.
Чем грозят неоплаченные долги: что происходит после записи в реестре
Запись в реестре означает, что долг уже в стадии принудительного взыскания, и у судебного исполнителя появляется набор законных мер воздействия. Перечислим их без драматизации — знать их нужно не для тревоги, а чтобы понимать, почему разбираться выгоднее на ранней стадии.
- Удержания из заработной платы. Исполнительный документ направляется по месту работы; обычно удержания ограничены долей дохода, чтобы у человека оставались средства к существованию.
- Арест денежных средств на счетах. Появляется часто внезапно для должника — именно так большинство и «узнаёт» о старом долге.
- Обращение взыскания на имущество. Автомобиль, недвижимость, иные активы — в зависимости от суммы и обстоятельств.
- Принудительный сбор. Дополнительная сумма за неисполнение требований в добровольный срок — долг растёт просто из-за затягивания.
- Временное ограничение права на выезд из Беларуси. Применяется, как правило, при определённых условиях и на период производства; актуальные критерии и суммы на 2026 год проверяйте по действующей норме.
Вопреки «страшилкам», мера воздействия — не стихия, а предсказуемая последовательность. Между первой просрочкой и арестом счёта есть окна, когда решается всё: можно погасить долг в рассрочку, договориться с кредитором, оспорить спорные начисления. Человек, который знает о записи в реестре, этими окнами пользуется; человек, который узнаёт постфактум, — вынужден реагировать в чужом темпе.
Типичные ошибки и заблуждения при проверке своих долгов
Большинство проблем возникает не из-за самих долгов, а из-за ошибок при проверке и ожидания, что «само рассосётся». Ниже — заблуждения, которые чаще всего приводят людей к неприятному сюрпризу.
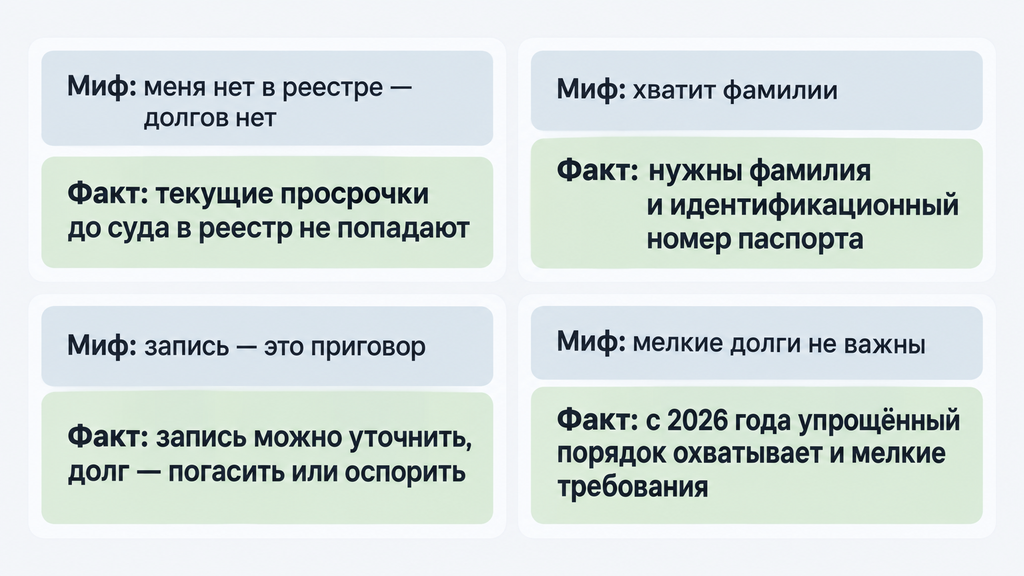
- Миф: меня нет в реестре — значит, долгов нет. Факт: текущие просрочки, налоги до производства и часть других обязательств в реестр не попадают. Полная картина — реестр плюс кредитная история и ведомственные проверки.
- Миф: достаточно проверки по фамилии. Факт: без идентификационного номера паспорта результат ненадёжен — вы найдёте чужие производства или ничего.
- Миф: запись в реестре — это приговор. Факт: запись можно уточнить, долг — погасить или согласовать рассрочку, спорное взыскание — оспорить в установленные сроки.
- Миф: мелкие суммы можно игнорировать. Факт: с 2026 года действует упрощённый порядок и для мелких требований — до 20 базовых величин (порядка 900 BYN); «незначительный» долг быстро превращается в производство с издержками.
- Миф: подожду ареста счёта, тогда и разберусь. Факт: ранний разбор дешевле и спокойнее; после блокировки счёта выбор вариантов сужается, а издержки растут.
- Миф: реквизиты найду в интернете и оплачу как-нибудь. Факт: платить нужно по реквизитам конкретного исполнительного производства — иначе деньги не дойдут до взыскателя, а долг останется.
Если узнали себя хотя бы в одном пункте — это нормальная ситуация, и она исправима за один вечер с реестром и кредитным отчётом под рукой.
Когда стоит обратиться за юридической помощью
Самостоятельной проверки достаточно, чтобы узнать о долгах, но когда ситуация сложнее одной записи, полезен специалист, который переведёт её в понятный план действий. Сигналы, при которых имеет смысл подключить юриста:
- в реестре несколько исполнительных производств одновременно — долги начали «размножаться» по кредиторам;
- удержания из зарплаты уже начались или счета арестованы;
- сумма долга заметно превышает месячный доход, и обычное погашение не решает проблему;
- в требованиях есть позиции, происхождение которых не удаётся уточнить самостоятельно;
- вы рассматриваете рассрочку, договорённость с кредитором или банкротство как законный способ восстановить финансовую устойчивость и хотите сравнить варианты без давления.
Мы занимаемся юридической практикой по долгам, кредитам, взысканию и банкротству — в Беларуси и по смежным ситуациям. Если вы не знаете, что делать со своими долгами, можно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно. Для этого не нужно сразу оплачивать услугу или принимать решение о процедуре — сначала вы получаете картину: что происходит, какие варианты есть и чем каждый из них грозит или обещает. Результат зависит от обстоятельств и документов, поэтому мы не обещаем «списать всё за один день»; зато вы получаете понятный план, с которым дальше можно действовать самостоятельно или вместе с нами — по любому юридическому вопросу, связанному с долгами.
Если после проверки реестра у вас на листе больше двух-трёх позиций или хотя бы одна сумма, которую вы не можете объяснить, — это уже повод получить профессиональный взгляд. Обычно такие разборы занимают одну консультацию, а экономят месяцы хаотичных действий.
Часто задаваемые вопросы
Можно ли узнать свои долги в Беларуси только по фамилии?
Нет, для достоверной проверки только фамилии недостаточно. В реестре задолженностей физических лиц РБ поиск выполняется по фамилии и идентификационному номеру паспорта: однофамильцев слишком много, и результат по одной фамилии либо бесполезен, либо вводит в заблуждение чужими производствами.
Сколько стоит проверка по реестру задолженностей?
Проверка в публичном реестре на портале Минюста бесплатна и не требует регистрации. Платными могут быть только расширенные сведения из банка данных исполнительных производств, которые предоставляются в установленном порядке, — для обычной самопроверки они не нужны.
Как быстро обновляются данные в реестре долгов?
Сведения обновляются по мере движения исполнительного производства, и после оплаты долг не исчезает из реестра мгновенно: средства должны поступить на депозит, распределиться и дойти до взыскателя. Как правило, на это уходит несколько рабочих дней — перепроверьте реестр через одну-две недели после платежа, сохранив квитанцию на этот период.
Что делать, если в реестре оказалась запись однофамильца?
Сначала сверьте данные записи с паспортом — идентификационный номер и номер производства должны отличаться. Если данные не совпадают, ничего предпринимать не нужно; если сомнения остаются, направьте письменный запрос в территориальный орган принудительного исполнения и сохраните ответ.
Влияет ли запись в реестре на выезд за границу?
Может влиять: у судебного исполнителя есть право временно ограничить выезд должника из Беларуси, как правило, при определённых условиях и на период исполнительного производства. Актуальные критерии и суммы на 2026 год проверяйте по действующей норме — и проверяйте реестр перед поездками, чтобы ограничение не стало сюрпризом в аэропорту.
Чем реестр долгов РБ отличается от кредитной истории?
Реестр долгов РБ показывает обязательства в стадии принудительного взыскания по исполнительным документам, а кредитная история — сведения обо всех кредитах, картах и займах и дисциплине их погашения из Кредитного регистра НБРБ. Текущую просрочку вы увидите только в кредитной истории, а дошедшее до взыскания — в обоих источниках; для полной картины нужны оба.
Я погасил долг, но запись в реестре осталась — это нормально?
Да, задержка — нормальное явление: после оплаты средства поступают на депозитный счёт, распределяются и перечисляются взыскателю, и только затем обновляются сведения. Если запись сохраняется спустя одну-две недели, направьте письменное обращение в территориальный орган принудительного исполнения с копиями квитанций.
Какие долги не попадают в реестр задолженностей?
В реестр не попадают текущие банковские просрочки до судебного решения, налоговая задолженность до возбуждения производства, требования неимущественного характера и отдельные категории, например требования из брачно-семейных отношений (актуальный перечень на 2026 год проверяйте по действующей редакции законодательства). Поэтому отсутствие записи — не гарантия отсутствия долгов: дополняйте проверку кредитной историей и ведомственными сервисами.