Проверка задолженности по ИИН в Казахстане
Проверить задолженность по ИИН в Казахстане можно онлайн: единый реестр должников и реестр частных судебных исполнителей покажут исполнительные производства, а кредитный отчёт из бюро — все кредиты и микрокредиты. ИИН — индивидуальный идентификационный номер из 12 цифр, к которому в Казахстане привязаны все обязательства человека: от банковского кредита до налогов и штрафов. Поэтому полноценная проверка задолженности по ИИН складывается из трёх шагов — две официальные базы и один кредитный отчёт. На всё уходит 15–20 минут, и это один из самых быстрых способов узнать о проблеме до того, как она вас найдёт.
Что такое задолженность по ИИН и откуда она появляется
Задолженность по ИИН — это все денежные обязательства человека, которые кредиторы и государственные органы привязали к его индивидуальному идентификационному номеру. ИИН присваивается каждому гражданину и резиденту Казахстана и используется везде: банк открывает по нему счёт, микрофинансовая организация (МФО) выдаёт микрокредит, налоговая ведёт начисления, работодатель оформляет зарплату. Фамилии и имена повторяются, а ИИН у каждого один — поэтому базы данных «привязывают» долги именно к номеру.
Откуда берутся записи о долгах:
- кредиты и кредитные карты банков — текущие платежи и просрочки;
- микрокредиты МФО — короткие займы, взысканию по которым часто предшествует не суд, а нотариальная надпись;
- налоги, штрафы, алименты, коммунальные платежи — если по ним есть решение или исполнительный документ;
- исполнительные производства — стадия принудительного взыскания, которую ведёт судебный исполнитель после судебного акта или нотариальной надписи.
Два понятия здесь часто путают. Задолженность — это любая сумма, которую вы должны по договору: даже если вы платите строго по графику, остаток долга — это тоже задолженность. Просроченная задолженность — это нарушение графика: платёж не внесён в срок, даже на один день. Пока человек платит вовремя, о нём в реестрах должников ничего нет — записи там появляются только тогда, когда кредитор уже обратился за принудительным взысканием.
Практический смысл простой: посмотреть задолженность по ИИН — значит увидеть и «что я должен сегодня», и «не началось ли против меня взыскание, о котором я ещё не знаю». Вторая часть вопроса на практике оказывается важнее первой: именно неожиданные исполнительные производства создают людям самые неприятные сюрпризы.
Где проверить задолженность по ИИН: реестры и сервисы Казахстана
Данные о долгах человека в Казахстане хранятся в нескольких независимых базах, поэтому проверка задолженности по ИИН только в одном реестре почти всегда даёт неполную картину. Реестры показывают лишь те долги, по которым уже идёт принудительное взыскание, а кредитные бюро — всю кредитную нагрузку, включая аккуратно обслуживаемые займы. Чтобы собрать ситуацию целиком, нужно пройти и те, и другие источники.
| Источник | Какие долги видны | Что нужно для проверки |
|---|---|---|
| Единый реестр должников (органы исполнительного производства) | Исполнительные производства по судебным актам и нотариальным надписям | ИИН или ФИО, поиск онлайн без регистрации |
| Реестр частных судебных исполнителей (ЧСИ) | Производства, которые ведут частные исполнители, — чаще всего по микрокредитам | ИИН, поиск через реестр исполнительных документов ЧСИ |
| Кредитные бюро: ГКБИ, Первое кредитное бюро | Все кредиты, микрокредиты, кредитные карты, просрочки, поручительства | ИИН, запрос через eGov или напрямую в бюро |
| Портал eGov | «Окно» к государственным сервисам: реестр должников, сведения из кредитного бюро | Подтверждённая учётная запись и ИИН |
| Агрегаторы и коммерческие сервисы (например, Asyl Group) | Сводная проверка по данным бюро и реестров | ИИН; условия и состав данных зависят от конкретного сервиса |
Запросы вида «asyl group проверить задолженность по иин» относятся как раз к последней категории: агрегаторы удобны тем, что собирают данные в одном отчёте, но первоисточник у них тот же — бюро и государственные реестры. Воспользоваться таким сервисом можно, однако описание любых сторонних сервисов в этой статье — нейтральное и не является рекомендацией: интерфейсы и условия меняются, актуальный порядок всегда проверяйте на официальных сайтах.
Единый реестр должников: как проверить себя по ИИН на русском языке
Проверить реестр должников по ИИН можно за пару минут: на официальном сервисе единого реестра есть строка поиска, куда вводится номер — регистрация для этого, как правило, не требуется. Единый реестр должников ведут органы исполнительного производства Казахстана в составе автоматизированной информационной системы. Человек попадает в него не за сам долг, а после возбуждения исполнительного производства — по решению суда, судебному приказу или нотариальной надписи.
Поиск работает по ИИН или по фамилии и имени. Интерфейс поддерживает русский язык, поэтому реестр должников проверить по ИИН на русском языке несложно — просто выберите язык на сайте. В карточке производства обычно видно:
- какой орган или исполнитель ведёт дело;
- номер и дата исполнительного производства;
- взыскатель — кому причитается долг;
- сумма взыскания;
- реквизиты для оплаты и контакт исполнителя.
Одно уточнение, которое снимает частую путаницу. В запросах «проверить задолженность ип по иин» и «долги ип по иин» сокращение ИП обычно означает не индивидуального предпринимателя, а именно исполнительное производство. Логика запросов «задолженность по ИП Госуслуги» появилась из российской практики — там проверки по исполнительным производствам проходят через портал Госуслуг и сайт приставов. В Казахстане та же задача решается собственными сервисами: единым реестром должников и порталом eGov.
Как это бывает на практике. Человек давно забыл про старый штраф или небольшой заём — он не следил за почтой и не считал долг важным. Запись о производстве тихо появляется в реестре, а узнаёт человек о ней либо при попытке выезда, либо при отказе в банковской операции. Именно поэтому проверку должников по ИИН стоит делать заранее — перед поездкой, крупной сделкой или подачей заявки на кредит, а не когда ограничения уже наложены.
Задолженность по ИИН у частных судебных исполнителей (ЧСИ)
Часть исполнительных производств в Казахстане ведут частные судебные исполнители, и их база — отдельный реестр, который при самостоятельной проверке пропускают чаще всего. Частные судебные исполнители работают по лицензии: судебные акты и нотариальные надписи исполняют как государственные органы, так и частные исполнители, и каждая ветка ведёт свой учёт производств.
Проверить задолженность по ИИН у ЧСИ можно через реестр исполнительных документов частных судебных исполнителей — поиск также идёт по ИИН или ФИО. В карточке дела видны основание взыскания, сумма и данные исполнителя. На практике это особенно важно по одной причине: долги по микрокредитам чаще всего проходят именно через ЧСИ. МФО редко судится с заёмщиком за небольшой заём — вместо суда используется нотариальная надпись на договоре. Это упрощённый исполнительный документ: нотариус подтверждает факт задолженности, и дело сразу передаётся частному исполнителю, минуя полноценное судебное разбирательство.
Отсюда главное заблуждение, с которым сталкиваются люди: «в едином реестре меня нет — значит, долгов нет». На деле производство по микрозайму может «жить» только в базе ЧСИ. Поэтому проверка должна закрывать обе ветки — иначе половина картины останется за кадром. Состав баз и правила поиска периодически обновляются, так что точный порядок действий сверяйте с официальными ресурсами на момент проверки.
Кредитные бюро Казахстана: ГКБИ и Первое кредитное бюро
Кредитная задолженность по ИИН полностью видна только в кредитном отчёте бюро — ни один государственный реестр не покажет все договоры с банками и МФО. В Казахстане работают государственное кредитное бюро (ГКБИ) и небанковские бюро, крупнейшее из которых — Первое кредитное бюро. Банки, МФО и другие кредиторы обязаны передавать туда сведения о договорах, платежах и просрочках.
Чтобы проверить задолженность по кредитам по ИИН, запросите кредитный отчёт: через eGov — сведения из государственного бюро — или напрямую в выбранное бюро. Обычно раз в год отчёт можно получить бесплатно; актуальные условия и лимиты на 2026 год уточните на официальных сайтах бюро и портала.
Один нюанс, который стоит знать заранее: кредиторы передают данные с задержкой — обычно платёж отражается в отчёте через несколько дней. Если вы внесли платёж сегодня, приложение банка обновится сразу, а кредитный отчёт — позже. Это нормальная работа системы, а не ошибка; просто не делайте выводов, если расхождению меньше недели.
Как проверить задолженность по ИИН через eGov: пошаговая инструкция
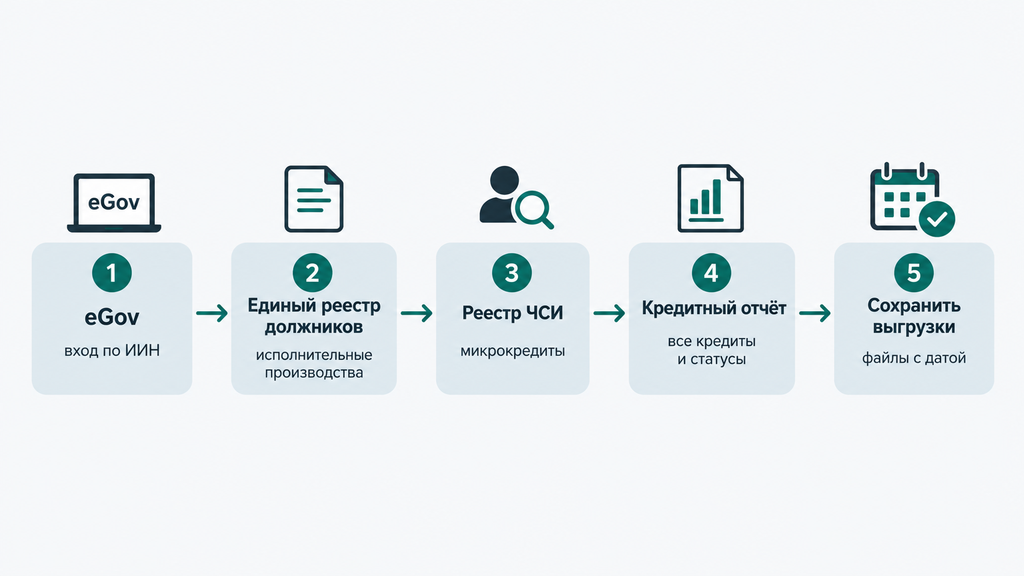
Через eGov — портал электронного правительства — проще всего узнать задолженность по кредиту: портал отдаёт по одному ИИН данные и об исполнительных производствах, и о сведениях из кредитного бюро. Ниже — порядок действий, который закрывает проверку целиком. Интерфейсы время от времени меняются, поэтому названия разделов на 2026 год сверяйте с самим порталом, а логика шагов останется той же.
- Подготовьте ИИН и телефон. Вход на eGov — по ИИН и паролю с подтверждением по SMS. Перепроверьте номер по удостоверению личности: одна неверная цифра — и сервис покажет чужие данные или ничего.
- Убедитесь, что учётная запись подтверждена. Без подтверждения часть услуг портала недоступна — заявка на сведения из бюро может просто не отправиться.
- Найдите сервис проверки задолженности. В поиске портала наберите «задолженность» или «исполнительное производство» и откройте нужную услугу.
- Проверьте единый реестр должников по ИИН. Если записи есть — сохраните результат: номер производства, взыскатель, сумма, исполнитель. Это исходные данные для всех дальнейших шагов.
- Отдельно проверьте реестр ЧСИ. Частные судебные исполнители ведут собственный учёт, поэтому этот шаг делается на отдельном официальном ресурсе — портал его не заменяет.
- Запросите сведения из кредитного бюро. Заявка формируется в личном кабинете, отчёт приходит в электронном виде. В нём будут все кредиты, микрокредиты и их статусы.
- Сохраните все выгрузки. PDF-отчёты или скриншоты с датой проверки пригодятся, если позже придётся спорить о сумме или дате.
Для сравнения: в России аналогичную роль выполняет портал Госуслуг — отсюда и популярные запросы о проверке «задолженности по ИП через Госуслуги». Принцип «один идентификатор — один вход — все данные» одинаков, различаются только конкретные сервисы.
Как узнать долги по кредитам и микрозаймам по ИИН
Чтобы узнать долги по кредитам по ИИН, нужен кредитный отчёт: в нём собраны все договоры с банками и МФО, их остатки, статусы и просрочки. Приложение банка покажет только собственные продукты, реестры должников — только начатое взыскание, а отчёт бюро — всю кредитную задолженность по ИИН целиком, включая займы, которые вы обслуживаете без единой просрочки.
Отдельно про микрозаймы — именно они чаще всего «всплывают» неожиданно. Схема типична: короткий заём на 30 дней, к дате возврата денег нет, МФО автоматически пролонгирует договор, начисляются проценты и пени, а через пару месяцев человек обнаруживает, что по договору уже оформлена нотариальная надпись и начато исполнительное производство. Первоначальная сумма в несколько десятков тысяч тенге к этому моменту заметно вырастает. Поэтому на запросы «проверить задолженность по ИИН микрокредит» и «как узнать долги по микрозаймам в Казахстане» есть практический ответ из двух пунктов: кредитный отчёт покажет сам заём и его статус, а реестр ЧСИ — началось ли взыскание.
Если вы проверяете задолженность по кредитам в Казахстане по всей своей истории, учитывайте и поручительства: кредит, по которому вы поручитель, отражается в отчёте так же, как ваш собственный. Типичная ошибка — проверять только приложение одного банка и на этом успокаиваться. Долги по кредитам по ИИН живут не в приложении, а в данных бюро и реестрах — поэтому полная проверка всегда сводится к трём источникам, о которых шла речь выше. Точные суммы, проценты и условия по каждому договору сверяйте с вашими документами: отчёт показывает картину, но первоисточник — договор.
Кредитный отчёт по ИИН: как получить и как читать
Кредитный отчёт по ИИН запрашивается в бюро или через eGov, а читать его удобнее всего по короткому чек-листу — так вы не пропустите ни статуса, ни лишней записи.
- Сверьте список кредиторов. Каждая строка отчёта должна соответствовать знакомому вам договору. Незнакомое название организации — повод запросить документы и разобраться, что это.
- Проверьте статусы счетов. Открыт, закрыт, просрочен — особенно внимательно с договорами, которые вы считаете закрытыми.
- Посмотрите историю платежей. Просрочки фиксируются даже на несколько дней; их глубина и частота влияют на то, как вас видят банки.
- Найдите поручительства. По чужому кредиту вы отвечаете так же, как заёмщик, — такие обязательства должны быть под контролем.
- Сверьте остатки с приложением банка. Расхождение в пределах нескольких дней — норма из-за задержки передачи данных. Расхождение больше — запросите в банке справку о текущей задолженности.
Если сумма в отчёте выше, чем вы ожидали, чаще всего дело в двух вещах: данные ещё не обновились после платежа либо к основному долгу добавились проценты и пени, начисленные по договору. И то и другое проверяется одним запросом к кредитору — попросите актуальный расчёт задолженности.
Кредитная история в Казахстане: как проверить по ИИН и что она покажет
Узнать свою кредитную историю в Казахстане можно по ИИН — она хранится в государственном и небанковских бюро и показывает поведение заёмщика за несколько лет, а не только текущие долги. Частый вопрос — чем отличается кредитная история от кредитного отчёта и от задолженности. Кредитная история — это всё досье: договоры, платежи, просрочки, запросы. Кредитный отчёт — выписка из этого досье на конкретную дату. Задолженность — конкретные суммы, которые числятся прямо сейчас. Проверять полезно и то, и другое: история показывает закономерности, задолженность — точку, в которой вы находитесь.
Кредитную историю по ИИН проверяют двумя путями: запросить сведения из ГКБИ через eGov либо обратиться напрямую в бюро, где хранится ваша история. По общему правилу раз в год отчёт доступен бесплатно — точные условия на 2026 год уточните при запросе. В истории вы увидите закрытые и действующие кредиты, просрочки, информацию о поручительствах, при наличии — кредитный рейтинг, то есть условную оценку надёжности заёмщика, и список организаций, которые запрашивали ваши данные.
Кредитный рейтинг для самостоятельной проверки не обязателен, но он помогает увидеть ситуацию глазами банка. Ориентировочно плохой считается история с текущими просрочками, длительными задержками платежей и открытыми взысканиями; хорошей — аккуратное обслуживание при умеренной долговой нагрузке. Способов «стереть» достоверные записи не существует — любые предложения сделать это за деньги являются обманом.
Когда проверка истории особенно важна:
- перед крупной заявкой — ипотекой, автокредитом, крупным потребительским кредитом;
- после полного погашения кредита — чтобы убедиться, что договор закрыт и сумма обнулилась;
- при подозрении на чужой заём — после потери документов или подозрительных звонков;
- если банки стали отказывать без объяснений — причина почти всегда видна в истории.
Чем грозит задолженность по ИИН: реестр должников, запрет выезда и другие ограничения
Запись в реестре долгов по ИИН означает конкретные правовые ограничения, а не просто строку в базе. При открытом исполнительном производстве судебный исполнитель вправе применить меры, предусмотренные законодательством Казахстана об исполнительном производстве:
- временное ограничение на выезд за границу — наиболее ощутимая для людей мера;
- запрет на регистрацию сделок и имущества — с недвижимостью и автомобилем сложно провести сделки, пока действует ограничение;
- арест счетов и удержания из доходов — деньги списываются в счёт долга в пределах, установленных законом.
Порог, при котором применяется ограничение на выезд, считается в МРП — месячном расчётном показателе, базовой единице, к которой в Казахстане привязаны многие платежи и нормативы. Приводить конкретную цифру в статье нет смысла: и размер МРП, и пороги периодически пересматриваются, поэтому перед поездкой проверьте актуальные на 2026 год значения на официальных ресурсах.
Ограничения не появляются при первой же просрочке: сначала кредитор получает судебный акт или нотариальную надпись, затем возбуждается исполнительное производство, затем — при соблюдении установленных законом условий — применяются меры. Между просрочкой и запретом на выезд обычно проходят месяцы, и всё это время у человека есть возможность заметить ситуацию и разобраться с ней.
Разберём распространённые заблуждения. «За любой долг сразу запретят выезд» — нет: нужно открытое производство и установленный порог. «После оплаты запись исчезнет мгновенно» — тоже нет: исполнитель подтверждает оплату и вносит изменения, на это уходит от нескольких дней до пары недель. «Запись исчезнет сама» — нет: пока производство не закрыто, она остаётся в реестре. Вывод отсюда простой: регулярная проверка — способ узнать о долге из дома, а не от пограничника, и распорядиться временем на решение спокойно.
Если проверка показала долг: что делать дальше
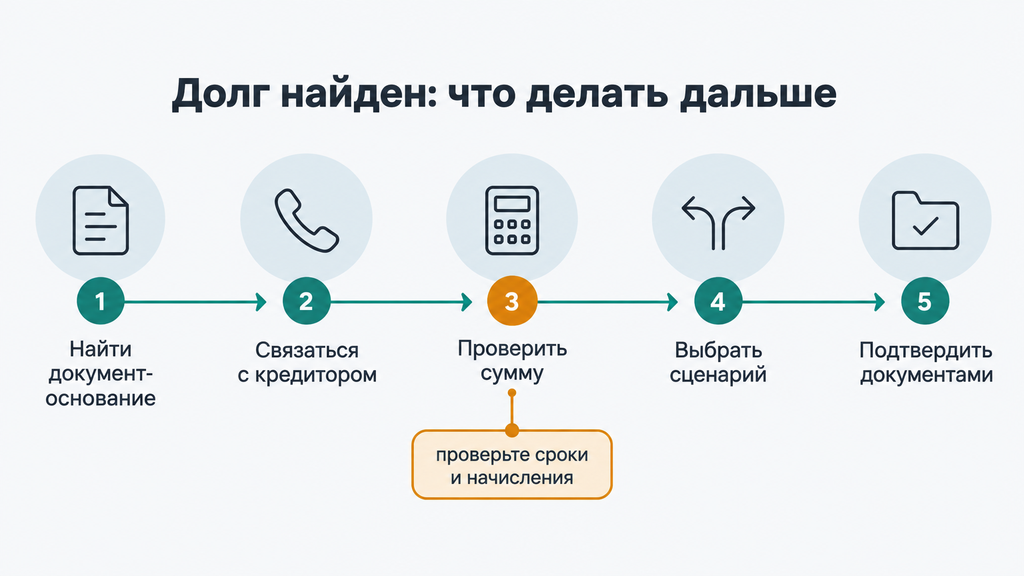
Долг в реестре или в кредитном отчёте — решаемая задача, и порядок действий почти всегда один и тот же: установить источник, проверить законность и сумму, выбрать способ решения. Паника здесь худший советчик: почти у каждой записи есть документ-основание, а у каждого документа — свой путь проверки. Действуйте по алгоритму.
- Найдите документ-основание. Это может быть договор, судебный акт или нотариальная надпись. Данные из реестра — номер производства и исполнитель — позволяют запросить копии документов.
- Свяжитесь с кредитором или судебным исполнителем. Уточните статус дела, актуальную сумму и варианты урегулирования — включая рассрочку, которую исполнители и кредиторы нередко соглашаются оформить.
- Проверьте сумму и начисления. Основной долг, проценты, пени, издержки взыскания — попросите письменный расчёт и сверьте его с договором.
- Выберите сценарий. Погашение полностью, рассрочка, оспаривание — если долг спорный или начисления завышены. Выбор зависит от документов, суммы и ваших возможностей.
- Зафиксируйте результат. Квитанции, соглашения, постановление о прекращении производства — сохраните всё. Через одну-две недели перепроверьте реестр: запись должна обновиться или исчезнуть.
Три сценария, которые встречаются на практике чаще всего.
«Долг погашен, но числится». Соберите платёжные документы, направьте исполнителю заявление с приложением квитанций и дождитесь обновления баз. Повторно платить по этой записи не нужно — но и просто ждать тоже: без вашего обращения обновление может тянуться дольше.
«Долг не мой». Сначала проверьте версию с опечаткой в ИИН — ошибочные привязки редки, но случаются. Если в отчёте появился заём, который вы не оформляли, действуйте письменно: запросите у кредитора копию договора, зафиксируйте заявления, при признаках мошенничества обратитесь в уполномоченные органы. Все обращения — только в форме, которую можно подтвердить: письма, заявления с отметкой о приёме.
«Сумма выросла». Запросите расчёт: из чего складывается итоговая сумма, какой процент и пени применены, за какой период. В расчётах взыскания нередко встречаются ошибки и дубли — оспаривать их нужно до оплаты, когда у вас есть переговорная позиция, а не после.
Когда стоит обратиться к юристу
К юристу стоит обратиться, когда долгов несколько, суммы растут, а документы уже не читаются без профессионального разбора. Типичные ситуации: несколько кредиторов и просрочек одновременно; открытые исполнительные производства и наложенные ограничения; долг, который больше того, что вы можете закрыть самостоятельно; нотариальные надписи и судебные акты, смысл которых неочевиден; желание заранее сравнить сценарии — от рассрочки до банкротства. В Казахстане банкротство физических лиц существует и как внесудебная, и как судебная процедура, но подходит ли она в вашем случае — зависит от сумм, доходов и обстоятельств, и это как раз вопрос, который корректно решать с документами на руках.
Если вы не знаете, что делать с долгами, можно обратиться к нам — по процедуре банкротства, по исполнительным производствам или по любому другому юридическому вопросу. Первичная консультация бесплатная: вы оставляете заявку, коротко описываете ситуацию, и специалист разбирает её, показывает, какие есть варианты и что стоит сделать в первую очередь. Принимать решение об услуге и оплачивать что-либо на этом этапе не требуется — сначала вы просто понимаете свою ситуацию в цифрах и сроках. Подбор способа решения в любом случае зависит от ваших документов и обстоятельств: честный разбор начинается с того, что специалист смотрит, а не обещает.
Типичные ошибки при проверке задолженности по ИИН
Многие «неожиданные» долги — результат ошибок при самой проверке, а не внезапных взысканий. Проверка задолженности по ИИН устроена просто, но в ней есть ловушки, в которые люди попадают по невниманию — и расплачиваются временем, деньгами и нервами. Вот шесть самых частых.
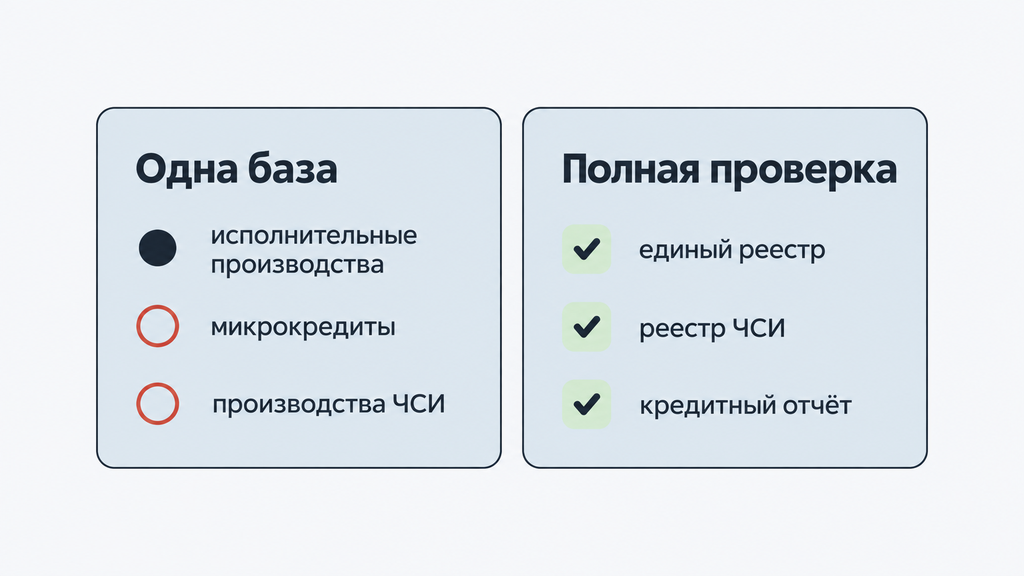
- Проверить только одну базу. Единый реестр показал пусто — и человек решил, что долгов нет. А производство по микрозайму в этот момент лежало в реестре ЧСИ. Как правильно: три источника всегда — единый реестр, ЧСИ, кредитный отчёт.
- Игнорировать микрокредиты и реестр ЧСИ. «Это было давно и мало» — не аргумент: короткие займы с пролонгацией чаще всего превращаются именно в производства частных исполнителей.
- Платить неофициальным «сервисам проверки». Поиск в государственных реестрах и разовый отчёт бюро, как правило, бесплатны или недороги; если у вас требуют заметную сумму «за доступ к базе должников» — это посредник, а не источник данных.
- Вводить ИИН на подозрительных сайтах. Как понять, что сервис проверки настоящий: официальный домен госоргана или известного бюро, отсутствие требования перевести деньги и отсутствие запросов кодов из SMS. Коды подтверждения не сообщаются никому — ни «сотруднику банка», ни «службе безопасности».
- Считать, что после оплаты долг исчезает мгновенно. Обновление реестра занимает от нескольких дней до пары недель. Ошибка — платить повторно «на всякий случай» по ещё не обновившейся записи.
- Не сохранять выгрузки и подтверждения. Без квитанций и скриншотов с датами спор о сумме или статусе долга превращается в «слово против слова». Проверка должников по ИИН имеет смысл только вместе с сохранением результатов.
Ни одна из этих ошибок не делает человека виноватым — они следствие того, что проверка долга редко бывает рутиной. Сделайте её привычкой раз в квартал, и большинство сюрпризов исчезнут сами.
Чек-лист: как проверить все задолженности по ИИН за один вечер
Весь алгоритм статьи умещается в восемь пунктов — их можно пройти за один вечер и вернуться к ним при каждой новой проверке.
- Подготовить ИИН и телефон: номер — из удостоверения личности, телефон — для входа с подтверждением.
- Проверить единый реестр должников по ИИН на официальном сервисе.
- Проверить реестр исполнительных документов ЧСИ — отдельно от единого реестра.
- Запросить кредитный отчёт из бюро: через eGov из государственного бюро или напрямую в бюро, где хранится история.
- Сверить суммы из отчёта с договорами и приложениями банков.
- Разобрать незнакомые записи: запросить документы-основания, при признаках чужого займа — действовать письменно.
- Сохранить все выгрузки и скриншоты с датой проверки.
- Повторять проверку раз в квартал — и обязательно перед поездкой, крупной сделкой или заявкой на кредит.
Материал носит информационный характер и не заменяет юридическую консультацию. Если проверка показала долг, запись вызывает сомнения или ситуация в целом запуталась, можно оставить заявку на бесплатную первичную консультацию: специалист поможет разобрать ситуацию по документам и наметить план действий — без обязательств и без давления. Спокойная проверка раз в квартал — это не тревожность, а обычная финансовая гигиена, такая же, как контроль расходов.
Часто задаваемые вопросы
Как проверить задолженность по ИИН в Казахстане бесплатно?
Бесплатно проверить задолженность по ИИН можно в двух официальных базах: в едином реестре должников и в реестре исполнительных документов ЧСИ — поиск по ИИН доступен онлайн. Кредитный отчёт из государственного бюро через eGov в большинстве случаев тоже можно получить бесплатно раз в год — актуальные условия на 2026 год уточните на портале. Платить за саму проверку не требуется: деньги просят в основном неофициальные посредники.
Можно ли проверить долги, если не помню свой ИИН?
ИИН указан в удостоверении личности гражданина Казахстана, а при утере документов его можно восстановить через уполномоченные госорганы. Полной проверки по одной фамилии и имени не существует: номер нужен, чтобы данные не смешались с однофамильцами. Поэтому сначала восстанавливается ИИН, затем проводится проверка по всем базам.
Через сколько после оплаты долг исчезает из реестра должников?
Сразу — нет: после оплаты судебный исполнитель должен подтвердить поступление средств и внести изменения, а базы обновляются с задержкой. Обычно это занимает от нескольких дней до пары недель. Сохраните квитанцию и перепроверьте реестр через одну-две недели; если запись не обновилась, направьте исполнителю заявление с приложением платёжных документов.
Как проверить задолженность по микрокредиту по ИИН?
Кредитный отчёт из бюро покажет сам микрокредит: кредитора, остаток, статус и просрочки. Дополнительно проверьте реестр ЧСИ — именно через частных судебных исполнителей чаще всего взыскиваются микрозаймы по нотариальной надписи. Текущие проценты и пени сверяйте с договором займа: отчёт показывает статус, а расчёт по договору — единственный точный источник сумм.
Как узнать свою кредитную историю в Казахстане по ИИН?
Запросите кредитный отчёт: сведения из государственного кредитного бюро доступны через eGov, а небанковские бюро принимают запросы напрямую. Обычно раз в год отчёт можно получить бесплатно — условия проверяйте при запросе. В отчёте будут все кредиты, займы и просрочки; кредитная история и текущая задолженность — разные вещи, поэтому полезно смотреть и то, и другое.
Чем отличается единый реестр должников от реестра ЧСИ?
Это две разные базы с разными операторами: единый реестр ведут органы исполнительного производства, у частных судебных исполнителей — собственная система учёта производств. Часть долгов находится только в одной из них, чаще всего микрозаймы — в базе ЧСИ. Поэтому проверять нужно обе базы: каждая закрывает свою половину картины.
Что делать, если в реестре оказался долг, которого я не брал?
Не платите «для скорости»: сначала запросите документы-основания и проверьте, нет ли опечатки в ИИН. Если заём действительно оформлен не вами, действуйте письменно — заявление кредитору с требованием копии договора и, при признаках мошенничества, обращение в уполномоченные органы; все обращения сохраняйте. При сомнениях в дальнейших шагах стоит получить консультацию юриста: ошибки на этом этапе стоят дороже, чем разбор.
Могут ли запретить выезд за границу из-за задолженности по ИИН?
Да, при открытом исполнительном производстве и долге сверх порога, который считается в МРП — актуальные значения на 2026 год проверьте заранее. Ограничение вводится по процедуре, а не автоматически при первой просрочке, поэтому между долгом и запретом обычно есть время на решение. Регулярная проверка реестра снижает риск узнать об ограничении уже в аэропорту.