Просрочка по микрозайму Быстроденьги: проверка через Финдозор
Просрочка по микрозайму Быстроденьги развивается поэтапно: с первого дня начисляется неустойка, приходят уведомления и звонки, затем возможно взыскание через суд или передача долга коллекторам, но сумма долга ограничена законом и не растёт бесконечно. Статус задолженности можно проверить самостоятельно: через личный кабинет МФК «Быстроденьги», сервис Финдозор, банк данных исполнительных производств ФССП и кредитную историю. Первый разумный шаг — зафиксировать точную сумму и срок просрочки, а уже потом выбирать сценарий решения: изменение графика, рассрочка со скидкой или банкротство.
Что происходит с займом после просрочки в Быстроденьги?
После просрочки в Быстроденьги неустойка начинает начисляться с первого дня, а заёмщик получает уведомления — SMS, звонки и письма с напоминанием о платеже. Дальше события идут по знакомому для рынка сценарию: сначала с должником работает собственная служба взыскания компании, потом подключаются суд или коллекторские агентства. Это не значит, что всё обрушится в одну неделю: у каждого этапа свои сроки и свои варианты действий.
МФК «Быстроденьги» — крупная микрофинансовая компания, работающая с 2008 года и выдающая займы на суммы до 100 000 рублей. Подход к долгам у неё такой же, как у других крупных МФО: компания заинтересована вернуть заёмщика в график, поэтому сначала предлагает обсудить ситуацию и только потом переходит к жёстким мерам. Точные сроки зависят от суммы долга, вашего поведения и внутренних регламентов кредитора, так что ниже описана типичная последовательность, а не гарантированный график.
| Период просрочки | Что обычно происходит | Что имеет смысл делать вам |
|---|---|---|
| 1-й день | Начисляется неустойка по ограниченной законом ставке, приходит уведомление о платеже | Проверить сумму и дату платежа, трезво оценить бюджет |
| Первые дни и недели | Звонки с вопросом о причинах просрочки, предложения изменить график | Выйти на контакт, зафиксировать обращение письменно, запросить расчёт долга |
| Около месяца | Письма по адресу регистрации, разговоры о способах закрытия долга | Сохранять переписку; если звонят близким — подготовить отказ от взаимодействия |
| 2 месяца и больше | По отзывам должников — возможны заявления в полицию и предложения о скидке при разовом закрытии | Сверить начисления с лимитами закона, оценить варианты решения |
| 3 месяца и больше | Обращение в суд за судебным приказом или передача долга коллекторам | Проверить базу ФССП и сайт судебного участка, при необходимости — консультация юриста |
Частое заблуждение: «если компания молчит, значит, всё обошлось». Тишина не останавливает начисления и не отменяет будущего взыскания. На практике период без звонков — это чаще всего время, когда кредитор готовит документы или ждёт, пока долг достигнет предела, установленного законом. Поэтому вопрос «что будет, если не платить Быстроденьги» правильнее переформулировать: «что я успею сделать, пока долг не дошёл до суда».
Как проверить просрочку по займу Быстроденьги: Финдозор, личный кабинет, ФССП и кредитная история
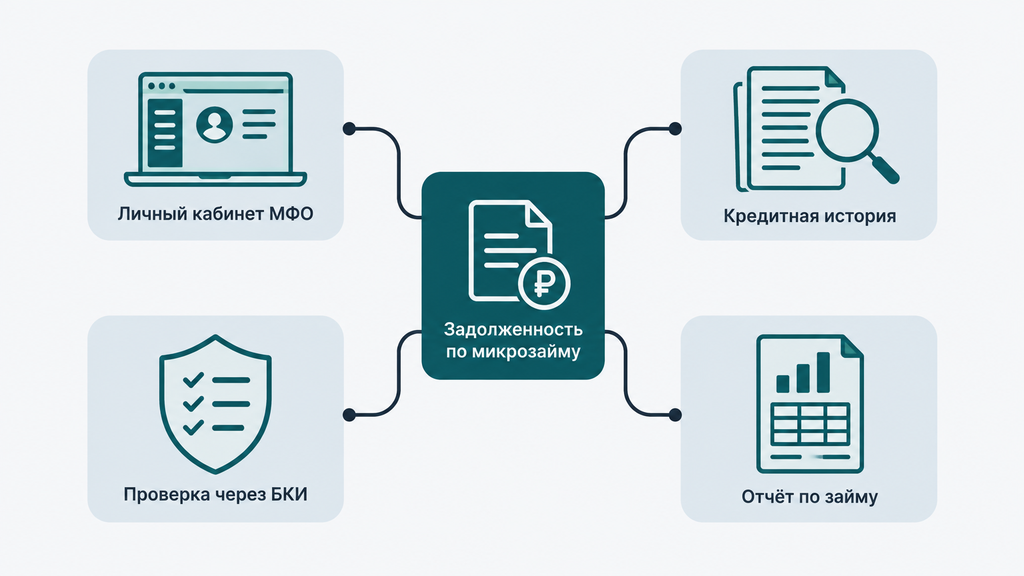
Проверить задолженность по микрозайму Быстроденьги можно четырьмя способами: в личном кабинете МФО, через сервис Финдозор, в банке данных исполнительных производств ФССП и в кредитной истории. Каждый канал отвечает на свой вопрос: личный кабинет — «сколько я должен сегодня», Финдозор — «какие займы и просрочки видны в моих кредитных историях», ФССП и Госуслуги — «не началось ли судебное взыскание», кредитная история — «что о моей просрочке узнают другие кредиторы».
| Где проверять | Что покажет | Что понадобится |
|---|---|---|
| Личный кабинет или приложение МФК «Быстроденьги» | Точная сумма к возврату, начисления, дата платежа, история договора | Номер договора, телефон, доступ к аккаунту |
| Сервис Финдозор | Займы и просрочки из кредитных историй, в том числе забытые или проданные долги | Паспортные данные для запроса проверки |
| Банк данных исполнительных производств ФССП | Возбуждённые производства: сумма, номер, отдел приставов | ФИО, дата рождения, регион |
| Госуслуги | Уведомления о судебных приказах и исполнительных производствах | Подтверждённая учётная запись |
| Сайт судебного участка мирового судьи | Судебные приказы, вынесенные по адресу вашей регистрации | Адрес регистрации |
Не ограничивайтесь одним источником. Мы регулярно видим ситуацию, когда в личном кабинете «всё спокойно», а исполнительное производство уже возбуждено — уведомление ушло на старый адрес или затерялось в почте. Сверка всех четырёх каналов занимает полчаса и даёт полную картину долга.
И ещё одно: никогда не оплачивайте долг по реквизитам из SMS или со звонка «службы безопасности». Проверяйте реквизиты только в личном кабинете или по официальному письменному расчёту. Ссылки из подозрительных сообщений — один из самых частых способов потерять деньги, которых и так не хватает.
Проверка через Финдозор и личный кабинет Быстроденьги
Самая точная цифра долга — в личном кабинете или приложении МФК «Быстроденьги»: там отражаются сумма к возврату, начисленные проценты и неустойка, дата платежа. Если кабинет недоступен или договор «не виден», позвоните на горячую линию и попросите направить расчёт задолженности письменно — по закону отказать в этом вам не могут.
Финдозор закрывает другую задачу: сервис собирает данные из кредитных историй и показывает все микрозаймы и просрочки, которые числятся за вами, включая долги, переданные коллекторам или забытые. Это особенно полезно, если займов несколько и картина уже запуталась.
- Зайдите на официальный сайт сервиса проверки — не по ссылке из SMS или мессенджера, а набрав адрес вручную.
- Запросите проверку задолженностей, указав свои паспортные данные.
- Сверьте найденные займы с договорами и своей памятью: каждый ли долг вы узнаёте, нет ли чужих или уже закрытых записей.
- Сумму и график именно по займу Быстроденьги уточните в личном кабинете МФО или по телефону горячей линии.
- Сделайте скриншоты всех экранов с суммами и датами — они пригодятся при любых переговорах.
Главный документ здесь — письменный расчёт задолженности от МФО. Он нужен в трёх ситуациях: сверить начисления с лимитами закона, предметно вести переговоры о скидке и готовить документы для банкротства. Без расчёта любая переписка сводится к «платите сколько сказали», а это не ваша позиция.
Проверка через ФССП, Госуслуги и судебный участок
О судебной стадии сигнализируют три источника: банк данных исполнительных производств на сайте ФССП, уведомления в личном кабинете Госуслуг и сайт судебного участка мирового судьи по адресу вашей регистрации. Сразу расшифруем два термина, вокруг которых больше всего страхов.
Судебный приказ — упрощённое судебное решение, которое судья выносит без заседаний и вызова сторон на основании документов кредитора. Его можно отменить простым заявлением в течение 10 дней с момента получения копии — это нормальная процедура, предусмотренная законом. Исполнительное производство — принудительное взыскание через судебных приставов: списание до 50% регулярного дохода, арест счетов, при больших долгах — ограничение выезда за границу.
- Проверьте банк данных исполнительных производств на официальном сайте ФССП — поиск по ФИО, дате рождения и региону.
- Загляните в личный кабинет Госуслуг: уведомления о возбуждённых производствах приходят туда.
- Найдите сайт судебного участка мирового судьи по адресу регистрации и проверьте вынесенные приказы.
- Не забудьте про почту по месту регистрации — копии судебных приказов приходят именно туда.
Если долг уже у приставов: посмотрите в производстве точную сумму (к ней добавляется исполнительский сбор — обычно 7% от долга), сохраните все копии документов и оцените, был ли судебный приказ отменён или его можно отменить сейчас. Дальнейший план зависит от деталей: где-то логичнее отменять приказ и спорить с расчётом, где-то — договариваться о погашении или готовить банкротство. Если ситуация неочевидна, можно оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист поможет разобраться и покажет варианты — оплачивать что-то сразу или принимать решение на месте не нужно.
Кредитная история: что МФО передают в БКИ
Просрочка по микрозайму отражается в кредитной истории: МФО обязаны передавать данные в бюро кредитных историй (БКИ), и запись о просрочке сохраняется даже после полного погашения долга. Проще говоря, кредитная история испортится, пусть и временно: новые кредиты и займы на выгодных условиях в ближайшие месяцы получить будет сложнее.
Проверить свою историю можно бесплатно дважды в год: сначала через Госуслуги запросить список бюро, в которых вы «числитесь», затем запросить отчёт в самом бюро. Сделайте это, даже если уверены, что всё знаете: по практике, в отчётах регулярно находятся забытые займы и чужие записи, которые стоит оспорить.
Кредитная история при этом восстанавливается постепенно, сама по себе и довольно медленно. Брать новые микрозаймы «для закрытия старых» — худший из возможных ходов: он добавляет новые записи и новую нагрузку, не решая исходной проблемы.
Сколько всего можно задолжать по микрозайму: ограничения 2026 года
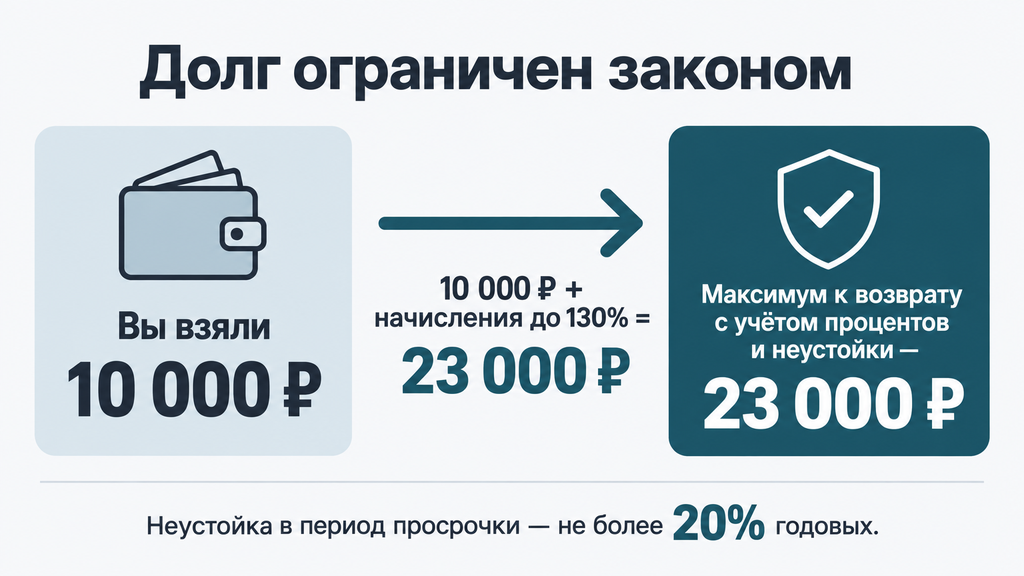
Долг по микрозайму ограничен законом: по договору сроком до одного года проценты, неустойка и платежи за дополнительные услуги не могут превысить 130% от суммы займа, а неустойка за просрочку начисляется по ставке не выше 20% годовых. Это нормы закона о потребительском кредите (займе); перед любыми расчётами сверьтесь с актуальной редакцией на 2026 год — правила периодически корректируют.
Простой пример. Вы взяли 10 000 рублей и не смогли вернуть вовремя. Сколько бы ни длилась просрочка, сумма всех начислений по такому займу не превысит 13 000 рублей, а общий долг остановится на отметке около 23 000 рублей. Бесконечного роста, которого так боятся заёмщики, закон не допускает: потолок есть, и он известен заранее.
Есть и неочевидный практический вывод: платить «по чуть-чуть» при открытой просрочке обычно невыгодно. Пока долг не закрыт, неустойка продолжает начисляться, и небольшими платежами вы гасите в основном проценты, не трогая тело долга, — в итоге сумма всё равно доходит до предельной отметки. Выгоднее в таких случаях, как правило, либо закрыть долг одним платежом (при длительной просрочке часто со скидкой), либо договориться о рассрочке с фиксацией суммы, либо готовить банкротство, если обслуживать долг объективно нечем.
Начисления в расчёте от МФО обязательно сверьте с этими лимитами. Если сумма превысила предел, направьте письменное требование о перерасчёте со ссылкой на ограничение начислений. Такой документ работает и в переговорах, и в суде, и при банкротстве: это ваш главный аргумент против «накрученных» сумм.
Как Быстроденьги взыскивают долг: этапы и сроки на практике
Быстроденьги взыскивают долг в три этапа: сначала собственная служба взыскания, затем судебное взыскание, в отдельных случаях — передача долга коллекторам. По отзывам должников, последовательность и сроки сильно различаются: у кого-то активные звонки начинаются с первых дней, кто-то неделями не получает ни одного уведомления. Поэтому ниже — типичная картина, а не обещание графика.
Ориентир по опыту заёмщиков обычно такой: активные звонки приходятся на первые дни и недели просрочки, письма по адресу регистрации — примерно к месяцу, обращение в суд — не раньше нескольких месяцев просрочки. Судебные расходы (госпошлина и иные издержки) при взыскании через суд обычно перекладываются на должника и добавляются к долгу.
Досудебный этап: звонки, письма и звонки третьим лицам
До суда долг, как правило, взыскивает сама компания: уведомления, звонки с вопросом о причинах просрочки, предложения изменить график, письма на адрес регистрации. Это обычная работа службы взыскания, и она ограничена законом о защите прав физлиц при взыскании задолженности: звонки — не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, в строго определённое время суток, без угроз и давления.
Отдельная и самая болезненная тема — звонки родственникам и на работу. Взыскатели вправе взаимодействовать с третьими лицами только в двух случаях: если вы дали согласие в договоре и если само третье лицо не возражает. Если близким уже звонят, у вас есть рабочий инструмент — заявление об отказе от взаимодействия с третьими лицами. Оно пишется в свободной форме: ваши данные, ссылка на просроченный долг, требование прекратить контакты с третьими лицами, перечень этих лиц. Направьте документ взыскателю заказным письмом с уведомлением о вручении и сохраните квитанцию. По закону такой отказ можно направить по истечении месяца с начала просрочки — поэтому в первые недели особенно важно не молчать, а выходить на контакт напрямую с МФО.
Судебный приказ, иск и приставы: что происходит дальше
Чаще всего МФО обращается не с иском, а с заявлением о судебном приказе — это быстрее и дешевле для кредитора. Для вас важен один срок: 10 дней с момента получения копии приказа на возражение, которым приказ отменяется. Никаких заседаний не нужно — достаточно письменного заявления в тот же судебный участок.
Практический алгоритм, если приказ пришёл или вы обнаружили его на сайте участка:
- Проверьте, что это именно ваш долг и сумма в приказе совпадает с расчётом МФО.
- Подготовьте возражение об отмене судебного приказа и подайте его в судебный участок — лично через канцелярию или почтой заказным письмом.
- Если 10 дней уже прошли, приложите ходатайство о восстановлении срока с уважительной причиной (например, не получали почту по месту регистрации).
- После отмены приказа решите, что делать дальше: кредитор может подать обычный иск — тогда будет полноценное заседание, где можно сверить расчёты и заявить о несогласии с начислениями.
Учтите нюанс, о котором редко говорят: отмена приказа — не всегда лучший ход. Если долг бесспорный, а денег на него нет, иногда логичнее не тянуть процедуру, а сразу решать вопрос через рассрочку или банкротство. Ориентир простой: отменяйте приказ, когда есть что оспорить (сумма, начисления, чужой долг); не отменяйте — когда проще зафиксировать долг и готовить системное решение.
Если приказ вступил в силу, к взысканию подключаются приставы. Обычно они списывают до 50% регулярного дохода, могут арестовать счета и ограничить выезд за границу — порог для такого ограничения, как правило, 30 000 рублей долга (проверьте актуальное значение на 2026 год). Плюс к долгу добавляется исполнительский сбор — обычно 7%, если долг не погашен добровольно в пятидневный срок. Социальные выплаты защищены от списаний, поэтому при аресте счёта уточните у пристава, какие поступления должны оставаться нетронутыми.
Передача долга коллекторам: что меняется для должника
Долг перед коллекторами может оказаться в двух форматах, и это принципиально важно различать. При агентском договоре коллекторы действуют от имени МФО — сам долг не меняется, платить по-прежнему нужно кредитору. При уступке права требования (цессии) долг продан: теперь вашим кредитором стало агентство, и платить можно только после получения письменного уведомления и только по проверенным реквизитам нового взыскателя.
По отзывам должников, с долгами Быстроденьги в разное время работали разные коллекторские агентства — состав партнёров периодически меняется, поэтому ориентируйтесь на официальное уведомление, а не на списки из интернета. Права должника при этом не меняются: те же лимиты на звонки и сообщения, запрет на угрозы и давление, право требовать документы, подтверждающие долг и полномочия взыскателя.
При длительной просрочке кредиторы и коллекторы нередко сами предлагают скидку за закрытие долга одним платежом — по опыту должников, такие предложения появляются после нескольких месяцев просрочки. Если решились на такое закрытие, до оплаты зафиксируйте письменно: итоговую сумму, что она включает, и что после платежа долг считается полностью погашенным. После оплаты сохраните документ о полном расчёте — без него через полгода может «всплыть» остаток.
Может ли Быстроденьги подать заявление в полицию за неуплату?
Сама по себе просрочка по микрозайму не является преступлением: заявление в полицию не превращает невыплаченный долг в уголовное дело, потому что состав мошенничества (статья 159.1 УК РФ) требует доказанного умысла не возвращать заём уже в момент его получения. Если человек брал деньги с намерением вернуть, а платить перестал из-за реальных финансовых трудностей, это гражданско-правовая, а не уголовная ситуация.
Тем не менее пугающие сценарии из практики должников встречаются, поэтому разберём их по формату «миф — факт»:
- Миф: за любую просрочку автоматически заводят уголовное дело. Факт: заявление в МВД — это лишь повод для проверки; в большинстве случаев по добросовестным заёмщикам она завершается отказом в возбуждении дела.
- Миф: «уголовная» статья грозит каждому, кто не платит. Факт: статья 159.1 УК РФ касается случаев, когда займ получали по подложным документам или заведомо ложным сведениям, — обычная просрочка под неё не подпадает.
- Миф: если позвонил «участковый» или пришло письмо от полиции, всё кончено. Факт: по отзывам должников, заявления при долгих просрочках без единого платежа действительно встречаются, но корректное поведение на проверке обычно закрывает вопрос.
Как вести себя, если контакт с полицией всё же состоялся: не игнорируйте вызовы и повестки, отвечайте по существу, объясните причины просрочки и покажите документы о финансовых трудностях — справку о снижении дохода, трудовую книжку с записью об увольнении, счета за лечение. Добросовестность подтверждается бумагами, а не словами. И принципиальный момент: защищаться нужно только законными способами — фальсификация документов или исчезновение из поля зрения превращают простую просрочку в настоящую проблему.
Что делать при просрочке по микрозайму: пошаговый план
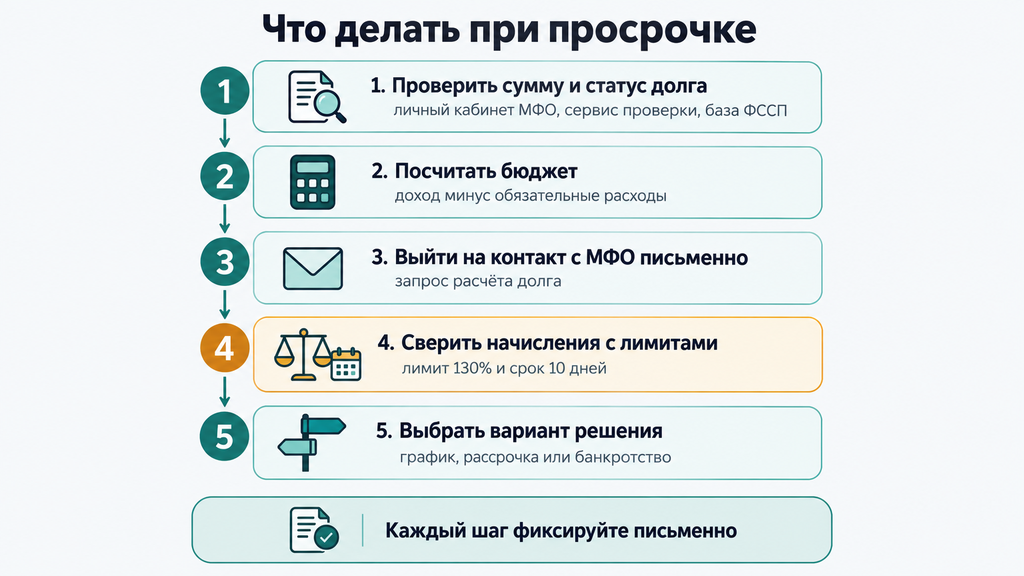
Первый шаг при просрочке — зафиксировать точную сумму и статус долга, а не ждать, что проблема рассосётся сама: от этих данных зависит, какой сценарий решения вам подойдёт. Ниже — план из семи шагов, который работает и в первые дни просрочки, и когда она длится месяцами: начинать можно с любого шага, в зависимости от того, где вы сейчас.
- Проверьте сумму и статус долга. Личный кабинет Быстроденьги — точная цифра, Финдозор — все займы из кредитных историй, база ФССП — судебная стадия. Типичная ошибка — проверять только один источник и действовать по памяти.
- Посчитайте бюджет. Запишите доход, обязательные расходы и остаток — это и есть посильный платёж. Без этой цифры любые переговоры вслепую: вы либо обещаете невозможное, либо отказываетесь от посильного.
- Выйдите на контакт с МФО письменно. Не прячьтесь от звонков — отвечайте коротко и по существу: «финансовые трудности, готов(а) обсуждать график, направьте расчёт долга». Каждое обращение фиксируйте в письменной форме.
- Запросите расчёт и сверьте начисления с лимитом 130% и ставкой неустойки. Ошибка — платить по присланному счёту без проверки: переплата сверх лимита — основание для требования о перерасчёте.
- Выберите вариант решения: изменение графика, кредитные каникулы, рассрочка, скидка при разовом закрытии или банкротство. Критерии выбора — в следующем разделе.
- Защитите близких. Если взыскатели звонят родственникам или на работу, направьте отказ от взаимодействия с третьими лицами заказным письмом.
- Соберите папку документов: договор, расчёт, переписка, скриншоты, платёжные документы, подтверждения трудностей. Это база для любых сценариев — от скидки до банкротства.
Если что-то пошло не так, действуйте по ситуации:
- Сумма выросла выше предела → запросите у МФО перерасчёт письменно, со ссылкой на ограничение начислений; храните ответ.
- Долг оказался у коллекторов без уведомления → запросите документы об уступке и не платите новому взыскателю, пока не убедитесь в их правомерности.
- Пришёл судебный приказ → у вас 10 дней с момента получения копии на отмену; проверьте сумму и не пропустите срок.
- Арестовали счёт → найдите производство в базе ФССП, уточните у пристава, какие поступления защищены от списания, и зафиксируйте остаток для жизни.
Как договориться с Быстроденьги: каникулы, рассрочка и скидка
Договориться с Быстроденьги можно, но результат зависит от срока просрочки и от того, готовы ли вы фиксировать договорённости письменно: на практике МФО обычно предлагает один из трёх вариантов — изменение графика, рассрочку или скидку при разовом закрытии долга. Понимание механики каждого варианта убережёт от типичной ошибки — соглашаться на первое попавшееся условие.
| Вариант | Когда подходит | Что даёт | О чём помнить |
|---|---|---|---|
| Изменение графика, пролонгация | Временная нехватка денег, просрочка до пары недель | Новая дата платежа, возможность вернуться в график | Долг не уменьшается; за сдвиг срока могут начисляться проценты — уточните итоговую сумму |
| Кредитные каникулы, рассрочка | Доход снизился надолго, но платёж посилен | Пауза или разбивка долга на части | Каникулы не списывают долг; выясните письменно, как в этот период начисляются проценты |
| Закрытие со скидкой | Просрочка несколько месяцев, есть сумма на один платёж | Заметно меньшая итоговая сумма и закрытый договор | Нужна вся сумма сразу; скидка не гарантирована и всегда оформляется письменно |
Критерии выбора простые. Посчитайте, сколько вы реально можете платить в месяц без ущерба для жизни. Если посильный платёж покрывает долг за разумный срок — ваш вариант рассрочка. Когда есть накопления или возможность занять у близких на условиях обычного долга, присмотритесь к закрытию со скидкой. А если платежи занимают больше половины дохода, а сумма долга растёт вместе с другими обязательствами, это случай для оценки банкротства, а не для новых обещаний МФО.
О чём именно просить: письменное соглашение с новыми сроками, фиксированной итоговой суммой и, по возможности, остановкой начислений на период соглашения. Устные обещания менеджера не считаются. И учитывайте: МФО не всегда соглашается сразу, отказ не закрывает вопрос. Обращение можно повторить через несколько недель, особенно если вы хоть понемногу платите: по опыту должников, заёмщики, которые вносят какие-то платежи, получают предложения о реструктуризации заметно чаще.
Когда долг перед Быстроденьги можно списать через банкротство
Полностью списать долг перед Быстроденьги законно можно через банкротство — в 2026 году доступны два пути: внесудебная процедура через МФЦ и судебная через арбитражный суд. Обе процедуры списывают и тело займа, и все начисленные проценты с неустойками, поэтому долг, «застывший» на предельной отметке, тоже закрывается полностью.
Внесудебное банкротство через МФЦ подходит при долге от 25 000 до 1 000 000 рублей и соблюдении условий закона — например, если приставы окончили исполнительное производство из-за отсутствия имущества либо вы пенсионер или получатель социальных пособий и производство длилось достаточно долго. Процедура бесплатна и обычно занимает около полугода. Судебное банкротство проходит через арбитражный суд с финансовым управляющим: закон называет порог 500 000 рублей, но суды принимают заявления и при меньших суммах, если очевидно, что человек не в состоянии обслуживать долг. Точные условия обеих процедур проверяйте на 2026 год — они периодически обновляются.
Ключевое условие — добросовестность: заём брали с намерением вернуть, но обстоятельства изменились. Это подтверждается документами: записью об увольнении в трудовой книжке, справкой о снижении дохода, медицинскими счетами. Есть и последствия, о которых честно стоит знать заранее: на время процедуры действуют ограничения (по сделкам и распоряжению имуществом), потом несколько лет нужно сообщать о банкротстве при получении кредитов, плюс ограничения на руководящие должности и отметка в кредитной истории. Издержки ощутимые, но конечные — именно поэтому банкротство рассматривают не как «кнопку списания», а как плановое решение при объективной неплатёжеспособности.
Если не знаете, что делать с долгами, обратитесь к нам за бесплатной консультацией: по процедуре банкротства или любому другому юридическому вопросу. Достаточно оставить заявку и кратко описать ситуацию — специалист проведёт первичный разбор и покажет, какие варианты доступны именно вам. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто поймёте свою позицию, а все документы и шаги обсудите потом, когда сами сочтёте нужным.
Типичные ошибки должников при просрочке по микрозайму
Самые дорогие ошибки при просрочке случаются не в момент, когда займ берут, а после: новые долги, игнорирование почты, платежи «вслепую» без документов. Почти все они объясняются стрессом и нехваткой информации — и все поправимы, если знать, что делать вместо.
| Ошибка | Чем грозит | Что делать вместо |
|---|---|---|
| Брать новые займы, чтобы закрывать старые | Долговой снежный ком: по каждому займу свои начисления до предела | Сначала посчитать бюджет, потом выбирать стратегию по всем долгам сразу |
| Игнорировать звонки и письма | Пропущенный судебный приказ и упущенные 10 дней на отмену | Регулярно проверять почту, ФССП и сайт судебного участка |
| Платить «по чуть-чуть» без соглашения | Проценты растут до предельной отметки, тело долга почти не уменьшается | Письменное соглашение с фиксацией суммы либо разовое закрытие со скидкой |
| Оплачивать по реквизитам из SMS или звонка | Деньги уходят мошенникам, долг остаётся | Платить только по реквизитам из личного кабинета или письменного расчёта |
| Скрывать ситуацию от близких | Взыскатели находят их сами, стресс удваивается | Предупредить семью и направить отказ от взаимодействия с третьими лицами |
| Ждать срок исковой давности без юриста | Три года — спорный срок: отсчёт по каждому платежу свой и прерывается | Обсудить давность со специалистом до того, как строить на ней план |
Отдельно про срок исковой давности — три года, о которых пишут на каждом форуме. Отсчитывается он по каждому платежу отдельно, легко прерывается (например, частичной оплатой или подписанием соглашения) и применяется судом только по вашему заявлению. Строить на нём стратегию «переждать и не платить» без разбора конкретных документов — почти всегда проигрышный план: за это время долг дойдёт до суда, а расплата придёт в виде судебных расходов и испорченной истории.
Часто задаваемые вопросы
Собрали ответы на вопросы, которые заёмщики задают чаще всего. Каждый ответ самодостаточен: из него понятно, что делать, даже если читать его отдельно от статьи.
Сколько дней можно не платить Быстроденьги без последствий?
«Безопасного» периода нет: неустойка и уведомления начинаются с первого дня просрочки, а активные звонки обычно идут в первые дни. Однако необратимых действий в этот период не происходит — суд и коллекторы, как правило, подключаются спустя месяцы. Это время стоит использовать для проверки суммы и первого контакта с МФО, а не для ожидания.
Звонят ли Быстроденьги родственникам и на работу?
Взаимодействовать с третьими лицами взыскатели могут только с согласия, которое заёмщик дал в договоре, и при отсутствии возражений самого третьего лица. Если звонки близким уже идут, направьте взыскателю заявление об отказе от взаимодействия с третьими лицами — заказным письмом с уведомлением. Такой отказ можно направить по истечении месяца с начала просрочки, и он заметно снижает давление на семью.
Может ли Быстроденьги подать заявление в полицию за невозврат займа?
Сама просрочка преступлением не является: состав мошенничества требует доказанного умысла не возвращать заём при его получении. По отзывам должников, заявления в полицию при долгих просрочках без единого платежа встречаются, но в большинстве случаев не приводят к уголовному преследованию добросовестного заёмщика. Отвечайте на официальные запросы по существу и сохраняйте документы о финансовых трудностях.
Как узнать, подал ли Быстроденьги в суд?
Проверьте банк данных исполнительных производств на сайте ФССП, уведомления в личном кабинете Госуслуг и сайт судебного участка мирового судьи по месту вашей регистрации. Копию судебного приказа обычно направляют почтой, и у вас есть 10 дней с момента её получения на отмену. Если срок прошёл, срок можно восстановить ходатайством с уважительной причиной.
Дают ли в Быстроденьги кредитные каникулы или рассрочку?
По обращению заёмщика МФО может изменить график или дать отсрочку, но не обязана это делать. Просить лучше письменно, указав посильный для вас платёж и причины трудностей. При отказе обращение стоит повторить через несколько недель — особенно если вы вносите хоть какие-то платежи, — а при невозможности обслуживать долг оценить банкротство.
Сколько всего можно задолжать по микрозайму с просрочкой?
По займу сроком до одного года проценты, неустойка и платежи за услуги не могут превысить 130% от суммы займа, а неустойка за просрочку начисляется по ставке не выше 20% годовых (сверьте актуальную норму на 2026 год). Пример: с займа 10 000 рублей общий долг остановится примерно на 23 000 рублей. Дальше расти сумма не может — это предел, установленный законом.
Что делать, если долг перед Быстроденьги уже у приставов?
Найдите производство в базе ФССП и уточните сумму — включая исполнительский сбор, обычно 7% — и основания взыскания. Проверьте, был ли судебный приказ отменён: если 10-дневный срок не пропущен или восстанавливается, приказ можно отменить заявлением. Если ситуация неочевидна, оставьте заявку на бесплатный разбор — специалист поможет оценить варианты, и никаких обязательств платить или решать на месте у вас не возникнет.
Можно ли списать долг перед Быстроденьги через банкротство?
Да, это законная процедура: при долге от 25 000 до 1 000 000 рублей и соблюдении условий — внесудебное банкротство через МФЦ, в остальных случаях — судебное через арбитражный суд. Списываются тело займа, проценты и неустойки, при условии добросовестности: заём брали с намерением вернуть, но обстоятельства изменились. У процедуры есть последствия — ограничения на несколько лет и отметка в кредитной истории, поэтому решение стоит принимать после разбора вашей ситуации; начать можно с бесплатной консультации без обязательств.
Итог простой: просрочка в Быстроденьги — управляемая ситуация, если собрать её в цифрах. Проверьте долг по всем четырём каналам, сверьте начисления с лимитами закона, выберите вариант — график, рассрочка со скидкой или банкротство — и фиксируйте каждый шаг письменно. А если на каком-то шаге непонятно, как двигаться дальше, задайте вопрос на бесплатной консультации: первичный разбор ни к чему вас не обязывает.