Как проверить человека на банкротство физического лица
Проверить человека на банкротство можно бесплатно за 10–15 минут по трём официальным источникам: Единому федеральному реестру сведений о банкротстве (ЕФРСБ) на сайте bankrot.fedresurs.ru, банку данных исполнительных производств ФССП и картотеке арбитражных дел. При покупке квартиры к ним добавляются выписка из ЕГРН, проверка супруга продавца, история переходов прав и рыночная цена в договоре. Ниже — пошаговые инструкции для каждой проверки, разбор типичных результатов и чек-лист покупателя, который удобно сохранить перед сделкой.
Зачем проверять человека на банкротство перед сделкой
Проверка нужна потому, что сделки должника за последние три года финансовый управляющий может оспорить — и тогда вторая сторона рискует и имуществом, и деньгами, которые уже переданы. Финансовый управляющий — специалист, которого утверждает арбитражный суд для сопровождения процедуры банкротства: он следит за имуществом должника и за расчётами с кредиторами. Имущество, которое подлежит продаже в счёт долгов, называют конкурсной массой — и купленная вами квартира может в неё попасть, если суд признает сделку подозрительной.
Чаще всего проверку делают в этих ситуациях:
- покупка квартиры, дома, автомобиля и другого дорогого имущества — продавец может уже проходить процедуру или готовиться к ней;
- деньги в долг под расписку — взыскать долг с человека в процедуре банкротства сложно, ваше требование встанет в общую очередь кредиторов;
- предоплата за услуги или товар — если подрядчик уйдёт в банкротство, вернуть аванс обычно получается лишь частично;
- долгосрочная аренда — договор аренды, заключённый с должником, может быть оспорен вместе с другими сделками;
- брак и раздел имущества — соглашения о разделе, подписанные незадолго до банкротства, суды проверяют особенно внимательно;
- приём человека на руководящую должность — после банкротства действуют ограничения на участие в управлении компаниями.
Типичный сценарий, с которым сталкиваются на практике: квартира найдена, договор подписан, оплата передана — а через год продавца признают банкротом, и управляющий оспаривает продажу. Сама проверка заняла бы несколько минут и не требовала ничего, кроме ФИО, региона и даты рождения. Поэтому проверка продавца — такой же обычный этап подготовки сделки, как проверка документов на саму квартиру, а не проявление недоверия.
Что меняет статус банкрота: права, ограничения и сроки
С момента введения процедуры банкротства человек теряет право свободно распоряжаться имуществом дороже 50 000 ₽ — любая такая сделка требует письменного разрешения финансового управляющего. Причём оспорить могут и сделки, совершённые до начала процедуры, — именно из-за этого рискуют те, кто купил имущество у будущего банкрота.
Судебное банкротство проходит через несколько процедур, и их стоит различать:
- Реструктуризация долгов — попытка рассчитаться по графику, который утверждает суд; имущество должника в это время уже под ограничениями, но продажа не началась.
- Реализация имущества — имущество должника продают на торгах, а выручку распределяют между кредиторами; после завершения процедуры долги, как правило, списываются.
- Внесудебное банкротство через МФЦ — упрощённая бесплатная процедура для граждан с долгами в установленных пределах по сумме: без суда и финансового управляющего, сведения о ней также публикуются в реестре.
Оспаривают две основные категории сделок. Первая — сделки по заниженной цене: если квартира стоит заметно дешевле рынка, сделку могут признать неравноценной. Вторая — сделки во вред кредиторам: когда очевидно, что человек избавлялся от имущества, зная о долгах. По правилам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», сделки во вред кредиторам могут оспариваться за три года до принятия заявления о банкротстве, сделки с неравноценным исполнением — за год до этого момента. Точные сроки и условия зависят от ситуации, поэтому перед сделкой стоит проверить актуальную редакцию закона.
После завершения процедуры у бывшего банкрота остаются ограничения: в течение пяти лет он обязан сообщать банкам о своём статусе при обращении за кредитом, а участвовать в управлении компаниями он может не сразу — сроки зависят от типа организации (как правило, от трёх до десяти лет: дольше всего ограничения действуют для кредитных организаций). Повторно заявить о банкротстве по общему правилу можно не раньше чем через пять лет после реализации имущества. Данные здесь приведены по состоянию на 2026 год — нормы периодически корректируются, поэтому сверяйтесь с действующей редакцией закона.
Какие есть официальные сайты должников-банкротов и что они показывают
Основная информация о банкротствах публикуется в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) — это раздел портала Федресурс, доступный на сайте bankrot.fedresurs.ru. Именно этот ресурс чаще всего имеют в виду, когда ищут «сайт должников банкротов»: там открыты для всех сведения о текущих и завершённых процедурах граждан, индивидуальных предпринимателей и компаний, а также все сообщения по каждому делу — от введения процедуры до её завершения.
Один ЕФРСБ не закрывает все вопросы: часть сведений о долгах живёт в других государственных базах. Ниже — сводная карта источников.
| Источник | Что показывает | Какие данные нужны | Стоимость |
|---|---|---|---|
| ЕФРСБ (bankrot.fedresurs.ru) | Текущие и завершённые процедуры банкротства граждан, ИП, компаний; сообщения по делу | ФИО или ИНН, регион | Бесплатно |
| Банк данных исполнительных производств ФССП | Открытые взыскания по судебным решениям: суммы, взыскатели, остатки долга | ФИО, дата рождения, регион | Бесплатно |
| Картотека арбитражных дел (kad.arbitr.ru) | Дела в арбитражных судах, включая банкротные, — в том числе до публикации в ЕФРСБ | ФИО участника дела | Бесплатно |
| ГАС «Правосудие» (sudrf.ru) | Дела в судах общей юрисдикции: иски банков, взыскания, споры по жилью | ФИО участника, регион | Бесплатно |
| Картотека сообщений о банкротстве «Коммерсантъ» | Официальные публикации о банкротствах — в основном компаний | Название, ИНН или ОГРН | Бесплатно |
| Кредитная история (бюро кредитных историй) | Действующие кредиты, просрочки, заявки на займы | Письменное согласие самого человека | Бесплатно по запросу |
| Выписка из ЕГРН (Росреестр) | Собственник объекта, обременения, аресты, история переходов прав | Адрес или кадастровый номер объекта | Полная выписка — платная |
Принцип простой: базовую проверку делают по государственным первоисточникам — они бесплатны и обновляются напрямую из процедур. Сторонние агрегаторы собирают те же данные, но часто продают их по подписке и не несут ответственности за полноту. Отдельная история — сайты-«двойники»: они копируют интерфейс официальных реестров, собирают плату или персональные данные. Адрес официального реестра всегда можно сверить через портал Федресурса — fedresurs.ru.
Как проверить человека на банкротство через ЕФРСБ: пошаговая инструкция
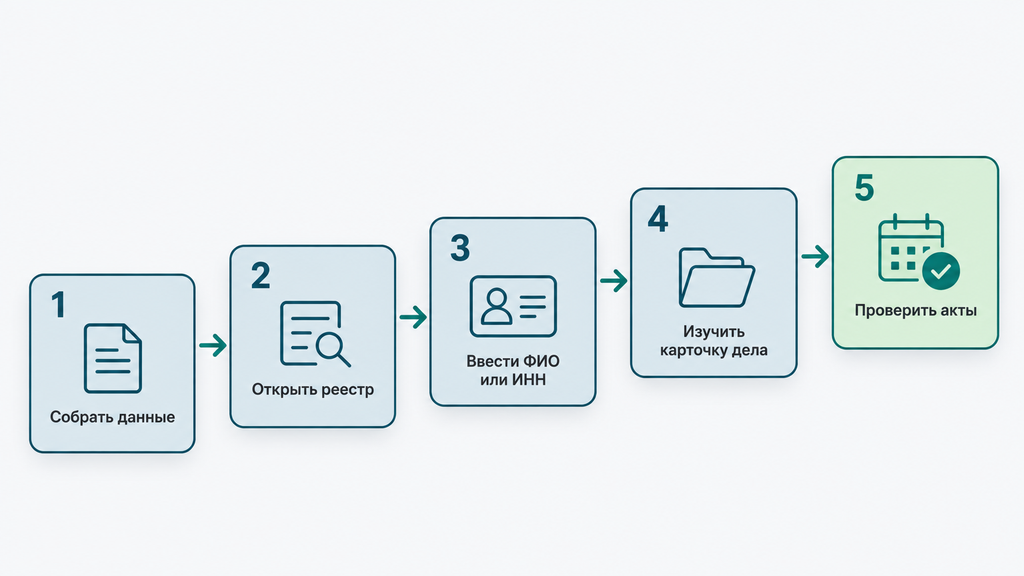
Для проверки достаточно открыть сайт bankrot.fedresurs.ru, перейти в раздел «Должники» и ввести ФИО или ИНН человека — регистрация не нужна, услуга бесплатна. Вся проверка обычно занимает несколько минут, а результат можно сохранить в виде скриншота.
- Подготовьте данные о человеке. Минимум — ФИО и регион; полезно иметь дату рождения и ИНН. ИНН можно узнать самостоятельно через официальный сервис ФНС, введя паспортные данные.
- Откройте раздел «Должники» на bankrot.fedresurs.ru и выберите вкладку «Физические лица» — не забывайте, что рядом есть вкладка «Юридические лица», она актуальна, если продавец связан с бизнесом.
- Введите ФИО или ИНН и просмотрите список найденных сообщений. Сначала смотрят самые свежие по дате.
- Откройте карточку должника. В ней указаны номер дела, арбитражный суд, финансовый управляющий, стадия процедуры и все сообщения: введение реструктуризации или реализации имущества, утверждение управляющего, торги, завершение процедуры.
- При необходимости изучите дело подробнее. Номер дела вводится в картотеку арбитражных дел — там можно прочитать судебные акты и понять, на каком этапе находится процедура и что именно происходит с имуществом.
Два практических момента. Первое: сообщения появляются в реестре через несколько рабочих дней после подготовки публикации — очень свежее заявление может ещё не быть видно. Второе: при внесудебном банкротстве через МФЦ записи в реестр вносит сам центр, и выглядят они иначе, чем судебные дела, — но их тоже видно в поиске.
Как отличить нужного человека от однофамильцев
Совпадение определяют по региону, дате рождения, месту регистрации и ИНН — одной фамилии для выводов недостаточно. В реестре много тёзок, и это нормально: распространённые фамилии дают десятки совпадений по всей стране.
Ошибаются в обе стороны. Первая — паника из-за тёзки из другого региона: запись о банкротстве человека с той же фамилией из другого города не имеет отношения к вашему продавцу. Вторая — пропуск реального должника: при десятках однофамильцев легко пролистать нужную запись, если проверять только по фамилии.
Надёжный приём: сверьте данные карточки в ЕФРСБ с адресом регистрации из паспорта продавца или выписки из ЕГРН. Совпали регион, дата рождения и адрес — практически наверняка это один и тот же человек. Если известны только ФИО и город, а совпадений много, поиск стоит уточнить через ИНН или дату рождения и не делать поспешных выводов ни в ту, ни в другую сторону.
Как проверить долги человека через ФССП и судебные базы
Банк данных исполнительных производств на сайте ФССП показывает открытые взыскания по судебным решениям, а картотека арбитражных дел и ГАС «Правосудие» — судебные споры, включая банкротные дела, которые ещё не дошли до публикации в ЕФРСБ. Вместе эти источники дают картину долгов задолго до того, как человека признают банкротом.
Проверка через ФССП занимает пару минут:
- Откройте банк данных исполнительных производств на официальном сайте fssp.gov.ru.
- Выберите регион, введите ФИО и дату рождения человека — паспортные данные не требуются.
- Просмотрите найденные производства: суммы, взыскатели, остаток долга, дату возбуждения.
На что смотреть в результатах:
- запись по кредиту банка — просрочка дошла до суда и приставов; это признак затянувшихся финансовых трудностей;
- несколько производств от разных взыскателей — долги накапливались системно, а не разово;
- совокупный долг от 500 000 ₽ — формальный ориентир: с этой суммы (при просрочке от трёх месяцев) кредиторы вправе требовать признания человека банкротом;
- давние производства, которые «висят» годами — человек, как правило, не исполняет даже судебные решения.
Картотека арбитражных дел закрывает другой вопрос: она показывает дела, по которым процедура банкротства только готовится. Введите ФИО человека в поле «Участник дела» и посмотрите, нет ли свежих заявлений о признании банкротом — такое дело появляется в картотеке раньше, чем сообщения о нём в ЕФРСБ. Это самый ранний из доступных сигналов.
ГАС «Правосудие» (sudrf.ru) собирает дела судов общей юрисдикции — иски банков о взыскании, споры по жилью, административные дела. Поиск идёт по ФИО участника с фильтром по региону; поиск небыстрый, поэтому стоит сразу сузить территорию до региона продавца.
У этих баз есть честные ограничения. Долг перед частным лицом по расписке виден, только если взыскатель дошёл до суда и приставов; до этого такие займы живут вне реестров. Запись в ФССП появляется только после судебного решения: свежая просрочка по кредиту, до которой банк ещё не дошёл, видна не будет. И данные обновляются с небольшой задержкой — поэтому результаты проверки фиксируют дату, а не «вечную истину».
И важный тон: наличие долгов в базе — не приговор и не повод для обвинений. У миллионов людей есть просрочки по объективным причинам — снижение дохода, болезнь, развод. Это информация для решения о сделке, а не характеристика человека.
Как проверить человека на банкротство при покупке квартиры: чек-лист покупателя
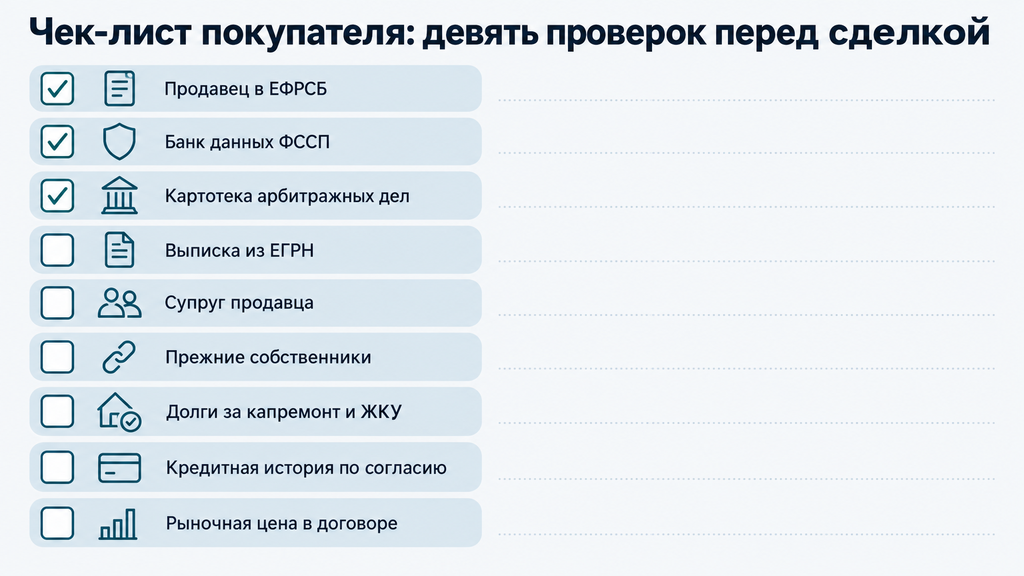
Минимальная проверка продавца квартиры включает пять базовых источников — ЕФРСБ, банк данных ФССП, картотеку арбитражных дел, выписку из ЕГРН и проверку супруга продавца — плюс одно правило: в договоре указывают реальную цену. Этот набор закрывает главный риск сделки: покупка квартиры у человека, который сейчас или в ближайшее время окажется в процедуре банкротства.
Как проверить человека на банкротство при покупке квартиры по шагам — до аванса и перед подписанием:
- Проверьте продавца в ЕФРСБ — есть ли действующая или завершённая процедура банкротства (инструкция выше).
- Проверьте продавца в банке данных ФССП — оцените масштаб долгов: суммы, количество производств, давность.
- Посмотрите продавца в картотеке арбитражных дел — нет ли уже поданного заявления о банкротстве.
- Проверьте супруга продавца. Квартира, купленная в браке, — общая собственность, поэтому финансовая ситуация супруга напрямую влияет на судьбу объекта. Проверка проводится по тем же трём базам.
- Закажите выписку из ЕГРН — собственник, обременения, аресты и история переходов прав за последние годы.
- Изучите историю переходов прав. Если квартира несколько раз меняла владельцев за короткий срок, стоит проверить и предыдущих собственников — оспорить могут всю цепочку сделок.
- Уточните долги за капремонт и ЖКУ. Задолженность за капремонт по закону переходит к новому собственнику — в отличие от обычных коммунальных долгов.
- Попросите продавца заказать выписку из кредитной истории. Это делается только с его письменного согласия: человек сам запрашивает отчёт в бюро кредитных историй и показывает его вам. Добросовестному продавцу такой запрос не мешает.
- Убедитесь, что цена в договоре рыночная. Заниженная цена — главный фактор риска при оспаривании: суд ориентируется на сумму в договоре.
Как это бывает на практике: продавец, которому нечего скрывать, обычно спокойно относится к проверкам — сам присылает свежую выписку из ЕГРН и не отказывается показать кредитный отчёт. Насторожить должны спешка («решайте сегодня, очередь из покупателей»), настойчивое требование наличных без документов и предложение занизить цену «ради экономии на налоге». Это не обязательно означает банкротство, но это ровно тот случай, когда стоит замедлиться и посоветоваться с юристом.
Какие документы запросить у продавца
Перед сделкой у продавца запрашивают свежую выписку из ЕГРН, правоустанавливающие документы, справки об отсутствии долгов за ЖКУ и капремонт, нотариальное согласие супруга и документы об основании владения. Каждый документ отвечает на свой вопрос:
- Выписка из ЕГРН — кто собственник, есть ли обременения и аресты; дата выдачи — не старше месяца, иначе сведения уже могли устареть.
- Правоустанавливающий документ (договор купли-продажи, дарения, свидетельство о наследстве) — на каком основании квартира принадлежит продавцу; если он купил её незадолго до текущей сделки, стоит уточнить историю и цену приобретения.
- Справки об отсутствии долгов за ЖКУ и капремонт — что перейдёт к вам вместе с квартирой; долг за капремонт переходит к новому собственнику.
- Нотариальное согласие супруга — квартира в браке продаётся только с его согласия; отсутствие согласия — повод отложить сделку.
- Кредитный отчёт по согласию продавца — действующие кредиты и просрочки, которых не видно в публичных базах.
Документы продавца лучше проверять по существу: сверяйте факты — даты, основания, суммы, — а не читайте чужие персональные данные, они вам и не нужны.
Что означают результаты проверки: как читать найденные сведения
Результат оценивают не по факту «нашёл или не нашёл», а по сочетанию сведений: стадия процедуры, даты, сумма долгов и соотношение цены сделки с рынком. Одна и та же запись в реестре может означать и полный запрет на сделку, и ситуацию, когда сделка возможна при определённых условиях.
Типичные сценарии:
- Продавец в процедуре прямо сейчас. Он не вправе распоряжаться имуществом дороже 50 000 ₽ без разрешения финансового управляющего. Покупать такую квартиру в обычном порядке нельзя: либо отказ, либо сделка только с письменного согласия финансового управляющего — это отдельная непростая история.
- Процедура завершена несколько лет назад. Долги, как правило, списаны, ограничения частично сняты. Оцените, когда именно завершилась процедура, и помните про пятилетний срок обязанности сообщать банкам о статусе — на сделку это напрямую обычно не влияет.
- Найдены только крупные долги в ФССП, банкротства нет. Риск будущей процедуры. Смотрите масштаб и давность: пара небольших старых производств и совокупный долг за полмиллиона — принципиально разные ситуации.
- В картотеке арбитражных дел — заявление о банкротстве. Самый ранний сигнал: дело возбуждено, но до публикаций в реестре ещё не дошло. До разрешения ситуации сделку лучше приостановить.
- Ничего не найдено. Сделку можно готовить — но проверки повторяют непосредственно перед подписанием, потому что между проверкой и сделкой может пройти время, а с ним меняется и статус продавца.
Проверка при этом не гарантирует всего. Частные займы под расписку в базах не отражаются, пока взыскатель не дошёл до суда. Между подачей заявления о банкротстве и публикацией проходит время. И главное — банкротство может начаться уже после сделки: процедуру нельзя исключить на годы вперёд. Проверка не даёт абсолютной защиты, но снижает риски настолько, что разница между «проверил» и «не проверил» становится решающей. Именно поэтому реальная цена в договоре и прозрачные расчёты значат не меньше, чем все реестры вместе взятые: если сделку всё же попытаются оспорить, шансы выше у того, кто заплатил рыночную цену и может это доказать.
Какие ошибки чаще всего допускают при проверке
Одна из самых частых ошибок — ограничиться одним источником, чаще всего выпиской из ЕГРН, и пропустить признаки банкротства. Выписка показывает аресты и обременения на дату запроса, но не говорит ничего о долгах продавца и о том, что заявление о его банкротстве уже лежит в арбитражном суде.
Типичные ошибки и как их исправить:
- Полагаться только на выписку из ЕГРН → пропуск текущей процедуры банкротства → проверять по трём базам: ЕФРСБ, ФССП, картотека арбитражных дел.
- Проверить только продавца → риск от долга супруга → проверять обоих, если квартира приобреталась в браке.
- Согласиться на заниженную цену в договоре → при оспаривании вернут только сумму из договора → всегда указывать реальную цену.
- Пугаться тёзки из другого региона или, наоборот, пролистать однофамильца → ложный отказ или пропущенный риск → сверять регион, дату рождения и адрес регистрации.
- Не сохранять результаты проверки → нечем доказать добросовестность → делать скриншоты с датой и сохранять их до завершения расчётов.
- Отложить проверки до момента внесения аванса → решение принимается под давлением → базовые проверки делать до любых платежей.
И два распространённых заблуждения:
- Миф: банкрот скроет свой статус. Факт: публикация сведений о процедуре в ЕФРСБ обязательна по закону — скрыть её полностью невозможно.
- Миф: раз процедура завершена, квартира «чистая» навсегда. Факт: сделки должника могут оспаривать до трёх лет, поэтому даты завершения процедуры и приобретения квартиры нужно сверять.
И без осуждения: эти ошибки совершают не беспечные, а спешащие люди. Сделка с квартирой — редкое событие, волнение естественно, и единственная практичная защита от волнения — короткий повторяемый порядок действий из этого раздела.
Что делать, если банкротство продавца обнаружилось после сделки
Действовать нужно быстро: собрать документы по сделке, зафиксировать доказательства рыночной цены и добросовестности и подключить юриста, пока дело о банкротстве рассматривается. Ситуация неприятная, но у неё есть понятный порядок действий — и время здесь работает против того, кто тянет.
- Не откладывайте. С момента, как вы узнали о процедуре, каждая неделя имеет значение: чем раньше покупатель заявил о себе в деле, тем больше у него возможностей.
- Соберите полный пакет документов: договор купли-продажи, платёжные документы, акт приёма-передачи, переписку с продавцом, скриншоты проверок, сделанных до покупки.
- Заявите о своих правах в деле о банкротстве. Покупатель вправе участвовать в деле: знакомиться с материалами, представлять возражения и доказательства.
- Подготовьте позицию добросовестного приобретателя: рыночная цена, подтверждённая документами и при необходимости оценкой; отсутствие сведений о долгах на момент сделки; полная оплата прозрачным способом.
Возможные исходы зависят от обстоятельств. Как правило, если покупатель оплатил рыночную цену и не знал о долгах продавца, сделку оставляют в силе. В отдельных случаях суды сохраняют квартиру за добросовестным приобретателем при условии возмещения её рыночной стоимости в конкурсную массу. Если квартиру всё же возвращают в конкурсную массу и продают на торгах, требование покупателя о возврате уплаченной цены включают в реестр требований кредиторов и погашают из выручки от торгов, причём нередко лишь частично — и этот путь дольше и сложнее. Гарантировать конкретный исход нельзя: результат зависит от доказательств, сроков и позиции суда.
Практический пример из тех, что встречаются чаще других. Покупатель перед сделкой проверил продавца по трём базам, сохранил скриншоты с датами, а деньги передал через аккредитив. Через год продавца признали банкротом, управляющий попытался оспорить продажу. Позиция покупателя сложилась сильная: он мог доказать и дату проверки, и рыночную цену, и полную оплату. Именно такие «скучные» доказательства — скриншоты, платёжки, договор — решают исход, а не эмоции и не доводы о том, что «все всё понимали».
Когда стоит обратиться за помощью юриста
Помощь юриста нужна, если проверка выявила действующую процедуру банкротства или крупные долги продавца, если сумма сделки значима для вашего бюджета, а также если вы сами разбираетесь со своими долгами и думаете о банкротстве. Грань простая: если ситуация выходит за рамки «проверил — чисто — подписываю», цена ошибки слишком высока, чтобы разбираться в ней в одиночку.
Если вы планируете процедуру банкротства, столкнулись с долгами, кредитами или взысканием — или просто не знаете, что делать с долгами, — можно оставить заявку на сайте и в двух словах описать ситуацию. Специалист бесплатно проведёт первичный разбор: оценит положение, объяснит возможные варианты и подскажет, какие документы понадобятся. Оплачивать услугу сразу не нужно — и решение тоже не нужно принимать сразу. Первый шаг — это заявка и понятный разбор вашей ситуации, а дальше вы действуете в своём темпе.
Чтобы ничего не потерялось, вот короткий итоговый чек-лист самопроверки:
- продавец проверен в ЕФРСБ, банке данных ФССП и картотеке арбитражных дел;
- получена свежая выписка из ЕГРН с историей переходов прав;
- проверен супруг продавца и, при необходимости, прежние собственники;
- долги за капремонт и ЖКУ подтверждены справками;
- цена в договоре соответствует рынку, расчёты прозрачные — аккредитив, депозит нотариуса или ячейка;
- скриншоты и подтверждения всех проверок сохранены с датами.
Проверка на банкротство не про недоверие к людям: значимая сделка просто должна опираться на факты. Тогда и покупателю спокойнее, и продавцу не придётся доказывать свою добросовестность постфактум.
Часто задаваемые вопросы
Можно ли проверить человека на банкротство бесплатно?
Да. ЕФРСБ на сайте bankrot.fedresurs.ru, банк данных исполнительных производств ФССП и картотека арбитражных дел бесплатны и не требуют регистрации. Для базовой проверки сторонние сервисы с платными подписками не нужны — они используют те же официальные данные.
Как проверить человека на банкротство, если известны только ФИО и город?
Проведите поиск по ФИО и региону в ЕФРСБ, затем отберите совпадения по дате рождения и адресу регистрации. Если совпадений много, уточните поиск через ИНН — его можно узнать самостоятельно через официальный сервис ФНС по паспортным данным.
Сколько лет сделки могут оспорить при банкротстве продавца?
Сделки во вред кредиторам могут оспариваться за три года до принятия заявления о банкротстве, сделки с неравноценным встречным исполнением — за год до этого момента. Условия оспаривания зависят от обстоятельств дела, поэтому перед сделкой проверяйте актуальную редакцию Федерального закона № 127-ФЗ — данные здесь приведены на 2026 год.
Показывает ли Росреестр, что продавец банкрот?
Нет. Выписка из ЕГРН показывает собственника, обременения и аресты на дату запроса, но не статус банкротства и не долги продавца. Поэтому проверку по ЕГРН дополняют поиском в ЕФРСБ и банке данных ФССП.
Можно ли скрыть факт банкротства?
Полностью скрыть нельзя: публикация сведений о процедуре в ЕФРСБ обязательна по закону. Но между подачей заявления и появлением записи проходит время, поэтому проверку повторяют непосредственно перед подписанием договора.
Какие ограничения действуют после завершения банкротства?
В течение пяти лет человек обязан сообщать банкам о своём статусе при обращении за кредитом, а также действуют ограничения на руководящие должности — их сроки зависят от типа организации и составляют, как правило, от трёх до десяти лет. Узнать о завершённой процедуре можно в ЕФРСБ по сообщению о её завершении; сроки стоит сверять с актуальной редакцией закона на 2026 год.
Что делать, если продавец оказался банкротом уже после сделки?
Соберите договор, платёжные документы и скриншоты проверок, сделанных до покупки, заявите о своих правах в деле о банкротстве и подключите юриста — скорость в этой ситуации критична. Подробнее порядок действий и возможные исходы разобраны в разделе выше.