Списание, урегулирование и амнистия долгов по кредитам и налогам: указы, программы и условия
Единого указа Президента, который списывал бы всем гражданам долги по кредитам, в России не существует, и на 2026 год такой федеральной программы нет. При этом часть долгов действительно можно законно уменьшить или полностью закрыть: налоговые недоимки списываются по налоговой амнистии, а кредиты, займы и долги по ЖКХ закрываются через банкротство или урегулирование задолженности с кредитором. Ниже разбираем, какие механизмы реально работают, на каких условиях и с чего начать, если платежи больше не по силам.
Что такое списание, урегулирование и амнистия долга простыми словами
Под «списанием долгов» чаще всего понимают четыре разных правовых механизма: кредитную (долговую) амнистию, списание через законную процедуру, прощение долга кредитором и урегулирование задолженности. Смешивать их не стоит: работают они по-разному. Разобраться в них стоит сразу: когда термины понятны, ясно, на что можно рассчитывать, а на что нет.
- Кредитная амнистия: гипотетическая государственная мера, при которой государство освобождает граждан от долгов по кредитам без встречных условий. В России такой закон не принят, хотя инициативы вносились в Госдуму неоднократно.
- Списание долга. Так называют результат законной процедуры, чаще всего банкротства: суд признает обязательства безнадежными и освобождает должника от дальнейшего исполнения. Сюда же относится списание безнадежной задолженности по кредиту внутри банка, но оно не отменяет долг юридически.
- Прощение долга: кредитор добровольно отказывается от требований по ст. 415 Гражданского кодекса РФ. Банки делают это крайне редко. Как правило, списывают лишь мелкие остатки или штрафы при согласии заемщика возобновить выплаты.
- Урегулирование задолженности. Совместный с кредитором поиск решения до суда: новый график, отсрочка, реструктуризация, мировое соглашение. Долг при этом не исчезает, но становится посильным.
Если встречаете фразу «долговая амнистия», это, как правило, разговорное название одного из перечисленных механизмов, чаще всего банкротства. То же касается запроса «кредитная амнистия в России»: под ним обычно ищут законный способ сократить долг, и такой способ есть. Только это не разовая новость из интернета, а процедура с условиями.
Чем отличаются списание долга, прощение долга банком и кредитная амнистия
Разница в том, кто принимает решение и на каких условиях. Проще всего увидеть ее в сравнении:
| Механизм | Кто решает | Что происходит с долгом | Статус в 2026 году |
|---|---|---|---|
| Кредитная амнистия | Государство | Полное освобождение без условий | Закона нет, программа не действует |
| Прощение долга банком | Кредитор | Отказ от требований, обычно частичный | Единичные случаи |
| Списание при банкротстве | Суд | Полное освобождение после процедуры | Работает, условия ниже |
| Списание внутри банка | Кредитор | Долг признается безнадежным для учета | Обязательства заемщика сохраняются |
Отдельно про формулировку «долг по кредиту отменен»: чаще всего она означает завершенное банкротство, когда суд вынес определение об освобождении от обязательств. Иногда так описывают закрытие исполнительного производства «за невозможностью взыскания» или истечение срока исковой давности, но в этих случаях долг юридически не отменен: банк может продолжать претензии или продать задолженность. От основания решения зависит, можно ли спокойно ставить точку.
Существует ли указ Президента о списании долгов по кредитам и налогам
Указа Президента о полном списании долгов по кредитам граждан в России нет, и в 2026 году такая федеральная программа не действует. Идея периодически всплывает в новостях: депутаты разных лет предлагали полное или частичное обнуление долгов для отдельных категорий заемщиков, а в 2023 году в Госдуму вносился законопроект о списании долгов гражданам в трудной жизненной ситуации. Ни один из этих проектов не стал законом: государство обязано защищать и заемщиков, и кредиторов, а массовое обнуление кредитов обрушило бы банковскую систему и затронуло деньги вкладчиков.
Откуда тогда берутся заголовки «Путин подписал указ о списании долгов по кредитам 2023» и «указ о списании долгов»? За ними обычно стоят три вещи. Первая: реальные, но адресные меры. Для участников СВО и их семей действующее законодательство предусматривает кредитные каникулы на период службы (закон № 377-ФЗ), а при банкротстве действует особый порядок с освобождением от долгов без продажи имущества (закон № 391-ФЗ). Вторая: налоговые амнистии. Они существуют, но касаются налогов, а не кредитов, и всегда ограничены по видам долгов и периодам. Третья: фейки и реклама посредников, которые обещают «включить вас в федеральную программу списания кредитов» за предоплату. Такой программы нет. Если вам предлагают «попасть в список на списание», это повод остановиться и проверить предложение.
Есть и отдельный термин «финансовая амнистия»: в деловой прессе так иногда называют налоговые послабления для бизнеса, например амнистию при отказе от дробления бизнеса по закону № 176-ФЗ. К личным кредитам граждан эти меры отношения не имеют.
Почему новости об «амнистии кредитов по указу» чаще всего оказываются фейками
У фейковых публикаций и мошеннических предложений есть узнаваемые признаки. Проверяйте по этому списку:
- обещание «100% списания» и «гарантированного попадания в программу», хотя закон не содержит ни того, ни другого;
- просьба внести предоплату за «оформление в список» или «ускорение процедуры»;
- запрос логина, пароля или кодов от Госуслуг: настоящие процедуры этого не требуют;
- ссылки на «указ», который невозможно найти в официальных источниках.
Проверка занимает пару минут: любой федеральный закон или указ публикуется на официальном интернет-портале правовой информации, а проекты можно посмотреть на сайте Госдумы. Если документа там нет, «программы» тоже нет. Это не значит, что выхода нет вообще. Законные механизмы (банкротство, налоговая амнистия, переговоры с кредитором) работают, но по правилам, а не по звонку.
Аннулирование кредитов в Казахстане: почему этот опыт не про Россию
В Казахстане действительно периодически списывают долги социально уязвимым гражданам, и именно эти новости вызывают вопрос об «аннулировании кредитов». Но, во-первых, речь идет о конкретных категориях людей и заранее установленных видах долгов, а во-вторых, это решения казахстанского правительства, которые действуют только в этой стране. В России аналогичной массовой программы по кредитам нет. Из российских инструментов: банкротство физического лица, налоговая амнистия по безнадежным недоимкам и переговоры с кредитором о сокращении долга. Рассчитывать «как в Казахстане» не стоит. Лучше разобрать собственную ситуацию по своим законам.
Налоговая амнистия для физических лиц: какие долги списывает государство
Налоговая амнистия, то есть законное списание безнадежных налоговых долгов, для части недоимок действительно применяется. Правило работает так: долг, который невозможно взыскать (истек срок давности, производство окончено за невозможностью взыскания, должник ликвидирован), признается безнадежным и подлежит списанию. Отдельные масштабные волны амнистии проводились по решению государства: по закону № 436-ФЗ списывалась недоимка по имущественным налогам физических лиц и страховым взносам ИП за прошлые периоды. Новых массовых волн на 2026 год не анонсировано. Поэтому первый практический шаг один: проверить свой долг и его статус.
Проверить задолженность можно тремя способами:
- в личном кабинете налогоплательщика на сайте ФНС России (Федеральной налоговой службы), там видны недоимки, пени и статус исполнения;
- через портал Госуслуг, раздел о налоговой задолженности;
- лично в инспекции по месту жительства, запросив акт сверки.
Важная деталь: отдельное уведомление о списании налоговой задолженности приходит не всегда. Если недоимка признана безнадежной, она может исчезнуть из личного кабинета «тихо». Поэтому ориентироваться стоит не на письма, а на актуальную сверку. Если же долг числится, но взыскивать его нечем и сроки давно истекли, есть основания ставить вопрос о признании его безнадежным. Это уже ситуация, где полезна консультация специалиста.
| Вид долга | Подпадает под списание безнадежной недоимки |
|---|---|
| Транспортный налог (просроченные периоды) | Да, при признании безнадежным |
| Земельный налог, налог на имущество | Да, при признании безнадежным |
| Страховые взносы ИП за прошлые периоды | Да, с ограничениями |
| Акцизы, пошлины внешнеэкономической деятельности | Нет |
| Текущие налоги текущего года | Нет |
И принципиальный момент: налоговая амнистия не отменяет кредитных обязательств. Это разные контуры: банк не спишет долг по кредиту «по налоговой амнистии», что бы ни обещала реклама.
Амнистия по долгам ИП и что не подпадает под налоговое списание
Индивидуальные предприниматели, действующие и уже закрывшие статус, могут рассчитывать на списание безнадежных предпринимательских недоимок: налогов прошлых периодов и страховых взносов. Не подпадают акцизы и пошлины, связанные с внешнеэкономической деятельностью, текущие платежи и штрафы по новым нарушениям. Признание безнадежным здесь обязательное условие. Если налоговая видит активы и доход, долг будут взыскивать в обычном порядке. И еще раз о границах: амнистия по долгам ИП не распространяется на личные кредиты и займы. Для них существуют свои механизмы, о них ниже.
Урегулирование задолженности: как решить вопрос с долгом до суда
Урегулирование задолженности это согласование с кредитором нового порядка погашения долга, которое позволяет не доводить дело до суда. На практике это самый недооцененный этап: многие либо молчат до последнего, либо подписывают первое предложение, не прочитав условия. Между тем именно на этой стадии можно сократить платежную нагрузку с наименьшими потерями, пока не начислены штрафы, не просуден долг и не подключены приставы.
Урегулирование задолженности по сути это работа с конкретными людьми. В банках, микрофинансовых организациях (МФО) и коллекторских агентствах существуют отделы по урегулированию задолженности. Это подразделения, которые занимаются проблемными договорами: оценивают платежеспособность, предлагают графики, реструктуризацию, иногда скидку на штрафы. Чем занимается отдел урегулирования задолженности? Ищет вариант, при котором деньги вернутся, но без суда. Судебное взыскание для кредитора долго и дорого, поэтому до поры до времени он готов договариваться.
Правила этого общения установлены законом о взыскании просроченной задолженности, Федеральным законом № 230-ФЗ. В простых словах он означает: кредитор и коллекторы могут звонить и писать, но не бесконечно. Есть ограничения по частоте звонков, сообщений и времени суток, а должник вправе отказаться от взаимодействия или вести его через представителя. Этот закон защищает не должника от долга, а обе стороны от произвола.
Досудебное взыскание и досудебное урегулирование задолженности: что происходит на практике
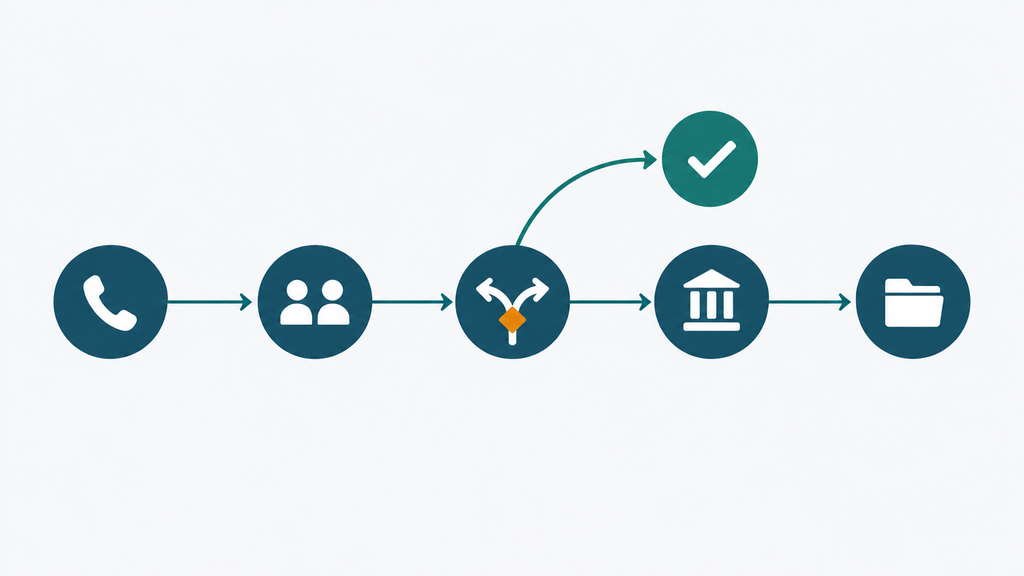
Досудебное урегулирование и досудебное взыскание не синонимы: первое подразумевает совместный поиск решения, второе означает давление кредитора до суда. В реальных делах последовательность обычно такая:
- Напоминание и уведомление о погашении задолженности. Банк звонит и пишет о просрочке. На этом этапе дешевле всего договориться: штрафы минимальны, кредитной истории еще не нанесен основной ущерб.
- Письменная претензия. Требование погасить долг с указанием суммы и срока. Сохраняйте все такие документы: они понадобятся при любом сценарии.
- Предложение реструктуризации или отказ в ней. Кредитор может предложить новый график либо, при отказе заемщика от контакта, перейти к жестким мерам.
- Продажа долга коллекторам или агентский договор. Коллектор это то же взыскание, только силами другого юридического лица, действующего по № 230-ФЗ.
- Суд. Как правило, банк обращается за судебным приказом, упрощенным судебным решением: его выносят без вызова сторон, а отменить можно подачей возражений в короткий срок, обычно 10 дней с момента получения.
Типичная ошибка, которую видно постоянно: человек не отвечает на письма, не читает конверты «из суда» и узнает о судебном приказе, только когда со счета списаны деньги. Приказ отменяется возражениями, но срок на это короткий, а пропущенный срок восстанавливают уже через отдельную процедуру. Практический вывод: отвечайте письменно, фиксируйте даты и не пропускайте корреспонденцию. Даже если платить сейчас нечем, информация о деле даст вам время и варианты.
Отдел урегулирования задолженности: как вести переговоры и что просить
Переговоры проходят лучше, когда вы понимаете, о чем просить. Вот что можно запросить у кредитора:
- кредитные каникулы: временную приостановку или снижение платежей (о праве на отсрочку подробнее в следующем разделе);
- реструктуризацию: изменение графика, увеличение срока, снижение платежа, иногда снижение ставки;
- списание части штрафов и пени при готовности возобновить выплаты; банки идут на это чаще, чем на скидку с основного долга;
- соглашение о погашении долга имуществом, то есть передачу автомобиля, техники или другого ценного имущества в счет долга по письменному соглашению сторон. Инструмент рабочий, но тонкий: имущество нужно корректно оценить и зафиксировать, что после передачи обязательство прекращается полностью, иначе кредитор сможет предъявить претензии на недостающую разницу.
Три практических правила переговоров. Первое: любые договоренности фиксируются письменно, у устных обещаний оператора юридической силы нет. Второе: проверяйте, с кем говорите. Официальные контакты есть на сайте банка или МФО, а «заявка на урегулирование задолженности» на неизвестном сайте из рекламы может оказаться способом собрать ваши персональные данные. Третье: платить можно только по реквизитам договора или личного кабинета, а не тем, что продиктовали в звонке. И последнее: если предложения кредитора неадекватны ситуации (например, платеж все равно больше половины дохода), это сигнал, что стоит рассмотреть и другие механизмы, включая каникулы и банкротство.
Какие есть законные способы сократить долг: сравнение всех вариантов
Закон позволяет сократить долговую нагрузку несколькими способами, но полностью списать долги без процедуры банкротства нельзя. Выбор зависит от трех вещей: суммы и состава долга, вашего текущего дохода и стадии, на которой находится дело (просрочка, претензия, суд, приставы). Ниже разбор вариантов с плюсами и минусами.
Кредитные каникулы. Право на отсрочку имеют заемщики, чей доход снизился более чем на 30% по сравнению со среднемесячным доходом за прошлый год, пострадавшие в чрезвычайных ситуациях, инвалиды I–II группы, а для участников СВО действует отдельный режим по закону № 377-ФЗ. По потребительским кредитам действуют лимиты по сумме договора (для кредитных карт, потребительских кредитов, автокредитов и ипотеки они разные, актуальные значения проверяйте на дату обращения). Основания для отсрочки нужно подтвердить документами: справкой о доходах, выпиской из трудовой книжки, документами о ЧС. Компромисс: во время каникул проценты продолжают начисляться, срок кредита удлиняется, переплата растет. По одному договору льготные каникулы по закону предоставляются один раз.
Реструктуризация. Изменение условий действующего договора по согласованию с банком: длиннее срок, ниже платеж. Подходит, когда доход снизился, но не катастрофически, и платеж по новому графику станет устойчивым. Минусы: переплата и зависимость от доброй воли банка. Решение он принимает сам, и отказать не обязан.
Рефинансирование. Новый кредит на погашение старых, обычно под более низкую ставку или с объединением нескольких платежей в один. Работает, когда долговая нагрузка умеренная и кредитная история не испорчена. При высокой ключевой ставке и уже допущенных просрочках одобрение получить трудно, а новая ставка может оказаться не лучше старой.
Мировое соглашение и отсрочка в суде. Если иск уже подан, суд вправе утвердить мировое соглашение или предоставить рассрочку исполнения. Это способ остановить продажу имущества и жесткие удержания, не доводя до банкротства. Минус: требует согласованной позиции с кредитором и подтверждения, что вы реально сможете платить по графику.
Банкротство. Единственный механизм, при котором долг не сокращается, а полностью исчезает. Освобождение наступает после завершения процедуры. Подходит, когда дохода объективно не хватает на обязательные платежи даже после всех переговоров. Подробно об этом в следующем разделе.
| Вариант | Что происходит с долгом | Переплата | Кому подходит |
|---|---|---|---|
| Кредитные каникулы | Отсрочка платежей, долг не уменьшается | Растет за счет процентов | Временная потеря дохода, ЧС, инвалидность |
| Реструктуризация | Новый график, долг сохраняется | Растет за счет удлинения срока | Доход снизился, но платеж возможен |
| Рефинансирование | Новый кредит гасит старые | Может снизиться при низкой ставке | Хорошая кредитная история, умеренная нагрузка |
| Мировое соглашение / рассрочка в суде | График погашения утвержден судом | Зависит от условий | Иск подан, есть доход для графика |
| Банкротство | Полное списание после процедуры | Нет переплаты, есть издержки процедуры | Дохода не хватает даже на минимум |
Как выбрать: посчитайте, какую долю дохода занимают платежи по всем долгам. Если после обязательных расходов остается хотя бы половина платежа, а трудности временные, начинайте с каникул и реструктуризации. Если платежи занимают больше половины бюджета, просрочки идут месяцами, а перспектива дохода не меняется, разумнее разбирать ситуацию через банкротство, чем платить проценты годами.
Банкротство: единственный законный способ полностью списать долги
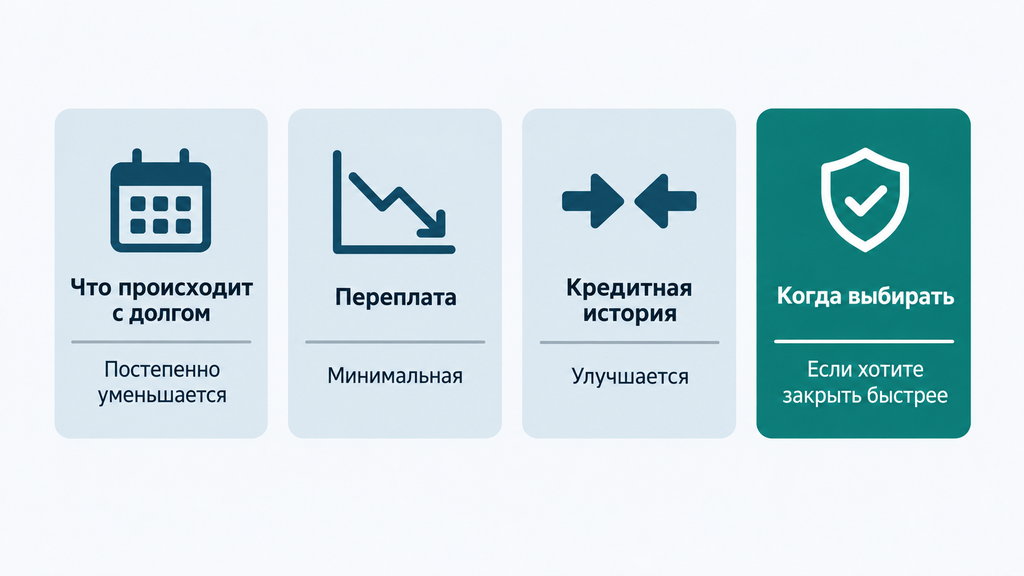
Полное списание долгов по кредитам, микрозаймам, налогам и ЖКХ в России возможно только через процедуру банкротства по закону № 127-ФЗ «О несостоятельности (банкротстве)». В процедуру попадают практически все виды личных долгов: кредиты и кредитные карты, займы и микрозаймы, долги по распискам, коммунальные платежи, налоги, поручительства. Не списываются обязательства, неразрывно связанные с личностью: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность, зарплата работникам, если вы руководитель компании.
Процедур две, и сначала нужно выбрать подходящую.
Внесудебное банкротство через МФЦ. Процедура бесплатная: госпошлины нет, управляющего нет, ограничений по расходам нет. Условия: общий долг от 25 тысяч до 1 миллиона рублей плюс одно из обстоятельств. Либо исполнительное производство уже окончено «за невозможностью взыскания» (когда пристав не нашел имущества). Либо вы пенсионер или получатель детского пособия, и исполнительное производство длится больше года. Либо исполнение тянется больше семи лет. Сама процедура длится ровно шесть месяцев.
Судебное банкротство идет через арбитражный суд, с финансовым управляющим. Это единственный вариант при долге свыше 1 миллиона рублей, а также когда внесудебный путь недоступен: например, есть доход, имущество или приставы еще не закрыли производство. Длится, как правило, 8–12 месяцев.
Частый вопрос: сколько стоит списание долгов по кредитам через суд. Расходы складываются из госпошлины за заявление (по актуальным ставкам для граждан это 10 000 рублей), депозита на вознаграждение финансового управляющего (25 000 рублей), расходов на публикации и, если привлекаются юристы, на сопровождение. Итого судебная процедура, как правило, обходится в несколько десятков тысяч рублей. Точная сумма зависит от региона и сложности дела, актуальные ставки проверяйте на дату обращения. По сравнению с несколькими годами выплат по процентам эта сумма для многих оказывается меньше, но решение в любом случае принимается по вашей ситуации, а не «по прайсу».
Из практики: чаще всего люди годами не идут в банкротство, потому что ждут «кредитной амнистии» из новостей. Пока ждут, долг растет на проценты и штрафы. Вторая частая ситуация наоборот: человеку подходит бесплатная процедура через МФЦ, а он идет в суд, потому что не знает про МФЦ. Поэтому первый шаг всегда один: разложить долги и условия по полочкам.
Если после чтения непонятно, какая процедура подходит именно вам, это нормальная ситуация, и стыдиться тут нечего: закон допускает варианты, а выбор зависит от деталей. Можно оставить заявку на нашем сайте и в двух словах описать ситуацию. Специалист бесплатно сделает первичный разбор по банкротству или любому другому юридическому вопросу и объяснит, какие варианты у вас есть. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто видите карту вариантов.
Внесудебное банкротство через МФЦ: условия и пошаговый порядок
Процедура выглядит так:
- Проверьте основания. Запросите на Госуслугах список своих исполнительных производств: для основной процедуры нужно, чтобы производство было окончено по причине отсутствия имущества, а новых не открыто.
- Составьте полный список кредиторов и сумм. Включите всех: банки, МФО, ЖКХ, налоги, штрафы, поручительства. Сверьте суммы с договорами и выписками.
- Подайте заявление в МФЦ по месту жительства (прописки) или временной регистрации. Оплата не требуется.
- Дождитесь публикации в ЕФРСБ (Едином федеральном реестре сведений о банкротстве): с этого момента кредиторы официально узнают о начале процедуры.
- Переждите шесть месяцев. В это время взыскание по включенным долгам приостанавливается, звонки и претензии неправомерны.
- Получите решение о завершении. Долги, включенные в заявление, списываются.
Типичные ошибки на этой процедуре одинаковы из дела в дело. Первая: неполный список кредиторов. Списываются только включенные в заявление долги, пропущенный кредитор сохранит требования. Вторая: неверные суммы, из-за которых МФЦ возвращает заявление и теряется время. Третья: подача при открытом исполнительном производстве (процедура в этом случае просто не начнется). Четвертая: появление дохода или имущества в течение шести месяцев. Процедуру прекратят, и это не катастрофа, а повод перейти в судебное банкротство, но о таком риске лучше знать заранее.
Судебное банкротство: этапы, сроки и последствия для должника
Судебная процедура включает несколько этапов:
- подготовка документов: договоры, выписки, справки о доходах, опись имущества;
- подача заявления в арбитражный суд и подтверждение обоснованности;
- введение процедуры: реструктуризация долгов (если доход позволяет платить по графику) или сразу реализация имущества;
- действия финансового управляющего: анализ сделок за последние годы, формирование конкурсной массы, торги, если имущество есть;
- освобождение от обязательств по завершении процедуры.
Что остается у должника: единственное жилье (если оно не в ипотеке и не предмет спора), предметы обычной обстановки, деньги в размере прожиточного минимума на вас и иждивенцев. С 2022 года эти суммы можно защитить заявлением в банк или приставу, а имущество из перечня ст. 446 Гражданского процессуального кодекса РФ защищено и в суде.
Теперь о последствиях. Сведения о банкротстве публикуются, запись попадает в кредитную историю и несколько лет усложняет получение новых кредитов; срок ограничений на руководящие должности измеряется годами, а не десятилетиями, но учитывать его нужно; сообщать о статусе банкрота при обращении за займом придется в течение пяти лет; повторная процедура возможна не раньше чем через пять лет. Для многих людей эти ограничения на практике оказываются заметно мягче нескольких лет просрочек, судов и удержаний из зарплаты, но принимать решение стоит с открытыми глазами.
И финальный штрих к вопросу «что значит долг по кредиту отменен»: определение суда об освобождении от обязательств и есть юридическая «отмена» долга. С этого момента банки и коллекторы не вправе требовать исполнения по списанным обязательствам, а списания по старым приказам прекращаются.
Списание долгов в особых ситуациях
Часть долговых ситуаций регулируется отдельными правилами, и стандартные советы к ним применяются не всегда. Разберем три сценария, которые чаще всего остаются за кадром типовых статей: долги после смерти человека, долги компании после ликвидации и истечение срока исковой давности.
Списание долгов после смерти должника: что происходит с кредитами
Долги человека не исчезают вместе с ним: они переходят наследникам, но строго в пределах стоимости унаследованного имущества. Если наследство составляют, условно, вклад на 300 тысяч рублей, а кредитов было на миллион, кредиторы получат максимум 300 тысяч, а личные деньги, квартира или машина наследника под удар не попадут. Полный отказ от наследства снимает и обязательства по долгам. Это законное решение, и стыдиться его не нужно, особенно если наследство несоизмеримо меньше долгов.
Как это бывает на практике: банк направляет требования нотариусу, который ведет наследственное дело, либо обращается в суд; предъявить требования кредиторы могут в пределах трех лет со дня открытия наследства. Ситуацию могут изменить страховка жизни по кредитному договору и созаемщики: они закрывают долг раньше наследников. Отдельная история с незавершенным банкротством умершего: наследники вправе завершить начатую процедуру и получить освобождение от обязательств по ее итогам. Если столкнулись с долгами близкого человека, сначала соберите документы о составе наследства и долга и только потом принимайте решения: спешка здесь обходится дороже всего.
Долги ООО после ликвидации и невозможность взыскания дебиторской задолженности
Ликвидация юридического лица прекращает его обязательства: после исключения ООО из ЕГРЮЛ (Единого государственного реестра юридических лиц) предъявлять компании требования нельзя. Но есть важные оговорки. Если компания ликвидировалась с долгами, кредиторы в отдельных случаях могут оспорить такую ликвидацию, а при банкротстве компании к субсидиарной ответственности, то есть личной ответственности имуществом, могут привлечь контролирующих лиц: руководителя и учредителей. Поэтому «закрыть фирму и забыть долги» работает только для чистых дел.
Термин «невозможность взыскания дебиторской задолженности» относится к корпоративному учету. Дебиторская задолженность это долги контрагентов перед компанией; когда взыскать их не удается (истек срок давности, контрагент ликвидирован, пристав окончил производство за отсутствием имущества), долг признается безнадежным для целей учета и налогообложения. Перечень оснований практически тот же, что и у физлиц: истечение срока исковой давности, невозможность исполнения, окончание исполнительного производства, ликвидация должника. Главное не смешивать: это понятие из мира бизнеса, и к личным кредитам граждан оно напрямую не применяется.
Срок исковой давности по кредиту: когда долг действительно «уходит»
Срок исковой давности по кредиту составляет три года, и считается он не «с момента взятия кредита», а по каждому пропущенному платежу отдельно. Есть нюансы, которые меняют картину. Заявление о пропуске срока должен сделать сам должник: суд не применяет срок давности автоматически. Любой платеж или письменное признание долга прерывают срок, и отсчет начинается заново. Продажа долга коллекторам не обнуляет давность и не обнуляет сам долг. Наконец, истечение срока мешает взыскать долг через суд, но не запрещает звонки, письма и претензии.
Формула «долг списан и точка», то есть «не плачу три года и забуду», на практике почти всегда проигрывает. Как правило, банк обращается в суд уже в первый год просрочки, получает приказ и переходит к удержаниям, а любой, даже небольшой, платеж запускает отсчет заново. Срок давности работает как правовой инструмент защиты в конкретной ситуации (например, когда о долге человек узнал внезапно и его давно просудил кто-то из поручителей), а не как стратегия. Разумнее разобрать ситуацию раньше, чем она разберет бюджет.
Типичные ошибки должников и распространенные заблуждения
Большинство проблем с долгами усугубляют не законы, а ошибки в действиях должника. Ниже собраны самые частые мифы и объяснения, как дело обстоит на самом деле.
- «Государство спишет все долги по указу». Федеральной программы списания кредитных долгов нет, и в ближайшей перспективе анонсов о ней не было. Адресные меры касаются налогов и отдельных категорий граждан.
- «Если не отвечать на звонки, долг спишется». Не спишется: кредитор просудит долг, а вы пропустите сроки на отмену судебного приказа и потеряете контроль над ситуацией.
- «Через три года долг исчезнет сам». Срок давности прерывается каждым платежом и считается по каждому платежу отдельно; ждать его обычно значит три года платить проценты и штрафы, не решая ничего.
- «При банкротстве забирают всё». Единственное жилье, вещи обычного обихода и прожиточный минимум защищены законом. Продажа касается ликвидного имущества, и его наличие надо оценивать заранее.
- «Есть образец письма о списании задолженности, по которому банк обязан списать долг». Универсального такого документа не существует. Из легальных бумаг: заявление о каникулах или реструктуризации, возражения на судебный приказ, соглашение с кредитором. «Письмо о списании» из интернета ничего не меняет юридически, а вот сбор персональных данных через фейковые «заявки на урегулирование задолженности» на сомнительных сайтах вполне реальный риск.
- «Коллекторам платить нельзя ни в каком случае». Если долг выкуплен по договору цессии (уступки права требования), платить новому кредитору правомерно, предварительно запросив документы, подтверждающие переход долга.
- «Перед банкротством нужно переписать имущество на родственников». Это ровно обратное: сделки за последние годы проверяет финансовый управляющий, и подозрительные сделки оспариваются, а недобросовестность может привести к отказу в списании долгов.
Общая логика ошибок одна: попытка «пересидеть» или «обмануть систему» вместо того, чтобы разобрать ситуацию в цифрах. Долг это решаемая задача с известными правилами, и чем раньше она разложена на документы и суммы, тем меньше стоит ее решение.
Что делать с долгами: пошаговый алгоритм и чек-лист
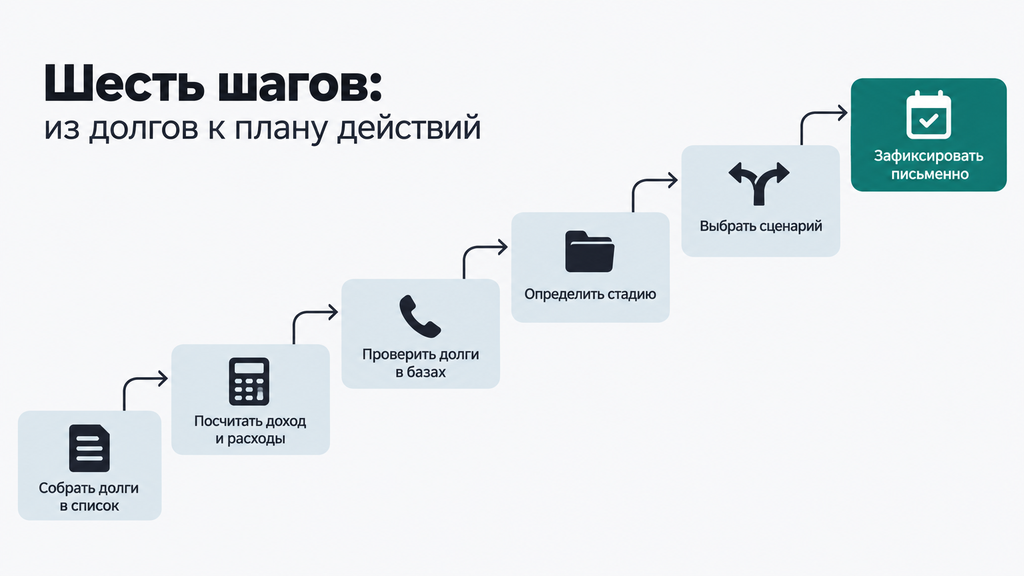
Ситуацию с долгами переводит в управляемый процесс план из шести шагов. Он одинаково работает и при небольших просрочках, и при уже идущем взыскании. Пройдите его последовательно, не перескакивая:
- Соберите все долги в один список: кредитор, сумма, ставка, ежемесячный платеж, наличие просрочки. Туда же входят поручительства и долги по распискам.
- Посчитайте доход и обязательные расходы. Платежи по долгам, которые занимают больше половины дохода после базовых расходов, это маркер того, что график не восстановится сам.
- Проверьте долги в официальных источниках: Госуслуги, личный кабинет ФНС, база исполнительных производств ФССП (Федеральной службы судебных приставов), кредитная история. Там видно то, что могло «потеряться» в памяти или просудиться без вашего участия.
- Определите стадию: просрочка, претензия, судебный приказ, иск, исполнительное производство. От стадии зависит, какие действия еще доступны и эффективны.
- Выберите сценарий: урегулирование с кредитором, каникулы, реструктуризация, рассрочка в суде, либо банкротство, если дохода объективно не хватает.
- Зафиксируйте договоренности письменно и отслеживайте сроки: новые графики, даты заседаний, сроки на отмену приказов. Устные обещания в делах о долгах не работают.
Если на каком-то шаге становится ясно, что ситуация сложнее «просто просрочки» (несколько кредиторов, уже идущий суд, арест счетов, долги после наследства), нет смысла разбирать это в одиночку методом проб и ошибок. Можно оставить заявку на нашем сайте и кратко описать ситуацию: специалисты занимаются процедурой банкротства и другими юридическими вопросами, связанными с долгами, и бесплатно проведут первичный разбор с конкретными вариантами, сроками и рисками именно вашего случая. Оставить заявку и получить разбор не обязывает вас ни платить, ни подписывать договор: решение о дальнейших шагах всегда остается за вами.
Чек-лист документов для разбора долговой ситуации
Чтобы разбор прошел быстро, заранее соберите документы из этого списка. Каждый из них отвечает на конкретный вопрос:
- кредитные договоры, графики платежей, договоры займа, чтобы сверить суммы и ставки с тем, что требует кредитор;
- выписки по счетам и графики платежей: по ним видна реальная история платежей, их учитывают при расчете срока давности;
- справки о доходах, база для выбора между реструктуризацией и банкротством;
- переписка с банком, МФО и коллекторами, включая уведомления о погашении задолженности и претензии; она фиксирует стадию и поведение взыскателей;
- постановления ФССП и банковские выписки о списаниях: видно, что уже удержано и по какому производству;
- судебные приказы и решения (по ним видно, какие долги просудены и какие сроки еще можно использовать);
- выписки из ЕГРН (Единого государственного реестра недвижимости) о недвижимости, они влияют на оценку имущества и выбор процедуры;
- документы о снижении дохода: трудовая книжка, справка о постановке на учет как безработный, больничные; они же служат основаниями для кредитных каникул.
Сохраняйте все уведомления и записывайте даты разговоров: в делах о долгах документы не бюрократия, а ваш главный инструмент защиты и основа любого законного сценария, от переговоров до суда.
Часто задаваемые вопросы
Будет ли кредитная амнистия в 2026 году?
Единой федеральной программы кредитной амнистии в 2026 году нет, и официальных анонсов о ее запуске не было. Действуют адресные механизмы: банкротство физических лиц, налоговые амнистии по безнадежным недоимкам и кредитные каникулы для отдельных категорий заемщиков. Новости о «полном списании долгов по указу» официальными источниками не подтверждаются и нередко используются мошенниками для сбора предоплаты.
Что такое долговая амнистия и чем она отличается от банкротства?
Долговая амнистия это освобождение от обязательств по решению государства без встречных условий со стороны должника. Банкротство работает иначе: это судебная или внесудебная процедура, где списание долгов зависит от подтверждения неплатежеспособности и прохождения установленных этапов. Механизм полного списания долгов, который действует в России, это банкротство по закону № 127-ФЗ, а не амнистия.
Может ли банк сам списать долг или простить его?
Банк вправе простить долг по ст. 415 ГК РФ, но на практике так происходит редко: обычно списывают лишь мелкие остатки или штрафы при готовности заемщика возобновить выплаты. Внутреннее списание безнадежной задолженности по кредиту не отменяет обязательств заемщика и не мешает взысканию в дальнейшем.
Что значит «долг по кредиту отменен»?
Чаще всего эта формулировка означает завершенное банкротство: суд освободил заемщика от дальнейшего исполнения обязательств. Иногда так описывают истечение срока исковой давности или окончание исполнительного производства за невозможностью взыскания, но в этих случаях долг юридически не отменен и требования могут возобновиться. Основание решения стоит проверять по документам.
Кто имеет право на отсрочку платежа по кредиту?
Право на кредитные каникулы имеют заемщики, чей доход снизился более чем на 30% по сравнению со среднемесячным доходом за прошлый год, пострадавшие в чрезвычайных ситуациях, инвалиды I–II группы, а также участники СВО (для них действует отдельный режим по закону № 377-ФЗ). Условия: документальное подтверждение обстоятельств и соблюдение лимитов по сумме кредитного договора. По ипотеке предусмотрены отдельные ипотечные каникулы для единственного жилья.
Как узнать, списан ли налоговый долг?
Статус задолженности проверяется в личном кабинете налогоплательщика на сайте ФНС России, через Госуслуги или в инспекции по месту жительства. Списание безнадежной недоимки проводится по решению налогового органа, и отдельное письмо о нем приходит не всегда, поэтому ориентироваться лучше на актуальную сверку, а не на письма.
Сколько стоит списание долгов через банкротство?
Внесудебное банкротство через МФЦ проводится бесплатно. Судебная процедура требует расходов на госпошлину (по актуальным ставкам для граждан это 10 000 рублей), депозит на вознаграждение финансового управляющего (25 000 рублей), публикации и, при привлечении юристов, на сопровождение. Итоговая сумма зависит от региона и сложности дела, точные ставки стоит уточнять на дату обращения.
Переходят ли долги по кредитам после смерти заемщика?
Долги переходят наследникам, но только в пределах стоимости унаследованного имущества: личные деньги и имущество родственников, не вступивших в наследство, не затрагиваются. Долг могут закрыть страховка жизни по договору или созаемщики, а от наследства с непосильными долгами можно отказаться полностью.