Налоговая задолженность: урегулирование и списание
Налоговую задолженность можно либо урегулировать — проверить начисления, зафиксировать несогласие, получить перерасчёт или рассрочку через отдел урегулирования задолженности ФНС, — либо списать, если долг признан безнадёжным: чаще всего по итогам банкротства или из-за пропущенных налоговой службой сроков взыскания. С 1 ноября 2025 года задолженность физлиц взыскивается во внесудебном порядке: после требования и решения о взыскании деньги списывают прямо со счетов в банке. Поэтому первый шаг в любой ситуации — проверить сальдо единого налогового счёта в личном кабинете налогоплательщика и при сомнениях в суммах заявить о несогласии, пока долг не начал поглощать текущие платежи.
Ниже — как устроена налоговая задолженность, что делает ФНС при неуплате, какие есть законные варианты урегулирования и списания, чем отличается ситуация физлица и ИП и что делать, если что-то уже пошло не так.
Что такое налоговая задолженность и почему она возникает
Налоговая задолженность — это сумма налогов, пеней и штрафов, которую человек или предприниматель не перечислил в бюджет в установленный срок. С 2023 года все налоги физлиц и ИП проходят через единый налоговый счёт (ЕНС): вы вносите единый налоговый платёж (ЕНП), а налоговая распределяет его по вашим обязательствам. Если денег на счёте меньше, чем начислено, образуется отрицательное сальдо ЕНС — именно оно и считается задолженностью. Раньше говорили о «недоимке по конкретному налогу», теперь долг измеряется одной цифрой — общим минусом на счёте.
Не всегда долг возникает из-за пропущенного платежа. Чаще всего встречаются такие причины:
- пропущенный срок по налоговому уведомлению — транспортный, земельный налог и налог на имущество начисляются налоговой, а платятся вами самостоятельно;
- ошибки в начислениях — неверные характеристики объекта, дубль объекта, устаревшие данные из Росреестра или ГИБДД;
- неучтённые льготы — например, пенсионеру продолжают начислять налог на квартиру, хотя он имеет право на освобождение;
- смена жизненной ситуации — продажа квартиры или машины (появляется НДФЛ — налог на доходы — по декларации), открытие ИП или статуса самозанятого (появляются новые обязательства);
- страховые взносы ИП «за себя» — они начисляются за каждый календарный день, пока статус действует, даже если деятельности фактически нет.
С ориентировочными сроками проще сверяться по таблице. Точные даты зависят от вашей ситуации, поэтому проверяйте их в личном кабинете и в налоговом уведомлении.
| Платёж | Обычный срок уплаты | Что появляется при просрочке |
|---|---|---|
| Транспортный, земельный, налог на имущество | Как правило, не позднее 1 декабря года, следующего за истёкшим | Недоимка, затем пени — 1/300 ключевой ставки Центробанка за каждый день |
| НДФЛ с доходов, по которым нужна декларация (продажа имущества, сдача жилья и др.) | Декларация — до 30 апреля, уплата — до 15 июля | Недоимка, пени, возможен штраф за непредставление декларации |
| Страховые взносы ИП «за себя» | Фиксированный платёж и взнос с дохода свыше 300 000 руб. — в сроки, установленные Налоговым кодексом | Задолженность на ЕНС, пени |
| Налоги ИП на выбранном режиме (упрощённая система, патент и др.) | Сроки зависят от режима и указываются в уведомлении | Задолженность, пени, при длительной просрочке — взыскание |
Сроки и ставки периодически меняются: прежде чем действовать, сверьте цифры с актуальной редакцией Налогового кодекса и данными личного кабинета.
Как налоговая задолженность связана с единым налоговым счётом
ЕНС работает как единый «котел»: все ваши платежи попадают на него одной суммой, а инспекция зачитывает их по установленной очерёдности. Сначала погашаются самые старые долги, затем — текущие налоги по мере наступления сроков, и только в последнюю очередь — пени и штрафы. Логика понятна государству, но для человека она оборачивается неприятным следствием.
Пример. У человека на счёте висит старый долг 9 000 руб. по транспортному налогу за несколько лет назад. Он аккуратно оплачивает текущий налог на 3 000 руб. — и вместо зачёта текущего платежа вся сумма уходит на старую недоимку. Через год появляется уже новый долг, начисляются пени, а человек не понимает, почему «платил — а долг растёт».
При любых сомнениях первым делом запросите в личном кабинете справку о сальдо ЕНС и акт сверки. Они покажут, из чего именно состоит ваша задолженность: сколько приходится на недоимку, сколько на пени и какие периоды вообще формируют минус. С этими данными уже можно решать, платить, оспаривать или просить рассрочку.
Что будет, если налоговую задолженность не платить
Если налоговую задолженность не платить, ФНС проходит понятную цепочку мер: уведомление, требование, решение о взыскании, списание со счетов в банке и, если средств не хватило, — передача долга судебным приставам. С 1 ноября 2025 года, после вступления в силу Федерального закона № 287-ФЗ, задолженность физлиц взыскивается преимущественно во внесудебном порядке — без обращения налоговой в суд, если вы не заявили о несогласии с суммой.
Последовательность выглядит так:
- Налоговое уведомление. Инспекция начисляет налог и присылает уведомление — через личный кабинет, Госуслуги или по почте. Такие сообщения считаются юридически значимыми, даже если вы их не открывали.
- Требование об уплате. Если образовалось отрицательное сальдо, инспекция направляет требование. По общему правилу при долге свыше 3 000 руб. это происходит в течение трёх месяцев, при сумме до 3 000 руб. — в течение года. На добровольную оплату даётся минимум 8 рабочих дней с момента получения.
- Решение о взыскании. Если требование не исполнено, налоговая выносит решение о взыскании задолженности и направляет его вам — через личный кабинет или Госуслуги. С момента получения у вас есть 7 рабочих дней, чтобы погасить долг или заявить о несогласии с суммой.
- Списание со счетов. Если за это время долг не погашен и несогласие не заявлено, банк по поручению инспекции списывает сумму долга с ваших счетов.
- Приостановление операций. Если решение не исполнено, налоговая вправе уведомить банки о приостановлении операций по вашим счетам — на сумму долга. Средства сверх этой суммы остаются доступными.
- Приставы. Если денег на счетах не хватило, налоговая передаёт постановление судебным приставам-исполнителям — взыскание продолжается за счёт иного имущества и доходов.
На каждом этапе у должника есть законные возможности, и о них лучше знать заранее:
- спорный долг не списывается. Если вы подали заявление о перерасчёте или жалобу, оспариваемая сумма исключается из сальдо ЕНС и не гасится автоматически, пока спор не разрешён;
- часть доходов защищена. Банки при взыскании обязаны сохранять прожиточный минимум и не обращать взыскание на защищённые законом социальные выплаты и пособия;
- заблокирована только сумма долга. При приостановлении операций на счёте доступными остаются все средства сверх задолженности, а погасить долг можно с любого счёта, даже заблокированного.
Процедура выглядит жёстко, но она предсказуема. Главная ошибка — пропустить момент, когда ещё можно спокойно разобраться с суммами: после списания денег со счёта спор приходится вести в обратном порядке, добиваясь возврата.
Отдел урегулирования задолженности ФНС: чем занимается и как им пользоваться
Отдел урегулирования задолженности — это специализированное подразделение налоговой инспекции или регионального управления ФНС, которое ведёт всю работу с долгами: от направления требований и решений о взыскании до рассмотрения заявлений о сверке, рассрочке и списании безнадёжных сумм. Именно этот отдел принимает решения, важные для должника, поэтому лучше работать с ним напрямую, а не просто ждать уведомлений.
Чем занимается подразделение:
- мониторинг состояния и структуры задолженности, причины её образования;
- досудебное урегулирование: сверка расчётов, зачёт и возврат переплаты, распределение платежей;
- рассмотрение заявлений об отсрочке и рассрочке уплаты, о зачёте или возврате излишне уплаченных сумм;
- принудительное взыскание во внесудебном и судебном порядке — требования, решения, поручения банкам;
- списание задолженности, признанной безнадёжной к взысканию.
Помимо отделов при инспекциях, в системе ФНС действуют долговые центры — усиленные структуры для концентрированной работы с задолженностью. Они создаются в регионах по всей стране, включая Иркутскую область, поэтому запрос «долговой центр ФНС Иркутск» — это по сути поиск регионального подразделения, который как раз и работает с должниками. Точные адреса, графики и контакты зависят от региона и меняются: актуальные данные всегда стоит проверять на официальном сайте nalog.gov.ru в разделе структуры вашего управления, а не по случайным телефонам из объявлений.
С точки зрения должника у отделения есть две «стороны». С одной — оно применяет меры взыскания, о которых шла речь выше. С другой — оно же рассматривает ваши заявления о перерасчёте, фиксирует спор по сумме, оформляет рассрочку и исполняет решение о списании. На практике полезнее относиться к отделу как к рабочему инструменту: чем точнее и документированнее ваше обращение, тем быстрее решается вопрос.
Как обратиться в отдел урегулирования задолженности налоговой
Урегулирование задолженности налоговая инспекция позволяет инициировать без личного визита. Доступные способы:
- личный кабинет налогоплательщика на сайте ФНС — обращение, заявление о перерасчёте, запрос справки и акта сверки;
- Госуслуги — часть сервисов доступна через подтверждённую учётную запись;
- лично в инспекции по месту учёта — при сложных ситуациях, когда нужно показать документы;
- заказным письмом — если электронные каналы недоступны.
Обращения рассматриваются обычно в течение 30 дней; в отдельных случаях срок продлевают, уведомив об этом заявителя. Ответы приходят в личный кабинет, поэтому его стоит проверять регулярно.
Перед обращением подготовьте небольшой комплект:
- ИНН и данные налогового уведомления, которое вызывает вопросы;
- платёжные документы по тем суммам, которые вы уже перечисляли;
- скриншоты или выгрузку сальдо ЕНС из личного кабинета;
- документы, подтверждающие вашу позицию: льготу, договор купли-продажи, справку из Росреестра.
Типичные ошибки, которые замедляют разбирательство: обращение без ИНН и конкретной суммы, вопрос «в общем виде» без указания периода и объекта, а также ожидание ответа без фиксации номера обращения. Сохраняйте номер и дату регистрации — они понадобятся при обжаловании, если ответ вас не устроит.
Как урегулировать задолженность по налогам: законные варианты
Урегулировать задолженность по налогам законно можно шестью основными способами: сверкой расчётов, заявлением о перерасчёте, заявлением о несогласии (спорный долг), отсрочкой или рассрочкой, жалобой в вышестоящий орган и обращением в суд. Выбор зависит от двух вопросов: согласны ли вы с суммой и есть ли у вас деньги на оплату.
| Вариант | Когда подходит | Ограничения и нюансы |
|---|---|---|
| Сверка расчётов | Сомневаетесь, из чего состоит долг | Не решает спор сама по себе, но даёт точную картину и основу для следующих шагов |
| Заявление о перерасчёте | Считаете, что начисление ошибочно: неверный объект, характеристики, не учтена льгота | Рассматривается базово 30 рабочих дней с возможностью продления; по итогам — новое уведомление или отказ |
| Заявление о несогласии (спорный долг) | Не согласны с суммой и подаёте перерасчёт или жалобу | Не работает по налогам, которые исчисляете сами: НДФЛ по декларации, налог самозанятых, налоги ИП |
| Отсрочка или рассрочка | Сумму признаёте, но временно нет денег | Предоставляется при обосновании и не на любой срок; нужно подтверждение ухудшения ситуации |
| Жалоба в вышестоящий налоговый орган | Отказали в перерасчёте или не согласны с решением | Сроки ограничены: апелляционная жалоба — месяц, жалобы на ряд решений — до года; на отказ в перерасчёте действует свой короткий срок |
| Административный иск в суд | Досудебные меры не помогли | Потребуются документы и соблюдение досудебного порядка; расходы на госпошлину при выигрыше можно взыскать |
Как выбрать свой вариант. Если вы вообще не понимаете происхождение суммы — начинайте со сверки: нередко «загадочный долг» оказывается неучтённым платежом или ошибкой в характеристиках объекта. Если начисление явно ошибочно — подавайте заявление о перерасчёте и параллельно фиксируйте несогласие, чтобы сумму исключили из сальдо на время спора. Если сумма верная, но денег нет сейчас — просите отсрочку или рассрочку до того, как инспекция перейдёт к принудительным мерам: добровольное урегулирование всегда дешевле и спокойнее спора после списания.
Но у спорного долга есть граница. Механизм «заявил о несогласии — сумму исключили из сальдо» распространяется на налоги, начисленные самой инспекцией: имущественные налоги по уведомлению, НДФЛ, результаты проверок. По налогам, которые вы считаете самостоятельно — декларация 3-НДФЛ, налог на профессиональный доход, налоги предпринимателя на общей системе, — сумма при неуплате может взыскиваться сразу, поэтому здесь промедление дороже всего.
Многие пропускают сроки на жалобу просто потому, что не видели уведомление в личном кабинете. Заведите привычку проверять кабинет раз в месяц — это дешевле любого разбирательства по пропущенным срокам.
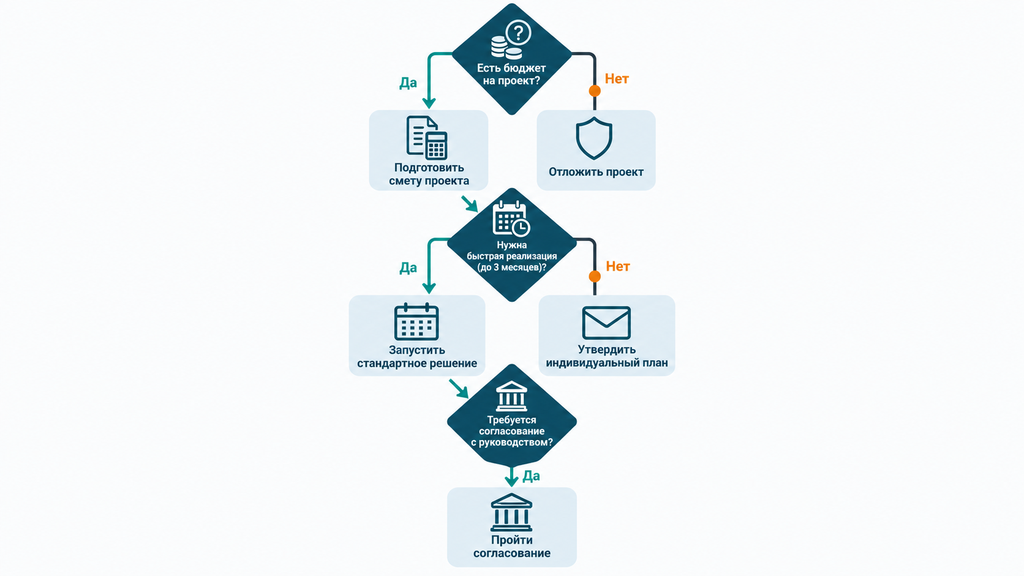
Можно ли списать долги по налогам: когда задолженность признаётся безнадёжной
Да, долги по налогам можно списать, но только когда задолженность признана безнадёжной к взысканию по основаниям статьи 59 Налогового кодекса РФ — этот перечень закрытый, и расширить его по усмотрению ни суд, ни налоговая не могут. «Само по себе» долги не исчезают: даже если налоговая годами не взыскивает сумму, она продолжает числиться на ЕНС.
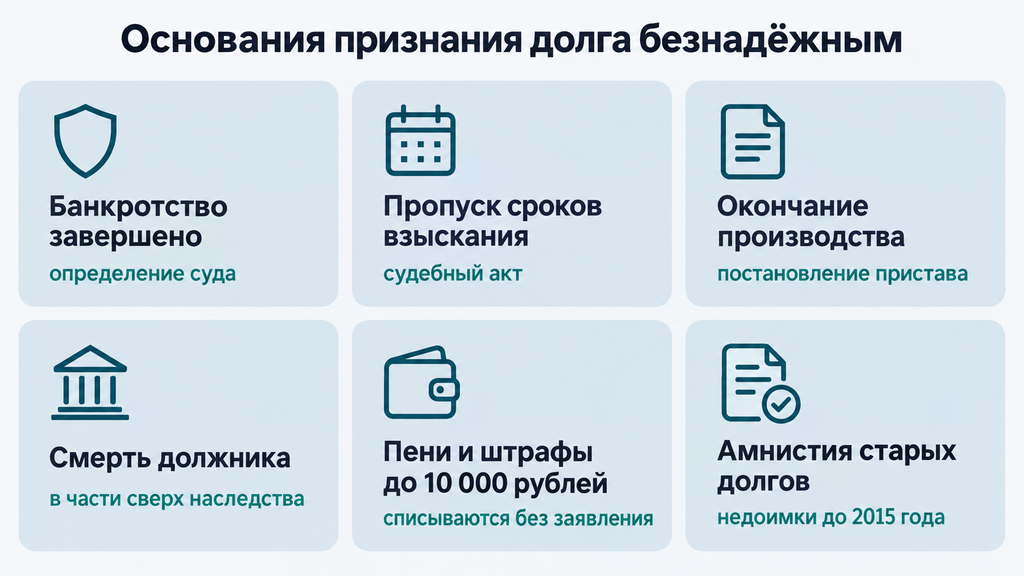
Основания признания задолженности безнадёжной:
- завершение банкротства. После освобождения гражданина от обязательств налоговая спишет долги, вошедшие в реестр требований кредиторов;
- судебный акт о пропуске сроков взыскания. Если суд установил, что налоговая утратила возможность взыскать долг из-за истечения установленных сроков, задолженность признаётся безнадёжной;
- окончание исполнительного производства при невозможности взыскания — в предусмотренных законом случаях, в том числе для долгов ниже установленного порога;
- смерть должника — в части, превышающей стоимость наследства;
- мелкие суммы. По правилам реформы 287-ФЗ пени и штрафы с истёкшими сроками взыскания в размере до 10 000 руб. списываются без отдельного заявления — условия применения лучше заранее проверить;
- налоговая амнистия по старым долгам. Закон № 436-ФЗ позволил списать недоимки физлиц по имущественным налогам, образовавшиеся до 1 января 2015 года, налоги бывших ИП за те же периоды и страховые взносы до 1 января 2017 года — решение принимается налоговой автоматически, но списание не всегда проходит корректно;
- региональные основания — субъекты РФ могут вводить дополнительные случаи списания по местным и региональным налогам.
Решение о списании принимает налоговый орган при наличии документов, подтверждающих безнадёжность: судебного акта, определения о завершении процедуры банкротства, постановления пристава. По общему правилу на вынесение решения отводится около 5 рабочих дней с момента получения необходимых документов. Если основание уже есть — например, суд признал срок взыскания пропущенным, — инспекция должна списать долг и без вашего заявления, но на практике контроль не помешает: направьте копию судебного акта и запросите подтверждение списания.
Распространённое заблуждение звучит так: «прошло три года — долг сгорел сам». Это не так. Истечение срока создаёт лишь основание, которое нужно юридически зафиксировать — судебным актом или процедурой банкротства. До этого момента долг остаётся на счёте, начисляется в справках и перехватывает ваши текущие платежи.
Если вам уже списали долги по налогам — автоматически или по заявлению — не поленитесь через пару недель запросить свежую справку о сальдо ЕНС и проверить личный кабинет. Изредка списание «не доезжает» до конкретной суммы из-за технических причин: тогда лучше заметить это сразу и направить заявление с приложением подтверждающих документов.
Списание налоговой задолженности физических лиц: что важно знать
Списание налоговой задолженности физических лиц чаще всего упирается в одну проблему: старый долг числится в личном кабинете годами, инспекция его не взыскивает — и не списывает. При этом он мешает: зачёт на ЕНС идёт сначала по старым суммам, поэтому ваши актуальные платежи уходят на давно «мёртвую» недоимку, а новый налог становится просроченным.
Порядок действий в такой ситуации:
- Запросите акт сверки и справку о наличии отрицательного сальдо — убедитесь, что речь о старой недоимке с истёкшими сроками взыскания.
- Направьте в инспекцию заявление с просьбой признать задолженность безнадёжной и исключить её из сальдо ЕНС, приложив имеющиеся документы.
- При отказе или молчании — подайте административный иск: суд может не только признать долг безнадёжным, но и обязать инспекцию удалить его из сальдо и личного кабинета.
Разбор типичной ситуации. Человек оплатил текущий налог, а через месяц видит в кабинете новый долг на ту же сумму — платёж ушёл на старую недоимку с истёкшим сроком. Правильная последовательность: сначала разобраться со старым долгом (заявление, при необходимости суд), и только потом платить текущие налоги. Обратный порядок — «оплачу, потом разберусь» — почти всегда ведёт к потере денег: добровольно уплаченный безнадёжный долг, как правило, вернуть не получится.
Банкротство как законный способ списания налоговых долгов
Банкротство — единственный механизм, который позволяет полностью избавиться от налоговой задолженности, если платить её нечем: налоги включаются в реестр требований кредиторов и списываются по завершении процедуры наравне с кредитами и займами. Для многих должников налоговый долг идёт «прицепом» к основной массе обязательств — например, к потребительским кредитам, — и решается в рамках одного дела.
Процедура существует в двух форматах:
- Судебное банкротство. Дело рассматривает арбитражный суд, участвует финансовый управляющий. Ориентировочные пороги несостоятельности — долг от 500 000 руб. и просрочка свыше трёх месяцев, но на практике суд оценивает общую картину: соотношение долгов и доходов, наличие имущества. Подать заявление может и сам должник при меньших суммах, если объективно не в состоянии платить.
- Внесудебное банкротство через МФЦ. Бесплатная процедура по заявлению через многофункциональный центр. Она доступна при соответствии закрытому перечню условий — по размеру долга, характеру исполнительных производств и другим критериям. Перечень периодически расширяют, поэтому перед выбором сверьте свои параметры с действующими требованиями.
Сразу о границах: не всё списывается.
- текущие платежи — налоги, начисленные уже в ходе процедуры, остаются обязательными;
- долги при недобросовестности. Если должник занижал налоговую базу, скрывал имущество или выводил активы, суд может сохранить недоимку и после завершения дела — в практике встречаются именно такие отказы в списании;
- обязательства перед работниками бывшего ИП — зарплатные требования имеют приоритет и не исчезают автоматически.
Есть и последствия, о которых стоит знать заранее: в течение трёх лет после процедуры ограничено занятие руководящих должностей в компаниях, о статусе банкрота при получении кредитов нужно сообщать в течение пяти лет, повторное банкротство возможно не раньше чем через пять лет. Для предпринимателя есть отдельный нюанс: если банкротиться в статусе действующего ИП, срок запрета на регистрацию предпринимательской деятельности дольше, поэтому при подготовке дела статус часто закрывают заранее.
По опыту, результат процедуры сильнее всего зависит не от суммы, а от «чистоты» истории: прозрачных доходов, аккуратных документов по сделкам за последние годы и честного описания, как возникли долги. Поэтому перед стартом имеет смысл разобрать свою ситуацию по документам, а не по ожиданиям.
Налоговая задолженность у ИП: оплата, урегулирование и закрытие с долгами
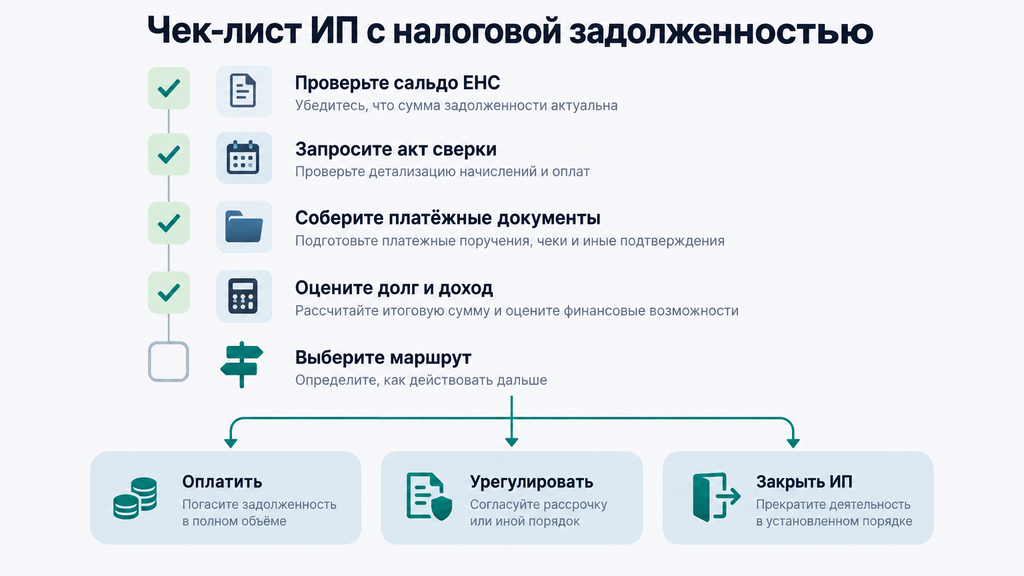
Налоговая задолженность у ИП опаснее, чем у физлица, потому что предприниматель отвечает по обязательствам всем личным имуществом: разделить «долги бизнеса» и «долги человека» закон не позволяет. Взыскание может затронуть и предпринимательские счета, и личную карту, и имущество. При этом сценарии решения те же три: оплатить, урегулировать или закрыть статус и решать вопрос уже как физлицо — вплоть до банкротства.
Что учесть по каждому направлению:
- оплатить — самый быстрый вариант, если сумма посильна: долги растут за счёт пеней, а при затяжной просрочке добавляются блокировки счетов;
- урегулировать — сверка, перерасчёт, фиксация спорных сумм, рассрочка; инструменты те же, что у физлиц, но по «самоисчисляемым» налогам ИП спорный долг не работает;
- закрыть ИП — статус с долгами закрывается свободно, но сами долги переходят на человека; зато банкротство уже как физлица даёт более мягкие сроки последствий.
Можно ли закрыть ИП с долгами по налогам и страховым взносам
Да, закрыть ИП с долгами по налогам и страховым взносам можно: наличие задолженности не препятствует прекращению статуса, и налоговая не вправе отказать в регистрации по этой причине. Но сперва разберёмся, что произойдёт с обязательствами.
- Взносы «за себя» начисляются до даты закрытия включительно. Каждому дню действия статуса соответствует сумма, поэтому тянуть с закрытием «на всякий случай» — значит увеличивать долг.
- Долги переходят на физлицо. После закрытия статус не защищает: задолженность остаётся на ЕНС и взыскивается в обычном порядке.
- Сроки добровольной уплаты после закрытия ограничены. Обычно страховые взносы и НДФЛ предпринимателя нужно уплатить в течение 15 дней после закрытия; по режимам свои сроки — например, патент оплачивается по срокам из патента, а налоги по упрощённой системе и НДС — в сроки, установленные Налоговым кодексом. Даты по своему режиму проверьте отдельно.
- Взносы за работников не списываются по амнистии — это одна из «живых» категорий долгов, которую закрытие и старые амнистии не затрагивают.
Что стоит сделать до подачи заявления: рассчитаться с сотрудниками, если они были (уволить, выплатить зарплату и компенсации), провести сверку с ФНС, снять с учёта кассу при необходимости. Пропуск расчётов с работниками — типичная ошибка: их требования при будущем банкротстве получат приоритет и останутся действительными даже после списания остальных долгов.
Как закрыть ИП с долгами по налогам через Госуслуги
Закрыть ИП с долгами через Госуслуги можно за несколько шагов, без визитов и без госпошлины:
- Убедитесь, что у вас подтверждённая учётная запись на Госуслугах.
- Через сервис подачи электронных документов (на Госуслугах или сайте ФНС) заполните заявление по форме Р26001 о государственной регистрации прекращения деятельности ИП.
- Подпишите заявление электронной подписью — она формируется автоматически через учётную запись — и отправьте заявление.
- Дождитесь листа записи ЕГРИП (единого реестра индивидуальных предпринимателей) о прекращении деятельности: он приходит в электронном виде, обычно в течение нескольких рабочих дней.
Три предупреждения из практики. Первое: закрытие не списывает долги — после получения листа записи ЕНС остаётся отрицательным, и пени продолжают начисляться. Второе: налоговая не пересчитывает взносы автоматически «по факту простоя» — начисление идёт до даты закрытия, поэтому дату лучше не откладывать. Третье: если долги велики и платить их объективно нечем, разумный маршрут — закрыть статус и рассматривать банкротство уже как физлицо: так последствия мягче, чем при банкротстве в статусе предпринимателя.
Как оплатить долги по налогам ИП и физлицу
Оплатить долги по налогам и предприниматель, и физлицо могут одними и теми же каналами — выбирайте удобный:
- личный кабинет налогоплательщика на сайте ФНС — платёж формируется автоматически по вашему сальдо;
- Госуслуги — поиск задолженности и оплата по ИНН;
- банковское приложение — платёж на единый налоговый счёт по реквизитам;
- МФЦ или отделение банка — если удобен личный визит.
Два практических нюанса. Первый: платёж попадает на ЕНС и распределяется по очерёдности — сначала старые долги, потом текущие налоги, и лишь затем пени и штрафы. Поэтому перед оплатой полезно посмотреть акт сверки, чтобы понимать, на что именно уйдёт сумма. Второй: если операции по счёту приостановлены, налоговые платежи банк обязан исполнить в приоритетном порядке — погасить долг можно с любого вашего счёта, даже заблокированного. После оплаты сохраните документы и через несколько дней проверьте сальдо: если сумма не зачлась, запросите уточнение платежа.
Типичные ошибки должников и что делать, если что-то пошло не так
Самая частая причина осложнений при налоговых долгах — не размер задолженности, а пропущенные сроки и неправильный порядок действий. Ниже — типичные ошибки и корректные альтернативы.
- Игнорировать личный кабинет. Уведомления и требования в нём юридически значимы, даже если вы их не открывали. Ошибка приводит к пропуску сроков, решение — проверять кабинет регулярно, а важные даты сразу заносить в календарь.
- Гасить спорную сумму до разбора. Деньги уходят со счёта, а вернуть добровольно уплаченное почти нереально. Сначала — сверка, перерасчёт, фиксация несогласия, и только потом оплата бесспорной части.
- Пропускать сроки на жалобу. Апелляционная жалоба на решение по проверке подаётся в течение месяца, ряд решений обжалуется до года, на отказ в перерасчёте действует свой короткий срок. У каждого срока — своя точка отсчёта, поэтому фиксируйте даты получения документов.
- Скрывать имущество при банкротстве. Продажа активов «за символическую цену» и незадекларированные счета почти всегда приводят к несписанию долгов, а иногда и к ответственности. Честная картина — обязательное условие успешной процедуры.
- Ждать, что долг «сгорит сам». Истечение сроков — только основание, которое нужно зафиксировать судебным актом или процедурой. Пока фиксации нет, долг живёт и забирает ваши платежи.
Теперь сценарии «если что-то уже произошло»:
- Налоговая списала деньги, с суммой которых вы не согласны. Запросите основание списания, подайте заявление о перерасчёте или жалобу. Если взыскание признают необоснованным, сумма восстанавливается в сальдо ЕНС и зачитывается по другим обязательствам либо возвращается. Сроки обжалования ограничены — действуйте сразу.
- Отказали в перерасчёте. Отказ обжалуется в вышестоящий налоговый орган в течение ограниченного срока (по правилам, действующим с ноября 2025 года, — 30 рабочих дней с даты сообщения об отказе; сверьтесь с актуальной нормой), а дальше — при необходимости — в суд.
- Заблокировали счёт. Используйте сервисы поддержки на официальном сайте ФНС — например, «Оперативную помощь» для разблокировки и вопросов по ЕНС. Погашение суммы долга снимает ограничение; средства сверх долга остаются доступными даже в период блокировки.
- Долг остался числиться после списания. Направьте заявление с приложением документов-оснований (судебный акт, определение о завершении банкротства), при молчании инспекции — обращение в вышестоящий орган или административный иск с требованием исключить сумму из сальдо и личного кабинета.
Когда стоит обратиться за юридической помощью по налоговым долгам
За юридической помощью по налоговым долгам стоит обращаться, когда ситуация вышла за рамки простого платежа: суммы в уведомлениях не совпадают с вашими данными, счёт заблокирован или деньги уже списаны, приставы возбудили производство, вы рассматриваете банкротство и не понимаете, судебное оно должно быть или внесудебное, — либо просто не знаете, с чего начать.
Если узнали свою ситуацию в этой статье, можно обратиться к нам: мы занимаемся процедурой банкротства и другими вопросами долгов — от налоговой задолженности до кредитов и взыскания. Как это работает: вы оставляете заявку и кратко описываете ситуацию, специалист проводит первичный разбор бесплатно и показывает, какие варианты действий есть в вашем случае. Это ни к чему не обязывает: не нужно сразу оплачивать услугу или принимать решение о процедуре — сначала вы видите понятную картину со сроками, документами и рисками, и только потом решаете, что делать дальше.
Честная оговорка: результат любой процедуры зависит от конкретных обстоятельств — состава долга, истории доходов, документов. Задача первого разбора как раз в том, чтобы трезво оценить перспективы и не тратить время на маршрут, который в вашей ситуации не сработает.
Часто задаваемые вопросы
Можно ли полностью списать долги по налогам?
Да, полное списание возможно: при завершении банкротства списывается в том числе налоговая задолженность, вошедшая в реестр требований кредиторов. Также долг признаётся безнадёжным, если суд установил пропуск налоговой сроков взыскания. Исключения — текущие платежи в ходе процедуры и случаи недобросовестности должника.
Что делать, если налоговая уже списала деньги со счёта?
Проверьте в личном кабинете основание списания и состав долга. Если вы не согласны с суммой, подайте заявление о перерасчёте или жалобу — сроки обжалования ограничены, поэтому делать это стоит сразу. Если взыскание признают необоснованным, сумма восстанавливается в сальдо ЕНС и зачитывается по другим обязательствам либо возвращается плательщику.
Через сколько лет налоговая задолженность списывается сама?
Никогда — автоматического «сгорания» по истечении лет закон не предусматривает. Истечение сроков взыскания лишь создаёт основание для признания долга безнадёжным, и его нужно зафиксировать судебным актом или завершённым банкротством. До этого долг числится на ЕНС и поглощает ваши текущие платежи.
Можно ли закрыть ИП с долгами по налогам и страховым взносам?
Да, долги не препятствуют закрытию статуса, и отказать в регистрации по этой причине налоговая не вправе. При этом обязательства переходят на человека как физлицо, а взносы «за себя» начисляются до даты закрытия включительно. После закрытия долги нужно оплатить, урегулировать или списать — вплоть до банкротства.
Что такое спорный долг и как заявить о несогласии с суммой?
Спорный долг — это сумма, с которой вы не согласны и по которой подали заявление о перерасчёте или жалобу. Такая сумма исключается из сальдо ЕНС и не списывается с ваших счетов, пока спор не разрешён. Ограничение: механизм не работает по налогам, которые плательщик исчисляет самостоятельно, — декларации 3-НДФЛ, налогу самозанятых, налогам ИП.
Чем урегулирование задолженности отличается от списания?
Урегулирование — это работа с действующим долгом: сверка, перерасчёт, фиксация несогласия, рассрочка. После урегулирования долг либо гасится, либо признаётся необоснованным. Списание — это исключение уже признанной безнадёжной задолженности по закрытому перечню оснований статьи 59 НК РФ, и для него нужны документы-подтверждения.
Может ли налоговая сама инициировать банкротство должника?
Да. При задолженности от 500 000 руб. и просрочке свыше трёх месяцев ФНС вправе подать заявление о банкротстве наравне с другими кредиторами. На практике налоговая чаще идёт в суд, когда у должника есть имущество, покрывающее расходы на процедуру. Для должника это аргумент не ждать чужой инициативы, а заранее определиться: платить, урегулировать или подать заявление о банкротстве самостоятельно.
Налоговая задолженность — решаемая задача, если действовать по порядку: проверить сальдо, понять состав долга, выбрать законный маршрут — оплату, урегулирование или списание — и не пропускать сроки. Сохраните эту статью как справочник: сроки, основания и каналы обращения в ней собраны для практического использования, а при сомнениях в конкретных суммах первый шаг всегда один — сверка с налоговой.