Коллекторы: права, законы, звонки и защита от давления в 2025 году
Коллекторы это профессиональные организации по возврату просроченных долгов: их работа легальна, но жёстко ограничена федеральным законом № 230-ФЗ. Взыскатели могут звонить и писать только в установленное время и в ограниченном количестве, а угрозы, давление и звонки родственникам без согласий запрещены. Должник вправе проверить коллектора по реестру ФССП, отказаться от общения после четырёх месяцев просрочки и подать жалобу на нарушения. Как правило, именно фиксация нарушений и жалобы останавливают давление.
Кто такие коллекторы и законна ли их работа
Коллектором называют специалиста компании, которая профессионально занимается возвратом просроченной задолженности с граждан. Такая работа законна, если организация включена в государственный реестр и соблюдает требования закона № 230-ФЗ. Если искать определение «для словаря»: коллекторское агентство это юридическое лицо, основная деятельность которого состоит в возврате долгов, возникших у граждан перед банками и микрофинансовыми организациями (МФО). Само слово давно вышло за рамки энциклопедий вроде Википедии: для большинства людей слово «коллекторы» прежде всего означает звонки, сообщения и письма после просрочки.
Работа коллектора обычно строится так: взыскатель выясняет причины просрочки, напоминает о долге, предлагает варианты погашения (рассрочку, скидку, новый график). Если договориться не получилось, долг может быть взыскан через суд. Отсюда ответ на частый вопрос «коллекторы это законно или нет»: законно, но только в рамках правил, о которых подробно пойдёт речь ниже. А вот действия вне этих правил (ночные звонки, угрозы, давление на родных) законом уже не защищаются. Наоборот: за них предусмотрена ответственность.
Есть и другой вопрос: кого закон называет коллекторами, а кого нет. С 2024 года все легальные организации обязаны использовать в своём наименовании слова «профессиональная коллекторская организация» (сокращённо ПКО). Если звонящий отказывается назвать компанию или называет название без этих слов, это повод насторожиться и проверить взыскателя.
Как долг попадает к коллекторам: цессия и агентский договор
Долг оказывается у коллекторов одним из двух законных способов. Первый: уступка права требования, или цессия. Банк или МФО продаёт долг агентству, и дальше взыскатель действует уже в свою пользу. Второй: агентский договор. Право требования остаётся у кредитора, но общение с должником ведёт привлечённая организация. Согласие заёмщика на уступку не требуется: такое условие обычно уже заложено в кредитном договоре. Однако кредитор обязан письменно уведомить вас о передаче долга: заказным письмом, по электронной почте или лично.
При передаче долга условия не меняются: сумма, проценты, пени и штрафы остаются прежними. Продажа долга не «утяжеляет» его. Если взыскатель требует больше, чем указано в договоре, это повод оспорить требования. Ещё одно правило: по одному кредиту или займу кредитор вправе привлечь только одну профессиональную коллекторскую организацию, и каждая передача долга должна быть вам официально известна.
Типичная ситуация из практики: человек перестал платить по микрозайму, через несколько месяцев МФО продаёт долг агентству, а должник узнаёт об этом уже по звонку. В таком случае первый шаг один: запросить у взыскателя письменное подтверждение (основание требований, реквизиты компании, точный расчёт суммы). Пока документы не получены, никакие устные требования не считаются подтверждёнными.
Отдел взыскания банка и коллекторское агентство: в чём разница
Звонить после просрочки могут коллекторские агентства и собственная служба взыскания банка или МФО. Правила для всех одинаковы: закон № 230-ФЗ распространяется и на самих кредиторов. Поэтому запросы вроде «как работают коллекторы Сбербанка» или «звонят коллекторы из Т-Банка» на практике сводятся к одной картине: у крупного банка есть внутренняя служба взыскания, часть долгов передаётся дочерним или партнёрским агентствам, часть продаётся по цессии, но лимиты звонков, время контактов и запреты везде одни.
Разница в основном в мотивации. Банк взыскивает «свой» долг и чаще заинтересован в реструктуризации. Агентство, выкупившее долг, заинтересовано вернуть вложенные средства, поэтому нередко быстрее соглашается на скидку при досрочном погашении. В отдельных случаях можно обсудить закрытие долга за часть суммы. Это не гарантия, а переговорная возможность: результат зависит от возраста долга, суммы и политики конкретной компании.
Какими законами регулируются коллекторы в России
Работу взыскателей в России регулирует прежде всего федеральный закон № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности», принятый в 2016 году. Именно его обычно называют «законом о коллекторах», но он не единственный: правила взыскания складываются из нескольких документов, и полезно понимать, за что отвечает каждый.
- Закон № 230-ФЗ задаёт основные правила: допустимые способы общения, лимиты звонков и сообщений, запреты, требования к организациям и реестр ПКО, который ведёт Федеральная служба судебных приставов (ФССП).
- Гражданский кодекс РФ (ст. 382) описывает правила уступки права требования: долг можно продать без согласия должника, но с обязательным уведомлением.
- Гражданский процессуальный кодекс РФ определяет порядок судебного взыскания: судебный приказ и исковое производство.
- КоАП РФ (ст. 14.57) предусматривает административную ответственность за нарушение правил взыскания: штрафы для сотрудников и компаний.
- За вымогательство, угрозы и нарушение неприкосновенности частной жизни отвечает УК РФ (ст. 163, 119, 137 и другие).
- Закон № 127-ФЗ «О несостоятельности (банкротстве)» даёт законный способ полностью остановить взыскание через процедуру банкротства.
Контроль за коллекторами распределяется между ведомствами: ФССП ведёт реестр и штрафует за нарушения правил общения, Банк России следит за банками и МФО, Роскомнадзор отвечает за персональные данные. Национальная ассоциация профессиональных коллекторских агентств (НАПКА) рассматривает жалобы на этику, но её решения не заменяют государственный надзор.
Что изменилось в правилах работы коллекторов
Основные ограничения действуют постоянно, но в 2024 году в закон внесли заметные поправки, которые сейчас применяются наравне с базовыми нормами.
- Лимиты контактов считаются по календарным неделе и месяцу: если два звонка за неделю уже исчерпаны, счёт обновится в понедельник, а не через семь дней после последнего разговора.
- Звонки через автоматизированного интеллектуального агента (робота-обзвонщика) считаются полноценным взаимодействием и расходуют те же лимиты, что и разговоры с живым сотрудником.
- Обмен сообщениями в течение дня считается одним взаимодействием, а через портал Госуслуг взыскатель может направить не более двух сообщений в месяц и только с вашего согласия.
- Все легальные организации обязаны использовать в названии слова «профессиональная коллекторская организация», так что по наименованию проще отличить легальную компанию от нелегалов.
Теперь о формулировках «коллекторка 2024» и «коллекторы вне закона», которые часто встречаются в поиске. Полного запрета деятельности коллекторов не вводилось ни в 2024-м, ни позже: ужесточались правила, лимиты и контроль, но сама профессия остаётся легальной. Проверяйте актуальные нормы на дату принятия решений: поправки вводились поэтапно, и часть из них заработала с задержкой.
Сколько раз и в какое время коллекторы могут звонить и писать
По закону № 230-ФЗ взыскатели могут звонить не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Время: в рабочие дни с 8:00 до 22:00, в выходные и праздники с 9:00 до 20:00 по местному времени должника. Это и есть ответ на самые частые вопросы: «до скольки могут звонить коллекторы» и «могут ли коллекторы звонить в субботу». Звонки в выходные законны, но только в дневное окно: звонок в 8 утра воскресенья уже нарушение.
| Способ взаимодействия | Когда разрешено | Сколько разрешено |
|---|---|---|
| Телефонные звонки (включая роботов) | Будни 8:00–22:00, выходные и праздники 9:00–20:00 | 1 раз в сутки, 2 раза в неделю, 8 раз в месяц |
| Сообщения: СМС, мессенджеры, почта, соцсети | Те же временные окна | 2 раза в сутки, 4 раза в неделю, 16 раз в месяц |
| Личные встречи | Только в дневное время | Не чаще 1 раза в неделю |
Несколько практических уточнений, которые обычно упускают. Лимиты действуют по каждому долгу отдельно: если у вас пять кредитов, проданных разным агентствам, суммарное число звонков может быть больше, но по каждому долгу счёт ведётся свой. При каждом контакте взыскатель обязан представиться, назвать организацию и основание требований, а звонить и писать можно только с номеров и адресов, официально принадлежащих компании. Скрытые номера и подмена номера запрещены. Автодозвон засчитывается как взаимодействие, поэтому «десять пропущенных за вечер» уже прямое превышение лимитов.
Законны ли звонки коллекторов в принципе? Да, если соблюдаются эти рамки. Всё, что выходит за них, можно фиксировать и использовать для жалобы: детализация звонков у оператора и записи разговоров работают лучше любых эмоциональных аргументов.
Что коллекторам запрещено и какая ответственность грозит за нарушения
Коллекторам запрещено угрожать, давить психологически, оскорблять, звонить в ночное время, раскрывать сведения о долге третьим лицам, изымать имущество и портить его. Эти запреты закреплены в статьях 6 и 7 закона № 230-ФЗ и действуют независимо от того, выкуплен долг или передан на взыскание. Проще запомнить логику: взыскатель вправе только напоминать и договариваться. Всё, что связано с принуждением (опись имущества, арест счетов, «забрать телевизор»), доступно исключительно судебным приставам и только по судебному решению.
На практике люди чаще всего сталкиваются с четырьмя нарушениями: звонки сверх лимитов и в неурочное время, звонки с разных и скрытых номеров, давление на родственников и запугивание последствиями («опишем имущество», «посадим по мошенничеству»). Каждое из них не «серая зона», а основание для жалобы и штрафа.
| Нарушение | Что грозит взыскателю | Куда обращаться |
|---|---|---|
| Превышение лимитов звонков и сообщений, ночные звонки | Штраф по ст. 14.57 КоАП РФ: сотруднику до 200 тыс. рублей, компании до 500 тыс. рублей или приостановление работы | ФССП |
| Угрозы жизни и здоровью, «приедем, разберёмся» | Уголовная ответственность по ст. 119, 163 УК РФ | Полиция |
| Разглашение сведений о долге соседям, коллегам, в соцсетях | Штраф и компенсация морального вреда, при систематичности ст. 137 УК РФ | Роскомнадзор, ФССП |
| Попытки проникновения в жилище, порча имущества | Ст. 139, 330 УК РФ, возмещение ущерба | Полиция |
| Убытки или моральный вред должнику и его близким | Компенсация, размер которой определяет суд (ст. 6 закона № 230-ФЗ) | Суд, ФССП |
Формулировка «статья против коллекторов» на практике означает связку: ст. 14.57 КоАП РФ для административных нарушений и уголовные статьи для угроз и вымогательства. Но есть важная оговорка: ответственность наступает тогда, когда нарушение зафиксировано. Без записи разговора, скриншота сообщения с датой, детализации звонков от оператора даже очевидное нарушение трудно доказать.
Могут ли коллекторы звонить родственникам, знакомым и на работу
Коллекторы могут общаться с родственниками и знакомыми должника только при двух согласиях одновременно: письменного согласия самого должника на взаимодействие с третьими лицами и согласия того человека, которому звонят. Требовать оплату чужого долга нельзя ни при каких условиях. Это правило записано в ч. 5 ст. 4 закона № 230-ФЗ, и оно же отвечает на вопрос «что могут сделать коллекторы родственникам должника»: ничего, кроме просьбы передать должнику контактный запрос. Ни сумму долга, ни детали кредита третьим лицам раскрывать нельзя.
Почему же звонки близким всё равно происходят? Обычно по трём причинам. Первая: номера родственников указаны в кредитной анкете как контактные, должник перестал выходить на связь, и взыскатель пытается через них «дозвониться». Вторая: телефонный номер перепродан оператором. Если номером долго не пользовались, его отдают новому абоненту, и звонки идут человеку, который вообще не знаком с должником. Третья: должник сам поручил общение представителю, например адвокату, и для этого нужны оформленные документы, а не устная договорённость. Статус «контактного лица» в анкете, кстати, не равен согласию на взыскание: это просто информация для связи в экстренных случаях.
Со звонками на работу ситуация похожая: работодатель это тоже третье лицо, и требовать с него «влиять на сотрудника» незаконно. Коллекторы звонят на работу чаще всего, чтобы найти должника или оказать давление через репутацию. Именно второй вариант нарушает закон, за это агентство могут оштрафовать. Если звонки коллегам и руководителю содержат сведения о вашем долге, фиксируйте их и жалуйтесь: на практике такие жалобы ФССП рассматривает активно.
Отдельная история: звонки по чужому кредиту. Если вам звонят и спрашивают незнакомого человека или по долгу однофамильца, вы никому ничего не должны. Сообщите об этом взыскателю, попросите исключить номер из базы и при продолжении звонков направьте жалобу. Удалять переписку и записи не нужно. Наоборот, они пригодятся для доказательств.
Отвечают ли родственники за чужой долг: поручитель, созаёмщик, супруг, наследник
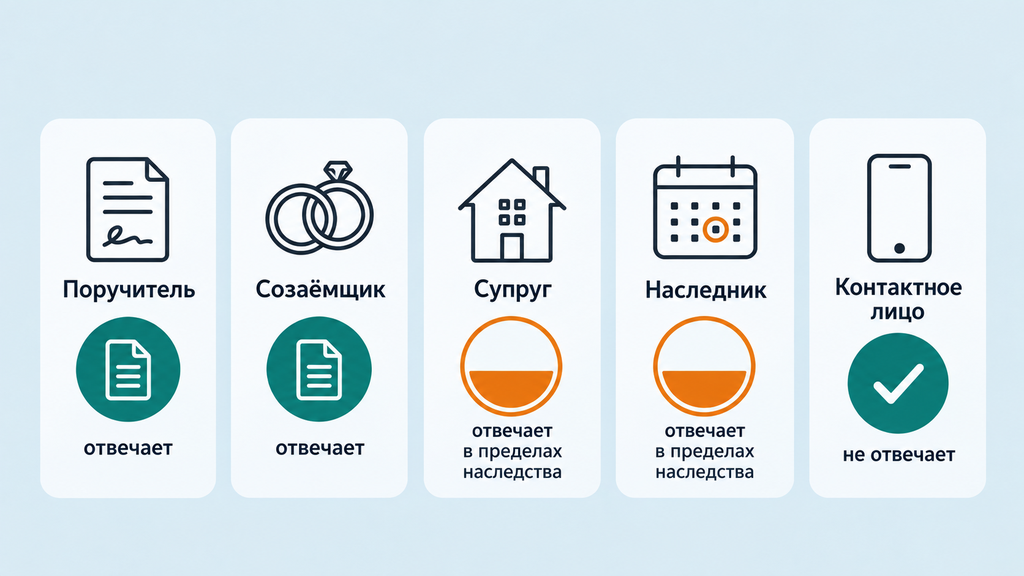
Ответственность за чужой долг возникает только в четырёх случаях: поручительство, созаём, общие обязательства супругов и принятие наследства. В каждом из них она подтверждена документами, а не родством. Родня «по крови» ничего не обязана платить: ни родители за взрослых детей, ни братья и сёстры, ни дети за живых родителей.
| Статус | Отвечает ли за долг | Нюансы |
|---|---|---|
| Поручитель | Да | Отвечает по договору поручительства, если основной заёмщик не платит |
| Созаёмщик | Да | Долг общий, чаще встречается в ипотеке |
| Супруг | В отдельных случаях | Возможен раздел общих обязательств в браке; каждый случай индивидуален |
| Наследник | В пределах наследства | Вместе с имуществом переходят и долги, но не больше стоимости наследства (ст. 1175 ГК РФ); при отказе от наследства обязательства не переходят |
| Контактное лицо в анкете | Нет | Только «передайте должнику» — без раскрытия суммы и деталей |
Частый вопрос «чем отличается поручитель от созаёмщика»: созаёмщик берёт долг вместе с заёмщиком с первого дня, а поручитель подключается только тогда, когда основной должник платить перестал. Разница важна при оценке рисков: если вас просят «просто подписать», прочитайте, кем вы становитесь по документам.
Как прекратить звонки коллекторов родственникам
Чтобы остановить звонки близким, работает последовательность из четырёх шагов, от простого к формальному.
- Устный отказ при звонке. Родственник говорит: «Я не даю согласия на взаимодействие, прошу исключить мой номер». С добросовестным взыскателем такой отказ часто срабатывает уже после первого разговора.
- Письменное заявление об отказе от взаимодействия. Если звонки продолжаются, родственник направляет в агентство заявление: «не желаю общаться по чужому долгу, требую исключить номер». Отправлять лучше заказным письмом с уведомлением о вручении: квитанция станет доказательством.
- Отзыв согласия самим должником. Если вы давали согласие на звонки близким при оформлении кредита, его можно отозвать: заявление кредитору или коллектору прекращает взаимодействие с третьими лицами.
- Жалоба в ФССП. Если после письменного отказа звонки идут, каждый из них доказательство нарушения. К жалобе прикладывают заявление, квитанцию об отправке и детализацию звонков.
Советы с форумов вроде «просто игнорируй» или «пошли их» работают ровно до первого звонка маме. Юридически значим только письменный документ с подтверждением отправки: на практике после него добросовестные агентства прекращают звонки близким, потому что риск штрафа выше возможной выгоды.
Как разговаривать с коллектором: пошаговый алгоритм
Разговор с коллектором строится по простой схеме: зафиксировать, проверить, ничего не обещать, зафиксировать итог. Такой порядок защищает вас сразу с двух сторон: от давления и от собственных необдуманных слов, которые потом сложно оспорить.
- Включите запись разговора. Ваша собственная запись законна, предупреждать о ней не обязательно, хотя вежливое «я записываю разговор» часто само по себе снижает агрессию собеседника.
- Зафиксируйте входящие данные: номер телефона, время, дату. Если звонят с разных номеров, тем более важно вести список.
- Попросите представиться: ФИО сотрудника, название организации, основание требований. Отказ представиться уже нарушение.
- Запросите документы: расчёт долга, подтверждение перехода требования. Скажите: «Пришлите документы письменно, я отвечу после проверки» и завершите разговор.
- Не сообщайте лишнего: коды из СМС, полные паспортные данные, адрес работы и доходы взыскателю не нужны. Особенно коды из сообщений: их просят мошенники.
- Не обещайте оплату «завтра», если возможности заплатить нет: невыполненное обещание станет новым поводом для давления.
- Запишите итог в блокнот или заметку: кто звонил, что требовал, что пообещал прислать. Через несколько недель такая заметка превращается в готовую доказательную базу.
Типичная ошибка, которая встречается постоянно: человек извиняется, оправдывается и соглашается «внести часть долга до пятницы», просто чтобы завершить неприятный разговор. Понимание ситуации важнее вежливости: пока вы не проверили взыскателя и сумму, у вас нет обязательств перед конкретным звонящим. Проверить организацию можно за пару минут по реестру ПКО на сайте ФССП: там же указаны официальные реквизиты и контакты агентства.
Как защититься от давления, угроз и «чёрных» взыскателей
Давление и угрозы это нарушение закона, а не «особенности работы взыскателей». Защита строится по цепочке: зафиксировать нарушение, направить претензию в само агентство, подать жалобу в надзорные органы, обратиться в полицию, если есть угрозы жизни и здоровью. Хороший ориентир: всё, что выходит за рамки «напомнить о долге и предложить вариант погашения», можно фиксировать.
Признаки давления, которые встречаются на практике чаще всего:
- звонки с разных, скрытых и неизвестных номеров, автодозвон вечерами;
- угрозы в СМС и мессенджерах: «приедем домой», «разберёмся с семьёй», «расклеим листовки» (запугивание рассылками и распространение сведений о долге тоже запрещены законом);
- запугивание уголовной ответственностью: «заведём дело по статье 159»;
- звонки родственникам, коллегам, начальнику с раскрытием деталей долга.
Приём «угрожают 159 статьей» звучит страшно, поэтому разберём его отдельно. Статья 159 УК РФ (мошенничество) требует доказанного умысла на хищение, и невозврат кредита из-за финансовых трудностей сам по себе преступлением не является. Возбудить дело по заявлению взыскателя коллектор не может: это компетенция следствия и суда. Запугивание статьями работает как психологический приём, и его же удобно фиксировать как доказательство давления.
Ещё один частый страх: «откуда они знают все мои номера». Ответ обычно скучный: контактные телефоны из кредитной анкеты, открытые источники и базы данных, а также перепроданные оператором номера. Коллекторы не «всемогущи», они работают с теми же данными, что и маркетологи, просто используют их для давления. Знание механики снижает ощущение безвыходности.
Чек-лист фиксации нарушений:
- включайте запись каждого разговора и сохраняйте файлы с датами;
- делайте скриншоты СМС и сообщений в мессенджерах так, чтобы был виден номер и дата;
- закажите у оператора детализацию звонков за период давления;
- если были визиты — запишите дату, время, что говорили, по возможности снимите на видео;
- сохраняйте конверты и письма с почтовыми штемпелями.
Чёрные коллекторы: как распознать и что делать
«Чёрные» и «серые» коллекторы это взыскатели, которые не состоят в реестре ФССП и работают вне закона. Они игнорируют правила легального взыскания, и за их действия отвечают уже другие статьи, вплоть до уголовных. Распознать их можно по совокупности признаков:
- отказ назвать полное наименование, ОГРН, ИНН и адрес;
- требование перевести деньги на карту физическому лицу или наличными «курьеру»;
- анонимные звонки со скрытых номеров и агрессия при первых же вопросах;
- угрозы сразу, без попыток договориться.
С запросами «чёрные коллекторы список» и «чёрные коллекторы ФинДозор» ситуация такая: универсального официального списка «чёрных взыскателей» не существует, а по громким названиям в интернете соседствуют и сообщества должников, и нелегальные «выбивальщики», и платные сервисы с сомнительными обещаниями. Ориентироваться стоит не на имя, а на признаки: есть ли организация в реестре ПКО на сайте ФССП, совпадают ли реквизиты, требуют ли деньги в обход официальных каналов. Проверить можно и списки компаний Банка России с признаками нелегальной деятельности, они обновляются.
Что делать при контакте с такими взыскателями: не вступать в переговоры, не платить и не «обещать подумать», сохранить все доказательства и обратиться в полицию. Для нелегалов это первая, а не последняя инстанция. ФССП здесь не поможет: её полномочия распространяются только на компании из реестра.
Техническая защита от звонков: блокировка и антиспам
Параллельно с юридическими шагами имеет смысл техническая защита от звонков: чёрные списки в настройках смартфона, антиспам-услуги оператора и приложения с базами спам-номеров. Такие приложения работают по одному принципу: сверяют входящий номер с базой жалоб пользователей и помечают вызов как спам. Есть решения и для iPhone, и для Android, и в отзывах люди обычно оценивают именно качество базы и удобство. Выбирайте приложения осторожно: читайте, какие разрешения запрашивает программа, доступ к контактам нужен далеко не всегда, а громкое слово «антиколлектор» в названии само по себе ничего не гарантирует.
Слово «антиколлекторы» означает два разных явления. Первое: приложения и настройки, блокирующие нежелательные звонки. Это безопасный инструмент. Второе: посредники, которые обещают «взять общение с коллекторами на себя» за предоплату. Перед таким договором проверяйте репутацию компании, состав услуг и последствия. Честные обещания в этой сфере звучат сдержанно. Фразы «избавим от всех звонков навсегда» говорят скорее о маркетинге, чем о юридической услуге.
Главное ограничение технической защиты: блокировка снижает стресс, но не решает долг. Если взыскатель добросовестный, лучше не прятаться, а перевести общение в письменный формат. Так у вас останутся документы, а у него исчезнет возможность давить голосом.
Коллекторы по микрозаймам: в чём особенность давления
Коллекторы микрозаймов работают жёстче по одной простой причине: займы короткие, долг растёт быстро, а пакеты просроченных микрозаймов продаются чаще и дешевле банковских кредитов. Вместе с ними к должнику нередко попадают и агрессивные методы. При этом правила № 230-ФЗ для микрозаймов точно такие же: те же лимиты звонков, тот же запрет угроз, те же согласия для звонков родным.
Если по микрозайму началось давление, порядок действий такой: зафиксируйте нарушения, проверьте взыскателя в реестре ПКО, запросите точный расчёт суммы (по микрозаймам ошибки и завышения встречаются чаще), затем направьте отказ от взаимодействия и жалобы. Заодно стоит оценить сам долг: если начисления выглядят неправомерными, их можно оспорить, а если платёжная нагрузка неподъёмна в принципе, проверить, подходит ли ваша ситуация под банкротство. Стыдиться микрозаймов не нужно: это самый распространённый сценарий, с которым люди приходят за юридической помощью.
Куда жаловаться на коллекторов: инстанции и порядок
Жалобы на превышение лимитов, ночные звонки и давление подаются в Федеральную службу судебных приставов (ФССП): это главный контролёр коллекторов. По отдельным типам нарушений подключаются Роскомнадзор, Банк России, полиция и прокуратура. Жалоба на коллекторов работает лучше всего, когда к ней приложены доказательства, так что сохранённые записи и скриншоты уже половина дела.
| Ситуация | Инстанция | Как подать |
|---|---|---|
| Превышение лимитов, ночные звонки, хамство, давление | ФССП | Интернет-приёмная на сайте ФССП или через Госуслуги |
| Разглашение персональных данных, публикация сведений о долге | Роскомнадзор | Форма обращений на сайте ведомства |
| Нарушения со стороны банка или МФО, нелегальные компании | Банк России | Интернет-приёмная ЦБ |
| Угрозы, порча имущества, вымогательство | Полиция | Заявление в дежурную часть, с доказательствами |
| Бездействие полиции по заявлению | Прокуратура | Жалоба на бездействие, онлайн или лично |
| Спор о сумме долга, требования по погашенному долгу | Финансовый уполномоченный | Через официальный сайт или Госуслуги |
Пошагово подача жалобы на коллекторов через Госуслуги выглядит так: авторизуйтесь на портале, найдите сервис подачи обращений в ФССП, опишите нарушения с датами и номерами, прикрепите вложения (записи, скриншоты, детализацию звонков) и отправьте. Обращение регистрируется, срок рассмотрения обычно до 30 дней. Аналогично подаются жалоба на коллекторов в прокуратуру и жалоба в Роскомнадзор: разница только в ведомстве и описании нарушения.
Типичные ошибки при жалобах: обращение без конкретики («они меня мучают»), без доказательств и сразу «во все инстанции» одним текстом. Работает обратное: одна инстанция, один тип нарушения, приложенные материалы. Если полиция отказывается принимать заявление об угрозах, следующий шаг: жалоба на бездействие в прокуратуру.
Финансовый уполномоченный: когда жаловаться ему
Финансовый омбудсмен (официальное название: финансовый уполномоченный) это бесплатный досудебный способ разрешения имущественных споров с банками, МФО и коллекторами. Его решение обязательно для финансовой организации, и обращение к нему не требует юриста. Это ответ на запрос «финансовый омбудсмен что это» и на разницу с судом: быстрее, дешевле и без заседаний.
К финансовому уполномоченному имеет смысл идти, когда спор о деньгах: взыскатель требует сумму, с которой вы не согласны, продолжает требования по погашенному долгу, отказывается признать ошибку в расчёте. Подать обращение финансовому омбудсмену можно через его официальный сайт (финомбудсмен.рф) или через Госуслуги; актуальные контакты и телефон для справок указаны на официальном ресурсе, поэтому проверьте их на дату обращения. Ограничение одно: финансовый уполномоченный решает имущественные споры и не рассматривает угрозы или уголовные эпизоды: это компетенция полиции.
Как законно остановить звонки коллекторов полностью
Полностью прекратить звонки и встречи законно позволяет отказ от взаимодействия: после четырёх месяцев просрочки должник вправе направить взыскателю заявление об отказе от общения, и прямые звонки, сообщения и личные встречи прекращаются. Это право закреплено в статье 8 закона № 230-ФЗ, а форма заявления утверждена приказом ФССП. Направить его можно тремя способами: через нотариуса, заказным письмом с уведомлением о вручении или лично в офисе взыскателя под отметку о получении.
Что меняется после отказа: коллектор не может звонить и приходить, остаётся письменное общение, а если договориться не получится, обращение в суд. Здесь важна честность: отказ от взаимодействия не отменяет сам долг. Кредитор вправе пойти в суд. Судебный приказ, упрощённое судебное решение, которое выносится без заседания, лучше не игнорировать, а проверить: его можно отменить возражением в течение десяти дней с момента получения. Плюс отказа в том, что давление голосом исчезает, а все требования становятся проверяемыми документами.
Два частых сценария, когда отказ от взаимодействия не нужен, а нужны другие документы:
- Долг погашен, а коллекторы звонят. Соберите подтверждение оплаты: чек, выписку по счёту, справку кредитора об отсутствии задолженности. Направьте в агентство претензию с копиями документов и требованием прекратить требования. Если звонки продолжаются, жалоба в ФССП; в отдельных случаях спор о «погашенном» долге решается через финансового уполномоченного или суд.
- Звонят по чужому долгу. Сообщите взыскателю, что долг не ваш, и попросите исключить номер. Если номер достался вам от предыдущего владельца, возьмите у оператора справку о дате его приобретения и приложите к обращению. Дальнейшие звонки это нарушение, фиксируйте и жалуйтесь.
Есть и способ остановить взыскание сразу, не дожидаясь четырёх месяцев: подача заявления о банкротстве. После признания заявления судом обоснованным кредиторы и коллекторы не вправе напрямую требовать от вас долг: общение переходит к финансовому управляющему. Об этом подробнее в разделе ниже.
Типичные заблуждения о коллекторах
Самые живучие мифы о коллекторах связаны с «запретами» и «уголовкой», и именно из-за них люди либо терпят давление годами, либо наоборот паникуют. Разберём по пунктам, миф за мифом.
- Миф: коллекторов запретили в России. Факт: запрет деятельности коллекторов никогда не вводился, вводились только жёсткие ограничения, реестр и контроль ФССП. Запрос «запрет коллекторов в России» обычно ведёт к новостям об ужесточении правил, а не о запрете профессии.
- Миф: с 1 апреля коллекторы вне закона. Факт: периодически тиражируемый слух. Никакого разового «запрета с 1 апреля» не существовало; поправки к закону вводились поэтапно в разные даты.
- Миф: за просрочку сразу заводят уголовное дело. Факт: невозврат долга из-за финансовых трудностей это гражданско-правовая, а не уголовная история. Статьи УК применяются судом при доказанном умысле, например при оформлении кредита на подставное лицо.
- Миф: коллекторы заберут имущество. Факт: имущество изымут только судебные приставы и только на основании судебного решения. Взыскатели могут лишь требовать и договариваться.
- Миф: если долг продан, условия стали хуже. Факт: сумма и условия договора при цессии сохраняются. Требовать больше исходного долга взыскатель не вправе.
- Миф: «закон против коллекторов» существует отдельно и что-то меняет. Факт: речь всегда об уже упомянутом законе № 230-ФЗ и смежных нормах; отдельного «антиколлекторского закона» нет.
Какой вариант решения долгового вопроса выбрать
Вариантов законно справиться с долгом несколько, и выбор зависит от трёх вещей: суммы долга, вашей способности платить и стадии взыскания, от переговоров о графике до полного списания через банкротство. Ниже сравнение по понятным критериям.
| Вариант | Кому обычно подходит | Плюсы | Ограничения |
|---|---|---|---|
| Реструктуризация или кредитные каникулы | Временные трудности: болезнь, потеря части дохода, но ситуация поправима | Сохраняете кредитную историю, снижаете платёж | Кредитор не обязан соглашаться; долг остаётся |
| Переговоры с взыскателем: рассрочка или скидка | Есть частичная возможность платить, долг уже у коллекторов | Агентства нередко соглашаются на скидку при быстрой оплате | Требует проверки документов; устные обещания не работают |
| Судебное банкротство | Неподъёмная нагрузка, просрочки, долги у нескольких кредиторов | Прекращает давление сразу после принятия заявления; долги списываются по решению суда | Процедура длится, как правило, от полугода и дольше; есть расходы и последствия: ограничения на руководящие должности, повторное банкротство не раньше чем через несколько лет |
| Внесудебное банкротство через МФЦ | Строгие условия: закрытое исполнительное производство, отсутствие имущества и стабильного дохода | Бесплатно, без суда и финансового управляющего | Подходит не всем; условия периодически меняются, проверяйте актуальные на дату обращения |
Практический ориентир такой: если платёж по всем кредитам съедает больше половины дохода и перспектива его снизить в разумный срок не видна, банкротство это один из рабочих вариантов, о котором стоит узнать заранее. О судебном банкротстве обычно имеет смысл думать при долгах от нескольких сотен тысяч рублей; при долге от 500 тысяч рублей и просрочке от трёх месяцев подача заявления уже не право, а обязанность должника. Внесудебная процедура дешевле, но её условия жёстче, и подходит она ограниченному кругу людей.
Если непонятно, какой сценарий подходит именно вам, можно не решать это в одиночку: оставьте заявку и кратко опишите ситуацию, и специалист бесплатно сделает первичный разбор, покажет возможные варианты и ограничения каждого. Это не требует ни оплаты, ни немедленного решения: сначала разбор, потом выбор. Такая консультация работает и по процедуре банкротства, и по любому другому юридическому вопросу с долгами: от проверки требований взыскателя до отмены судебного приказа.
Часто задаваемые вопросы
Коллекторы — это законно или нет?
Да, деятельность коллекторских организаций в России законна, если компания включена в госреестр ФССП и соблюдает закон № 230-ФЗ. Взыскатели вне реестра действуют незаконно, и с ними нужно обращаться в полицию, а не в ФССП. Проверить организацию можно в реестре ПКО на сайте судебных приставов за несколько минут.
Что делать, если коллекторы звонят по чужому кредиту?
Не подтверждайте долг и не платите: сообщите взыскателю, что кредит оформлен не на вас, и попросите исключить ваш номер из базы. Если номер перепродан оператором, возьмите справку о дате его приобретения и приложите к обращению. При продолжении звонков подавайте жалобу в ФССП с записями и детализацией.
Могут ли коллекторы приехать домой?
Личные встречи законны не чаще одного раза в неделю и только в дневное время, при этом впускать взыскателя в квартиру вы не обязаны. Коллектор не имеет права требовать открытия двери или проникать в жилище: это статья 139 УК РФ. При агрессивном визите вызывайте полицию и фиксируйте происходящее.
Имеют ли право коллекторы звонить на работу?
Раскрывать сведения о вашем долге работодателю запрещено: работодатель такое же третье лицо, и требовать «повлиять на сотрудника» коллекторы не вправе. Звонить на работу можно только в пределах общих лимитов и без раскрытия суммы долга. Если взыскатель рассказывает о долге коллегам или руководителю, подавайте жалобу в ФССП: это прямое нарушение.
Что будет, если вообще не общаться с коллекторами?
Само по себе молчание не запрещено, но взыскатель может обратиться в суд и получить судебный приказ, упрощённое решение без вашего участия. Такой приказ можно отменить возражением в течение десяти дней с момента получения. Поэтому надёжнее не прятаться, а перевести общение в письменную форму и отслеживать почту.
Как подать жалобу на коллекторов через Госуслуги?
Авторизуйтесь на портале Госуслуг, найдите сервис подачи обращений в ФССП и опишите нарушения с датами и номерами телефонов. Приложите доказательства: записи разговоров, скриншоты сообщений, детализацию звонков от оператора. Срок рассмотрения обращения, как правило, не превышает 30 дней.
Чем отличается судебное банкротство от внесудебного?
Судебное банкротство проходит через арбитражный суд с участием финансового управляющего и подходит при крупных долгах, просрочках и наличии имущества. Внесудебное это бесплатная процедура через МФЦ без суда, но с жёсткими условиями: закрытое исполнительное производство и отсутствие имущества и стабильного дохода. Оба варианта по решению суда или по итогам процедуры законно освобождают от непогашенных долгов, но сроки и последствия различаются.
Коллекторы угрожают уголовной статьёй — насколько это серьёзно?
Запугивание статьями УК это запрещённое психологическое давление, а не реальная перспектива дела: возбудить уголовное дело взыскатель не может, это компетенция следствия и суда. Невозврат кредита из-за финансовых трудностей сам по себе мошенничеством не считается. Сохраните угрозы в записи или скриншотах и приложите их к жалобе в ФССП и заявлению в полицию.