Долги по микрозаймам и МФО: как закрыть и списать
Коротко: закрыть долги по микрозаймам можно законными путями: погашением своими силами, договорённостью с МФО, рефинансированием, скидкой при длительной просрочке или банкротством. Полностью списать задолженность перед МФО позволяет только банкротство физического лица; остальные способы снижают нагрузку, но долг не отменяют. Первый шаг в любой ситуации один и тот же: собрать все займы в один список, сверить начисления с законными лимитами и посчитать, сколько реально остаётся на платежи.
Как формируется долг по микрозайму и почему он быстро растёт
Долг по микрозайму складывается из четырёх частей: тела займа (суммы, которую вы получили), процентов за пользование, неустойки за просрочку и платы за дополнительные услуги. Пока действует график платежей, задолженность растёт только за счёт процентов. При просрочке добавляется неустойка, и именно она делает задолженность тяжёлой: сумма может увеличиться на десятки процентов за считанные месяцы. Хорошая новость: закон ограничивает каждый из этих элементов, так что долг можно посчитать и проверить, а не принимать на веру.
МФО, микрофинансовая организация, выдаёт небольшие займы на короткий срок с минимальными требованиями к заёмщику. В России деятельность МФО регулируется законом, и каждая организация обязана состоять в государственном реестре Банка России. Это открытая проверка на легальность. Если компании, которая выдала вам заём, в реестре нет, это отдельный повод для обращения к юристу: в «серых» договорах чаще встречаются незаконные условия. Формально рынок делят микрофинансовые компании (МФК) и микрокредитные компании (МКК), но для заёмщика правила игры задают одни и те же законы.
Проценты начисляются ежедневно, а полная стоимость займа (ПСК), то есть итоговая цена заёма со всеми платежами, обязательно указывается на первой странице договора. Простой пример расчёта: заём 10 000 ₽ на 30 дней под максимальные 0,8% в день. Если вернуть его точно в срок, проценты составят 10 000 × 0,008 × 30 = 2 400 ₽, итого к возврату 12 400 ₽. Если срок пропустить, к процентам добавится неустойка, и требуемая сумма вырастет, но не бесконечно: закон устанавливает потолок переплаты, о котором подробно поговорим ниже.
Из этого раздела один практический вывод: прежде чем договариваться с МФО или спорить с ней, запросите детальный расчёт долга. Пока цифры не разложены на тело, проценты и неустойку, невозможно понять, где завышение и с чем вы имеете дело. Это первый шаг, с которого мы начинаем разбор практически любого дела о долгах по займам, и тот, который заёмщики чаще всего пропускают, действуя в одиночку.
Что будет, если не платить микрозайм: этапы взыскания в 2026 году
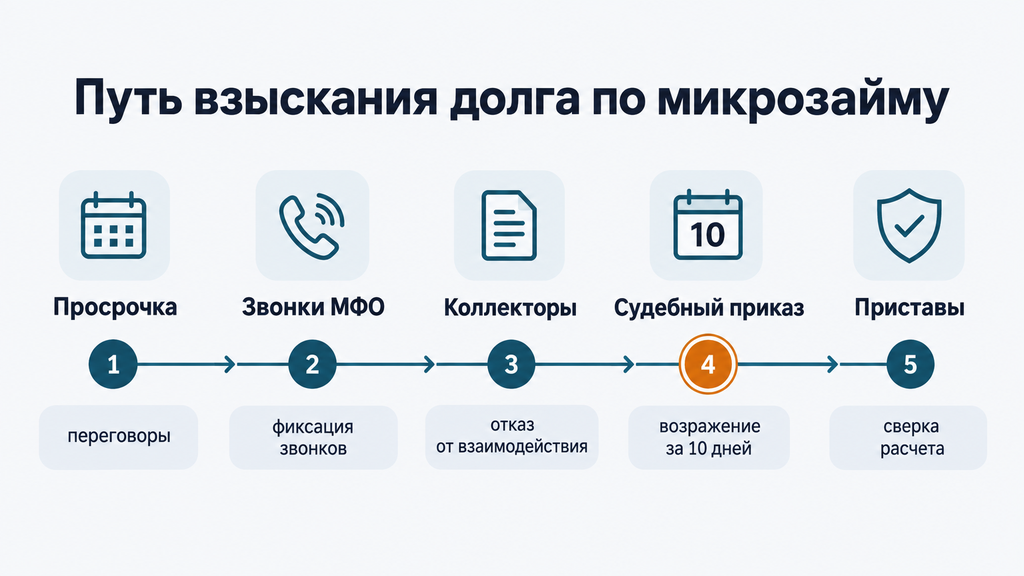
Если не платить микрозайм, задолженность растёт до законного потолка, а кредитор последовательно переходит от напоминаний к коллекторам, суду и приставам. На каждом этапе у должника остаются законные варианты действий. Понимание этой схемы снимает значительную часть тревоги: вы заранее видите, что происходит и через сколько МФО обычно подаёт в суд. Типичная хронология просрочки по займам выглядит так.
- Первые дни просрочки. МФО начисляет неустойку и напоминает о платеже звонками и СМС. На этом этапе договориться проще всего.
- Первый–третий месяц. К работе подключается отдел взыскания или коллекторское агентство — по агентскому договору либо по договору цессии (переуступке долга).
- Третий–двенадцатый месяц. Чаще всего кредитор обращается в суд — как правило, за судебным приказом, реже с иском.
- После вступления решения в силу. Начинается исполнительное производство: удержания из дохода, аресты счетов, а при больших долгах ещё и ограничения.
- В любой момент. Долг могут продать другому взыскателю, и тогда вместо МФО с вами взаимодействует новый кредитор, обычно на тех же правовых основаниях.
Отдельно про запись в кредитной истории: просрочка передаётся в бюро кредитных историй (БКИ) практически сразу, и это сказывается на новых заявках дольше, чем сама процедура взыскания. Но и здесь последствия конечны, в отличие от роста долга, который упирается в законный лимит. Верить, что маленький заём «можно не платить», опасно: схемы взыскания у МФО налажены и работают одинаково при любой сумме.
Как быстро растёт долг: проценты, пени и законные лимиты 2026 года
Долг по микрозайму не может расти бесконечно: закон № 353-ФЗ «О потребительском кредите (займе)» ограничивает и дневную ставку, и итоговую переплату. В 2026 году действуют такие правила: максимальная ставка 0,8% в день (292% годовых), неустойка при продолжающемся начислении процентов не более 0,1% в день, а потолок переплаты зависит от даты заключения договора. Именно привязку к дате заёмщики часто упускают, из-за чего неверно оценивают свои долги.
| Дата заключения договора | Максимальная переплата (проценты и неустойка) |
|---|---|
| До 28 января 2019 года | до 300% от суммы займа |
| С 28 января по 30 июня 2019 года | до 250% |
| С 1 июля по 31 декабря 2019 года | до 200% |
| С 1 января 2020 по 30 июня 2023 года | до 150% |
| С 1 июля 2023 по 31 марта 2026 года | до 130% |
| С 1 апреля 2026 года | до 100% |
Переплата всегда считается от тела займа и не включает его сам. Пример: по займу 10 000 ₽, выданному в мае 2026 года, кредитор не сможет требовать больше 20 000 ₽: тело плюс проценты в пределах 100% переплаты, сколько бы ни длилась просрочка. Кроме того, полная стоимость займа не может превышать рыночный потолок: Банк России ежеквартально утверждает предельные значения ПСК по категориям договоров, и предложить заём дороже этого максимума МФО не вправе. Эти показатели тоже годятся для сверки условий вашего договора.
На практике мы регулярно видим ситуацию, когда проценты продолжают начислять и после достижения лимита: за счёт «продлений», навязанных допуслуг или просто ошибок в расчёте. Поэтому начисления всегда проверяют, а не принимают как данность. Знание лимитов отвечает и на вопрос «как быстро закрыть все микрозаймы с наименьшими потерями»: гасить выгоднее те договоры, по которым потолок ещё не достигнут и долг продолжает расти, а переплата по «упёршимся» в лимит договорам больше не увеличивается.
Коллекторы по микрозаймам: что им разрешено, а что нет
Коллекторы, профессиональные взыскатели, действуют строго в рамках закона № 230-ФЗ, и любое нарушение с их стороны остаётся их риском, а не вашей проблемой. Звонить должнику можно не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц; сообщения не чаще двух в сутки. Контакты допустимы только с 8:00 до 22:00 в будни и с 9:00 до 20:00 в выходные. Запрещены угрозы, психологическое давление, введение в заблуждение, звонки третьим лицам с раскрытием долга и порча имущества. Личные встречи ограничены одним разом в неделю.
Через четыре месяца просрочки вы вправе письменно отказаться от взаимодействия с взыскателем. Это не отменяет сам долг, но убирает телефонное давление и переводит общение в бумажный формат. По опыту, спокойный письменный тон работает лучше эмоциональных споров: взыскатели ориентируются на дела, которые закрываются быстро, и документированная позиция должника склоняет разговор к конструктиву.
Короткий чек-лист на случай звонков взыскателей:
- Записывайте разговоры и сохраняйте СМС, скриншоты и письма.
- Просите представиться: ФИО, компания, основание требования.
- Не давайте обещаний «заплачу на неделе», если понимаете, что не заплатите: они будут использованы против вас.
- При превышении лимитов звонков и давлении подавайте жалобу в ФССП, это ведомство контролирует коллекторский рынок.
- При прямых угрозах пишите заявление в полицию независимо от суммы долга.
Частые страхи закрываются простыми фактами: прийти домой взыскатели формально могут, но вы вправе не открывать дверь и не пускать их; звонки на работу без вашего согласия запрещены; имущество описывают только приставы, и только после суда. Если долгов несколько и звонки идут параллельно от разных организаций, заведите отдельную папку для переписки по каждому: при спорах это документ, а не воспоминания.
Суд, судебный приказ и приставы: что происходит с долгом дальше
Судебное взыскание чаще всего начинается с судебного приказа, упрощённого решения мирового судьи, которое выносится без вызова сторон. Копию приказа направляют должнику почтой, и в течение 10 дней с момента получения можно подать возражение о несогласии, после чего приказ отменят без объяснения причин. После отмены кредитор обычно переходит к исковому производству, где уже можно оспаривать расчёт долга, снижать неустойку и предлагать мировое соглашение. Если приказ не отменён, он вступает в силу и передаётся приставам или напрямую в банк должника.
В исполнительном производстве сначала даётся 5 дней на добровольную оплату, затем начинаются принудительные меры: удержание до 50% дохода, арест банковских счетов и списание денег с карт, ограничение выезда за границу, а при крупных суммах ещё и арест имущества. Дополнительно взыскивается исполнительский сбор, 7% от суммы долга, но не менее 1 000 ₽. Единственное жильё и предметы первой необходимости не подлежат взысканию, прожиточный минимум при удержаниях сохраняется.
Три практических правила, которые в реальных делах экономят месяцы:
- Получайте почту. Письма с пометкой «Судебное» считаются доставленными, даже если вы не забрали конверт. Типичная ситуация: человек узнаёт о приказе, когда с карты уже списаны деньги, а срок на возражение формально пропущен. Восстановить срок можно через ходатайство с уважительной причиной, но это лишние недели.
- Проверяйте расчёт. К исковому заявлению прикладывают расчёт кредитора, и он не всегда верен: встречаются проценты сверх лимита, «лишние» комиссии и завышенные расходы на представителя. Сверьте сумму с договором и лимитами, а при расхождении подайте возражение со своим расчётом.
- Не игнорируйте заседания. Неявка не останавливает процесс, и решение выносится без учёта ваших доводов. Написать письменную позицию дешевле и полезнее, чем потом отменять последствия.
Просрочки по микрозаймам пугают именно неизвестностью, поэтому важно помнить: рост долга конечен, судебная система работает по понятным правилам, а на каждом этапе, от первого звонка до исполнительного производства, есть действия, которые законно улучшают ваше положение.
Можно ли законно не платить микрозаймы: мифы и реальность
Законного способа полностью не платить по микрозайму нет, но есть законные способы платить меньше, позже или списать долг через банкротство. Разница принципиальная: «не платить» означает дорогу к суду, испорченной кредитной истории и принудительному взысканию, а «урегулировать задолженность перед МФО» означает снижение начислений, графики и скидки. Мифы о том, что долги «законно можно не платить», настолько живучи, что разберём самые распространённые отдельно.
| Миф | Как на самом деле |
|---|---|
| За долги по микрозаймам сразу грозит уголовное дело | Уголовная ответственность реальна только при мошенничестве — ложных сведениях в заявке и умысле на невозврат — либо при злостном уклонении от погашения в крупном размере. К обычным микрозаймам эти составы, как правило, неприменимы. |
| МФО рано или поздно спишет долг сама | Полное прощение — редкое исключение. Чаще долг продают коллекторам или взыскивают через суд; «прощёный» сценарий нельзя планировать как стратегию. |
| Достаточно переждать срок исковой давности (3 года) | Срок прерывается любым платежом, частичным платежом или письменным признанием долга. Кредиторы обычно обращаются в суд гораздо раньше, а сам долг и после истечения срока не исчезает. |
| Сменить номер и адрес — и претензий не будет | Молчание не гасит долг: решение выносится заочно, приставы находят счета и работодателя через государственные базы. Игнорирование только лишает вас времени на переговоры. |
Показательно, что пишут сами заёмщики в отзывах о просрочках по микрозаймам. Почти в каждой истории, где ситуация вышла из-под контроля, встречается один и тот же эпизод: человек месяцами ждал, что «само рассосётся». Время, когда переговоры и скидки были наиболее реальны, уходило на выжидание. Поэтому если вас интересует, как не платить микрозаймы законно, честный ответ такой: платите меньше, через реструктуризацию и скидки; платите позже, через каникулы и графики; не платите вовсе только через банкротство при неплатёжеспособности. Других базовых механизмов в законе нет: все остальные инструменты лишь комбинируют эти три.
Как закрыть микрозаймы, если нет денег: способы для разных ситуаций
Закрыть микрозаймы без денег можно пятью основными путями: погашением из доступных источников, переговорами с МФО, рефинансированием, скидкой при просрочке и банкротством. Выбор зависит от суммы долга, дохода и стадии просрочки; ни один из способов не универсален, у каждого есть условия и компромиссы. Соберём их в одну карту.
| Способ | Кому подходит | Что даёт | Ограничения |
|---|---|---|---|
| Погашение своими силами | Есть доход, можно выделить сумму на платежи | Долг закрыт, кредитная история сохранена | Пока идёт просрочка, долг растёт; нужны деньги сейчас |
| Переговоры с МФО: реструктуризация, каникулы, пролонгация | Временные трудности, есть документы о причинах | Меньший платёж, время на выравнивание бюджета | Реструктуризация и пролонгация добровольны для МФО; долг не исчезает |
| Рефинансирование | Глубокой просрочки ещё нет, история позволяет | Один платёж вместо нескольких, ставка ниже | Банки редко рефинансируют займы МФО; нужна платёжеспособность |
| Скидка при просрочке | Длительная просрочка, умеренная сумма | Часть процентов списывают, обычно при единовременной оплате | Предложение разовое, не гарантировано; выжидание рискованно |
| Банкротство | Платить объективно нечем, долг неподъёмен | Полное списание долгов по завершении процедуры | Затраты, сроки и законные последствия; нужна добросовестность |
Практическое наблюдение, которое повторяется из дела в дело: МФО охотнее идут навстречу тому, кто сам выходит на контакт с расчётом, документами о снижении дохода и конкретным предложением. Обращение «прошу рассмотреть реструктуризацию, могу платить 3 000 ₽ в месяц, прикладываю справку» прочитают и рассмотрят, а звонок с фразой «не могу платить, подождите» результата не даст.
Переговоры с МФО: реструктуризация, пролонгация и кредитные каникулы
Три инструмента «передышки» работают по-разному, и путать их не стоит. Реструктуризация меняет условия договора по соглашению с кредитором: срок увеличивается, платёж уменьшается, часть неустойки списывается. Пролонгация продлевает срок возврата за плату: сначала оплачиваются начисленные проценты, затем сдвигается срок, а количество продлений по одному договору, как правило, ограничено. Кредитные каникулы, законная отсрочка платежей до 6 месяцев по статье 6.1-2 закона № 353-ФЗ, положены при падении дохода на 30% и более или при чрезвычайной ситуации. Проценты во время каникул продолжают начисляться, а неустойка в это время не начисляется.
Пошаговый алгоритм обращения к МФО:
- Запросите детальный расчёт долга и зафиксируйте текущую сумму на дату обращения.
- Подготовьте документы о причинах: справку о снижении дохода, копию трудовой с записью об увольнении, больничные листы, справку о постановке на учёт в центре занятости.
- Направьте письменное обращение (через личный кабинет, на e-mail или заказным письмом) с конкретным предложением: график, размер платежа, просьба списать часть неустойки.
- Дождитесь ответа в письменной форме. Устные обещания менеджера не фиксируют права, и учитывать их в плане не стоит.
- При договорённости получите дополнительное соглашение или новый график и платите строго по нему.
Ограничения нужно видеть заранее. МФО не обязана соглашаться: законной обязанности реструктурировать долг по заявлению нет ни у МФО, ни у банков. Кредитор обязан лишь оформить каникулы, когда заёмщик подтвердил право на них, а основание для каникул, падение дохода на 30% и более, нужно подтвердить документами. Пролонгация увеличивает переплату и при многократном повторении лишь затягивает узел, а не развязывает его. Чек-лист перед обращением: расчёт долга есть, причина подтверждена документами, размер платежа посчитан по бюджету, обращение отправлено письменно, отправка зафиксирована.
Рефинансирование: как закрыть микрозаймы, если не дают кредит
Банки редко рефинансируют микрозаймы и почти никогда при идущих просрочках: заём в МФО сам по себе сигнал повышенного риска для банка. Поэтому правило простое: если планируете рефинансирование, подавайте заявку до глубокой просрочки, когда кредитная история ещё позволяет. Каждая лишняя заявка фиксируется в истории и снижает шансы, так что направляйте усилия в один-два банка, а не в десяток.
Критерии, по которым новый кредит действительно помогает, а не перекладывает долг:
- Ставка минимум на 2–3 процентных пункта ниже, чем по вашим текущим обязательствам.
- Сравнивайте полную стоимость кредита, а не только рекламную ставку: комиссии и страховки съедают выгоду.
- Нет штрафов за досрочное погашение, и при улучшении дохода появится возможность закрыть кредит раньше.
- Новый платёж укладывается в бюджет с запасом, а не «впритык до следующей проблемы».
Если банк отказал, это не тупик. Рабочие альтернативы: письменный заём у близких с распиской и понятным графиком возврата, беспроцентный заём у работодателя (некоторые компании практикуют удержание из зарплаты по заявлению), продажа ненужных вещей. А вот новый микрозаём для погашения старого запускает ту самую долговую яму: первый заём тянет второй, за ним третий, и общая нагрузка растёт быстрее любых доходов. Выбраться из неё можно, но каждый новый дорогой заём удлиняет путь.
Скидки при просрочке: что реально предлагают МФО России
Отдельные МФО при длительной просрочке предлагают скидку: закрыть договор с частичным списанием процентов. Обычно предложение появляется через несколько месяцев просрочки и поступает в личный кабинет, по СМС или в ответ на обращение самого заёмщика. Условия различаются: где-то списывают часть процентов, где-то оставляют только тело займа при единовременной оплате. Подобные программы в разное время встречались, например, у «Кредит Плюс», «Займера», «Мани Мен» и «еКапусты». Это примеры участников рынка МФО РФ, иллюстрирующие разнообразие подходов, а не рекомендация конкретных компаний: условия регулярно меняются, и их нужно проверять в личном кабинете и в реестре Банка России.
Два практических нюанса. Первый касается налогов: экономия от списания части долга может облагаться НДФЛ как доход, уточните это до оплаты, чтобы сумма не стала сюрпризом. Второй связан с поведением: скидка не гарантирована, и «выжидание в надежде на акцию» оказывается худшей из стратегий. Пока вы ждёте, долг может уйти коллекторам или в суд, а кредитная история обрастает записями, которые осложнят любые будущие договорённости. Реалистичный ориентир: если через несколько месяцев просрочки предложения нет, а платить объективно нечем, переходите к оценке банкротства, о которой ниже.
Как погасить микрозаймы, если их много: пошаговый план
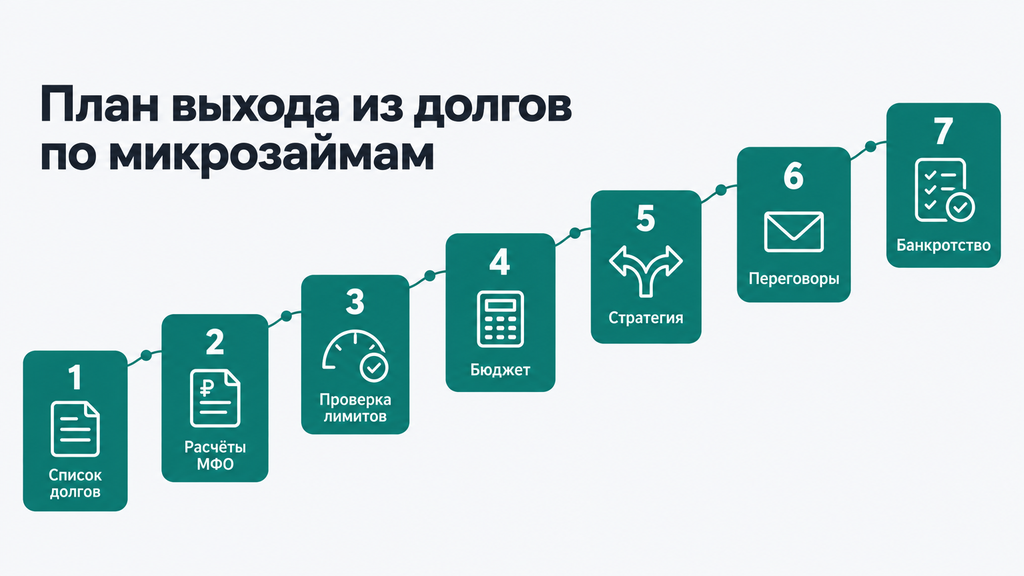
Когда займов несколько, выйти из долгов помогает план из семи шагов: от инвентаризации всех обязательств до осознанного выбора между погашением и банкротством. Ответ на вопрос «с чего начать, если много микрозаймов» всегда один: со сбора полной картины. Пока долги существуют в виде тревожного ощущения, ими невозможно управлять; как только они превращены в таблицу с цифрами, появляется и стратегия. Теперь по порядку: что делать, если много долгов в МФО.
- Соберите список всех займов. По каждому: кредитор, сумма, ставка, дата платежа, номер договора, есть ли просрочка. Проверьте кредитную историю: там иногда всплывают забытые договоры.
- Запросите детальный расчёт у каждой МФО — через личный кабинет или письменным обращением. Типичная ошибка на этом шаге: гасить «по ощущениям», не зная, сколько из платежа уходит на проценты, а сколько на тело.
- Сверьте начисления с законными лимитами из таблицы выше. Если нашли превышение, это аргумент для спора и переговоров, а иногда и для суда.
- Посчитайте бюджет. Формула: доход − обязательные расходы (жильё, еда, транспорт, связь, лекарства) = свободный остаток. Только остаток, а не весь доход, можно закладывать в платежи.
- Выберите порядок погашения. Стратегия «лавина»: сначала гасите самый дорогой заём с максимальной ставкой, остальные платите по минимуму. Стратегия «снежный ком»: сначала самый мелкий, чтобы быстро закрыть хотя бы один договор. При микрозаймах «лавина» чаще эффективнее: ставки близки к предельным, и каждый день дорогого заёма стоит ощутимо.
- Выйдите на контакт с каждым кредитором и зафиксируйте договорённости письменно: график, скидка, отказ от части неустойки. Всё на бумаге, а не в звонке.
- Оцените банкротство, если после расчётов ясно, что платить объективно нечем и в обозримой перспективе не будет. Это не признание поражения, а законный инструмент, о котором следующий раздел.
Пример из практики. У человека четыре микрозайма на общую сумму около 60 000 ₽, доход снизился с 70 000 до 45 000 ₽, обязательные расходы составляют 38 000 ₽, свободный остаток 7 000 ₽ в месяц, а суммарные платежи по договорам требовали почти вдвое больше. План получился таким: по двум мелким заёмам договорились о закрытии с частичным списанием процентов, по третьему оформили пролонгацию, по четвёртому согласовали реструктуризацию с платёжем 2 500 ₽ в месяц. Через несколько месяцев нагрузка сошлась с бюджетом. Подойдёт ли точно такой же сценарий другому человеку, зависит от сумм, дохода и позиции кредиторов, но последовательность действий повторяется почти всегда: сначала картина, затем проверка, дальше бюджет и переговоры.
Какие долги гасить первыми, если всё горит одновременно? Ориентир простой: первым закрывают тот долг, который либо дороже всех (самая высокая ставка), либо ближе всех к суду. Быстро закрыть все микрозаймы одним движением обычно не получается, зато комбинация «скидка здесь, реструктуризация там, банкротство как финал» работает даже при серьёзной закредитованности.
Как списать долги по МФО: банкротство и другие законные варианты
Полностью списать долги перед МФО законно можно только через банкротство физического лица по закону № 127-ФЗ; без банкротства реально лишь частично уменьшить сумму: скидкой, отменой завышенных начислений или соглашением с кредитором. Любые предложения «списать все микрозаймы без банкротства целиком» следует читать как маркетинг: механизм, который полностью аннулирует долг, в законе один, и это процедура несостоятельности. Ключевые элементы процедуры: арбитражный суд, финансовый управляющий, реализация имущества и внесудебный вариант через МФЦ.
Не списываются алименты, возмещение вреда жизни и здоровью и текущие платежи. При сокрытии имущества или недостоверных сведениях в освобождении от долгов могут отказать, поэтому честная картина обязательств до старта важнее любых «оптимизаций». И ещё одна честная оговорка: банкротство не бывает мгновенным, процедура занимает месяцы и требует дисциплины в сборе документов.
Если после прочтения остаётся ощущение, что «моя ситуация сложнее, чем в примерах», это нормальная реакция: большинство реальных дел именно такие. Вы можете оставить заявку на сайте: кратко опишите ситуацию, и специалист бесплатно сделает первичный разбор по банкротству или любому другому юридическому вопросу с долгами. Оплата и решение о процедуре на этом этапе не требуются: первый шаг нужен, чтобы увидеть свои варианты.
Судебное банкротство: кому подходит, этапы и стоимость
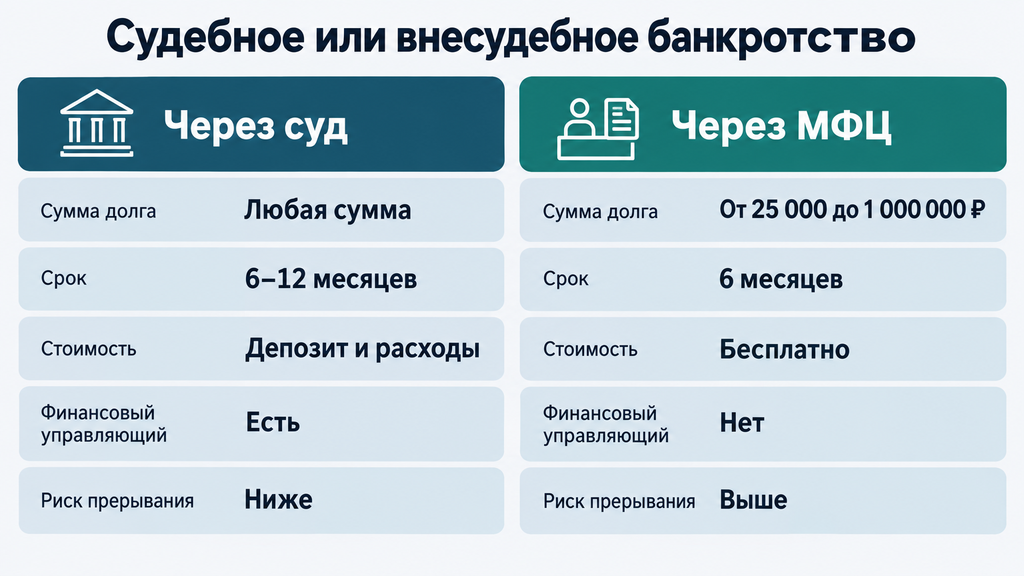
Судебное банкротство проходит через арбитражный суд и подходит при любой сумме долга, включая долги перед МФО. Обязанность подать заявление возникает, когда совокупные долги достигают 500 000 ₽ и платежи не вносятся более трёх месяцев. Но ждать этой суммы не обязательно: на практике процедуру разумно оценивать и при меньших долгах, обычно от 250 000 до 300 000 ₽, когда затраты на процедуру соотносятся с размером обязательств. Признаки неплатёжеспособности, которые проверяет суд: дохода не хватает на платежи, долг превышает стоимость имущества, платежи занимают большую часть бюджета.
Этапы судебной процедуры:
- Подготовка. Сбор документов: договоры с МФО и банками, справки о доходах, выписки по счетам, сведения об имуществе и исполнительных производствах.
- Заявление и депозит. Заявление подаётся в арбитражный суд; на счёт суда вносится депозит на вознаграждение финансового управляющего (25 000 ₽).
- Первое заседание. Суд признаёт обоснованность заявления и вводит процедуру. С этого момента кредиторы и коллекторы не вправе требовать долг напрямую, общение идёт через управляющего.
- Реструктуризация или реализация имущества. Если доход позволяет, суд может утвердить план реструктуризации; если нет — вводится реализация. Единственное жильё и предметы первой необходимости не продаются.
- Завершение. По отчёту управляющего суд освобождает гражданина от дальнейшего исполнения обязательств: долги считаются списанными.
Стоимость складывается из депозита (25 000 ₽), публикаций и почтовых расходов (обычно ещё порядка 15 000–20 000 ₽) и сопровождения специалиста; итоговая сумма зависит от региона и сложности дела, актуальные расценки на 2026 год уточняйте перед стартом. По типовым делам процедура занимает от шести месяцев до года. На первой консультации мы обычно проверяем три вещи: полный список кредиторов, сделки с имуществом за последние годы (дарение и продажа по заниженной цене могут быть оспорены) и состав доходов. От этого зависят и срок, и итог процедуры.
Внесудебное банкротство через МФЦ: бесплатный вариант с условиями
Внесудебное банкротство через МФЦ, бесплатная упрощённая процедура, доступно гражданам с долгами от 25 000 до 1 000 000 ₽. Заявление подаётся в многофункциональный центр, финансовый управляющий не назначается, процедура длится шесть месяцев, после чего долги списываются. Звучит привлекательно, но условия входа жёсткие. Основное условие: наличие исполнительного производства, оконченного приставами за невозможностью взыскания (пункт 4 части 1 статьи 46 закона № 229-ФЗ). Отдельные исключения предусмотрены для пенсионеров и получателей детских пособий, а также для производств, длящихся более семи лет. Перечень условий обновлялся, поэтому проверьте актуальные требования на 2026 год.
Чек-лист самопроверки «подходит ли МФЦ»:
- Общий долг от 25 000 до 1 000 000 ₽, считается без учёта неустоек.
- Есть оконченное исполнительное производство или вы относитесь к особой категории из закона.
- Вы не ждёте новых взысканий — появившееся производство прервёт процедуру.
- Вы готовы указать всех кредиторов: долг перед пропущенной МФО не спишется.
- У вас нет имущества и дохода, которые кредиторы могли бы использовать, чтобы добиться прекращения процедуры.
Главное ограничение внесудебного пути: кредиторы вправе инициировать прекращение процедуры, если обнаружат у должника имущество или доход. Поэтому МФЦ подходит тем, у кого действительно нечего взыскивать, а для всех остальных закон предусматривает судебную процедуру с более гибкими условиями входа.
Последствия банкротства: что важно знать до подачи заявления
Банкротство имеет законные последствия с ограниченным сроком действия, и знать их нужно до подачи заявления, а не после. Все ограничения конечны и предсказуемы: это не «клеймо на всю жизнь», как описывают его в пугающих материалах.
| Ограничение | Срок действия |
|---|---|
| Обязанность сообщать о банкротстве при получении кредита или займа | 5 лет |
| Повторное банкротство по заявлению гражданина | 5 лет |
| Руководящие должности в организациях | 3 года |
| Руководство в МФО, страховых и негосударственных пенсионных фондах | 5 лет |
| Руководство в банках | 10 лет |
Теперь о популярных страхах. Работать по найму можно, зарплата не блокируется, счёт открыть можно. Запрет на выезд действует, как правило, только на время процедуры. Кредит после банкротства получить реально. Сложнее, с обязательным указанием статуса, но не невозможно. В кредитной истории отметка сохраняется, однако её вес снижается по мере накопления новых добросовестных записей. Не списываются алименты, возмещение вреда жизни и здоровью и текущие платежи, и это стоит учитывать при планировании. В большинстве дел, которые мы ведём, последствия процедуры оказываются заметно мягче, чем годы, которые человек иначе потратил бы на рост процентов и звонки взыскателей.
Как выбрать способ решения: критерии и типичные ситуации
Способ решения долгов выбирают по четырём критериям: общей сумме долгов, свободному остатку дохода после обязательных расходов, наличию имущества и стадии просрочки. Эти четыре параметра однозначно показывают, куда двигаться: к плану погашения, к переговорам или к оценке банкротства. Пройдёмся по критериям, а затем по типичным ситуациям из практики.
- Сумма долгов. Считайте тело плюс начисления по каждому договору. Если долги сопоставимы с годовым доходом и не уменьшаются, самостоятельное погашение вряд ли успеет за ростом процентов.
- Свободный остаток. Если после обязательных расходов остаётся меньше, чем требуют платежи, переговоры дадут только отсрочку, но не решение.
- Имущество. Единственное жильё защищено, но дача, автомобиль и вторая недвижимость влияют и на выбор процедуры, и на позицию кредиторов.
- Стадия просрочки. До суда у вас максимум вариантов для переговоров; после судебного приказа в приоритете процессуальные действия; при работающих приставах стратегия строится вокруг исполнительного производства.
Типичные ситуации и разумные направления:
- Доход есть, долги в пределах 100–150 тысяч. Банкротство, как правило, преждевременно: составьте план, договоритесь о графиках и скидках, гасите «лавиной». Комбинация переговоров и дисциплины здесь обычно закрывает вопрос за разумный срок.
- Дохода нет и в ближайшее время не ожидается, займов много. Считайте банкротство всерьёз: сначала проверьте условия МФЦ, а если не подходят, судебную процедуру. Переговоры без денег дают только паузу, а долг за паузу растёт до потолка.
- Уже вынесен судебный приказ или работает пристав. Сначала процессуальные действия: проверить сроки и расчёт, при основаниях отменить приказ или оспорить сумму. Затем общая стратегия; само по себе возбуждённое производство не отменяет выбора между погашением и списанием.
- Долги в нескольких МФО, банки в кредитах отказали. Начните с инвентаризации и запросов расчётов, попробуйте скидки и графики. Если совокупная нагрузка неподъёмна даже после переговоров, банкротство становится завершающим, а не «крайним» шагом.
Если ситуация нестандартная и непонятно, что делать с долгами именно в вашем случае, оставьте заявку и кратко опишите её. Специалист бесплатно разберёт документы и покажет карту вариантов: по банкротству, реструктуризации или любому другому юридическому вопросу. Решение о дальнейших шагах всегда остаётся за вами, первичный разбор ни к чему не обязывает.
Какие ошибки мешают закрыть долги: чек-лист самопроверки
Чаще всего выйти из долгов мешают не нехватка денег, а повторяющиеся ошибки: новые займы на погашение старых, игнорирование судебных писем и устные договорённости с кредиторами. Утешает то, что все они поправимы: каждый из пунктов ниже вы можете проверить прямо сейчас, пока ситуация не усложнилась.
- Брать новые займы, чтобы закрыть старые. Долг растёт быстрее любых доходов, а кредитная история ухудшается с каждым договором. Как правильно: снижать нагрузку переговорами, графиками или банкротством, а не перекладывать её в новые дорогие договоры.
- Прятаться от кредиторов и менять номер телефона. Молчание ускоряет суд и лишает вас переговорной позиции. Как правильно: письменный контакт с расчётом и документами, даже если платить пока нечем.
- Игнорировать письма с пометкой «Судебное». Приказ вступает в силу «автоматически», и о взыскании вы узнаете от банка. Как правильно: получать почту, отслеживать производства на сайте ФССП, отслеживать сроки.
- Договариваться устно и платить наличными «на руки». Обещания менеджера и деньги «в конверте» не фиксируются нигде. Как правильно: только официальные платежи по реквизитам организации и письменные соглашения.
- Продавать нужное имущество в спешке. Часто его продают за цену ниже рыночной, а долг всё равно остаётся. Как правильно: сначала посчитать все варианты, затем решать, что и когда продавать, если вообще решать.
- Верить посредникам с обещаниями мгновенного и полного списания. «Списаем за неделю», «результат 100%»: так пишут те, кто не планирует отвечать за слова. Как правильно: оценивать реалистичные сроки и условия; законных мгновенных списаний не существует.
- Скрывать имущество и доходы перед банкротством. Это прямой путь к отказу в освобождении от долгов. Как правильно: полная и честная картина обязательств. Она защищает, а не вредит.
Пройдитесь по списку ещё раз и отметьте, что из этого уже случилось в вашей ситуации. Это не повод для самокритики: перед вами карта точек, где положение ещё можно исправить с наименьшими потерями. Финальный чек-лист самопроверки:
- Я знаю точную сумму долгов и имею расчёт по каждому договору.
- Я сверил начисления с законными лимитами переплаты.
- Я посчитал бюджет и знаю свой свободный остаток на платежи.
- Все договорённости с кредиторами у меня зафиксированы письменно.
- Я получаю судебную почту и отслеживаю исполнительные производства.
- Я выбрал основной сценарий: погашение, переговоры или банкротство.
- Если в чём-то не уверен — я могу оставить заявку и получить бесплатный разбор ситуации, ни к чему при этом не обязываясь.
Долги по микрозаймам перестают быть пугающими, когда переведены из эмоций в цифры и план. Закон ограничивает и проценты, и взыскателей, и предлагает несколько законных выходов: от реструктуризации до полного списания через банкротство. Задача на старте не в том, чтобы «решить всё сразу», а в том, чтобы сделать первый шаг: собрать картину, проверить начисления и понять, какой из сценариев вам ближе. Остальное решит последовательность.
Часто задаваемые вопросы
Можно ли списать долги по микрозаймам без банкротства? Полностью нет: механизм полного списания в законе один, и это банкротство физического лица. Частично да: часть процентов снимается скидкой при просрочке, завышенные начисления оспариваются, неустойка снижается соглашением или судом. Любые обещания «списать всё без процедуры» остаются маркетинговым упрощением.
Что делать, если нечем платить микрозайм прямо сейчас? Не берите новые займы, соберите список всех долгов и посчитайте бюджет, затем письменно обратитесь в МФО с документами о причинах трудностей и конкретным предложением по графику. Если просрочка уже идёт, запросите детальный расчёт, сверьте начисления с лимитами и сохраняйте всю переписку. Эти действия не решают долг мгновенно, но защищают ваши права и открывают варианты.
Сколько максимум может вырасти долг по микрозайму? Ставка ограничена 0,8% в день, а переплату ограничивает потолок, зависящий от даты договора: 130% для договоров с 1 июля 2023 года и 100% для договоров, заключённых с 1 апреля 2026 года. Пример: по займу 10 000 ₽, выданному в 2026 году, максимум к возврату 20 000 ₽, сколько бы ни длилась просрочка. Проверьте дату своего договора: от неё зависит ваш лимит.
Могут ли посадить за долги по микрозаймам? Нет, за сам долг к уголовной ответственности не привлекают. Статьи о мошенничестве и злостном уклонении требуют умысла на невозврат либо крупной суммы долга, поэтому к обычным микрозаймам они, как правило, неприменимы. Угрозы «уголовным делом» со стороны взыскателей остаются приёмом давления: фиксируйте разговоры и жалуйтесь в ФССП.
Что делать, если МФО подала в суд или пришёл судебный приказ? Судебный приказ, упрощённое решение мирового судьи, можно отменить: в течение 10 дней с момента получения подайте возражение о несогласии. Если срок пропущен, ходатайствуйте о восстановлении с уважительной причиной. Дальше проверьте расчёт долга: при завышениях подайте возражения с собственным расчётом, а при открытом исполнительном производстве контролируйте удержания и сохраняйте прожиточный минимум.
Как закрыть микрозаймы, если банки не дают кредит? Используйте то, что не зависит от банковской оценки: переговоры и скидки МФО, письменный заём у близких, помощь работодателя, план погашения «лавиной» от самой дорогой задолженности к дешёвым. Если платить объективно нечем, оценка банкротства не крайняя мера, а законный инструмент, позволяющий разом списать долги, которые вы не в силах обслуживать.
Правда ли, что МФО могут простить долг? Полное прощение остаётся редким исключением, рассчитывать на него как на стратегию нельзя. Чаще списывают часть процентов по акции после нескольких месяцев просрочки, причём такая экономия может облагаться НДФЛ. Пока вы ждёте предложения, долг может уйти коллекторам или в суд, поэтому выжидание оказывается худшим из сценариев.
Стоит ли ждать, пока истечёт срок исковой давности? Нет. Трёхлетний срок прерывается любым платежом или письменным признанием долга, а кредиторы обычно обращаются в суд значительно раньше его истечения. Сам долг и после пропуска срока не исчезает, его можно требовать во внесудебном порядке. Намеренно «пересиживать» давность значит терять время, когда переговоры и скидки были доступны.