Срок исковой давности по задолженности организаций и ИП

Коротко. Общий срок исковой давности по задолженности организаций и ИП составляет три года (ст. 196 ГК РФ), предельный — десять лет с момента возникновения обязательства. По истечении срока невостребованную кредиторскую задолженность нужно списать и включить в доходы, а дебиторскую признать безнадёжной; для этого проводят инвентаризацию расчётов, оформляют бухгалтерскую справку и приказ руководителя. Ниже — как правильно считать срок, какие действия должника его перезапускают и на какие налоговые последствия стоит смотреть заранее.
Что такое срок исковой давности по взысканию задолженности
Срок исковой давности — это период, в течение которого кредитор может защитить нарушенное право через суд, а по обязательствам организаций и ИП он, как правило, составляет три года (ст. 195 и 196 ГК РФ). Смысл нормы простой: если за три года кредитор не обратился в суд и должник не признавал долг, взыскать его через суд становится проблематично.
Частое заблуждение: будто истечение срока гасит сам долг. На самом деле обязательство продолжает существовать, и кредитор вправе требовать оплату письмами и звонками. Но если он пойдёт в суд, а ответчик заявит о пропуске срока исковой давности (ст. 199 ГК РФ), суд откажет во взыскании. Заявить об этом должна сама сторона спора: суд по своей инициативе срок не применяет.
На практике это работает так: долг «замирает» в балансе, портит отчётность и через три года превращается либо в объект списания в доходы, либо, если это ваш дебитор, в безнадёжный расход. Поэтому срок исковой давности важен в двух направлениях сразу: как основание для списания кредиторской задолженности и как граница для взыскания дебиторской.
Кредиторская и дебиторская задолженность: в чём разница и чей срок важнее
Кредиторская задолженность — это ваши долги: перед поставщиками, подрядчиками, банком, персоналом, бюджетом. Дебиторская — наоборот, долги контрагентов перед вами. Срок взыскания кредиторской и срок взыскания дебиторской задолженности считаются по одной логике, но последствия истечения срока зеркальны.
| Тип задолженности | Чей это долг | Что происходит после истечения срока |
|---|---|---|
| Кредиторская | Организации или ИП перед кредиторами | Долг списывается и включается во внереализационные доходы (п. 18 ст. 250 НК РФ) — то есть увеличивает налог |
| Дебиторская | Контрагентов перед организацией или ИП | Долг признаётся безнадёжным и при соблюдении условий ст. 266 НК РФ списывается в расходы |
Срок исковой давности по взысканию дебиторской задолженности особенно важен для тех, кто судится с неплательщиками: пропустили момент обращения или позволили должнику «перезапустить» срок подписанным актом сверки, и шанс взыскать через суд заметно снижается. Типичная ситуация из практики: у небольшой компании одновременно «висит» старая кредиторка перед поставщиком и безнадёжная дебиторка покупателя, причём сроки у обеих истекли в одном квартале, а налоговые последствия противоположные.
Сколько составляет общий и предельный срок исковой давности
Общий срок исковой давности — три года (ст. 196 ГК РФ). Отсчитывается он со дня, следующего за последним днём, когда обязательство должно было быть исполнено. Если по договору оплату нужно было провести до 10 марта 2023 года, трёхлетний срок начнёт течь с 11 марта 2023 года и истечёт 10 марта 2026 года.
Есть и предельный предел — десять лет со дня возникновения обязательства (п. 2 ст. 200 ГК РФ). Он нужен на случай, когда срок многократно перезапускают: сколько бы раз он ни прерывался, дольше десяти лет с момента возникновения обязательства требование не проживёт.
Для отдельных требований закон устанавливает специальные сроки, чаще всего сокращённые; о них отдельный разговор ниже. Нормы в этом материале приведены по состоянию на 2026 год, и перед решением по конкретному долгу проверьте действующую редакцию статьи.
С какого момента считается срок исковой давности и когда он прерывается
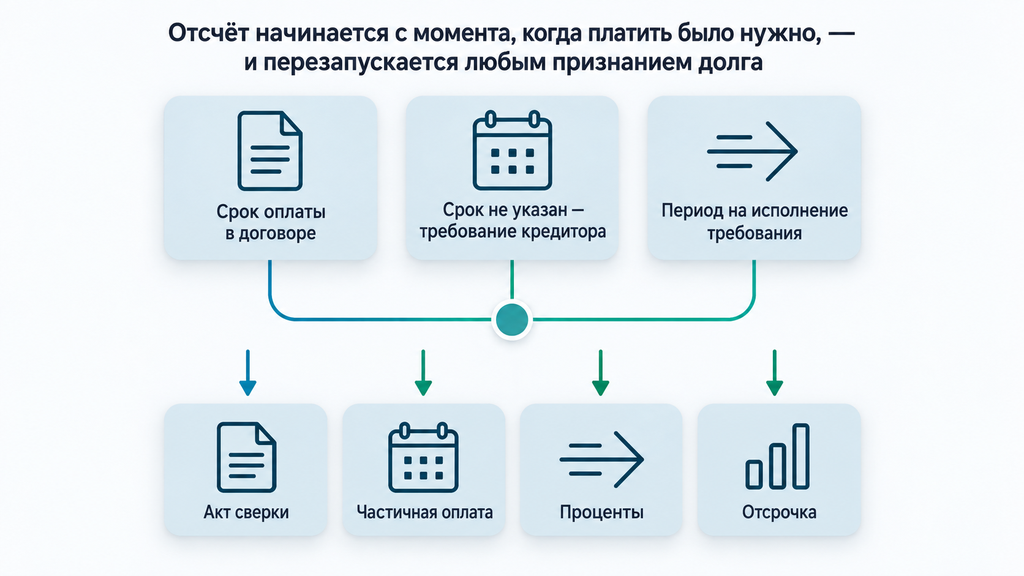
Срок исковой давности начинается не с даты подписания договора, а с момента, когда обязательство должно было быть исполнено (ст. 200 ГК РФ). Именно поэтому главная ошибка при расчёте — ориентироваться на дату сделки, а не на дату просрочки.
Точка отсчёта зависит от условий договора:
- Срок оплаты в договоре определён. Отсчёт — со дня, следующего за последним днём оплаты. В договоре указано «оплата в течение 10 дней после отгрузки», товар отгружен 1 апреля — срок давности пошёл с 12 апреля.
- Срок не определён. Обязательство должно быть исполнено в разумный срок, а если его нет — в течение семи дней с момента предъявления требования кредитором (ст. 314 ГК РФ). Три года считаются после этого.
- Кредитор дал конкретный период на исполнение требования. Например, выставил счёт с оплатой в течение трёх рабочих дней — отсчёт с четвёртого дня.
Такой же порядок действует и по договору подряда: если в договоре не указан срок оплаты выполненных работ, срок давности по взысканию задолженности по договору подряда начнёт течь после того, как заказчик предъявил требование и отведённый им период закончился.
Какие действия должника прерывают срок давности
Срок давности перезапускается, если должник до его истечения совершил действия, которые признают долг (ст. 203 ГК РФ, п. 20 постановления Пленума ВС РФ от 29.09.2015 № 43). После прерывания время, прошедшее до этого, в новый срок не засчитывается.
Что чаще всего признаётся таким действием:
- подписание акта сверки взаимных расчётов уполномоченным лицом;
- частичная оплата долга;
- уплата процентов или неустойки;
- просьба об отсрочке или рассрочке платежа, направленная кредитору;
- признание претензии, ответ с обещанием «вернём позже».
Нюанс, который часто упускают: действие должно совершить уполномоченное лицо, директор или человек с доверенностью. Акт сверки, подписанный рядовым бухгалтером «просто для порядка», по разъяснениям ВС РФ может не прервать срок. Но рассчитывать на это не стоит: если документ подписал тот, кто по доверенности вправе распоряжаться расчётами, срок обнулится.
После истечения трёхлетнего срока письменное признание долга также запускает его заново (п. 2 ст. 206 ГК РФ). На предельный десятилетний предел эти перезапуски, по общему правилу, не влияют, но на практике спорить о границах предельного срока приходится редко.
Честно о риске: некоторые компании годами «продлевают» несуществующую кредиторку подписанием дружественных актов сверки, чтобы не признавать доход. Такой подход налоговые органы и суды разбирают критично, а фиктивные документы создают уже не налоговый, а уголовно-правовой риск. Законный путь — вовремя провести инвентаризацию и спланировать налоговые последствия списания заранее, а не прятать долг.
Срок исковой давности по долгам ООО, ИП и по субсидиарной ответственности
Общий трёхлетний срок одинаков и для ООО, и для ИП, но статус должника меняет детали: что происходит с долгами при закрытии бизнеса, кто отвечает после ликвидации и когда подключается субсидиарная ответственность. Этот блок в типовых материалах обычно пропускают, а зря: именно здесь у директоров и бывших предпринимателей возникает больше всего вопросов.
Срок исковой давности по долгам ООО
Срок исковой давности по долгам ООО — те же три года, однако сама судьба долгов зависит от того, что случилось с компанией. Ликвидация юридического лица прекращает его обязательства (ст. 419 ГК РФ), а исключение недействующей фирмы из ЕГРЮЛ создаёт для её контрагентов основание списать кредиторскую задолженность перед ней. Реорганизация долги не гасит: их принимает правопреемник.
Отдельная история — субсидиарная ответственность. Это ответственность контролирующих лиц (директора, учредителя, иного лица, управлявшего компанией) личным имуществом по долгам организации. Она наступает, если банкротства компании нельзя было избежать из-за действий или бездействия таких лиц (закон № 127-ФЗ «О несостоятельности (банкротстве)», ст. 61.11 и 61.12).
Срок исковой давности по субсидиарной ответственности считается так: три года со дня, когда суд принял решение о признании должника банкротом (об открытии конкурсного производства), но не позднее десяти лет со дня действий или бездействия, послуживших основанием для такой ответственности (ст. 61.14 закона № 127-ФЗ). Фраза «компанию исключили из ЕГРЮЛ — долгов нет ни у кого и навсегда» — опасное заблуждение: кредиторы и налоговый орган могут выходить на директора и участников в пределах этих сроков. Перед решениями о ликвидации компании с долгами проверяйте актуальную редакцию закона и оценивайте риски с юристом.
Срок исковой давности по долгам ИП
Срок исковой давности по долгам ИП — три года, как и у организаций, но отличий больше. Во-первых, ИП отвечает по обязательствам всем личным имуществом (ст. 24 ГК РФ), поэтому вопрос срока для предпринимателя обычно значит больше, чем «когда списать цифру с баланса».
Во-вторых, закрытие регистрации ИП в ЕГРИП долг не прекращает. Обязательства переходят к человеку как к физическому лицу: кредит сохраняется, налоговые долги сохраняются, взыскание продолжается. Типичный сценарий: человек закрыл ИП несколько лет назад, а банк и приставы по-прежнему работают с долгом — просто теперь по правилам для граждан.
Частные случаи:
- Смерть предпринимателя. Обязательство прекращается, если оно неразрывно связано с личностью и не может быть исполнено без личного участия (ст. 418 ГК РФ); в остальных случаях долги переходят наследникам, но в пределах стоимости наследства.
- Банкротство гражданина. Для бывшего ИП с неподъёмными долгами это законный способ освобождения от обязательств (ст. 213.28 закона № 127-ФЗ). При добросовестном поведении долги признаются погашенными, но действуют ограничения: несколько лет нельзя руководить компаниями, снова объявлять банкротство и брать кредиты без указания на факт банкротства. Условия и последствия стоит разобрать заранее, с документами по конкретной ситуации.
Если после закрытия ИП остались долги, которые невозможно закрыть из дохода, разумно не ждать, пока срок давности «разберётся сам», а рассмотреть все сценарии: от переговоров с кредиторами до банкротства. Это как раз тот случай, где консультация специалиста может помочь увидеть карту вариантов без давления и обязательств.
Срок исковой давности по взысканию задолженности по договору подряда и другие специальные сроки
Для ряда требований закон устанавливает специальные сроки, и они короче общего трёхлетнего. Самый показательный пример: срок исковой давности по требованиям о ненадлежащем качестве работ по договору подряда составляет один год (ст. 725 ГК РФ). Для зданий и сооружений действует общий трёхлетний срок.
| Вид требования | Срок давности | Норма |
|---|---|---|
| Общее правило для договорных долгов | 3 года | ст. 196 ГК РФ |
| Недостатки работ по договору подряда | 1 год (для зданий и сооружений — общий срок) | ст. 725 ГК РФ |
| Перевозка груза | 1 год | ст. 797 ГК РФ |
| Имущественное страхование | 2 года | ст. 966 ГК РФ |
| Недостатки товара | 2 года | п. 2 ст. 477 ГК РФ |
Вывод простой: считать «по умолчанию три года» для любых требований нельзя. Заказчик, который год спустя потребовал переделать некачественные работы, рискует получить отказ из-за пропуска годичного срока. Перед спором проверьте актуальную норму именно для вашего типа требования: перечень специальных сроков шире приведённого.
Когда можно списать кредиторскую задолженность: основания и даты
Списать кредиторскую задолженность можно, когда обязательство прекращено или его взыскание стало невозможным: чаще всего это истечение срока исковой давности, но закон называет и другие основания (ст. 415–419 ГК РФ, п. 78 Положения по ведению бухгалтерского учёта № 34н).
Основания и даты, с которых долг считается списанным, удобно свести в таблицу:
| Основание | Дата списания | Подтверждающий документ |
|---|---|---|
| Истечение срока исковой давности | Дата истечения срока | Акт сверки, договор, расчёт срока |
| Ликвидация кредитора | Дата внесения в ЕГРЮЛ записи о ликвидации | Выписка из ЕГРЮЛ |
| Исключение кредитора из ЕГРЮЛ как недействующего юрлица | Дата внесения записи об исключении | Выписка из ЕГРЮЛ |
| Прощение долга (ст. 415 ГК РФ) | Дата соглашения или документа о прощении | Соглашение, письмо кредитора |
| Невозможность исполнения по независящим от сторон обстоятельствам (ст. 416 ГК РФ) | Дата наступления обстоятельства | Документы об обстоятельстве |
| Акт государственного органа, прекращающий обязательство (ст. 417 ГК РФ) | Дата вступления акта в силу | Текст акта |
Два практических нюанса. Первый: списание проводят отдельно по каждому обязательству, а не «всей кредиторке разом». Второй и менее очевидный: если кредитор был ИП и просто закрыл регистрацию, долг не списывается: обязательство сохраняется перед ним уже как перед физическим лицом. Проверяйте, что именно произошло с кредитором: ликвидация юрлица и прекращение статуса ИП — юридически разные события.
Ответ на частый вопрос «когда можно списать кредиторскую задолженность раньше трёх лет» — при прощении долга, ликвидации или исключении кредитора из реестра. Сами по себе финансовые трудности должника основанием не являются.
Как списать кредиторскую задолженность с истекшим сроком давности: пошаговый порядок
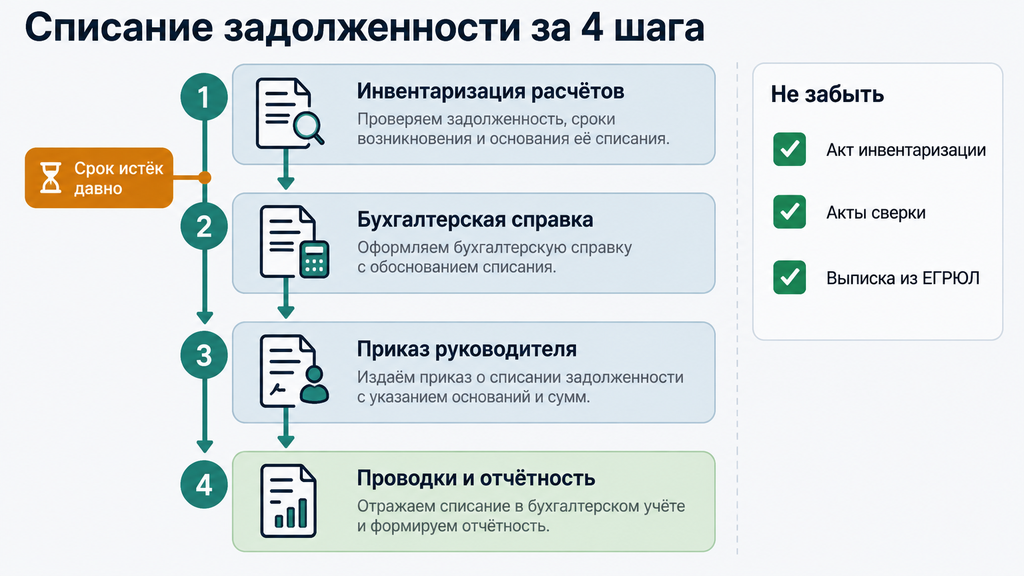
Списание кредиторской задолженности с истекшим сроком давности оформляют по каждому обязательству на основании инвентаризации, письменного обоснования и приказа руководителя (п. 78 Положения № 34н). Дальше разберём порядок списания кредиторской задолженности по сроку исковой давности по шагам, а начать стоит со сбора документов:
- акт инвентаризации расчётов — по форме № ИНВ-17 или по своей форме из учётной политики;
- справка к акту либо отдельная бухгалтерская справка;
- приказ руководителя о списании;
- договор, накладные, акты — документы, из которых видны дата и причина возникновения долга;
- акты сверки с кредитором;
- выписка из ЕГРЮЛ, если основание — ликвидация или исключение кредитора из реестра.
Шаг 1. Инвентаризация расчётов с кредиторами
Инвентаризацию расчётов обязательно проводят перед составлением годовой бухгалтерской отчётности; порядок и сроки закрепляют в учётной политике, ориентиром служит ФСБУ 28/2023 «Инвентаризация». Руководитель вправе назначить и внеплановую проверку: по отдельным кредиторам или конкретным счетам.
В акте фиксируют по каждому кредитору: наименование, счета учёта, общую сумму задолженности и в том числе сумму, по которой истёк срок давности. В реальных проектах обычно делают узкую инвентаризацию по расчётам с конкретным кредитором: это быстрее годовой проверки и полностью законно, если порядок закреплён в учётной политике.
Чего делать не стоит: проводить инвентаризацию «задним числом» или вовсе пропускать её, считая, что доход можно признать позже, когда будут оформлены документы. Для налога момент от документов не зависит, об этом следующий раздел.
Шаг 2. Письменное обоснование: бухгалтерская справка
Бухгалтерская справка — документ, который объясняет проверяющему, почему долг списан. В ней указывают: дату и номер договора, причину и дату возникновения задолженности, наименование кредитора, сумму, дату истечения срока давности или иное основание списания.
Ориентир для проверки: справка должна читаться без сопроводительных объяснений. Справка из одной фразы «списана просроченная кредиторка» при налоговой проверке работает против компании: даты придётся восстанавливать по разрозненным документам, и это лучший способ превратить рабочую операцию в спор.
Шаг 3. Приказ о списании кредиторской задолженности
Приказ издаёт руководитель на основании акта и справки; форма — произвольная, на бланке организации. Перед подписанием проверьте, что в приказе есть:
- сумма и контрагент по каждому обязательству;
- основание списания — истечение срока давности или иное;
- ссылка на акт инвентаризации и справку с их реквизитами;
- ссылка на нормы права (п. 78 Положения № 34н, ст. 196 ГК РФ);
- ответственное лицо, контролирующее списание.
Приказ при этом не переносит момент признания дохода: он оформляет списание в бухгалтерском учёте, а налоговые последствия наступают раньше, по дате истечения срока.
Шаг 4. Отражение списания в учёте и отчётности
В бухгалтерском учёте списанную кредиторскую задолженность относят на прочие доходы (ПБУ 9/99): по дебету счёта расчётов с кредитором — 60, 62, 66, 67, 70 или 76 — и по кредиту счёта 91 «Прочие доходы». За балансом долг не оставляют: списание означает признание дохода, а не «архивирование».
На практике операцию чаще всего проводят в 1С:Бухгалтерии через документ «Корректировка долга» с видом операции «Списание задолженности»: программа формирует проводку на счёт 91.01 и отражает доход в налоговом учёте. После проведения стоит сверить остатки по контрагенту в оборотно-сальдовой ведомости: так вы убедитесь, что долг действительно закрыт и нигде не задублирован.
Если срок давности истёк давно, а списание не проводилось
Доход всё равно признаётся в том периоде, когда истёк срок: независимо от того, была ли проведена инвентаризация и издан приказ. Это позиция Минфина и ФНС (письма Минфина от 28.01.2013 № 03-03-06/1/38, от 21.10.2019 № 03-03-06/1/80551, ФНС от 08.12.2014 № ГД-4-3/25307@), и суды в большинстве споров поддерживают именно её.
Если вы обнаружили старую кредиторку сейчас, порядок действий такой: пересчитать налоговую базу за период истечения срока, доплатить налог и пени на единый налоговый счёт, подать уточнённую декларацию. При соблюдении условия ст. 81 НК РФ — уточнёнка подана до момента, когда ошибка стала известна налоговому органу, а налог и пени уплачены заранее, — штраф можно не платить.
Честная оценка ситуации: самостоятельный пересчёт за давние периоды — задача с нюансами, особенно если менялись системы налогообложения или контрагент объявился с подписанными актами сверки. В таких случаях до подачи уточнённой декларации разумно получить разбор ситуации у специалиста.
Списание кредиторской задолженности в налоговом учёте: налог на прибыль, УСН и НДС
Списание кредиторской задолженности в налоговом учёте, как правило, означает доход: сумму долга включают во внереализационные доходы (п. 18 ст. 250 НК РФ) — на ОСНО она облагается налогом на прибыль, на УСН — единым налогом. Исключения перечислены в ст. 251 НК РФ, и их стоит знать заранее, потому что именно они определяют, будет ли списание «бесплатным».
Ключевые случаи, когда списанный долг в доходы не включается:
- задолженность по уплате налогов, страховых взносов, пеней и штрафов перед бюджетом (пп. 21 п. 1 ст. 251 НК РФ);
- долги перед участником, которому принадлежит более 50% уставного капитала, — кроме долгов по уплате процентов по займам (пп. 11 п. 1 ст. 251 НК РФ);
- прощение долга участником или организацией с целью увеличения чистых активов — при должном оформлении;
- невостребованные дивиденды.
Налог на прибыль: момент признания дохода
При методе начисления списанную кредиторскую задолженность включают в доходы в последний день отчётного периода, в котором истёк срок давности (пп. 5 п. 4 ст. 271 НК РФ). Если срок истёк в феврале 2026 года, доход отражается 31 марта 2026 года — даже если инвентаризация прошла в декабре.
Спор чаще всего возникает именно здесь: «срок истёк в одном квартале, инвентаризацию провели в другом». Безопасная позиция, совпадающая с позицией налоговых органов, — признать доход в периоде истечения срока. Суды в отдельных делах допускали признание дохода по итогам фактической инвентаризации (например, постановление Президиума ВАС РФ от 08.06.2010 № 17462/09), но полагаться на это как на правило не стоит: исход зависит от обстоятельств конкретного дела.
Типичная ошибка, которая регулярно всплывает в реальных проверках, — «спрятать» доход до инвентаризации в надежде, что проверка не придёт. При выездной проверке это оборачивается доначислением налога, пенями и штрафом за занижение базы.
Списание кредиторской задолженности при УСН
Списание кредиторской задолженности при УСН тоже отражается в доходах, независимо от объекта налогообложения: «доходы» или «доходы минус расходы» (п. 1 ст. 346.15 и п. 18 ст. 250 НК РФ). Но есть два важных исключения:
- Авансы. Если долг возник из полученной предоплаты, повторно доход не признаётся: аванс уже был учтён при получении (п. 1 ст. 346.17 НК РФ).
- Товары без оплаты. При объекте «доходы минус расходы» неоплаченный товар нельзя учесть в расходах — расходы признаются при оплате. Исключения: поставщик ликвидирован или простил долг — тогда товары считаются оплаченными.
Классическая ошибка на УСН — двойной учёт аванса: сначала при получении, потом при списании. Проверьте историю платежа до включения суммы в книгу учёта доходов и расходов.
НДС при списании задолженности
НДС при списании кредиторской задолженности — самый спорный участок. Логика зависит от того, чей это долг:
| Сценарий | Доход при списании | Что с НДС |
|---|---|---|
| Списывается аванс покупателя, который так и не был отработан | Вся сумма с НДС — во внереализационные доходы | НДС, начисленный с аванса: вычет невозможен; возможность учёта в расходах — спорная (см. ниже) |
| Списывается долг перед поставщиком за товары, работы, услуги | Вся сумма с НДС — во внереализационные доходы | Принятый к вычету «входной» НДС не восстанавливается (п. 3 ст. 170 НК РФ); непринятый к вычету — можно учесть в расходах (пп. 14 п. 1 ст. 265 НК РФ) |
По НДС с неотработанного аванса позиция Минфина менялась: в более ранних разъяснениях налог нельзя было учесть в расходах, а в письме от 24.05.2022 № 03-07-11/48045 допускается признание его прочим расходом по п. 1 ст. 264 НК РФ. Судебная практика неоднородна. Перед выбором варианта проверьте актуальные разъяснения и зафиксируйте выбранную позицию в учётной политике: это снижает риск спора.
Списание штрафов и пеней по сроку давности
Списание штрафов по сроку давности зависит от того, кому вы должны. Неустойки и штрафы от контрагентов — обычная кредиторская задолженность: по истечении трёх лет они списываются и включаются в доходы по общим правилам. А долги перед бюджетом, налоги, взносы, пени и штрафы, живут по другим правилам. Их признают безнадёжными и списывают в порядке ст. 59 НК РФ: по решению налогового органа, при завершении исполнительного производства и в иных случаях закона. В доходы при списании они не включаются (пп. 21 п. 1 ст. 251 НК РФ).
Мини-пример: компания три года не платила неустойку за срыв поставки по договору. После истечения срока неустойка спишется как доход. А штраф за несвоевременную сдачу отчётности, если он признан безнадёжным, спишется без налоговых последствий.
Как списать кредиторскую задолженность без налоговых последствий
Избежать налога при списании получается не всегда. Но есть законные сценарии, когда доход не возникает или возникает позже и в меньшем размере:
- Прощение долга участником с долей более 50%. Долг перед таким участником (кроме процентов по займам) в доходы не включается (пп. 11 п. 1 ст. 251 НК РФ).
- Вклад в имущество с целью увеличения чистых активов. Участник прощает долг с формулировкой о вкладе в имущество — при корректном оформлении сумма в доходы не попадает (пп. 3.7 п. 1 ст. 251 НК РФ).
- Увеличение уставного капитала и зачёт встречных требований. Долг перед учредителем закрывается зачётом против его обязательства оплатить вклад. Способ не убирает налог полностью, но структурирует расчёты и укрепляет баланс — с нюансами по НДФЛ у самого учредителя, которые нужно просчитать заранее.
И одна принципиальная оговорка: схемы с «искусственной» кредиторкой по подложным документам, как и попытки бесконечно продлевать срок фиктивными актами сверки, — не оптимизация, а прямая дорога к доначислениям, штрафам и обвинению в фиктивности. Обхода закона здесь нет, есть планирование: заранее посчитать налоговые последствия каждого варианта, выбрать документально подтверждённый и зафиксировать его в учёте. Если выбор между вариантами неочевиден, его стоит обсудить со специалистом до, а не после списания.
Типичные ошибки при списании просроченной кредиторской задолженности
Самые частые ошибки при списании просроченной кредиторской задолженности — пропущенный период признания дохода, неполный пакет документов и неверный учёт НДС. Каждая из них имеет измеримую цену: пени, штрафы и лишние часы на разбор спора. Вот список, собранный из типичных ситуаций:
- Инвентаризация «по факту проверки». Долг не списывали годами, доход не признавали — при проверке налог пересчитывают за весь просроченный период с пенями. Самопроверка: проведите инвентаризацию хотя бы раз в год и фиксируйте даты истечения сроков по каждому кредитору.
- Списание без справки и приказа. Формально доход всё равно возникает, но при споре компании нечем подтвердить корректность дат и сумм. Самопроверка: на каждый долг — три документа (акт, справка, приказ).
- Продление срока фиктивными актами сверки. Долг «живёт» в балансе, а при проверке признаётся доходом за давний период плюс вопросы к достоверности документов. Самопроверка: подписывайте акты сверки только по реальным расчётам.
- Неверная дата дохода. Доход отложен «до приказа» — разница периодов оборачивается пенями. Самопроверка: дата дохода — последний день периода истечения срока, не дата списания в бухучёте.
- Двойной учёт аванса при УСН. Аванс включён в доходы дважды — при получении и при списании. Самопроверка: перед списанием проверьте, признавался ли платёж доходом раньше.
- Ошибки с НДС. Лишнее восстановление принятого к вычету НДС или, наоборот, попытка вычета НДС с аванса при списании. Самопроверка: сверяйте каждую операцию с таблицей из раздела про НДС выше.
Чек-лист самоконтроля перед списанием:
- Дата начала срока определена корректно — по договору, требованию или акту сверки?
- Срок не был прерван частичной оплатой или признанием долга?
- Основание списания подтверждено документом (акт сверки, выписка из ЕГРЮЛ, соглашение)?
- Дата признания дохода совпадает с периодом истечения срока, а не с датой приказа?
- Судьба НДС по каждому долгу определена и зафиксирована?
Отдельно напомним про безнадёжную кредиторскую задолженность: списание долгов перед бюджетом всегда идёт через процедуру ст. 59 НК РФ, «просто истечь» такие долги не могут.
Как бывает на практике: разбор типовых ситуаций
На практике почти все споры вокруг сроков и списаний сводятся к трём вопросам: когда начался отсчёт, не прервали ли его и что будет с налогом. Разберём три типовых сценария с расчётами.
Ситуация 1. ООО не оплатило поставку. Компания получила товар на 413 000 рублей с оплатой до 15 мая 2023 года и не рассчиталась: у неё упал оборот, поставщику не звонили, акты сверк не подписывали. Срок давности пошёл 16 мая 2023 года и истёк 15 мая 2026 года. Доход признаётся 30 июня 2026 года — в последний день квартала истечения срока, а инвентаризация и приказ в конце года лишь оформляют бухгалтерское списание. Налог на прибыль с 413 000 рублей уплатить придётся — это нормальное последствие процедуры, о котором лучше знать заранее.
Ситуация 2. ИП закрыл бизнес с долгами. Предприниматель закрыл регистрацию в 2023 году, а непогашенный кредит и долги поставщикам остались. Срок давности продолжает течь по общим правилам, и кредиторы всё ещё могут идти в суд. Варианты здесь разные: переговоры и мировое соглашение подходят, если доход позволяет платить хотя бы частично; реструктуризация — если просрочка временная; банкротство гражданина — если долги системно превышают доход и перспектив его роста нет, при условии добросовестности. Критерии выбора простые: посчитайте платёжную нагрузку — долю платежей в доходе, срок, на который растянется расчёт, и наличие имущества, которое можно потерять при взыскании. Если платежи занимают больше половины дохода, а просрочки нарастают, разумно получить разбор ситуации у юриста, прежде чем выбирать сценарий.
Ситуация 3. Спор с подрядчиком о качестве работ. Работы приняты актом 20 июня 2025 года, а в сентябре 2026-го заказчик потребовал переделать отделку. Годичный срок по ст. 725 ГК РФ истёк 20 июня 2026 года — требование о качестве работ заказчик, скорее всего, проиграет, если договором или актами не зафиксировано иное. Подрядчику в такой ситуации важно хранить акты приёмки: дата акта — ключевая точка для расчёта срока.
И отдельно о ситуациях, когда вопрос уже перерос бухгалтерию: долги бывшего ИП перешли в стадию судебных приказов и исполнительных производств, налоговый орган заявляет претензии к контролирующим лицам ликвидированной компании, суммы списания угрожающе велики. В этих случаях важно не откладывать: можно оставить заявку и кратко описать ситуацию — специалист первично разберёт её бесплатно, без обязательной оплаты и без необходимости сразу принимать решение. Сначала вы просто увидите карту вариантов, от переговоров с кредиторами до процедуры банкротства, и сможете спокойно выбрать законный путь. Мы консультируем и по процедуре банкротства, и по любым другим юридическим вопросам, связанным с долгами, включая тех, кто пока не понимает, что вообще делать с накопившимися обязательствами.
Часто задаваемые вопросы
Можно ли не списывать просроченную кредиторскую задолженность?
Можно не торопиться с бухгалтерским оформлением, но доход для целей налога всё равно возникает в периоде истечения срока — независимо от того, оформлены ли документы. Откладывая учёт, компания накапливает пени и риск доначислений. Само списание — акт, справка и приказ — занимает немного времени, и его разумно провести в год истечения срока.
Пропадает ли долг, если кредитор три года не обращался в суд?
Само обязательство не исчезает: срок исковой давности работает, только если должник заявит о его истечении (ст. 199 ГК РФ). Кредитор вправе продолжать требовать оплату во внесудебном порядке, а в суде взыскание становится проблематичным лишь при заявлении о пропуске срока. Поэтому фразы «долг сгорел» после трёх лет молчания кредитора — упрощение.
Что делать, если кредитор объявился после списания долга?
Восстановите задолженность в учёте и рассчитывайтесь по обычным правилам либо оспаривайте требование, если срок действительно истёк и вы заявили об этом в суде. Проверьте, нет ли подписанных актов сверки или частичных платежей: они перезапускают срок давности и делают требование кредитора обоснованным.
Платится ли налог при списании кредиторской задолженности при УСН?
Да, списанная кредиторская задолженность включается в доходы на УСН независимо от объекта налогообложения. Исключение — авансы: они уже были учтены в доходах при получении и повторно не включаются. При объекте «доходы минус расходы» помните, что неоплаченный товар в расходах не признаётся.
Как происходит списание кредиторской задолженности физических лиц?
Здесь два разных вопроса. Если организация прощает долг физическому лицу — например, сотруднику или учредителю, — у этого лица может возникнуть доход, облагаемый НДФЛ. А если речь о долгах самого человека перед организациями, действует общий трёхлетний срок исковой давности, и при неподъёмной нагрузке законным способом решения может стать банкротство гражданина. Разобрать конкретную ситуацию и оценить применимость каждого сценария лучше с юристом — первичная консультация у нас бесплатная.
Чем отличаются правила списания кредиторской задолженности с истекшим сроком давности в РК?
В Республике Казахстан действует собственное законодательство: общий срок исковой давности по Гражданскому кодексу РК, как правило, также трёхлетний, однако порядок списания, документы и налоговые последствия регулируются Налоговым кодексом РК и отличаются от российских. Эта статья описывает нормы России, поэтому при работе с казахстанскими контрагентами сверяйтесь с местными правилами или уточните ситуацию у специалиста.
Как списать штрафы по сроку давности?
Договорные неустойки и штрафы от контрагентов списываются как обычная кредиторская задолженность: через три года — в доходы. Штрафы, пени и недоимки перед бюджетом списываются по ст. 59 НК РФ как безнадёжные и в доходы не включаются. Для каждого сценария потребуются свои документы: для договорных — акт сверки и приказ, для бюджетных — решение налогового органа.
Сгорают ли долги ООО после исключения его из ЕГРЮЛ?
Долги самой ликвидированной организации прекращаются, но это не всегда конец истории: задолженность перед исключённым из реестра контрагентом списывается в доходы должника, а кредиторы и налоговый орган могут предъявлять требования к директору и участникам через субсидиарную ответственность в пределах сроков ст. 61.14 закона о банкротстве. Поэтому перед ликвидацией компании с долгами стоит оценить риски контролирующих лиц заранее.
Если после прочтения осталась неопределённость — какой срок считать, как оформить списание или что делать с долгами, которые давно вышли за пределы баланса, — оставьте заявку и кратко опишите ситуацию. Специалист первично разберёт её бесплатно: без обязательной оплаты, без давления и без требования сразу принимать решение. Это простой первый шаг, чтобы превратить разрозненные долги и сроки в понятный план действий.