Срок исковой давности по налогам физических лиц и ИП
Срок исковой давности по налогам физических лиц и ИП — три года (п. 1 ст. 113 Налогового кодекса РФ). Если за это время ФНС не успела пройти всю процедуру взыскания — от требования до суда и приставов, — по общему правилу принудительно удержать долг уже не получится. Но сам долг не исчезает: он продолжает числиться на едином налоговом счёте и списывается только после признания задолженности безнадёжной или через банкротство. Ниже — как считается срок, с какого момента он отсчитывается, что происходит после его истечения и какие есть законные способы закрыть налоговую задолженность.
Что такое исковая давность по налогам и на что она на самом деле влияет
Исковая давность по налогам — это период, в течение которого налоговая инспекция вправе принудительно взыскать с человека или предпринимателя задолженность через суд и приставов. Когда этот период истёк, удержать долг принудительно уже нельзя, но обязанность его заплатить никуда не пропадает. Это главный момент, который важно понять сразу: налоговые обязательства бессрочны, ограничен по времени только инструмент принудительного взыскания.
На частые вопросы «что будет с налоговым долгом через 3 года» и «списываются ли налоги сами по себе» ответ такой: ничего страшного с долгом не происходит, но и ничего хорошего — он просто продолжает числиться в базе ФНС. Автоматического списания законом не предусмотрено. Налоги не «прощаются» со временем: чтобы задолженность исчезла, нужно либо решение о признании её безнадёжной, либо завершённая процедура банкротства.
Ещё одно распространённое заблуждение — переносить на налоги общую логику из Гражданского кодекса. Трёхлетний срок исковой давности по ст. 196 ГК РФ действительно существует, но он работает для договорных споров: кредитов, займов, сделок. К налоговым отношениям гражданское законодательство не применяется — здесь свои правила и свои сроки, прописанные в Налоговом кодексе РФ.
Чтобы дальше говорить одним языком, разберём три термина, без которых в этой теме не обойтись:
- Недоимка — сумма налога, которую вы должны были заплатить, но не заплатили в срок. Это «тело» долга.
- Пеня — неустойка за каждый день просрочки. Для физических лиц она начисляется в размере 1/300 ключевой ставки Центрального банка за каждый день.
- Требование об уплате — официальный документ от ФНС, в котором указана сумма долга, пени и срок, в который нужно его погасить. Без этого документа налоговая, как правило, не вправе обращаться в суд.
Второй момент: сроков в теме налоговых долгов несколько, и их часто смешивают:
- срок давности привлечения к ответственности — три года по ст. 113 НК РФ; за это время налоговая может оштрафовать за неуплату;
- срок направления требования — по ст. 70 НК РФ требование должно быть выставлено в ограниченный период после выявления недоимки;
- срок обращения в суд — по ст. 48 НК РФ у ФНС есть фиксированное окно, чтобы подать заявление о выдаче судебного приказа или иск.
Именно последовательность этих сроков и создаёт то самое «окно», после которого взыскание становится невозможным. Поэтому корректнее говорить не о едином «сроке исковой давности по налогам», а о цепочке процессуальных сроков. По этой цепочке и пройдём шаг за шагом.
Какой срок исковой давности по налогам действует в 2026 году
В 2026 году действует общий срок давности по налогам — три года, он установлен пунктом 1 статьи 113 НК РФ и одинаков для физических лиц, индивидуальных предпринимателей и организаций. Правило охватывает и сам налог, и начисленные на него суммы:
- недоимку по налогу — транспортному, земельному, налогу на имущество, НДФЛ;
- пени, начисленные за просрочку;
- штрафы за налоговые нарушения.
Технически ст. 113 НК РФ говорит о сроке давности привлечения к ответственности за налоговое правонарушение. Но на практике эта же норма лежит в основе всей логики давности: если налоговая три года «не двигалась», её возможности по взысканию и штрафам последовательно сужаются — сначала по ответственности, затем по суду.
У правила есть два ограничения, о которых лучше знать заранее:
- Срок может приостанавливаться. Если налогоплательщик активно противодействует выездной проверке — не пускает инспекторов, скрывает документы, — течение срока «замораживается» с момента составления акта о невозможности проверки (п. 1.1 ст. 113 НК РФ) и запускается снова, когда проверку возобновят. Пытаться «переждать» срок таким способом бессмысленно: проверку в итоге проведут расчётным путём, а время начнёт работать против вас.
- Для части нарушений точка отсчёта другая. По нарушениям, предусмотренным ст. 120, 122, 129.3 и 129.5 НК РФ (в первую очередь — неуплата или неполная уплата налога), срок считается со следующего дня после окончания налогового периода, в котором налог должен был быть уплачен, а не с даты самой просрочки. Как это выглядит в календарных датах — покажем на примерах ниже.
Нормы Налогового кодекса периодически корректируются, поэтому прежде чем строить стратегию на конкретных цифрах, проверьте актуальную редакцию статьи на 2026 год — на официальном сайте ФНС или в правовой системе.
С какого момента отсчитывается срок исковой давности по налогам
Отсчёт срока исковой давности по налогам начинается не с даты начисления налога и не с даты уведомления, а с момента, когда истёк срок его уплаты. Здесь чаще всего ошибаются: считают «три года с того дня, как пришёл налог», и промахиваются на год и больше.
Пример для физического лица. Налог на квартиру за 2023 год нужно было оплатить до 1 декабря 2024 года. Вы не заплатили — со 2 декабря 2024 года началась просрочка, и с этой даты пошёл трёхлетний срок. Он истекает 1 декабря 2027 года. Если вы в 2026 году обнаружили в личном кабинете налог за 2022 год со сроком уплаты 1 декабря 2023 года — его давность истекает 1 декабря 2026 года, то есть как раз в текущем году.
Пример для ИП на упрощёнке. Налог по УСН за 2024 год уплачивается до 28 апреля 2025 года. Логика «срок пошёл 29 апреля» неверна: неуплата — это нарушение, совершённое в следующем налоговом периоде, поэтому давность отсчитывается с 1 января 2026 года и истекает 31 декабря 2028 года. Такую позицию последовательно поддерживает ФНС, и она согласуется с пунктом 15 постановления Пленума ВАС РФ от 30.07.2013 № 57. Для налогов с квартальным периодом (например, НДС) работает та же логика, только по кварталам.
Посчитать свой срок можно по короткому алгоритму:
- Найдите налоговое уведомление или запись о начислении в личном кабинете налогоплательщика — там указан период и срок уплаты.
- Определите дату, следующую за последним днём уплаты, — с неё началась просрочка.
- Для обычных налогов физлица отсчитайте три года от этой даты.
- Для налога, который ИП или организация должна была уплатить в следующем периоде, отсчитайте три года с 1 января года, следующего за периодом неуплаты.
- Проверьте, что за это время ФНС действительно не обращалась в суд и не направляла долг приставам, — это меняет картину, о чём ниже.
Ту же логику легко применить к любому налогу, хоть к машине, хоть к даче: чтобы посчитать срок давности по налогу на автомобиль, найдите срок уплаты в уведомлении и прибавьте три года.
На какие налоги распространяется срок давности для физических лиц
Трёхлетний срок давности охватывает все налоги, которые платят физические лица, а также начисленные на них пени и штрафы. Сроки исковой давности по налогам для физических лиц работают одинаково и для налога на имущество, и для транспортного, и для земельного, и для НДФЛ — различается только точка, от которой начинается отсчёт, потому что у налогов разные сроки уплаты.
| Вид налога | Крайний срок уплаты | Начало отсчёта давности |
|---|---|---|
| Налог на имущество (квартира, дом, гараж) | 1 декабря следующего года | 2 декабря |
| Транспортный налог | 1 декабря следующего года | 2 декабря |
| Земельный налог | 1 декабря следующего года | 2 декабря |
| НДФЛ по декларации 3-НДФЛ | 15 июля следующего года | 16 июля |
| Пени и штрафы по любому из налогов | следуют за основным налогом | считаются вместе с основным долгом |
Сроки уплаты в таблице — базовые; если дата выпадает на выходной, платёж обычно переносится на ближайший рабочий день, и вместе с ним сдвигается точка отсчёта. Точный срок всегда указан в вашем налоговом уведомлении — сверяйтесь с ним, а не с шаблоном.
Отдельная история — единый налоговый счёт (ЕНС): персональный счёт каждого налогоплательщика в ФНС, на который зачисляются платежи и с которого списываются начисления. Деньги при пополнении автоматически уходят на самую старую задолженность, и выбрать, «за какой налог» заплатить, не получится. Добровольно погасить свежий налог, оставив старый долг нетронутым, через обычный платёж не выйдет — система распределит средства по своей очерёдности.
Срок исковой давности по налогу на имущество физических лиц
Срок исковой давности по налогам на имущество физических лиц составляет три года с 2 декабря года, следующего за налоговым периодом. На практике это работает так: в 2026 году налог за 2022 год со сроком уплаты 1 декабря 2023 года находится на самой границе — его давность истекает 1 декабря 2026 года, а налог за 2021 год и старее принудительно взыскать уже нельзя, если за прошедшее время ФНС не предпринимала процессуальных шагов.
Ориентир по глубине начислений: налоговое уведомление может включать начисления не более чем за три предшествующих налоговых периода. То есть на вопрос «до скольких лет могут взыскать налог на квартиру» ответ вполне практический: в уведомлении вы, как правило, увидите максимум три предыдущих года. Более старые начисления появляются в спорных ситуациях — и именно там нужен проверенный расчёт сроков.
Как это бывает на практике. Человек открывает личный кабинет и видит долг за давно проданную квартиру или начисление «в двойном размере». Первое, что стоит сделать, — не оплачивать, а разобраться: проверить дату сделки в выписке Росреестра, убедиться, что право перешло новому собственнику, и подать в инспекцию заявление о перерасчёте с подтверждающими документами. Если долг действительно старый и взыскание за три года не производилось — это отдельный аргумент в диалоге с ФНС и, при необходимости, в суде. Типичная ошибка в таких ситуациях — гасить спорное начисление «чтобы не нервничать»: вместе с сомнительным налогом вы закрываете и вопрос законности требований.
НДФЛ без декларации: когда срок давности не начинает течь годами
Если человек получил доход, с которого должен был сам отчитаться (например, продал квартиру, машину или долю в бизнесе), и не подал декларацию 3-НДФЛ, трёхлетний срок запускается не с даты уплаты, а с момента, когда ФНС узнала о доходе. Именно поэтому требования по таким сделкам могут прийти спустя пять, восемь и даже десять лет: трёхлетний срок установлен статьёй 113 НК РФ, а момент его начала в таких спорах определяет судебная практика по длящимся нарушениям.
Механизм простой: сведения о сделках с недвижимостью поступают в налоговую от Росреестра, о крупных банковских операциях — от банков. Инспекция не всегда обрабатывает эти данные сразу: в какой-то момент происходит сверка, доход выявляется, и с этой даты начинает течь свой срок. Поэтому вывод «я продал квартиру в 2016 году — срок давно вышел» часто оказывается преждевременным.
Сравните два сценария:
- Декларация подана вовремя. Налог уплачивается до 15 июля следующего года; с 16 июля начинается обычный трёхлетний срок давности. Ситуация предсказуема и закрывается сама.
- Декларация не подана. Срок «ждёт» момента выявления дохода; к этому добавляется штраф за непредставление декларации и пени за весь период. Дата требований становится непредсказуемой.
Здесь нет «обходного пути», и он не нужен: законный способ закрыть такую историю — подать декларацию, оплатить налог и пени. Да, это неприятные расходы, но они фиксированы и предсказуемы, в отличие от требования, которое может прийти через несколько лет вместе со штрафом. Если сделка была давно, а вы не уверены, возникала ли обязанность отчитываться, — этот вопрос стоит проверить до того, как его задаст вам налоговая. Кстати, не забывайте и об освобождении: при продаже жилья, которым вы владели дольше минимального срока, налога может не быть вовсе — а если инспекция начислила его по ошибке, минимальный срок владения подтверждают документами о сделках, например договорами и выпиской из ЕГРН.
Как ФНС взыскивает налоговые долги: этапы и сроки процедуры
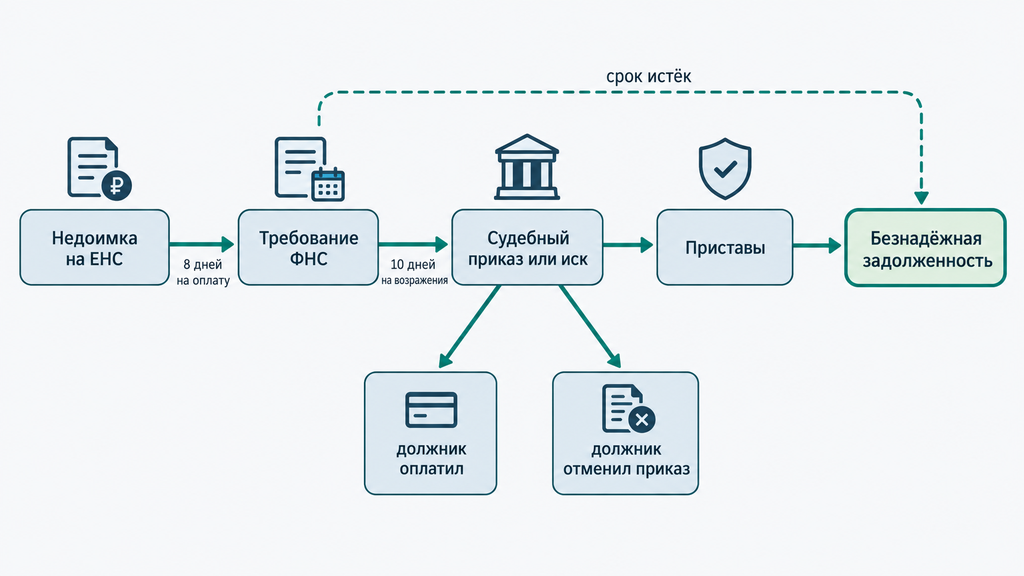
Взыскание налоговых долгов идёт по строгой цепочке шагов с фиксированными сроками, и пропуск любого шага ограничивает возможности ФНС. Для физического лица последовательность выглядит так:
- Выявление недоимки. После истечения срока уплаты долг автоматически отражается на ЕНС, на него начисляется пеня. С этого момента начинается общий трёхлетний срок давности.
- Требование об уплате. По общему правилу требование направляется в течение трёх месяцев со дня выявления недоимки; если сумма небольшая (порог установлен НК РФ — 3 000 рублей), срок увеличивается до года. На исполнение требования даётся 8 дней, если в самом документе не указано больше.
- Судебное взыскание. Если требование не исполнено, ФНС обращается в суд общей юрисдикции. При долге свыше 10 000 рублей инспекция может в течение 6 месяцев подать заявление о выдаче судебного приказа — упрощённого судебного акта, который выносится без вызова сторон. Если сумма не дотягивает до порога, налоговая ждёт, пока общая задолженность его достигнет или истечёт трёхлетний срок.
- Возможность защиты. Судебный приказ можно отменить: для этого в течение 10 дней с даты получения подаются возражения. После отмены приказа у ФНС есть 6 месяцев на подачу полноценного иска — и вот уже в исковом процессе можно заявить о пропуске срока давности.
- Приставы. Если приказ не отменён или иск удовлетворён, документ уходит в ФССП — дальнейшее взыскание идёт по правилам исполнительного производства: списания со счетов, удержания из зарплаты, ограничения на выезд.
Честная оговорка: совокупность этих сроков действительно создаёт «окно», после которого взыскание невозможно, но рассчитывать на ошибку автоматизированной системы ФНС не стоит. Требования, решения и заявления формируются программно, и «забыть» о долге инспекция практически не может — особенно по имущественным налогам, которые начисляются массово. Небольшие суммы могут годами «висеть» без суда просто потому, что не дотягивают до порога обращения, — но это не отмена долга, а ожидание.
Срок исковой давности по налогам сам в вашу пользу не сработает: суд применяет его только по заявлению должника. Молчание в суде означает, что долг могут взыскать даже с истёкшей давностью.
Чем отличается взыскание налоговых долгов с ИП и с физического лица
У действующего ИП ФНС сначала списывает долг со счетов без суда, а у физического лица — только через судебный приказ или иск. Это ключевое отличие: статус предпринимателя даёт налоговой право внесудебного взыскания, поэтому «пересидеть» долг с открытым ИП сложнее всего.
Порядок для действующего ИП по ст. 46 и 47 НК РФ выглядит так:
- После неисполнения требования инспекция в течение 2 месяцев направляет в банк уведомление о взыскании — деньги списывают с расчётного счёта ИП.
- Если на счетах недостаточно средств, в течение года инспекция может обратить взыскание на имущество предпринимателя.
- Только если деньги и имущество взыскать не удалось, ФНС обращается в суд: 6 месяцев на иск по денежным средствам и до 2 лет — по имуществу.
Второе отличие ещё важнее: ИП отвечает по налоговым обязательствам всем личным имуществом, как физическое лицо. Границы между «бизнесом» и «личным» для налоговых долгов у предпринимателя нет — под взыскание попадают и личные счета.
Частая ситуация: человек закрыл ИП с налоговым долгом. Закрытие статуса задолженность не отменяет и сроки не «обнуляет»: долги по налогам переходят с ИП на человека как на физлицо, трёхлетний срок давности по ним продолжает течь, дальше — обычный порядок взыскания через суд. При этом после прекращения регистрации ИП у налоговой появляется своё окно на обращение в суд, поэтому считать, что с потерей статуса вопрос завис навсегда, не стоит. Если старый долг предпринимательского периода оказался неподъёмным — его можно рассматривать вместе с остальной задолженностью при банкротстве, о котором ниже.
Для полноты картины — про срок исковой давности по налогам ООО. Правило то же: три года по ст. 113 НК РФ. Разница в механике взыскания: с организациями ФНС работает по тем же правилам внесудебного списания, что и с ИП, а ответственность по долгам компании распределяется между участниками и руководителем не автоматически — для этого нужны отдельные процедуры, например субсидиарная ответственность при банкротстве. Для того, кто когда-то был участником или директором ООО, это более сложная тема, и разобраться в ней можно только на конкретной ситуации.
Что происходит, когда срок исковой давности по налогам истёк
Истечение срока исковой давности лишает ФНС права на принудительное взыскание долга, но не отменяет сам долг — он списывается только после официального признания задолженности безнадёжной. После истечения срока картина меняется так:
- Суд обязан отказать во взыскании — но только если вы заявите о пропуске срока. Суд не применяет давность по собственной инициативе, поэтому «промолчать и посмотреть» — путь к проигрышу.
- Приказное взыскание становится уязвимым. Если приказ вынесен, а срок пропущен, основание для отмены и отказа — то самое заявление о пропуске давности вместе с расчётом дат.
- Долг остаётся числиться на ЕНС. Он будет виден в личном кабинете, пока налоговая не примет решение о признании задолженности безнадёжной — обычно это происходит на основании судебного акта, которым ФНС отказано во взыскании из-за истечения срока.
- У ФНС остаётся право просить восстановить пропущенные сроки. Речь о процессуальных сроках взыскания: если инспекция пропустила их по уважительной причине, восстановление решает суд. Исход зависит от конкретных обстоятельств дела, поэтому считать «сгоревший» долг закрытым вопросом не нужно.
И то, о чём почти не пишут, хотя это критично: необдуманные действия должника осложняют защиту. Частичная оплата старого долга и пополнение ЕНС уходят на самый старый долг и вместе с ним закрывают вопрос о законности требований, а письменное признание задолженности фиксирует её существование и может сыграть против вас в споре. Плюс свежие просрочки по текущим налогам добавляют новые точки отсчёта, и общая картина усложняется.
Поэтому логика «не платить три года и всё спишется» — не стратегия, а набор рисков: растущие пени, требования, судебные приказы и новые точки отсчёта по каждой свежей просрочке. Разумная альтернатива — проверить даты, понять, на каком этапе находится долг, и выбрать законный способ его закрыть: от заявления о пропуске срока до банкротства.
Списать налоговый долг законно: какие есть способы и как выбрать
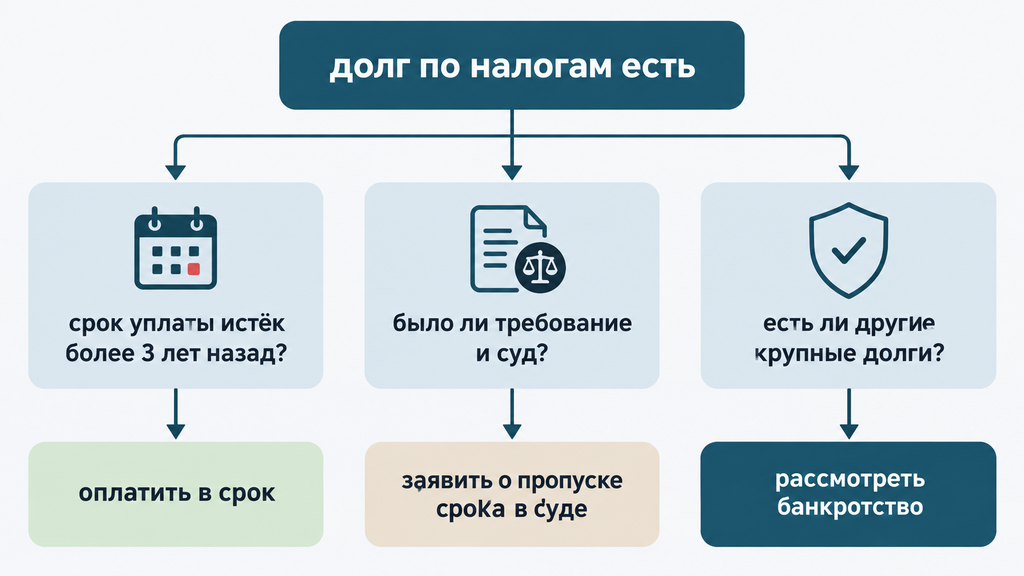
Налоговую задолженность можно законно списать тремя путями: признанием долга безнадёжным по ст. 59 НК РФ, по налоговой амнистии или через банкротство. У каждого способа свои условия, свои ограничения и свой круг людей, которым он подходит. Выбор зависит не от рекламы, а от конкретных обстоятельств: суммы долга, его «возраста», наличия других обязательств и вашего дохода.
| Способ | Как работает | Кому подходит | Ограничения и риски |
|---|---|---|---|
| Признание долга безнадёжным (ст. 59 НК РФ) | Суд отказывает ФНС во взыскании из-за пропуска сроков; на основании судебного акта инспекция списывает задолженность | Тем, у кого сроки действительно пропущены и есть документы для расчёта дат | ФНС может заявлять о восстановлении сроков; результат зависит от конкретных дат и доказательств |
| Налоговая амнистия | Государство разово списывает долги определённых категорий и периодов | Тем, чьи долги попадают под условия конкретной амнистии | Разовый инструмент; амнистии вводятся нечасто и охватывают ограниченные периоды и категории долгов, поэтому строить на них план не стоит |
| Банкротство (127-ФЗ) | Арбитражный суд освобождает от дальнейшего исполнения обязательств после завершения процедуры | Тем, у кого налоги сочетаются с другими долгами и доход не позволяет их гасить | Есть последствия для кредитной истории, ограничения на период процедуры и запрет на повторное банкротство в течение ряда лет |
Критерии выбора можно свести к нескольким вопросам:
- Один только налоговый долг или долги в целом? Если кроме налогов есть кредиты, займы, долги по ЖКХ, банкротство закрывает всю картину сразу — это его главное преимущество перед «точечными» способами.
- Действительно ли пропущены сроки? Для признания долга безнадёжным нужна чёткая хронология: дата уплаты, требования, обращение в суд. Если хоть один процессуальный шаг был, отсчёты в этой цепочке сдвигаются, и говорить о пропуске срока сложнее.
- Позволяет ли доход гасить долг? Если да — честнее и дешевле закрыть задолженность обычным платежом, избегая пени и процедур.
- Каков масштаб? При небольших суммах любые процедуры могут стоить дороже самого долга; при крупных — наоборот, самостоятельные действия повышают цену ошибки.
По опыту, самые обидные ошибки происходят на этапе выбора: человек годами добивается признания долга безнадёжным в ситуации, где сроки не пропущены, — или, наоборот, запускает банкротство при долге, который закрывался простым заявлением о пропуске срока. Поэтому первый шаг всегда одинаковый: собрать даты и документы, а уже потом выбирать инструмент.
Банкротство при налоговых долгах: когда это рабочий вариант
Банкротство — рабочий вариант, когда налоговые долги сочетаются с другими обязательствами и платить по ним объективно нечем. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)»: после её завершения суд освобождает гражданина от дальнейшего исполнения обязательств, в том числе перед бюджетом. Границы здесь такие: списываются налоги, пени, штрафы, кредиты и займы, образовавшиеся до возбуждения дела. Текущие платежи — налоги, начисленные в ходе процедуры, — оплатить придётся в обычном порядке.
У процедуры есть два формата:
- Судебное банкротство — через арбитражный суд с участием финансового управляющего. Формальный порог для подачи заявления — задолженность от 500 000 рублей, но подать можно и раньше, если вы предвидите невозможность исполнения. Подходит при крупных суммах и смешанных долгах: налоги, кредиты, займы, поручительства.
- Внесудебное банкротство через МФЦ — бесплатная процедура для долгов от 25 000 до 1 000 000 рублей при соблюдении определённых условий, например оконченного исполнительного производства и отсутствия имущества для взыскания. Подходит, если картина долга простая и укладывается в лимиты.
Честно о рисках и ограничениях: на время судебной процедуры действуют свои правила. В отдельных случаях суд может запретить выезд за границу, сделки проходят через финансового управляющего, кредитная история будет содержать запись о банкротстве, а повторно заявить о банкротстве можно не раньше, чем через пять лет. Это инструмент не «списать и забыть за неделю», а восстановить платёжеспособность, заплатив определённую цену — временем, ограничениями и репутационными последствиями.
Если вы не понимаете, что делать с долгами — налоговыми, кредитными или всеми сразу, — можно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно. Для этого не нужно сразу оплачивать услуги или принимать решение о процедуре: сначала вы просто получаете взгляд со стороны — подходят ли вам списание по сроку давности, реструктуризация или банкротство и какие документы для этого понадобятся. Такая консультация по банкротству или любому другому юридическому вопросу помогает увидеть карту вариантов до того, как вы что-то подпишете или заплатите.
Типичные ошибки и заблуждения о сроке давности по налогам
Большинство потерь в спорах с ФНС связаны не с законом, а с предсказуемыми ошибками самих должников. Ниже — заблуждения, с которыми мы сталкиваемся чаще всего, и то, как обстоит дело на самом деле.
- «Долг сгорит сам через три года». Нет. Обязанность уплатить налог бессрочна; истечение давности лишь блокирует принудительное взыскание. Для списания нужно решение о признании долга безнадёжным или банкротство.
- «Не буду получать письма — срок не пойдёт». Уведомления и требования считаются доставленными по адресу регистрации, даже если вы их не открыли. Пропуск 10-дневного срока на возражения из-за «не видел письмо» суд не считает уважительным.
- «Доплачу понемногу — и проблема решится». Так не сработает: система направит платёж на самый старый долг, а не на тот, за который вы хотели; добровольное погашение спорного начисления заодно закрывает и вопрос о его законности.
- «Суд всё равно откажет налоговой». Суд отказывает во взыскании только по заявлению должника о пропуске срока. Без возражений требование может быть удовлетворено полностью — даже с истёкшей давностью.
- «Не пущу проверку — время остановится в мою пользу». Наоборот: противодействие проверке приостанавливает срок давности (п. 1.1 ст. 113 НК РФ), а налог всё равно доначислят расчётным путём. Вы проиграете и время, и позицию.
- «Закрыл ИП — долги исчезли». Долги закрытого ИП переходят на человека как на физическое лицо и взыскиваются по общим правилам, включая судебный приказ и приставов.
- «Приставы заберут всё, лучше вообще ничего не делать». Паника и бездействие одинаково плохи. Взыскание ограничено законом: есть перечень имущества, которое не подлежит изъятию, а у должника есть право на отмену приказа, жалобу и перерасчёт. Собрать документы и даты — всегда безопаснее, чем прятаться от проблемы.
И ещё один момент, о котором часто забывают: давность касается взыскания и налоговой ответственности, но крупные суммы неуплаченных налогов образуют самостоятельный состав — вплоть до уголовной ответственности по ст. 198 УК РФ при значительных размерах задолженности за три года. Поэтому «переждать» крупный долг — риск не только финансовый. Если сумма велика, тем более важна профессиональная оценка ситуации, а не надежда на истечение сроков.
Пошаговый план: что делать, если обнаружили старый налоговый долг
При обнаружении старой налоговой задолженности первым делом проверяют даты и документы, а не платят. Вот чек-лист, который помогает разобраться в ситуации без спешки и лишних потерь:
- Шаг 1. Зафиксируйте сумму и происхождение долга. Проверьте сальдо ЕНС и начисления в личном кабинете налогоплательщика на сайте ФНС или на Госуслугах. Выпишите, за какие периоды и какие налоги числятся.
- Шаг 2. Найдите уведомление и срок уплаты. Дата в уведомлении — отправная точка всего расчёта. Если уведомление не сохранилось, его реквизиты видны в личном кабинете.
- Шаг 3. Посчитайте срок давности. По алгоритму из начала статьи: дата после срока уплаты плюс три года. Заодно сверьте хронологию действий ФНС — требования, судебные приказы, исполнительные производства: каждый такой шаг сдвигает сроки по этой цепочке.
- Шаг 4. Проверьте суды и приставов. Судебный приказ можно отменить возражениями в течение 10 дней с даты получения; исполнительные производства ищите в банке данных ФССП. Если производство уже идёт по старому долгу — это меняет приоритеты.
- Шаг 5. Ничего не платите до анализа. Частичный платёж уходит на самый старый долг и лишает возможности оспорить спорные начисления. Сначала — расчёт и план, потом — деньги.
- Шаг 6. Оспорьте ошибочные начисления. Двойное начисление, налог за проданное имущество, неверный период — повод подать в инспекцию заявление о перерасчёте с документами, а при отказе — жалобу в вышестоящий орган ФНС.
- Шаг 7. Выберите способ закрытия долга. Оплатить, заявить о пропуске срока в суде, добиваться признания долга безнадёжным или рассматривать банкротство — решение зависит от суммы, сроков и общей долговой нагрузки. Если выбор неочевиден, опишите ситуацию юристу: первичный разбор бесплатный и не обязывает ни к услугам, ни к процедуре.
Документы, которые стоит собрать и сохранить на время всего разбирательства:
- налоговые уведомления и требования ФНС за последние годы;
- квитанции и выписки по платежам и сальдо ЕНС;
- документы о продаже имущества, если долг касается прежних объектов (договор, выписка Росреестра);
- судебные акты и постановления приставов, если взыскание уже началось;
- ответы инспекции на ваши заявления и жалобы.
Такой комплект — «ситуация, собранная в цифрах и датах» — нужен в любом сценарии: и для заявления о пропуске срока, и для перерасчёта, и для консультации по банкротству. С ним любой специалист ответит предметно, а без него разговор останется гаданием.
Часто задаваемые вопросы
Какой срок исковой давности по налогам для физических лиц и ИП?
Общий срок — три года, он установлен пунктом 1 статьи 113 НК РФ и распространяется на сам налог, пени и штрафы. Отсчёт начинается с момента, когда истёк срок уплаты налога, а для предпринимательских налогов — со следующего налогового периода. Срок может приостанавливаться, например, если налогоплательщик препятствует выездной проверке.
Может ли налоговая взыскать долг после истечения срока давности?
Обратиться в суд ФНС может и после истечения срока, но взыскание невозможно, если должник заявит о пропуске срока давности. Без такого заявления суд вправе удовлетворить требование полностью. Кроме того, налоговая может просить восстановить срок — если пропуск произошёл по уважительной причине, суд иногда идёт навстречу инспекции.
Списываются ли налоговые долги автоматически через три года?
Нет, долг продолжает числиться на едином налоговом счёте и в личном кабинете. Автоматического списания законом не предусмотрено: задолженность признаётся безнадёжной и списывается по решению налоговой на основании судебного акта либо закрывается через банкротство. Ждать, что «всё сгорит само», — не стратегия, а способ накопить пени и риски.
Что будет, если частично оплатить старый налоговый долг?
Система автоматически направит платёж на самую старую задолженность — выбрать конкретный налог не получится, а добровольное погашение спорных начислений закроет и вопрос об их законности. Поэтому перед любым платежом по старому долгу стоит проверить даты, сумму и историю взыскания.
Как отменить судебный приказ по налоговой задолженности?
Нужно подать в суд возражения относительно исполнения приказа в течение 10 дней с даты его получения — приказ будет отменён без разбирательства по существу. После отмены у ФНС есть 6 месяцев на подачу иска, и уже в этом процессе можно заявить о пропуске срока давности. Если 10 дней пропущены, к возражениям прикладывается ходатайство о восстановлении срока с уважительной причиной.
Распространяется ли срок давности на налоги закрытого ИП?
Да, срок действует, но закрытие ИП само по себе долги не списывает: задолженность переходит на человека как на физическое лицо. Дальше применяется общий трёхлетний срок и порядок взыскания через суд. Если сумма неподъёмна, такие долги можно включать в общую картину при банкротстве — наравне с кредитами и займами.
Как проверить, есть ли налоговые долги и когда истекает срок?
Задолженность и сальдо ЕНС видны в личном кабинете налогоплательщика на сайте ФНС и на Госуслугах. Отправная точка для расчёта — срок уплаты, указанный в налоговом уведомлении: добавьте к нему три года. Дополнительно стоит проверить судебные дела и банк данных исполнительных производств на сайте ФССП — так вы увидите, дошло ли взыскание до приставов.
Когда налоговые долги выгоднее решать через банкротство?
Банкротство обычно рассматривают, когда налоговая задолженность сочетается с кредитами, займами или другими долгами, а доход объективно не позволяет их гасить. Процедура списывает обязательства, возникшие до возбуждения дела, но имеет последствия — от записи в кредитной истории до запрета на повторное банкротство в течение нескольких лет. Если сомневаетесь, оставьте заявку и кратко опишите ситуацию: первичный разбор от специалиста бесплатный и не обязывает ни платить, ни начинать процедуру.