Срок исковой давности по кредитам, кредитным картам и судебным приказам: списание долгов и отмена приказа
Срок исковой давности по кредиту, кредитной карте и микрозайму в России составляет три года (ст. 196 ГК РФ), а по кредитам с графиком платежей он считается отдельно по каждому платежу, начиная со дня, следующего за датой его внесения. Истечение срока само по себе долг не списывает: суд применяет давность только по заявлению заёмщика, поданному до вынесения решения. Полученный судебный приказ можно отменить возражением в течение 10 дней, а после отмены у кредитора остаётся на подачу иска не менее шести месяцев.
Что такое срок исковой давности по кредиту и сколько он длится
Срок исковой давности по кредиту составляет три года: столько времени банк или микрофинансовая организация могут взыскивать задолженность через суд (ст. 196 ГК РФ).
Простыми словами, это период для судебной защиты требований, а не «срок, через который долг исчезает». Само обязательство после истечения срока продолжает существовать: по нему могут начисляться проценты, а запись о просрочке остаётся в кредитной истории. Меняется одно, но принципиальное: если заёмщик заявит о пропуске срока, суд откажет кредитору во взыскании.
Пять фактов, которые стоит знать до любых расчётов:
- Общий срок исковой давности по кредитам физических лиц и по кредитам банка одинаков: три года (ст. 196 ГК РФ); предельный срок со дня нарушения права составляет десять лет.
- Иск примут и после истечения срока: принятие иска к рассмотрению от давности не зависит (ст. 199 ГК РФ).
- Суд применяет давность только по заявлению ответчика, поданному до вынесения решения. Судья сам срок не проверяет.
- По кредитам с графиком платежей срок считается отдельно по каждому платежу (п. 24 постановления Пленума Верховного Суда РФ № 43 от 29.09.2015).
- Правила едины для потребительских кредитов, кредитных карт, микрозаймов и долгов по расписке, различается только момент начала отсчёта.
Практический смысл прост: прежде чем вести переговоры с кредитором или ждать письма из суда, посчитайте свой срок по каждому долгу. Люди чаще всего узнают о давности с опозданием: когда судебный приказ уже получен, а 10 дней на возражение пропущены. Поэтому расчёт делают первым шагом, а не юридической формальностью.
Как исчисляется срок исковой давности по кредиту: с какой даты начинается отсчёт
Срок исковой давности по кредиту начинается со дня, следующего за датой очередного платежа по графику, и считается отдельно по каждому платежу.
Это следует из ст. 200 ГК РФ: срок течёт с момента, когда кредитор узнал или должен был узнать о нарушении своего права. Для кредита такой момент наступает с просрочкой по конкретному платежу. Пример: по графику платёж 5 июня 2023 года, деньги не внесены. Срок идёт с 6 июня 2023 года и истекает 5 июня 2026 года. Если за это время банк не обратился в суд, по заявлению заёмщика взыскать этот платёж будет уже нельзя.
Второй сценарий связан с требованием о досрочном возврате. Большинство кредитных договоров позволяют банку при длительной просрочке потребовать всю сумму сразу. С момента, когда такое требование считается полученным, начинается единый трёхлетний срок по всей оставшейся задолженности. Пример: требование получено 1 сентября 2023 года, срок по всей сумме истекает 1 сентября 2026 года. Здесь важна доказуемость даты: штемпель на конверте, уведомление о вручении, дата возврата письма за истечением срока хранения. Сохраняйте конверты и треки: в спорных делах именно они решают, с какого дня считать.
Проценты и неустойка считаются по своим правилам: по п. 25 постановления Пленума № 43 давность по ним исчисляется отдельно, по каждому платежу и по дням просрочки. А по п. 26 этого же постановления с истечением срока по главному требованию истекает срок и по дополнительным требованиям: процентам, неустойке, залогу, поручительству. На практике это работает в пользу должника. Частичный отказ в иске «отрезает» и штрафной хвост.
Как считается срок давности по каждому платежу
По графику платежей возникает не одно обязательство, а серия отдельных: у каждого своя дата и свой трёхлетний срок.
Типичная ситуация: кредит на пять лет, заёмщик платил год и перестал вносить деньги с 13-го месяца. По каждому просроченному платежу срок начинается со следующего дня после его даты. Если кредитор обращается в суд через четыре года после начала просрочки, суд по заявлению должника откажет во взыскании платежей за первые месяцы и взыщет только те, чей срок ещё не истёк; как правило, это последние три года до подачи иска.
Именно поэтому «пересидеть три года» сложнее, чем звучит: чтобы долг полностью выпал из-под судебной защиты, кредитор должен пропустить срок по всем платежам сразу, а у банков и МФО сроки отслеживаются автоматизированными системами. Чаще суд выносит решение о частичном отказе: сумма взыскания заметно уменьшается, но часть долга остаётся.
Срок исковой давности по кредитной карте
По кредитной карте срок исковой давности тоже составляет три года, но его начало зависит от того, как устроен конкретный договор.
Карта устроена иначе, чем кредит: у неё револьверный (возобновляемый) лимит и грейс-период, то есть льготный срок, в течение которого банк не начисляет проценты. Классического графика здесь обычно нет, зато есть выписка с датой обязательного платежа по каждому расчётному периоду. Поэтому срок по карте считают двумя способами: по каждому расчётному периоду в выписке либо, если обязательство оформлено как «до востребования», с даты требования банка о полном погашении задолженности.
Запросы вида «срок исковой давности по кредитной карте Русский Стандарт» или «срок исковой давности по кредитной карте Тинькофф» (этот банк сегодня работает под названием «Т-Банк») встречаются очень часто, и честный ответ такой: правила у всех банков одни, три года и ст. 200 ГК РФ. Различаются договоры, формат выписок и практика доказывания даты требования, поэтому исход зависит от конкретных документов, а не от названия банка. В судебной практике по картам немало отказов во взыскании: в одном из опубликованных дел банк требовал долг по карте, заключённой в 2005 году, обратившись в суд лишь в 2021-м. Суд согласился с ответчицей, которая заявила о пропуске срока давности.
Если по карте уже есть иск или приказ, запросите в банке выписку по счёту. Без неё точно посчитать долг по кредитной карте и срок давности не получится: выписка покажет расчётные периоды и даты обязательных платежей.
Срок давности по микрозаймам и договорам займа
По микрозаймам действует тот же трёхлетний срок исковой давности, что и по банковским кредитам.
Разница в поведении кредитора. МФО, как правило, не ждут: они обращаются за судебным приказом уже в первые месяцы просрочки, поэтому «естественный» пропуск срока по микрозайму случается реже. Если заём предполагал единовременный возврат до конкретной даты, срок начинается с этой даты; если платежи периодические, то по каждому платежу. То же правило работает по договору займа между физическими лицами и по расписке: три года со дня, следующего за датой возврата, указанной в документе.
| Тип долга | С какого дня идёт срок | Что учесть на практике |
|---|---|---|
| Кредит с графиком платежей | Со следующего дня после даты каждого платежа | При требовании о досрочном возврате действует единый срок с даты получения требования |
| Кредитная карта | По расчётным периодам в выписке или с даты требования о полном погашении | Револьверный лимит и грейс-период; споров о дате начала больше, нужна выписка |
| Микрозайм, долг по расписке | С даты возврата или по каждому платежу | МФО обычно судятся быстро, в первые месяцы просрочки |
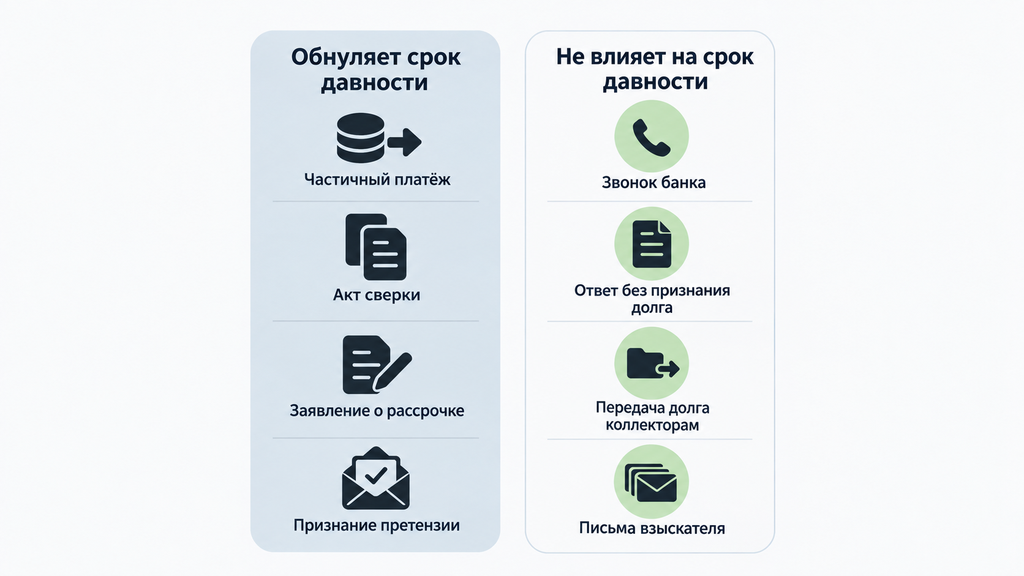
Срок исковой давности обнуляется, когда заёмщик признаёт долг, и тогда три года начинают течь заново (ст. 203 ГК РФ).
Сразу разграничим два механизма. Перерыв (ст. 203 ГК РФ) означает полный перезапуск: время, истёкшее до него, в новый срок не засчитывается. Приостановление (ст. 202 ГК РФ) лишь временно «замедляет» срок по объективным причинам: непреодолимая сила, мораторий Правительства РФ на исполнение обязательств, нахождение стороны в Вооружённых Силах, переведённых на военное положение. Эти обстоятельства учитываются, когда они возникли или продолжались в последние шесть месяцев срока. Есть и ст. 205 ГК РФ о восстановлении срока, но она касается только истца-гражданина и только в исключительных случаях (тяжёлая болезнь, беспомощное состояние, неграмотность). Банк сослаться на неё не может, для организаций пропуск срока считается обычным деловым риском.
Отдельная история со ст. 206 ГК РФ: если должник письменно признал долг уже после истечения срока, отсчёт начинается заново. Этим активно пользуются взыскатели: под видом «скидки» или «рассрочки» присылают документ, в котором человек невзначай подтверждает задолженность. И трёхлетний срок оживает. Не подписывайте ничего, не прочитав формулировки.
Какие действия должника обнуляют срок, а какие — нет
Обнуляют срок исковой давности:
- частичная или полная оплата по просроченному долгу, даже символические 100 рублей;
- подписание акта сверки взаимных расчётов;
- заявление о реструктуризации, кредитных каникулах, рассрочке или отсрочке;
- признание претензии, обещание заплатить в переписке, допсоглашение с признанием долга.
На срок давности не влияют:
- входящие звонки банка, СМС и письма взыскателя;
- ответ на претензию, в котором вы не признаёте долг;
- отказ от общения с кредитором;
- продажа долга коллекторам.
Нюанс, который на практике сбивает с толку: признание части долга не означает признания всего долга (п. 20 постановления № 43). Оплатили один платёж, и срок перезапускается именно по нему, а не по всему кредиту. Но суды оценивают документы в совокупности, поэтому формулировки важны: фраза «подтверждаю задолженность в полном объёме» стоит трёх лет ожидания.
Списываются ли долги по кредитам через 3 года автоматически
Нет, через три года долг не списывается автоматически: истечение срока давности лишь закрывает кредитору путь к судебному взысканию, если заёмщик заявит о пропуске срока.
Миф «через три года долги списываются» возник из смешения двух разных вещей: срока исковой давности и списания долга в учёте кредитора. Реально перестают взыскивать те задолженности, по которым кредитор пропустил срок, а должник заявил об этом в суде и получил отказ в иске. Только так выглядит списание долга по сроку давности на практике: через судебное решение, а не через ожидание.
Что происходит с долгом после истечения срока:
- обязательство продолжает существовать, и кредитор вправе вести претензионную работу по правилам закона № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности»;
- в собственном учёте кредитор может списать задолженность как безнадёжную (п. 77 Положения, утверждённого приказом Минфина России № 34н), но делать это не обязан;
- запись о просрочке хранится в кредитной истории семь лет (ст. 7 закона № 218-ФЗ «О кредитных историях») и всё это время мешает новым кредитам;
- долг могут продать коллекторам, причём срок давности останется тем же самым.
Честно о границах этого пути: банки и МФО контролируют сроки программно и, как правило, обращаются в суд в первые месяцы просрочки, поэтому «естественное» истечение срока по всем платежам сразу случается редко. На практике через три года без платежей человек чаще получает не списание, а судебный приказ. Если коротко ответить на вопрос «если не платить кредит 3 года, что будет», долг не исчезнет, но у вас появится законный инструмент защиты. Работает он, только если воспользоваться им вовремя. Какие долги реально списываются через 3 года: только те, по которым суд применил давность по вашему заявлению.
Как применить срок исковой давности в суде: пошаговый порядок
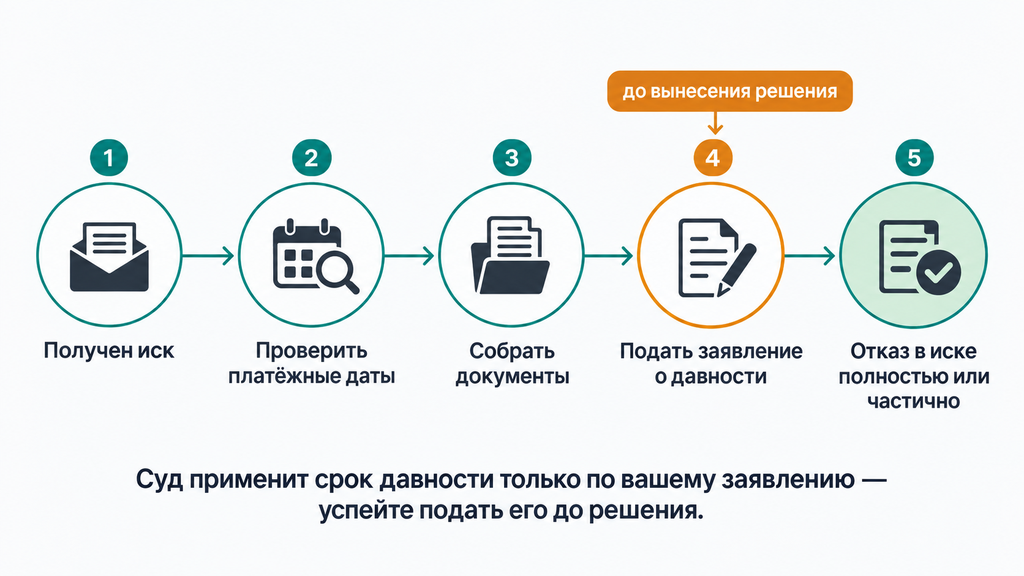
Заявление о применении срока исковой давности нужно подать в суд до вынесения решения. После оглашения решения заявить об этом уже нельзя.
Это правило п. 2 ст. 199 ГК РФ, и именно на нём теряют самые сильные позиции: пока ответчик молчит, дело рассматривается так, будто давности не существует. Отдельно уточним про формулировку «заявление на списание долгов по сроку давности». В суд подаётся заявление о применении срока исковой давности: отдельного механизма «списания» закон не знает, а отказ в иске и есть то самое списание с судебной защиты. Если иск уже получен, порядок такой:
- Проверьте расчёт истца по платёжным датам: какие платежи выходят за пределы трёх лет на дату подачи иска.
- Соберите доказательства: кредитный договор, график, выписку по счёту, почтовые конверты со штемпелями, треки отслеживания писем.
- Составьте письменное заявление о применении срока исковой давности с перечислением конкретных периодов.
- Подайте его через канцелярию суда, заказным письмом с уведомлением или электронно через ГАС «Правосудие». Главное, успеть до вынесения решения.
- Получите определение об отказе в иске полностью или частично и сохраните его.
- После процесса запросите у кредитора справку о состоянии задолженности и проверьте свою кредитную историю.
Два практических уточнения. Заявить о давности можно и устно в заседании, с занесением в протокол, но письменный документ надёжнее. Если ответчиков несколько (например, супруги по общему кредиту), заявление защищает только того, кто его подал, и только по требованиям, предъявленным лично к нему.
Заявление о применении срока давности и возражение на иск: как составить
Строгой формы у документа нет: суды принимают и отдельное заявление, и возражение на исковое заявление по кредиту с просьбой применить давность. Практикой выверена такая структура:
- шапка: наименование суда, номер дела, данные сторон;
- суть: перечисление платёжных периодов, по которым на дату подачи иска истёк трёхлетний срок, с расчётом;
- просьба: отказать в удовлетворении требований полностью или частично в связи с пропуском срока исковой давности (ст. 196, 199 ГК РФ);
- приложения: договор, график платежей, выписка по счёту, документы о датах получения корреспонденции;
- дата и подпись. Подать документ может и представитель по нотариальной доверенности.
Типичные ошибки из реальных дел: общая просьба «применить срок» без указания периодов, тогда суд считает сам и не всегда в вашу пользу; подача после решения, когда правило уже не работает; отсутствие контррасчёта по платежам, которые действительно «свежие». Образец заявления о сроке исковой давности по кредиту легко найти, но при большой сумме или запутанных документах стоит перед подачей показать документ юристу: ошибка обернётся взысканной задолженностью.
Судебный приказ по кредиту: как отменить и что происходит со сроком давности
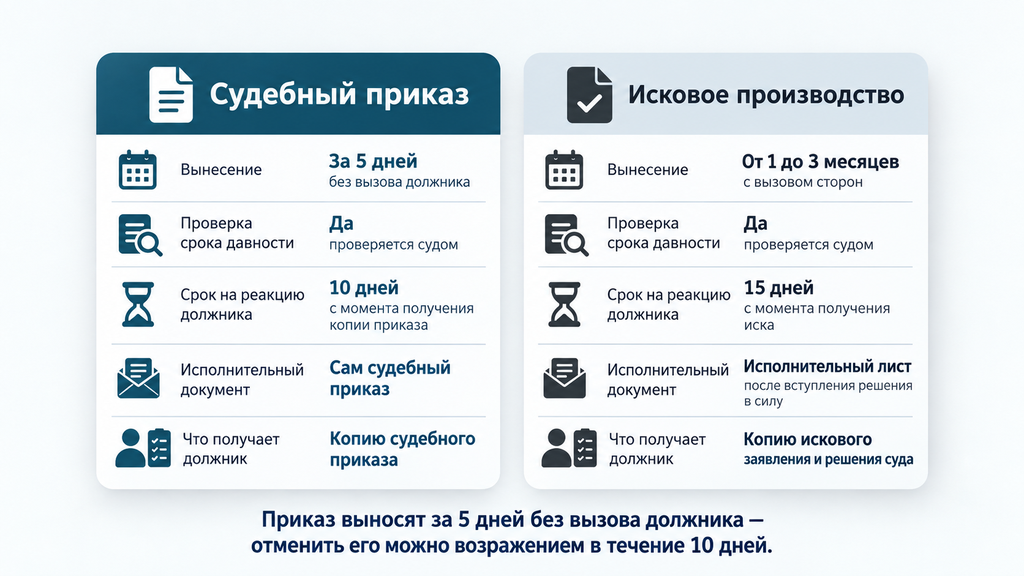
Судебный приказ называют упрощённым судебным решением: мировой судья выносит его за пять дней, без вызова сторон. Отменить приказ можно возражением в течение 10 дней с момента получения.
Схема популярна у взыскателей не случайно: судебное взыскание задолженности по кредиту через приказ требует минимума документов, заседания нет, а судья в силу процедуры спор не исследует и срок исковой давности не проверяет. Заёмщик нередко узнаёт о приказе, когда карта уже заблокирована, а зарплата уменьшилась на удержания. У судебного приказа по кредиту два ключевых срока действия: 10 дней на возражение должника (ст. 128–129 ГПК РФ) и три года на предъявление приказа к исполнению приставам (ст. 21 закона № 229-ФЗ). Пропущенные 10 дней при уважительных причинах (неполучение копии, болезнь, другой адрес) можно просить восстановить.
Как отменить судебный приказ: возражение и сроки
Порядок простой, и на практике отменить судебный приказ по сроку давности или просто по факту несогласия чаще всего удаётся без осложнений, ведь мотивы закон не требует:
- Получите копию приказа: по почте или через сайт мирового судьи.
- Подготовьте возражение: укажите, что не согласны с исполнением приказа; обосновывать не нужно.
- Подайте возражение в тот мировой суд, который вынес приказ, в течение 10 дней с даты получения.
- Получите определение об отмене: приказ перестаёт действовать, взыскателю остаётся путь иска.
- Сохраните определение: оно пригодится на следующем этапе.
Если 10 дней пропущены, приложите к возражению заявление о восстановлении срока и доказательства: конверт со штемпелем, справку о смене адреса, медицинские документы. В отдельных случаях суд срок восстанавливает. Если по приказу уже успели списать деньги, после отмены подайте заявление о повороте исполнения: суммы, удержанные по отменённому судебному акту, возвращаются.
Отмена приказа по старому долгу часто становится прологом к выигрышному иску. Пример из практики: агентство получило приказ по карте, по которой последний платёж был шесть-семь лет назад; должник приказ отменил, а когда взыскатель пошёл с иском, заявил о пропуске срока исковой давности, и суд во взыскании отказал.
Срок исковой давности после отмены судебного приказа
Отмена судебного приказа не запускает срок давности заново. Кредитору после отмены гарантируется не менее шести месяцев на подачу иска (п. 18 постановления Пленума ВС РФ № 43).
Логика такая: существование приказа приостанавливало течение срока, и его остаток продолжает идти после отмены. Если остатка меньше шести месяцев, он удлиняется до шести месяцев, чтобы взыскатель успел подготовить полноценный иск. Пример расчёта: последний платёж по графику пришёлся на 5 июля 2023 года, срок по платежу истекает 5 июля 2026 года. В мае 2026-го кредитор получает приказ, в июне должник его отменяет. До конца срока оставался месяц, поэтому после отмены у кредитора есть шесть месяцев на исковое производство, то есть до декабря 2026 года. Не успеет: по этому платежу давность применят.
Поэтому утверждение «после отмены приказа срок начинается с нуля» ошибочно: начало остаётся прежним, меняется лишь минимальный коридор для иска. Срок исковой давности после отмены судебного приказа продолжается. Заявлять о давности правильнее всего уже в исковом производстве: там суд обязан её проверить по вашему заявлению.
Чем судебный приказ отличается от искового производства
Ключевое отличие: в приказном производстве суд не проверяет срок исковой давности, а в исковом обязан применить его по заявлению ответчика.
| Параметр | Судебный приказ | Исковое производство |
|---|---|---|
| Как выносится | За 5 дней, без вызова сторон и заседаний | Полноценный процесс с заседаниями и исследованием доказательств |
| Проверка срока давности | Не проводится | Проводится по заявлению должника до вынесения решения |
| Время на реакцию должника | 10 дней на возражение с момента получения | Заявление о давности подаётся до вынесения решения |
| Исполнительный документ | Приказ, который сразу можно предъявить приставам | Решение суда о взыскании долга по кредиту и исполнительный лист после вступления в силу |
| Что получает должник | Перенос спора в исковое производство после отмены | Возможность полного или частичного отказа в иске по давности |
Вывод практичный: отмена приказа не позволяет «убежать» от долга, зато законно переносит спор туда, где давность работает. Именно поэтому на возражение стоит реагировать в первые же дни, а не после блокировки счёта.
Срок давности по кредиту у судебных приставов: исполнительное производство
После решения суда исковая давность не применяется. Вместо неё работает трёхлетний срок предъявления исполнительного документа к исполнению (ст. 21 закона № 229-ФЗ «Об исполнительном производстве»).
Как устроено взыскание на этом этапе: решение суда о взыскании долга по кредиту или приказ → исполнительный документ → возбуждение производства в ФССП → аресты счетов и удержания из дохода (как правило, до половины заработка). У этого механизма есть законные пределы: единственное пригодное для проживания жильё взысканию не подлежит (ст. 446 ГПК РФ), за исключением ипотечного.
Сроки здесь свои. Взыскатель имеет три года с момента вступления судебного акта в силу, чтобы предъявить документ приставам. Документ можно отозвать и предъявить снова: после возврата срок начинает течь заново, причём неистекшая часть срока, как правило, не может быть меньше шести месяцев (ст. 22 закона № 229-ФЗ). Поэтому судебная задолженность по кредиту иногда «всплывает» у приставов через годы: взыскатель не пропускал срок, а просто ждал. Если же взыскатель три года не предъявлял документ и не отзывал его, производство возбудить не получится: срок давности взыскания долга по исполнительному документу истёк.
Несколько практических советов. Проверяйте банк данных исполнительных производств на сайте ФССП: там видно, кто взыскатель и когда возбуждено производство. Если производство возбуждено по документу с истёкшим сроком предъявления, подавайте жалобу старшему судебному приставу или в суд. Обратите внимание на даты: когда вынесено решение, когда предъявлен лист, не отзывался ли он. Часто именно эта хронология, а не сумма долга, определяет итог.
Срок давности при переуступке долга, наследстве и поручительстве
Продажа долга, смерть заёмщика и поручительство не обнуляют срок исковой давности. Требование переходит к новому лицу с тем же отсчётом, что был у прежнего кредитора.
Коротко по трём ситуациям: у коллекторов срок остаётся прежним (ст. 201 ГК РФ); наследники отвечают по долгам в пределах оставшейся части срока и стоимости наследства (ст. 1175 ГК РФ); у поручителя свой договор и свои даты, и признание долга заёмщиком не всегда затрагивает его обязательства. Разберём две самые частые ситуации.
Банк продал долг коллекторам: меняется ли срок давности
Срок исковой давности при переуступке долга не меняется: договор цессии передаёт требование в том виде, в котором оно существовало, вместе с уже текущим отсчётом (ст. 201 ГК РФ).
На практике возможны два сценария. Первый: взыскатель успевает в суд в последние месяцы срока, поэтому после продажи долга приказ может прийти быстро, иногда уже через несколько недель. Второй: срок исковой давности по кредиту истёк, банк продал долг коллекторам, а те пропустили и свой срок. Тогда возражение по приказу или заявление о давности в иске закрывает вопрос, как в описанном выше деле по «возрастной» кредитной карте.
Если взыскателем стало агентство, действуйте так:
- запросите документы, подтверждающие переход требования: договор цессии, выписку по счёту, расчёт задолженности;
- ничего не подписывайте до проверки, потому что признание долга перезапускает срок (ст. 206 ГК РФ);
- отвечайте письменно и нейтрально, без обещаний заплатить;
- получили приказ, отменяйте его в 10-дневный срок;
- при иске заявляйте о пропуске срока исковой давности.
Срок исковой давности по кредиту умершего заёмщика
Долг умершего переходит к наследникам, принявшим имущество, но срок исковой давности при этом не прерывается и не начинается заново (ст. 1175 ГК РФ).
Пример: на дату смерти заёмщика просрочка по кредиту шла уже два года. У банка остаётся один год, чтобы обратиться в суд к наследникам. Если время пропущено, давность применяют по заявлению наследников, так же как при жизни заёмщика. Вторая линия защиты касается предела ответственности: наследники отвечают только в пределах стоимости унаследованного имущества. Отказались от наследства, и взыскивать не с кого.
Два уточнения, которые снимают большинство вопросов с форумов. Срок не «начинается с момента смерти». Это распространённая ошибка: банк получает не новые три года, а остаток прежнего срока. И страховой случай по кредиту, а также обязательства созаёмщиков живут по своим правилам и от наследственной процедуры не зависят. Если вы наследник и получили требование по долгу близкого человека, проверьте две даты: последнего платежа и смерти. Они определят, сколько времени осталось банку.
Срок исковой давности при банкротстве физических лиц
Банкротство физических лиц освобождает от долгов независимо от срока исковой давности: списываются и «свежие» обязательства, и те, по которым время уже пропущено.
Как это устроено по закону № 127-ФЗ «О несостоятельности (банкротстве)». В судебной процедуре через арбитражный суд с участием финансового управляющего кредиторы заявляют требования в реестр, имущество формирует конкурсную массу, а после реализации имущества или мирового соглашения гражданин освобождается от обязательств. Как правило, процедура занимает от нескольких месяцев до года. Внесудебная процедура через МФЦ по правилам 2026 года в базовом случае доступна при долге от 25 тысяч до 1 миллиона рублей, отсутствии имущества и дохода для взыскания и оконченном приставами производстве по п. 4 ч. 1 ст. 46 закона № 229-ФЗ; подача бесплатная. Условия перед подачей проверяйте: правила периодически обновляются.
Связь с давностью прямая в обе стороны. Долг с истёкшим сроком давности тоже включается в процедуру и тоже списывается: кредитор в реестре не вправе ссылаться на «свежесть» требований, которых нет. И наоборот: банкротство избавляет от необходимости пересиживать три года с риском приказов и исков. Судебное банкротство граждане обычно инициируют при долгах от нескольких сотен тысяч рублей и признаках неплатёжеспособности, а обязанность самому подать заявление возникает от 500 тысяч рублей при просрочке от трёх месяцев.
| Критерий | Ждать истечения давности | Банкротство |
|---|---|---|
| Срок результата | Три года и дольше, без гарантии результата | Как правило, от нескольких месяцев до года |
| Предсказуемость | Зависит от действий кредитора | Регулируемая законом процедура с понятными этапами |
| Кредитная история | Просрочка и судебные записи хранятся семь лет | Запись о банкротстве; обязанность сообщать о нём при новых кредитах действует пять лет (ст. 213.30 закона № 127-ФЗ) |
| Аресты и удержания | Возможны весь период ожидания | С введением процедуры приостанавливаются |
| Какие долги закрывает | Только те, по которым суд применит давность по вашему заявлению | Подавляющее большинство обязательств, кроме исключений: алименты, возмещение вреда жизни и здоровью и ряд других |
О компромиссах честно. Ожидание давности не стоит денег, но требует лет дисциплины: без платежей, без подписей, без обещаний, и при этом не защищает от приказов и исков, потому что исход зависит от чужих действий. У банкротства свои расходы, условия допуска и ограничения на время процедуры, зато завершение законное и проверяемое. Универсального ответа нет: выбор зависит от суммы долга, дохода, имущества и состава обязательств.
Если непонятно, какой вариант ближе к вашей ситуации, можно оставить заявку на сайте и в двух словах описать положение: первичный разбор от специалиста бесплатный, и он ни к чему не обязывает. Решение принимать сразу и оплачивать услугу не требуется. Сначала вы просто понимаете карту вариантов: банкротство, реструктуризация, переговоры с кредитором. Наши юристы разбирают и процедуру банкротства, и любые другие юридические вопросы по долгам: от претензии банка до спора с приставами.
Срок исковой давности по кредитам в Казахстане: чем отличается от России
В Казахстане общий срок исковой давности по кредитам также составляет три года. Его устанавливает ст. 180 Гражданского кодекса Республики Казахстан.
Цифра похожа, но процедуры разные. В Казахстане действуют собственные правила приказного производства, отдельный закон о деятельности коллекторских организаций и своя процедура банкротства граждан, запущенная в 2023 году. Поэтому российские ориентиры (10 дней на возражение по приказу, внесудебное банкротство через МФЦ, постановление Пленума ВС РФ № 43) к казахстанским делам напрямую не применимы. Поиск ответа на вопрос «как списать кредит по сроку давности в Казахстане» стоит начинать с казахстанских норм, а не с пересказа российской практики; это же касается исковой давности по банковским кредитам РК и срока исковой давности по микрозаймам в РК.
Практическое правило одно: применяется право страны, где выдан кредит. Долг перед казахстанским банком или МФО считаем по нормам Казахстана и с учётом казахстанского суда; долг перед российским кредитором регулирует ГК РФ, независимо от того, где вы сейчас живёте. Если в договоре есть оговорка о применимом праве, начинайте с неё. И перед любыми действиями проверяйте актуальность норм: в 2026 году правила обеих стран продолжают обновляться.
Типичные ошибки и заблуждения должников о сроке давности
Дороже всего должникам обходится заблуждение, что через три года долг исчезнет сам: без суда и заявления должника этого не произойдёт.
| Миф | Как на самом деле |
|---|---|
| «Через 3 года долг спишут автоматически» | Срок закрывает только судебное взыскание; чтобы суд отказал в иске, заёмщик сам должен заявить о давности до вынесения решения |
| «Достаточно не выходить на связь» | Один платёж, акт сверки или признание долга в переписке перезапускают трёхлетний срок |
| «Банк забудет о долге» | Сроки отслеживаются автоматизированными системами кредиторов; пропуск по всем платежам сразу случается редко |
| «После срока давности кредитная история очистится» | Запись о просрочке хранится семь лет (закон № 218-ФЗ) и влияет на новые кредиты |
| «Отмена приказа обнуляет срок» | Начало срока остаётся прежним; кредитору гарантируется минимум шесть месяцев на иск |
| «Коллекторы после срока бессильны» | Внесудебная работа по закону № 230-ФЗ возможна; в суде они бессильны, только если вы заявили о давности |
Теперь практические ошибки, которые чаще всего стоят людям лет ожидания. Символический платёж «чтобы банк не тревожился» оборачивается перезапуском срока за 100 рублей. Соглашение о «скидке», подписанное без прочтения, превращается в письменное признание долга по ст. 206 ГК РФ. Выброшенные конверты забирают с собой доказательства даты получения приказа и, как следствие, возможность восстановить срок. Молчание вместо возражения в 10-дневный срок. Каждая из этих ошибок бьёт по времени и упущенной защите сильнее, чем по кошельку.
Что делать с долгами: чек-лист заёмщика
Первый шаг при любых проблемах с долгами: собрать документы и посчитать срок давности по каждому обязательству. Без этих цифр любой разговор с кредитором или судом идёт вслепую.
- Соберите договоры, графики платежей и выписки по каждому долгу: кредиту, кредитной карте, займу.
- Посчитайте по каждому платежу трёхлетний срок: от даты платежа или от даты требования о досрочном возврате всей суммы.
- Не платите и не подписывайте документы от взыскателей, пока не проверили, как они влияют на срок давности.
- Отслеживайте почту и уведомления; письма с пометкой «судебное» открывайте в день получения.
- Судебный приказ отменяйте возражением в течение 10 дней, а при пропуске приложите ходатайство о восстановлении срока.
- При иске подавайте заявление о применении давности до вынесения решения, с расчётом по платёжным периодам.
- Сравните варианты решения: переговоры и реструктуризация, мировое соглашение, банкротство. Выбор зависит от вашей суммы долга, дохода и имущества.
- Если ситуация запуталась, оставьте заявку и кратко опишите её: первичный разбор от специалиста бесплатный и ни к чему не обязывает.
Три вопроса для самопроверки перед любым подписанием или платежом: признаю ли я этим документом долг? перезапускаю ли я трёхлетний срок? что будет, если я не отвечу? Короткие честные ответы на них защищают от большинства ошибок, из-за которых люди теряют и время, и саму возможность применить давность. А если ответы неочевидны, это нормальная причина задать вопрос специалисту до, а не после подписи: заявка на консультацию не обязывает вас ни к чему дальше.
Часто задаваемые вопросы
Можно ли не платить кредит, если прошло 3 года?
Срок давности сам по себе не разрешает «не платить»: суд применяет его только по заявлению заёмщика, поданному до вынесения решения. Без такого заявления долг могут взыскать полностью, по приказу или через иск. А любой платёж или подписанный документ перезапускает трёхлетний срок.
С какого дня считается срок исковой давности по кредитной карте?
Как правило, со следующего дня после даты обязательного платежа по выписке либо с даты требования банка о полном погашении долга, если обязательство оформлено «до востребования». Базовое правило то же, что и по кредитам: три года по ст. 196 ГК РФ, по каждому расчётному периоду отдельно. Точный расчёт делайте по выписке по счёту: без неё дата начала срока остаётся предположением.
Что будет с долгом после отмены судебного приказа?
Приказ прекращает действовать, удержания по нему останавливаются, а уже списанные суммы можно вернуть через поворот исполнения. Но долг никуда не исчезает: кредитор вправе подать иск. Если неистекшая часть срока давности была меньше шести месяцев, она удлиняется до шести месяцев (п. 18 постановления Пленума ВС РФ № 43).
Прерывает ли частичная оплата срок исковой давности?
Признание части долга не означает признания всего долга (п. 20 постановления Пленума № 43): срок перезапускается именно по оплаченному платежу. Но суды оценивают действия должника в совокупности, и оплата на фоне переписки с обещаниями может быть истолкована как признание. Поэтому перед частичной оплатой давнего долга проверяйте её последствия.
Действует ли срок давности, если банк продал долг коллекторам?
Да, действует: переуступка не меняет ни начала, ни длительности срока (ст. 201 ГК РФ). Коллекторы получают требование с прежним отсчётом, и если срок пропущен, суд отказывает им по заявлению должника. Риск один: собственные подписи. Признание долга запускает срок заново (ст. 206 ГК РФ).
Переходят ли долги по кредиту умершего к родственникам?
К наследникам, принявшим имущество, и только в пределах стоимости наследства (ст. 1175 ГК РФ). Срок давности при этом не прерывается: если на дату смерти срока оставалось мало, банк не получает «новых» трёх лет. Если наследство не принято, взыскивать не с кого.
Может ли банк взыскать кредит через суд после истечения срока давности?
Иск примут к рассмотрению в любом случае: принятие иска не зависит от давности (ст. 199 ГК РФ). Но если ответчик до вынесения решения заявит о пропуске срока, суд откажет в иске полностью или частично. Без заявления долг взыщут, как будто срока нет.
Что выгоднее: ждать истечения срока давности или оформить банкротство?
Давность не гарантирована: нужны годы без платежей и подписей, а исход зависит от действий кредитора. Банкротство регулируется законом и освобождает от долгов независимо от давности, но требует соблюдения условий допуска и накладывает ограничения на время процедуры. Выбор зависит от суммы долга, дохода и состава обязательств; при сомнениях можно оставить заявку на бесплатный первичный разбор, и решение принимать сразу не нужно.