Реструктуризация, отсрочка и рассрочка долгов: виды, условия и образцы документов
TL;DR. Реструктуризация, отсрочка и рассрочка: три законных способа пересмотреть порядок погашения долга, не доводя дело до суда и банкротства. Реструктуризация меняет условия обязательства (срок, размер платежа, график), отсрочка переносит выплату на более поздний срок, рассрочка делит долг на части. Первый шаг одинаков для всех типов долгов: посчитать общую сумму обязательств и письменно обратиться к кредитору с заявлением и документами, подтверждающими трудную финансовую ситуацию. Ниже разобраны механизмы для кредитов, займов МФО, коммунальных платежей, налогов и алиментов, условия соглашений и структура заявлений.
Что такое реструктуризация, отсрочка и рассрочка долга и чем они отличаются
При реструктуризации долговых обязательств меняются условия исполнения: кредитор и должник пересматривают срок, размер платежа или график выплат, а сам долг сохраняется. Отсрочка устроена иначе: вся сумма платежа переносится на более позднюю дату. При рассрочке сумма делится на части с утверждённым графиком погашения. Смысл у всех трёх инструментов один: вместо неподъёмной единовременной выплаты человек получает посильный режим погашения и время восстановить финансовую устойчивость.
На практике эти термины часто смешивают, но разница важна при переговорах: от того, что именно вы просите, зависит формулировка заявления и текст соглашения.
| Инструмент | Суть | Когда подходит | Что происходит с долгом |
|---|---|---|---|
| Реструктуризация | Пересмотр условий: продление срока, снижение платежа, смена графика | Доход снизился надолго, но остался | Долг сохраняется, обычно растёт переплата |
| Отсрочка | Перенос выплаты на поздний срок, целиком | Трудности временные: болезнь, ремонт, задержка зарплаты | Долг не уменьшается, выплата сдвигается по времени |
| Рассрочка | Долг делится на части с графиком | Накопилась крупная сумма, доход позволяет платить частями | Долг гасится постепенно, по утверждённым частям |
Распространено и заблуждение, будто реструктуризация, отсрочка или рассрочка списывают долг. Нет: договорённость меняет только порядок его погашения. Списание долгов возможно в отдельных случаях, например через банкротство по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)», но это отдельная процедура со своими условиями и последствиями.
Какие виды реструктуризации долга существуют
Виды реструктуризации зависят от того, перед кем возник долг: у банков и МФО, управляющих компаний, налоговой службы и получателя алиментов свои процедуры, документы и «точки входа». Общего заявления «на все долги сразу» не существует: по каждому кредитору составляется отдельное обращение, и график платежей согласуется отдельно. Поэтому начните с простого: разложите обязательства по кредиторам, чтобы видеть, кому и сколько вы должны и на какой стадии находится взыскание.
Ниже разобраны основные сферы, где работает реструктурирование долга, и механика каждой.
Реструктуризация кредитов и займов: банк и МФО
Реструктуризация кредита меняет условия действующего договора внутри того же банка, без оформления нового займа. Чаще всего банки используют такие варианты:
- Продление срока (пролонгация). Остаток долга растягивается на больший срок, платёж снижается. Компромисс: проценты начисляются дольше, итоговая переплата растёт.
- Снижение ежемесячного платежа за счёт изменения графика, обычно в связке с продлением срока.
- Кредитные каникулы — льготный период с отсрочкой или уменьшением платежей. Они бывают двух типов: по закону № 106-ФЗ (если доход за два месяца упал более чем на 30% по сравнению со средним за прошлый год или человек пострадал от чрезвычайной ситуации; лимиты по суммам кредитов устанавливает Правительство России и периодически их пересматривает, поэтому проверьте актуальные значения на 2026 год) и по внутренним программам банка, условия которых бывают мягче.
- Списание начисленных неустоек, то есть штрафов и пеней за просрочку. Как правило, это условие возвращения в график, а не отдельная уступка.
- Перевод плавающей ставки в фиксированную встречается реже, но бывает полезен при нестабильных ставках.
Упрощённый пример, чтобы показать компромисс в цифрах. У человека остаток по потребительскому кредиту 200 000 рублей и 24 платежа примерно по 9 700 рублей. Доход снизился, платёж стал неподъёмным. Банк продлевает срок до 36 месяцев, и платёж опускается примерно до 6 800 рублей. Ситуация становится управляемой, но суммарная переплата по кредиту растёт, потому что проценты начисляются дольше. Это не «выгодная сделка», а рабочая пауза, которая даёт время восстановить доход.
С микрозаймами логика похожая, но есть особенности. МФО не обязаны реструктурировать долг: это их право, поэтому шансы выше, если обратиться рано и документально подтвердить причину. Заявление о реструктуризации долга в МФО составляется так же, как в банк: с реквизитами договора, причиной и конкретным предложением. При этом закон ограничивает и максимальную ставку по микрозаймам, и предельную переплату, поэтому долг перед МФО не растёт бесконечно. Пени за просрочку всё равно накапливаются, так что тянуть не стоит.
Реструктуризация долга по ЖКХ: за воду, отопление и другие услуги
Долг за коммунальные услуги можно разделить на части по соглашению с управляющей компанией, ТСЖ или ресурсоснабжающей организацией: это и есть реструктуризация долга за ЖКХ. Копиться он может отдельно за содержание жилья, отопление, горячую и холодную воду, электричество, поэтому важно сразу выяснить, кто именно выставляет квитанцию. Платежи за содержание дома обычно начисляет УК или ТСЖ, а за ресурсы их начисляет либо та же УК по агентскому договору, либо сама ресурсоснабжающая организация, либо расчётный центр. При прямых договорах реструктуризация долга за воду или за отопление оформляется напрямую с водоканалом или теплоснабжающей организацией.
Есть правило, о котором должники редко знают: если размер платы за коммунальные услуги в текущем периоде вырос более чем на 25% по сравнению с декабрём предыдущего года, исполнитель коммунальных услуг обязан предоставить рассрочку равными долями в течение 12 месяцев (условия закреплены в Правилах предоставления коммунальных услуг, утверждённых Постановлением Правительства РФ № 354; проверьте актуальную редакцию). Это право возникает у вас автоматически: достаточно обратиться с заявлением.
Ещё один практический момент: с коммунальными долгами коллекторские агентства могут работать только как представители организации, которой вы задолжали. Работа идёт по агентскому договору и с ограничениями закона № 230-ФЗ, сам долг им не передаётся. Если звонки по коммунальному долгу идут «от коллекторов», уточните основание и сохраняйте переписку.
Рассрочка долга по ЖКХ не освобождает от текущих платежей. По соглашению вы живёте по новому плану погашения долгов: одновременно гасите накопленный долг и платите за новые периоды, иначе задолженность вырастет снова и соглашение потеряет смысл.
Реструктуризация и отсрочка налоговых платежей
Задолженность по налогам можно урегулировать по заявлению в налоговый орган: через отсрочку платежей по налогам, рассрочку или реструктуризацию. Отсрочка налогового платежа — это перенос срока уплаты налога на более поздний период. Предоставляется она при конкретных основаниях: ущерб от стихийного бедствия или техногенной катастрофы, угроза банкротства в случае единовременной уплаты, имущественное положение физического лица, исключающее единовременную уплату, и другие случаи. Основания и сроки закреплены в статье 64 Налогового кодекса РФ: обычно отсрочка и рассрочка даются на срок до одного года, в отдельных случаях до трёх лет. На сумму долга за период отсрочки, как правило, начисляются проценты, так что это не бесплатная пауза, а управляемый перенос платежей.
Реструктуризация задолженности по налогам также возможна через сервис ФНС России «Площадка реструктуризации долга». Это бесплатная площадка, где должник (гражданин, ИП или компания) может подать заявку: специалисты помогают проанализировать варианты урегулирования, ускоряют подготовку документов и налаживают диалог с кредиторами. Задача сервиса: помочь восстановить платёжеспособность и не довести дело до банкротства.
Если налоговый долг вместе с другими обязательствами стал неподъёмным, он включается в общую процедуру банкротства наравне с кредитами: налоговая задолженность не «вечная» и не блокирует списание долгов по завершении процедуры, хотя имеет свою очередь удовлетворения требований.
Рассрочка долга по алиментам
Накопленную задолженность по алиментам не обязательно платить одной суммой: допускается погашение частями. Выплата долга по частям оформляется мировым соглашением с получателем либо через суд. Алименты имеют особый статус: они носят регулярный характер и защищают интересы ребёнка, поэтому сам размер алиментов за текущие периоды не отменяется и не уменьшается задним числом, а рассрочка касается именно уже накопленного долга.
Как это оформляется на практике:
- Мировое соглашение. Стороны договариваются о графике погашения задолженности и утверждают его в суде. Это самый управляемый вариант, если отношения с получателем алиментов позволяют договариваться.
- Отсрочка или рассрочка исполнения решения суда. Должник подаёт заявление по статье 203 Гражданского процессуального кодекса РФ либо, когда дело у приставов, ходатайствует о рассрочке по статье 37 Федерального закона № 229-ФЗ «Об исполнительном производстве». Суд оценивает материальное и семейное положение и может установить график погашения задолженности частями.
Права должника по алиментам стоит знать и на этапе удержаний. По алиментам на несовершеннолетних детей удержания могут достигать 70% дохода, это больше, чем общий лимит по другим долгам. При этом должник вправе ходатайствовать о сохранении прожиточного минимума: с 2022 года часть дохода в размере прожиточного минимума можно защитить от взыскания, подав заявление судебному приставу или напрямую в банк, где открыт счёт. Это не отменяет долг, но оставляет базу для жизни на время погашения. Если ситуация с алиментным долгом конфликтная, разумно подключить юриста: ошибка в документах здесь стоит дороже, чем в большинстве других споров.
Реструктуризация, отсрочка или рассрочка: что выбрать в вашей ситуации
Инструмент выбирают по трём критериям: характер финансовых трудностей (временные они или долгосрочные), наличие регулярного дохода и стадия взыскания, на которой находится долг. Ответ на вопрос «какой вариант лучше для вашего долга» почти всегда лежит в пересечении этих трёх условий.
| Ваша ситуация | Подходящий инструмент | Компромисс |
|---|---|---|
| Доход временно пропал: болезнь, отпуск по уходу за ребёнком, задержка зарплаты | Отсрочка, кредитные каникулы | После льготного периода платёж восстанавливается, долг может подрасти за счёт процентов |
| Доход снизился надолго, но стабильный источник есть | Реструктуризация: продление срока, снижение платежа | Рост общей переплаты, отметка в кредитной истории |
| Накопился крупный долг (ЖКХ, налоги, алименты), доход позволяет платить частями | Рассрочка, соглашение с кредитором | Нужно строго соблюдать график: срыв возвращает всю сумму к взысканию |
| Долг уже в суде или у приставов | Мировое соглашение, ходатайство о рассрочке исполнения | Требует обращения в суд и подтверждения платежеспособности |
| Платить нечем в принципе: долги по нескольким кредиторам больше дохода | Банкротство (судебное или внесудебное через МФЦ) | Процедура с ограничениями и последствиями, но законный путь списания неподъёмных долгов |
Теперь подробнее о каждом критерии: на практике именно они определяют решение.
- Длительность трудностей. Если через два-три месяца всё восстановится, логичнее каникулы или отсрочка. Если доход структурно снизился (смена работы, инвалидность, развод), каникулы лишь отложат проблему, нужен пересмотр графика.
- Доля платежей в доходе. Рабочая планка, от которой мы отталкиваемся на консультациях: все платежи по долгам не должны съедать больше половины ежемесячного дохода. Если после «посильного» графика на жизнь остаётся только 30–40% дохода, соглашение срывается с высокой вероятностью.
- Стадия взыскания. До суда договориться проще всего. На стадии судебного приказа главное не пропустить срок отмены. В исполнительном производстве остаются рассрочка через суд или мировое соглашение.
Отдельно про реструктуризацию долгов без банкротства: она реальна, когда сходятся три условия. У вас есть регулярный доход, долг погашаем в разумный срок и кредитор заинтересован в договорённости (а банки, УК и налоговая обычно заинтересованы: им дешевле договориться, чем судиться). Если хотя бы одно условие не выполняется, честнее рассматривать банкротство: это тоже легальный сценарий, а не «крайняя мера позора», как его иногда воспринимают.
Как оформить реструктуризацию долга: пошаговая инструкция
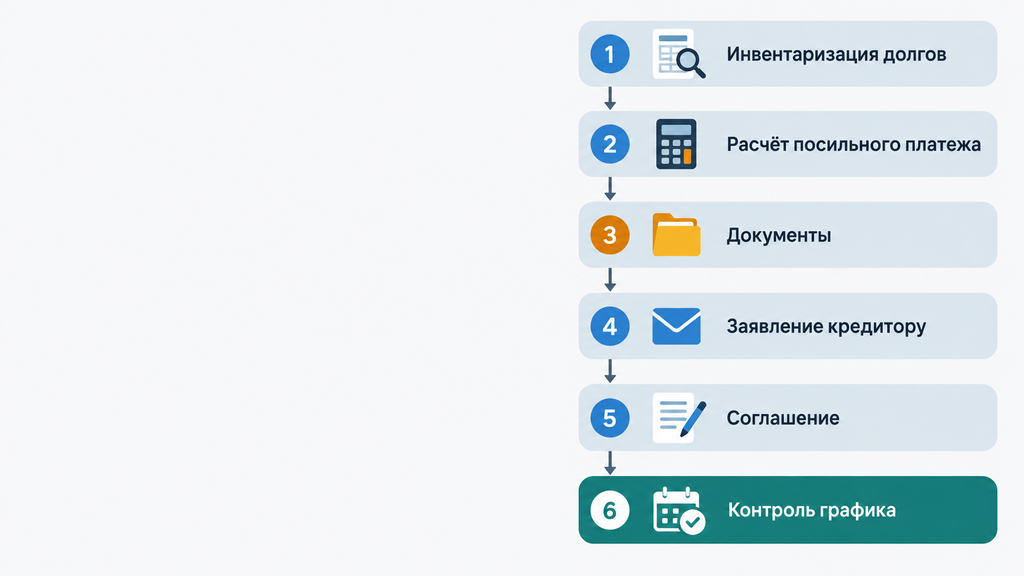
Оформление реструктуризации сводится к шести шагам: инвентаризация долгов, расчёт посильного платежа, сбор документов, письменное обращение к кредитору, согласование условий и подписание соглашения, затем контроль исполнения нового графика. Порядок важен: большинство отказов случается потому, что человек начинает с шага четвёртого, пропуская первые три.
- Соберите ситуацию в цифрах. Выпишите все долги: кредитор, сумма, просрочка, пени. Запросите выписки по счетам и лицевым счетам: реальные суммы нередко отличаются от «примерных» в памяти. Проверьте, нет ли уже судебных решений: это можно сделать через Госуслуги и сайт ФССП.
- Рассчитайте посильный платёж. Вычтите из дохода обязательные расходы (жильё, еда, транспорт, лекарства): остаток и есть потолок для платежей по всем долгам вместе. Типичная ошибка: просить график, который «как-нибудь потянем». Второй срыв почти не оставляет шансов на новую договорённость.
- Подготовьте документы о причине трудностей (перечень в разделе ниже) и проекты заявления.
- Обратитесь к каждому кредитору письменно. Лучший момент для обращения: до просрочки или в первые её недели. Кредитор тогда видит добросовестность, а не уклонение.
- Согласуйте условия и подпишите соглашение. Сверьте сумму долга, график, последствия срыва. Сохраните свой экземпляр.
- Платите по графику и держите кредитора в курсе. Если доход снова меняется, не ждите просрочки: заранее просите корректировку графика новым заявлением.
Что проверить до старта: сумму долга с пенями по официальной выписке; стадию взыскания (досудебная, суд, приставы); свой реальный бюджет на 6–12 месяцев вперёд; есть ли у кредитора форма заявления (у банков и МФО часто есть своя, у УК свой бланк).
Если что-то пошло не так. При отказе запросите его письменно и переоформите заявку с усиленными документами. При срыве графика свяжитесь с кредитором до того, как пени пойдут снова, и предложите корректировку. При потере дохода после подписания нужно новое заявление с обновлёнными подтверждениями, а не молчаливое прекращение платежей.
Как написать заявление и письмо о реструктуризации долга
Заявление или письмо о реструктуризации можно составить в свободной форме: обязательная типовая форма законом не установлена. Главное: указать стороны, реквизиты договора, причину трудностей, конкретное предложение по новым условиям и список приложений. Условная разница между «письмом» и «заявлением» в моменте обращения: письмо банку о реструктуризации долга обычно отправляют упреждающе, ещё до просрочки («предвижу трудности, предлагаю пересмотреть график»), а заявление в банк о реструктуризации долга пишут, когда задолженность уже возникла. По содержанию это один документ.
Структура заявления, которая работает на практике:
- Шапка: кому (полное наименование банка, МФО, УК, адрес), от кого (ФИО, адрес, телефон, почта).
- Сведения о договоре или лицевом счёте: номер, дата, сумма долга, текущий ежемесячный платёж.
- Причина невозможности платить в прежнем режиме — конкретная и подтверждаемая: сокращение, болезнь, рождение ребёнка, пожар.
- Предложение: «прошу реструктуризировать задолженность по договору №… — продлить срок до…, снизить платёж до… рублей» или «предлагаю погашать долг по … рублей ежемесячно до …».
- Просьба дать ответ в письменной форме.
- Дата, подпись, список приложений.
Образец заявления о реструктуризации долга, как и образец письма в банк о реструктуризации долга, найти несложно, но его нужно адаптировать: универсальные шаблоны без конкретной причины и посильной суммы платежа читаются кредитором как «массовая рассылка». Если долг в Казахстане (такие запросы тоже встречаются: «заявление о реструктуризации долга образец РК»), имейте в виду: процедуры там регулируются законодательством Республики Казахстан, в этой статье описаны нормы России.
Способы подачи: лично в офисе, обязательно в двух экземплярах (на вашем экземпляре сотрудник ставит отметку о принятии с датой); через личный кабинет или приложение, с сохранением скриншотов; заказным письмом с описью вложения, этот способ надёжен, если офис недоступен. Срок ответа: как правило, до 10–15 рабочих дней; точное значение смотрите в договоре или правилах кредитора и уточняйте на дату обращения. Типичные ошибки, из-за которых документы «зависают»: нет причины и приложений, эмоциональный тон вместо делового, отсутствие конкретного предложения (фраза «прошу помочь, как-нибудь расплачусь» предложением не считается).
Как составить соглашение или договор о реструктуризации долга
Соглашение о реструктуризации фиксирует сумму долга, график платежей, срок и ответственность сторон. После подписания именно этот документ, а не устные обещания, определяет правила игры. «Соглашение» и «договор реструктуризации долга» по форме означают одно и то же: название зависит от привычки кредитора. В судебной процедуре банкротства аналогом служит «план реструктуризации долгов гражданина», который утверждает арбитражный суд. Не путайте эти документы.
Какие условия обязательно проверять в тексте:
- Подтверждённая сумма долга и пеней на дату подписания: сверяется с вашей выпиской, а не с памятью.
- График: суммы и даты платежей, равные или убывающие части.
- Срок действия соглашения и дата последнего платежа.
- Порядок действий при временном срыве: есть ли возможность перенести платёж без расторжения.
- Последствия нарушения: некоторые УК и МФО прописывают повышенную неустойку за срыв графика; читайте этот пункт особенно внимательно.
- Льготный период: иногда в соглашение включают 1–2 месяца без платежей. Это полезно, но проверьте, что происходит с процентами в это время.
Чек-лист перед подписанием: сумма совпадает с выпиской; график реалистичен по вашему бюджету с запасом 10–15%; подпись ставит уполномоченное лицо; у вас на руках подписанный обеими сторонами экземпляр. Образец соглашения о реструктуризации долга за ЖКХ или кредитный шаблон из интернета даёт структуру, но не заменяет проверку условий под вашу ситуацию: расхождение в одном пункте может стоить дороже всей рассрочки.
Какие условия отсрочки платежа и как она оформляется в договоре
Отсрочка платежа — это перенос срока оплаты на более позднюю дату, и её условия всегда фиксируются в договоре или дополнительном соглашении сторон. Если в договоре отсрочка платежа не прописана, оплата по умолчанию должна следовать сразу за получением товара или услуги, поэтому «джентльменские» устные договорённости юридической силы не имеют.
Типовые условия отсрочки платежа, которые стоит контролировать в документе:
- Срок отсрочки: конкретная дата или число дней с момента наступления события.
- Сумма: переносится весь платёж или только часть.
- Платность: начисляются ли проценты за период отсрочки и по какой ставке.
- Последствия нарушения новой даты: неустойка, досрочное требование всей суммы.
Разграничим близкие конструкции, которые часто смешивают:
- Отсрочка: вся сумма выплачивается позже единовременно.
- Рассрочка: сумма разбивается на части с графиком.
- Постоплата: оплата после получения товара или услуги, рабочий инструмент в торговых договорах между компаниями.
Отдельная история с формулировкой «запрет отсрочки платежа». Это условие договора, по которому сторона не вправе переносить оплату в одностороннем порядке: ни на день, ни по собственной инициативе. Такой пункт типичен для договоров поставки и оказания услуг, где кредитор фиксирует жёсткий платёжный календарь. Если вы видите в договоре запрет отсрочки платежа, это означает, что любые изменения сроков возможны только по письменному дополнительному соглашению обеих сторон, и начинать переговоры нужно до нарушения срока, а не после.
Договор отсрочки платежа (образец конструкции) обычно содержит: наименование сторон и основного договора; переносимую сумму; новую дату платежа; ставку процентов за период отсрочки либо указание на беспроцентность; неустойку за нарушение; подписи уполномоченных лиц. В бытовых ситуациях (банковский кредит, коммунальный платёж) отдельный договор не нужен: отсрочка оформляется либо дополнительным соглашением, либо решением кредитора по вашему заявлению.
Куда обращаться с долгом: банки, УК, налоговая, суд и приставы
Обращаться нужно тому, перед кем возник долг: по кредиту в банк или МФО, по коммунальным платежам в УК, ТСЖ или ресурсоснабжающую организацию, по налогам в налоговую инспекцию, а если дело уже в суде, то в тот же суд с ходатайством о рассрочке. Смешивать адресатов бесполезно: банк не может отменить решение суда, а УК не вправе согласовать рассрочку за чужую организацию, если долг начисляет напрямую водоканал.
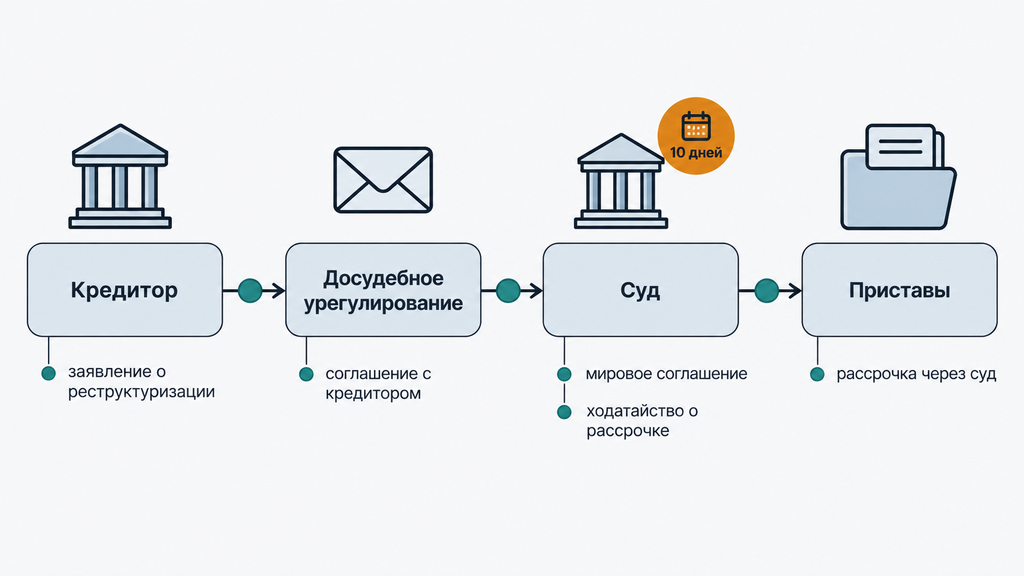
Полезно понимать карту процесса, потому что на каждой стадии доступные инструменты меняются:
- Досудебная стадия. Самая гибкая: соглашение с банком, МФО, УК, заявление на каникулы, налоговая отсрочка. Условий меньше всего, позиция для переговоров самая сильная.
- Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без вызова сторон. Его можно отменить: в течение 10 дней со дня получения подаются письменные возражения. Пропуск срока не фатален: к возражениям прикладывается ходатайство о восстановлении срока с обоснованием.
- Исковое производство. Здесь доступны мировое соглашение и ходатайство о рассрочке исполнения; свои возражения по сумме и пеням тоже подаются в этот период.
- Исполнительное производство (приставы). Долг уже подтверждён. Варианты: рассрочка через суд по статье 37 закона № 229-ФЗ, мировое соглашение, заявление о сохранении прожиточного минимума при удержаниях со счёта.
Пара практических замечаний по крупным кредиторам. У большинства банков есть подразделения по работе с проблемной задолженностью. В Сбербанке, например, вопрос ведёт отдел урегулирования задолженности: заявки принимаются через приложение СберБанк Онлайн, контактный центр и офисы, а комплексное урегулирование задолженности может включать и реструктуризацию, и каникулы, и изменение графика. В Хоум Кредит Банке урегулирование задолженности тоже доступно дистанционно: заявки на реструктуризацию подаются через личный кабинет или по горячей линии. Перечисленные банки взяты для примера, а не как рекомендация: условия программ регулярно меняются, проверяйте актуальные на официальных сайтах на дату обращения. И про Халык Банк: запрос «урегулирование задолженности Халык Банк» относится к банку Казахстана. Его процедуры регулируются законодательством Республики Казахстан, и для жителей России эти нормы неприменимы.
Какие документы подготовить для реструктуризации: чек-лист
К заявлению о реструктуризации прилагают документы, которые подтверждают причину трудностей и показывают, что новый график вы сможете исполнять. Без подтверждений заявление чаще всего отклоняют: кредитору недостаточно слов, ему нужно увидеть, что ситуация реальна и у неё есть объективные границы во времени.
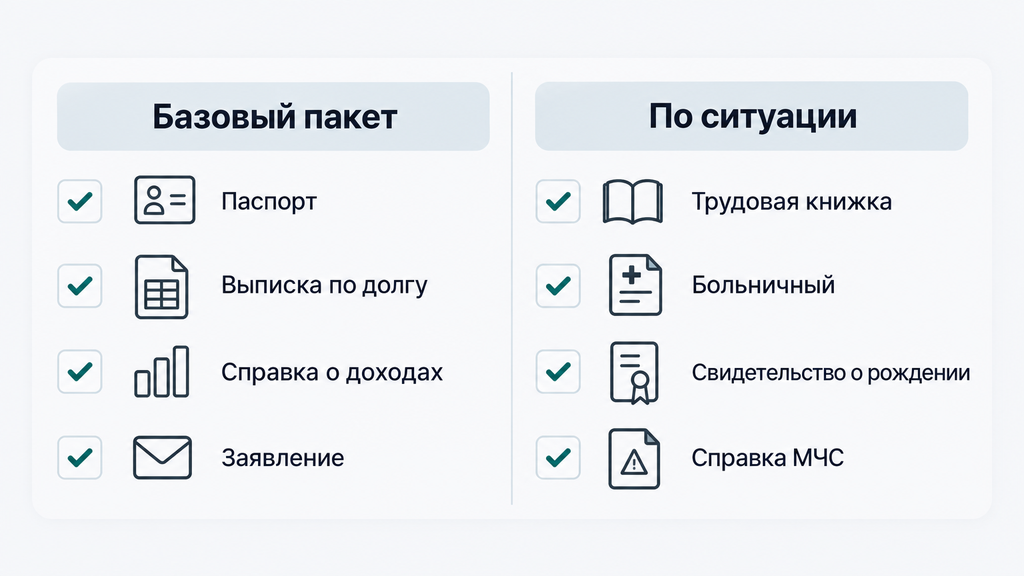
Базовый пакет:
- Паспорт заявителя.
- Выписка по кредиту, займу или лицевому счёту с суммой долга и пеней.
- Справка о доходах за последние месяцы.
- Само заявление с предложением по графику.
Документы под конкретную причину собраны в таблицу для быстрой сверки:
| Причина трудностей | Что приложить |
|---|---|
| Потеря работы, сокращение | Копия трудовой книжки с записью об увольнении, справка из центра занятости о постановке на учёт |
| Снижение дохода, переход на неполную ставку | Справка о доходах, приказ о переводе; для ИП — налоговая декларация |
| Болезнь, травма, инвалидность | Больничный лист, заключение врача, справка об инвалидности, чеки на лечение |
| Рождение ребёнка, появление иждивенца | Свидетельство о рождении, приказ об отпуске по уходу |
| Чрезвычайная ситуация: пожар, затопление | Справка МЧС, акт о повреждении имущества |
| Подача представителем | Нотариальная доверенность с нужными полномочиями |
Практические примечания: копии должны быть читаемыми и актуальными по датам; справки о доходах большинство кредиторов принимают за период 3–6 месяцев; перед подачей позвоните кредитору и уточните список, потому что у УК и банков бывают свои требования, и недостающий листок часто становится формальной причиной отказа.
Какие ошибки должников чаще всего мешают договориться
Чаще всего договорённость срывается не из-за «жадности» кредитора, а из-за типичных действий самого должника: молчание до суда, заявления без документов и нереальный график платежей. Ошибки идут по порядку появления, от первой просрочки до исполнительного производства.
- Ждать, пока «само рассосётся». Каждый месяц молчания добавляет пени и приближает судебный приказ, срок отмены которого ограничен. Правильное поведение: при первых признаках того, что платёж станет неподъёмным, писать кредитору. Упреждающее обращение работает лучше, чем объяснения после трёх просрочек.
- Игнорировать письма и звонки. Неотвеченное уведомление о судебном приказе оборачивается пропуском 10 дней на отмену. Сохраняйте всю корреспонденцию и фиксируйте даты получения.
- Просить нереальный график. «По 2 000 рублей с долга 500 000» читается как затягивание. Посильный график узнаётся просто: его вы исполните даже в плохой месяц, с запасом.
- Подавать заявление без документов. Причина без справок причиной для кредитора не считается. Прикладывайте подтверждение всегда, даже если кажется, что «и так очевидно».
- Верить обещаниям полного списания за предоплату. Сигналы плохого помощника: гарантия результата до изучения документов, «списываем 100% долгов», давление срочностью. Законную реструктуризацию и банкротство никто гарантировать не может: можно лишь грамотно подготовить документы и вести процедуру.
- Бросать начатое исполнительное производство без действий. Даже на этой стадии доступны рассрочка через суд, мировое соглашение и сохранение прожиточного минимума, а бездействие здесь обходится дороже всего.
Если посмотреть на этот список со стороны, общая закономерность простая: почти все потери происходят из-за пропущенных сроков и неподтверждённых обещаний. Документы и письменные обращения стоят недорого, а их отсутствие оборачивается судебными расходами, госпошлиной и исполнительским сбором.
Когда реструктуризация не поможет: ограничения и риски
Реструктуризация не решает проблему, если дохода не хватает даже на сниженный платёж, а долги продолжают расти быстрее, чем вы гасите старую задолженность. Это честная граница применимости инструмента, и её полезно понимать до переговоров, а не после третьего срыва графика.
Основные ограничения, о которых стоит знать заранее:
- Рост переплаты. Продление срока означает дольше начисляющиеся проценты. Ежемесячная нагрузка снижается, общая стоимость кредита растёт: это математика, а не «скрытая несправедливость».
- Кредитная история. Факт реструктуризации фиксируется в бюро кредитных историй. Новые займы после этого одобряют с осторожностью. Это не запрет, а настороженность кредиторов.
- Реструктуризация остаётся правом кредитора, а не его обязанностью (за исключением случаев, прямо предусмотренных законом, например каникул по 106-ФЗ при соблюдении условий). Отказ без объяснения причин неприятен, но легален.
- Законодательные запреты на повтор процедуры. Если в течение последних пяти лет человек проходил банкротство или в течение восьми лет суд утверждал план реструктуризации долгов, повторно ввести эти процедуры суд не сможет. Уточняйте актуальные требования закона № 127-ФЗ.
- Реструктуризация не отменяет судебные решения автоматически. После приказа или иска речь идёт о рассрочке исполнения, а не о пересмотре условий договора.
Когда разумнее рассматривать банкротство. Сигналы, которые мы видим в консультациях чаще всего: платежи по долгам превышают половину дохода даже при идеальном графике; кредиторов несколько и просрочки синхронно растут; продажа имущества не покроет долги; ситуация системная, а не временная. В этом сценарии судебное банкротство или внесудебная процедура через МФЦ становится не «капитуляцией», а законным механизмом, который после завершения освобождает от дальнейшего исполнения обязательств при соблюдении условий закона. Реструктуризация и банкротство не конкурируют: это инструменты разных стадий. Пока долг погасаем, договариваются. Когда погасить невозможно, защищаются через процедуру.
Как получить помощь в реструктуризации долгов
Помощь юриста нужна там, где ситуация выходит за рамки одной заявки: несколько кредиторов одновременно, судебное взыскание, споры по сумме долга или выбор между соглашением с кредитором и процедурой банкротства. Специалист на этом этапе делает то, что трудно сделать самостоятельно: смотрит на всю совокупность обязательств, а не на отдельный долг.
Что обычно входит в работу:
- Анализ договоров, выписок и начислений, включая проверку, не начислены ли пени с нарушением.
- Расчёт реального бюджета и посильного платежа по всем обязательствам вместе.
- Подготовка заявлений, соглашений и ходатайств: с формулировками, которые кредитор и суд читают без вопросов.
- Переговоры с кредиторами и, при необходимости, сопровождение в суде и в процедуре банкротства.
Когда можно справиться самостоятельно: один кредитор, понятная подтверждаемая причина, адекватный график и дисциплина платежей. В этой связке шаблон заявления и чек-лист документов из этой статьи закрывают потребность полностью.
Если же вы не знаете, что делать с долгами, оставьте заявку на сайте и в двух-трёх предложениях опишите ситуацию: сколько кредиторов, какие суммы, есть ли суд или приставы, какой доход. Специалист бесплатно проведёт первичный разбор (по банкротству или любому другому юридическому вопросу, связанному с долгами) и подскажет, какой путь в вашем случае реалистичнее: соглашение с кредитором, рассрочка или банкротство. Оплачивать услугу или принимать решение сразу не нужно: первый шаг сводится к тому, чтобы получить карту вариантов от человека, который видит такие дела регулярно. Услуги юридической компании не являются публичной офертой, а результат зависит от обстоятельств дела и документов; мы проговариваем это перед каждой консультацией.
Часто задаваемые вопросы
Чем реструктуризация отличается от рефинансирования и кредитных каникул?
Реструктуризация — пересмотр условий действующего договора в том же банке без оформления нового займа. Рефинансирование — это новый кредит, обычно в другом банке, который выдаётся для погашения старых; он подходит при стабильных доходах, когда цель — снизить ставку или объединить платежи. Кредитные каникулы — временный льготный период с отсрочкой или уменьшением платежей; они применяются при подтверждённом падении дохода, а после их окончания платёж восстанавливается.
Можно ли реструктурировать долг без банкротства?
Да, и в большинстве случаев так и происходит: соглашение с банком, МФО или УК оформляется во внесудебном порядке, по заявлению должника. Реструктуризация без банкротства возможна, когда есть регулярный доход, долг погашаем в разумный срок и кредитор согласен на новый график. Банкротство подключают, когда платить нечем даже по сниженному платежу, а долги продолжают расти.
Что делать, если банк отказал в реструктуризации кредита?
Запросите отказ письменно, проверьте комплект документов и подайте повторное обращение с усиленными подтверждениями: чаще всего дело именно в неполном пакете. Параллельно оцените кредитные каникулы по закону № 106-ФЗ при падении дохода более чем на 30%. Если и это не сработало, а платить нечем, сохраните все обращения и ответы банка: зафиксированный отказ, как правило, работает в вашу пользу при дальнейшем судебном споре.
Как реструктурировать долг за воду и отопление, если УК отказывает?
Обратитесь письменно в организацию, которая выставляет квитанцию. При прямых договорах это может быть не УК, а сам водоканал или теплоснабжающая организация. Приложите документы о финансовых трудностях и предложите конкретный график. Если плата за коммунальные услуги выросла более чем на 25% по сравнению с декабрём предыдущего года, рассрочка положена по правилам Постановления № 354; при отказе и переходе к взысканию можно ходатайствовать о рассрочке в суде.
Можно ли получить отсрочку или рассрочку по налогам в 2026 году?
Да. Отсрочка и рассрочка предоставляются по заявлению в налоговый орган при основаниях, предусмотренных статьёй 64 Налогового кодекса РФ: например, при тяжёлом имущественном положении или ущербе от чрезвычайной ситуации. За период отсрочки, как правило, начисляются проценты. Дополнительно ФНС России ведёт бесплатную Площадку реструктуризации долга, где помогают подобрать способ урегулирования задолженности.
Как оформить рассрочку по долгам за ЖКХ: какие документы нужны?
Базовый набор: заявление с суммой долга и предложением графика, паспорт, документы о доходах и подтверждение причины трудностей (справка о потере работы, больничный, свидетельство о рождении ребёнка). Соглашение о реструктуризации долга за ЖКХ подписывается в двух экземплярах, один остаётся у вас с подписью и печатью организации. Перед подачей уточните в УК или ТСЖ, нет ли своей формы бланка.
Обязательно ли платить пени и проценты после реструктуризации?
Зависит от условий соглашения: начисленные пени либо включаются в новый график, либо частично списываются как условие возвращения в график. По кредитам проценты на остаток продолжают начисляться, при продлении срока переплата растёт. В судебной процедуре банкротства начисление процентов и неустоек останавливается с момента введения процедуры, поэтому итоговые условия всегда стоит фиксировать письменно до подписания.
Как правильно написать заявление о реструктуризации долга: что должно быть в документе?
Обязательные блоки: данные сторон и договора, сумма долга, подтверждаемая причина трудностей, конкретное предложение по новым условиям (срок, платёж, график), просьба ответить письменно, дата, подпись и список приложений. Заявление подаётся в двух экземплярах с отметкой о принятии, через личный кабинет или заказным письмом с описью. Универсальные шаблоны используйте как структуру, но наполняйте своей причиной и посильной суммой.