Должник, кредитор и поручитель: правовые основы обязательств и ответственности по ГК РФ
Должник — это сторона обязательства, которая обязана совершить в пользу кредитора определённое действие: вернуть деньги, передать имущество или выполнить работу. Кредитор — противоположная сторона, которая вправе требовать исполнения. Поручитель подключается к обязательству как обеспечивающая сторона: если заёмщик перестаёт платить, банк по общему правилу вправе потребовать весь долг с поручителя, потому что его ответственность по умолчанию такая же, как у должника.
Долги касаются куда более широкого круга людей, чем те, кто «набрал кредитов». Обязательство может возникнуть из расписки перед знакомым, из чужого платежа, случайно пришедшего на карту, из подписи под договором поручительства ради родственника. Разберём, как устроены обязательства по Гражданскому кодексу РФ, кто кому что должен, за кого и в каком объёме отвечает поручитель и какие законные варианты есть у каждого участника этой схемы.
Кто такой кредитор и кто такой должник: объясняем простыми словами
Должник — это сторона обязательства, которая обязана совершить в пользу кредитора определённое действие либо воздержаться от него, а кредитор — сторона, которая вправе требовать такого исполнения. Это базовое правило сформулировано в статье 307 Гражданского кодекса РФ (далее — ГК РФ): должник обязан, например, уплатить деньги, передать вещь или выполнить работу, а кредитор имеет право требовать исполнения.
Простыми словами: должник — тот, кто должен, кредитор — тот, кому должны. Должник — это всегда сторона обязательства, а не ярлык «проблемного человека». Один и тот же человек в разных ситуациях может быть и должником, и кредитором: вы должны банку по ипотеке и одновременно вам должна управляющая компания за некачественно оказанную услугу, которую вы оплатили.
Предмет обязательства не всегда денежный. Закон называет в качестве примеров передачу имущества, выполнение работы, оказание услуги. Поэтому «кредитор» в правовом смысле шире, чем «тот, кто дал денег в долг».
Кредитор — это всегда банк? Разбираем понятие шире
Нет: в быту под кредитором чаще всего подразумевают банк, но по ГК РФ кредитором может быть любое лицо, у которого есть законное право требования. Слово «кредитор» происходит от латинского creditor («веритель»), и в статье 307 ГК РФ этот термин используется именно в широком смысле: кредитор — сторона обязательства, финансовой организацией дело не ограничивается.
На практике кредиторами по отношению к обычному человеку чаще всего выступают:
- банк — по потребительскому кредиту, кредитной карте, ипотеке;
- микрофинансовая организация — по краткосрочному займу;
- управляющая компания или поставщик услуг — по коммунальным платежам;
- налоговый орган — при задолженности по налогам и сборам;
- арендодатель или подрядчик — по договорам аренды и подряда;
- частное лицо — по договору займа или расписке.
Поэтому на вопрос «кредитор — это банк?» правильный ответ звучит так: банк лишь самый частый вариант, но не единственный. Кредитором может быть и сосед, у которого вы взяли деньги в долг под расписку, и государство, которому вы задолжали налог.
Кредитор и дебитор: в чём разница и почему их путают
Кредитор — тот, кому должны, а дебитор — тот, кто должен вам: это две противоположные стороны одного долга. Смысл у терминов зеркальный, но сфера употребления разная: «должник» и «кредитор» — термины гражданского права, «дебитор» и «кредитор» как пары активов и пассивов чаще звучат в бухгалтерском учёте.
| Категория | Кто это | Где используется | Пример |
|---|---|---|---|
| Должник | Сторона обязательства, обязанная исполнить его | Гражданское право | Заёмщик, не вернувший кредит |
| Кредитор | Сторона, которая вправе требовать исполнения | Гражданское право и бухучёт | Банк, которому должны |
| Дебитор | Тот, кто должен организации | Бухгалтерский учёт | Покупатель, не оплативший товар |
| Кредиторская задолженность | Долги самой организации | Бухгалтерский учёт | Неоплаченный счёт поставщика |
Если вам приносят бухгалтерский отчёт и говорят «у нас большие дебиторы» — это не про банкоматы, а про тех, кто должен компании. А «кредиторы» в этом отчёте — те, кому компания должна сама. В жизни частного человека понятия «кредиторы и дебиторы» чаще всего встречаются именно в такой бухгалтерской обёртке, но логика везде одна: кто требует — кредитор, кто исполняет — должник или дебитор.
Что такое обязательство по ГК РФ и из чего оно возникает
Обязательство по ГК РФ — это правовая связь, в силу которой одно лицо (должник) обязано совершить в пользу другого (кредитора) определённое действие либо воздержаться от него, а кредитор вправе требовать исполнения (ст. 307 ГК РФ). Дополнительно закон требует от сторон добросовестности: при установлении и исполнении обязательства, а также после его прекращения стороны обязаны учитывать права и интересы друг друга и предоставлять необходимую информацию.
Обязательства по ГК РФ возникают из нескольких оснований. Знать их полезно: иногда человек обнаруживает себя «должником» в ситуации, когда договора не подписывал, и первым делом нужно понять, законно ли требование.
- Договоры и сделки — самый частый вариант: кредит, займ, аренда, купля-продажа с отсрочкой платежа.
- Причинение вреда — если вы повредили чужое имущество, возникает обязанность возместить ущерб.
- Неосновательное обогащение — чужие деньги или имущество, полученные без законного основания, подлежат возврату.
- Иные основания, предусмотренные законом — например, судебный акт, установивший обязанность выплатить конкретную сумму.
Обязательства вследствие неосновательного обогащения: когда долг появляется без договора
Обязательство вследствие неосновательного обогащения возникает, когда человек получает чужие деньги или имущество без законного основания. Полученное он обязан вернуть владельцу (ст. 1102 ГК РФ). Договора при этом нет, но обязательство есть: закон защищает того, кто лишился имущества.
Типичные жизненные сценарии:
- на карту пришёл перевод от незнакомого человека — по ошибке;
- вы оплатили услугу дважды — например, задвоился платёж в приложении;
- вам вернули лишнее по кассе или зачислили чужой платёж по похожему номеру счёта.
Практический совет: если на счёт пришли деньги, происхождение которых вы не можете объяснить, не спешите их тратить. Получатель, который знает или должен знать об отсутствии основания, отвечает за сохранность суммы. Проверьте выписку, уточните в банке, при необходимости предложите отправителю оформить возврат платежа официально, через банк.
Есть и исключения: статья 1109 ГК РФ перечисляет суммы, которые не подлежат возврату как неосновательное обогащение, например выплаченную заработную плату, если не было счётной ошибки и получатель не действовал недобросовестно. Поэтому каждая такая ситуация разбирается по документам, а не по общему правилу.
Срок исполнения обязательства: как он определяется и когда начинается просрочка
Срок исполнения обязательства определяется договором, а если он не установлен, должник обязан исполнить обязательство в течение семи дней со дня предъявления кредитором требования (ст. 314 ГК РФ). От этого срока зависит, когда наступает просрочка со всеми её последствиями: неустойкой, звонками взыскателей и возможным обращением в суд.
Три типовых сценария:
- Срок указан в договоре. По кредиту обычно есть график платежей: просрочка начинается со следующего дня после даты платежа, которая в нём прописана.
- Срок не указан, обязательство «до востребования». Например, расписка без даты возврата: кредитор предъявляет требование, и с этого момента у должника есть семь дней на исполнение.
- «Разумный срок». Если ни договор, ни требование срок не определяют, стороны исходят из разумного срока. Это оценочная категория: в споре её конкретизирует суд.
Всегда проверяйте условия конкретного договора: в кредитных договорах сроки и порядок платежей прописаны детально, и именно договор, а не общие нормы, будет главным ориентиром в споре. Для частных займов это дополнительный аргумент оформлять расписку письменно: с датой возврата, суммой и процентами, если они есть. Кстати, при сумме займа между гражданами свыше одной тысячи рублей письменная форма обязательна по ст. 808 ГК РФ.
Какие права есть у должника и какие обязанности у кредитора
У должника и кредитора зеркальные позиции: должник вправе исполнить обязательство, в том числе досрочно, а кредитор обязан принять надлежащее исполнение и действовать добросовестно. Понимание своих прав снимает половину тревоги: должник не бесправный участник, у него есть законные инструменты.
Что вправе должник:
- погасить долг досрочно: по потребительским кредитам закон даёт такое право, обычно с уведомлением кредитора не позднее чем за 30 дней, если договором не установлен меньший срок;
- в отдельных случаях передать исполнение третьему лицу (ст. 313 ГК РФ), например когда долг погашает родственник с согласия должника;
- внести деньги в депозит нотариуса, если кредитор уклоняется от принятия платежа (ст. 327 ГК РФ);
- заявлять возражения против требований, в том числе по размеру долга и расчёту процентов;
- получить доказательства перехода права требования, если долг продан (ст. 385 ГК РФ).
Что обязан кредитор:
- принять надлежащее исполнение и не создавать искусственных препятствий — в том числе для досрочного погашения;
- действовать добросовестно, учитывать интересы должника и предоставлять необходимую информацию;
- уведомить должника о переходе права требования к новому кредитору; без такого уведомления новый кредитор рискует: должник вправе исполнить обязательство прежнему кредитору;
- соблюдать установленные законом ограничения по частоте и времени взаимодействия при взыскании просроченной задолженности.
На практике чаще всего права нарушаются именно в зоне уведомлений: долг продают, а человек узнаёт об этом по звонку «нового банка». Первый шаг в такой ситуации прост: не оплачивайте сразу, а запросите у взыскателя копию договора, по которому к нему перешло требование.
Просрочка кредитора: когда требования предъявляет сам взыскатель
Просрочка кредитора по ст. 406 ГК РФ — это ситуация, когда кредитор отказался принять надлежащее исполнение либо не совершил действий, без которых должник не мог исполнить обязательство. Проще говоря, обязательство может нарушить любая из сторон, включая ту, кому должны.
Пример из практики: человек готов платить по займу, но кредитор сменил счёт и не сообщил об этом. Платить «в никуда» нельзя, деньги возвращаются, а неустойка растёт. В такой ситуации закон на стороне должника: за период просрочки кредитора он не обязан платить проценты и неустойку и вправе требовать возмещения вызванных этим убытков.
Рабочий выход из такой ситуации: внесение денег в депозит нотариуса (ст. 327 ГК РФ). Должник вносит причитающуюся сумму, нотариус уведомляет кредитора, и обязательство считается исполненным. Это защищает должника от обвинений в уклонении.
Честности ради: на практике просрочка кредитора встречается нечасто и почти всегда упирается в доказательства. Сохраняйте переписку с кредитором, платёжные поручения с отказами банка, скриншоты неудачных попыток оплаты. Без этих документов ссылка на ст. 406 ГК РФ ничего не даст.
Кто может выступать кредитором: банк, МФО, частное лицо и государственные органы
Кредитором может быть банк, микрофинансовая организация, частное лицо, управляющая компания или государственный орган, то есть любой, у кого есть подтверждённое право требования к должнику. Различия между ними в регулировании, условиях договора и порядке взыскания.
- Банк. Строго регулируется Банком России: в договоре обязана раскрываться полная стоимость кредита, ставка и график платежей, а неустойка ограничена законом.
- Микрофинансовая организация (МФО). Выдаёт краткосрочные займы, обычно по паспорту. Переплата ограничена законом, но она существенно выше банковской: точные действующие лимиты перед подписанием договора проверяйте в актуальной редакции.
- Частное лицо. Даёт деньги в долг по договору займа или расписке; отношения регулируются общими нормами ГК РФ, а не специальным кредитным законодательством.
- Государственные органы. Налоговая задолженность, штрафы — требования по обязательным платежам, которые взыскиваются по своим процедурам.
- Управляющие компании и поставщики услуг. Требуют оплаты коммунальных платежей и уже оказанных услуг.
Отдельно о том, что часто вызывает вопросы: долг может сменить владельца. По договору цессии (уступки права требования) кредитор вправе передать требование другому лицу, например коллекторскому агентству. Согласие должника по общему правилу не требуется, но должника обязаны уведомить, а новый кредитор получает требование в том объёме и на тех условиях, которые существовали на момент перехода права; ухудшать их он не вправе. Перед подписанием любых соглашений с новым взыскателем проверяйте организацию по официальным реестрам: список микрофинансовых организаций ведёт Банк России, а реестр компаний, занимающихся возвратом долгов, ведёт Федеральная служба судебных приставов.
Что делать, если кредиторы звонят родственникам
Общаться с родственниками должника взыскатели вправе только с предварительного согласия самого должника, а родственник в любой момент может отказаться от взаимодействия. Это правило установлено законом о взыскании просроченной задолженности: долги остаются личным делом должника, если только родственник не поручитель и не наследник.
Взаимодействие по долгу при этом ограничено: звонки и встречи возможны в рабочие дни с 8:00 до 22:00, в выходные с 9:00 до 20:00, а телефонные переговоры не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Угрозы, давление, раскрытие сведений о долге третьим лицам запрещены.
Если звонят вам как родственнику, действуйте так:
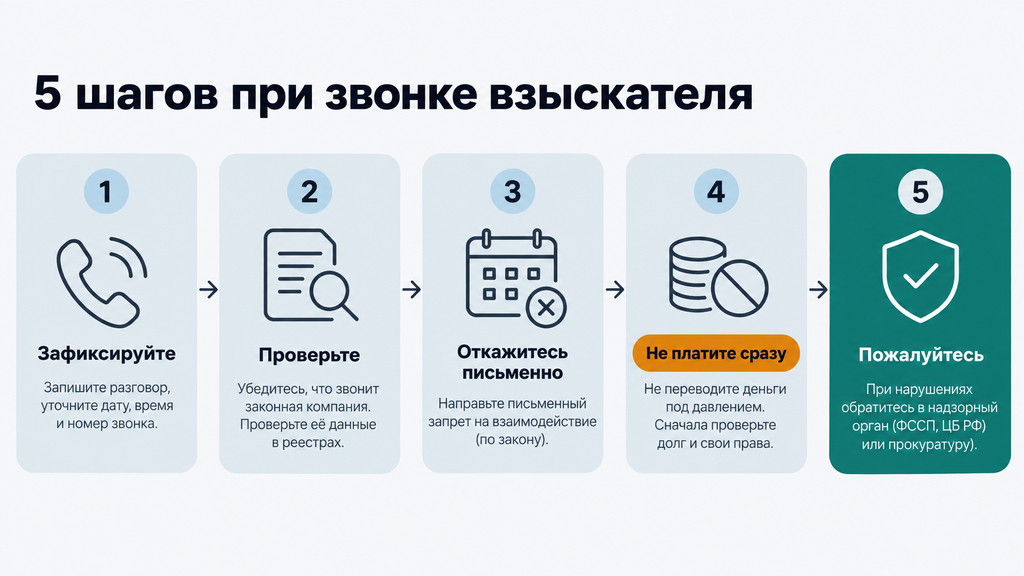
- Зафиксируйте контакт. Записывайте дату, время, номер и название организации — это основа любой жалобы.
- Проверьте основание. Спокойно спросите: от кого требование, на основании какого договора, кто взыскатель. Туманные ответы должны насторожить.
- Письменно откажитесь от взаимодействия, если согласия на общение о чужом долге не давали. Отправьте заявление по адресу организации с уведомлением.
- Не платите и не передавайте данные, пока не убедились, что требование законно. Оплату чужого долга, по которому у вас нет обязательств, потом непросто оспорить.
- При нарушениях — жалуйтесь: на коллекторов — в Федеральную службу судебных приставов, на банк или МФО — в Банк России, при угрозах — в полицию.
И уточнение, чтобы без паники: звонок взыскателя не означает, что долг перешёл на вас. Обязанность платить чужой кредит возникает у родственника, только если он поручитель или принял долг в наследство. Во всех остальных случаях нужно корректно прекратить контакт, а при необходимости подключить самого должника или юриста.
Кто такой поручитель и за что он отвечает перед банком
Поручитель — это человек, который по договору поручительства обязуется перед кредитором отвечать за исполнение обязательства заёмщиком (ст. 361 ГК РФ). Банки требуют поручителя, когда хотят снизить риск: ниже ставка, больше сумма, компенсированы слабости кредитной истории заёмщика. Заёмщик получает одобрение и выгодные условия, банк получает гарантию. Выигрыша у поручителя в этой схеме нет: только обязательства.
Ответственность поручителя перед банком по общему правилу такая же, как у должника: если заёмщик перестанет платить, банк сможет требовать долг с поручителя без дополнительных доказательств «безнадёжности» заёмщика. Поэтому подпись под договором поручительства вовсе не формальность и не жест поддержки: это полноценное обязательство, которое учитывается при оценке вашей собственной долговой нагрузки и, как правило, отражается в кредитной истории.
Чаще всего люди идут в поручители ради ребёнка, супруга или друга и при этом не читают договор. Читать его нужно именно до подписания: там прописаны вид ответственности, объём и условия, при которых банк обратится к вам.
Что входит в ответственность поручителя при невыплате кредита заёмщиком
При невыплате кредита заёмщиком поручитель по общему правилу отвечает в том же объёме, что и должник: основной долг, проценты, неустойка за просрочку и судебные расходы кредитора (ст. 363 ГК РФ). Если договором поручительства объём не ограничен, банк предъявляет всю сумму.
Условный пример: заёмщик взял 500 000 ₽, перестал платить, накопились проценты и неустойка ещё на 80 000 ₽. К поручителю банк вправе предъявить 580 000 ₽ плюс госпошлину и судебные издержки, если договор не ограничивает ответственность меньшей суммой. Такие ограничения в банковских договорах встречаются редко, но их стоит проверять.
Помимо денежной части, договор поручительства обычно содержит организационные обязанности поручителя:
- сообщать банку об изменении адреса и личных данных;
- по запросу банка предоставлять документы;
- не препятствовать уступке долга, если это предусмотрено договором.
Если поручителей несколько, это сопоручительство. По общему правилу сопоручители отвечают перед кредитором солидарно: банк может взыскать всю сумму с любого из них. А тот, кто заплатил, вправе потребовать от остальных возмещения уплаченного пропорционально их участию в обеспечении. На практике это значит, что «двое поручителей поделят долг поровну» только между собой: банк так делить не обязан.
Чем солидарная ответственность поручителя отличается от субсидиарной
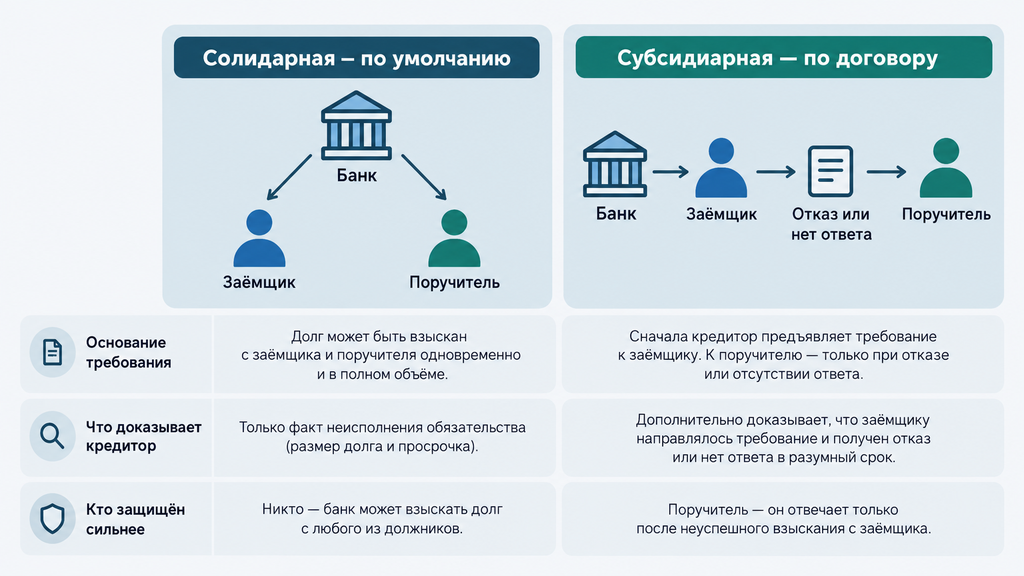
Солидарная ответственность означает, что банк вправе требовать долг сразу и с заёмщика, и с поручителя в любом объёме, а субсидиарная — что сначала банк обязан предъявить требование заёмщику и получить отказ либо не получить ответ в разумный срок (ст. 363 и 399 ГК РФ). Главное отличие касается момента, когда кредитор получает право прийти к поручителю.
| Критерий | Солидарная ответственность | Субсидиарная ответственность |
|---|---|---|
| Когда применяется | По умолчанию, если договором не предусмотрено иное | Только если прямо прописана в договоре поручительства |
| Что должен сделать банк | Достаточно факта просрочки заёмщика; доказывать попытки взыскания с него не нужно | Предъявить требование заёмщику и дождаться отказа или истечения разумного срока ответа |
| К кому банк обращается | По своему выбору: к заёмщику, поручителю или к обоим | К поручителю — только после безрезультатного обращения к заёмщику |
| Позиция поручителя | Максимальный риск: отвечает наравне с заёмщиком | Дополнительная защита: есть время и процедура |
Правовая логика простая: субсидиарная ответственность работает как запасной вариант и включается только после того, как основной должник «не сработал». Солидарная делает поручителя равноправным должником. В реальных банковских договорах почти всегда действует солидарная модель, потому что она удобна кредитору. Так что фразу «мы лишь немного поручимся» стоит воспринимать трезво: чаще всего вы подписываетесь на равную с заёмщиком ответственность.
Ещё один нюанс из практики: если банк изменил условия кредитного договора без согласия поручителя (например, увеличил ставку), поручитель отвечает на прежних условиях. Ухудшение договора без вашего согласия не расширяет ваши обязательства.
Что делать поручителю, если банк требует погасить чужой кредит
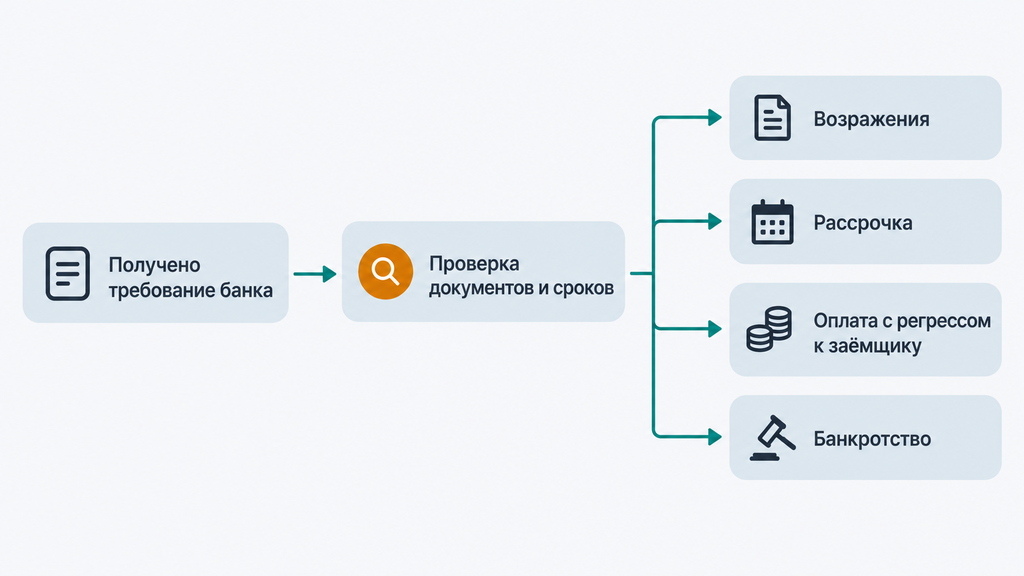
Если банк предъявил требование, сначала нужно проверить основание и расчёт долга, сроки и условия договора и только потом выбирать стратегию: возражения, урегулирование или законные процедуры списания. Платить «чтобы отстали» без проверки — одна из самых частых и самых дорогих ошибок.
- Запросите документы. Расчёт задолженности, копию кредитного договора и договора поручительства, уведомление о просрочке. Банк обязан обосновать требование.
- Проверьте основание и сроки. Наступила ли просрочка заёмщика, не истёк ли срок поручительства, не менялись ли условия кредита без вашего согласия.
- Заявите возражения, если они есть. По ст. 364 ГК РФ поручитель вправе выдвигать против требования кредитора возражения, которые мог бы заявить должник, — по расчёту долга, процентам, неустойке.
- Если вынесен судебный приказ — отмените его вовремя. Судебный приказ — упрощённое судебное решение без заседаний; его можно отменить подачей возражений в течение 10 дней со дня получения. Пропуск срока сильно усложняет защиту.
- Обсудите урегулирование. Рассрочка, изменение графика, частичные платежи — банки нередко соглашаются, если видят контакт и реальные платёжные возможности.
- Оцените личное банкротство. Если объём требований неподъёмен, законная процедура банкротства позволяет освободиться от обязательств — при соблюдении условий и добросовестности должника.
Отдельно про исполнение за заёмщика: если вы всё же выплатили долг, вы не теряете деньги автоматически. По ст. 365 ГК РФ поручитель, исполнивший обязательство, получает права кредитора и вправе взыскать уплаченное с заёмщика, включая проценты и убытки. Это право называется регрессом. Но его реальная ценность зависит от платёжеспособности заёмщика, и честно стоит оценить это заранее.
Когда поручительство прекращается: основания, сроки и регресс
Поручительство прекращается с исполнением обеспеченного обязательства, по истечении срока поручительства, при отказе кредитора принять надлежащее исполнение, при переводе долга без согласия поручителя и при изменении кредитного договора в худшую сторону без его согласия (ст. 367 ГК РФ). Эти основания стоит знать и поручителям, и заёмщикам, например при реструктуризации долга.
Особые ситуации, которые вызывают больше всего вопросов:
- Срок поручительства в договоре не указан. Тогда поручительство прекращается по истечении одного года со дня наступления срока исполнения обеспеченного обязательства, если кредитор за это время не предъявил иск к поручителю; когда срок исполнения не определён и не может быть определён — по истечении двух лет со дня заключения договора поручительства.
- Смерть заёмщика. Поручительство не прекращается: по ст. 367 ГК РФ обязательство поручителя не зависит от наличия наследников и от того, приняли ли они наследство. Сами наследники отвечают по долгу заёмщика только в пределах унаследованного имущества.
- Банкротство заёмщика. Само по себе оно не отменяет поручительство, и банк вправе предъявить требование поручителю, в том числе при солидарной ответственности.
- Реструктуризация или рефинансирование долга. По общему правилу это изменение договора: без согласия поручителя оно не расширяет его ответственность, а иногда даёт основание считать поручительство прекращённым; здесь всё зависит от формулировок договора.
Сроки по поручительству имеют особенности и не восстанавливаются обычным порядком, а редакции норм периодически обновляются. В спорных ситуациях проверяйте актуальную редакцию ст. 367 ГК РФ или консультируйтесь со специалистом до того, как платить или отказываться платить.
Какие ошибки чаще всего допускают должники и поручители
Чаще всего долговые споры усложняют не сами обязательства, а типовые ошибки поведения: подпись без чтения договора, игнорирование почты и суда, платежи «вслепую». Ни одна из этих ошибок не приговор. Но каждую проще предупредить, чем исправлять.
- Подписать поручительство, не читая договор. Последствие: солидарная ответственность наравне с заёмщиком, о которой человек узнаёт только при звонке банка. Что делать: перед подписанием проверить вид ответственности, объём и условия обращения банка к вам.
- Игнорировать судебный приказ. Последствие: приказ вступает в силу, начинается исполнительное производство, счета арестовывают. Что делать: получив приказ, в течение 10 дней подать возражения для его отмены и уже в обычном процессе разбирать расчёт долга.
- Платить новому взыскателю без проверки. Последствие: деньги уходят организации, право требования которой не подтверждено. Что делать: запросить документы об уступке; без них исполнять обязательство можно прежнему кредитору.
- Скрывать имущество и долги при банкротстве. Последствие: суд может отказать в освобождении от обязательств — это главный риск всей процедуры. Что делать: раскрывать все долги и сделки, даже если кажется, что они «не считаются».
- Считать, что смерть заёмщика прекращает поручительство. Последствие: пропуск сроков защиты. Что делать: помнить, что поручительство сохраняется, а наследники отвечают в пределах наследства.
- Вести спор без документов. Последствие: любое возражение без переписки, квитанций и расчётов суд не примет. Что делать: с первого контакта с кредитором собирать и хранить всю переписку и платёжные документы.
Замечу честно: большинство этих ошибок совершают не от беспечности, а от стресса. Человек в тревоге стремится закрыть проблему максимально быстро. Спокойная последовательность «проверить, зафиксировать, ответить письменно» почти всегда выгоднее мгновенных действий.
Любую долговую ситуацию можно разобрать по шагам: собрать документы, посчитать долг точно, сравнить варианты и выбрать законный путь. Ситуацию улучшает не суета, а порядок.
Чек-лист самопроверки:
- соберите все договоры, расписки и графики платежей — по каждому кредиту и займу;
- посчитайте по каждому долгу: основной долг, проценты, неустойки — хотя бы приблизительно, в одной таблице;
- проверьте, нет ли судебных решений и исполнительных производств;
- составьте список всех кредиторов с их контактами;
- оцените доход и обязательные семейные расходы: сколько реально остаётся на платежи;
- запишите, кто из знакомых или родственников выступает поручителем по вашим кредитам.
Когда ситуация собрана в цифрах, можно сравнивать варианты. У каждого есть свои условия и компромиссы:
| Вариант | Кому обычно подходит | Что учесть |
|---|---|---|
| Реструктуризация, кредитные каникулы | Временные финансовые трудности, доход вернётся | Долг не уменьшается, обычно растёт общий срок и переплата |
| Мировое соглашение, рассрочка | Есть спор о сумме или суд уже идёт | Нужна договорённость кредитора или суда; изменения договора затрагивают и поручителей |
| Внесудебное банкротство через МФЦ | Долг в законном диапазоне, нет имущества для взыскания, приставы не нашли активов | Жёсткие условия по закону, проверяйте актуальные критерии на 2026 год |
| Судебное банкротство | Долги неподъёмны, дохода не хватает даже на проценты | Арбитражный суд, финансовый управляющий, расходы и ограничения на несколько лет после процедуры; освобождение от долгов не гарантировано — зависит от добросовестности |
Если после чек-листа всё ещё непонятно, какой вариант ваш, это нормальная точка для обращения к специалисту. Вы можете оставить заявку на нашем сайте, кратко описать ситуацию и получить бесплатный первичный разбор: юрист посмотрит ваши документы, оценит риски по каждому сценарию и подскажет законный путь по банкротству, реструктуризации или любому другому юридическому вопросу. Решение платить за услугу или что-то подписывать сразу не потребуется: сначала вы просто понимаете карту вариантов.
Часто задаваемые вопросы
Кредитор — это обязательно банк?
Нет. По ГК РФ кредитор — это сторона обязательства, которая вправе требовать исполнения, поэтому кредитором может быть банк, МФО, управляющая компания, налоговый орган или частное лицо по расписке. Банк лишь самый частый, но не единственный вариант.
Чем дебитор отличается от должника и кредитора?
Дебитор и должник по смыслу — одно и то же: тот, кто должен. «Дебитор» — термин чаще бухгалтерского учёта, «должник» — гражданского права. Кредитор — противоположная сторона, тот, кто вправе требовать исполнения.
Какая ответственность поручителя действует по умолчанию — солидарная или субсидиарная?
По умолчанию действует солидарная ответственность: банк вправе требовать долг с заёмщика и поручителя в любом объёме и в любом порядке. Субсидиарная ответственность применяется, только если она прямо предусмотрена договором поручительства, и требует, чтобы банк сначала безрезультатно обратился к заёмщику.
Может ли банк требовать долг с поручителя, если заёмщик оформляет банкротство?
Да, банкротство заёмщика само по себе не прекращает поручительство, и банк вправе предъявить требование поручителю. Поручитель, который сам не может выплачивать чужой кредит, вправе рассмотреть собственную процедуру банкротства.
Можно ли отказаться от поручительства после подписания договора?
В одностороннем порядке отказаться нельзя: договор обязывает обе стороны. Поручительство прекращается по основаниям ст. 367 ГК РФ: при исполнении обязательства, истечении срока, переводе долга без согласия поручителя или изменении кредитного договора в худшую сторону без его согласия.
Имеют ли право кредиторы звонить родственникам должника?
Только с предварительного согласия самого должника, а родственник вправе в любой момент отказаться от взаимодействия. Угрозы, ночные звонки и раскрытие сведений о долге запрещены; при нарушениях жалобы подаются в Федеральную службу судебных приставов, а при угрозах — в полицию.
Переходят ли обязательства поручителя по наследству?
Поручительство не прекращается смертью заёмщика, а ответственность самого поручителя в случае его смерти ложится на наследников в пределах унаследованного имущества. Обратиться в суд для взыскания долга кредитор должен в установленные сроки.
Что делать, если долг продали коллекторам?
Проверьте документы о переходе права требования и дождитесь уведомления: без него должник вправе исполнять обязательство прежнему кредитору, а новый взыскатель должен подтвердить переход права документами. Условия договора при уступке не ухудшаются, а спорную сумму и расчёт можно оспорить, направив мотивированные возражения.