Долги умершего заемщика: наследование и ответственность

Кредитные долги умершего переходят к наследникам вместе с имуществом: так действует универсальное правопреемство по статьям 1112 и 1175 Гражданского кодекса РФ. Каждый наследник отвечает по долгам только в пределах стоимости полученной доли, а личные сбережения и имущество наследника взысканию не подлежат. Основной законный способ не платить за умершего: полностью отказаться от наследства у нотариуса в течение шести месяцев со дня смерти.
Переходят ли кредитные долги по наследству
Да, кредитные долги переходят по наследству вместе с имуществом умершего. По статье 1112 ГК РФ в наследственную массу входит всё имущество, которое переходит к наследникам: квартиры, автомобили, счета, а вместе с ними имущественные обязанности. Это остаток по кредитам и займам, долгам по ЖКХ и налогам. Наследство и долги наследодателя в законе неразделимы: правило называется универсальным правопреемством, и получить квартиру, отказавшись от кредита на неё, нельзя.
На практике это означает следующее: обязанность платить возникает только после принятия наследства. Пока наследство не принято, кредитор не вправе требовать деньги с родственников, даже с самых близких. Помните об этом, если банк или коллекторы звонят с требованием оплатить чужой долг сразу после похорон: пока вы не принимали наследство, такие требования не имеют правового основания.
Есть и обратная сторона: если вступаешь в наследство, долги умершего становятся твоим обязательством в том объёме, который сложился на дату смерти заемщика. По статье 1175 ГК РФ наследники, принявшие наследство, отвечают по долгам наследодателя солидарно. Солидарная ответственность означает: банк может предъявить требование к любому из наследников или ко всем сразу, но каждый платит не больше стоимости своей доли.
Какие долги наследодателя по кредиту переходят к наследникам
К наследникам переходят все имущественные долги, не связанные с личностью умершего. Чаще всего в наследственную массу попадают:
- потребительские кредиты, ипотека и автокредиты;
- задолженности по кредитным картам;
- займы в микрофинансовых организациях (МФО, компании, выдающие небольшие краткосрочные займы) и кредитных потребительских кооперативах (КПК);
- долги по коммунальным платежам;
- налоговые задолженности;
- долги по распискам, если документ оформлен корректно.
Наследник выплачивает основной долг, а также проценты, штрафы и пени, начисленные кредитором до даты смерти заемщика. Кредитные обязательства после смерти сами по себе не «замораживаются», поэтому точную сумму на дату открытия наследства стоит зафиксировать документально: это основа для всех дальнейших расчётов.
Какие обязательства умершего не переходят по наследству
Не переходят к наследникам обязательства, неразрывно связанные с личностью умершего:
- текущие алименты — выплаты прекращаются со смертью плательщика;
- возмещение вреда жизни и здоровью третьих лиц;
- штрафы ГИБДД — наказание за проступок конкретного человека;
- долги без документального подтверждения, например «устные» займы знакомым без расписки;
- задолженность по алиментам, не подтверждённая судом на момент смерти.
Распространены два заблуждения. Первое: долги прощаются, если банк о них забыл. На деле кредитор вправе предъявить требования в пределах срока исковой давности, который для кредитных требований составляет три года. Второе: родственники обязаны платить за всё. Тоже неверно: обязательство появляется только у тех, кто принял наследство, и только в пределах его стоимости. Оба мифа регулярно всплывают в спорах с кредиторами, и оба развеиваются простой проверкой статуса наследства.
Кому переходят кредиты умершего: кто платит перед банком
По кредитам умершего в первую очередь платит страховая компания, если был полис страхования жизни. Дальше в очереди созаемщик, поручитель и наследники. Если наследства нет и все отказались, имущество и долги признаются выморочными и переходят государству. Выморочным называют наследство, которое никто не принял: оно отходит Российской Федерации, а недвижимость при этом отходит муниципалитету, вместе с сопутствующими обязательствами. Кому переходят кредиты умершего в конкретной семье, зависит от состава договора и от того, кто принял наследство.
Коротко по каждой позиции: от неё зависит, кого именно кредитор будет беспокоить.
Созаемщик и поручитель: продолжают ли они платить после смерти заемщика
Созаемщик продолжает платить после смерти заемщика в любом случае, а поручитель платит только тогда, когда это предусмотрено договором. Разница в правовой роли:
- Созаемщик несёт по кредиту те же обязанности, что и основной заемщик. Банку безразлично, кто из двоих вносит платежи: если основной заемщик умер, обязательство полностью переходит к созаемщику. Так часто оформляют ипотеку: супруги платят по договору и после смерти одного из них.
- Поручитель ручается за заемщика. По общему правилу, закреплённому в статье 367 ГК РФ, поручительство прекращается со смертью должника, если договором не предусмотрено иное. Проверьте формулировки: этот пункт определяет, останетесь ли вы обязанным.
Практический момент: поручитель, погасивший долг, получает право требовать возмещение с наследников, но только в пределах стоимости полученного ими имущества. Субсидиарная ответственность означает, что кредитор сначала требует долг с основного должника и лишь затем с гаранта; при солидарной требование можно предъявить сразу к любому обязанному лицу. В договорах поручительства встречаются оба варианта, поэтому читайте договор целиком, а не только свои данные на титульном листе.
Страховка по кредиту: когда страховая закрывает долг умершего
Страховая компания закрывает долг умершего, если смерть признана страховым случаем по договору страхования жизни. Тогда выплата кредита за умершего родственника ложится на страховщика, а не на семью. Чтобы проверить, есть ли полис:
- Изучите кредитный договор — в нём указаны договор страхования и страховая компания.
- Запросите информацию в банке: данные о страховке хранятся в кредитном деле умершего.
- Попросите нотариуса, который ведёт наследственное дело, направить запрос о договорах страхования.
Страховыми случаями обычно признаются смерть от болезни, несчастный случай, ДТП, противоправные действия третьих лиц. Отказ чаще всего получают по причинам, исключённым полисом: например, если заемщик скрыл тяжёлое заболевание при оформлении или причина смерти прямо исключена договором. Даже при страховом случае покрытие бывает частичным: страховая сумма может быть меньше остатка долга.
Действуйте по шагам: уведомите страховую о наступлении случая в срок, указанный в договоре (чаще всего до 30 дней), приложите свидетельство о смерти и медицинские документы, дождитесь решения. Сохраняйте копии всех заявлений: при отказе они пригодятся, если решение придётся оспаривать.
Сколько платят наследники: пределы ответственности по долгам
Ответственность наследников по долгам наследодателя ограничена стоимостью перешедшего к ним имущества. Это ключевая норма статьи 1175 ГК РФ. Личная зарплата, сбережения и собственное жильё наследника в расчёт не берутся: больше стоимости доли платить не обязаны, даже если банк настаивает на обратном.
Если наследников несколько, они отвечают солидарно, но каждый своей долей. Пример расчёта:
| Условие | Показатель |
|---|---|
| Стоимость наследства | 6 млн рублей (квартира) |
| Долги наследодателя | 10 млн рублей |
| Наследников | 3, доли равные |
| Стоимость доли каждого | 2 млн рублей |
| Максимум требований к каждому | 2 млн рублей |
| Остаток долга сверх наследства | 4 млн рублей (не взыскивается) |
Два практических уточнения. Первое: стоимость доли фиксируется на день открытия наследства (день смерти) по оценке, которая используется и для расчёта госпошлины у нотариуса. Если позже рыночная цена квартиры вырастет, лимит ответственности не изменится. Второе: если банк предъявил требование лично вам, а ваша доля меньше долга, сообщите кредитору размер своей доли и предложите переадресовать остаток другим наследникам: это законно и сокращает переписку.
И ещё одно ограничение в пользу наследника: если долг превышает наследство, вступать в наследство, как правило, невыгодно. Исключения бывают: например, если жильё нужно семье для жизни или у наследников есть собственный план погашения. Но решение стоит принимать с цифрами на руках, а не под давлением обстоятельств.
Как узнать о долгах умершего до вступления в наследство
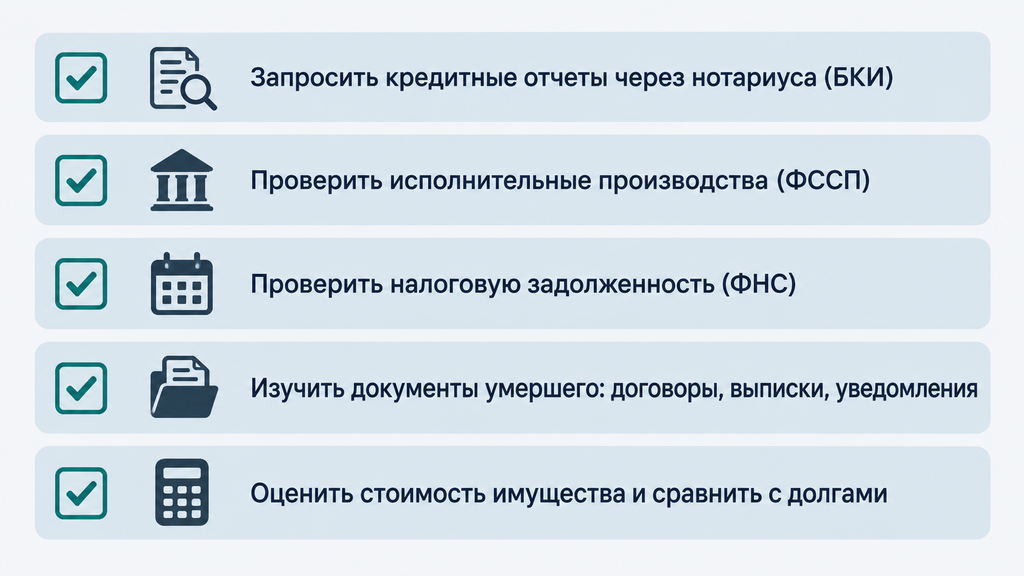
Полный список долгов умершего выясняет нотариус, который запрашивает кредитные отчёты в бюро кредитных историй, а также сведения в Федеральной службе судебных приставов (ФССП) и Федеральной налоговой службе (ФНС). БКИ расшифровывается как бюро кредитных историй: нотариус направляет запрос через Центральный каталог кредитных историй и получает отчёты в течение 15 рабочих дней после открытия наследственного дела. Это стандартный и самый надёжный путь узнать долг по кредиту умершего человека до того, как вы примете решение.
Что можно сделать параллельно, не дожидаясь ответов:
- осмотреть документы умершего: кредитные договоры, графики платежей, квитанции, письма банков;
- проверить исполнительные производства на сайте ФССП по данным умершего;
- посмотреть налоговую задолженность через сервисы ФНС;
- найти наследственное дело в реестре наследственных дел на сайте Федеральной нотариальной палаты;
- убедиться, что нотариус получил отчёты из всех БКИ, где могла храниться кредитная история умершего.
Кредиты умершего родственника нередко всплывают уже после вступления в наследство, и это частый сценарий. Он не тупик: проверьте срок исковой давности (три года по каждому просроченному платежу), сверьте сумму с наследственной массой и не платите «на всякий случай». Любой платёж до принятия наследства могут расценить как его принятие.
Как не платить долги умершего: законные способы
Законный способ не платить кредиты умершего: полностью отказаться от наследства у нотариуса в течение шести месяцев со дня смерти. Частичного отказа, при котором имущество остаётся, а долги нет, закон не предусматривает. Звонки банков и коллекторов сами по себе не создают обязанности платить: взыскание возможно только через суд и только с тех, кто наследство принял. Решение честное в обе стороны: как не платить кредит за умершего, понятно, но вместе с долгами человек отказывается и от имущества.
Перед отказом полезно сравнить два сценария:
| Критерий | Принять наследство | Отказаться |
|---|---|---|
| Имущество | Переходит к вам | Уходит другим наследникам или государству |
| Долги | Платите в пределах доли | Не платите |
| Когда выгодно | Имущество дороже долгов | Долги явно превышают имущество |
| Обратимость решения | Отказ возможен до выдачи свидетельства | Отказ безвозвратен |
Как оформить отказ от наследства: сроки и порядок
Отказ оформляется у нотариуса по месту открытия наследства, обычно по последнему месту жительства умершего. Порядок действий:
- Соберите свидетельство о смерти и документы, подтверждающие родство.
- Подайте нотариусу заявление об отказе от наследства — в пределах шести месяцев со дня смерти.
- Выберите форму: адресный отказ в пользу конкретного наследника или неадресный, когда ваша доля распределяется между остальными.
- Получите у нотариуса подтверждение подачи заявления и сохраните его вместе с личными документами.
Отказ необратим: передумать и «забрать» его назад нельзя. От имени несовершеннолетнего отказ оформляют родители или опекуны, и только с разрешения органа опеки и попечительства, которое дают, если отказ не ущемляет интересы ребёнка. Типичная ошибка, которую юристы часто видят в реальных делах: человек подаёт отказ, не проверив долги, а потом выясняется, что имущество было явно дороже кредитов. Поэтому порядок всегда одинаковый: сначала проверка из предыдущего раздела, потом заявление.
Фактическое принятие наследства: когда долги приходят без заявления
Фактическим принятием наследства закон называет поведение, которое приравнивается к вступлению в наследство даже без визита к нотариусу. Признаки: вы продолжаете жить в квартире умершего, оплачиваете коммунальные платежи, сделали ремонт, погасили часть кредита. Юридически это может означать, что вы приняли и имущество, и долги, хоть не подписали ни одного заявления.
Типичная ситуация из практики: мать остаётся жить в квартире умершего сына и продолжает платить за ЖКХ, а через полгода банк предъявляет требование по кредиту именно к ней, как к фактически принявшей наследство. Что делать, если фактическое принятие случилось без намерения принимать:
- обратитесь к нотариусу, ведущему наследственное дело, и изложите ситуацию письменно;
- соберите доказательства, что вы не считали себя наследником и не распоряжались имуществом как своим;
- при споре готовьте позицию для суда — вопрос фактического принятия окончательно решает только суд.
Если вы сознательно не хотите принимать наследство, не совершайте действий, которые выглядят как принятие: не оплачивайте чужие счета, не гасите кредит «чтобы не рос», не забирайте имущество в пользование. Один платёж по чужому кредиту может обойтись дороже, чем всё наследство.
Муж набрал кредитов и умер: что делать супруге
Супруга отвечает по кредитам умершего мужа, только если принимает наследство, и лишь в пределах своей доли; при этом ей сначала выделяется супружеская доля в общем имуществе. Половина совместно нажитого имущества не входит в наследственную массу и принадлежит жене по праву собственности, а не по наследству.
Как это работает по шагам. Квартира, купленная в браке, считается совместной собственностью по статье 34 Семейного кодекса РФ. Сначала из неё выделяется супружеская доля (по общему правилу половина), и только вторая половина делится между наследниками, включая пережившего супруга. Пример: квартира стоит 6 млн рублей. Половина, то есть 3 млн, остаётся жене как её собственность. Ещё 3 млн составляют наследство, в котором участвуют жена, дети и родители умершего.
Теперь про долги. Если муж набрал кредитов на личные нужды, жена отвечает по ним только в пределах стоимости унаследованной доли, то есть части наследственной массы в 3 млн, из которой ей достанется своя часть. Если кредиты брались на нужды семьи, например на ремонт в общей квартире, кредитор может требовать признания долга общим обязательством супругов. Тогда взыскание возможно и из супружеской доли, но каждое такое требование банку приходится доказывать в суде. Проверяйте назначение кредита в договоре и сохраняйте документы о тратах: именно они решают исход таких споров.
Частый вопрос: обязана ли жена платить кредит мужа, если отказывается от наследства? По общему правилу нет: отказ снимает обязательства по долгам мужа, а супружеская доля сохраняется как собственность. Исключение одно: долг признан общим обязательством супругов. В спорных ситуациях вывод зависит от документов, поэтому его стоит проверять с юристом до подачи заявления нотариусу, а не после.
Что делать с кредитами умершего: пошаговый план для наследников
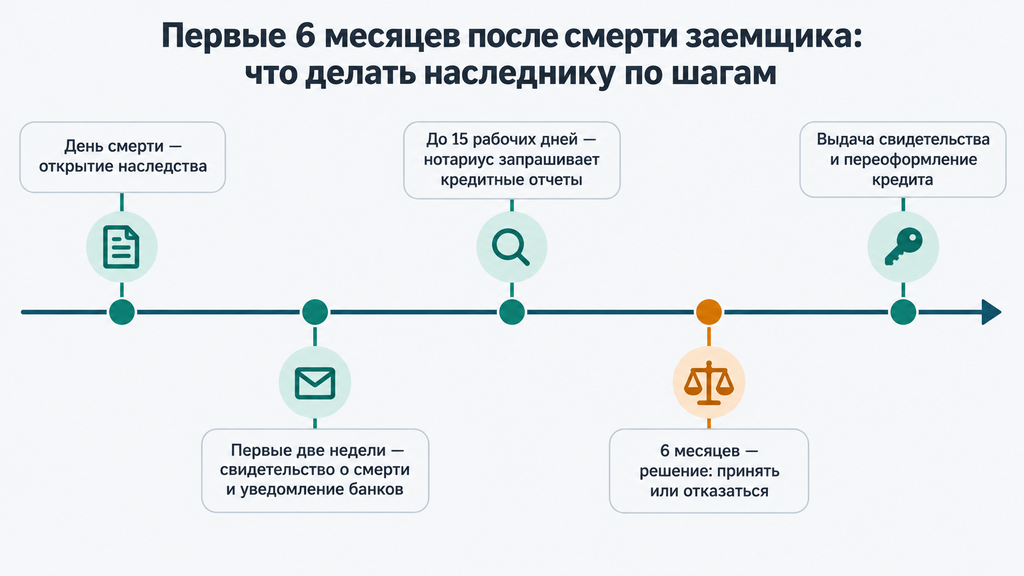
План действий: получить свидетельство о смерти, письменно уведомить кредиторов, проверить долги через нотариуса, сопоставить их со стоимостью наследства и в течение шести месяцев принять взвешенное решение. Долг по кредиту после смерти заемщика не растёт бесконтрольно только у тех, кто действует по порядку. Вот полный алгоритм:
- Получите свидетельство о смерти в ЗАГСе или МФЦ. Документ нужен для всех действий: наследство, банк, страховая. Частая ошибка на этом шаге: затягивание. Без документа кредитор считает просрочку «обычной».
- Уведомите банки и МФО письменно. Направьте копию свидетельства о смерти с заявлением о приостановке начисления неустоек и сохраните подтверждение отправки. На практике чаще всего именно письменное уведомление останавливает рост штрафов: содержание телефонного разговора доказать сложно.
- Запросите кредитную историю через нотариуса. Нотариус получит отчёты из БКИ, а также проверит данные ФССП и ФНС. Убедитесь, что отчёты получены из всех бюро, а не из одного.
- Оцените имущество. Узнайте рыночную или кадастровую стоимость: оценка пригодится и для госпошлины, и для сравнения с долгами. Помните: оценка фиксируется на день открытия наследства, то есть день смерти заемщика.
- Сравните долги и имущество, примите решение. Если имущества явно больше, принимайте. Если долгов больше и имущество вам не нужно, готовьте отказ. В сомнительных случаях считайте оба варианта с цифрами, а не на глаз.
- Подайте нотариусу заявление о принятии наследства или об отказе — в пределах шести месяцев. Пропуск срока без осознанного решения — самая дорогая ошибка: его потом приходится восстанавливать через суд.
- После получения свидетельства переоформите кредит. Обратитесь в банк с документами, запросите актуальный график платежей и обсудите условия. Если платежи непосильны, просите реструктуризацию: кредиторы идут навстречу чаще всего, потому что судебное взыскание обходится им дороже.
Если банк уже начисляет штрафы или звонит родственникам, действуйте так: направьте письменное заявление со свидетельством о смерти, потребуйте фиксацию неустоек на дату смерти и пересчёт уже начисленных сумм. Коллекторам, которые требуют долг с человека, не принимавшего наследство, отвечайте письменно и храните копии ответов. Жалобу на неправомерные требования можно направить в Банк России и в надзорные органы: это стандартный и рабочий инструмент.
Могут ли проценты и штрафы расти после смерти заемщика
Штрафы и пени, как правило, фиксируются на дату смерти заемщика, а начисление процентов за период после смерти остаётся спорным вопросом, который суды решают по-разному. Логика фиксации неустоек: штрафы предполагают вину должника за просрочку, и после смерти человека начислять их «в пустоту» неправомерно. Эта позиция отражена в судебной практике Верховного Суда РФ. С процентами иначе: часть судов считает, что долг фиксируется на дату смерти, другие допускают начисление процентов по договору до принятия наследства.
Что это означает практически. Не ждите, что долг «заморозится сам»: пока банк не знает о смерти, он начисляет и проценты, и неустойки по стандартному графику. Письменное уведомление о смерти станет вашим главным инструментом защиты. Если кредитор успел насчитать лишнее, после принятия наследства требуйте пересчёт: суммы, начисленные после смерти с нарушением, суды в большинстве случаев исключают.
Развеем страх «за полгода оформления наследства долг удвоится». При ставке 20% годовых шесть месяцев дают примерно 10% роста по основному долгу: неприятно, но управляемо. Заметный рост происходит, когда кредитор передаёт долг коллекторам и добавляются штрафы. Поэтому уведомление и фиксация кредитного долга после смерти напрямую влияют на итоговую сумму.
Ипотека и залоговый кредит после смерти заемщика: какие есть варианты
Заложенная квартира или машина переходят к наследникам вместе с обременением: до полного погашения долга продать или подарить их без согласия банка нельзя. Залогом называют имущество, которое обеспечивает кредит: при прекращении платежей банк вправе обратить на него взыскание. При этом действует гарантия: банк не вправе требовать досрочного погашения только из-за смерти заемщика, пока наследники платят по графику.
Варианты для наследников:
| Вариант | Когда подходит | Компромисс |
|---|---|---|
| Продолжить платежи и сохранить имущество | Платежи посильны, жильё нужно семье | Долгосрочная нагрузка на бюджет |
| Продать объект с согласия банка | Платить нечем, стоимость выше долга | Нужно согласие банка; остаток делится между наследниками |
| Передать залог банку в счёт долга | Долг сопоставим со стоимостью имущества | Имущество теряется, но обязательство закрывается |
| Отказаться от наследства | Долги явно превышают стоимость залога | Отказ безвозвратен и затрагивает всё наследство |
Критерии выбора: соотношение остатка долга и стоимости имущества, наличие страховки по кредиту, платёжеспособность наследника и то, единственное ли это жильё. Проверьте также полис страхования ипотеки: нередко вместе со страхованием залога оформлялось и страхование жизни, и страховая выплата может закрыть значительную часть долга. И не рассчитывайте заранее на поручителя: его ответственность прекращается со смертью заемщика, если договором прямо не предусмотрено иное.
Банкротство умершего и наследника: когда долги списывают законно
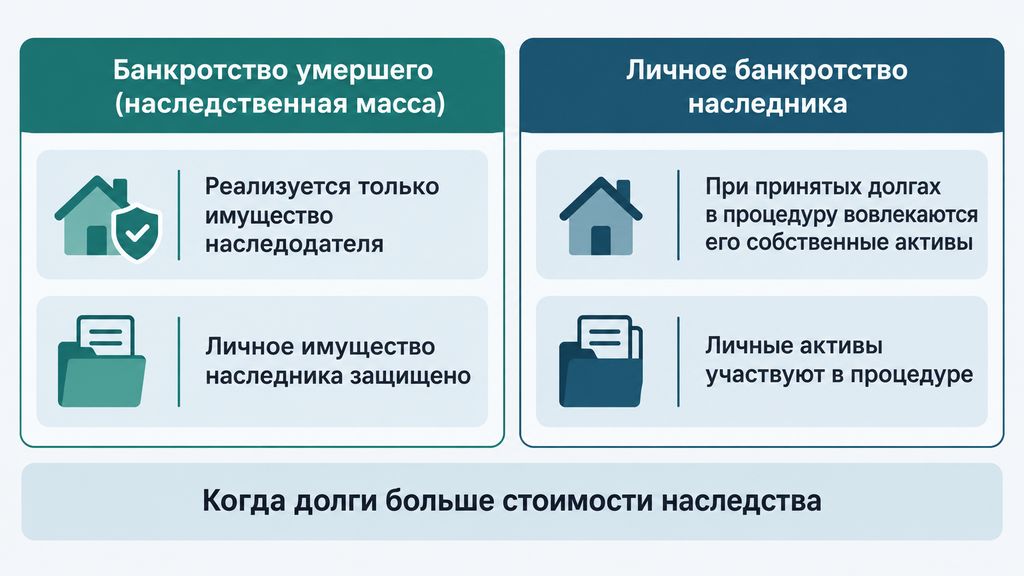
Если долги умершего превышают стоимость наследства, наследнику обычно выгоднее банкротство самого умершего: в процедуре реализуется только имущество наследодателя, а личные активы наследника не затрагиваются. Этот порядок прямо предусмотрен Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)»: производство может продолжаться в отношении наследственной массы даже после смерти должника.
| Критерий | Банкротство умершего (наследственная масса) | Личное банкротство наследника |
|---|---|---|
| Что реализуется | Только имущество наследодателя | Имущество наследника в рамках процедуры |
| Личные активы наследника | Защищены | Участвуют в процедуре |
| Когда уместно | Долги больше стоимости наследства | Наследник принял долги и сам неплатежеспособен |
| Условие судебной процедуры | Сумма требований от 500 тыс. рублей | Сумма требований от 500 тыс. рублей |
| Внесудебный вариант | Через МФЦ при соответствии условиям | Через МФЦ при соответствии условиям |
Единственное жильё наследника в личном банкротстве защищено исполнительским иммунитетом, и его не продают, если это не ипотечный залог. Если жильё в залоге, его реализуют даже при статусе единственного. Поэтому до подачи документов проверьте обременения: они меняют расчёт полностью.
Банкротство нельзя назвать «кнопкой списания»: это процедура с условиями, сроками и ограничениями. Но в сценарии «наследство отрицательное» она часто оказывается самым рациональным способом закрыть кредитный долг после смерти заемщика законно и без многолетних споров с кредиторами. Целесообразность процедуры стоит проверять со специалистом до подачи заявлений: от выбора варианта зависит, чьё имущество попадёт в процедуру.
Типичные ошибки наследников и заблуждения о наследовании долгов
Больше всего потерь приносят не сами долги, а ошибки в первые месяцы после смерти заемщика. Список собран по типичным делам:
- Игнорировать письма банка. Просрочка продолжает считаться, неустойки растут, а срок исковой давности идёт. Правильно: получить письмо, ответить письменно, зафиксировать свою позицию.
- Платить по кредиту до вступления в наследство. Платёж могут расценить как фактическое принятие наследства — со всеми долгами. Правильно: сначала решение о наследстве, потом платежи.
- Жить в квартире и оплачивать ЖКХ без оформления. Это классическое фактическое принятие. Правильно: либо оформлять наследство осознанно, либо не совершать действий принятия.
- Скрывать смерть заемщика от банка. Штрафы начисляются дальше, а пересчёт осложняется. Правильно: уведомить письменно как можно раньше.
- Пропустить шесть месяцев без решения. Срок восстанавливается только через суд и при уважительных причинах. Правильно: поставить дедлайн в календарь сразу.
- Поверить требованию коллекторов без суда. Требовать долг можно только с тех, кто принял наследство, а взыскивать принудительно можно только по решению суда. Правильно: запросить основание требования и ответить письменно.
- Проверить не все БКИ. Один «пропущенный» кредит обнаружится после вступления в наследство. Правильно: убедиться, что нотариус получил отчёты из всех бюро.
Теперь коротко о заблуждениях, которые чаще всего звучат в консультациях:
- Миф: наследство переходит автоматически, отказаться нельзя. Факт: отказ — отдельное заявление у нотариуса, его подают так же, как и заявление о принятии.
- Миф: за долги умершего отвечают все родственники поголовно. Факт: отвечают только наследники, созаемщики и поручители — и только в пределах наследства.
- Миф: страховка всегда закрывает кредит. Факт: выплата зависит от причин смерти и условий полиса, а покрытие бывает частичным.
- Миф: банк заберёт личное имущество наследника. Факт: взыскание ограничено стоимостью унаследованной доли.
Когда стоит обратиться за помощью
Помощь специалиста нужна, когда решение неочевидно: долги превышают наследство, кредиторов несколько, наследники спорят между собой, страховая отказала в выплате или банк предъявляет требования человеку, который ничего не принимал. В этих ситуациях цена ошибки измеряется месяцами споров и потерянными суммами, а корректное сравнение вариантов обычно занимает дни.
Вы можете обратиться к нам за бесплатной консультацией по процедуре банкротства или любому другому юридическому вопросу, в том числе если просто непонятно, что делать с долгами. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор, покажет доступные варианты, сроки и документы. Сразу оплачивать услугу или принимать решение на месте не требуется: сначала вы видите картину целиком, потом выбираете下一步.
Часто задаваемые вопросы
Ниже собраны короткие ответы на вопросы, которые чаще всего задают наследники. Правовые нормы приведены по состоянию на 2026 год; в спорных случаях итог зависит от конкретных документов и условий договора.
Переходят ли кредитные долги по наследству?
Да, кредитные долги переходят по наследству вместе с имуществом умершего: так действуют статьи 1112 и 1175 Гражданского кодекса РФ. При этом каждый наследник отвечает только в пределах стоимости своей доли, а обязанность платить возникает лишь после принятия наследства. Если спор дошёл до суда, проверьте актуальную редакцию нормы и судебную практику по вашему региону.
Обязан ли я платить кредит умершего родственника, если не вступал в наследство?
Нет, если вы не созаемщик и не поручитель, а наследство не принимали, в том числе фактически. Без принятого наследства оснований для требований к вам нет: направьте кредитору письменный ответ о непринятии наследства и сохраните копию. При продолжении давления можно подать жалобу в Банк России и надзорные органы.
Что будет с кредитом, если наследников нет или все отказались?
Такое имущество признаётся выморочным и переходит государству, а недвижимость отходит муниципалитету, вместе с долгами. Кредитор предъявляет требования к новому собственнику, а остаток долга сверх стоимости имущества списывается. Родственники при этом ничего не платят.
Должен ли поручитель платить кредит после смерти заемщика?
По действующей редакции статьи 367 ГК РФ поручительство прекращается со смертью заемщика, если договором не предусмотрено иное. Если поручительство сохранилось и поручитель погасил долг, он вправе требовать возмещение с наследников в пределах стоимости полученного ими имущества. Поэтому первый шаг: прочитать договор поручительства, а не спорить по телефону.
Может ли долг по кредиту умершего вырасти за время оформления наследства?
Штрафы и пени, как правило, фиксируются на дату смерти, а проценты по договору могут начисляться дальше. Письменно уведомите кредитора о смерти и потребуйте фиксацию неустоек и пересчёт начислений: это основная защита от лишних сумм. Итоговый размер долга зависит от договора и позиции суда.
Кто платит кредит умершего, если наследник несовершеннолетний?
За несовершеннолетнего наследника решения принимают законные представители: родители, опекуны или попечители; расходы они несут в пределах принятого наследства. Отказаться от такого наследства можно только с согласия органа опеки и попечительства. Согласие дают, если отказ соответствует интересам ребёнка.
Можно ли отказаться от наследства после того, как вступил в него?
Да, но только до получения свидетельства о праве на наследство и через заявление нотариусу, который ведёт дело. После выдачи свидетельства остаётся путь через суд, и лишь при уважительных причинах пропуска. Любой отказ безвозвратен, поэтому решение стоит принимать после проверки всех долгов.
Банк требует оплатить кредит умершего — что делать, если я ничего не получал?
Сначала проверьте, не принято ли наследство фактически: не прописаны ли вы в квартире умершего, не пользуетесь ли имуществом, не оплачиваете ли счета. Если наследство не принималось, направьте в банк письменный ответ о непринятии наследства и сохраните подтверждение отправки. При продолжении требований подавайте жалобу в надзорные органы и обращайтесь к юристу: такие ситуации решаются на этапе переписки в большинстве случаев.