Долги супругов и юридических лиц: разделение ответственности
Каждый отвечает по долгам сам: супруг — по личным обязательствам только своим имуществом, семья — по общим обязательствам совместно, а ООО — имуществом компании. Второй супруг или учредитель подключаются к чужим долгам лишь в двух ситуациях: долг признан общим обязательством семьи либо доказана недобросовестность контролирующего лица компании. Ниже — правила, которые действуют в 2026 году, примеры расчётов, типичные ошибки и пошаговый план действий для каждой ситуации.
Кто отвечает по долгам: базовые правила разделения ответственности
Базовое правило разделения ответственности простое: платит тот, кто взял долг, а совместная ответственность возникает только в случаях, предусмотренных законом или договором. Это правило работает одинаково и для семьи, и для бизнеса, но механизмы «подключения» второго человека к чужому долгу различаются.
В российском праве три уровня ответственности:
- Личный долг физического лица. По обязательствам одного из супругов взыскание обращается только на его имущество — банковские счета, автомобиль, личные вещи (статья 45 Семейного кодекса РФ). Второй супруг по умолчанию не отвечает ни деньгами, ни собственностью.
- Общий долг супругов. Если долг возник в интересах семьи, отвечает совместно нажитое имущество, а при разделе долги распределяются между супругами пропорционально долям (статьи 33–39 СК РФ).
- Долг юридического лица. По обязательствам ООО отвечает сама компания — средствами, имуществом, дебиторской задолженностью. Учредитель и директор отвечают личным имуществом только в исключительных случаях — при субсидиарной ответственности (статьи 323 и 399 Гражданского кодекса РФ, закон о банкротстве — Федеральный закон № 127-ФЗ).
На практике граница между этими уровнями и есть главный источник споров. Банк требует с жены оплатить кредит мужа, бывший супруг после развода присылает иск о компенсации платежей, а кредиторы ООО пытаются добраться до личной квартиры учредителя — в каждой из этих ситуаций исход зависит от того, будет ли долг признан общим или личным.
Какие долги супругов являются общими?
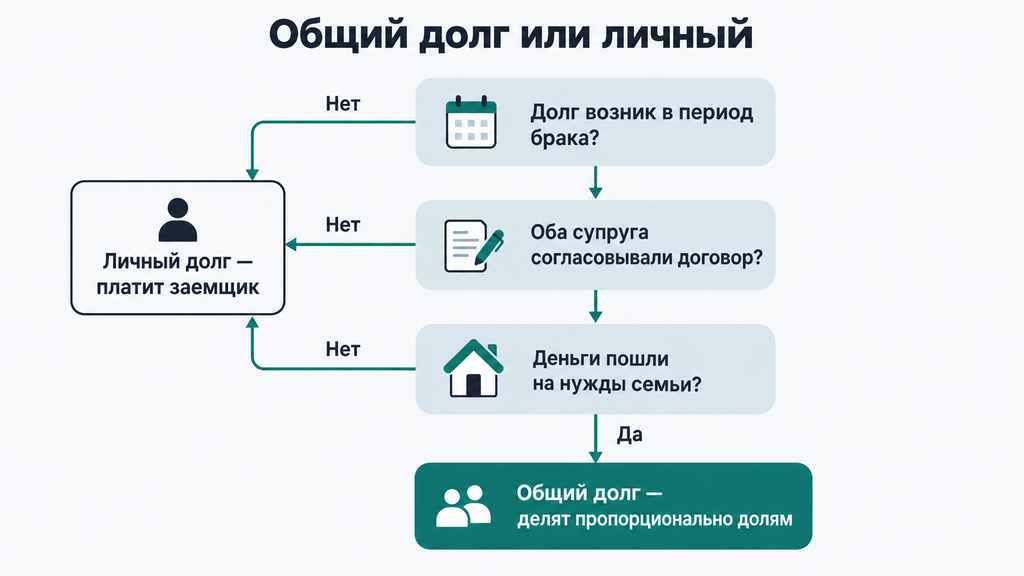
Общими считаются долги, которые возникли по инициативе обоих супругов в интересах семьи либо деньги по которым полностью потрачены на нужды семьи. Кредитные обязательства при разводе не делятся по факту оформления: кредит, взятый в браке, общим долгом не становится, и это самая распространённая ошибка при разделе имущества.
Общий долг определяют по двум критериям, причём достаточно хотя бы одного:
- обязательство возникло по инициативе обоих супругов — например, договор подписывали вместе или один оформлял кредит с ведома и согласия второго;
- всё полученное по обязательству потрачено на семью — ремонт общей квартиры, покупка жилья или автомобиля, лечение, образование детей.
Доказывать эти обстоятельства должен тот, кто хочет разделить долг, — не тот, кто от него отказывается. На практике это означает простую вещь: чеки, выписки и договоры стоит сохранять заранее, а не искать их через три года после развода.
Пример для ориентира. У человека два кредита: один взят на ремонт общей квартиры, второй — на технику для личного хобби. Первый долг суд, скорее всего, признает общим и разделит, второй останется личным обязательством того, кто его оформил, даже если формально оба кредита получены в браке.
Критерии общего долга: позиция Верховного суда РФ
Понятия «общий долг» в Семейном кодексе нет — критерии сформулировал Верховный суд РФ в Обзоре судебной практики № 1 за 2016 год, и эта позиция применяется судами по-прежнему, в том числе в 2026 году. Верховный суд подчеркнул два момента: долг становится общим, только если он шёл на нужды семьи, и бремя доказывания лежит на стороне, требующей распределения.
Что суды обычно принимают как доказательство семейных трат:
- кредитный договор с указанием цели займа — «на ремонт», «на приобретение квартиры»;
- договор купли-продажи общего имущества, дата которого совпадает с получением кредита;
- банковские выписки, показывающие, куда ушли деньги;
- чеки, договоры подряда и накладные на ремонт, мебель, технику;
- переписка супругов о совместной покупке;
- показания свидетелей — подрядчиков, продавцов, родственников.
Обратная сторона правила: если доказательств трат на семью нет, суд с высокой вероятностью откажет в разделе долга — даже если он формально возник в браке. В реальных делах исход чаще всего определяет не красноречие сторон, а то, у кого документы выстроены системно: договор, выписка, чек и дата совпадают.
Как роль в договоре — заемщик, созаемщик, поручитель — влияет на ответственность
Роль супруга в кредитном договоре напрямую определяет, можно ли доказывать личный характер долга и нужно ли это делать вообще.
- Заемщик. Договор оформлен на одного супруга. Платит он сам, если долг личный. Второй супруг подключается, только если заемщик докажет траты на семью — либо если банк при нехватке имущества дойдет до выделения доли в совместной собственности.
- Созаёмщики. Оба супруга указаны в договоре как должники. Ответственность солидарная, доказывать общий характер долга не нужно — он общим уже является. Это самый предсказуемый сценарий, типичный для ипотеки.
- Поручитель. Супруг поручился за заемщика. Долг остаётся на заемщике, но если он перестанет платить, банк предъявит требования поручителю. Развод поручительство не отменяет — договор поручительства прекращается только по основаниям, предусмотренным законом.
Разделить действующий кредит между бывшими супругами «на бумаге», без банка, не получится: кредитор должен согласиться на изменение состава должников, а банки идут на это редко. Выход есть, и он описан в разделе о распределении долгов.
Что такое солидарная ответственность супругов по долгам?
Солидарная ответственность супругов по долгам означает, что кредитор вправе требовать уплату долга как от обоих супругов вместе, так и от любого из них в полном объёме. Солидарными должниками по статье 323 ГК РФ остаются супруги, пока обязательство не исполнено полностью — независимо от того, кто из них фактически тратил деньги.
Солидарная ответственность возникает из двух источников:
- из договора — супруги созаёмщики по ипотеке, один из супругов поручился за другого, оба подписали договор займа;
- из закона — например, солидарная обязанность членов семьи нанимателя по оплате жилья и коммунальных услуг.
Путь взыскания обычно выглядит так: досудебная претензия → судебный приказ → исковое производство → исполнительное производство. Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон; его можно отменить, подав возражения в течение 10 дней с момента получения. Если приказ не отменён, приставы возбуждают исполнительное производство: арестовывают счета, удерживают до 50% дохода, описывают имущество. При нехватке личных активов должника кредитор вправе через суд требовать выдела его доли из общего имущества супругов — вплоть до реализации этой доли.
К кому кредитор может предъявить требование:
- к заемщику по договору — как к основному должнику;
- к обоим супругам одновременно — по солидарным обязательствам;
- к любому из супругов на выбор — при солидарной ответственности кредитор решает сам, с кого начинать.
Момент, о котором часто не знают: внутренний раздел долгов между супругами не отменяет солидарную обязанность перед банком. Раздел имущества — дело семейное, и без согласия кредитора он на его требования не распространяется (о заключении брачного договора кредитора нужно уведомить — статья 46 СК РФ). Если жена по соглашению «забрала» общий долг себе, а платить перестала, банк по-прежнему вправе требовать всю сумму с мужа. Заплативший сверх своей доли супруг может потом взыскать разницу с бывшего партнёра — это регрессное требование по статье 325 ГК РФ.
Как распределяются общие долги супругов при разделе общего имущества?
Общие долги супругов при разделе общего имущества распределяются пропорционально присуждённым долям — как правило, пополам (пункт 3 статьи 39 Семейного кодекса РФ). Если доли изменил брачный договор или решение суда, пропорция долгов меняется вместе с ними.
Оформить раздел можно тремя способами:
| Способ | Когда подходит | Что фиксирует | Ограничения |
|---|---|---|---|
| Соглашение о разделе имущества (у нотариуса) | Супруги согласны по всем пунктам | Доли имущества и порядок погашения конкретных долгов | Не меняет договор с банком; должник по договору остаётся прежним |
| Брачный договор | Стороны хотят заранее определить режим имущества и долгов | Режим собственности, распределение обязательств, в том числе будущих | Обязательно уведомить кредитора (статья 46 СК РФ); условия не должны ставить одного супруга в заведомо невыгодное положение |
| Решение суда | Согласия нет или один из супругов против | Доли имущества и распределение признанных общими долгов | Нужно доказать общий характер долга; банк участвует как третье лицо |
Роль банка здесь честнее описать прямо: без согласия кредитора суд не перепишет кредитный договор. Поэтому на практике раздел долгов супругов чаще всего сводится к схеме «платит заемщик — взыскивает компенсацию с бывшего супруга». Если вы полностью погасили общий кредит после развода, право потребовать половину фактических выплат сохраняется — суды поддерживают такие иски и при отказе банка менять договор.
Пример расчёта. Остаток долга по кредиту на ремонт общей квартиры — 900 000 рублей, доли супругов равные. Суд распределит долг пополам: по 450 000 рублей на каждого. Если брачным договором установлены доли 2/3 и 1/3, пропорция будет 600 000 и 300 000 рублей. Фактические платежи, внесённые одним супругом сверх своей доли, компенсируются вторым — в деньгах или увеличением доли в имуществе.
По требованиям о разделе общего имущества, включая долги, действует трёхлетний срок исковой давности. Он считается не с даты развода, а с момента, когда человек узнал о нарушении своего права — например, когда бывший супруг перестал платить по общему кредиту. Пропуск срока не лишает права на иск, но ответчик может заявить о давности, и тогда в удовлетворении требований чаще всего отказывают.
Приходится ли платить долги бывшего мужа или жены после развода?
Долги бывшего мужа или жены после развода автоматически не переходят на второго супруга — платить придётся только по обязательствам, признанным общими, и в пределах своей доли. Развод не прекращает обязательств, возникших в браке, но и новых не создаёт: кредиты, оформленные после расторжения брака, остаются с тем, кто их взял.
Если кредиторы предъявили требования по долгу бывшего супруга, проверьте по порядку:
- основание требования — судебный приказ, иск или претензия взыскателя;
- когда возник долг — в браке или после его расторжения;
- куда потрачены деньги — на нужды семьи или на личные цели;
- было ли разделено имущество и долги при разводе;
- какие платежи вы вносили сами — их можно компенсировать;
- сроки — не пропущен ли десятидневный срок на отмену судебного приказа и трёхлетний срок давности.
Надеяться, что штамп о разводе защитит от требований по общим долгам, не стоит: по общим обязательствам бывшие супруги остаются солидарными должниками до полного погашения. Долги супругов после развода никуда не деваются. Зеркальная крайность — паниковать из-за каждого кредита бывшего партнёра: личные долги, оформленные на его имя и потраченные на его личные цели, вас не касаются.
Скрытые кредиты бывшего мужа: что делать, если о долге не знали
Само по себе незнание о кредите защиты не даёт: закон не требует согласия супруга на оформление потребительского кредита. Решающим становится не факт «не знала», а то, куда ушли деньги. Если заемные средства потрачены на семью, долг могут признать общим; если на личные цели — он останется за тем, кто его оформил.
Порядок действий, если требование по неизвестному долгу уже пришло:
- Получите документы о долге. Запросите у взыскателя кредитный договор, график платежей, расчёт задолженности. По исполнительному производству — постановление пристава на сайте ФССП.
- Проверьте судебные дела. Узнайте, на каком основании взыскивают: судебный приказ или исковое решение. Это определит ваши дальнейшие процессуальные возможности.
- Отмените судебный приказ, если срок позволяет. Возражения подаются в течение 10 дней с момента получения. Если срок пропущен по уважительной причине — например, вы не получали корреспонденцию, — его можно восстановить.
- Соберите доказательства личного характера долга. Выписки, переписка, договор аренды жилья при раздельном проживании, документы о собственных тратах на семью.
- Заявите эти доводы в суде. Аргумент «денег в семье не было и на семью ничего не покупалось» работает только с подтверждением документами.
Доказать личный характер долга без документов сложно, а иногда невозможно, и это лучше понимать заранее. Поэтому сохранение переписки и выписок — базовая гигиена финансовой безопасности семьи, а не перестраховка.
Раздельное проживание и незарегистрированные отношения: когда долги остаются личными
Если супруги не разведены, но фактически живут раздельно, долги, взятые в этот период, суд может признать личными — при подтверждении прекращения семейных отношений. Работающими доказательствами считаются договор аренды жилья, регистрация по другому адресу, показания свидетелей, документы о раздельных тратах. Ключевая дата — момент фактического прекращения отношений: платежи по общему кредиту, внесённые одним супругом после него, суд может учесть как его личные расходы и компенсировать при разделе.
С незарегистрированными отношениями («гражданским браком») правило ещё проще: режима совместной собственности не возникает, общих долгов тоже нет. Платит тот, кто оформил кредит. Кредит, взятый в сожительстве «на двоих», разделу между партнёрами не подлежит — если только каждый не подписал договор как созаёмщик.
Типичная ошибка — путать фактическое расставание с юридическим разводом. Разъехались, но брак не расторгнут, документы о раздельном проживании не собраны: с точки зрения суда вы всё ещё одна семья, и презумпция трат на нужды семьи продолжает работать против вас.
Почему ООО отвечает по долгам своим имуществом?
ООО отвечает по своим долгам только имуществом компании, а учредитель рискует лишь вкладом в уставный капитал, минимальный размер которого составляет 10 000 рублей. Общество с ограниченной ответственностью — самостоятельное юридическое лицо: его обязательства не переходят на участников автоматически, и это ключевое отличие корпоративной ответственности от семейной.
За счёт чего компания гасит долги:
- денежные средства на расчётных счетах;
- движимое и недвижимое имущество, товары, оборудование;
- дебиторская задолженность — долги контрагентов перед ООО;
- уставный капитал — при ликвидации или банкротстве компании;
- средства поручителей и гарантов — если такие договоры заключались.
Если активов хватает, до учредителя и директора дело не доходит: компания рассчитывается сама, а участники несут лишь предпринимательский риск в размере вложенного капитала. Именно поэтому форма ООО остаётся базовым инструментом ограничения рисков в малом бизнесе.
Но защита не абсолютна. Закон предусматривает исключение — субсидиарную ответственность контролирующих лиц, при которой долги компании переходят на конкретных людей. Когда это срабатывает и почему продажа доли от этого не спасает — в следующем разделе.
Когда долги ООО переходят на учредителя?
Долги ООО переходят на учредителя в виде субсидиарной ответственности — дополнительной обязанности погасить задолженность компании личным имуществом, которая возникает при доказанной недобросовестности контролирующих лиц. Субсидиарная ответственность — именно дополнительная: кредитор сначала требует долг с самой компании и лишь потом обращается к учредителю или директору (статья 399 ГК РФ).
Учредитель и директор относятся к контролирующим лицам. Порядок взыскания обычно такой:
- кредитор предъявляет требование к ООО и получает решение о взыскании;
- если компания долг не платит, кредитор подаёт иск о привлечении учредителя к субсидиарной ответственности либо заявляет это требование в деле о банкротстве фирмы;
- суд оценивает действия контролирующих лиц и при доказанной вине определяет сумму личной ответственности.
Тут нужна одна оговорка: обычный коммерческий риск ответственности не создаёт. Контрагент нарушил поставку, рынок просел, покупатель обанкротился — это бизнес-риски, а не вина учредителя. Для субсидиарной ответственности нужно доказать именно недобросовестные решения, а не неудачное стечение обстоятельств.
Основания субсидиарной ответственности учредителя и директора
Суды признают недобросовестными такие действия контролирующих лиц:
- вывод активов компании перед банкротством — продажа имущества аффилированным лицам по заниженной цене;
- сделки в ущерб компании при явной неплатежеспособности;
- указания директору, заведомо противоречащие интересам фирмы;
- бездействие — например, затягивание подачи заявления о банкротстве, когда долги уже невозможно обслуживать;
- искажение отчётности, из-за которого контрагенты и кредиторы приняли неверные решения.
Главный документ по этой теме — постановление Пленума Верховного суда РФ № 53, разъясняющее привлечение контролирующих лиц при банкротстве; оно действует и в 2026 году. Вина должна быть доказана заявителем: если учредитель принимал решения на основании искажённой директором информации, ответственность может быть перераспределена или не наступать вовсе.
Субсидиарная задолженность при личном банкротстве физлица не списывается. Это принципиальное отличие от обычных кредитов: при долге «в миллионы» из-за корпоративных ошибок процедура освободит от других обязательств, но проблему субсидиарки не решит.
Ошибка, которую мы часто видим в консультациях: «ликвидирую компанию — долги исчезнут». Не исчезнут. Добровольная ликвидация с долгами практически невозможна, а принудительная — через банкротство — как раз и открывает вопрос о субсидиарной ответственности. Пример из практики: единственный участник при наличии крупных налоговых недоимок выводит оборотные средства на связанную компанию — суд привлекает его к субсидиарной ответственности на всю сумму ущерба кредиторам.
Долги ООО при смене учредителя: почему продажа доли не освобождает
Продажа доли в ООО не отменяет ответственность за период контроля: за долги, возникшие при вас, отвечает тот, кто контролировал компанию в момент недобросовестных решений. Бывший учредитель отвечает за свои действия, новый — за свои. Правило периода работает в обе стороны.
Отдельный риск — оспаривание самой продажи. Если доля продана в преддверии банкротства компании или сразу после возникновения крупной задолженности, сделку могут признать выводом активов и отменить.
Что важно проверить при покупке или продаже доли в ООО с обязательствами:
- задолженность по налогам, взносам и контрагентам;
- действующие судебные дела и исполнительные производства;
- условия крупных сделок и сделок с заинтересованностью за последние годы;
- реальность активов на балансе — имущество, остатки на счетах;
- период контроля каждого участника относительно возникновения долгов.
Прошлых учредителей при банкротстве компании проверяют наравне с действующими — финансовый управляющий анализирует сделки за несколько лет до процедуры. Поэтому «переоформил фирму на другое лицо» — не решение проблемы, а её отложение с повышенными рисками для обеих сторон сделки.
Чем отличается ответственность супруга от ответственности учредителя ООО?
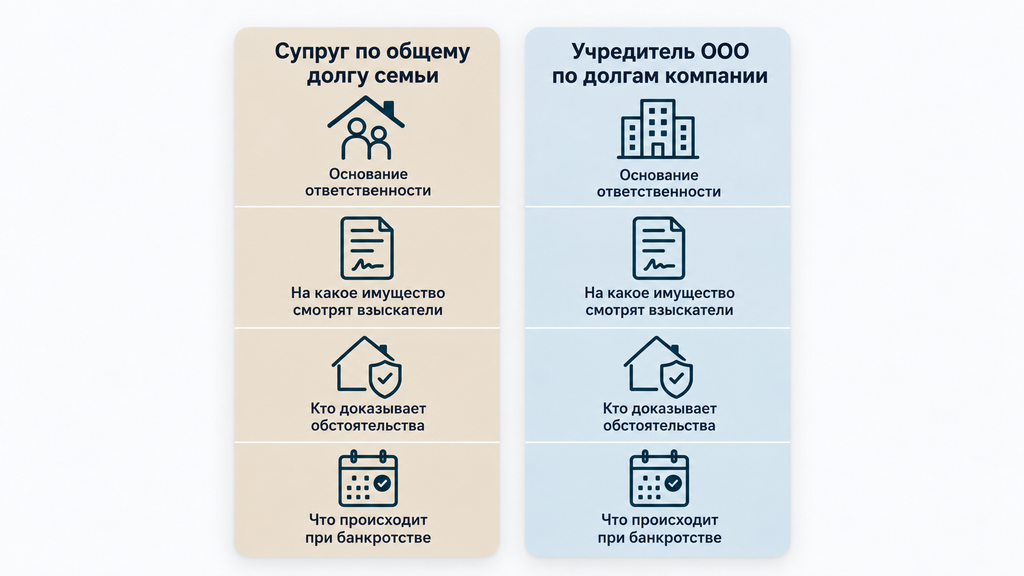
Главное отличие в том, что супруг по общим долгам семьи отвечает имуществом без доказательств своей вины, а учредителя ООО к субсидиарной ответственности можно привлечь только через суд и при доказанной недобросовестности. Механизмы похожи по названию — «солидарная» и «субсидиарная» ответственность — но устроены по-разному.
| Критерий | Супруг по общему долгу семьи | Учредитель по долгам ООО |
|---|---|---|
| Кто должник по умолчанию | Оба супруга — долг общий, если потрачен на семью | Только компания; учредитель не отвечает по умолчанию |
| На какое имущество смотрят взыскатели | Личное имущество должника и общее имущество супругов | Активы ООО; личное имущество — только через субсидиарную ответственность |
| Кто доказывает обстоятельства | Тот, кто требует раздела, доказывает траты на семью; вина не нужна | Кредитор доказывает недобросовестность контролирующего лица |
| Что происходит при банкротстве | Доля должника в общем имуществе включается в конкурсную массу | Компания банкротится; вопрос субсидиарки решается в той же процедуре |
| Списывается ли долг через банкротство физлица | Как правило, да — личные и общие кредитные долги | Субсидиарная задолженность не списывается |
В семейных долгах защита строится вокруг доказательств трат и статуса долга, в корпоративных — вокруг добросовестности решений и документов по сделкам. Поэтому при планировании крупных займов и развитии бизнеса имеет смысл заранее выстроить бумажный след: цели кредитов, назначение платежей, корпоративные решения — это то, что потом определяет, чей именно долг.
Что делать с долгами: пошаговый план действий
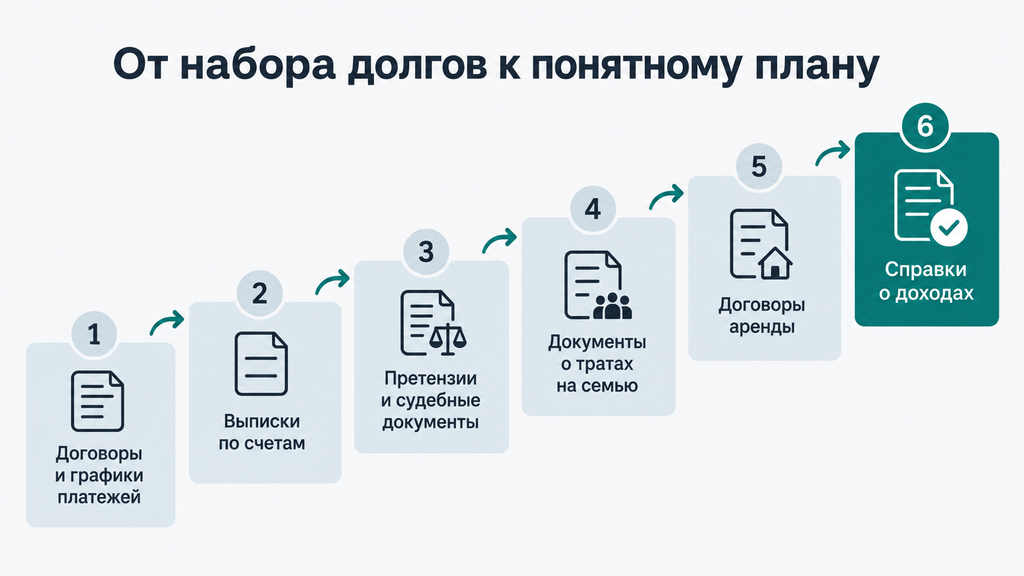
Начинать нужно со сбора документов и определения статуса каждого долга — от этого зависит, кто будет платить, как защищаться и какой сценарий выбирать. Дальше — шесть шагов, которые приводят ситуацию в порядок.
- Соберите документы по всем обязательствам. Кредитные договоры, графики, выписки, претензии взыскателей, судебные акты. Ошибка здесь — работать с суммами «по памяти» вместо расчёта по документам.
- Определите статус каждого долга. Личный, общий для супругов, корпоративный. Проверьте договор: заемщик, созаёмщик или поручитель. От статуса зависит вся дальнейшая стратегия.
- Проверьте судебные дела и исполнительные производства. Особое внимание — судебным приказам: если вы не получали копию, срок на возражения может быть восстановлен.
- Выберите сценарий урегулирования. Переговоры с кредитором, фиксация договорённостей у нотариуса, реструктуризация, кредитные каникулы, мировое соглашение, суд. Ошибка этого шага — тянуть до просрочки: переговорная позиция сильнее, пока история платежей не испорчена.
- Защитите свои интересы. Возражения на иск, отмена приказа, доказательства личного характера долга, заявление о выделе доли при аресте общего имущества. Хуже всего — игнорировать заседания: без ваших возражений суд рассматривает дело только по документам взыскателя.
- Оцените банкротство при непосильной нагрузке. Если платежи по кредитам занимают большую часть дохода и перспектив восстановления нет, процедура банкротства — законный механизм, а не «крайняя мера позора». Её применение и последствия лучше заранее разобрать со специалистом.
Что делать, если что-то пошло не так:
- Пропущен срок отмены судебного приказа. Подайте возражения с ходатайством о восстановлении срока, приложив доказательства неполучения копии приказа.
- Арестован счёт или имущество супруга. Направьте приставу заявление с документами о принадлежности имущества и, при необходимости, требуйте выдела доли из общего имущества в судебном порядке.
- Банк отказал в изменении договора. Используйте схему компенсации: платит заемщик, второй супруг возмещает свою долю — размер фиксируется соглашением или решением суда.
Какие ошибки и заблуждения мешают разобраться с долгами?
Самая частая ошибка — считать, что всё, оформленное в браке, делится пополам, а всё, что связано с ООО, остаётся в компании: оба утверждения верны лишь с оговорками. Сведём распространённые заблуждения и корректные правила в одну таблицу.
| Заблуждение | Как на самом деле |
|---|---|
| «Кредит, взятый в браке, всегда делится пополам» | Делится, только если признан общим долгом: деньги должны быть потрачены на нужды семьи. Доказывает это тот, кто требует раздела |
| «Развод отменяет общие обязательства» | Не отменяет: по общим долгам бывшие супруги остаются солидарными должниками, пока кредит не погашен |
| «Оформлено на меня — только моя проблема» | Если долг общий, взыскание может дойти и до личного имущества второго супруга через выделение доли из общего имущества |
| «Смена учредителя списывает долги ООО» | Отвечает период контроля: бывшего учредителя могут привлечь к субсидиарной ответственности за решения на его периоде |
| «Банкротство списывает любые долги» | Субсидиарная ответственность по долгам компании и ряд других обязательств списанию не подлежат |
За каждым из этих пунктов — реальные споры, где сторона теряла время и деньги, действуя по шаблонной логике «пополам» или «фирма отдельно, я отдельно». Проверка статуса долга и сроков занимает несколько дней и часто определяет исход дела целиком.
Куда обратиться за помощью с долгами?
Если долги затронули семью или бизнес, можно обратиться за консультацией по процедуре банкротства или любому другому юридическому вопросу, даже если вы просто не знаете, что делать с накопившимися обязательствами. Первичный разбор ситуации проводится бесплатно и ни к чему не обязывает: вы оставляете заявку, кратко описываете ситуацию и получаете мнение специалиста о доступных вариантах.
Первичный разбор обычно включает:
- оценку документов: договоров, выписок, судебных актов и исполнительных производств;
- определение статуса долгов — личные, общие для супругов, корпоративные;
- разбор сценариев: переговоры, реструктуризация, мировое соглашение, банкротство;
- честный ответ о перспективах и ограничениях конкретно вашей ситуации.
Результат в долговых делах всегда зависит от обстоятельств: состава долгов, доказательств, сроков и позиции кредиторов. Консультация не обещает списания за неделю: её задача — показать карту вариантов и помочь выбрать законный путь восстановления финансовой устойчивости. Если ситуация похожа на описанные в статье, оставить заявку и получить первичный разбор стоит хотя бы для того, чтобы перестать действовать вслепую.
Часто задаваемые вопросы
Отвечает ли жена по долгам мужа перед банком?
По умолчанию — нет: по личным обязательствам мужа взыскание обращается только на его имущество. Жена отвечает, если долг признан общим — кредит взят по инициативе обоих супругов или деньги потрачены на нужды семьи, а личных средств и имущества мужа для погашения недостаточно. В этом случае взыскание может распространиться на долю мужа в общем имуществе, а по общим обязательствам — и на всё нажитое в браке.
Делится ли при разводе кредит, оформленный на одного из супругов?
Долги по кредиту при разводе делятся, только если суд признает их общим долгом: средства должны быть потрачены на нужды семьи или кредит оформлен по согласованию обоих супругов. Доказывать это должен тот, кто требует раздела. Общие долги делятся пропорционально долям в имуществе — как правило, пополам.
Можно ли не платить кредит бывшего мужа, если о нём не знали?
Само по себе незнание не освобождает автоматически: закон не требует согласия супруга на оформление потребительского кредита. Защита строится через доказательства того, что деньги не тратились на семью, а также через отмену судебного приказа, вынесенного без вашего участия. Без документов позиция будет слабой, поэтому выписки и переписку важно сохранять.
В течение какого срока после развода можно разделить долги?
К требованиям о разделе общего имущества и долгов применяется трёхлетний срок исковой давности. Он считается не с даты развода, а с момента, когда вы узнали о нарушении права — например, когда бывший супруг перестал платить по общему кредиту. Пропущенный срок может восстановить суд при уважительных причинах.
Что будет с имуществом супруга, если один из супругов банкротится?
Доля должника в общем имуществе включается в конкурсную массу и реализуется, а вторая половина выручки возвращается супругу. Если долги признаны общими, часть, причитающаяся супругу, направляется на их погашение. Личное имущество супруга — купленное до брака, полученное в дар или по наследству — в процедуру не включается.
Переходят ли долги ООО на учредителя при продаже доли?
Продажа доли не отменяет ответственность за период контроля: если долги возникли из недобросовестных решений, принятых бывшим учредителем, его могут привлечь к субсидиарной ответственности и после выхода из компании. Новый учредитель отвечает за решения на своём периоде управления. Сама продажа доли в преддверии банкротства может быть оспорена как вывод активов.
Можно ли списать общие долги супругов через банкротство?
Как правило, да: личные и общие кредитные долги физического лица подлежат списанию по завершении процедуры банкротства. Исключение — субсидиарная ответственность по долгам компании и ряд других обязательств, которые закон не освобождает от погашения. Условия и последствия процедуры стоит заранее разобрать со специалистом.
Чем солидарная ответственность отличается от субсидиарной?
При солидарной ответственности кредитор вправе требовать долг полностью и сразу с любого из должников. При субсидиарной ответственности обязательство дополнительное: сначала требования предъявляют основному должнику, и только если он не платит — к субсидиарному, например к учредителю ООО.