Дефолт: понятие, значение и последствия
Дефолт — это невозможность выполнить долговые обязательства в срок: вернуть сумму долга, заплатить проценты или соблюсти другие условия договора. Должником может быть кто угодно: человек с кредитами, компания или целое государство. Само по себе слово не означает «конец»: после дефолта обычно следуют переговоры, реструктуризация или юридические процедуры, и их итог зависит от конкретной ситуации.
Что такое дефолт простыми словами
Дефолт — это ситуация, когда должник не может расплатиться по своим обязательствам в установленный срок. Слово пришло из английского языка: default переводится как «невыполнение обязательств», «неплатёж». Если объяснять, что такое дефолт простым языком, получится одна фраза: человек обещал заплатить и не заплатил — не потому, что передумал, а потому, что не смог.
Дефолт в экономике — понятие, которое работает на трёх уровнях, и логика всюду одна: есть обязательство, наступил срок, а денег или технической возможности заплатить не нашлось.
- Человек перестал вносить платежи по кредиту или займу и не может возобновить их в разумный срок.
- Компания не обслуживает кредит, задерживает купоны по своим облигациям или нарушает существенные условия договоров с кредиторами.
- Государство не выплачивает вовремя держателям государственных облигаций, например ОФЗ (облигаций федерального займа), или не обслуживает внешние займы.
Правда, в договорах с гражданами слово «дефолт» банки почти не используют. В документах фигурируют «просрочка», «существенное нарушение условий», «право требования досрочного возврата». Поэтому если вы встретили это слово в разговоре о собственных кредитах, почти всегда речь о затяжной просрочке и её правовых последствиях, просто в более общей формулировке.
Ещё одно распространённое заблуждение — считать дефолт синонимом фразы «денег нет вообще». Дефолт фиксирует конкретное событие: обязательство не исполнено в срок. Дальше всё зависит от переговоров и правовых процедур, а не от самого факта просрочки.
Что значит «дефолт» в сленге и обычной речи
В сленге «дефолт» — это «по умолчанию»: стандартное, исходное состояние чего-либо, которое никто не менял. Значение восходит к тому же английскому default, но в повседневной и игровой речи слово полностью оторвалось от темы долгов.
Дефолтный — значит обычный, стандартный, «как был с завода». Так описывают настройки, внешний вид, поведение, стартовый набор в игре.
- «Оставь настройки в дефолте» — не меняй стандартные параметры.
- «Персонаж пока в дефолте» — у него ещё нет улучшений и прокачки.
- «Он сегодня дефолтный» — одет или выглядит обычно, без особенностей.
- «Всё по дефолту» — как всегда, без изменений.
Экономический термин и сленговое значение связаны только происхождением слова. Если подросток говорит «у меня всё в дефолте», речь почти наверняка о настройках игры или о внешнем виде, а не о долгах. Путаница чаще всего возникает у читателей старшего возраста: они слышат знакомое «экономическое» слово в незнакомом контексте. Поэтому полезно уточнять, о чём именно идёт речь.
Какие бывают виды дефолта
Дефолты различаются по двум признакам: кто должник и в какой форме нарушены обязательства. От вида дефолта на практике зависит, что происходит дальше: переговоры, реструктуризация или судебные процедуры.
| Вид | Кто должник | В чём суть | Что обычно происходит дальше |
|---|---|---|---|
| Простой (настоящий) | Человек, компания, государство | Должник не может исполнить обязательства в принципе | Переговоры с кредиторами, реструктуризация, для компании и человека — возможное банкротство |
| Технический | Человек, компания, государство | Задержка платежа при намерении заплатить: сбой, блокировка перевода, временная нехватка денег | Как правило, урегулируется в короткий срок; факт нарушения остаётся в истории |
| Перекрёстный | Компании, реже государства | Оговорка в договорах: нарушение по одному долгу даёт другим кредиторам право требовать досрочного возврата | Требования кредиторов нарастают лавинообразно, переговорная позиция должника ослабевает |
| Суверенный | Государство | Невозможность или отказ обслуживать внутренний и внешний госдолг | Реструктуризация долга, переговоры с кредиторами, перестройка бюджетной политики |
| Корпоративный | Компания | Невыплата по кредитам, займам и облигациям | Часто предшествует банкротству компании |
Три понятия чаще всего вызывают вопросы у читателей.
Что такое технический дефолт простыми словами
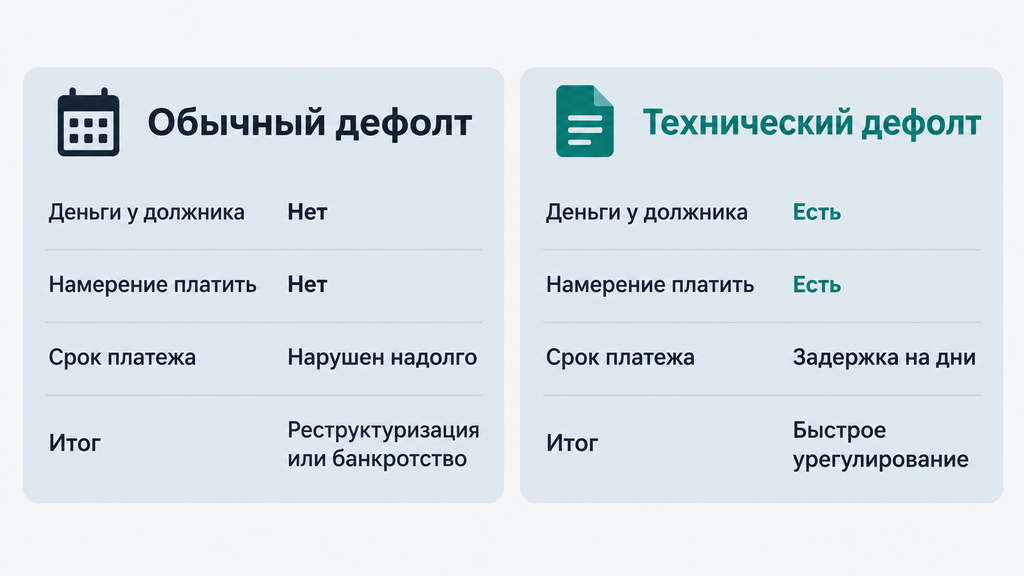
Технический дефолт — это просрочка исполнения обязательства, при которой должник намерен заплатить, но не успевает сделать это в срок. Причины бывают разные: сбой платёжной системы, блокировка перевода, задержка выручки от контрагента, временная нехватка средств на счёте в дату платежа.
Типичный пример: компания должна выплатить купон по облигациям до определённой даты, но платёж уходит с опозданием на несколько дней. На биржевом рынке такую просрочку в пределах сроков, установленных документами выпуска, как правило, и квалифицируют как технический дефолт. В 2022 году термин широко обсуждался в связи с платежами России по еврооблигациям: деньги на выплаты были, но валютные переводы блокировались, и часть платежей в итоге прошла в рублях и через иные механизмы.
Технический дефолт не аннулирует долг. Он фиксирует нарушение, ухудшает кредитную историю и рейтинг должника, но при быстром урегулировании последствия обычно ограниченные. Проблемы начинаются, когда просрочка затягивается: тогда технический дефолт может перерасти в настоящий.
Что такое ивент оф дефолт в кредитном договоре
Ивент оф дефолт (event of default, «событие дефолта») — это описанные в договоре нарушения («события»), при которых кредитор вправе применить серьёзные санкции вплоть до требования досрочного возврата всей суммы долга. Перечень таких событий обычно выделен в отдельный пункт договора.
Типичные триггеры в таких пунктах: платёж просрочен сверх допустимого срока, ухудшены согласованные финансовые показатели, не переданы документы, продан залог без согласия кредитора. Для заёмщика срабатывание «события дефолта» означает следующее: начисляются штрафы и неустойка, банк может потребовать вернуть весь долг сразу, а если этого не произойдёт, обратиться в суд.
Практический совет: откройте свой кредитный договор и найдите раздел об обязательствах заёмщика и последствиях нарушений. У банков типичный триггер — длительная просрочка, чаще всего от 60–90 дней, но точные условия всегда нужно проверять в своём договоре. И не игнорируйте уведомления банка: в спорных ситуациях важно, что и когда вы получали официально.
Что такое суверенный дефолт
Суверенный дефолт — это невозможность или отказ государства обслуживать свой долг: внутренний (перед своими гражданами и компаниями) и внешний (перед иностранными кредиторами). Государственный долг складывается из выпущенных облигаций (ОФЗ, еврооблигации) и привлечённых займов; к нему примыкают, например, государственные гарантии по обязательствам компаний и регионов.
Способность страны обслуживать долг оценивают рейтинговые агентства: международные Fitch, Moody’s, Standard & Poor’s и работающие в России АКРА и «Эксперт РА». Шкала идёт от высших категорий, где страна без проблем платит по обязательствам, до уровня D, то есть фактического дефолта, когда платежи по обязательствам пропущены. При этом рейтинг остаётся ориентиром: он показывает, как рынок оценивает риски на конкретный момент.
Почему возникает дефолт: основные причины
Дефолт возникает, когда обязательства перестают соответствовать возможностям должника. У государства, компании и человека механизм один, отличается только масштаб. Причины редко бывают одиночными: обычно накладываются несколько факторов сразу.
У государства к этому приводят:
- падение ВВП и налоговых поступлений при сохранении обязательств;
- зависимость бюджета от одного источника дохода, например экспорта сырья, при падении мировых цен;
- хронический дефицит бюджета и наращивание займов под всё более высокие проценты;
- санкции, внешние шоки, ограничение доступа к рынкам капитала;
- ошибки экономической политики и управления госдолгом.
У компании — падение выручки, кассовые разрывы, перегруз долгами, неудачные вложения. У человека — потеря дохода, болезнь, развод, избыточное число кредитов, когда платежи съедают большую часть бюджета.
Наблюдение из практики: дефолт почти никогда не случается «вдруг». Ему предшествует период, когда обязательства занимают всё большую долю дохода, а любые непредвиденные расходы финансируются новыми долгами. Типичная ситуация: у человека три кредита, доход снизился, платежи занимают больше половины бюджета, и уже нечего заложить в резерв. Распознать эту точку заранее и действовать до срыва графика — самое полезное, что можно сделать.
Дефолты в России: история и ситуация в 2026 году
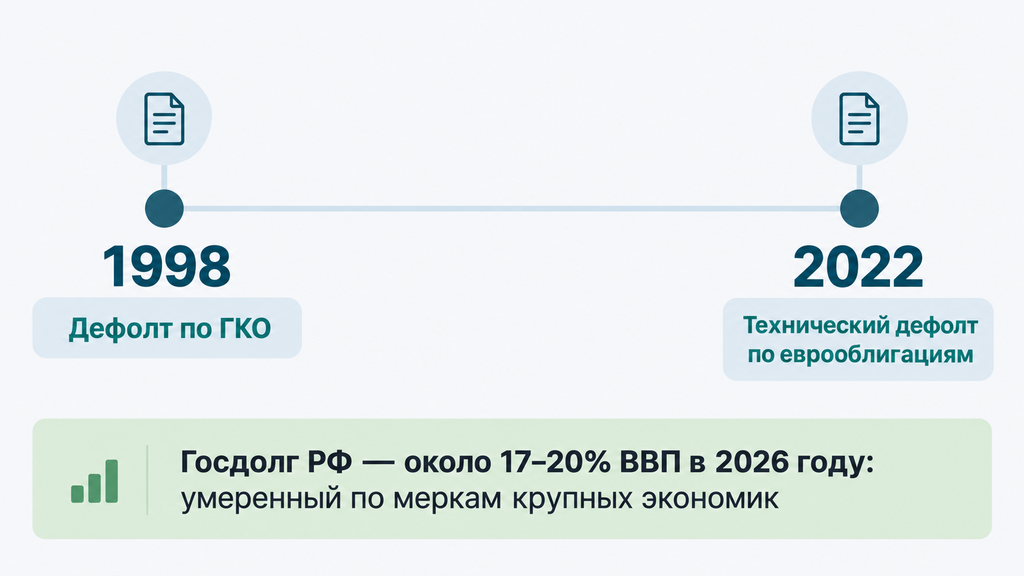
В истории России два знаковых долговых события: суверенный дефолт 1998 года и технический дефолт 2022 года по еврооблигациям. Оба случая хорошо показывают, чем «настоящий» дефолт отличается от технического.
1998 год. Государство занимало через выпуск ГКО (государственных краткосрочных облигаций) под очень высокие проценты и покрывало старые долги новыми выпусками. 17 августа 1998 года правительство и Банк России объявили о реструктуризации ГКО: выплаты по бумагам приостановили, а их предложили обменять на новые обязательства с более длительными сроками. Курс рубля удерживать перестали: за считаные недели рубль подешевел в несколько раз, банки терпели крах, вклады обесценивались. При этом уже через год-два экономика вернулась к росту, так как девальвация сделала отечественное производство конкурентным. Этот эпизод полезен как напоминание: даже тяжёлый кризис не означает безвыходности.
2022 год. Средства на выплаты по еврооблигациям у Минфина были, но валютные переводы блокировались инфраструктурными ограничениями. Часть платежей в итоге исполнялась в рублях и через альтернативные механизмы; ряд иностранных инвесторов и рейтинговых агентств квалифицировал ситуацию как технический дефолт по внешним обязательствам.
Ситуация в 2026 году. Госдолг РФ по открытым данным последних лет остаётся умеренным по меркам крупных экономик: порядка 17–20% ВВП против показателей выше 100% у США и Японии. Прямых признаков близкого суверенного дефолта по открытым данным не видно, но картина не статична: параметры госдолга, ключевой ставки и бюджетной политики меняются. Актуальные цифры проверяйте в публикациях Минфина и Банка России. В этой теме честнее опираться на официальные данные, чем на прогнозы.
Как дефолт влияет на экономику и обычных людей
Влияние дефолта заметно на двух уровнях: экономика в целом и личные финансы каждого человека. Первый уровень виден в новостях, второй — в собственном кошельке, и именно он важнее всего читателю с кредитами.
На уровне экономики дефолт, как правило, запускает цепочку: рост инфляции, ослабление национальной валюты, повышение ключевой ставки, отток инвесторов, сокращение кредитования и производства. Государству приходится урезать часть расходов или повышать налоговую нагрузку, чтобы восстановить устойчивость бюджета.
В личных финансах это оборачивается конкретными изменениями:
- новые кредиты и ипотека дорожают, требования банков к заёмщикам ужесточаются;
- платежи по кредитам с плавающей ставкой растут вслед за ключевой;
- сбережения теряют покупательную способность при высокой инфляции;
- импортные товары дорожают;
- держатели облигаций рискуют не получить купоны и номинал, если эмитент не рассчитается.
Отдельно — для тех, у кого кредиты уже есть. Макрообстановка не отменяет обязательств: просрочки фиксируются по договору независимо от того, что происходит в экономике. «Перестать платить в знак протеста» — худшая из стратегий: пени продолжат начисляться, кредитная история будет ухудшаться, а банки получат дополнительные основания для взыскания.
И честная оговорка: масштаб последствий всегда зависит от конкретной ситуации. Локальный кризис одного эмитента и системный кризис всей экономики — разные уровни событий. Дефолт не означает автоматическую потерю всех денег и всех активов; паника и поспешные решения обычно приносят больше ущерба, чем само событие.
Дефолт, просрочка и банкротство: в чём разница
Дефолт — это факт неисполнения обязательств, просрочка — пропущенный платёж, а банкротство — юридическая процедура несостоятельности, которая может завершиться списанием долгов. Понятия связаны, но не взаимозаменяемы, и смешивать их в разговоре с кредитором или судом опасно.
| Понятие | Что это | Правовые последствия | Что делать должнику |
|---|---|---|---|
| Просрочка | Пропущен платёж по кредиту, займу, коммунальным услугам | Пени и штрафы по договору, испорченная кредитная история, звонки и уведомления | Связаться с кредитором, зафиксировать причины, договориться о графике |
| Дефолт, в том числе ивент оф дефолт | Зафиксированное существенное нарушение обязательств | Требование досрочного возврата всей суммы, судебное взыскание | Изучить договор, подготовить документы, оценить варианты урегулирования |
| Судебный приказ | Упрощённое судебное решение, которое выносится без вызова сторон; его можно отменить подачей возражений в течение 10 дней с момента получения | Приказ уходит приставам, начинается удержание из доходов и аресты счетов | Не пропустить срок: подать возражения, чтобы отменили приказ, — тогда банк сможет взыскать только через иск |
| Банкротство | Процедура по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)»: судебная или внесудебная через МФЦ | При успешном завершении долги списываются, кроме алиментов, возмещения вреда здоровью и ряда других обязательств | Оценить соответствие условиям процедуры и последствия для имущества |
В быту «личным дефолтом» называют затяжные просрочки, но с точки зрения закона к гражданину применяются именно просрочка, судебное взыскание и банкротство. Практический смысл различий простой: просрочка — стадия, на которой ещё легко договориться; дефолт — стадия жёстких требований; банкротство — инструмент для ситуаций, когда долги объективно неподъёмны.
Что делать, если нечем платить по долгам
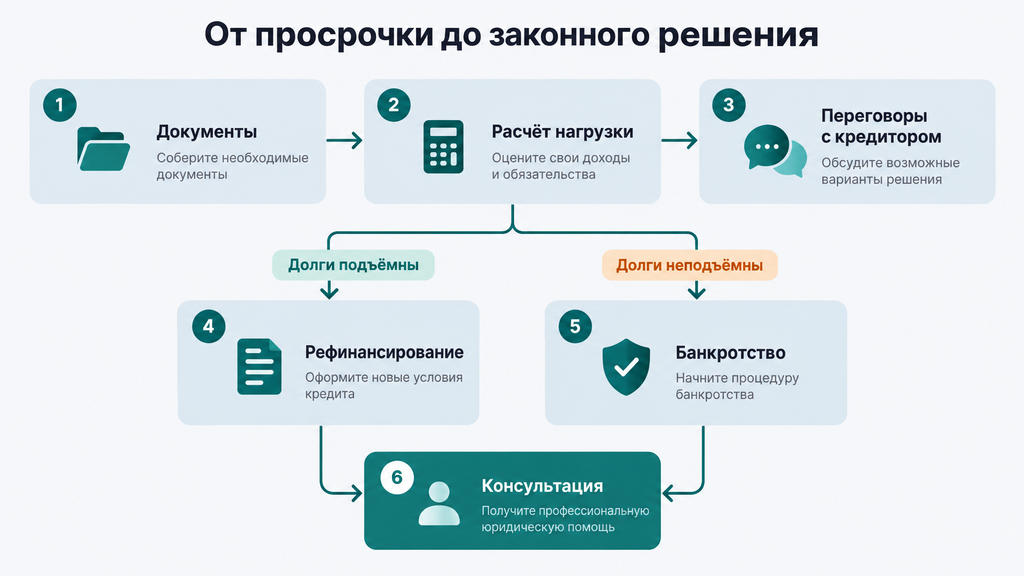
Если нечем платить по долгам, действуйте по шагам: сначала соберите документы и оцените нагрузку, затем договоритесь с кредитором и только после этого выбирайте структурное решение, от реструктуризации до банкротства. Порядок важен: чем раньше вы разберёте ситуацию в цифрах, тем больше вариантов сохранится.
- Соберите документы по всем долгам: кредитные договоры и договоры займа, выписки, графики платежей, судебные приказы, постановления судебных приставов. Сложите всё в одну папку — это основа любого дальнейшего плана.
- Рассчитайте долговую нагрузку: месячный доход, обязательные расходы и доля платежей по долгам. Если платежи занимают больше половины дохода — ситуация требует вмешательства, а не ожидания.
- Свяжитесь с кредитором до углубления просрочек: обсудите реструктуризацию (изменение графика и платежа), кредитные каникулы при законных основаниях или новый график. На ранней стадии банки идут навстречу чаще.
- Рассмотрите рефинансирование, пока кредитная история позволяет получить новые условия: один кредит с меньшим платежом вместо нескольких дорогих.
- Оцените банкротство, если долги объективно неподъёмны: судебную процедуру или внесудебное банкротство через МФЦ при соблюдении условий (определённая сумма долга, закрытое исполнительное производство). Проверьте актуальные требования на момент подачи.
- Получите разбор своей ситуации у специалиста, чтобы выбрать вариант с учётом имущества, доходов и состава долгов.
Что проверить до решения: полную сумму долга с процентами и пенями, а не только «тело» кредита; действующие судебные приказы и исполнительные производства; срок исковой давности — по общему правилу три года, но его применение имеет нюансы; наличие поручительств и созаёмщиков.
Если банк отказал в реструктуризации или каникулах: зафиксируйте отказ письменно, продолжайте вносить посильные суммы (это подтверждает добросовестность) и обратитесь за юридической оценкой ситуации. Отказ не закрывает варианты, он сужает время для мягких решений.
И главное — не оставайтесь с этой задачей один на один. По процедуре банкротства или любому другому юридическому вопросу, связанному с долгами, можно обратиться к нам: оставьте заявку и кратко опишите ситуацию, и специалист проведёт первичный разбор бесплатно. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто поймёте, какие варианты есть в вашем случае.
Типичные ошибки и заблуждения о дефолте
Главное заблуждение о дефолте — считать его концом, тогда как история кризисов и практика работы с должниками показывают: у государства, компании и человека почти всегда есть варианты, вопрос в том, используются ли они вовремя. Сначала распространённые мифы, затем реальные ошибки.
- Миф: дефолт означает крах экономики. Факт: после дефолта 1998 года российская экономика вернулась к росту уже через год-два. Кризис тяжёлый, но обратимый.
- Миф: все сбережения сгорят. Факт: банковские вклады в пределах страховой суммы (базовый лимит — 1,4 млн рублей, актуальные условия проверяйте на сайте Агентства по страхованию вкладов) защищены системой страхования. Последствия для остальных средств зависят от масштаба кризиса.
- Миф: у человека не может быть дефолта, это только про государства. Факт: суть проблемы, невыполнение обязательств, одинакова; отличается юридическая форма: для граждан законом предусмотрены просрочка, взыскание и банкротство.
- Миф: банкротство — единственный выход. Факт: существуют реструктуризация, кредитные каникулы, мировое соглашение; банкротство — инструмент для ситуаций, когда другие варианты не работают, а не первый шаг.
- Миф: лучше не отвечать на звонки и письма. Факт: игнорирование усугубляет просрочки и лишает лучших переговорных позиций; кредитор тем временем переходит к судебным процедурам.
Ошибки, которые чаще всего ухудшают положение должника:
- брать новые кредиты и займы для закрытия старых — долговая нагрузка только растёт;
- пропускать срок отмены судебного приказа — 10 дней с момента получения;
- платить по реквизитам из звонков без проверки — деньги могут уйти не кредитору;
- продавать залог или имущество без согласования с банком;
- оформлять «беспроцентные» рассрочки, не посчитав полную стоимость.
Законных способов «уйти от долгов» не существует, и это хорошо: все работающие механизмы (договориться, пересчитать, списать через процедуру) построены так, чтобы человек восстанавливал финансовую устойчивость, а не прятался от проблемы.
Как укрепить финансы в период нестабильности: чек-лист
Финансы в период нестабильности укрепляет набор простых действий, которые снижают зависимость от внешних шоков. Ниже — чек-лист для самопроверки; отмечайте пункты, которые уже выполняете.
- Есть финансовая подушка на 3–6 месяцев обязательных расходов — хотя бы в минимальном объёме.
- Платежи по долгам занимают не более 30–40% ежемесячного дохода.
- Дорогие кредиты пересмотрены: обсуждено рефинансирование или снижение ставки.
- Новые обязательства не оформляются «на эмоциях», особенно в периоды роста ставок.
- Кредитный договор прочитан: вы знаете, где в нём описано «событие дефолта» и сроки реакций.
- Сбережения распределены между разными инструментами, а не хранятся в одной точке.
- Вы знаете свои процессуальные права: судебный приказ можно отменить в течение 10 дней, а на суд по иску можно явиться с документами.
Важные ограничения: это общие ориентиры, а не индивидуальная инвестиционная рекомендация. Конкретные решения зависят от вашего дохода, состава обязательств, имущества и горизонта планирования. Универсального рецепта «куда спрятать деньги» не существует, и любые советы, которые обещают абсолютную защиту от любых кризисов, стоит воспринимать с осторожностью.
Часто задаваемые вопросы
Короткие ответы на вопросы, которые чаще всего возникают вокруг темы дефолта и личных долгов.
Дефолт и банкротство — это одно и то же?
Нет. Дефолт — это факт неисполнения обязательств, а банкротство — юридическая процедура несостоятельности, которая при успешном завершении может привести к списанию долгов. Между ними возможны реструктуризация и переговоры с кредиторами; банкротство — не автоматическое следствие дефолта.
Что значит технический дефолт простыми словами?
Это просрочка или нарушение условий договора, когда должник намерен платить, но не успевает сделать это в срок: из-за сбоя, блокировки перевода или временной нехватки денег. Долг при этом не исчезает, но кредитная история и рейтинг должника страдают. Классический пример: задержка купонной выплаты на несколько дней с последующим погашением.
Был ли дефолт в России и когда?
Да. В 1998 году Россия объявила дефолт по внутреннему долгу (обязательствам по ГКО), что сопровождалось девальвацией рубля и банковским кризисом. В 2022 году ситуация квалифицировалась как технический дефолт по еврооблигациям: платежи блокировались, но обязательства в итоге исполнялись в рублях и через иные механизмы. В 2026 году госдолг РФ по открытым данным остаётся умеренным; актуальные цифры проверяйте в данных Минфина.
Что означает «дефолт» в молодёжном сленге?
«По умолчанию» — то есть стандартный, исходный вариант: настройки игры, обычная одежда, персонаж без прокачки. С экономическим термином слово связано только происхождением: английское default означает и «невыполнение обязательств», и «стандартное значение». Например, «дефолтный скин» — это просто базовый внешний вид персонажа.
Может ли у обычного человека быть дефолт?
В бытовом смысле — да: так называют затяжную невозможность платить по кредитам и займам. В юридическом смысле к гражданину применяются другие понятия: просрочка, судебное взыскание, банкротство. Суть от этого не меняется: обязательства не исполняются в срок, и ситуацию нужно решать, а не ждать.
Что будет с кредитами и вкладами, если в стране дефолт?
Как правило, растут ставки по новым кредитам, ужесточаются требования к заёмщикам, а платежи по кредитам с плавающей ставкой увеличиваются. Вклады в пределах страховой суммы защищены системой страхования вкладов; покупательная способность сбережений зависит от инфляции. Последствия всегда зависят от масштаба кризиса, универсального сценария нет.
Что такое ивент оф дефолт и чем он опасен для заёмщика?
Это прописанные в кредитном договоре нарушения, при которых кредитор вправе потребовать досрочного возврата всей суммы долга. Для заёмщика это означает риск потерять график рассрочки, получить штрафы и судебное взыскание. Проверьте этот раздел в своём договоре и не игнорируйте официальные уведомления банка.
Куда обратиться, если нечем платить по долгам?
Начните с бесплатной консультации специалиста по долгам и банкротству: оставьте заявку и кратко опишите ситуацию, а юрист поможет оценить риски и выбрать законный путь (реструктуризация, кредитные каникулы или процедура банкротства). Оплачивать услугу и принимать решение сразу не нужно: сначала вы получите первичный разбор и понимание вариантов.