Финансовые обязательства и задолженность организаций
Финансовые обязательства организации: все денежные долги фирмы. Это оплата поставщикам и подрядчикам, кредиты и займы, зарплата сотрудникам, налоги и взносы. Формулировка «задолженность в пользу» указывает на кредитора: деньги должны тому, чьё наименование стоит после этих слов. В материале разбираем виды обязательств с примерами в цифрах, правило чтения акта сверки, пошаговое составление списка долгов и законные варианты действий, если долги стало трудно обслуживать. Рекомендации актуальны на 2026 год.
Что такое финансовые обязательства организации простыми словами
Договорные денежные долги фирмы и есть финансовые обязательства организации: суммы, которые она по договору или по закону должна заплатить контрагентам, банкам, сотрудникам и государству. В бытовом разговоре их называют просто «все долги фирмы», бухгалтеры скажут «кредиторская задолженность», а в международных стандартах (МСФО) это финансовые обязательства. Суть одна: фирма получила товар, деньги или услугу и обязана отдать своё. Оплатить, вернуть займ, выплатить зарплату, перечислить налог.
К финансовым обязательствам не относятся неденежные обязательства: поставить товар, выполнить работу, передать имущество. Они тоже существуют в учёте, но к теме долгов и взыскания, о которой пойдёт речь, относятся лишь косвенно, через неустойки и убытки, если фирма их не исполнит.
На практике полезно держать в голове простую проверку: если у обязательства есть денежная сумма и срок платежа, это финансовое обязательство, и его нужно учитывать в платёжном плане. Если суммы или срока ещё нет, речь скорее об обязанности исполнить договор, а не о долге.
Чем финансовое обязательство отличается от долга и задолженности
Обязательством называют обязанность заплатить или исполнить договорённость. Долг уже возник: это конкретная сумма к возврату. Задолженность отражает состояние той же суммы с учётом сроков и просрочки. Разница не формальная. Она определяет, на каком этапе находится фирма: планирует платежи, ведёт переговоры или уже отвечает за просрочку.
| Термин | Что означает | Пример |
|---|---|---|
| Обязательство | Обязанность исполнить договор или требование закона, в том числе в будущем | По договору оплата поставки до 20 числа следующего месяца; срок ещё не наступил |
| Долг | Конкретная денежная сумма, которую фирма должна вернуть или заплатить | Поставка принята, счёт выставлен на 480 000 рублей — это долг |
| Задолженность | Долг с позиции его состояния: текущий, просроченный, спорный, безнадёжный | Срок оплаты прошёл 30 дней назад, появилась просроченная задолженность и неустойка |
Частая путаница в разговорах: «обязательство» и «долг» используют как синонимы. Пока платёж в будущем, это обязательство, которым можно управлять: спланировать кассу, попросить отсрочку, разнести платежи. Когда срок прошёл, это уже задолженность. У кредитора появляются права требования, у фирмы риск претензии и суда. Поэтому финансовый разбор начинают с простого действия: раскладывают все суммы по этим трём состояниям.
Какие бывают финансовые обязательства организации: виды и примеры
К финансовым обязательствам организации относятся пять основных групп: долги перед поставщиками и подрядчиками, кредиты и займы, обязательства перед сотрудниками, налоги и взносы, полученные авансы и прочая кредиторская задолженность. Такая классификация удобна тем, что совпадает с источниками проверки: по каждой группе долги подтверждаются своими документами.
- Перед поставщиками и подрядчиками. Возникают в момент получения товара, работ или услуг с отсрочкой платежа. Обычно самые заметные в обороте торговой компании.
- Кредиты и займы. Договоры с банками, МФО (микрофинансовыми организациями) и частными займодавцами, включая учредителей. Вместе с телом долга растут проценты и комиссии.
- Перед сотрудниками. Зарплата, отпускные, компенсации. Просрочка здесь даёт штрафы от трудовой инспекции. И ещё право работников приостановить работу.
- Налоги и взносы. Задолженность перед бюджетом и фондами. У налоговой есть право бесспорного списания со счёта, поэтому такие долги контролируют в первую очередь.
- Авансы полученные и прочая кредиторка. Деньги, полученные под будущие поставки, депозиты арендодателей, штрафы по договорам. Эти суммы легко забыть, но они никуда не исчезают.
Замечание из практики: при первом разборе обязательств владельцы почти всегда вспоминают первые три группы и забывают про авансы и штрафные суммы. Именно они потом всплывают в акте сверки и портят картину расчётов.
Краткосрочные и долгосрочные обязательства: в чём разница на практике
Краткосрочные обязательства нужно погасить в течение 12 месяцев, у долгосрочных срок больше года. Деление придумано не ради отчётности: оно показывает, какие платежи лягут на ближайшие месяцы денежного потока.
И отсрочка поставщику на 30 дней, и кредит на пять лет относятся к обязательствам, но в платёжном календаре живут по-разному. Короткие долги требуют «дышащей» кассы: если их нельзя закрыть из текущей выручки, возникает кассовый разрыв, ситуация, когда денег на счетах не хватает на обязательные платежи. Долгосрочные кредиты дают времени больше, но их платежи фиксированы: даже в плохой месяц их нужно платить по графику.
Оговорка: граница в 12 месяцев остаётся учётной условностью, а не юридическим «переключателем» прав и обязанностей. Важен не термин, а конкретный график платежей. Поэтому при разборе долгов мы всегда советуем смотреть не на классификацию, а на помесячный план: сколько и когда нужно заплатить в ближайшие три месяца.
Финансовые обязательства: примеры с цифрами
Финансовые обязательства организации в цифрах складываются из суммы всех отдельных долгов, а не из одного «большого» числа из головы. Ниже три типовых примера из реальных ситуаций малых компаний; цифры условные.
- Торговая фирма. Долг поставщику продуктов: 1 200 000 рублей (отсрочка 30 дней). Аванс от покупателя под будущую поставку: 300 000 рублей. Налоговая задолженность: 150 000 рублей. Все долги фирмы составляют 1 650 000 рублей, из них 1 200 000 нужно закрыть в текущем месяце.
- Производственная компания. Кредит на оборудование: остаток 3 000 000 рублей (платёж 95 000 рублей в месяц). Подрядчик за ремонт цеха: 400 000 рублей. Зарплата за прошлый месяц: 500 000 рублей. Итого 3 900 000 рублей, при этом только платёж по кредиту и выплата зарплаты дают около 600 000 рублей ежемесячной нагрузки.
- Компания после спада продаж. У фирмы три кредита, долг по налогам и просроченные счета подрядчиков: всего 2,3 млн рублей, а платежи по графику занимают больше половины ежемесячной выручки. Это типичная картина, с которой приходят на консультацию: формально компания «работает», но долговая нагрузка съедает оборот.
Два термина, без которых цифры не сложить. Кредиторская задолженность означает, что должны вы (поставщикам, банку, бюджету). Дебиторская задолженность, в свою очередь, что должны вам (покупатели, заказчики). Полная картина выглядит так: дебиторка минус кредиторка показывает, насколько фирма «должник» или «кредитор» в целом, а список долгов по категориям говорит, кому и когда платить.
Что значит «задолженность в пользу»: как понять формулировку
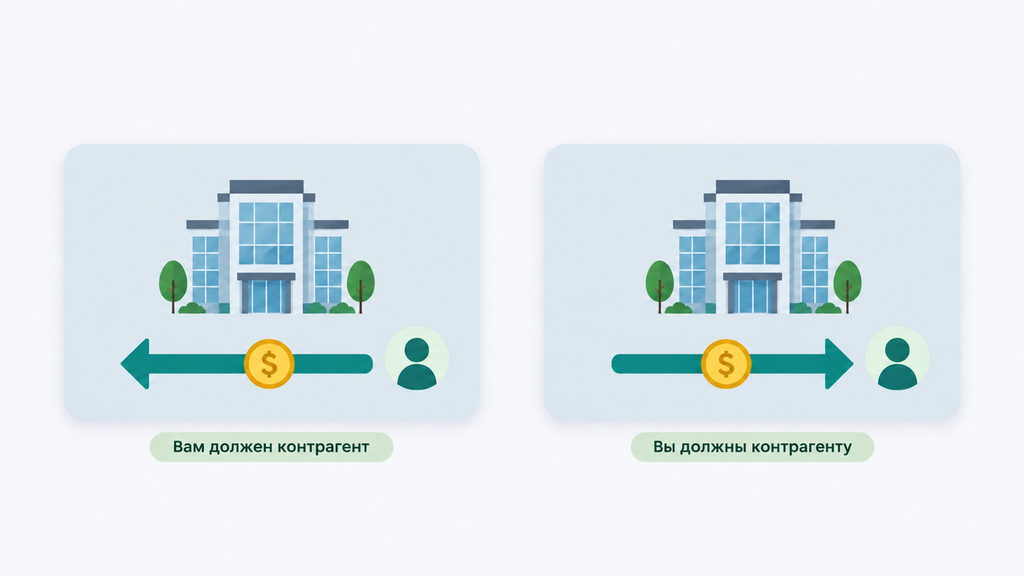
«Задолженность в пользу» значит, что деньги должны тому, чьё наименование стоит после слов «в пользу»: фраза указывает на кредитора. Если в акте сверки стоит запись вида «задолженность в пользу компании», скажем «задолженность в пользу ООО «Вектор», 120 000 рублей», значит, 120 000 рублей должна вторая сторона расчётов, та, чьё наименование в строке не названо, а ООО «Вектор» в этой записи и есть тот, кому должны. Формула для самопроверки простая: долг в чью-то пользу означает, что платят в пользу этого кого-то.
Формулировка часто сбивает с толку, когда написана в вашу пользу. Запись «задолженность в пользу вашей организации» означает не ваш долг, а вашу переплату или недоплату вам со стороны контрагента: деньги должны вам. На практике именно эту строку в акте сверки от поставщика бухгалтеры и директора чаще всего читают наоборот, после чего начинаются лишние звонки и взаимные претензии. Если после строки идёт чужое наименование, должны вы; если ваше, должны вам.
«Задолженность в пользу» в акте сверки: сальдо, дебет и кредит простыми словами
В акте сверки строка «задолженность в пользу» показывает итог расчётов: кто и сколько остался должен на дату сверки. Акт сверки нужен, чтобы две стороны сверили свои записи об отгрузках и платежах; он не первичный документ в смысле закона о бухучёте № 402-ФЗ и сам по себе не создаёт и не отменяет долг, но фиксирует позицию сторон.
Три термина, из которых состоит акт. Дебет в вашей части таблицы собирает операции в вашу пользу: ваши оплаты и авансы, а если вы отгружали контрагенту, то и ваши отгрузки. Кредит, наоборот, увеличивает ваш долг: полученные товары, услуги и займы. Сальдо показывает остаток: дебетовое значит, что должны вам, кредитовое, что должны вы. Логика зеркальная: ваша дебетовая запись для контрагента будет кредитовой.
Алгоритм чтения акта сверки за пять шагов:
- Найдите итоговую строку «задолженность в пользу» и посмотрите, чьё наименование стоит после слов «в пользу»; это и есть кредитор.
- Сверьте сумму сальдо с вашими данными учёта за тот же период.
- Проверьте даты операций: часто расхождение возникает из-за документа, который стороны отнесли к разным месяцам.
- Если есть расхождение, запросите у контрагента расшифровку: какие накладные и платёжки легли в расчёт.
- Подписывайте акт только после сверки: подпись означает согласие с суммой долга.
Нюанс, который на практике удивляет многих: «задолженность в вашу пользу» не всегда означает, что кто-то недоплатил по поставке. Это может быть ваш аванс поставщику или переплата по счёту. Деньги ваши, но требовать их нужно отдельным письмом о возврате или зачёте в счёт будущих поставок.
Где ещё встречается формулировка: суд, приставы, банк
В судебных актах формулировка «взыскать в пользу» означает, что суд обязал должника заплатить указанному лицу. Запись «взыскать с ООО в пользу ИП 350 000 рублей» читается однозначно: ООО должен ИП. Судебным приказом называют упрощённое судебное решение: его выносят без заседания, а должник может отменить его подачей возражений в короткий срок. По исполнительному листу решение исполняется принудительно.
Дальше документы попадают в ФССП, Федеральную службу судебных приставов. Это государственный орган, который ведёт исполнительное производство: списывает деньги со счетов, арестовывает имущество, удерживает из доходов. В материалах исполнительного производства «задолженность в пользу взыскателя» означает остаток, который ещё не выплачен тому, кто выиграл дело.
В банковских справках фраза встречается как остаток по счёту: кредитовое сальдо показывает переплату клиента, а дебетовое говорит о долге перед банком. Первый шаг в любой из этих ситуаций одинаковый: зафиксируйте сумму, дату и основание (на каком договоре или судебном акте построено требование) и только потом решайте, платить, спорить или договариваться.
Как составить список всех долгов фирмы
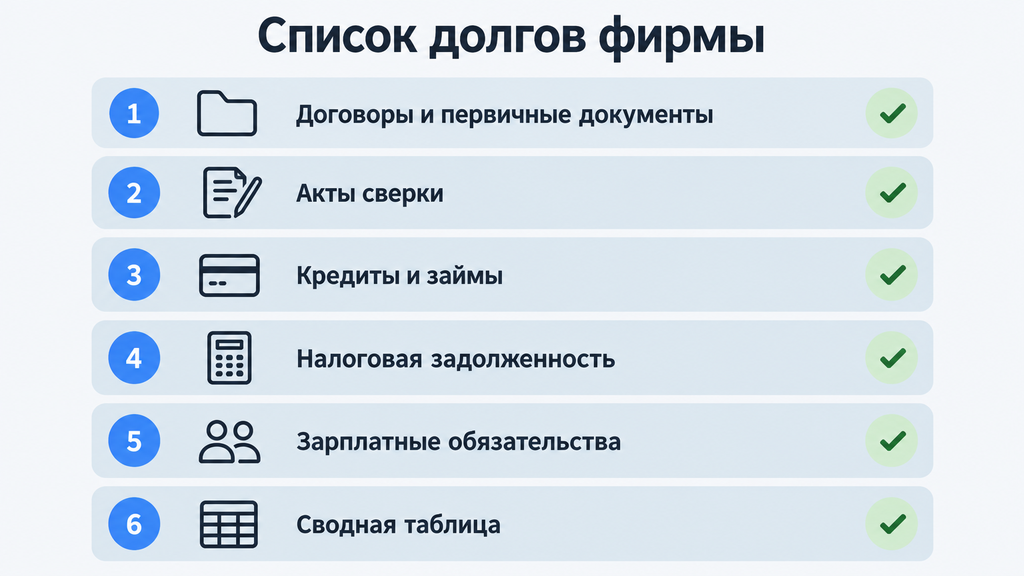
Список всех долгов фирмы собирается за шесть шагов: сначала сбор договоров, в конце сводная таблица, в которой по каждому долгу видно, кому, сколько, до какого срока и на каком основании платить. Без такой таблицы любая стратегия, будь то переговоры, реструктуризация или банкротство, строится на догадках; с ней вы впервые видите ситуацию в цифрах.
- Соберите договоры и первичные документы. Договоры поставки, аренды, подряда, счета, накладные и акты служат основой расчётов.
- Запросите акты сверки с ключевыми контрагентами. Направьте письмо-запрос с периодом сверки; по крупным контрагентам полезно сверяться за последние 2–3 года.
- Выгрузите данные по кредитам и займам. Остатки, ставки, ежемесячные платежи, штрафы за просрочку берут из кредитных договоров и графиков.
- Проверьте налоговую задолженность. Закажите сверку расчётов с ИФНС через личный кабинет: сумма на сайте налоговой иногда расходится с учётом фирмы.
- Учтите зарплатные обязательства. Начисленная, но не выплаченная зарплата, компенсации при увольнениях, взносы.
- Сведите всё в одну таблицу. Колонки: кому, сумма, срок, основание (договор, счёт, акт), статус (текущий, просроченный, спорный). Каждые новые данные вносите сюда же.
На практике эта работа занимает у небольшой компании один-два спокойных дня. Результат обычно неожиданный: реальная сумма обязательств отличается от «ощущаемой» в обе стороны. Где-то всплывают забытые авансы, а где-то половина «страшных» долгов оказывается давно оплаченной, но не проведённой у контрагента.
Какие документы и источники проверить
Для полного списка долгов проверьте восемь источников: внутренний учёт, договоры и первичные документы, акты сверки, выписки по расчётным счетам, кредитные договоры, сверку с налоговой, базу исполнительных производств и реестр требований кредиторов. Каждый источник закрывает свою «слепую зону»:
- Внутренний учёт и бухгалтерская программа: базовая кредиторка по счетам расчётов с поставщиками, покупателями, бюджетом и персоналом (если учёт ведёт бухгалтер, попросите оборотно-сальдовую ведомость по расчётам).
- Договоры и первичные документы: отсюда берутся основания, суммы и сроки каждого платежа, будь то поставка, аренда, подряд или займы.
- Акты сверки подтверждают суммы и показывают расхождения с контрагентами.
- Выписки по счетам нужны для проверки фактических платежей, в том числе спорных и ошибочных.
- Кредитные договоры и графики: остатки, ставки, будущие платежи, штрафные условия.
- Личный кабинет налогоплательщика и акт сверки с ИФНС: задолженность по налогам, взносам, пеням.
- База исполнительных производств ФССП: уже взысканные судами долги и открытые производства.
- Реестр требований кредиторов понадобится, если в отношении фирмы уже возбуждено дело о банкротстве.
Ограничение, о котором стоит знать заранее: значительная часть данных доступна только внутри компании, руководителю, главбуху или владельцу. Открытые сервисы покажут лишь судебные дела и исполнительные производства, поэтому «внешним взглядом» полную картину «все долги фирмы» не собрать: список формируется по внутренним документам.
Что происходит, если обязательства не исполняются: от просрочки до взыскания
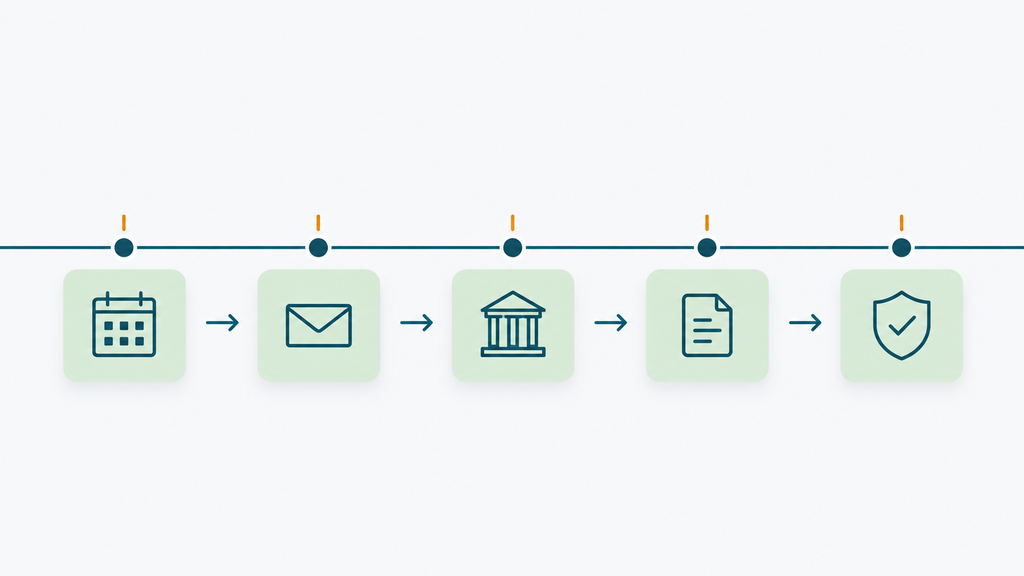
Неисполненное денежное обязательство обычно проходит пять этапов: просрочка, претензия, суд, исполнительный лист, действия приставов. На каждом этапе у должника есть законные варианты действий. Процесс предсказуем: зная его, можно спокойно выбирать момент и способ вмешательства, а не действовать в панике.
Просрочка. Со дня, следующего за сроком платежа, по общему правилу начинает течь исковая давность, три года (статья 196 Гражданского кодекса РФ). По договору обычно начисляется неустойка, по закону положены проценты за пользование чужими денежными средствами (статья 395 ГК РФ), поэтому затягивание увеличивает сумму, а не «прощает» её.
Претензия. Кредитор обычно направляет письменное требование. Для споров между компаниями претензионный порядок чаще всего обязателен перед иском. Это лучшее время для переговоров: стороны ещё не тратят деньги на суд, и рассрочку или взаимозачёт согласовать проще всего.
Суд. Кредитор обращается либо за судебным приказом (упрощённое решение без заседания), либо с иском. Приказ выносится быстро, но должник вправе подать возражения в короткий срок, как правило десять дней с момента получения копии (точный срок зависит от вида судопроизводства), после чего приказ отменяют, а спор идёт в обычном порядке, если кредитор захочет.
Исполнительный лист. После вступления решения в силу кредитор получает исполнительный документ и передаёт его приставам или сразу в банк должника.
Приставы. ФССП возбуждает исполнительное производство: списания со счетов, арест имущества, удержания. Даже здесь возможна рассрочка исполнения через суд и мировое соглашение: стадия исполнения не означает, что варианты закончились.
Что делать с долгами организации: варианты решения и критерии выбора
С долгами организации есть четыре основных законных пути: переговоры и рассрочка с контрагентами, реструктуризация банковских кредитов, мировое соглашение и банкротство. Выбор зависит от размера долгов, длительности просрочки, наличия имущества и перспектив восстановления выручки. Универсального ответа нет: при одних и тех же долгах растущая компания столкнётся с временной кассовой проблемой, а фирма с падающими продажами получит сигнал менять стратегию расчётов.
| Вариант | Когда обычно подходит | Ограничения и компромиссы |
|---|---|---|
| Переговоры и рассрочка с контрагентами | Временная нехватка денег, но бизнес продолжает работать и платить | Нужно согласие каждого кредитора; долги сохраняются, часто с отказом от части отсрочек |
| Реструктуризация кредитов | Платежи по кредитам тяжёлые, доход стабильный, просрочка небольшая или отсутствует | Срок кредитования растёт, итоговая переплата увеличивается; банк не обязан соглашаться |
| Мировое соглашение | Спор уже в суде или идёт банкротство, стороны готовы зафиксировать график | Утверждается судом, требует дисциплины: при срыве графика кредитор вправе вернуться к принудительному взысканию |
| Банкротство | Обязательства системно неподъёмны, восстановить платежеспособность другими способами не получается | Процедура публична, имущество может уйти в конкурсную массу, для руководителя есть риск субсидиарной ответственности при недобросовестности |
Критерии выбора, по которым на практике принимают решение:
- Соотношение долгов и месячной выручки. Если платежи по графику занимают больше половины оборота несколько месяцев подряд, переговоры и рассрочки лишь откладывают решение.
- Длительность просрочки. Небольшая свежая просрочка почти всегда решается переговорами; затяжная превращается в вопрос судебных перспектив и банкротства.
- Наличие ликвидного имущества. От его объёма зависит, что потеряет компания в банкротстве и есть ли предмет для торга в переговорах.
- Перспектива бизнеса. Если выручка восстанавливается, иногда выгоднее договориться о каникулах; если нет, затягивать процедуру значит наращивать долги.
- Риски для руководителя и владельцев. При недобросовестных действиях (вывод активов, фиктивные долги) возможна субсидиарная ответственность личным имуществом.
Банкротство организации: когда это законный выход и что учесть
Банкротство организации: законная судебная процедура для случая, когда фирма не может исполнить денежные обязательства в срок. Правоотношения регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Производство о банкротстве возбуждается при задолженности от 300 000 рублей и просрочке от трёх месяцев, но пороги периодически пересматривают, поэтому проверьте актуальную величину на 2026 год перед любыми решениями.
Процедуры, которые может ввести арбитражный суд, коротко:
- Наблюдение: анализ финансового состояния, на время которого руководство работает с ограничениями по крупным сделкам.
- Финансовое оздоровление: график погашения долгов по утверждённому плану, попытка вытащить компанию без ликвидации.
- Внешнее управление: компания переходит под контроль внешнего управляющего, который пытается восстановить платежеспособность.
- Конкурсное производство, финальная процедура: имущество продаётся, требования кредиторов удовлетворяются в порядке очередности.
Что учесть честно. Во-первых, банкротство публично: контрагенты, банк и сотрудники узнают о процедуре. Во-вторых, имущество компании формирует конкурсную массу, поэтому «сохранить бизнес и активы одновременно» получается не всегда. В-третьих, для руководителя и участников существует субсидиарная ответственность, то есть обязанность лично отвечать по долгам фирмы, если суд установит недобросовестные действия: вывод денег, фиктивную задолженность, ведение деятельности после очевидной неплатежеспособности без должного учёта. При добросовестном поведении и корректных документах такие риски заметно ниже, но заранее исключить их нельзя: оценка всегда делается по конкретным документам, а не по общим советам.
Типичные ошибки при разборе обязательств и долгов фирмы
Самая частая и дорогая ошибка: подписать акт сверки, не проверив данные. Подпись означает согласие с суммой долга и может перезапустить трёхлетний срок исковой давности по признанной сумме. Ниже ошибки, которые мы регулярно видим в реальных делах, и варианты, что делать вместо них.
- Подписывать акт сверки «на всякий случай». Вместо этого сверьте сальдо с учётом, при расхождениях направьте протокол разногласий и только потом подписывайте.
- Считать только банковские кредиты. Налоги, зарплата, авансы и штрафы по договорам входят в финансовые обязательства наравне с кредитами; без них список долгов искажает картину. Вместо этого собирайте все долги фирмы по шести шагам из раздела выше.
- Игнорировать претензии до суда. Молчание не защищает; наоборот, кредитор спокойно готовит приказ или иск. Вместо этого отвечайте письменно, даже если позиция такая: «платить пока не можем, предлагаем график».
- Читать «задолженность в пользу нас» как свой долг. Формулировка означает, что должны вам. Вместо паники проверьте, чьё имя стоит после слов «в пользу», и запросите расшифровку расчёта.
- Скрывать масштаб проблемы от бухгалтера и юриста. Без полной информации специалист строит план на неполных данных. Вместо этого покажите реальный список долгов: это конфиденциально и снижает риски.
- Ждать, что «само рассосётся». Сроки исковой давности не бесконечны, а проценты и неустойки растут. Вместо ожидания фиксируйте сроки по каждому долгу и выбирайте момент для переговоров, пока стороны не понесли судебных расходов.
- Выводить активы при явной неплатежеспособности. Это не способ решить проблему, а прямой путь к оспариванию сделок и субсидиарной ответственности. Вместо этого работают законные процедуры: рассрочка, мировое соглашение, банкротство с защитой от индивидуальных исков.
Каждая из этих ошибок исправима на раннем этапе. На позднем она почти всегда обходится дороже.
Когда стоит обратиться за юридической помощью
К юристу разумно обратиться, как только обязательства перестают помещаться в денежный поток компании или спор переходит в юридическую плоскость: судебный приказ, арест счёта, акт сверки с крупными расхождениями, требование о досрочном погашении кредита. Сигналы, при которых самостоятельных действий обычно уже недостаточно:
- платежи по долгам занимают значимую часть оборота несколько месяцев подряд;
- пришёл судебный приказ или иск, и сроки на возражения считаются днями;
- приставы списывают деньги со счетов или арестовали имущество;
- налоговая выставила требование и готовится к бесспорному списанию;
- контрагент прислал акт сверки с суммами, которых вы не признаёте;
- вы рассматриваете банкротство и хотите понять последствия для компании и лично для себя.
Если узнали свою ситуацию хотя бы в одном пункте, можно обратиться к нам: по процедуре банкротства, по любому другому юридическому вопросу или просто потому, что непонятно, что делать с долгами. Первичная консультация бесплатная: вы оставляете заявку, в двух словах описываете ситуацию и получаете первичный разбор от специалиста. Оплачивать услугу или принимать какое-либо решение сразу не нужно: задача первого шага только в том, чтобы увидеть свою карту вариантов и сроки.
Из практики: чем раньше приходит полный список долгов и документы, тем больше законных сценариев остаётся на столе. Разобрать финансовый узел проще, пока он ещё не затянут судебными этапами.
Часто задаваемые вопросы
Задолженность в пользу — это мы должны или нам должны?
Должны тому, чьё наименование стоит после слов «в пользу». Запись «задолженность в пользу ООО «Вектор», 120 000 рублей» означает, что 120 000 рублей должна вторая сторона, а ООО «Вектор» и есть получатель денег. Если после слов «в пользу» указана ваша организация, должны вам: это ваша переплата или недоплата вам со стороны контрагента.
Что относится к финансовым обязательствам организации?
К финансовым обязательствам относятся долги перед поставщиками и подрядчиками, кредиты и займы, зарплата и другие выплаты сотрудникам, налоги и взносы, а также полученные авансы и прочая кредиторская задолженность. Объединяет их одно: у каждого долга есть денежная сумма и срок платежа. Неденежные обязанности, поставить товар или выполнить работу, к финансовым обязательствам в строгом смысле не относятся.
Чем кредиторская задолженность отличается от дебиторской?
Кредиторская задолженность означает, что должна ваша фирма контрагентам; дебиторская, что должны вам. Пример: вы не оплатили поставщику 200 000 рублей (кредиторка) и одновременно ждёте 300 000 рублей от покупателя (дебиторка). Соотношение этих сумм показывает, выступает ли компания в конкретный период должником или кредитором.
Можно ли не подписывать акт сверки, если есть разногласия?
Да, подписывать акт сверки с расхождениями не нужно. Вместо подписи направьте контрагенту протокол разногласий с вашей версией расчёта и копиями подтверждающих документов, а спорные операции сверьте отдельно. Помните: подписанный акт означает согласие с суммой долга. Кредитор сможет использовать его в суде, и он влияет на срок исковой давности.
Как узнать все долги фирмы?
Соберите список долгов из восьми источников: внутренний учёт, договоры и первичные документы, акты сверки с контрагентами, выписки по счетам, кредитные договоры, сверка с налоговой, база исполнительных производств ФССП и, если дело о банкротстве уже открыто, реестр требований кредиторов. Затем сведите всё в таблицу «кому, сумма, срок, основание, статус». Только после этого можно говорить о полной картине «все долги фирмы», потому что по открытым данным она не собирается.
Что делать, если контрагент утверждает, что у фирмы долг, а по вашим данным переплата?
Запросите у контрагента акт сверки с расшифровкой: на каких накладных, актах и платёжных поручениях построена его версия. Сверьте документы с вашим учётом, зафиксируйте расхождение протоколом разногласий и предложите сверку по первичке. Если договориться не получится, спор решается в суде. А там решают документы, а не настойчивость звонков.
Когда долг организации становится основанием для банкротства?
Формальный ориентир по закону № 127-ФЗ: задолженность от 300 000 рублей с просрочкой более трёх месяцев. Но фактическое решение принимается по совокупности: размер долгов, динамика выручки, наличие имущества и реальная способность платить. Пороги периодически пересматривают, поэтому перед шагами проверьте актуальные условия на 2026 год. Оценить перспективы корректнее всего по документам, и это как раз задача первичного разбора со специалистом.
Короткий итог для самопроверки: выпишите все обязательства в одну таблицу, у каждого долга проверьте сумму, срок и основание, спорные суммы фиксируйте письменно, а решение (переговоры, реструктуризация, мировое соглашение или банкротство) принимайте по цифрам, а не по ощущениям. Если ситуация запуталась, первый бесплатный разбор от специалиста поможет увидеть законные варианты без обязательств что-то оплачивать.