Погашение долгов и кредитов: способы, документы и образцы соглашений
Погасить долги можно шестью основными способами: выплатой по графику, досрочным погашением, рефинансированием, реструктуризацией с кредитными каникулами, письменным соглашением с кредитором или банкротством. Выбор зависит от суммы долга, дохода и стадии просрочки. Первый шаг одинаковый для всех сценариев: собрать все обязательства в один список и посчитать, какую долю дохода занимают платежи. Если платить нечем, договоренность с банком или МФО стоит оформить письменно: соглашением, гарантийным письмом или заявлением о каникулах. Устные обещания при споре не защищают ни одну из сторон.
Что значит погасить долг и из чего складывается задолженность
Погасить долг значит полностью исполнить обязательство перед кредитором: вернуть основную сумму, уплатить проценты и все признанные начисления так, чтобы остаток стал нулевым. Такой результат считается полным погашением. Частичная оплата уменьшает долг, но обязательство продолжает действовать, пока остаток не закроется целиком.
Задолженность почти никогда не сводится к сумме, которую вы фактически получали на руки. Погашение долговых обязательств охватывает несколько элементов:
- тело долга: основная сумма, которую вы получили или потратили;
- проценты: плата за пользование деньгами по ставке договора;
- неустойка: пени и штрафы, начисляемые за просрочку платежей;
- комиссии: например, за снятие наличных или переводы с кредитной карты;
- плата за дополнительные услуги: СМС-уведомления, страхование, обслуживание карты.
Как это работает в цифрах (пример условный). Долг 100 000 ₽ под 20% годовых дает порядка 55 ₽ процентов в день. Если платеж просрочен, к процентам добавляется неустойка по договору, и за несколько месяцев долг прирастает заметной суммой даже без новых трат. Поэтому перед оплатой запросите у кредитора актуальный расчет. На практике люди нередко обнаруживают в нем начисления, о которых не знали: плату за услугу, подключенную при оформлении, или штраф за платеж, который прошел позже срока.
После полной оплаты обязательство не исчезает само по себе. Попросите у кредитора справку о полном погашении задолженности или выписку с нулевым балансом. По кредитной карте дополнительно попросите закрыть счет и расторгнуть договор, иначе платные услуги могут продолжать начисляться даже без ваших покупок. Справка пригодится, если старые данные всплывут в кредитной истории или в требованиях коллекторов.
Какие есть способы погасить долги: от выплаты по графику до законного списания
Долг можно закрыть шестью способами: выплатой по графику, досрочным погашением, рефинансированием, реструктуризацией с кредитными каникулами, письменным соглашением с кредитором и банкротством. У каждого способа своя зона применения: от ситуации «доход позволяет платить спокойно» до «доход не покрывает даже проценты».
| Способ | Когда подходит | Что дает | Ограничения |
|---|---|---|---|
| Выплата по графику | Доход стабилен и платеж посилен | Положительная кредитная история без сюрпризов | Максимальная переплата: проценты идут весь срок |
| Досрочное погашение (полное или частичное) | Появились свободные деньги | Экономия на процентах, быстрое закрытие долга | Нужен резерв на непредвиденные расходы |
| Рефинансирование | Несколько кредитов или ставка выше рыночной | Один платеж, и ставка обычно ниже | Требования к доходу и кредитной истории; комиссии и страховки |
| Реструктуризация и кредитные каникулы | Доход снизился, но трудность временная | Снижение платежа или пауза без санкций | Согласие кредитора; проценты могут продолжать начисляться |
| Соглашение с кредитором о рассрочке | Разовая просрочка, спор по расписке или договору | Фиксация признания долга и понятный график | Требует согласия второй стороны и дисциплины по графику |
| Банкротство: судебное или внесудебное через МФЦ | Долг сопоставим с годовым доходом или больше, платить нечем длительно | Законное освобождение от непогашенных долгов | Процедура с условиями и последствиями; подходит не всем |
Отдельного расчета требует идея «взять новый кредит, чтобы оплатить долг по старому». Сама по себе она законна: так устроено рефинансирование. Но новый заем оправдан, только если расчет показывает выгоду: ниже ставка, меньше совокупный платеж, нет комиссий и дорогих страховок. Без расчета замена одного долга другим обычно просто удлиняет срок и увеличивает переплату.
Выплата по графику, досрочно и частично: в чем разница
Погашение долга по кредиту происходит в одном из трех режимов: плановые платежи по графику, полное досрочное погашение или частичное досрочное погашение с выбором «сократить срок» либо «снизить платеж». Схема выплаты кредита влияет на переплату сильнее, чем кажется: у процентов есть «временная цена», и каждый день остатка долга стоит денег.
- По графику: базовый режим. Платите фиксированную сумму, и проценты за фактический срок начисляются целиком.
- Полное досрочное погашение закрывает остаток и проценты на дату оплаты. Проценты за будущие месяцы не начисляются.
- Частичное досрочное погашение: вносите сумму сверх платежа, и банк пересчитывает график либо в сторону короче срока (максимум экономии), либо в сторону ниже платежа (минимум нагрузки на бюджет).
Право на досрочный возврат закреплено законом № 353-ФЗ «О потребительском кредите (займе)». О досрочном погашении, как правило, нужно уведомить кредитора: стандартный срок уведомления 30 дней, договором может быть установлен и более короткий. Комиссию за досрочное погашение потребительского кредита брать нельзя; актуальную редакцию нормы на 2026 год проверьте перед оплатой.
Мини-расчет. При остатке долга 200 000 ₽ под 20% годовых проценты составляют около 110 ₽ в день. Доплата 20 000 ₽ сверх графика уменьшает тело долга, и на этой сумме проценты перестают начисляться: экономия порядка 4 000 ₽ в год. Чем раньше внесен частичный платеж, тем больше эффект: частые небольшие доплаты выгоднее, чем одна крупная в конце года.
Три ошибки, которые сводят пользу на нет:
- направлять на кредит все свободные деньги, не оставив резерв на 3–6 месячных расходов: при первой непредвиденной трате придется снова занимать;
- копить «круглую сумму» несколько месяцев, пока проценты начисляются на весь остаток;
- не проверять новый график после частичного погашения. Просите в банке пересчет и фиксируйте новую дату платежа.
Рефинансирование или реструктуризация: что выбрать при снижении дохода
Рефинансирование заменяет один или несколько старых кредитов новым (обычно с более низкой ставкой), а реструктуризация меняет условия действующего договора без привлечения нового кредита. Это прямой ответ на частый вопрос «чем реструктуризация отличается от рефинансирования» и, по сути, критерий выбора: если доход снизился надолго, просите реструктуризацию; если ставка «перегрета», а доход в порядке, считайте рефинансирование.
| Критерий | Рефинансирование | Реструктуризация |
|---|---|---|
| Кто инициатор | Заемщик подает заявку в банк | Заемщик обращается в свой банк, решение за кредитором |
| Что меняется | Ставка, срок, платеж; старые кредиты закрываются | График, платеж, иногда ставка по действующему договору |
| Требования | Доход и кредитная история должны проходить проверку | Подтверждение трудностей документами |
| Влияние на кредитную историю | Нейтральное при своевременных платежах | Нейтральное, если договоренности соблюдаются |
| Основной риск | Страховки и комиссии съедают выгоду; отказ при нестабильном доходе | Проценты продолжают начисляться; срок может вырасти |
Сигналы того, что вариант выбран неудачно: новый кредит дороже старого с учетом страховок; до конца срока осталось меньше года, экономить почти не на чем; после оформления совокупный платеж вырос. И отдельная ловушка: займ в МФО для платежей по банковскому кредиту почти всегда увеличивает нагрузку, потому что в пересчете на год стоимость займа в МФО многократно превышает ставку банка.
Как погасить долг по кредиту: пошаговый план действий
Погашение долгов по кредитам перестает быть хаотичным, когда есть план из семи шагов: собрать документы, свести все обязательства в один список, посчитать нагрузку на бюджет, проверить начисления, расставить приоритеты, выбрать режим выплаты и зафиксировать результат документально.
- Соберите договоры и последние выписки. Если что-то утеряно, запросите копию у кредитора. Ошибка на этом шаге: опираться на память и старые суммы.
- Составьте единый список долгов. По каждому: кредитор, остаток, ставка, ежемесячный платеж, дата платежа. Так «финансовый узел» впервые видно целиком.
- Посчитайте долговую нагрузку, то есть долю платежей в доходе. Ориентиры простые: до 30% дохода комфортно; от 30 до 50% напряженно, но управляемо; выше 50% бюджет почти без маневра, пора действовать. Подсчитать легко: сложите все платежи и разделите на месячный доход.
- Запросите у каждого кредитора актуальный расчет. Сверьте тело, проценты, неустойку, плату за услуги. Ошибка: платить «по старой сумме», не зная, что начислили.
- Расставьте приоритеты. Минимальные платежи по всем долгам, чтобы не было новых просрочек; свободные деньги на самый дорогой по ставке долг. Это метод «лавины», он же ответ на вопрос «с какого долга начинать платить». Если нужна быстрая мотивация, работает «снежный ком»: закрывать с наименьшего долга, хоть итоговая переплата обычно выше.
- Выберите режим выплаты. Когда платежи посильны, выгодно гасить досрочно частями. Когда неподъемны, остается рефинансирование или переговоры с кредитором (см. следующие разделы).
- Зафиксируйте изменения. Новый график оформляйте письменно, справки о погашении складывайте в папку, переписку с кредитором сохраняйте.
Жизненный пример. У человека три кредита: потребкредит, кредитная карта и автокредит. Доход снизился, платежи занимают больше половины бюджета. Он сводит все в таблицу и видит: кредитка «стоит» 35% годовых и оказывается самым дорогим долгом. Свободных денег немного, поэтому минимальные платежи идут по всем трем долгам, а любой остаток уходит на кредитку. Параллельно он просит банк снизить платеж по потребкредиту и прикладывает справку о снижении дохода. Долги не исчезают за месяц, но ситуация перестает нарастать, а выплата долга становится управляемой.
Чек-лист самопроверки перед стартом плана: список долгов составлен и актуален; нагрузка посчитана в процентах от дохода; начисления сверены с кредиторами; резерв на 3–6 месячных расходов не тронут; дата следующего платежа по каждому долгу отмечена в календаре.
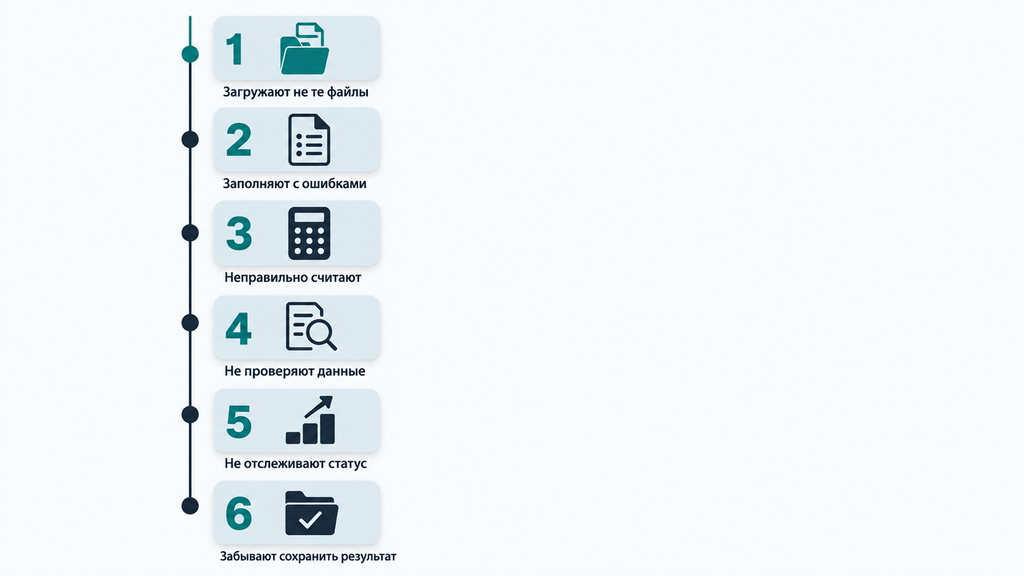
Как погасить долги в МФО: способы закрытия микрозаймов и особенности
Погасить долги в МФО можно теми же каналами оплаты, что и банковский кредит: через приложение или личный кабинет, через терминал, наличными в офисе или переводом на счет организации по реквизитам договора. Отличие микрозайма не в способе оплаты, а в условиях: короткий срок, высокая дневная ставка и жесткие законные ограничения переплаты.
Оплатить долг МФО можно так:
- через личный кабинет или приложение, обычно без комиссии;
- через терминалы и платежные сервисы, только сначала проверьте комиссию;
- наличными в офисе, при оплате требуйте квитанцию;
- переводом по реквизитам из договора; при спорах это самый надежный вариант, потому что видно назначение платежа.
Закрыть кредиты в МФО досрочно можно в любой момент без штрафов: проценты уплачиваются за фактические дни пользования деньгами. Деятельность микрофинансовых организаций ограничивает закон № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях»: дневная ставка по займам до года не выше 0,8% от суммы, общая переплата не более 130% от тела долга. Эти нормы действуют с 2023 года; размер онлайн-займа ограничен 1 млн ₽. Перед оплатой сверьте действующие на 2026 год значения и запросите у МФО расчет. Если начисления выходят за лимит, это повод для письменной претензии, и на практике такие начисления удается оспорить.
Если просрочка уже есть. Первый шаг: связаться с МФО и запросить пролонгацию или реструктуризацию. Многие организации предоставляют отсрочку платно или бесплатно, условия указаны в договоре. При отказе и продолжении просрочки начинается взыскание: сначала внутренняя служба МФО, затем обычно коллекторское агентство. Взаимодействие с взыскателями ограничивает закон № 230-ФЗ: звонки, по общему правилу, допускаются не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00; актуальные лимиты проверьте в редакции закона на 2026 год. Давление сверх этих рамок уже нарушение: фиксируйте его и жалуйтесь в ФССП, Федеральную службу судебных приставов, которая контролирует рынок взыскания.
Если МФО обращается в суд, чаще всего это происходит в порядке приказного производства. Судебный приказ, упрощенное судебное решение, выносится без заседания и вызова сторон. У должника обычно есть 10 дней с момента получения приказа, чтобы подать возражения: тогда приказ отменяется, а кредитор может подать обычный иск. Срок и порядок отмены на 2026 год уточните в актуальной редакции Гражданского процессуального кодекса.
Многие боятся уголовной ответственности. По ст. 177 УК РФ ответственность за злостное уклонение наступает при долге от 4,5 млн ₽, а максимальный онлайн-заем ограничен 1 млн ₽, поэтому при обычной неуплате состав преступления, как правило, отсутствует. Неуплата микрозайма остается гражданско-правовой историей: долг и неустойка растут до законного лимита, затем идет взыскание через суд и приставов.
Чего не делать: закрывать один займ новым займом в другой МФО (это перекладывание долга с ростом нагрузки), игнорировать сообщения кредитора (теряется шанс на реструктуризацию), платить без сверки остатка (часть долга может остаться «висеть» и обрасти процентами).
Как погасить задолженность по кредитной карте Тинькофф, если нет денег
Если нет денег на платеж по кредитной карте, действуйте по нарастающей: узнайте точную сумму долга, внесите хотя бы минимальный платеж, обратитесь в банк за реструктуризацией и только при длительной неплатежеспособности рассматривайте банкротство. Порядок одинаков для большинства карт; ниже он разобран на примере Т-Банка, который до 2024 года работал под названием Тинькофф Банк. Описание носит информационный характер и не является рекламой: условия конкретного тарифа проверяйте в официальных источниках банка.
Погашение задолженности по кредитной карте начинается с уточнения суммы. Долг складывается из покупок, процентов, платы за услуги и штрафов; посмотреть его можно в приложении или личном кабинете, а детализацию в выписке. Важно различать два платежа. Минимальный платеж вносить обязательно: за его неуплату следует штраф и повышенная ставка. Платеж для беспроцентного периода работает иначе: если внести его своевременно, проценты за покупки не начисляются. Беспроцентный период (его еще называют грейс-периодом) обозначает срок, в течение которого банк не начисляет проценты за покупки, если долг погашается по его правилам.
- Полное погашение. Итоговую сумму на конкретную дату уточните у банка: проценты начисляются ежедневно, и цифра в приложении может отставать. После поступления денег запросите справку о полном погашении и расторгните договор, иначе платные услуги продолжат начисляться.
- Постепенное погашение. Перестаньте пользоваться картой, отключите СМС-уведомления и страховку задолженности (они увеличивают долг) и вносите максимально доступные суммы. Каждый рубль сверх минимального платежа сокращает базу для процентов.
Если денег нет совсем, сообщите в банк до просрочки: опишите ситуацию, приложите подтверждающие документы (справку о снижении дохода, документ о потере работы, больничный) и запросите реструктуризацию. Проверьте, подключено ли к карте страхование задолженности: при страховом случае выплату долга частично или полностью осуществляет страховая компания. Чем грозит просрочка по кредитке: штраф за невнесение минимального платежа, повышенная ставка на долг и продолжающееся ежедневное начисление процентов. Конкретные значения зависят от тарифа, поэтому сверяйте их с тарифами банка на 2026 год.
Отдельный вопрос: «как списать долг по кредитной карте». Законный путь один: банкротство при соблюдении условий закона № 127-ФЗ. Игнорирование банка долг не списывает, а предложения «удалить долг из реестра за деньги» на практике оказываются схемой обмана. Закрыть карту, по которой есть долг, тоже не получится: сначала полное погашение, затем расторжение договора и справки о закрытии счета.
Три ошибки здесь типичные: платить по старой карте с новой кредитки, когда долг просто переезжает под другой процент; снимать наличные для погашения, ведь комиссии и проценты по снятию начисляются сразу; менять номер телефона и терять контакт с банком, хотя без связи с вами не будет ни реструктуризации, ни возможности договориться.
Как договориться с кредитором о погашении задолженности, если денег не хватает
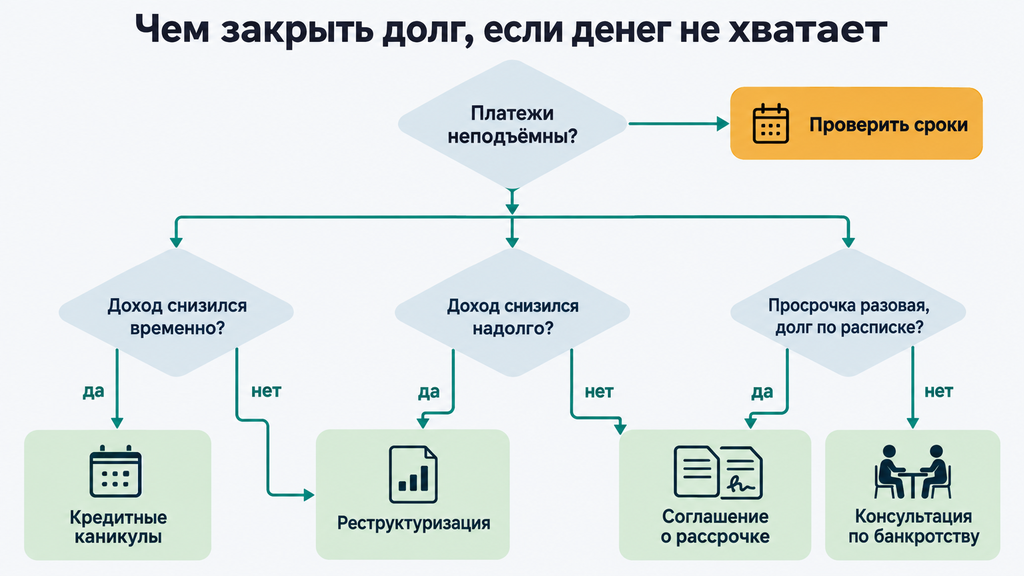
Договориться с кредитором о погашении задолженности можно четырьмя путями: кредитные каникулы, реструктуризация, соглашение о рассрочке и мировое соглашение в суде, но шансы заметно выше, если обратиться до просрочки, с документами и расчетами. Это рабочий ответ на вопрос «что делать, если нечем платить кредит»: не прятаться, а выходить на контакт первым.
Порядок действий при финансовых трудностях:
- Сообщите кредитору заранее. Заявление, поданное до просрочки, банк читает как знак добросовестности. Заявление после просрочки выглядит реакцией на взыскание.
- Подготовьте документы. Уведомление о сокращении, справка о доходах, больничный, документы о чрезвычайной ситуации: причины должны быть подтверждены.
- Посчитайте бюджет по формуле: доход − обязательные расходы − платежи = остаток. Переговоры с цифрами убедительнее: банк видит, сколько вы реально можете платить.
- Предложите конкретный вариант: каникулы, снижение платежа или график рассрочки. Размытая просьба «как-нибудь помочь» работает хуже, чем предложение с суммами и сроками.
Как получить кредитные каникулы. Помимо собственных программ банков существует механизм льготных каникул по закону № 353-ФЗ: пауза в платежах, по общему правилу до шести месяцев, для заемщиков, чей доход снизился на установленную законом величину, а также для попавших в чрезвычайную ситуацию; действуют ограничения по размеру кредита. Условия индексируются, поэтому пороги на 2026 год проверьте перед заявкой. Во время льготного периода неустойка не начисляется: по потребительским кредитам проценты в это время обычно не идут, а по ипотечным продолжают начисляться. Учитывайте это в расчетах.
Чего делать не стоит: брать займы в МФО для платежей по банковским кредитам; прятаться от звонков, потому что без контакта не будет ни каникул, ни рассрочки; обещать сроки, которые бюджет не выдержит; подписывать новые условия, не посчитав их последствий.
Критерии выбора варианта:
- трудность временная (задержка зарплаты, болезнь на месяц): кредитные каникулы;
- доход снизился надолго: реструктуризация с уменьшением платежа;
- разовая просрочка по расписке или договору между сторонами: соглашение о рассрочке (о нем ниже);
- долг сопоставим с годовым доходом и платежи недостижимы: консультация по банкротству.
Любая из этих договоренностей фиксируется письменно: без документа новые условия не действуют, а старые остаются.
Соглашение о погашении долга: как оформить договоренность с кредитором
Соглашение о погашении долга оформляют письменно: должник и кредитор фиксируют в нем признание долга и новые условия выплаты, будь то график, рассрочка или иной порядок расчетов. В отличие от гарантийного письма, соглашение подписывают обе стороны: оно и подтверждает намерения, и меняет условия обязательства.
На практике встречаются несколько форм такого документа:
- дополнительное соглашение к договору меняет условия действующего кредита или займа;
- соглашение о рассрочке разбивает долг на части с конкретными датами и суммами;
- соглашение об отступном: по ст. 409 Гражданского кодекса РФ долг погашается передачей имущества или иным исполнением вместо денег, например автомобилем вместо остатка займа;
- мировое соглашение заключается при судебном споре и утверждается судом, после чего имеет силу судебного решения.
Образец соглашения о погашении долга строится по понятному скелету. Обязательные пункты:
- стороны и их реквизиты: ФИО и паспортные данные физлиц, наименование и реквизиты организаций;
- основание долга: договор или расписка с номером и датой;
- признание суммы долга цифрами и прописью, с разбивкой на тело и проценты, если они есть;
- график: каждый платеж отдельной строкой с суммой и датой;
- последствия нарушения: что происходит при пропуске платежа, например право требовать всю сумму сразу;
- подписи сторон с расшифровкой и дата составления.
Юридический эффект у соглашения двойной. Во-первых, оно подтверждает признание долга. По ст. 203 ГК РФ признание прерывает течение срока исковой давности, то есть срока, в течение которого кредитор может обратиться в суд (по общему правилу это три года, ст. 196 ГК РФ), и срок начинает считаться заново. Во-вторых, график из соглашения суд рассматривает как согласованную сторонами договоренность, что упрощает взыскание при нарушении.
Типичные ошибки, которые обесценивают документ: договоренность только на словах; формулировка «оплачу по возможности» без даты (суды относятся к ней критически, так как срок не определен); подпись со стороны организации человеком без полномочий; отсутствие графика и ответственности за нарушение. Форма допускается и простая письменная, и рукописная: для займов между физлицами рукописное соглашение с подписями и датами работает. Важна не бумага, а содержание.
Как это выглядит в жизни. Между знакомыми долг по расписке составляет 150 000 ₽, у должника упал доход. Стороны подписали соглашение: пять платежей по 30 000 ₽ с конкретными датами; при пропуске двух платежей подряд кредитор вправе требовать всю сумму с неустойкой по расписке. Кредитор получил предсказуемый график и не пошел в суд, а должник получил посильные платежи и сохраненную репутацию. Именно так соглашение работает лучше судебного спора для обеих сторон.
Гарантийное письмо о погашении долга: как написать и когда оно нужно
Написать гарантийное письмо о погашении задолженности значит письменно признать долг и обязаться выплатить его к конкретной дате; согласия кредитора для этого не требуется, документ адресуется ему и подтверждает ваши намерения. Такое письмо пишут в ответ на претензию, при просьбе об отсрочке или чтобы зафиксировать признание долга и не доводить дело до суда.
Образец гарантийного письма о погашении долга состоит из шести блоков:
- Адресат. Кому направляется: ФИО и адрес кредитора-физлица или наименование, адрес и ИНН организации.
- Отправитель. Для физлица указывают полностью ФИО, паспортные данные, адрес регистрации, телефон; для ИП и организаций потребуются реквизиты по свидетельству и уставным документам.
- Основание долга. Договор, расписка или счет с номером и датой.
- Сумма долга. Цифрами и прописью; при частичном погашении указывают остаток на дату письма.
- Срок погашения. Конкретная дата («не позднее 20 марта 2026 года») или точный срок («в течение 30 дней с даты подписания»). Без даты письмо юридически уязвимо.
- Подпись с расшифровкой и дата письма. От организации подписывает руководитель или лицо с доверенностью.
Юридическая сила письма опирается на ст. 165.1 ГК РФ: юридически значимое сообщение считается доставленным по адресу, и суды принимают такое письмо как доказательство признания долга. Практический нюанс в том, что письмо без конкретной даты кредитор не может использовать полноценно: в спорах должнику или кредитору приходится собирать дополнительные доказательства, например акты сверки и переписку. Размытые формулировки «постараемся погасить», «рассмотрим возможность оплаты» признанием долга не считаются.
Передайте письмо способом, который оставляет подтверждение: вручите лично под подпись на втором экземпляре, отправьте заказным письмом с уведомлением или используйте электронный документооборот, если он согласован сторонами. Частые ошибки помимо отсутствия даты: не указана сумма, подпись ставит неуполномоченное лицо, письмо отправлено без какого-либо подтверждения вручения.
Чем гарантийное письмо отличается от соглашения и уведомления о погашении задолженности
Главное отличие умещается в одно предложение. Гарантийное письмо выражает одностороннее обещание должника, уведомление информирует или выставляет требование от имени одной из сторон, а соглашение, подписанное обеими сторонами, меняет условия выплаты долга.
| Документ | Кто составляет | Юридический эффект | Когда использовать |
|---|---|---|---|
| Гарантийное письмо | Должник | Признание долга, фиксация срока; перерыв срока давности | Ответ на претензию, просьба об отсрочке, подтверждение намерений |
| Уведомление о погашении задолженности | Любая из сторон, чаще кредитор | Фиксация факта напоминания; шаг досудебного порядка | Истек срок оплаты по договору, подготовка к взысканию |
| Соглашение о погашении долга | Обе стороны | Меняет условия: график, рассрочка, отступное | Стороны договорились о новых условиях выплаты |
Уведомление и письмо о погашении задолженности по договору пишутся по одной схеме: реквизиты сторон, ссылка на договор, сумма долга, срок для оплаты, подпись и дата. Образец уведомления о погашении задолженности понадобится, как правило, кредитору, чтобы напомнить должнику при истечении срока оплаты и зафиксировать досудебный порядок. На частый вопрос «кто пишет уведомление: банк или должник» ответ такой: любой участник обязательства, направляется же оно обычно кредитором. Нотариальное заверение не требуется ни для письма, ни для соглашения: значимы реквизиты, подписи, даты и содержание.
Типичные ошибки при погашении долгов и как их избежать
Большинство проблем при погашении долгов создают семь повторяющихся ошибок: от оплаты без расчета до доверия обещаниям «уберем долг из реестра за деньги». Каждая из них исправима, если знать, как правильно.
- Платить без актуального расчета. Грозит переплатой начислений, о которых вы не знали. Как правильно: запросить расчет у кредитора перед каждой крупной оплатой.
- Гасить не самый дорогой долг. Проценты по дорогой кредитке растут быстрее, чем по потребкредиту. Как правильно: минимальные платежи по всем долгам, свободные деньги на максимальную ставку.
- Направлять на платежи весь доход. Без резерва на 3–6 месячных расходов первый же нештатный случай возвращает вас к займам. Порядок такой: сначала подушка, потом досрочные платежи.
- Договариваться устно. Слово против слова в суде почти ничего не весит. Как правильно: любое новое условие оформляйте письменно (соглашение, гарантийное письмо, ответ банка).
- Не проверять закрытие долга. Формально «оплатил» может значить «осталось 300 ₽ комиссии», и на них продолжат капать проценты. Решение: справка о полном погашении после каждой закрытой ссуды.
- Верить посредникам «удалим долг из реестра». Удалить обязательство из баз кредитных историй законным путем за деньги нельзя. Что делать: работать с самим долгом через погашение, реструктуризацию или банкротство.
- Закрывать старый кредит более дорогим займом. Платеж падает, переплата растет. Как правильно: считать полную стоимость нового долга со страховками и комиссиями до подписания.
Два распространенных заблуждения разберем отдельно.
Миф: «через три года долг исчезнет сам». Факт: срок исковой давности действительно составляет три года, но он прерывается признанием долга (гарантийным письмом, соглашением, частичной оплатой) и считается заново. Кроме того, давность применяется судом только по заявлению стороны, а не автоматически. План на «пережидании» оборачивается ростом долга через неустойку.
Миф: «банкротство закрывает финансовую жизнь навсегда». Факт: последствия процедуры временные и действуют, как правило, от трех до пяти лет; точные сроки зависят от конкретного ограничения. Все это время люди живут в обычном режиме: работают, получают доход, планируют бюджет. Проверьте применимые к вашей ситуации сроки и условия перед решением.
Что делать, если стандартные способы не работают: банкротство и помощь юриста
Если долг сопоставим с годовым доходом или превышает его, а минимальные платежи недостижимы месяцами, стандартные способы погашения перестают работать. Тогда стоит оценить банкротство по закону № 127-ФЗ «О несостоятельности (банкротстве)». Это законный инструмент, а не «капитуляция»: процедура позволяет добросовестному человеку восстановить финансовую устойчивость.
Сигналы, что пора оценивать эту опцию: платежи по кредитам занимают больше половины дохода длительное время; просрочки идут по нескольким обязательствам; получены судебные приказы; приставы арестовали счета или открыли исполнительные производства. Судебный приказ, упрощенное решение суда без заседания, обычно можно отменить в короткий срок, но сам факт его получения говорит о переходе спора в юридическую плоскость.
Банкротство бывает двух видов. Судебное оформляется через арбитражный суд с участием финансового управляющего: должник обязан подать заявление при долге от 500 000 ₽ и просрочке от трех месяцев, но вправе сделать это и при меньших суммах, если реально неплатежеспособен. Процедура обычно занимает от полугода до года; при добросовестном поведении по ее завершении непогашенные долги списываются, а имущество, если оно есть, входит в конкурсную массу. Единственное жилье при этом защищено особыми правилами, кроме ипотеки. Внесудебное проходит через МФЦ бесплатно, без суда и управляющего, для долгов до 1 млн ₽ при соблюдении условий закона, например по оконченным исполнительным производствам; условия на 2026 год проверьте перед подачей.
Последствия процедуры ограничены по времени: в течение пяти лет при обращении за кредитом нужно сообщать о банкротстве; три года нельзя занимать руководящие должности в компаниях (для банков и МФО сроки дольше); повторно заявить о банкротстве можно не раньше чем через пять лет. Эти ограничения важно учитывать: процедура подходит не всем, есть риск отказа при сокрытии имущества или недостоверных сведениях, а часть долгов (алименты, возмещение вреда) не списывается.
Вопросы для самопроверки перед выбором пути: платежи занимают какую долю дохода и удержится ли она через год? Есть ли у вас активы, которые можно законно использовать для расчетов? Пробовали ли вы каникулы и реструктуризацию и что ответили кредиторы? Насколько долг вырос за последние полгода? Если ответы показывают, что долг растет быстрее, чем гасится, пришло время профессионального разбора.
Если вы не знаете, что делать с долгами, можно обратиться к нам за бесплатной консультацией по банкротству или любому другому юридическому вопросу. Оставьте заявку и кратко опишите ситуацию: специалист проведет первичный разбор и покажет, какие варианты подходят именно вам и какие документы для этого понадобятся. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто увидите карту вариантов и оцените их спокойно.
Часто задаваемые вопросы
Можно ли погасить кредит досрочно без штрафов и комиссий?
Да. По закону № 353-ФЗ заемщик вправе вернуть потребительский кредит досрочно, полностью или частично, обычно с уведомлением кредитора за 30 дней; договором может быть установлен более короткий срок. Комиссия за досрочное погашение не взимается, а проценты пересчитываются за фактический срок пользования деньгами. Точный порядок уведомления проверьте в своем договоре.
Чем соглашение о погашении долга отличается от гарантийного письма?
Соглашение двустороннее: обе стороны подписывают новые условия выплаты долга, например график рассрочки. Гарантийное письмо, напротив, одностороннее: должник обещает погасить долг к конкретной дате, согласия кредитора для этого не требуется. Практическое правило: чтобы изменить условия, нужно соглашение; чтобы подтвердить намерения и признание долга, достаточно письма.
Как погасить долг по кредитной карте, если нет денег?
Свяжитесь с банком до просрочки, запросите реструктуризацию или кредитные каникулы, вносите хотя бы минимальные платежи и отключите платные услуги, которые увеличивают долг. При подключенном страховании задолженности проверьте, не наступил ли страховой случай. Полное списание возможно только через банкротство при соблюдении условий закона № 127-ФЗ: игнорирование банка долг не убирает, а штрафы и повышенная ставка его растят.
Что делать, если нечем платить по займам в МФО?
Запросите у МФО пролонгацию или реструктуризацию, сверьте начисления с законными лимитами (дневная ставка не выше 0,8%, переплата не более 130% от тела займа) и зафиксируйте договоренность письменно. При давлении взыскателей ориентируйтесь на ограничения закона № 230-ФЗ по звонкам и сообщениям. Если МФО получила судебный приказ, его, как правило, можно отменить возражениями в течение десяти дней с момента получения.
Обязан ли банк принять соглашение о рассрочке платежа?
Нет, банк не обязан соглашаться, но обычно рассматривает обращение и дает ответ. Шансы выше при документально подтвержденных трудностях и конкретном, посильном графике с цифрами. Факты обращения и ответов фиксируйте: эта переписка пригодится при споре и в процедуре банкротства.
Нужно ли заверять гарантийное письмо о погашении задолженности у нотариуса?
Нет, нотариальное заверение не требуется. Значимы подпись уполномоченного лица с расшифровкой, дата, точная сумма и срок погашения. Передавайте письмо способом, который оставляет подтверждение вручения: лично под подпись на втором экземпляре или заказным письмом с уведомлением.
Как понять, что пора рассматривать банкротство, а не продолжать выплачивать долги?
Ориентир один: соотношение долга и дохода. Если минимальные платежи недостижимы в течение длительного срока, а задолженность растет быстрее, чем гасится, ситуация вышла за пределы «подтянуть бюджет». Дополнительные сигналы: судебные приказы и аресты счетов. В этом случае стоит получить разбор ситуации у специалиста и сверить актуальные условия процедуры на 2026 год, прежде чем принимать решение.