Переход долгов ИП на физическое лицо
Долги ИП переходят на физическое лицо в полном объёме: индивидуальный предприниматель не создаёт отдельного юридического лица, это гражданин со специальным статусом, поэтому после закрытия ИП все обязательства сохраняются и взыскиваются уже с человека (ст. 24 ГК РФ). Запись об исключении из ЕГРИП прекращает право вести бизнес, но не отменяет ни один договор, ни рубль налогов и ни одно судебное решение. В этой статье разберём, какие долги остаются, что будут делать кредиторы, какое имущество защищено законом и как законно снизить нагрузку, вплоть до списания долгов через банкротство.
Переходят ли долги ИП на физическое лицо
Да, переходят, и именно потому, что долги ИП никогда не были долгами «отдельного бизнеса». Речь о том же гражданине, просто с зарегистрированным в ЕГРИП (единый государственный реестр индивидуальных предпринимателей) правом вести предпринимательскую деятельность. Когда регистрация прекращается, исчезает только статус, а все обязательства остаются у человека. Верховный суд прямо разъяснил: гражданин отвечает по своим обязательствам всем имуществом независимо от наличия статуса ИП, и закон не разделяет имущество «физлица» и имущество «предпринимателя» (п. 55 постановления Пленума ВС РФ от 17.11.2015 № 50).
Здесь важна одна поправка к формулировке. Юридически долг не «переходит» с ИП на физлицо: он изначально был долгом самого человека. Просто пока статус действовал, споры по бизнесу шли по правилам предпринимательства, а после закрытия их рассматривают по общим правилам для граждан. Меняется не обязанность платить, а механизм взыскания.
На практике чаще всего это выглядит так: человек закрывает ИП, мысленно ставит точку, а через два-три месяца получает требование ФНС, иск арендодателя или уведомление банка. Не потому, что кредиторы «опоздали», а потому, что для них ничего не изменилось: сменился только должник. Был предприниматель, стал гражданин.
Какие долги ИП переходят на физическое лицо после закрытия
После закрытия ИП на гражданина переходят все обязательства, возникшие в период предпринимательской деятельности: налоги и страховые взносы, кредиты, долги перед контрагентами и сотрудниками, поручительство и штрафные санкции. Удобнее всего собрать их в таблицу, сразу видно, кто взыскивает долг и что происходит после закрытия.
| Вид долга | Что происходит после закрытия | Кто взыскивает |
|---|---|---|
| Налоги и пени | Долг сохраняется, требование выставляют уже гражданину | ФНС |
| Страховые взносы | Уплатить нужно в течение 15 дней после исключения из ЕГРИП, дальше начинается взыскание | ФНС, СФР |
| Кредиты, кредитные карты, микрозаймы | Договор продолжает действовать, проценты начисляются дальше | Банк, МФО |
| Долги перед поставщиками, арендодателями, подрядчиками | Взыскиваются через суд в пределах срока исковой давности (обычно три года) | Контрагенты |
| Зарплата и компенсации сотрудникам | Особый правовой режим; при банкротстве списываются не автоматически | Работники, трудовая инспекция |
| Поручительство за чужие долги | Обязательство сохраняется, требование могут предъявить напрямую | Кредитор основного должника |
| Административные штрафы | Взыскиваются по общим правилам, включая удержания из дохода | Госорганы, приставы |
По срокам полезно держать в голове несколько ориентиров. Взносы в Социальный фонд России (СФР) нужно уплатить в течение 15 дней с даты исключения из ЕГРИП. Налог на упрощённой системе (УСН) платится до 25 числа месяца, следующего за месяцем закрытия; по патенту действуют отдельные сроки, их лучше уточнить до подачи заявления. По договорам действует общий срок исковой давности в три года, но он может прерываться, например частичной оплатой или подписанием акта сверки. За каждый день просрочки по налогам начисляются пени исходя из ключевой ставки Банка России.
Типичный сценарий из практики: человек закрыл ИП в марте 2026 года, оставив за собой около 120 тысяч рублей взносов и пени за два года «простоя». ФНС приняла заявление о закрытии без вопросов, через два месяца выставила требование, ещё через три к делу подключились приставы и удерживали часть зарплаты. Отдельная деталь, о которой часто не знают: взносы «за себя» начисляются, даже если ИП не работал. В 2026 году это 97 535 рублей в год; сумма привязана к МРОТ и пересматривается, поэтому проверяйте актуальное значение перед расчётами.
Налоги и страховые взносы
Недоимка по налогам и взносам не исчезает при закрытии: ФНС выставляет требование уже гражданину, а при неуплате обращается в суд и к приставам. Утрата статуса ИП не прекращает и исполнительное производство; Верховный суд подтверждал это неоднократно. Пени продолжают начисляться, поэтому схема «закрыл и забыл» остаётся типичной и самой дорогой ошибкой в этой категории дел.
Что стоит сделать на практике: до закрытия запросить у ФНС сверку расчётов, а после закрытия проверить личный кабинет налогоплательщика и не пропустить 15-дневный срок по взносам. Если суммы уже взысканы, их всё равно можно учитывать в банкротстве вместе с остальными долгами: вопрос решается проверкой состава требований.
Кредиты, займы и долги перед контрагентами
Кредитный договор действует независимо от статуса: банк продолжит начислять проценты на тех же условиях, будь кредит взят на оборудование или на личные нужды. Долги по аренде, поставке, подряду взыскиваются контрагентами через суд, по тем же документам, что подтверждали обязательство при работе.
Есть тонкость, которую редко озвучивают. Пока статус ИП действует, договориться с кредиторами о реструктуризации обычно проще: бизнес ещё живёт, есть перспектива дохода. После закрытия кредиторы чаще идут сразу в суд: действующий бизнес и ожидаемый доход исчезают, и предмет для переговоров сужается. Это не аргумент «не закрывать ИП», а повод заранее посчитать, что выгоднее: урегулировать ключевые долги до закрытия или закрыть и решать вопрос через суд либо банкротство.
Зарплата сотрудников и поручительство
Долги перед работниками имеют особый режим. Зарплата, компенсации и выходные пособия при банкротстве не списываются автоматически: эти требования проверяются отдельно и имеют приоритет. Если вы закрываете ИП с сотрудниками, рассчитаться с ними нужно до или независимо от других долгов.
С поручительством ловушка другого рода. Формулировка «я только поручился, это не мой долг» в реальности не работает: если основной должник не платит, кредитор предъявляет требование поручителю, и закрытие ИП этого обязательства не отменяет. Проверьте свои договоры: объём поручительства, срок, есть ли ограничение суммы. Последствия сильно зависят от текста договора, поэтому универсального ответа здесь нет, нужен разбор конкретных документов.
Что делают кредиторы после закрытия ИП: суд, приставы, арест счетов
Кредиторы взыскивают долг с бывшего ИП в том же порядке, что и с любого гражданина: претензия, судебный приказ или иск, затем исполнительное производство у приставов. Хорошая новость: у каждого этапа есть понятные сроки и законные варианты действий. Разберём их по порядку.
- Претензия или требование. Период добровольного урегулирования. На этом этапе чаще всего можно договориться о графике или частичной оплате, особенно если ситуация выглядит управляемой.
- Судебный приказ. Упрощённое судебное решение, которое выносится без вызова сторон и сразу передаётся на взыскание. Его можно отменить простыми возражениями: в течение десяти дней с момента получения по гражданским делам, двадцати дней со дня направления копии приказа по налоговым требованиям (в порядке КАС РФ). Если срок пропущен по уважительной причине, его можно просить восстановить.
- Исковое производство. Суд вызывает стороны, вы вправе представить возражения: проверить расчёт основного долга, процентов и неустойки. Иногда сумма в иске заметно превышает реальную, и это повод письменно оспорить расчёт.
- Исполнительное производство. После получения исполнительного документа приставы могут арестовать счета, удерживать до 50% регулярного дохода, ввести запреты на регистрационные действия с имуществом, ограничить выезд за границу и взыскать исполнительский сбор: 7% от суммы, минимум 1000 рублей.
Самая частая ошибка на этом пути: игнорировать почту и уведомления суда. Судебный приказ выносится без вашего участия, и человек нередко узнаёт о нём только по списанию денег с карты. Если вы подписаны на ГАС «Правосудие» и регулярно проверяете базы судов, вы сохраняете возможность отменить приказ в срок, а это самый быстрый способ вернуть ситуацию в переговорное поле.
Куда подаёт иск кредитор: меняется ли суд после утраты статуса ИП
Меняется. Споры действующего ИП по предпринимательской деятельности рассматривает арбитражный суд, а после исключения из ЕГРИП их рассматривают суды общей юрисдикции: мировой (требования до 50 тысяч рублей) или районный (свыше). Налоговые и взносовые долги госорганы взыскивают по правилам КАС РФ (Кодекса административного судопроизводства).
Простой пример, как это работает. У человека есть долг по аренде магазина (бизнес-долг) и потребительский кредит. Пока он ИП, арендодатель пойдёт в арбитраж, а банк в суд общей юрисдикции. После закрытия ИП оба иска будут рассматриваться в судах общей юрисдикции. Для должника это меняет процессуальные детали: сроки на возражения по приказу, порядок обжалования, правила взыскания. Логика выплат при этом не меняется: платить придётся в любом случае, если долг подтверждён.
Практическое правило: получив иск или приказ, первым делом посмотрите, каким судом рассматривается дело и на каком основании. От этого зависят ваши сроки и форма защиты. Если сомневаетесь, зафиксируйте сроки письменно и не откладывайте: большинство потерь в этой категории дел связано именно с пропущенными процессуальными сроками, а не с самим фактом долга.
Может ли долг бывшего ИП быть продан по договору цессии
Цессия означает уступку права требования: первоначальный кредитор по договору передаёт долг новому кредитору. Сумма для должника при этом не меняется, меняется лишь получатель платежей. На практике о состоявшейся уступке должника уведомляет новый кредитор; до официального уведомления должник вправе платить первоначальному, и такое исполнение считается надлежащим.
Здесь есть важный нюанс, который часто путают. По закону № 230-ФЗ коллекторские агентства работают с просроченной задолженностью граждан, не связанной с предпринимательской деятельностью. Поэтому предпринимательские долги (аренда, поставка, подряд) коллекторам обычно не продают: контрагенты взыскивают их через суд сами. А вот потребительский долг (кредит на личные нужды, микрозайм) банк или МФО вправе уступить по договору цессии: по договорам потребительского кредита и займа согласие заёмщика на уступку не требуется.
Если требование пришло от незнакомой организации, действуйте по короткой инструкции:
- Запросите подтверждение уступки: уведомление и документы о переходе права требования к новому кредитору.
- Сверьте сумму и расчёт с первоначальным долгом: проценты и неустойки не могут «пересчитываться заново» произвольно.
- Проверьте, не истёк ли срок исковой давности по этому долгу.
- Платите только после официального уведомления с корректными реквизитами и сохраняйте все квитанции.
- При сомнениях направьте новому кредитору письменный запрос: письменная история переписки полезнее любых звонков.
Граница здесь простая. Законно проверять документы, суммы и сроки, требовать официального подтверждения. Незаконно уклоняться от подтверждённого долга или выводить имущество, чтобы не платить. Первое защищает ваши права, второе создаёт риски, о которых расскажем ниже.
Переходят ли долги бывшего ИП на супруга и членов семьи
По общему правилу нет: за долги бывшего ИП отвечает сам человек, и кредитор не может забрать личное имущество супруга, его добрачную собственность, подарки и наследство, а также имущество детей.
Но у правила есть границы, и о них стоит знать заранее. По ст. 45 Семейного кодекса РФ:
- если личного имущества должника недостаточно, кредитор вправе требовать выдела доли должника в общем имуществе супругов, например доли в общей квартире;
- если супруг был поручителем или созаёмщиком, он отвечает как равноправный должник, а не «причастный родственник»;
- если суд установит, что заёмные деньги пошли на нужды семьи, взыскание может быть обращено на общее имущество.
При разводе долги автоматически не делятся пополам: раздел имущества затрагивает и обязательства, но по соглашению сторон или через суд. На практике супруги часто делят активы, а долги остаются за тем, кто их оформлял, если только второй супруг не потребовал раздела.
Родственникам должника практический совет: помочь можно, но без поручительства, созаёма и передачи своего имущества в залог. Переписывать же на родственников имущество самого должника в надежде «уберечь от приставов» рискованно: такие сделки при банкротстве оспариваются, и последствия ударяют по обеим сторонам.
Что может взыскать пристав с бывшего ИП, а что защищено законом
Закон не разделяет имущество на «бизнес» и «личное»: бывший ИП отвечает по долгам всем своим имуществом, но у взыскания есть законные границы, установленные ст. 446 ГПК РФ (Гражданского процессуального кодекса).
Под риском обычно находятся:
- деньги на счетах и удержания (по общему правилу до 50% регулярного дохода);
- автомобиль и другая техника, если они не попадают под исключения;
- оборудование, товар, материалы, оставшиеся от бизнеса;
- доля в общем имуществе супругов (через процедуру выдела);
- ценные вещи и предметы роскоши.
Защищено законом:
- единственное жильё и участок под ним (кроме залоговой или ипотечной недвижимости);
- предметы обычной домашней обстановки и личные вещи;
- продукты питания и деньги в размере прожиточного минимума (при подаче соответствующего заявления);
- имущество, необходимое для профессиональных занятий, стоимостью до 10 000 рублей;
- государственные награды и призы.
Два заблуждения, которые на практике обходятся дороже всего. Первое: «закрою счёт, и списывать будет не с чего». Нет: приставы обращают взыскание на любые счета и доходы. Второе: «перепишу имущество на родственника». Сделки за последние годы проверяются при банкротстве и могут быть оспорены, в результате чего человек рискует и остаться с долгами, и подставить близкого, у которого имущество изымут. Перечень исключений не исчерпывающий, и окончательный ответ всегда зависит от конкретных документов, поэтому оценку имущества стоит делать до подачи заявлений, а не после.
Как списать долги, перешедшие от ИП: судебное банкротство или МФЦ
Долги, перешедшие от ИП, можно законно списать через банкротство гражданина: судебное, через арбитражный суд, или внесудебное, через МФЦ. Это не «кнопка удалить долги»: и суд, и МФЦ проверяют состав долгов, имущество, сделки за последние годы и добросовестность должника.
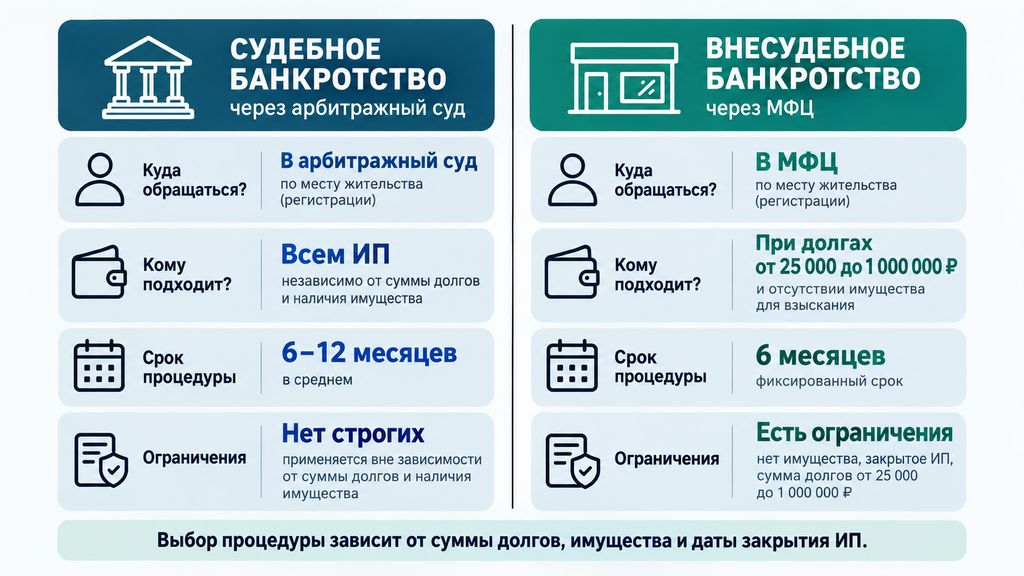
Судебное банкротство оформляется заявлением в арбитражный суд. Обязательные признаки: задолженность от 500 000 рублей и просрочка от трёх месяцев, при таких параметрах обратиться в суд должник обязан. Подать заявление можно и раньше, если понятно, что платить нечем. Дело ведёт финансовый управляющий (арбитражный управляющий), который проверяет сделки, собирает сведения об имуществе и распределяет средства между кредиторами. Обычно процедура проходит через реализацию имущества; этап реструктуризации долгов факультативен. Из расходов: госпошлина 300 рублей, фиксированное вознаграждение управляющего 25 000 рублей плюс публикации и почтовые расходы. Типичный срок: от восьми месяцев до полутора лет; дольше, если оспариваются сделки.
Внесудебное банкротство через МФЦ бесплатно и быстрее: процедура рассчитана на шесть месяцев. Но вход в неё ограничен: долг должен быть в диапазоне от 25 000 до 1 000 000 рублей, а исполнительное производство окончено из-за отсутствия имущества. Для бывших ИП есть отдельный нюанс: если вы исключены из ЕГРИП менее чем за год до подачи заявления, применяются особые правила с более жёсткими последствиями, поэтому дату закрытия нужно проверять до выбора процедуры. Условия периодически корректируются, так что перед подачей проверьте актуальные параметры на 2026 год.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Куда обращаться | Арбитражный суд | МФЦ |
| Кому подходит | Крупные долги, имущество, споры, сложная структура обязательств | Долг 25 000 – 1 000 000 рублей, нет имущества для взыскания |
| Стоимость | Госпошлина, вознаграждение управляющего, расходы на публикации | Бесплатно |
| Срок | Обычно 8–12 месяцев, бывает дольше | 6 месяцев |
| Что с имуществом | Управляющий проверяет имущество и реализует часть через торги; защищённое законом не трогается | Имущества, доступного для взыскания, быть не должно |
| Основной риск | Оспаривание сделок, несписание части долгов | Отказ при несоответствии условиям |
После завершения любой из процедур действуют ограничения (ст. 213.30 закона № 127-ФЗ «О несостоятельности (банкротстве)»): несколько лет нельзя занимать руководящие должности в компаниях (как правило, три года, в финансовых организациях дольше), брать кредиты без указания на факт банкротства в течение пяти лет и повторно проходить процедуру (тоже пять лет). Для тех, кто недавно был ИП и списывает долги через МФЦ по особым правилам, ограничение на повторную регистрацию ИП действует пять лет. Эти последствия стоит честно взвесить до запуска процедуры, а не после неё.
Какие долги не списываются даже через банкротство
Есть обязательства, которые процедура не освобождает от оплаты, и их важно выявить до подачи заявления:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- зарплата и выходные пособия работникам бывшего ИП;
- субсидиарная ответственность (для тех, кто был директором или учредителем ООО);
- долги, возникшие из недобросовестного поведения: сокрытия имущества, подложных документов;
- текущие платежи, возникшие уже после начала процедуры.
Отдельно про субсидиарную ответственность: она не списывается ни в судебном, ни во внесудебном банкротстве. Если вы когда-то руководили компанией, которая обанкротилась, и вам вменили субсидиарку, этот долг останется, и ни один честный специалист не пообещает обратного. Поэтому первый шаг любой процедуры одинаков: проверка состава долгов. Иногда разумнее сначала решить точечные вопросы, а уже потом запускать общий процесс.
Что делать, если долги ИП перешли на вас: пошаговый план
Начните с инвентаризации, а не со срочных решений: пока не собрана полная карта долгов, любое действие, включая банкротство, преждевременно. Дальше семь шагов, которые на практике выстраиваются именно в таком порядке.
- Проверьте запись в ЕГРИП. Запросите выписку через сервис ФНС: статус мог сохраниться, если заявление ещё не зарегистрировано. От этого зависят и подведомственность споров, и порядок действий.
- Составьте таблицу долгов. По каждому: кредитор, основная сумма, проценты и пени, есть ли суд или приказ, есть ли исполнительное производство, залог и поручительство, бизнес это или личный долг. Типичная ошибка: считать «примерно на память». Без таблицы невозможно выбрать процедуру.
- Проверьте налоги и взносы. Личный кабинет ФНС, сверка расчётов, данные СФР. Сюда же относятся пени, которые уже начислены.
- Проверьте приставов и аресты. База исполнительных производств ФССП плюс запрос в банк о блокировках. Чем раньше вы увидите производства, тем больше законных вариантов остаётся.
- Оцените имущество и сделки за последние три года. Продажи, дарения родственникам, ипотека, залог. Это заранее покажет риски оспаривания сделок и вопрос с единственным жильём.
- Сравните сценарии. Переговоры и реструктуризация подойдут, если доход позволяет платить хотя бы частично; судебное банкротство при крупных долгах и имуществе; МФЦ, если параметры вписываются в условия внесудебной процедуры.
- Получите юридическую оценку до решений. Что спишется, что не спишется, какие риски по имуществу и сделкам, какая процедура реалистична. К заявлению и крупным действиям переходите только после такой проверки.
Важная оговорка: выбор процедуры зависит от документов, а не от рекламы. Одна и та же сумма долга у двух людей может означать противоположные решения: всё решают состав требований, имущество и история сделок.
Типичные ошибки бывших ИП при переходе долгов
Большинство проблем с долгами бывшего ИП возникает не из-за самих долгов, а из-за действий после закрытия, и их можно предупредить. Сведите картину к таблице:
| Ошибка | Что происходит | Как безопаснее |
|---|---|---|
| Закрыть ИП и «забыть» о долгах | Пени растут, требования и приказы приходят внезапно | Собрать карту долгов сразу после закрытия |
| Не проверить расчёты с ФНС и СФР | Взносы и налоги переходят во взыскание с гражданина | Сверка расчётов до и после закрытия |
| Игнорировать судебный приказ | Деньги спишут без вашего участия | Отслеживать уведомления, подавать возражения в срок |
| Переписать имущество на родственников | Сделку оспорят в банкротстве, пострадают обе стороны | Юридическая оценка до любых сделок |
| Выбрать МФЦ без проверки условий | Отказ и потеря месяцев | Проверить диапазон долга, производства, дату закрытия ИП |
| Верить обещанию «спишем всё» | Часть долгов не списывается, узнаёте об этом слишком поздно | Проверять состав долгов и исключения заранее |
| Тянуть до ареста счетов | Меньше вариантов манёвра и переговоров | Разбираться на этапе претензий, а не постановлений |
Два коротких примера, как это выглядит в жизни. Человек переписал автомобиль на брата за месяц до банкротства, управляющий оспорил сделку, машину продали в конкурсную массу, а отношения в семье оказались подпорчены. Женщина пропустила судебный приказ налоговой и узнала о нём при аресте зарплатной карты: срок удалось восстановить, но на это ушли недели, за которые пени продолжали расти. Обе ситуации решаемые, но дешевле и спокойнее предупредить их заранее.
Когда стоит обратиться за юридической помощью
Юрист нужен тогда, когда долги уже влияют на жизнь, а не когда «просто тревожно»: дохода не хватает на базовые расходы, кредиторов несколько, суд или приставы подключились, есть имущество, ипотека или поручительство, и непонятно, какие долги вообще можно списать. Чем раньше проведена оценка, тем больше законных вариантов остаётся на столе.
Вы можете обратиться к нам по процедуре банкротства, по любому другому юридическому вопросу или просто в ситуации, когда не знаете, что делать с долгами. Первичный разбор бесплатный: оставьте заявку и в двух-трёх предложениях опишите ситуацию. Специалист изучит её и объяснит, какие есть варианты и с чего разумно начать. Оплачивать услугу и принимать решение сразу не нужно: сначала вы видите картину целиком, и только потом выбираете путь.
Вопросы для самопроверки, с которыми полезно прийти на консультацию: сколько всего кредиторов и каковы суммы; есть ли судебные приказы и исполнительные производства; было ли за последние три года движение имущества; что из долгов, скорее всего, не спишется. Если на хотя бы один из них нет ответа, это и есть первый пункт работы.
Часто задаваемые вопросы
Переходят ли долги ИП на физическое лицо, если ИП уже закрыт?
Да, переходят и сохраняются: прекращение регистрации в ЕГРИП аннулирует статус, но не обязательства. Взыскиваются они с человека по ст. 24 ГК РФ. Кредиторы действуют в обычном порядке: суд, приказ, приставы. Для начала соберите карту долгов и проверьте производства в базе ФССП.
Можно ли закрыть ИП с долгами?
Да, наличие долгов не входит в закрытый перечень оснований для отказа в регистрации (ст. 23 закона № 129-ФЗ). Налоговая проверяет форму заявления и полноту отчётности по сотрудникам. Закрытие прекращает статус, но не обязательства: взыскивать их будут уже с физического лица.
Через сколько лет кредиторы не смогут взыскать долги бывшего ИП?
По договорам общий срок исковой давности равен трём годам, но он прерывается признанием долга, частичной оплатой или подписанием акта сверки. По налогам действуют отдельные правила взыскания. Точный расчёт по каждому долгу зависит от документов, поэтому универсального «через сколько лет всё сгорит» не существует.
Могут ли за долги ИП забрать единственное жильё?
Нет, единственное жильё защищено исполнительским иммунитетом по ст. 446 ГПК РФ, и защита работает и у приставов, и в банкротстве. Исключение: жильё в залоге или ипотеке. На него может быть обращено взыскание по требованиям залогового кредитора. Остальное имущество проверяется по списку защищённых категорий.
Переходят ли долги ИП на жену или мужа?
По общему правилу нет, отвечает сам должник. Но кредитор может требовать выдела доли должника в общем имуществе супругов, а супруг отвечает, если был поручителем, созаёмщиком или долг потрачен на нужды семьи (ст. 45 СК РФ). Личное и добрачное имущество супруга, а также имущество детей не затрагиваются.
Что будет с расчётным счётом ИП после закрытия?
Счёт превращается в обычный счёт гражданина: если по нему есть исполнительное производство, деньги могут списывать в штатном порядке. Банк может предложить закрыть отдельный счёт ИП после прекращения статуса, это его право по договору. Проверять аресты и производства стоит и до, и сразу после закрытия.
Как узнать, какие долги остались после закрытия ИП?
Налоговую задолженность проверьте в личном кабинете ФНС, взносы через СФР, исполнительные производства в банке данных ФССП, кредиты через кредитную историю. Дополнительно поднимите договоры с контрагентами и документы по сотрудникам. Из этих данных составляется таблица долгов, с которой удобно идти на консультацию.
Списываются ли налоги ИП при банкротстве физического лица?
Как правило, налоги и страховые взносы, возникшие в период предпринимательской деятельности, включаются в дело о банкротстве гражданина и по его завершении списываются. Исключения касаются текущих платежей и недобросовестного поведения должника. Состав требований нужно проверять до подачи заявления: от этого зависит реалистичность процедуры.