Цессия долга: что это такое, договор цессии и выкуп долга у банка (Сбербанк, ВТБ, третьи лица)
Цессия долга — это уступка права требования: банк или другой кредитор передаёт право взыскивать задолженность новой организации, а сумма, ставка и график платежей заёмщика при этом не меняются. Сделка оформляется договором цессии (договором уступки права требования), и должника о ней обязаны уведомить письменно. Выкупить свой долг у банка напрямую обычно не получается: чаще долг выкупает третье лицо из круга, разрешённого законом, либо заёмщик договаривается о скидке уже с новым кредитором.
Что такое цессия долга простыми словами
Цессия — это уступка права требования долга: первоначальный кредитор передаёт право взыскивать задолженность другому лицу, а обязательство самого должника остаётся прежним. Слово пришло из латыни: cessio переводится как «уступка». В российском праве цессию регулирует глава 24 Гражданского кодекса РФ — статьи 382–390 ГК РФ.
В сделке участвуют три стороны, и у каждой есть своё название:
- цедент — первоначальный кредитор, который уступает право требования (например, банк);
- цессионарий — новый кредитор, который получает это право (например, коллекторское агентство);
- должник — заёмщик, который теперь будет платить цессионарию.
Ключевой принцип цессии: меняется получатель платежей, но не условия долга. Новый кредитор не вправе увеличить сумму, поднять ставку, добавить штрафы или сократить срок выплат — он получает требование ровно в том объёме, в каком оно было у цедента (ст. 384 ГК РФ). Ухудшить положение должника уступка не может.
Объясним на житейском примере. У человека был потребительский кредит, доход снизился, платежи прекратились. Через несколько месяцев банк уступил требование коллекторскому агентству. Для должника меняется одно: письма и звонки теперь приходят от новой организации, и платить нужно по её реквизитам. Сумма, проценты и график остаются теми же, что были в кредитном договоре.
Есть и защита на случай, когда уведомления ещё не было: до получения письменного подтверждения уступки можно платить прежнему кредитору — такое исполнение считается надлежащим.
Зачем банк продаёт долги и кому это разрешено делать
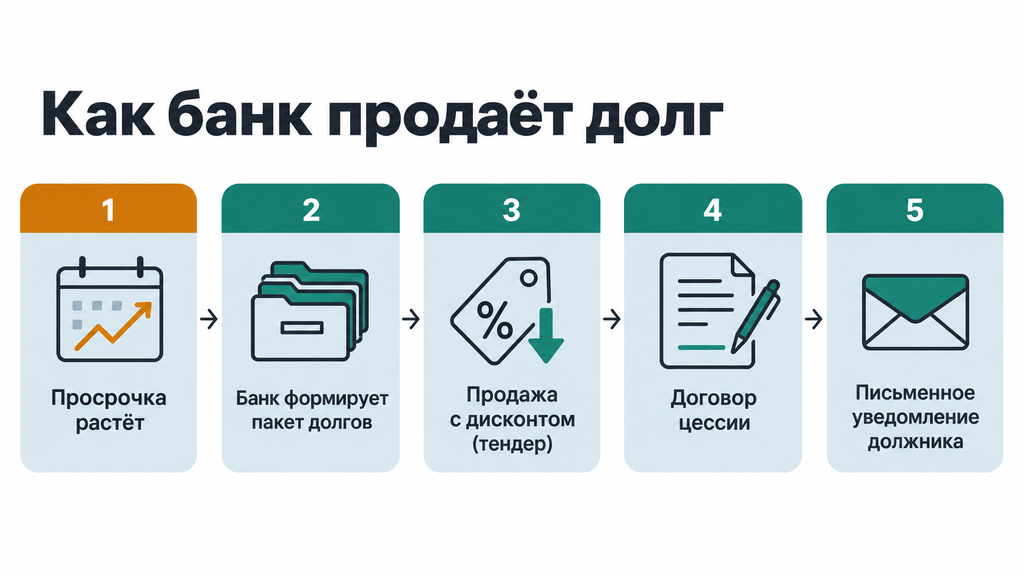
Банки продают долги, чтобы очистить баланс от долгой просрочки, выполнить требования регулятора и не тратить ресурсы на взыскание, которое может растянуться на годы. Для финансовой организации это стандартная процедура управления портфелем, а не «расправа» над конкретным заёмщиком.
Как это устроено:
- Банк собирает несколько просроченных требований в один пакет.
- Пакет выставляется на продажу — обычно через тендер среди коллекторских агентств и профессиональных покупателей долгов.
- Побеждает тот, кто предложит больше. Портфели проблемной задолженности, как правило, уходят с большим дисконтом, а итоговая цена зависит от возраста долга, наличия судебных решений и «качества» заёмщиков в пакете.
- Заключается договор цессии, после чего должникам направляются уведомления о смене кредитора.
До продажи банк обычно проходит две стадии работы с просрочкой. Сначала мягкое взыскание: напоминания, звонки, предложения реструктуризации или кредитных каникул. Если контакт не налажен и просрочка растёт, наступает стадия жёсткого взыскания — банк обращается в суд или продаёт долг. Уступка возможна на любом этапе: до суда, во время процесса и даже когда исполнительный лист уже у приставов. Поэтому вопрос «через сколько просрочки банк продаёт долг» имеет практический ответ: обычно речь идёт о месяцах устойчивой просрочки, но единого срока нет — всё решает политика банка.
Кому закон разрешает становиться новым кредитором. По потребительским кредитам и займам круг цессионариев ограничен ст. 12 закона № 353-ФЗ «О потребительском кредите (займе)»:
- коллекторские агентства из государственного реестра, который ведёт ФССП;
- другие профессиональные кредиторы — банки и микрофинансовые организации;
- лица, которых заёмщик сам указал в письменном согласии, — но закон позволяет брать такое согласие только после возникновения просрочки, а не при оформлении кредита.
К профессиональным взыскателям применяются требования закона № 230-ФЗ о защите прав граждан при возврате просроченной задолженности: работать можно только после включения в реестр, звонки и встречи ограничены по частоте, давление и введение в заблуждение запрещены. Если организация, требующая долг, отсутствует в реестре ФССП, это самостоятельный повод для жалобы.
Крупные банки — включая Сбербанк и ВТБ — действуют в этих же рамках: они также могут уступать требования профессиональным взыскателям. Упоминание банков здесь — пример крупного кредитора, а не информация о том, что конкретный банк предлагает какую-то услугу выкупа.
Распространённое заблуждение: «долг продают только совсем безнадёжным». На практике решение зависит от срока просрочки, политики банка и экономической целесообразности: иногда банку проще продать пакет, чем судиться с каждым заёмщиком отдельно. Так что продажа долга — не приговор, а сигнал, что пора разобрать ситуацию и выбрать линию поведения. Верно и обратное: если заёмщик выходит на контакт на ранней стадии и договаривается о графике, долг, как правило, дольше остаётся у банка.
Какие долги нельзя передать по цессии
Не всякое требование можно уступить: закон запрещает передавать права, неразрывно связанные с личностью кредитора (ст. 383 ГК РФ). Смысл правила простой — если право возникло у человека потому, что пострадал именно он, заменить получателя нельзя.
- алименты и другие выплаты на содержание;
- возмещение вреда, причинённого жизни или здоровью;
- компенсация морального вреда;
- долги за жилищно-коммунальные услуги — по ним действует отдельный запрет на уступку третьим лицам.
Например, управляющая компания не может продать вашу задолженность за отопление коллекторам — взыскивать её она будет сама, в том числе через суд. А вот банковский кредит, денежный долг по расписке или требование по договору подряда к этим запретам не относятся: их уступают регулярно. Список здесь упрощён для понимания — в спорных ситуациях проверяйте актуальную редакцию нормы.
Договор цессии: какие условия должны быть в документе
В договоре цессии должны быть стороны, точное описание передаваемого требования, цена уступки, момент перехода права и порядок уведомления должника. Договор цессии — это и есть договор уступки права требования: оба названия используются как синонимы, суть сделки от этого не меняется.
Структура типового документа выглядит так:
- стороны и реквизиты — цедент, цессионарий, при трёхсторонней схеме ещё и должник;
- предмет — какое именно требование передаётся: номер и дата основного договора, из чего складывается долг (тело кредита, проценты, неустойка), размер задолженности. Это существенное условие: если из документа непонятно, какой долг передан, суд может признать договор незаключённым;
- цена уступки — сумма, которую цессионарий платит цеденту за право требования;
- момент перехода права — с даты подписания договора, с передачи документов или с момента оплаты;
- перечень передаваемых документов — кредитный договор, выписки, расчёт задолженности, судебные акты, если долг уже просужен;
- порядок уведомления должника — кто и в какой срок сообщает о сделке;
- ответственность сторон и условия расторжения.
Форма договора следует за формой основного обязательства: если основной договор требовал нотариального удостоверения или государственной регистрации (например, договор долевого участия), те же процедуры нужны и для цессии. Кредитные договоры в этом смысле просты — уступка по ним оформляется обычным письменным договором.
Если вам на подпись принесли договор уступки — сверьте его с этим списком. Чаще всего «плывут» три пункта: предмет (какой именно долг), сумма (совпадает ли с вашими документами) и момент, с которого новый кредитор вправе требовать оплату. Расплывчатая формулировка любого из них — повод вернуть документ на доработку.
Двусторонний и трехсторонний договор цессии: в чём разница
Двусторонний договор цессии подписывают только цедент и цессионарий, а должника затем уведомляют о состоявшейся уступке; в трехстороннем договоре должник сам подписывает документ, и отдельное уведомление не требуется.
| Критерий | Двусторонний договор | Трехсторонний договор |
|---|---|---|
| Кто подписывает | Цедент и цессионарий | Цедент, цессионарий и должник |
| Уведомление должника | Обязательно | Не требуется |
| Скорость оформления | Выше — согласия должника не нужно | Ниже — нужна подпись должника |
| Риски споров | Должник может не поверить уведомлению или оспаривать получение | Меньше — должник знает условия сразу |
По кредитам чаще всего используют двусторонний вариант: банку проще уведомить заёмщика, чем собирать его подписи. Отсюда популярный запрос «договор цессии трехсторонний образец скачать»: типовые структуры таких договоров открыто публикуются в правовых базах, и сверяться с ними полезно. Но подписывать скачанный шаблон без сверки с вашим кредитным договором рискованно — образец задаёт каркас, а конкретные условия у каждой сделки свои.
Здесь же живёт устойчивое заблуждение: «раз я не подписывал договор цессии, сделка незаконна». Для денежного требования это не так: согласие должника по общему правилу не требуется, юридическое значение имеет уведомление. Возражать можно против условий, нарушающих закон или ухудшающих ваше положение, — но не против самого факта смены кредитора.
Договор цессии между физическими лицами
Граждане могут уступать друг другу права требования по распискам и договорам займа, и это самый понятный вид цессии. Схема: один человек передаёт другому право требовать долг, получает оговорённую сумму, а покупатель затем взыскивает долг с должника сам.
Что важно оформить при договоре цессии между физическими лицами:
- письменный договор с описанием требования — из какой расписки или договора долг возник, в какой сумме;
- подтверждение передачи денег — расписка или платёж с назначением «оплата по договору цессии от такого-то числа»;
- передача документов, подтверждающих долг: самой расписки, договора займа, расчёта процентов.
Пример: должник взял у знакомого 100 000 рублей по расписке и не вернул. Кредитору деньги нужны сейчас, а взыскание обещает быть долгим, поэтому он уступает требование за 80 000 рублей. Покупатель получает шанс заработать 20 000 рублей разницы — и одновременно принимает риск, что долг придётся взыскивать через суд, а то и не вернётся вовсе.
Здесь и лежит главный риск покупателя: цедент отвечает за то, что требование действительно существует, но не за то, что должник заплатит (смысл ст. 390 ГК РФ). Если должник неплатёжеспособен, вернуть вложенное не получится. Перед сделкой проверяйте договор-основание, расчёт долга и имущественное положение должника — насколько это возможно. Налоговые последствия уступки для физлиц зависят от конкретной ситуации; актуальные правила проверяйте по Налоговому кодексу РФ.
Чем цессия отличается от перевода долга, суброгации, факторинга и инкассо
При цессии меняется кредитор; при переводе долга — должник; суброгация — это переход права в силу закона, факторинг — финансирование под уступку денежного требования, а инкассо — расчётная операция банка, при которой кредитор не меняется. Эти понятия систематически путают, поэтому сведём их в одну таблицу.
| Понятие | Что происходит | Чьё согласие нужно | Где встречается |
|---|---|---|---|
| Цессия | Меняется кредитор: право требования переходит к новому лицу по сделке | Согласие должника, как правило, не требуется | Продажа кредитных долгов, уступка требований между людьми и компаниями |
| Перевод долга | Меняется должник: обязательство переходит к другому лицу | Обязательно согласие кредитора (ст. 391 ГК РФ) | Долги между родственниками, реорганизация бизнеса |
| Суброгация | Право переходит в силу закона, договор не заключается | Согласие не требуется | Страховая выплачивает возмещение и требует его с виновника происшествия |
| Факторинг | Финансирование под уступку денежного требования (гл. 43 ГК РФ) | По условиям факторингового договора | Поставщик получает деньги сразу, фактор зарабатывает на комиссии |
| Инкассо | Банк по поручению получателя предъявляет документы к оплате через банк плательщика | Смены сторон не происходит | Расчёты по контрактам, получение платежей через банк |
Отдельно про частый запрос «инкассо цессия — это одно и то же?». Нет: инкассо — способ проведения платежа через банки, инструмент расчётов. Цессия — смена стороны в обязательстве. Банк при инкассо лишь передаёт документы и деньги; право требования при этом никуда не переходит. Ответ и на вопрос «факторинг и цессия — это одно и то же» короткий: факторинг использует цессию как механизм, но добавляет к ней финансирование.
Как узнать, что банк продал ваш долг, и проверить нового кредитора
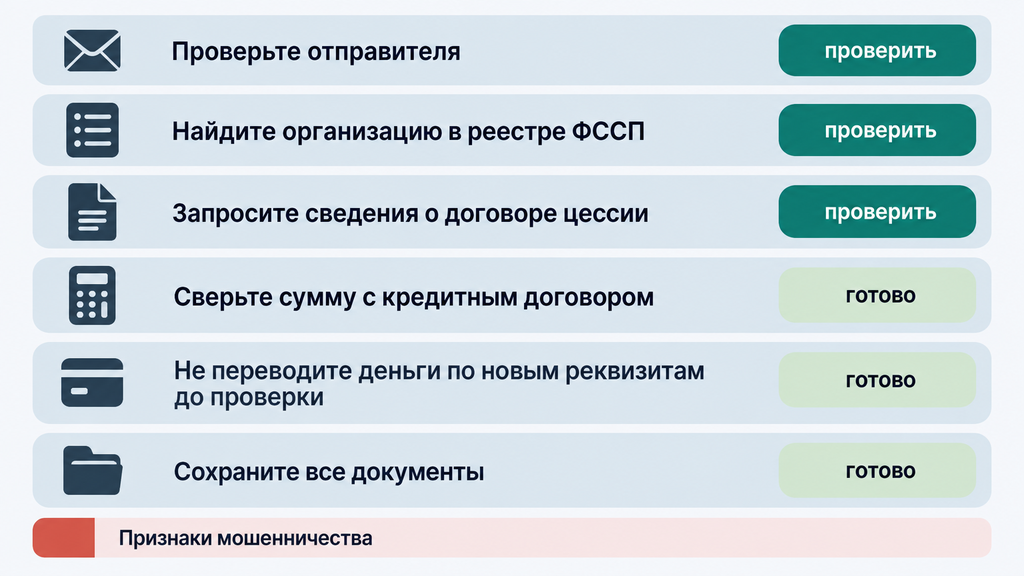
Основные признаки продажи долга — письма или звонки от организации, в которой вы не брали кредит, новые реквизиты для платежей и прекращение напоминаний со стороны банка. Сама по себе смена «отправителя» — не катастрофа, а процедура, которую можно и нужно проверить. Вот пошаговый порядок действий.
- Изучите уведомление. Кто отправитель, есть ли сведения о договоре уступки, указаны ли новые реквизиты. Добросовестный кредитор прикладывает к письму данные о сделке.
- Проверьте нового кредитора по реестру ФССП. Государственный реестр коллекторских агентств ведётся на официальном сайте службы судебных приставов; проверка занимает пару минут и не требует специальных знаний.
- Запросите документы о переходе права. До получения доказательств уступки вы вправе платить прежнему кредитору — такое исполнение считается надлежащим (ст. 385 ГК РФ). Это ключевая защита от мошенников.
- Сверьте сумму с кредитным договором и последней выпиской. Требование передаётся в прежнем объёме: если «новый кредитор» называет сумму больше — это повод для письменного запроса расчёта, а не для оплаты.
- Платите в прежнем режиме — тому, чьё право подтверждено документами, и только по проверенным реквизитам.
- Сохраняйте всё: письма, конверты с датами, скриншоты, записи разговоров — они пригодятся для возражений или жалобы.
Отдельный блок рисков — мошенничество. Фальшивые уведомления о «продаже долга» — распространённая схема. Тревожные признаки:
- просят перевести деньги на карту физического лица или в малоизвестную организацию;
- давят: «оплатите до вечера, иначе арестуем счета»;
- отказываются направить документы письменно;
- организации нет в реестре ФССП.
Типичная ситуация из практики: человеку приходит письмо о переуступке долга с требованием срочно оплатить. Он не проверяет отправителя, платит — а через месяц получает письмо от настоящего кредитора. Долг при этом не считается погашенным: обязательство прекращает только платёж надлежащему кредитору. Порядок всегда один: сначала проверка, потом платёж.
Подводные камни договора цессии: что должен знать должник
Главные подводные камни договора цессии для должника — мошенники под видом нового кредитора, требования больше прежней суммы и психологическое давление сверх норм закона. Сама по себе уступка, оформленная правильно, положение заёмщика не ухудшает: проблемы создают нарушения процедуры и ошибки в поведении должника. Сведём типичные заблуждения к фактам.
| Заблуждение | Как на самом деле |
|---|---|
| «Долг продали — теперь можно не платить» | Обязательство сохраняется. Неустойка начисляется на прежних условиях, а новый кредитор вправе обратиться в суд |
| «Я не подписывал уступку — она незаконна» | Для денежного требования согласие должника не требуется; значение имеют уведомление и соблюдение ограничений закона |
| «Коллектор пересчитает долг под себя» | Нет: цессионарий получает требование в прежнем объёме. Требовать больше суммы по кредитному договору он не вправе |
| «Пришло письмо — надо срочно платить» | Сначала проверка: отправитель, реестр ФССП, документы о переходе права. До подтверждения можно платить прежнему кредитору |
| «Один долг могут продать дважды — и ладно» | Двойная продажа — нарушение. Право принадлежит тому, кому оно перешло раньше; платить следует только по подтверждённым документам |
Практические ошибки, которые встречаются чаще всего:
- оплата по реквизитам из звонка или смс без письменного подтверждения;
- игнорирование уведомления в надежде, что вопрос «рассосётся», — неустойка растёт, а позиция в будущем споре слабеет;
- несохранённые письма и скриншоты — потом нечем подтвердить ни сумму, ни нарушения;
- подписание «соглашений о выкупе долга» с компаниями, требующими предоплату, — типичный признак схемы.
О правах при взаимодействии тоже стоит знать. Закон № 230-ФЗ ограничивает взыскателей: допустимая частота звонков и встреч, запрет ночных контактов, запрет давления, угроз и введения в заблуждение. Если новый кредитор звонит по двадцать раз в день или угрожает, фиксируйте даты и содержание контактов и жалуйтесь в ФССП — именно эта служба контролирует рынок взыскания. Право требовать долг у кредитора при этом остаётся, но общение переводится в законные рамки.
И честная оговорка: даже если уступка прошла с нарушениями, долг от этого не исчезает. Исправляется процедура — незаконные требования отменяются, переплата возвращается, — но сама задолженность «обнуления» не происходит. Советы в духе «переждать, пока всё сгорит», к закону отношения не имеют и лишь затягивают решение.
Когда договор цессии можно оспорить
Оспорить договор цессии можно, если уступлено требование, которое нельзя передавать по закону, не согласован предмет сделки, нарушена форма или сделка притворна. Основания, которые реально встречаются в практике:
- требование нельзя уступать — например, переданы права из перечня ст. 383 ГК РФ или долг за коммунальные услуги;
- не согласован предмет — из договора непонятно, какой именно долг и в каком объёме передан;
- нарушена форма — не сделано обязательное нотариальное удостоверение или государственная регистрация;
- притворность — под видом уступки прикрывается другая сделка, например дарение;
- сделка накануне банкротства цедента — такие сделки могут оспариваться в рамках дела о банкротстве; сроки и критерии проверяйте по актуальной редакции закона о банкротстве.
Теперь о том, когда оспаривание почти бесполезно. Если в кредитном договоре был запрет на уступку, а банк её всё равно провёл, сделка с денежным требованием, по общему правилу, сохраняет силу: у должника остаются возражения по сумме и право потребовать возмещения убытков, но не автоматическая отмена уступки (логика ст. 388 ГК РФ). Бесполезно также ссылаться на то, что «цена договора занижена» или «я не знал о продаже» — сами по себе эти доводы основаниями не являются.
Оценить перспективы конкретного договора без документов невозможно — это работа для юриста. Если сомневаетесь в законности уступки, покажите специалисту уведомление, кредитный договор и переписку: первичный разбор обычно сразу показывает, есть ли смысл спорить или выгоднее договариваться. Вы можете оставить заявку и получить такой разбор бесплатно — с документами на руках решение принимать проще.
Можно ли выкупить свой долг у банка
Прямого запрета выкупить свой долг нет, но на практике банки редко продают задолженность самому заёмщику: круг покупателей по потребительским кредитам ограничен законом, а сделка, в которой должник выкупает собственное требование, прекращает обязательство и банку экономически неинтересна. Поэтому выкуп своего долга у банка — это, скорее, переговорный сценарий, чем стандартная услуга.
Почему банк обычно отвечает отказом:
- закон ограничивает круг покупателей. По ст. 12 закона № 353-ФЗ требование по потребительскому кредиту может перейти только к коллекторам из реестра, профессиональным кредиторам или лицам, указанным заёмщиком, — причём согласие на последнее берётся уже после просрочки;
- конфликт интересов. Продавая долг должнику со скидкой, банк создаёт прецедент и вопросы со стороны регулятора и остальных клиентов;
- экономика сделки. Большой дисконт существует в оптовых продажах пакетов. Один долг продавать так же дёшево смысла нет, а по номиналу выкупать должнику невыгодно — теряется сама идея.
Для понимания масштабов: пакеты старой просрочки на рынке обычно продаются за долю от номинала, и чем старее долг, тем ниже цена — итоговую сумму определяют торги. Единичная продажа — всегда индивидуальная договорённость, и цены «как у опта» по ней ждать не стоит. Формула «выкуплю свой долг за 10% и закрою вопрос» описывает редкие удачные переговорные кейсы, а не правило: чаще банк предлагает реструктуризацию либо передаёт долг профессиональному взыскателю.
Крупные банки — Сбербанк, ВТБ и другие — работают по тем же правилам. Упоминание конкретных банков здесь иллюстрирует практику крупных кредиторов: решение по любому обращению банк принимает индивидуально и вправе отказать без объяснения причин.
Выкуп долга у банка третьим лицом
Выкуп долга у банка третьим лицом — это сделка, в которой право требования переходит к другому человеку или организации, а должник затем договаривается о погашении уже с новым кредитором. Выглядит это так:
- Должник с просрочкой договаривается с доверенным лицом (реже — организацией) о выкупе требования.
- Третье лицо направляет кредитору письменное предложение о выкупе с указанием суммы и порядка расчётов.
- Банк решает индивидуально: соглашается, торгуется или отказывает — без объяснения причин.
- При согласии заключается договор цессии, деньги передаются цеденту, а должник и новый кредитор фиксируют свои договорённости отдельным соглашением — о сумме, графике и последствиях просрочки.
Главное ограничение, о котором часто забывают: по потребительским кредитам третье лицо должно входить в разрешённый законом круг цессионариев — коллектор из реестра, профессиональный кредитор или лицо, указанное заёмщиком уже после просрочки (ст. 12 закона № 353-ФЗ). «Первый встречный» выкупить долг не может, и это стоит проверить до начала переговоров с банком.
Такие сделки реальны, но не гарантированы. Чаще они проходят по старым долгам, которые банк уже признал проблемными: мотивация расстаться с активом там выше. И отдельное предупреждение: компании, которые «выкупают любые долги» и просят комиссию вперёд, — почти всегда недобросовестная схема. Критерии нормального партнёра: понятный письменный договор, оплата после перехода права, проверяемая организация, готовность подтвердить статус в реестре. Родственнику перед сделкой тоже имеет смысл показать документы юристу: соглашение между ним и должником — это отдельный договор со своими рисками.
Как составить заявление на выкуп долга: структура и образец
Жёсткой формы заявления на выкуп долга закон не устанавливает — документ составляется как деловое предложение о выкупе права требования. Образец заявления на выкуп долга у банка состоит из таких пунктов:
- адресат: наименование банка или коллекторского агентства, адрес;
- отправитель: ФИО, паспортные данные, контакты;
- реквизиты долга: номер и дата кредитного договора, сумма задолженности;
- суть предложения: выкуп права требования, предлагаемая цена;
- данные плательщика, если предложение делает третье лицо, и основание его интереса;
- порядок расчётов: срок и способ оплаты;
- перечень приложений, дата, подпись.
Приложения, повышающие доверие к предложению: расчёт задолженности, документы о доходах плательщика, письменное согласие должника — если платит третье лицо (по закону № 353-ФЗ такое согласие возможно только после просрочки). В крупные банки — например, Сбербанк или ВТБ — обращение подаётся через отделение или форму обратной связи; ответ на такое предложение не гарантирован, и отказ без объяснения причин правомерен.
Если банк долг уже продал, заявление имеет смысл направлять новому кредитору — коллекторскому агентству. Договориться о скидке или рассрочке с ним часто проще, чем с банком: выкупая долги с дисконтом, агентства оставляют себе пространство для гибкости. Отправляйте предложение письменно и сохраняйте подтверждение отправки.
Что выгоднее: выкуп долга, реструктуризация или банкротство
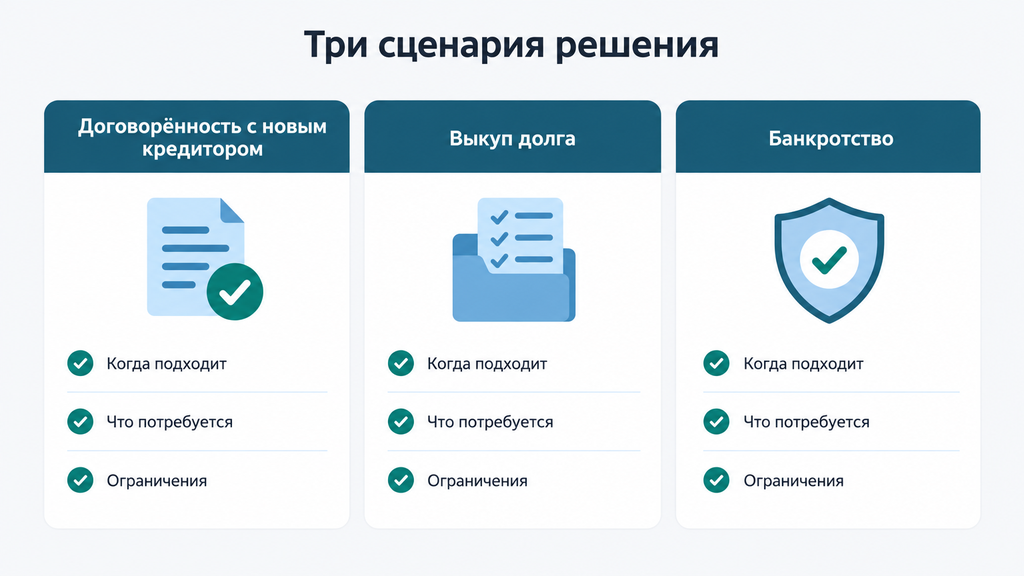
Универсально выгодного варианта не существует: выбор зависит от суммы долга, уровня дохода и стадии взыскания. Сравним три сценария по понятным критериям.
| Сценарий | Когда подходит | Плюсы | Ограничения и риски |
|---|---|---|---|
| Реструктуризация, кредитные каникулы | Доход есть, просрочка небольшая, долг ещё у банка | Не требует суда; отношения с банком сохраняются | Общая переплата может вырасти; нужен устойчивый доход |
| Выкуп долга или скидка у нового кредитора | Долг уже продан, есть сумма для расчёта | Часто удаётся закрыть долг меньше номинала | Гарантий нет — решение принимает кредитор; нужен разовый платёж |
| Банкротство | Долги неподъёмны, дохода не хватает даже на базовый график | Законный механизм восстановления финансовой устойчивости | Процедура занимает время и требует расходов; после неё действуют ограничения на новые кредиты и повторную процедуру в течение срока по закону |
Вопросы для самопроверки перед выбором:
- Какая доля дохода уходит на платежи сейчас? Если больше половины — прежний график обычно не восстановится.
- Долг ещё у банка или уже у взыскателя? От этого зависит, с кем вести переговоры.
- Есть ли сумма для единовременного расчёта? Без неё разговор о выкупе и скидке, как правило, не складывается.
- Готовы ли вы к последствиям банкротства — или разумнее сначала попробовать договорные варианты?
Если ответы не складываются в план — это нормальная стартовая точка. Вы можете оставить заявку, коротко описать ситуацию и получить бесплатный первичный разбор от специалиста: по процедуре банкротства или по любому другому юридическому вопросу с долгами. Оплачивать услугу и принимать решение сразу не нужно — сначала стоит увидеть свои варианты в цифрах и сроках.
Что делать после продажи долга: пошаговый план для должника
После продажи долга должнику нужно сделать семь шагов: проверить уведомление и нового кредитора, запросить документы о переходе права, сверить сумму, выбрать линию поведения, зафиксировать договорённости письменно, проверить правопреемство в суде и контролировать законность взыскания. Вот план целиком:
- Проверьте уведомление и кредитора. Отправитель, реквизиты, наличие организации в реестре ФССП.
- Запросите документы о переходе права. До их получения можно платить прежнему кредитору — исполнение считается надлежащим.
- Сверьте сумму и условия с первоначальным кредитным договором. Новый кредитор не вправе требовать больше: при расхождении направьте письменный запрос расчёта.
- Выберите линию поведения. Платить по графику, договариваться о рассрочке или скидке, готовить возражения — либо оценивать банкротство, если обязательства неподъёмны.
- Зафиксируйте договорённости письменно. Устные обещания «подождём» и «простим часть» без письменной фиксации доказать сложно, и юридической силы они, как правило, не имеют.
- Если дело уже в суде — проверьте правопреемство. При уступке просуженного долга взыскатель меняется определением суда: убедитесь, что замена оформлена и в материалах дела есть договор цессии. Дело при этом не начинается заново — оно продолжается с новым взыскателем.
- При давлении сверх норм — жалуйтесь. Нарушения частоты и способов контактов контролирует ФССП; жалоба подаётся через её официальные сервисы.
Соберите в одну папку документы, которые пригодятся в любом сценарии:
- кредитный договор и график платежей;
- выписки по счёту и чеки об оплате;
- уведомление о цессии и конверт с датой получения;
- переписку с банком и новым кредитором;
- судебные акты, если дело дошло до суда.
Самая частая ошибка на этом этапе — ждать, что долг «спишется сам». Истечение срока исковой давности не происходит автоматически: если о нём не заявить, суд не применит его по собственной инициативе, а кредитор продолжит считать долг действующим. Позиция «переждать» в реальности означает накопленную неустойку и ослабленную позицию. Разбирать ситуацию выгоднее в активной роли: с документами, расчётом и пониманием вариантов.
И последнее. Если чувствуете, что сами уже не справляетесь, или пока не решили, что делать с долгами, — оставьте заявку и получите бесплатную первичную консультацию. Специалист разберёт ваши документы, покажет, какие сценарии реальны именно в вашем случае, и что потребуется для каждого. Принимать решение и оплачивать что-либо сразу не нужно: задача первого шага — увидеть картину целиком.
Часто задаваемые вопросы
Что такое цессионарий простыми словами?
Цессионарий — это новый кредитор, который получил право требовать долг по договору уступки (цессии). Например, банк передал долг по кредиту коллекторскому агентству — это агентство и есть цессионарий. Требовать больше суммы, ставки и графика, которые были у первоначального кредитора, цессионарий не вправе.
Законно ли, что банк продал мой долг без моего согласия?
По общему правилу да: согласие должника на уступку денежного требования не требуется, если иное не следует из закона или договора (ст. 382 ГК РФ). По потребительским кредитам новый кредитор должен входить в круг, разрешённый законом № 353-ФЗ: коллекторы из реестра, профессиональные кредиторы или указанные заёмщиком лица. Должника обязаны письменно уведомить — до уведомления он вправе платить прежнему кредитору.
Нужно ли платить новому кредитору, если уведомление вызывает сомнения?
До получения доказательств перехода права можно исполнять обязательство прежнему кредитору — такое исполнение считается надлежащим (ст. 385 ГК РФ). Запросите сведения о договоре цессии и проверьте организацию в реестре ФССП на официальном сайте службы. Переводить деньги по реквизитам из сомнительного письма или звонка нельзя.
Может ли банк продать долг, если в договоре есть запрет на цессию?
Для денежного требования — да: уступка вопреки запрету сохраняет силу, но банк отвечает перед должником за нарушение этого условия (ст. 388 ГК РФ). В потребительском кредитовании дополнительно действует ограничение по кругу новых кредиторов из закона № 353-ФЗ. Перспективы конкретной ситуации стоит оценить по документам с юристом.
Можно ли выкупить свой долг у Сбербанка или ВТБ?
Напрямую банки обычно не продают долг самому заёмщику: круг покупателей по потребительским кредитам ограничен законом, а сделка с должником прекращает обязательство и банку невыгодна. Рабочие пути — выкуп через разрешённое законом третье лицо или переговоры о скидке с новым кредитором, купившим долг. Согласие на такую сделку банк давать не обязан и вправе отказать без объяснения причин.
Что будет с долгом, если его купил коллектор?
Обязательство сохраняется на прежних условиях: та же сумма, ставка и график. Коллектор действует в рамках закона № 230-ФЗ — состоит в реестре ФССП и соблюдает ограничения по частоте и способам контактов. Должник вправе запросить документы о переходе права и договариваться о рассрочке или скидке.
Чем договор цессии отличается от перевода долга?
При цессии меняется кредитор — тот, кому должны; при переводе долга меняется должник — тот, кто должен. Перевод долга требует согласия кредитора (ст. 391 ГК РФ), а уступка денежного требования, как правило, согласия должника не требует.
Можно ли оспорить договор цессии и в каких случаях?
Да — если уступлено требование, которое нельзя передавать по закону, не согласован предмет сделки, нарушена форма или сделка притворна. Нарушение запрета на уступку денежного требования само по себе сделку не отменяет. Перспективы зависят от документов, поэтому их стоит показать юристу до подачи возражений.