Субсидиарная ответственность при банкротстве: понятие, основания и ответственность контролирующих лиц (директора, учредителя, руководителя)
Субсидиарная ответственность при банкротстве — это переход непогашенных долгов компании на её контролирующих лиц: директора, учредителя, руководителя или других людей, которые реально управляли бизнесом. Она наступает только по решению арбитражного суда и при конкретных основаниях: вредоносные сделки, утрата или искажение документов, недостоверные сведения в реестрах, неподача заявления о банкротстве в месячный срок. Само по себе банкротство компании ответственности не создаёт — вину контролирующего лица нужно доказывать по правилам статей 61.11 и 61.12 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
Что такое субсидиарная ответственность при банкротстве — простыми словами
Если объяснять простыми словами, субсидиарная ответственность при банкротстве — это право взыскать долги компании с человека, который ею управлял, если имущества самой компании не хватило для расчётов с кредиторами. В разговоре эту конструкцию часто называют просто «субсидиарка». Юридическая основа — статья 399 Гражданского кодекса РФ и глава III.2 закона о банкротстве № 127-ФЗ; отдельного «кодекса субсидиарной ответственности» в российском праве не существует — нормы распределены между ГК РФ и специальным законом.
Логика механизма простая. Компания — самостоятельный участник оборота, и по общему правилу её долги не касаются ни директора, ни учредителей. Но если суд видит, что денег и имущества у должника нет, а причиной тому стали действия конкретных людей, долг переходит на них лично. В этой конструкции три участника: кредитор, который не получил свои деньги; компания-должник, признанная банкротом; и субсидиарный должник — контролирующее лицо, которое отвечает по остатку долга личным имуществом.
Автоматически субсидиарная ответственность в деле о банкротстве не наступает. Процедура может завершиться, часть долгов списаться — и никто из руководства не заплатит ни рубля лично, если суд не установит оснований. Банкротство — не приговор, а проверка добросовестности управления.
Чтобы не путать близкие термины, соберём их в таблицу.
| Вид ответственности | Когда наступает | Что означает для человека | Где закреплена |
|---|---|---|---|
| Ограниченная | По умолчанию, пока нет оснований для иной ответственности | Учредитель рискует только вкладом в уставный капитал; личное имущество вне риска | Ст. 56 ГК РФ |
| Субсидиарная | При банкротстве компании или исключении её из ЕГРЮЛ (единого государственного реестра юридических лиц) с долгами — при доказанной вине контролирующих лиц | Непогашенные долги компании взыскивают лично с директора, учредителя, иного контролирующего лица | Ст. 399 ГК РФ, ст. 61.11, 61.12 закона № 127-ФЗ |
| Солидарная | Когда виновных в банкротстве несколько контролирующих лиц | Долг можно взыскать целиком с любого из них; внутри они распределяют его через регресс | Ст. 323 ГК РФ, п. 8 ст. 61.11 закона № 127-ФЗ |
Отсюда практический вывод: вопрос «чем субсидиарная ответственность отличается от солидарной» сводится к одному — субсидиарка определяет, кто отвечает, а солидарность — как делят ответственность несколько виновных. И если вас пугают фразой «долги фирмы теперь ваши», первым делом стоит проверить: есть ли вообще судебный акт о привлечении к субсидиарной ответственности и на каком основании он вынесен.
Кто такие контролирующие должника лица и кого могут привлечь
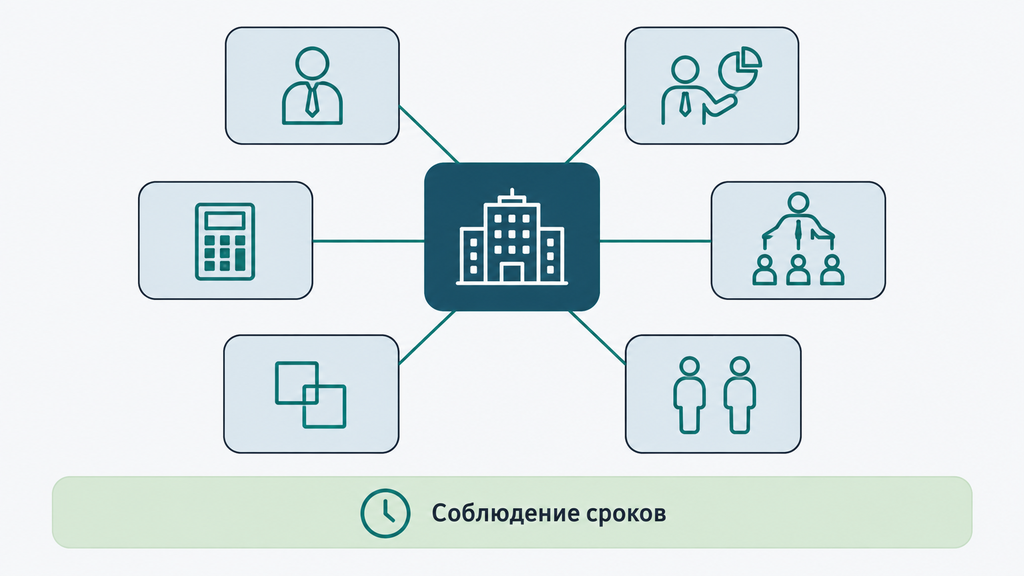
Контролирующие должника лица (сокращённо КДЛ) — это люди и организации, которые в течение трёх лет до возникновения признаков банкротства, а также после их появления могли определять действия компании: отдавать обязательные указания, влиять на сделки, распоряжаться деньгами и активами. Понятие закреплено в статье 61.10 закона № 127-ФЗ. Главный критерий здесь не должность и не запись в уставе, а реальное влияние: суд ищет того, кто фактически принимал решения, даже если формально этот человек в компании не числился.
Кого теоретически могут признать контролирующим лицом:
- единоличный исполнительный орган — генеральный директор, директор, управляющая организация;
- учредители, участники и акционеры — особенно при контрольном пакете;
- члены совета директоров и иных коллегиальных органов;
- главный бухгалтер, финансовый директор и другие ключевые топ-менеджеры — при доступе к счетам и влиянии на решения;
- фактические (теневые) руководители и бенефициары, управлявшие через номинальных лиц;
- аффилированные компании и лица, признанные выгодоприобретателями — например, получившие активы должника по заниженной цене;
- родственники — если доказано их влияние на решения или получение имущества компании.
На практике этот список работает с важной оговоркой: попадание в перечень не равно вине. Обычный сотрудник, у которого нет доступа к счёту и влияния на ключевые решения, за долги компании, как правило, отвечать не будет. Суд каждый раз проверяет причинно-следственную связь: привели ли действия конкретного человека к тому, что кредиторы остались без денег.
Ответственность генерального директора при банкротстве
Ответственность генерального директора при банкротстве — самый частый на практике сценарий, потому что именно руководитель подписывает сделки, распоряжается деньгами и отвечает за своевременное обращение в суд. Закон оценивает действия директора по стандартам добросовестности и разумности: поступил ли он так, как поступил бы обычный руководитель в похожей ситуации, учитывая масштаб бизнеса.
Недобросовестными суды признают, например, такие действия: руководитель скрыл от участников информацию о крупной сделке, заключил сделку без обязательного одобрения, продолжал работать с фирмами-однодневками, ставил личные интересы выше интересов компании. Типичный пример — продажа товара аффилированной фирме по заниженной цене с последующей перепродажей по рыночной: прибыль уходит на сторону, долги копятся у должника.
Неразумность проявляется иначе: директор не сопоставил цены с рынком перед крупной закупкой, не проверил контрагента по открытым реестрам и картотеке арбитражных дел, проигнорировал обычную процедуру согласования договоров с юристами.
Отдельные ситуации, которые стоит знать:
- Бывший директор отвечает за решения, принятые в период его полномочий, — увольнение риски не снимает.
- Номинальный директор — тот, кто лишь подписывал документы, а управлял кем-то другой, — тоже считается контролирующим лицом. Но его ответственность может быть снижена или вовсе отменена, если он помог установить фактического руководителя и найти скрытое имущество (п. 6 постановления Пленума ВС РФ № 53).
- Несколько руководителей, действовавших в кризисный период, отвечают солидарно — устав не может переложить обязанность подать заявление о банкротстве только на одного из них.
При этом практика знает немало дел, где директора защищали. Показателен типовой сюжет: управляющий требовал субсидиарку за неподачу заявления о банкротстве и непередачу документов, а суд отказал — потому что руководитель действовал по экономически обоснованному плану выхода из кризиса: не заключал новых сделок, вёл переговоры об отсрочках, взыскивал дебиторку и приложил все усилия, чтобы рассчитаться. Вывод для практики простой: суд оценивает не результат, а логику и документированность решений. Переписка, протоколы, расчёты и служебные записки на этот период — главные доказательства добросовестности.
Субсидиарная ответственность учредителя (участника) ООО
По общему правилу субсидиарная ответственность учредителя ООО не наступает: участник рискует только своей долей в уставном капитале, и на этом ограниченная ответственность юридического лица построена. Личное имущество собственника вне риска, пока компания платит по счетам и не нарушает закон.
Правило ломается, когда учредитель выходит за рамки пассивного владения. Суд может признать его контролирующим лицом, если он:
- владеет контрольным пакетом или является единственным участником;
- назначал и снимал руководителей, определял кадровую политику;
- согласовывал крупные сделки или сам давал директору обязательные указания;
- получал выгоду от сделок, которые привели компанию к долгам;
- фактически управлял бизнесом, оставаясь в тени.
Основанием может стать и исключение недействующей компании из ЕГРЮЛ. Если налоговая «почистила» реестр от брошенной фирмы, а долги остались, кредитор вправе подать иск к бывшему владельцу по пункту 3.1 статьи 3 закона об ООО. В 2026 году это рабочая практика: суды взыскивают долги с учредителей компаний, которые просто перестали существовать, не рассчитавшись с контрагентами и сотрудниками. Ответственность при банкротстве ООО и ответственность за «брошенную» компанию строятся на одной идее — несостоятельность не должна становиться способом не платить.
Ещё один нюанс, который часто упускают: номинальный учредитель не освобождается от ответственности автоматически. Если долю оформили на человека «для вида», а решениями распоряжался другой, отвечать могут оба — солидарно.
Главбух, топ-менеджеры, теневые бенефициары и родственники
Круг ответственных лиц шире, чем «директор и владелец», — критерий всегда один: реальный контроль над компанией и связь действий человека с невозможностью рассчитаться с кредиторами. Главного бухгалтера привлекают, когда он искажал отчётность, скрывал или уничтожал документы, участвовал в схемах вывода денег или получал личную выгоду. Финансового директора и других топ-менеджеров — если они могли распоряжаться счетами и влияли на ключевые решения, а не просто исполняли инструкции. Теневого бенефициара, управлявшего через номинальных лиц, суд устанавливает по переписке, платёжным документам, показаниям сотрудников и косвенным признакам контроля.
Родственники попадают в дела не за родство, а за конкретные действия или выгоды. Если супруга или дети директора получали активы компании в дар в кризисный период, такие сделки оспаривают, а имущество возвращают в конкурсную массу. Отдельный риск — совместная собственность супругов: квартира, оформленная на жену, и машина, записанная на мужа, купленные в браке, считаются общим имуществом, и доля должника может пойти в счёт долгов компании. Поэтому стратегия «перепишу всё на родню» не защищает, а часто лишь усложняет ситуацию и добавляет оснований для претензий.
Основания привлечения к субсидиарной ответственности при банкротстве
Основания привлечения к субсидиарной ответственности при банкротстве делятся на две группы: доведение должника до невозможности полностью рассчитаться с кредиторами (ст. 61.11 закона № 127-ФЗ) и несвоевременная подача заявления о банкротстве (ст. 61.12). Эти основания для субсидиарной ответственности перечислены в законе о банкротстве закрыто — расширять их по своему усмотрению суды не могут.
Ключевое понятие здесь — объективное банкротство: момент, когда совокупные обязательства компании превысили реальную стоимость её активов и рассчитаться со всеми кредиторами стало невозможно в принципе. Суд проверяет, стали ли действия контролирующего лица необходимой причиной этого момента: наступило бы банкротство без них или нет. Если кризис вызван внешними факторами — падением рынка, потерей ключевого заказчика, объективным удорожанием сырья — и руководство действовало добросовестно, субсидиарная ответственность юридического лица не наступает.
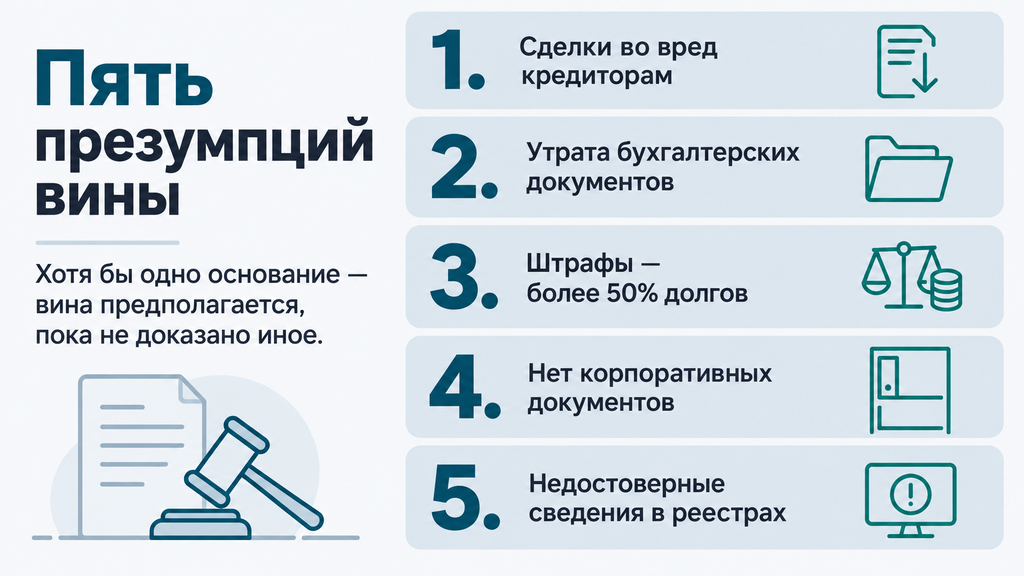
Второй важный принцип — перераспределение бремени доказывания. Закон закрепил пять ситуаций, при которых вина контролирующего лица предполагается, пока оно не докажет иное:
- совершены сделки, причинившие существенный вред имущественным правам кредиторов;
- к началу процедур банкротства отсутствует или искажена бухгалтерская отчётность, что затрудняет формирование конкурсной массы;
- более 50% требований кредиторов третьей очереди составляют долги, возникшие из правонарушений должника или его должностных лиц;
- утрачены или искажены обязательные корпоративные документы — устав, протоколы, документы об учреждении;
- в ЕГРЮЛ или Федресурсе (ЕФРСФДЮЛ — единый федеральный реестр сведений о фактах деятельности юридических лиц) на дату возбуждения дела отсутствуют обязательные сведения или они недостоверны.
Достаточно одной из этих ситуаций — и уже ответчику приходится объяснять суду, почему он не виноват. Разберём каждое основание с практической стороны.
Сделки, причинившие существенный вред кредиторам
Первая и самая распространённая презумпция срабатывает, когда по указанию или с одобрения контролирующего лица компания совершила сделки, без которых банкротство не наступило бы. На практике речь чаще всего идёт о:
- продаже активов по цене заметно ниже рыночной — недвижимости, оборудования, товарного знака;
- сделках с аффилированными лицами на заведомо невыгодных условиях;
- переводе бизнеса на «компанию-двойник»: клиенты, сотрудники и товарный знак уходят в новую фирму, а долги остаются в старой;
- предпочтительных платежах, когда в преддверии банкротства гасятся долги перед «своим» кредитором в ущерб остальным;
- закупках по завышенным ценам у фирм-однодневок.
Существенный нюанс: презумпция применяется и тогда, когда сделку формально не успели оспорить — например, из-за истечения срока давности. Суд оценивает совокупность операций, а не одну сделку: Верховный Суд РФ неоднократно указывал, что изолированный убыток нужно смотреть в контексте общего плана, который превратил должника в «центр убытков», а связанную компанию — в «центр прибыли».
Законные способы защиты здесь конкретные. Если вменяемая сделка мала на фоне активов и долгов компании, презумпцию можно опровергнуть расчётом. Если сделка имела экономическую логику — закрывала производственную потребность, спасала ключевой контракт, — её защищают документы: аналитика рынка, альтернативные предложения, заключения специалистов. Именно поэтому крупные решения в кризисный период стоит сопровождать письменным обоснованием ещё до того, как возникнет спор.
Отсутствие или искажение бухгалтерских и корпоративных документов
Две презумпции — про бухгалтерскую отчётность и корпоративные документы — объединяет одна логика: без документов невозможно восстановить картину бизнеса и собрать конкурсную массу, а значит, виноваты те, кто отвечал за учёт. Практически это означает, что ответственность за отсутствие документов несут директор и главный бухгалтер — независимо от того, работали они по трудовому договору или через аутсорсинг.
Что обычно за этим стоит:
- первичка, договоры и отчётность не переданы конкурсному управляющему;
- данные в учёте не соответствуют реальному имуществу — по балансу числится то, чего уже нет;
- протоколы собраний и решения органов управления не хранились вовсе.
Но и презумпция не окончательна: её можно опровергнуть. Работают, например, такие аргументы: документы изъяты следственными органами по уголовному делу; учёт вёлся аутсорсинговой компанией и хранился у неё; бумаги погибли при пожаре или затоплении, что подтверждено актом комиссии, а утраченные документы добросовестно восстанавливались. В реальных делах суды проверяют, приложил ли ответчик усилия к передаче и восстановлению: попытка сохранить и передать документы сама по себе укрепляет позицию добросовестного руководителя.
Долги по штрафам и налогам — более половины требований кредиторов
Третья презумпция включается, когда более 50% требований кредиторов третьей очереди составляют долги, возникшие вследствие правонарушений — налоговых, административных или уголовных, — за которые компания или её должностные лица привлечены к ответственности. Логика закона: если большая часть задолженности — это доначисленные налоги, пени и штрафы, значит, система управления систематически нарушала правила, и это стало необходимой причиной банкротства.
Самопроверка несложная: возьмите реестр требований кредиторов и посчитайте, какую долю в третьей очереди занимают требования, выросшие из санкций. Если цифра приближается к половине, риск стоит обсудить со специалистом заранее — опровергать презумпцию лучше с документами, а не в одиночку против акта налоговой проверки.
Недостоверные сведения в ЕГРЮЛ и Федресурсе
Пятая презумпция касается государственной дисциплины: на дату возбуждения дела о банкротстве в реестрах должны быть достоверные сведения о компании. Если там числится фиктивный директор, недостоверный адрес или отсутствуют обязательные сведения, вина контролирующих лиц предполагается. Казалось бы, формальность — но на практике суды взыскивают по этому основанию значительные суммы: недостоверный адрес лишает кредиторов и приставов возможности даже найти должника.
Это одно из немногих оснований, которое полностью в ваших руках: актуальность сведений в ЕГРЮЛ и Федресурсе стоит проверять регулярно, а обнаружив ошибку — исправлять, не дожидаясь кризиса. Такая проверка занимает минуты, а закрывает целый блок рисков.
Обязанность подать заявление о банкротстве и чем грозит просрочка
У руководителя есть прямая обязанность подать заявление о банкротстве компании — она возникает не по желанию, а при конкретных обстоятельствах из статьи 9 закона № 127-ФЗ. Обращаться в арбитражный суд с заявлением должника нужно в месячный срок, когда:
- расчёты с одним или несколькими кредиторами делают невозможным исполнение обязательств перед остальными;
- орган управления компании принял решение о подаче заявления о банкротстве;
- взыскание по имуществу существенно осложнит или сделает невозможной хозяйственную деятельность;
- компания отвечает признакам неплатежеспособности (нет денег платить по счетам) или недостаточности имущества (долги больше стоимости активов);
- зарплата, пособия и другие выплаты работникам просрочены более чем на три месяца из-за нехватки денег.
Обязанность директора подать заявление о банкротстве — не формальность: за долги, возникшие после истечения месячного срока, руководитель отвечает лично. Логика такова: новые контрагенты заключали бы сделки, зная о реальном положении компании, поэтому долги, накопленные из-за промедления, перекладываются на того, кто молчал. Чем дольше тянули, тем больше взыскиваемая сумма.
При этом закон не требует объявлять банкротом работающую компанию из-за временной кассовой дыры. Верховный Суд РФ в постановлении Пленума № 53 разъяснил: если руководитель добросовестно рассчитывал преодолеть трудности в разумный срок, приложил реальные усилия и выполнял экономически обоснованный план — отсрочки от контрагентов, взыскание дебиторки, сокращение расходов, — он освобождается от субсидиарной ответственности на период, пока план оставался разумным. Обязательное условие — план должен существовать не в воспоминаниях, а в документах: переписке, протоколах, расчётах.
Как проходит привлечение к субсидиарной ответственности: порядок и сроки
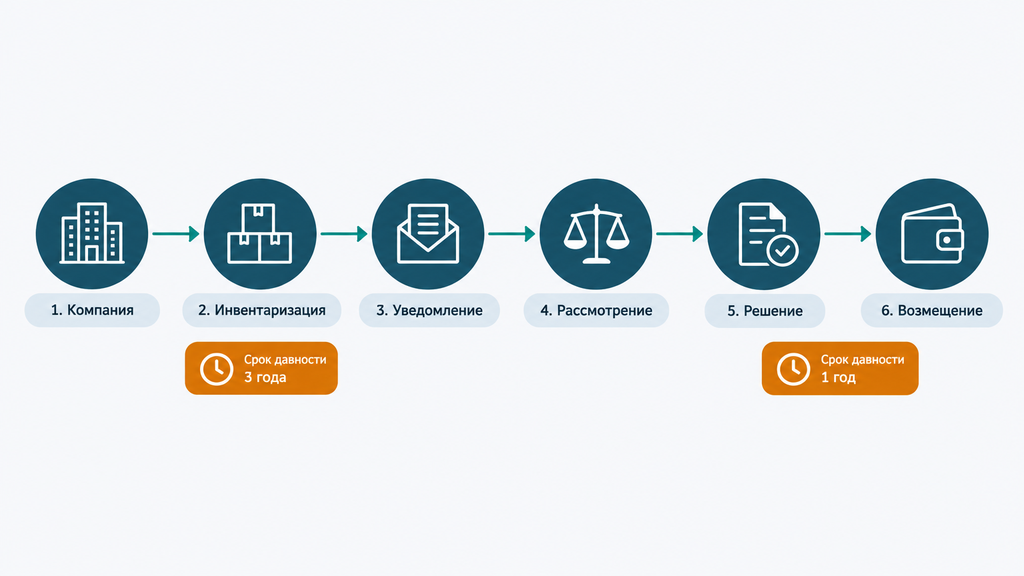
Привлечение к субсидиарной ответственности возможно только через арбитражный суд — по заявлению уполномоченных лиц в рамках дела о банкротстве или после его завершения. Право обратиться есть у арбитражного управляющего, конкурсных кредиторов, уполномоченного органа (на практике чаще всего это ФНС — Федеральная налоговая служба) и работников, которым компания должна зарплату (ст. 61.14 закона № 127-ФЗ).
Типичная последовательность выглядит так:
- Компания проходит процедуру банкротства; управляющий проводит инвентаризацию и устанавливает, что имущества недостаточно для расчётов со всеми кредиторами.
- Управляющий или кредиторы подают заявление о привлечении конкретных лиц к субсидиарной ответственности — с перечислением оснований: сделки, документы, реестры, сроки.
- Суд рассматривает заявление по правилам искового производства: изучает доказательства, заслушивает стороны, проверяет презумпции и их опровержение.
- При доказанности оснований суд выносит определение о привлечении к субсидиарной ответственности и определяет размер взыскания.
- Кредиторы в течение 20 рабочих дней выбирают способ распоряжения долгом: взыскание через управляющего, продажу требования на торгах или получение исполнительного листа для самостоятельного взыскания (ст. 61.17). Без выбора по умолчанию требование уходит на торги.
- Взыскание идёт по правилам исполнительного производства — через приставов, за счёт личного имущества контролирующего лица.
Сроки давности в этих делах трёхслойные, и знать их полезно обеим сторонам:
| Срок | С какого момента считается | Для кого важен |
|---|---|---|
| 3 года | С дня, когда заявитель узнал или должен был узнать об основаниях привлечения | Основной срок для подачи заявления |
| 3 года максимум | Со дня признания должника банкротом | Предельный срок для кредиторов, которые тянули с обращением |
| 10 лет максимум | С даты самих действий или бездействия контролирующего лица | Абсолютный барьер: старые эпизоды взысканию не подлежат |
Пропуск срока — самостоятельное основание для отказа в иске, но суд применяет его только по заявлению стороны. Поэтому ответчику важно заявить о пропуске в отзыве на заявление о привлечении к субсидиарной ответственности — сама по себе давность «не сработает».
Процедура работает и за пределами полноценного банкротства. Если производство по делу прекратили из-за отсутствия средств на судебные расходы или заявление о банкротстве вернули, кредиторы всё равно вправе требовать субсидиарной ответственности (п. 12 ст. 61.11). То же касается «брошенных» компаний, исключённых из ЕГРЮЛ: Верховный Суд РФ подтвердил, что экономически они ничем не отличаются от ликвидированных, и упростил для кредиторов доказывание — достаточно показать наличие долга, заброшенность компании и статус контролирующего лица.
И ещё один частый вопрос: «сколько человек могут отвечать за одну компанию?» Несколько контролирующих лиц отвечают солидарно — кредитор вправе получить всю сумму с любого из них, а уже между собой виновные распределяют бремя через регресс. Практическое следствие: сумма не делится автоматически, и защищаться лучше каждым по своей роли, показывая суду пределы собственного влияния.
Размер ответственности: что могут взыскать с контролирующего лица
Размер субсидиарной ответственности по общему правилу равен совокупности всех требований кредиторов, оставшихся непогашенными из-за недостаточности имущества должника, — включая реестровые, зареестровые и текущие платежи. Это принципиально: сумма не привязана к личному «вкладу» конкретного директора в банкротство, а покрывает весь непогашенный остаток. Поэтому субсидиарка и считается самым тяжёлым последствием банкротства для руководства.
При этом размер — величина, которую можно и нужно проверять:
- ответственность уменьшается, если контролирующее лицо докажет, что реальный вред от его действий существенно меньше общего остатка долгов (п. 11 ст. 61.11);
- в расчёт не включаются требования самого контролирующего лица и аффилированных с ним людей — по долгам «перед самим собой» платить не заставят;
- если часть долгов погасили в ходе процедуры — например, продали дополнительное имущество, — потенциальная сумма снижается.
Что может быть взыскано с субсидиарного должника и что защищено законом, удобно сверять по перечню из статьи 446 Гражданского процессуального кодекса РФ:
| Обычно входит в взыскание | Защищено законом |
|---|---|
| Денежные средства на счетах и наличные сверх прожиточного минимума | Единственное пригодное для проживания жильё (исключение — ипотека) |
| Автомобиль, дорогостоящая техника, драгоценности, предметы роскоши | Обычная мебель, бытовая техника, личные вещи |
| Доли в компаниях, ценные бумаги, вклады | Прожиточный минимум на должника и иждивенцев |
| Иное имущество, на которое можно обратить взыскание | Имущество, необходимое инвалидам; рабочие инструменты в пределах законного лимита |
До вынесения решения суд может применить обеспечительные меры: арест счетов, запрет регистрационных действий с недвижимостью. Это стандартная часть процесса, а не дополнительное наказание. Практический совет: если обеспечительные меры уже приняты, не тратьте силы на споры с приставами — сосредоточьтесь на защите по существу дела, потому что итоговая сумма определяется определением суда, а не списком арестов.
Отдельно про семью. Совместная собственность супругов не делает супруга ответственным по долгам компании, но доля должника в общем имуществе может быть выделена и реализована. А сделки по передаче активов родственникам, совершённые уже после появления проблем, — дарение, продажа за символическую цену, брачный договор «задним числом» — оспариваются, и практика здесь устойчиво на стороне кредиторов. Законные альтернативы есть: официальное выделение доли, компенсации, мировые соглашения — но их нужно выстраивать с юристом, а не в последний момент.
Списывается ли субсидиарная ответственность при банкротстве физлица
По общему правилу субсидиарная ответственность не списывается даже при личном банкротстве контролирующего лица — закон относит такие долги к обязательствам из правонарушений, которые освобождение не охватывает (ст. 213.28 закона № 127-ФЗ). Если кредиторы после взыскания с директора инициируют его личное банкротство, субсидиарный долг, как правило, останется с ним и после завершения процедуры.
Однако практика последних лет сложнее, чем «никогда не списывается». Суды признали субсидиарный долг денежным обязательством, а в отдельных делах Верховный Суд РФ допускал его списание при личном банкротстве — когда действия руководителя были неосторожными, без умысла на причинение вреда, и должник сотрудничал с управляющим: передавал документы, раскрывал информацию, не скрывал имущество. Это не гарантия, а точечная судебная практика: исход зависит от формулировок решения о привлечении и конкретных обстоятельств дела.
Поэтому на вопрос «можно ли списать субсидиарку через банкротство физлица» честный ответ звучит так: попытаться можно, шансы зависят от оснований, по которым вас привлекли, и от качества доказательств добросовестности. Проверять нужно актуальную практику на дату обращения — она продолжает развиваться, и универсальных рецептов здесь не существует.
Как директору и учредителю снизить риски: чек-лист действий
Снизить риски субсидиарной ответственности можно только законными средствами: порядком в документах, обоснованными решениями и своевременными действиями при кризисе — схема «спрятать имущество и исчезнуть» не работает и добавляет оснований для взыскания. Ниже — рабочий алгоритм, который мы рекомендуем держать под рукой.
Если финансовый кризис уже начался, действуйте по шагам:
- Соберите ситуацию в цифрах: все долги, активы, ежемесячные платежи, прогноз поступлений. Без этой картины невозможно принять ни одно решение дальше.
- Сверьте положение компании с обстоятельствами из статьи 9 закона о банкротстве — наступила ли обязанность подать заявление о банкротстве.
- Если признаки обязательного банкротства есть — отсчитывайте месячный срок. Не тяните: каждый новый договор после истечения срока потенциально переходит в личную ответственность.
- Если есть шанс на восстановление — оформите план письменно: расчёты, переговоры с кредиторами об отсрочках, взыскание дебиторки, сокращение расходов. План должен быть реалистичным и документированным.
- Проверьте актуальность сведений в ЕГРЮЛ и Федресурсе, устраните ошибки, не заключайте новых сомнительных сделок.
- Наведите порядок в документах: договоры, первичка, протоколы, отчётность — всё должно находиться и передаваться по актам.
Постоянная профилактика — короткий чек-лист:
- проверяйте контрагентов до сделок: реестры, картотека арбитражных дел, судебные долги, «массовые» директора;
- крупные сделки проводите только с письменным одобрением уполномоченного органа и рыночным обоснованием цены;
- храните бухгалтерскую и корпоративную документацию в надёжном месте с передачей по актам;
- фиксируйте несогласие с сомнительными сделками служебными записками — это ваша защита как руководителя или бухгалтера;
- гасите долги по налогам и работникам в приоритетном порядке и не допускайте роста санкций;
- не соглашайтесь быть номинальным директором или владельцем — это реальная личная ответственность.
Типичные ошибки, которые мы видим в реальных делах: бросить компанию без ликвидации и расчётов; уничтожить или «потерять» документы, чтобы скрыть сделки; переоформить имущество на родственников после возникновения проблем; продолжать наращивать долги, надеясь «как-нибудь выкрутиться»; молчать до последнего, не подавая заявление о банкротстве. Каждая из этих ошибок заметно ослабляет позицию в споре, а сами действия при этом легко устанавливаются судом по документам и движению денег по счетам.
Типичные заблуждения о субсидиарной ответственности: миф и факт
Вокруг субсидиарки при банкротстве накопилось много устойчивых мифов. Вот самые частые.
- Миф: банкротство компании автоматически означает субсидиарку для директора и учредителя. Факт: ответственность наступает только по решению суда при доказанных основаниях; многие процедуры завершаются без личных взысканий.
- Миф: компанию исключили из ЕГРЮЛ — долги исчезли вместе с ней. Факт: исключение недействующей компании с долгами не прекращает претензии кредиторов; они вправе взыскать долг с контролирующих лиц отдельным иском.
- Миф: учредитель всегда отвечает личным имуществом за долги ООО. Факт: по умолчанию участник рискует только долей; личная ответственность требует признания его контролирующим лицом и доказанной вины.
- Миф: субсидиарный долг нельзя списать никогда. Факт: долг действительно устойчивый, но при неосторожности без умысла и доказанном сотрудничестве с управляющим суды в отдельных делах допускают списание через личное банкротство.
- Миф: номинальному директору ничего не грозит — он же не управлял. Факт: номинал отвечает наравне с другими КДЛ; снизить ответственность можно, лишь помогая установить фактического руководителя и имущество.
- Миф: переписанное на родственников имущество недоступно кредиторам. Факт: сделки, совершённые в ущерб кредиторам, оспариваются, а доля должника в совместной собственности супругов может быть выделена и реализована.
Что делать, если вас привлекают к субсидиарной ответственности
Если заявление о привлечении к субсидиарной ответственности уже подано, исход дела сильнее всего зависит от первых недель: от того, насколько быстро собраны доказательства и выстроена позиция. Порядок действий такой:
- Запросите материалы дела и разберитесь, какая презумпция вменяется: сделки, документы, реестры, санкции или неподача заявления. От этого зависит вся стратегия защиты.
- Соберите доказательства добросовестности за спорный период: переписку, протоколы, расчёты, план выхода из кризиса, служебные записки, подтверждения проверки контрагентов.
- Проверьте сроки исковой давности — три года с момента узнавания, три года с банкротства, десять лет с самих действий — и заявите о пропуске в отзыве, если он есть.
- Оцените, можно ли опровергнуть презумпции: малозначительность сделок, объективные причины кризиса, сохранность документов, отсутствие влияния на решения.
- Проверьте расчёт суммы: не включены ли в неё требования аффилированных лиц, есть ли основания для уменьшения размера.
- Не игнорируйте заседания и не отвечайте формальными отзывами — пассивная защита в таких делах почти всегда проигрывает.
Если вы столкнулись с процедурой банкротства, получили заявление о привлечении к субсидиарной ответственности или просто не понимаете, что делать с накопившимися долгами, — вы можете обратиться к нам. Мы консультируем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами и взысканием. Первичная консультация бесплатна: оставьте заявку и кратко опишите ситуацию — специалист разберёт её и покажет, какие есть варианты действий. Принимать решение об оплате услуг или начале процедуры сразу не нужно: сначала вы просто получите понятную картину своего положения.
Часто задаваемые вопросы
Субсидиарная ответственность — это что простыми словами?
Это переход долгов компании на человека, который ею управлял, если имущества компании не хватило кредиторам и суд установил вину контролирующего лица. Наступает только по решению арбитражного суда и при конкретных основаниях — само банкротство ответственности не создаёт. Отвечать приходится личным имуществом, в пределах, установленных законом.
Когда наступает субсидиарная ответственность при банкротстве?
Когда полное погашение требований кредиторов невозможно из-за действий или бездействия контролирующего лица — например, вредоносных сделок или утраты документов, — либо когда директор не подал заявление о банкротстве в месячный срок при явных признаках неплатежеспособности. Каждое основание перечислено в ст. 61.11 и 61.12 закона № 127-ФЗ. Суд проверяет причинно-следственную связь между действиями человека и невозможностью рассчитаться.
Всегда ли учредитель отвечает по долгам ООО личным имуществом?
Нет. По умолчанию учредитель рискует только вкладом в уставный капитал — это ограниченная ответственность юридического лица. Личное имущество попадает под удар, если суд признает участника контролирующим лицом и установит его вину в банкротстве: контрольный пакет, обязательные указания директору, выгода от сделок, фактическое управление.
Сколько времени есть у директора, чтобы подать заявление о банкротстве?
Один месяц с даты, когда возникло любое из обстоятельств обязательного обращения в суд: невозможность рассчитаться со всеми кредиторами, признаки неплатежеспособности или недостаточности имущества, просрочка по зарплате свыше трёх месяцев и другие ситуации из ст. 9 закона № 127-ФЗ. За долги, возникшие после истечения этого срока, директор отвечает лично. Если он добросовестно выполнял обоснованный план преодоления кризиса, ответственность за период плана не наступает.
Можно ли списать субсидиарную ответственность через личное банкротство?
По общему правилу нет: субсидиарный долг относится к обязательствам, которые не списываются при банкротстве гражданина. В отдельных судебных делах списание допускалось — при отсутствии умысла, только неосторожности руководителя и сотрудничестве с финансовым управляющим. Результат зависит от конкретных обстоятельств, поэтому ситуацию нужно оценивать индивидуально.
Отвечает ли номинальный директор за долги компании?
Да, номинальный руководитель считается контролирующим должника лицом и отвечает наравне с другими. Снизить или отменить ответственность он может, если докажет отсутствие реального влияния и поможет установить фактического руководителя либо найти скрытое имущество (п. 9 ст. 61.11 закона № 127-ФЗ). Сам по себе статус «я только подписывал» суд не освобождает.
Что будет с имуществом, оформленным на супруга или родственников?
Имущество, нажитое в браке, — совместная собственность независимо от того, на кого оно записано, и доля должника в ней может быть выделена и обращена на долги компании. Сделки по передаче активов родственникам, совершённые в ущерб кредиторам, оспариваются. Переписывание имущества после возникновения проблем не защищает, а чаще усиливает позицию кредиторов.
Что делать, если уже подано заявление о привлечении к субсидиарной ответственности?
Запросите материалы дела и определите, какая презумпция вменяется, затем соберите доказательства добросовестности за спорный период: переписку, протоколы, расчёты, план действий. Проверьте сроки исковой давности и заявите об их пропуске в отзыве, если это применимо. Мы рекомендуем подключить специалиста на этой стадии: качество первых документов по делу чаще всего определяет итог.