Как избежать субсидиарной ответственности и защититься в суде
Избежать субсидиарной ответственности реально, если заранее выстроить доказательства добросовестности: сделки по рыночным условиям, сохранённые документы, вовремя поданное заявление о банкротстве компании. Если заявление о привлечении уже подано или решение вынесено, защита от субсидиарной ответственности строится через письменные возражения, проверку сроков давности, обжалование, а в отдельных случаях — через освобождение или списание долга при отсутствии умысла и грубой неосторожности. Ниже — как работает этот механизм, за что суды привлекают, какие шаги и документы решают исход спора.
Что такое субсидиарная ответственность и когда она наступает
Субсидиарная ответственность — это обязанность контролирующего лица заплатить по долгам компании, если её собственного имущества для расчётов с кредиторами не хватает. Слово «субсидиарная» означает «дополнительная»: сначала кредиторы предъявляют требования самой организации и только затем — к тем, кто ею управлял или влиял на неё. Этот порядок закреплён в ст. 399 Гражданского кодекса РФ: кредитор обязан сначала обратиться к основному должнику, и лишь если тот отказался платить или не ответил в разумный срок, требование переходит к дополнительному ответчику. Аналогичная норма — ст. 370 ГК РБ — действует в Беларуси, о ней подробнее ниже.
В делах о банкротстве ключевое понятие — КДЛ, контролирующее должника лицо. Это человек или организация, которые в течение трёх лет до банкротства могли определять решения компании: руководитель, собственники, лица, действовавшие по доверенности, а также те, кто влиял на должника иначе: через должностное положение, родство или принуждение. Правила привлечения КДЛ установлены Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)».
В схеме участвуют три стороны:
- основной должник — компания, которая взяла обязательства и не может их исполнить;
- кредитор — тот, кому компания должна: банк, поставщик, налоговая, сотрудники;
- субсидиарный должник — контролирующее лицо, к которому суд переносит долг, если активов компании недостаточно и установлена вина этого лица.
Простой пример. ООО должно поставщикам несколько миллионов, на счетах пусто. Выясняется, что перед кризисом директор продал оборудование аффилированной фирме за десятую часть цены, а выручку вывел. В банкротстве конкурсная масса окажется мизерной, и суд с высокой вероятностью перенесёт долг на самого директора. Если же компания разорилась из-за потери рынка и падения спроса, а решения были обычными для оборота — привлечение, как правило, не состоится: само по себе банкротство — не вина руководителя.
Кого могут привлечь к субсидиарной ответственности
Привлечь могут любого, кто реально контролировал компанию в течение трёх лет до банкротства, а не только директора и учредителя. Закон № 127-ФЗ определяет круг контролирующих лиц через влияние на решения должника, поэтому суд смотрит на фактическую роль человека, а не на запись в ЕГРЮЛ — Едином государственном реестре юридических лиц.
Чаще всего к субсидиарной ответственности привлекают:
- руководителя компании — генерального директора, управляющего, ликвидатора;
- учредителей и участников, владеющих контрольной долей — как правило, более половины капитала;
- главного бухгалтера и финансового директора — если они определяли ключевые операции или отвечали за искажённую отчётность;
- номинальных руководителей — людей, которые числились директорами формально;
- членов ликвидационной комиссии;
- родственников и доверенных лиц должника — если они получали крупную выгоду от выведенного имущества.
Важная особенность: действует презумпция вины контролирующего лица. Это значит, что кредитору не нужно доказывать вашу недобросовестность с нуля — достаточно отнести вас к КДЛ, а вот доказывать добросовестность придётся уже вам. Поэтому защита от субсидиарной ответственности начинается не в зале суда, а заранее: с протоколов, договоров, отчётности и аккуратной фиксации каждого значимого решения.
Отдельно поясним про солидарность. Если суд признает несколько контролирующих лиц виновными, ответственность между ними по общему правилу распределяется солидарно: кредитор вправе требовать всю сумму с любого из них, а уже внутри группы виновники разбираются между собой. Ссылка на то, что «виноваты все», ответчику не поможет: недобросовестных соучастников суд не «размажет» по всем поровну автоматически.
Может ли главбух или наёмный руководитель отвечать за долги компании
Да, могут, но только при доказанном влиянии на решения компании или участии в искажении документации. Должность сама по себе — не основание: суды подчёркивают, что бухгалтер, который вёл учёт по стандартам и исполнял письменные указания руководителя, не превращается автоматически в ответчика по долгам ООО.
На практике риски главбуха связаны с двумя сценариями. Первый — статус контролирующего лица: если он не просто оформлял платежи, а выбирал контрагентов, определял условия сделок или получал личную выгоду. Второй — документация: за ведение и хранение бухгалтерских документов отвечает тот, кому это поручено, и утрата, сокрытие или искажение отчётности может обернуться солидарной ответственностью с директором даже без статуса КДЛ.
Что реально снижает риск:
- разграниченные полномочия в трудовом договоре и должностной инструкции — без функций, свойственных руководству;
- письменные распоряжения директора по спорным сделкам — устное «делай как я сказал» в суде ничем не подтвердится;
- акты передачи документов при увольнении — с датами, описью и подписью принимающей стороны;
- письменные докладные о налоговых рисках и ухудшении показателей — это доказывает, что вы сообщали о проблемах, а не скрывали их.
В судебной практике встречаются оба исхода: есть дела, где бухгалтеров привлекали за сговор с директором и фиктивный документооборот, и дела, где суды отказывали, установив, что сотрудник занимался только учётом и не имел полномочий влиять на хозяйственные решения. Разница всегда в доказательствах, а не в названии должности.
За что привлекают к субсидиарной ответственности: основания и маркеры риска
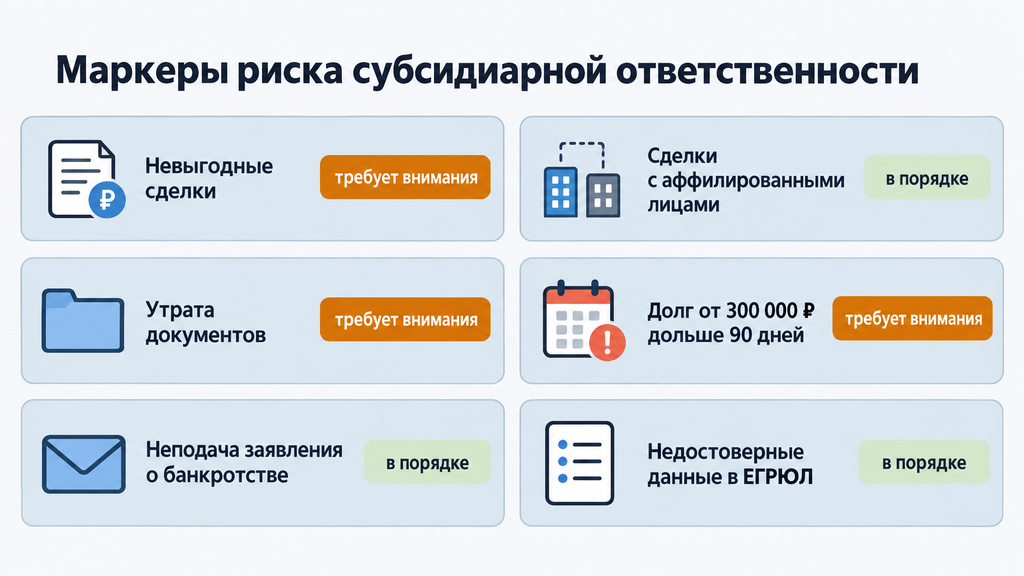
К субсидиарной ответственности привлекают за действия, из-за которых компания не смогла рассчитаться с кредиторами: невыгодные сделки, вывод активов, утрату документов и несвоевременное обращение за банкротством. Базовый перечень оснований содержит ст. 61.11 закона № 127-ФЗ.
Основные основания привлечения:
- Сделки в ущерб кредиторам — договоры на заведомо невыгодных условиях, продажа имущества по заниженной цене, расчёты с фирмами-«однодневками», сделки с аффилированными лицами без экономического смысла.
- Утрата или искажение документации — бухгалтерские и первичные документы отсутствуют, уничтожены или искажены настолько, что управляющий не может восстановить картину бизнеса.
- Неподача заявления о банкротстве — компания не платит по долгу от 300 000 ₽ более 90 дней, а директор не обращается в арбитражный суд в течение 30 дней с момента, когда объективно должен был это сделать. Неподача — самостоятельное основание, даже если никаких других нарушений нет.
- Недостоверные сведения в ЕГРЮЛ — фиктивные директора, адреса, участники, которые вводили в заблуждение кредиторов и госорганы.
- Действия в интересах третьих лиц — дробление бизнеса, вывод выручки, создание схем, при которых компания работала «в минус», а выгода уходила связанным структурам.
Здесь же важное разграничение, которое снимает лишнюю тревогу: неплатёжеспособность и коммерческие ошибки — это не вина. Верховный Суд РФ прямо указывал: сама по себе неудача бизнеса, неверный прогноз, проигранная конкурентная борьба не свидетельствуют о недобросовестности руководителя. Суд ищет умысел или грубую неосторожность — осознанные действия во вред кредиторам, а не обычный предпринимательский риск.
Проверьте себя по этому списку:
- были ли за последние три года сделки с компаниями, связанными с директором или собственниками;
- продавалось ли имущество по цене заметно ниже рыночной;
- сдаются ли вовремя бухгалтерская и налоговая отчётность, не «нулевая» ли она при реальной работе;
- хранятся ли первичные документы, договоры и банковские выписки в порядке;
- есть ли долги свыше 300 000 ₽ с просрочкой больше 90 дней — и подано ли заявление о банкротстве;
- достоверны ли данные в ЕГРЮЛ — реальный ли это директор и адрес.
Совпадение даже с одним пунктом — не приговор, а повод спокойно собрать документы и оценить позицию до того, как спор начнут кредиторы. Большинство дел проигрывается не из-за «сложного права»: против собранной доказательной базы заявителя у ответчика просто нет контраргументов.
Как избежать субсидиарной ответственности: что делать заранее
Избежать субсидиарной ответственности помогает последовательная фиксация добросовестных действий ещё до того, как банкротство стало реальностью. Суд выносит решение не на основе общих слов о «сложных временах», а на документах: что было сделано, когда, кем и почему. Ниже собраны шаги, которые чаще всего решают исход дела.
- Оформляйте ключевые решения протоколами. Продажа актива, крупный договор, смена поставщика, сокращение направлений — каждое решение проходит через собрание участников или совет директоров с протоколом. В спорных случаях протокол желательно заверить нотариально.
- Совершайте сделки по рыночным условиям. Перед продажей имущества — независимая оценка; перед крупным контрактом — проверка контрагента. Разница между «продал дёшево родственнику» и «продал по оценке за месяц активных поисков покупателя» — это разница между обвинением и защитой.
- Восстанавливайте утраченные документы письменно. Если бухгалтерия повреждена или часть архива утеряна — издайте приказ о созыве комиссии, зафиксируйте причины, назначьте ответственного, оформите протокол. Это доказывает, что утрата — не умысел.
- Контролируйте налоговую задолженность. Если основной кредитор компании — ФНС, вероятность привлечения заметно выше: налоговый долг проверяют особенно пристально. Гасите недоимку в приоритетном порядке или фиксируйте причины, по которым это невозможно.
- Проверяйте реестр требований кредиторов. Завышенные суммы, долги с истёкшей давностью, «забытые» оплаты — всё это оспаривается. Чем меньше реестр, тем меньше потенциальная субсидиарка, поэтому снимать необоснованные требования выгодно заранее.
- Подавайте заявление о банкротстве вовремя. Долг от 300 000 ₽ и просрочка более 90 дней — сигнал, что обращаться в суд нужно в течение 30 дней. Своевременная подача — одно из главных доказательств добросовестности; затягивание суд расценивает как выбор в пользу «переждать».
- Публикуйте обязательные сведения. Сообщения, подлежащие размещению в Едином федеральном реестре сведений о банкротстве (ЕФРСБ), — например, о намерении обратиться с заявлением о банкротстве — нужно публиковать вовремя: молчание тоже работает против директора.
Честная оговорка: ни один из этих шагов не даёт гарантии — исход всегда зависит от конкретного дела. Но аккуратная документальная история — это главный аргумент в суде, и её отсутствие чаще всего оборачивается привлечением. Почти всё, что не оформлено, для суда не существует.
Как действовать директору и учредителю
Директору при первых признаках кризиса стоит работать по понятному сценарию: провести инвентаризацию активов и обязательств, созвать собрание участников и письменно зафиксировать причины убытков, отказаться от сделок по заниженной цене, привести бухгалтерию в порядок к возможной передаче управляющему и оценить, наступили ли признаки банкротства.
Учредителю важно понять: давление на директора в духе «продай имущество, пока не отобрали» — путь к общей ответственности. Если участники требуют распродать активы, оформляйте позиции письменно: тогда директор сможет доказать в суде, что исполнял коллегиальное решение, а не действовал единолично. Коллегиальные решения, принятые в обычном корпоративном порядке, суд оценивает иначе, чем личный почин руководителя.
Мини-пример. Компания теряет ключевого клиента, на которого приходилось 60% выручки. Директор созывает собрание, фиксирует причину падения доходов протоколом, направляет усилия на новые контракты, а через несколько месяцев подаёт заявление о банкротстве. В суде такая история читается как объективный кризис плюс добросовестные действия — и это сильная позиция против привлечения.
Типичная ошибка, которую мы видим постоянно, — «переписать имущество на родственников, пока не поздно». Такие цепочки арбитражные управляющие распутывают регулярно: сделки с близкими проверяются в первую очередь, а их отмена возвращает активы в конкурсную массу и вдобавок даёт основание говорить о недобросовестности. Вывод активов не снижает риск субсидиарной ответственности — он его подтверждает.
Как снизить риски главному бухгалтеру
Главному бухгалтеру стоит выстроить свою защиту отдельно от позиции компании:
- убедиться, что в трудовом договоре и должностной инструкции нет функций руководителя — права выбирать контрагентов, одобрять сделки, распоряжаться деньгами;
- не замещать директора на время отпуска или болезни и не входить в органы управления — такие «временные» полномочия потом квалифицируют как реальный контроль;
- по спорным сделкам и сомнительным указаниям получать письменные распоряжения директора;
- вести учёт по установленным стандартам и поддерживать порядок в документах к инвентаризации и обязательному аудиту;
- сообщать руководству о налоговых рисках письменно — докладная записка с датой сохраняет вашу позицию;
- при увольнении передать документы по описи под подпись и сохранить свой экземпляр акта.
Бухгалтер, который действовал строго по должностной инструкции и письменным указаниям, имеет сильную позицию защиты: практика знает немало отказов в привлечении по этим основаниям.
Как избежать субсидиарной ответственности в Беларуси: нормы ГК РБ
В Беларуси субсидиарная ответственность регулируется ст. 370 Гражданского кодекса РБ, и логика близка к российской: кредитор сначала предъявляет требование основному должнику и только потом — дополнительному ответчику. Требование к субсидиарному должнику возможно, если основной должник отказался удовлетворить требование или не ответил в разумный срок.
Ст. 370 ГК РБ закрепляет три практических правила:
- требование к дополнительному ответчику нельзя предъявить, если долг можно закрыть зачётом встречного требования или бесспорным взысканием с основного должника;
- субсидиарный должник обязан до удовлетворения требования предупредить об этом основного, а если на него подан иск — привлечь основного должника к участию в деле;
- если субсидиарный должник этого не сделал, основной должник вправе выдвинуть против него те же возражения, что имел против кредитора.
Общие принципы защиты — фиксация решений, рыночные условия сделок, сохранность документов, своевременная подача заявления об экономической несостоятельности — работают в обеих странах одинаково. При этом процедуры банкротства, сроки и отдельные основания привлечения в РБ отличаются от российских: действуют Закон «Об экономической несостоятельности (банкротстве)» и собственные процессуальные правила. Поэтому актуальную редакцию законодательства нужно проверять на момент спора, а в неоднозначных ситуациях консультироваться со специалистом по праву Беларуси.
Как проходит привлечение к субсидиарной ответственности в суде
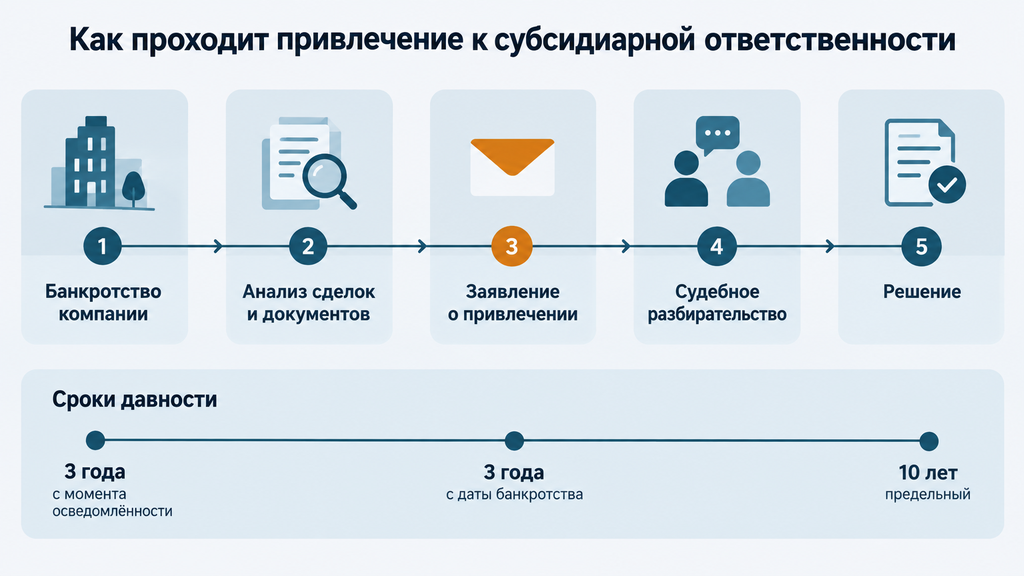
Заявление о привлечении к субсидиарной ответственности подают конкурсный управляющий или кредиторы в рамках дела о банкротстве компании, а суд оценивает, привели ли действия конкретного лица к невозможности погасить долги. Процесс идёт в арбитражном суде, где открыто дело о банкротстве организации.
Типичная последовательность выглядит так:
- Признание компании банкротом и введение конкурсного производства.
- Финансовый анализ и проверка сделок — конкурсный управляющий изучает отчётность, договоры, движение денег, ищет основания для привлечения.
- Заявление о привлечении КДЛ — управляющий действует сам либо по требованию кредиторов; кредиторы также могут подать заявление самостоятельно.
- Судебное разбирательство — суд исследует доказательства, вызывает ответчика для пояснений. Заявленный круг привлекаемых лиц шире, чем итоговый: суды часто снимают часть обвинений.
- Решение — привлечение с определением суммы либо отказ.
Сроки давности регулирует ст. 61.14 закона № 127-ФЗ и Постановление Пленума Верховного Суда РФ № 53 от 21.12.2017. По состоянию на 2026 год применяются три горизонта:
- субъективный срок — 3 года с момента, когда заявитель узнал или должен был узнать об основаниях для привлечения;
- объективный срок — 3 года с даты признания должника банкротом или прекращения производства по делу — по его истечении заявление подать нельзя;
- предельный срок — 10 лет с даты самих действий, ставших основанием для ответственности.
Отдельный нюанс, который часто даёт шанс на отказ в привлечении: для оснований, возникших до 1 июля 2017 года, применяется годичный срок давности по старой редакции закона. Если вменяемые действия относятся к тому периоду, заявление может быть подано за пределами срока — и это основание для отказа.
И ещё одно наблюдение из практики: игнорировать заседания опасно. Верховный Суд сформулировал принцип, по которому уклонение от пояснений и непредставление документов позволяет суду исходить из недобросовестности ответчика. Молчание в банкротном споре — не нейтральная позиция, а фактически ход против себя.
Как защититься от субсидиарной ответственности в суде: пошаговый план
Защита от субсидиарной ответственности строится на активной позиции: нужно доказать добросовестность, разумность решений и отсутствие связи между вашими действиями и банкротством компании. Пассивное ожидание ответчику только вредит, а вот собранные документы и участие в заседаниях нередко меняют исход дела.
Пошаговый план защиты:
- Изучите заявление и требования. Проверьте расчёт суммы, круг привлекаемых лиц, основания и главное — сроки давности. Пропущенный заявителем срок — самостоятельное основание для отказа в привлечении.
- Соберите доказательства добросовестности. Отчётность, договоры, переписка, протоколы, планы выхода из кризиса — всё, что показывает: решения были обычными для бизнеса, а причины банкротства — внешними.
- Подготовьте письменные возражения (отзыв). В отзыве отвечайте на каждое вменяемое основание по существу, со ссылками на конкретные документы.
- Ходатайствуйте об экспертизе при спорных выводах. Если управляющий утверждает, что сделки были невыгодными, — просите независимую оценку или аудит. Аргумент «так посчитал управляющий» опровергается заключением специалиста.
- Участвуйте во всех заседаниях и давайте пояснения. Явка, готовые ответы и раскрытые документы — базовое правило банкротных споров.
- Обжалуйте неблагоприятное решение. Ошибки первой инстанции исправляются в апелляции и кассации — об этом подробнее ниже.
Доказательства, которые чаще всего работают:
- бухгалтерская и финансовая отчётность за весь период управления;
- документы по крупным сделкам с обоснованием цены — отчёты оценки, маркетинговые справки, прайсы конкурентов;
- переписка с контрагентами о проблемах, сроках, попытках спасти отношения;
- планы реструктуризации, презентации для инвесторов, протоколы совещаний — следы борьбы за компанию;
- заключения аудиторов и независимых экспертов;
- акты передачи документов управляющему с описью;
- протоколы органов управления по ключевым решениям.
Стратегически защита идёт по двум направлениям. Первое — опровергнуть вину: показать, что решения принимались добросовестно и разумно, а банкротство вызвано объективными причинами — потерей рынка, крахом ключевого контрагента, общим падением спроса. Второе — опровергнуть причинно-следственную связь: даже если ошибки были, они не привели к неплатёжеспособности, и долг образовался по независимым причинам. Отдельно стоит позиция номинального руководителя: если доказать отсутствие реального контроля и содействие в раскрытии истинного бенефициара и его имущества, суд вправе полностью освободить от ответственности — это прямо предусмотрено п. 9 ст. 61.11 закона № 127-ФЗ.
Типичные ошибки защиты
Ошибки на этом этапе стоят дорого, поэтому перечислим их с поправкой «что делать вместо»:
- Молчание и неявка в суд. Уклонение от пояснений суд трактует как признак недобросовестности. Вместо этого — участвовать в каждом заседании или поручить представителю с доверенностью.
- Отказ передавать документы управляющему. Непередача — готовое основание для привлечения. Вместо этого — передать всё, что есть, по описи, а по утраченному составить письменные пояснения с мерами по восстановлению.
- «Обнуление» счетов и переоформление имущества в разгар спора. Такие действия подтверждают обвинение и почти неустранимо портят позицию. Вместо этого — не совершать резких имущественных движений и обсудить каждый шаг с юристом.
- Надежда, что «само рассосётся». Сроки идут, заседания проходят без вас, решение принимается по представленным заявителем материалам. Вместо этого — отслеживать публикации в ЕФРСБ и судебную картотеку.
- Пропуск сроков обжалования. После них оспорить привлечение значительно сложнее. Вместо этого — готовить жалобу заранее, не дожидаясь финального акта.
И частое заблуждение: «я отдал документы — значит, чист». Передача документации — важный, но не достаточный шаг: суд оценивает совокупность — вину, добросовестность, причинно-следственную связь. Полная папка документов плюс молчаливая позиция в споре работает слабее, чем средняя папка плюс активные возражения по каждому основанию.
Привлекли к субсидиарной ответственности: что делать после решения
Если вас привлекли к субсидиарной ответственности, законные маршруты остаются: обжалование решения, мировое соглашение с кредиторами, проверка сроков по исполнительному производству, а в отдельных случаях — освобождение от долга через личное банкротство. Ситуация неприятная, но не тупиковая: у каждого маршрута свои условия и окно возможностей.
Что происходит дальше:
- Обжалование. Апелляция, затем кассация. Типичные аргументы: субъективная оценка действий ответчика судом, неучтённые заключения экспертов и аудиторов, пропуск заявителем сроков давности. Практика знает дела, где вышестоящие инстанции полностью снимали привлечение на десятки миллионов рублей — как правило, там, где нижестоящий суд сделал вывод о вине из одного формального факта.
- Мировое соглашение или отступное. Кредиторы нередко соглашаются на часть суммы: взыскать её с физлица целиком сложно, а предсказуемая компенсация лучше многолетней борьбы с исполнительным производством. По опыту, договорённости на 30–60% от суммы встречаются, если предложить кредитору предсказуемый график или разовое погашение.
- Исполнительное производство. Исполнительный лист уходит судебным приставам: удержания из дохода до 50%, арест счетов, ограничение выезда. Единственное жильё и предметы обычной обстановки защищены законом: изъять их нельзя, за исключением жилья, находящегося в залоге по ипотеке. Если имущества и доходов нет, производство часто оканчивается за невозможностью взыскания, но долг не исчезает: при появлении активов или дохода его возобновят.
- Личное банкротство. Субсидиарный долг по общему правилу не списывается, однако исключение есть: при определённых условиях освобождение возможно. Подробнее об этом — в следующем разделе.
Пример из практики. Директора производственной компании привлекли к субсидиарной ответственности, приняв за основу только непередачу архивных документов. В апелляции сторона ответчика представила переписку с управляющим, опись того, что было передано, и пояснения о пожаре в архиве с актами комиссии. Решение отменили: одного факта отсутствия части бумаг оказалось недостаточно для вывода о вине. Дело решилось не эффектным аргументом, а системной работой с доказательствами.
Если вы сейчас в такой ситуации и непонятно, какой маршрут выбрать, — можно оставить заявку, кратко описать ситуацию и получить первичный разбор от специалиста бесплатно. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто видите варианты и оценку перспектив.
Как оспорить решение и добиться отмены субсидиарной ответственности
Отмена субсидиарной ответственности возможна через апелляционное и кассационное обжалование, а также пересмотр дела по новым обстоятельствам. Жалобу в апелляцию подают в течение месяца с даты изготовления мотивированного судебного акта — пропустив этот срок, вы серьёзно усложняете задачу.
Рабочие основания для отмены:
- суд сделал вывод о вине, не установив умысел или грубую неосторожность — например, приравнял обычные ошибки к недобросовестности;
- не дал оценку представленным доказательствам — заключениям экспертов, отчётам об оценке, переписке;
- основал привлечение на единственном формальном факте (непередача документов) без анализа причин;
- заявитель пропустил срок исковой давности, а суд не применил его по заявлению ответчика.
Честное ограничение: после вступления решения в силу отменить его сложнее, а при установленных умысле и личной выгоде — почти невозможно. Поэтому на этапе спора важно добиваться корректных формулировок в акте: что установлено, какие действия вменены, установлена ли форма вины. Формулировки сегодняшнего решения определяют, возможно ли завтра списание долга в личном банкротстве.
Можно ли списать субсидиарную ответственность: условия освобождения
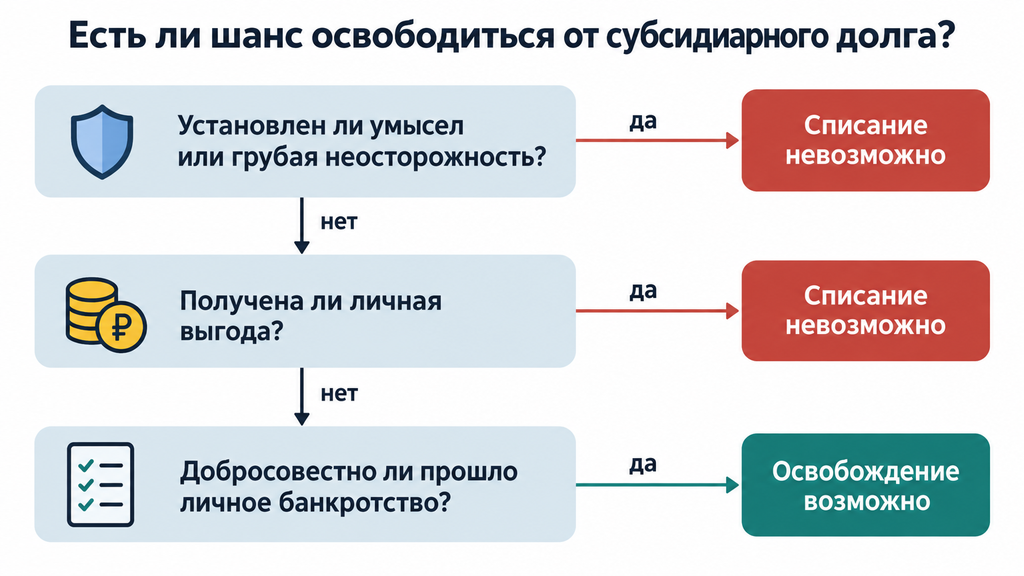
По общему правилу субсидиарная ответственность не списывается при банкротстве гражданина: п. 6 ст. 213.28 закона № 127-ФЗ прямо исключает такие долги из освобождения. Долг считался «вечным» — он сохранялся и после завершения процедуры. Однако позиция Верховного Суда РФ изменила подход: в Обзоре судебной практики по делам о банкротстве граждан от 18.06.2025 (п. 58) закреплено, что освобождение от субсидиарного долга возможно, если в действиях должника не было умысла или грубой неосторожности, а само банкротство он прошёл добросовестно.
Проще говоря, для списания субсидиарной ответственности через личное банкротство нужно доказать два условия одновременно:
- Форма вины — не умысел и не грубая неосторожность. Подходит, например, ситуация, когда человек исполнял указания реального бенефициара, не был выгодоприобретателем и допустил лишь простую неосторожность.
- Добросовестность в процедуре. Должник не скрывал имущество, сотрудничал с финансовым управляющим, предоставил все сведения о доходах и активах, не затягивал процедуру.
Формы вины — простыми словами:
| Форма вины | Что это означает | Перспектива списания долга |
|---|---|---|
| Умысел | Человек осознавал вред своих действий и хотел такого результата: выводил активы, скрывал деньги, обманывал кредиторов | Списание невозможно |
| Грубая неосторожность | Не соблюдена даже минимальная осмотрительность: документы уничтожены, отчётность не велась годами при явной угрозе банкротства | Списание практически недостижимо |
| Простая неосторожность | Минимальный стандарт осмотрительности соблюдён, ошибки — в пределах обычного делового риска, личной выгоды нет | Освобождение возможно при добросовестном банкротстве |
Важные ограничения, о которых стоит знать заранее. Это разъяснение — не автоматическая «кнопка списания»: суды применяют его избирательно и проверяют всю историю привлечения. Если в судебном акте о субсидиарке прямо установлен умысел или грубая неосторожность, шансов на списание почти нет. Суды также придают значение тому, раскрыл ли должник реального бенефициара и не извлекал ли личной выгоды. И наоборот: если форма вины в акте о привлечении вообще не установлена, вопрос можно ставить заново уже при завершении личного банкротства.
Выкуп долга и мировое соглашение как альтернатива
Когда списание недоступно, долг всё же можно облегчить законными способами:
- Выкуп требования по договору цессии. Требование по субсидиарке можно купить у кредитора — напрямую или через третье лицо. Логика проста: если взыскать долг реально не получается, кредитору выгоднее получить часть суммы сейчас. Цена зависит от перспектив взыскания и стадии, на которой ведутся переговоры. Похожий механизм работает и на торгах в банкротстве: если кредиторы не распорядились требованием в срок, его выставляют на продажу, и там оно нередко уходит за малую долю номинала.
- Мировое соглашение или рассрочка. Договорённость с кредиторами о частичном погашении по согласованному графику. Часто это компромисс, который устраивает обе стороны: кредитор получает предсказуемые платежи, должник — снятие ограничений и завершение истории.
- Добровольное погашение. Если сумма небольшая, а ограничения мешают работе или поездкам, погашение — самый быстрый способ закрыть вопрос.
Ограничения: выкуп — не универсальный инструмент. Он требует переговорной позиции, юридического сопровождения и трезвой оценки рисков; с налоговыми долгами есть особенности, и договориться с ФНС сложнее, чем с коммерческим кредитором. И принципиальный момент: речь идёт только о прозрачных договорённостях — любые схемы обхода закона лишь усугубляют положение и добавляют рисков.
Когда стандартные советы не работают: ограничения и спорные моменты
Универсального способа избежать субсидиарной ответственности не существует: результат зависит от конкретных действий, документов и обстоятельств дела. Поэтому любой совет из статьи стоит примерять к своей ситуации, а не принимать за гарантию. Дальше — список ограничений без прикрас.
- Разъяснения ВС РФ о списании работают избирательно. На практике суды применяют п. 58 Обзора от 18.06.2025 скорее как фильтр очевидных перекосов, чем как массовый инструмент прощения долгов. Практика формируется, и единообразия пока нет.
- Суды в первую очередь ищут намерение навредить. Если из материалов следует, что человек получал выгоду и понимал последствия для кредиторов, аргументы о «добросовестности» почти не работают.
- Долг сохраняется и после процедур. Окончание исполнительного производства за невозможностью взыскания — не списание: при появлении имущества или дохода взыскание возобновят.
- Амнистии по субсидиарке нет. Периодические обсуждения «прощения» остаются обсуждениями — рассчитывать на этот сценарий в планировании не стоит.
- Долг переходит наследникам в пределах наследственной массы. Наследники отвечают по субсидиарному долгу, но только имуществом, которое приняли в наследство, — личным имуществом наследника он не покрывается.
Два заблуждения, которые чаще всего мешают людям действовать правильно. Первое: «директор — значит, виноват». Нет: нужен реальный контроль и вина, суды регулярно отказывают в привлечении, когда банкротство вызвано объективными причинами. Второе: «личное банкротство спишет всё». Тоже нет: субсидиарный долг — как раз то исключение, о котором стоит думать заранее и фиксировать добросовестность на каждом этапе. Стандартные советы работают там, где под ними есть документы; где документов нет — работает только оценка конкретного дела специалистом.
Мифы и факты о субсидиарной ответственности
Большинство страхов вокруг субсидиарной ответственности основаны на устаревших или упрощённых представлениях, которые полезно сверить с действующей практикой 2026 года.
- Миф: субсидиарку невозможно отменить. Факт: решения отменяют в апелляции и кассации — при ошибочной оценке доказательств, выводе о вине без установления умысла, пропуске заявителем сроков давности.
- Миф: личное банкротство списывает все долги без исключений. Факт: субсидиарный долг по общему правилу не списывается, но Верховный Суд допустил освобождение при отсутствии умысла и грубой неосторожности и добросовестной процедуре.
- Миф: достаточно передать документы управляющему — и ответственность не грозит. Факт: суд оценивает совокупность обстоятельств — вину, добросовестность, причинно-следственную связь; передача документов лишь устраняет одно из возможных оснований.
- Миф: номинальный директор отвечает наравне с бенефициаром. Факт: при доказанной номинальности, отсутствии выгоды и содействии в раскрытии реального владельца или его имущества возможно полное освобождение от ответственности.
- Миф: скоро будет амнистия — можно ничего не делать. Факт: действующей амнистии по субсидиарной ответственности нет, а ожидание само по себе не улучшает позицию в будущем споре.
- Миф: если не ходить в суд, решение не примут. Факт: суд рассмотрит дело по представленным материалам, а молчание ответчика истолкует против него.
Когда обращаться за юридической помощью и что подготовить
За разбором ситуации стоит обращаться, как только у компании появились признаки банкротства или пришло заявление о привлечении, — раннее подключение специалиста расширяет варианты защиты. На старте можно спокойно пересобрать документацию, снять необоснованные требования из реестра и выстроить линию добросовестности; когда спор уже идёт, часть этих возможностей закрыта.
Что подготовить к консультации:
- учредительные документы и документы о полномочиях директора;
- бухгалтерскую и налоговую отчётность за последние три года;
- договоры и документы по крупным сделкам — купле-продаже имущества, займам, расчётам с контрагентами;
- судебные акты и заявления, если спор уже идёт;
- переписку с контрагентами и протоколы собраний;
- список активов компании и их оценку, если она есть.
Если вы проходите процедуру банкротства, столкнулись с любым другим юридическим вопросом или просто не понимаете, что делать с долгами, — оставьте заявку и кратко опишите ситуацию: специалист проведёт первичный разбор бесплатно. Оплачивать услугу и принимать решение сразу не нужно — сначала вы получаете оценку перспектив и понятный план действий, а решение принимаете сами и в свой срок.
Материал носит информационный характер и не заменяет юридическую консультацию: нормы и судебная практика меняются, поэтому перед действиями проверяйте актуальные редакции законов и применяйте их к обстоятельствам именно вашего дела.
Как выбрать юриста по субсидиарной ответственности
Выбор специалиста — сам по себе фактор результата, потому что банкротные споры требуют узкой экспертизы. Критерии, по которым стоит сравнивать:
- Специализация на банкротных спорах и конкретный опыт по субсидиарной ответственности, а не «юридические услуги вообще»;
- объяснение вариантов и компромиссов простыми словами: защитник должен показать карту маршрутов — от возражений до мирового соглашения — с плюсами и минусами каждого;
- честное называние рисков: специалист, который сразу говорит о слабых местах позиции, вызывает больше доверия, чем тот, кто обещает только победу;
- прозрачные условия работы: этапы, стоимость, что входит в сопровождение;
- вопросы о документах на первой встрече: без изучения доказательств оценка позиции — гадание.
Поводы насторожиться: обещания стопроцентной отмены или гарантированного списания, давление срочностью («подписывайте сегодня, иначе всё пропустите»), отказ обсуждать альтернативы обжалованию, отсутствие вопросов о документах и обстоятельствах дела. По таким сигналам легко отличить практиков от продавцов: первый работает с фактами, второй — с эмоцией.
Часто задаваемые вопросы
Что такое субсидиарная ответственность простыми словами?
Это дополнительная ответственность тех, кто управлял компанией: если у фирмы не хватает имущества на долги, их взыскивают с контролирующих лиц — директора, учредителя, а при определённых условиях и главного бухгалтера. Наступает при банкротстве компании и доказанной вине контролирующего лица. Ключевое слово — «дополнительная»: сначала требования предъявляют самой компании.
Списывается ли субсидиарная ответственность при банкротстве физического лица?
По общему правилу нет: п. 6 ст. 213.28 закона о банкротстве прямо исключает такие долги из списания. Исключение допустил Верховный Суд РФ в Обзоре от 18.06.2025: долг могут списать, если в действиях не было умысла и грубой неосторожности, а человек добросовестно прошёл процедуру банкротства. Каждый случай суд проверяет отдельно.
Как освободиться от субсидиарной ответственности номинальному директору?
Нужно доказать два обстоятельства: вы фактически не определяли решения компании и ваши сведения помогли установить реального контролирующего лица или найти скрытое имущество. При доказанности обоих условий суд вправе полностью освободить от ответственности. Одного заявления о номинальности недостаточно — нужны документы, показания и активное участие в процессе.
Привлекли к субсидиарной ответственности — что делать в первую очередь?
Не игнорировать суд и заняться сбором позиции: изучить требования, проверить сроки давности и расчёты, подготовить письменные возражения и доказательства добросовестности. Параллельно оценить перспективы обжалования или мирового соглашения с кредиторами. Первый практический шаг — зафиксировать, какие документы подтверждают вашу позицию, и ничего не менять в имущественных вопросах без юридической оценки.
Можно ли отменить субсидиарную ответственность после вступления решения в силу?
Да, через кассационное обжалование и пересмотр по новым обстоятельствам, но шансы зависят от оснований. Ошибки в оценке доказательств и пропущенные заявителем сроки давности — рабочие аргументы, установленный умысел — почти непреодолимое препятствие. Сроки обжалования ограничены, поэтому действовать стоит быстро.
Чем субсидиарная ответственность в Беларуси отличается от российской?
Базовое правило ст. 370 ГК РБ совпадает со ст. 399 ГК РФ: кредитор сначала обращается к основному должнику, и только при его отказе — к дополнительному. Отличаются процедуры банкротства, сроки и отдельные основания привлечения: в Беларуси действует собственный закон об экономической несостоятельности. В спорах с белорусским элементом нужно проверять актуальное законодательство РБ.
Может ли главный бухгалтер отвечать по долгам компании?
Да, если доказано его влияние на решения или участие в уничтожении, сокрытии или искажении документации. Само по себе исполнение обязанностей по указанию руководителя виной не считается. Решают должностная инструкция, письменные распоряжения по спорным сделкам и акты передачи документов.
В какой срок кредиторы могут привлечь к субсидиарной ответственности?
Заявление можно подать в течение трёх лет с момента, когда кредитор или управляющий узнал об основаниях, и не позднее трёх лет с даты признания компании банкротом; предельный срок — десять лет с даты самих действий. Для оснований до 1 июля 2017 года действует годичный срок давности. Пропуск сроков — самостоятельный аргумент для отказа в привлечении.