Чем грозит банкротство ООО и юридического лица: последствия и возврат денег
Коротко: при банкротстве ООО компания расплачивается с кредиторами имуществом и прекращает существование, а непогашенные долги, как правило, списываются. Главная угроза в другом: если активов не хватило, суд может переложить остаток долга на директора и учредителей — это субсидиарная ответственность, и такие долги становятся личными и не списываются даже через банкротство физического лица. Кредитор, которому фирма должна деньги, возвращает их через реестр требований кредиторов, торги и, при основаниях, взыскание с контролирующих лиц.
Что такое банкротство юридического лица и когда оно запускается
Банкротство юридического лица — это признанная арбитражным судом неспособность компании рассчитаться по обязательствам; процедура идёт по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» и заканчивается либо восстановлением платежеспособности, либо ликвидацией компании со списанием непогашенных долгов. Это не «чёрная метка» и не приговор бизнесу, а штатный правовой механизм. По своей логике он ближе к разбору завалов: имущество собирают, оценивают, продают, деньги делят между кредиторами по правилам, а компанию либо выводят из кризиса, либо корректно закрывают.
Формальные признаки банкротства для юридических лиц в 2026 году не изменились. Суд принимает дело, если одновременно:
- задолженность составляет 300 000 рублей и больше;
- обязательства не исполняются свыше трёх месяцев, и причина именно в отсутствии денег, а не в споре «платить или не платить».
Заявление в арбитражный суд подают три стороны: сама компания, её кредиторы (банки, поставщики, контрагенты) и уполномоченные органы — чаще всего ФНС (Федеральная налоговая служба) при налоговых долгах. У директора есть и обязанность: когда становится очевидно, что за счёт имущества компанию уже не спасти, он должен подать заявление о банкротстве в течение месяца. Пропуск этого срока — одна из самых частых причин, по которой потом возникает субсидиарная ответственность. Разница простая: кто первым подал заявление, тот обычно и контролирует процедуру, включая выбор саморегулируемой организации, из состава которой суд утверждает арбитражного управляющего, — специалиста, который ведёт дело.
Типичная ситуация, из которой начинается всё: у компании три-четыре просроченных контракта, налоговая начислила пени, банк отказал в рефинансировании, а собственники ждут, что «разберётся само». На практике ожидание затягивания почти всегда ухудшает позицию директора и учредителя — просто потому, что долги за это время растут, а варианты сужаются.
Какие стадии проходит банкротство ООО
Процедура банкротства — это не одно событие, а последовательность этапов, на каждом из которых меняется управление компанией и набор возможностей. Общую картину удобно видеть в таблице.
| Этап | Что происходит | Кто управляет компанией | Ориентировочный срок |
|---|---|---|---|
| Наблюдение | Финансовый анализ, формирование реестра требований кредиторов, первое собрание кредиторов | Директор остаётся, но крупные сделки согласуются с временным управляющим | До 7 месяцев |
| Финансовое оздоровление | Компания работает по утверждённому плану и графику погашения долгов | Директор, под контролем административного управляющего | До 2 лет |
| Внешнее управление | Попытка восстановить платежеспособность: оптимизация расходов, продажа части активов | Внешний управляющий | До 18 месяцев с продлением до 6 месяцев |
| Конкурсное производство | Инвентаризация, оценка и продажа имущества, расчёты с кредиторами по очередности | Конкурсный управляющий | 6 месяцев с возможными продлениями |
| Мировое соглашение | Компромисс с кредиторами на любом этапе: рассрочка, скидка, график | Директор и кредиторы по договорённости | Зависит от условий |
Банкротство не всегда означает ликвидацию. Если финансовый анализ показывает шанс на восстановление, суд может ввести оздоровление или внешнее управление, и бизнес продолжит работать. Но по практике в делах с реальными долгами дело чаще доходит до конкурсного производства — компании приходят в процедуру, когда ресурсы для восстановления уже исчерпаны. Для директора и учредителя это значит, что основной вопрос не «спасти фирму», а «пройти процедуру так, чтобы долги компании не стали личными».
Чем грозит банкротство ООО с долгами: что происходит с самой компанией
Последствия банкротства ООО для самой компании складываются из продажи активов, расчётов с кредиторами и ликвидации, при этом непогашенные требования кредиторов после завершения процедуры считаются погашенными. С момента открытия конкурсного производства действуют и защитные механизмы: перестают начисляться пени и штрафы, снимаются аресты, исполнительные производства приостанавливаются, а требования можно предъявлять только внутри процедуры — давление отдельных взыскателей прекращается.
Ключевые последствия для компании выглядят так:
- имущество, дебиторская задолженность и остатки на счетах формируют конкурсную массу и продаются на электронных торгах;
- долги перед работниками и бюджетом гасятся в приоритетном порядке;
- после расчётов компания исключается из ЕГРЮЛ — Единого государственного реестра юридических лиц;
- сотрудники увольняются по ликвидации: с письменным уведомлением за два месяца, выплатой зарплаты, компенсации за отпуск и выходного пособия.
Теперь о границах, о которых говорят редко. Списывается не всё. Требования кредиторов, оставшиеся непокрытыми после расчётов, формально считаются погашенными — но это правило не касается долгов, которые суд переложил на директора и учредителей по субсидиарной ответственности. Компания исчезает из реестра, а её бывшие долги продолжают жить — уже как личные обязательства конкретных людей. Поэтому последствия банкротства юридического лица корректно оценивать по двум линиям: что происходит с фирмой и что переходит на тех, кто ею управлял.
Банкротство ООО: последствия для директора
Для директора банкротство ООО чаще всего означает потерю должности и полномочий, а личные деньги и имущество руководителя затрагиваются только тогда, когда суд установит, что он действовал недобросовестно или неразумно. Это важно проговорить сразу: сам по себе факт банкротства не делает руководителя должником. Наёмный директор, который вёл дела аккуратно, фиксировал решения и вовремя инициировал процедуру, как правило, выходит из дела без взысканий — просто с необходимостью искать новую работу.
Вот весь список рисков для руководителя:
- Утрата полномочий и должности. В наблюдении директор сохраняет полномочия с ограничениями, на этапах внешнего управления и конкурсного производства управление переходит к арбитражному управляющему, а после ликвидации рабочий контракт прекращается.
- Возмещение убытков. По статье 44 закона «Об ООО» директор отвечает перед компанией за убытки, причинённые его действиями или бездействием: сделки в личных интересах, операции без согласования с участниками, хищения и потери активов.
- Субсидиарная ответственность — центральный риск, разберём его отдельно.
- Административные штрафы и дисквалификация за нарушения в процедуре банкротства по статье 14.13 КоАП РФ.
- Уголовная ответственность за преднамеренное или фиктивное банкротство при крупном ущербе.
- Ограничения на руководящие должности после дисквалификации или привлечения к субсидиарной ответственности.
Обратите внимание на разницу между «понёс убытки» и «виноват». Суд оценивает не сам факт провала бизнеса — бизнес может провалиться по рыночным причинам, — а то, насколько решения руководителя были разумными и своевременными. Это стандарт добросовестности и разумности, и под него можно заранее готовить доказательства.
Субсидиарная ответственность директора: когда долги фирмы становятся личными
Субсидиарная ответственность — это право кредиторов взыскать непогашенные долги компании с контролирующих её лиц, когда активов фирмы на расчёты не хватило, а к этому привели действия или бездействие руководства. Проще говоря: компания заплатила всем, чем могла, остался хвост в 5 миллионов рублей — и суд решает, что этот хвост закроет лично директор. Правила установлены главой III.2 закона № 127-ФЗ, размер ответственности обычно равен всей непогашенной задолженности.
Основания для привлечения, которые чаще всего встречаются в практике:
- заявление о банкротстве не подано вовремя — в течение месяца с момента, когда стало ясно, что компания неплатежеспособна;
- бухгалтерские документы не переданы управляющему, утрачены или искажены — без них невозможно установить, куда делись деньги, и закон презюмирует вину руководителя;
- сделки, нанёсшие ущерб кредиторам: продажи имущества по заниженной цене, платежи аффилированным компаниям, займы без возврата;
- вывод активов перед процедурой;
- выборочные расчёты — когда компания платила «своим» кредиторам, игнорируя остальных;
- свыше половины реестровых долгов — неуплаченные налоги: в такой ситуации вина руководителя в недостаточности активов презюмируется.
Ключевое свойство этого долга: субсидиарная ответственность не списывается при личном банкротстве. Это прямо предусмотрено статьёй 213.28 закона № 127-ФЗ. Значит, долг сохраняется до полного погашения — годами, десятилетиями, а в пределах наследства переходит к наследникам.
Как это бывает в жизни. Директор закрывает убыточную компанию: увольняет штат, сдаёт офис, оставляет фирму «полежать» с долгами по налогам и паре договоров. Документы за прошлые годы частично утрачены, заявление в суд никто не подаёт. Через полтора года кредитор инициирует банкротство, управляющий не получает ни бухгалтерии, ни имущества — и заявляет о субсидиарной ответственности. Итог: человек лично должен несколько миллионов за бизнес, которого уже не существует. При этом если бы он сохранил документы и подал заявление вовремя, оснований для взыскания, скорее всего, не возникло бы вовсе.
Административная и уголовная ответственность: штрафы, дисквалификация и статьи УК
Помимо денежных взысканий, при банкротстве компании директор и учредители рискуют административными и уголовными санкциями; наступают они не за сам факт банкротства, а за конкретные нарушения в процедуре. Что грозит за каждое нарушение — в таблице:
| Нарушение | Вид ответственности | Возможные последствия |
|---|---|---|
| Неправомерные действия при банкротстве: сокрытие имущества, подлог документов, предпочтительные выплаты отдельным кредиторам | Статья 14.13 КоАП РФ / статья 195 УК РФ | Штраф для должностных лиц, дисквалификация до трёх лет; при крупном ущербе — уголовное дело |
| Преднамеренное банкротство: умышленное доведение компании до неплатежеспособности — невыгодные сделки, вывод активов | Статьи 14.12 КоАП РФ и 196 УК РФ | Штрафы, дисквалификация; при крупном ущербе — штрафы до сотен тысяч рублей, принудительные работы, лишение свободы до 6 лет по квалифицированным составам |
| Фиктивное банкротство: ложное заявление о неплатежеспособности при возможности платить | Статьи 14.12 КоАП РФ и 197 УК РФ | Штрафы, дисквалификация, при крупном ущербе — уголовная ответственность |
Порог, за которым административное нарушение становится уголовным преступлением, — это крупный ущерб кредиторам: для банкротных составов он определяется по примечанию к статье 170.2 УК РФ и в 2026 году составляет 3 000 000 рублей, особо крупный размер — 12 000 000 рублей. Перед любыми решениями проверяйте актуальную редакцию нормы, значения периодически корректируются.
И обязательная оговорка: законное банкротство преступлением не является. Ответственность наступает при доказанном умысле или крупном ущербе от конкретных действий — сокрытии активов, подложных документах, искусственном создании долгов. Если компания реально не смогла платить и это подтверждается документами, оснований для уголовного дела нет. Заблуждение «любое банкротство = судимость» — одно из самых живучих, и оно же мешает людям вовремя запускать законную процедуру.
Банкротство юридического лица: последствия для учредителя
По общему правилу учредитель ООО отвечает по долгам компании только вкладом в уставный капитал, но при доказанном фактическом контроле над бизнесом суд может привлечь его к субсидиарной ответственности наравне с директором. Это суть конструкции «общество с ограниченной ответственностью»: ограничение работает, пока собственник ведёт себя как собственник, а не как теневой руководитель.
Что учредитель теряет в любом случае, независимо от своей вины:
- долю в уставном капитале — она обесценивается вместе с компанией;
- вложенные инвестиции и невыплаченные дивиденды;
- возможность влиять на судьбу активов — контроль переходит к управляющему и собранию кредиторов.
Когда риск становится личным — ситуации, которые суды расценивают как контроль:
- учредитель одновременно является директором или фактически принимал ключевые решения;
- одобрял сделки, нанёсшие ущерб кредиторам, или получал деньги и имущество из компании;
- организовывал вывод активов перед банкротством;
- мешал сдаче отчётности или не обеспечил подачу заявления о банкротстве в срок.
Отдельный вопрос, который часто задают на консультациях: «доля же и так потеряна — что ещё мне грозит?» Грозит именно субсидиарка: долг, который юридически возник у компании, после решения суда становится долгом физического лица. Последствия банкротства юр лица для учредителя нельзя оценивать по уставному капиталу: смотреть нужно на качество документов и решений за последние годы работы компании.
Что будет с личным имуществом, имуществом супругов и наследством
Если субсидиарная ответственность установлена, взыскание может дойти до личных активов: закона «директор платит всем личным» нет, но у кредиторов есть проверенные механизмы добраться до имущества. Какие сценарии здесь работают:
- Общее имущество супругов. Квартира или машина, записанные на жену или мужа, но купленные в браке, — общая собственность. Кредиторы могут требовать выдела доли должника и продажи имущества с торгов; второй супруг получит денежную компенсацию своей доли, но расстанется с самим объектом.
- Единственное жильё. Общий иммунитет сохраняется, однако по позициям Конституционного суда РФ (постановления № 15-П от 26.04.2021 и № 28-П от 04.06.2024) жильё, явно превышающее разумные потребности, могут заменить на более скромное, а разницу направить кредиторам.
- Сделки с родственниками. Переписанное на близких имущество не исчезает из поля зрения: подозрительные сделки за последние годы оспариваются, а деньги и вещи возвращаются в конкурсную массу.
- Наследство. Долг по субсидиарной ответственности не исчезает со смертью должника: наследники отвечают в пределах стоимости унаследованного имущества и вправе отказаться от наследства целиком.
Каждый из этих сценариев суд оценивает индивидуально: имеет значение давность сделок, цена, экономическая логика, поведение должника. Спокойная и законная защита имущества возможна — но строится она на документах и ранней оценке ситуации, а не на спешных «переписываниях», которые на практике только добавляют проблем.
Фирма банкрот: как получить деньги кредитору
Если фирма-должник обанкротилась, деньги возвращаются через процедуру: кредитор заявляет требования в реестр, участвует в собраниях и получает долю от продажи имущества, а при нехватке активов вправе добиваться взыскания с директора и учредителей. Это работает и для контрагентов, и для банков, и для сотрудников с долгами по зарплате. И сразу честно: в большинстве дел кредиторы получают часть долга, а не всю сумму, — конкурсной массы обычно не хватает на всех. Но размер возвращённой части напрямую зависит от того, насколько активную позицию занял кредитор в первые месяцы процедуры.
Инструменты, которыми реально располагает кредитор фирмы-банкрота:
- Реестр требований кредиторов — без включения в него денег, как правило, не бывает вовсе;
- участие в собраниях кредиторов — выбор управляющего, утверждение порядка продаж, отстранение пассивного управляющего;
- контроль конкурсной массы — ознакомление с инвентаризацией и оценкой имущества;
- оспаривание подозрительных сделок должника — возврат выведенных активов в массу;
- привлечение контролирующих лиц к субсидиарной ответственности — при недостаточности активов;
- мировое соглашение — если должник готов платить по согласованному графику.
Ответ на частый вопрос «если фирма банкрот, как вернуть деньги без суда» — короткий: почти никак. Вне процедуры доли от конкурсной массы не достаётся никому, поэтому судебное заявление о включении требований — не формальность, а единственная точка входа в распределение денег.
Как включиться в реестр требований кредиторов: пошаговый алгоритм
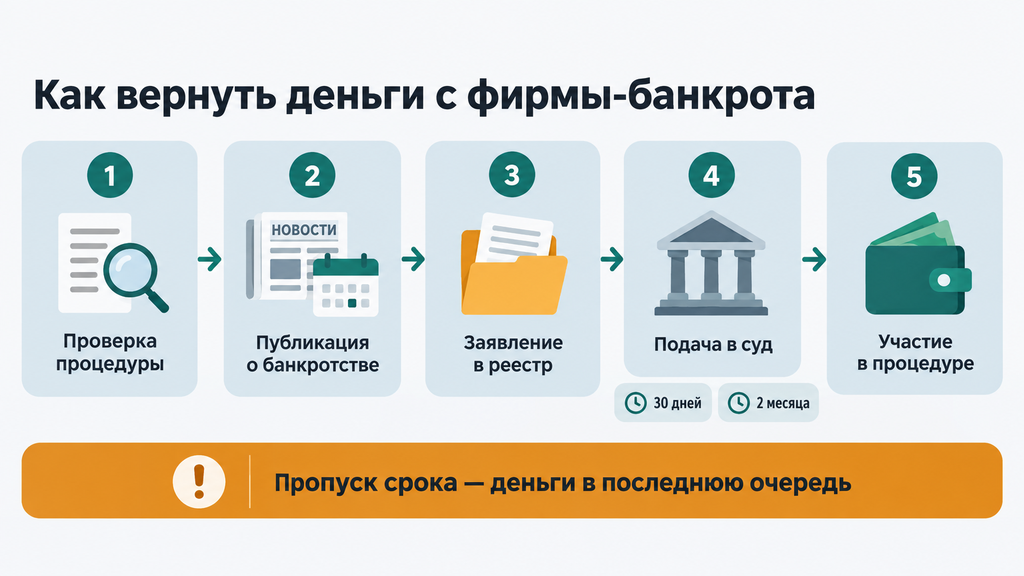
Алгоритм для кредитора состоит из пяти шагов, и почти каждый привязан к дедлайну — пропуск сроков здесь стоит дороже, чем в большинстве других судебных процедур.
- Проверьте, запущена ли процедура. Найдите компанию по ИНН в Картотеке арбитражных дел (kad.arbitr.ru) и в Едином федеральном реестре сведений о банкротстве — ЕФРСБ (bankrot.fedresurs.ru). Судебный акт о введении процедуры подтверждает банкротство и содержит контакты арбитражного управляющего.
- Отследите официальную публикацию в газете «Коммерсантъ». Именно с даты публикации в этом издании закон отсчитывает срок на включение в реестр.
- Подготовьте заявление о включении требований в реестр. Приложите документы-основания: договор, акты, накладные, счета-фактуры, судебные решения о взыскании. Чем плотнее пакет, тем меньше шансов на возражения.
- Подайте заявление в арбитражный суд в срок. В наблюдении — 30 дней с даты публикации, в конкурсном производстве — два месяца. Подать можно лично, почтой с описью вложения или через систему «Мой арбитр».
- Участвуйте в процедуре. Посещайте собрания кредиторов, знакомьтесь с отчётами управляющего, следите за торгами. Голос в собрании измеряется суммой ваших требований, и объединённая позиция кредиторов реально влияет на цену и порядок продаж.
Если срок пропущен, требования становятся зареестровыми: право заявить о них остаётся, но деньги по таким требованиям выплачиваются в последнюю очередь и на практике почти никогда не достаются. Подать заявление всё равно стоит — хотя бы для фиксации долга, — но главный вывод лучше сделать заранее: увидели сообщение о банкротстве контрагента, начинайте действовать в тот же месяц. Типичные ошибки на этом этапе — ожидание «пока всё утрясётся», неполный пакет документов и расчёт на то, что управляющий сам разыщет кредиторов и включит их требования в реестр.
Очередность выплат: кому и сколько реально возвращается
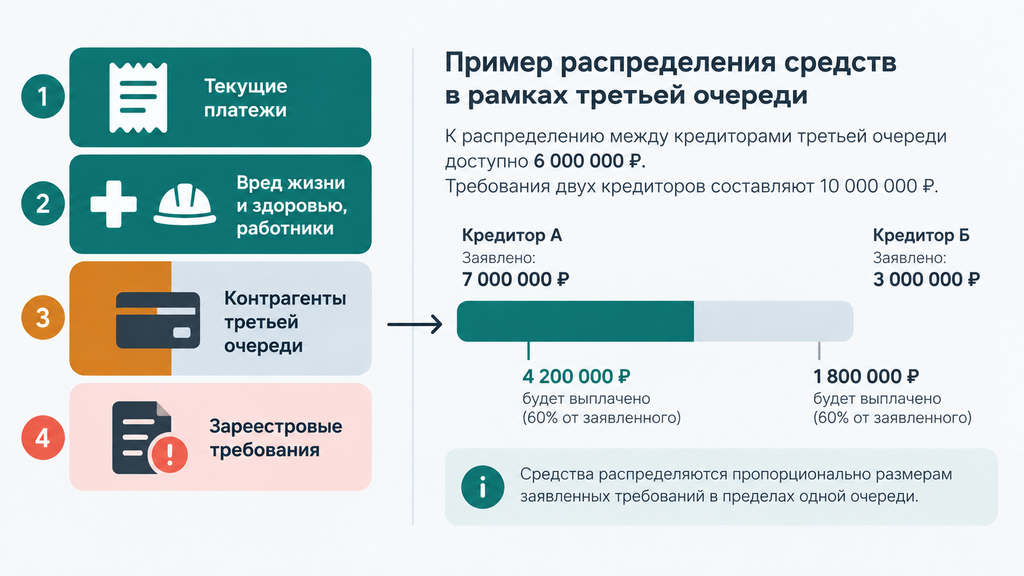
Деньги от продажи имущества банкрота распределяются в строгой очередности: сначала текущие расходы процедуры, затем — реестровые кредиторы по очередям, и лишь в самом конце — те, кто не успел в реестр. Порядок такой:
- Текущие платежи: судебные расходы, вознаграждение арбитражного управляющего, зарплата сотрудников за период после введения процедуры, коммунальные и эксплуатационные платежи.
- Первая очередь реестра: граждане, которым компания причинила вред жизни и здоровью.
- Вторая очередь: работники — зарплата, выходные пособия, авторские вознаграждения.
- Третья очередь: все остальные — банки, поставщики, контрагенты. Если у компании было залоговое имущество, основная часть выручки от его продажи — по общему правилу до 80%, а при высокой доле залоговых обязательств до 70% — достаётся залоговому кредитору.
- Зареестровые требования — в последнюю очередь, из остатка.
Простой пример, как это работает на деньгах. Два контрагента в третьей очереди: одному компания должна 300 000 рублей, другому — 700 000. После текущих платежей в конкурсной массе осталось 500 000 рублей. Распределение пропорциональное: первый получит 150 000, второй — 350 000. Никто не в обиде по логике закона, но никто и не вернул долг полностью — именно поэтому сроки включения в реестр и качество конкурсной массы решают так много.
Работникам стоит помнить отдельное правило: их требования находятся во второй очереди и погашаются раньше долгов перед контрагентами, но включиться в реестр лучше самостоятельно — заявлением в арбитражный суд. Если денег на всех не хватило, а у руководства найдётся вина в судьбе активов, у сотрудников есть право требовать остаток напрямую с контролирующих лиц.
Когда кредитору выгодно привлекать контролирующих лиц к субсидиарной ответственности
Привлечение директора и учредителей к субсидиарной ответственности — главный резерв для кредитора, когда конкурсной массы не хватает; часто именно через этот механизм возвращается значимая часть долга. Логика проста: имущество компании закончилось, но у людей, которые ею управляли, имущество своё.
Прежде чем вкладываться в такой спор, оцените перспективу по трём критериям:
- Основания. Есть ли признаки: неподанное вовремя заявление, утраченная бухгалтерия, вывод активов, ущербные сделки? Чем очевиднее признак, тем сильнее позиция.
- Доказуемость. Документы о долге у вас на руках? Видны ли движения денег, которые можно объяснить суду?
- Экономика. Сопоставимы ли расходы на спор с реальной платёжеспособностью контролирующих лиц? Взыскание с человека без активов — дорогая победа на бумаге.
И ограничение, о котором честно стоит сказать заранее: если директор и учредитель действовали добросовестно, документы в порядке, а заявление о банкротстве подано вовремя, суд в субсидиарке откажет. Этот инструмент работает против нарушений, а не против факта банкротства как такового.
Как директору и учредителю снизить риски: чек-лист действий
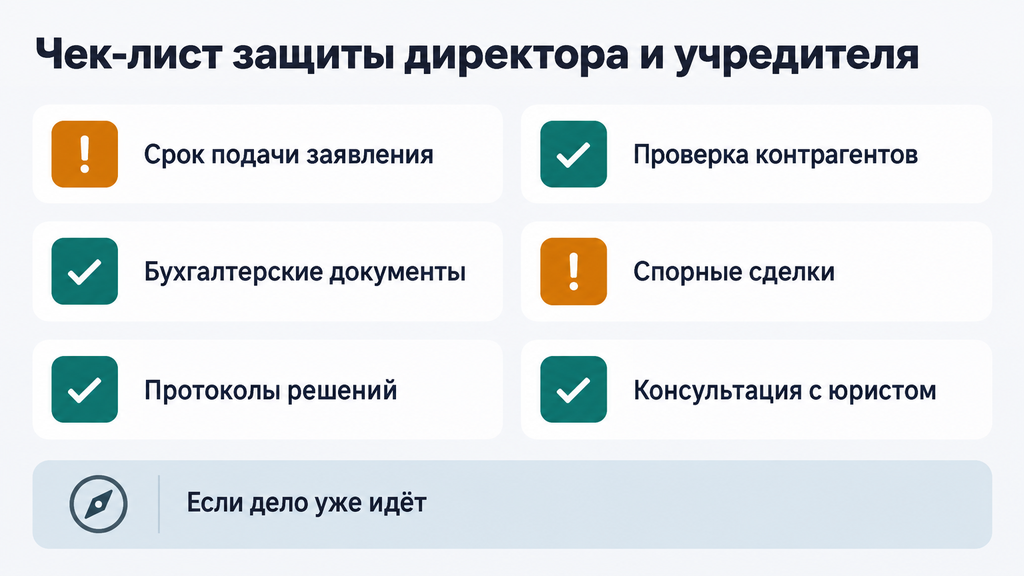
Большинство персональных рисков при банкротстве ООО снимается двумя вещами — документами и сроками, поэтому защита строится ещё до того, как дело дошло до суда. Вот рабочий чек-лист:
- Следите за признаками неплатежеспособности. Долг от 300 000 рублей и три месяца просрочки — сигнал начать разбор ситуации, а не повод ждать. Помните про месячный срок на подачу заявления, когда станет ясно, что имущества на всех не хватит.
- Храните бухгалтерию и первичку. Договоры, акты, банковские выписки, отчётность — это ваша главная защита: без них суд не сможет установить картину и встанет на сторону кредиторов.
- Фиксируйте решения. Протоколы, приказы, переписка с кредиторами, заключения о проверке контрагентов — доказательства того, что решения принимались взвешенно.
- Проверяйте контрагентов до сделок. Работа с фирмами-однодневками суд расценивает как минимум как небрежность.
- Не совершайте «спасательных» сделок. Продажа имущества связанным лицам по заниженной цене перед банкротством — классическое основание и для оспаривания, и для субсидиарки.
- Не выводите активы через родню. Такие сделки оспариваются, а сам факт ухудшает позицию по всем остальным вопросам.
- Не платите «избранным» кредиторам при явной неплатежеспособности — выборочные выплаты оспариваются.
- Заранее получите оценку ситуации у юриста. Разбор документов и рисков до подачи заявления обычно дешевле и результативнее, чем защита после того, как требования уже заявлены.
Если время упущено и дело уже идёт, задача меняется: сотрудничать с управляющим, восстанавливать документы, собирать доказательства добросовестности — переписку, отчёты, протоколы. Здесь тоже многое решаемо, но каждое действие лучше сверять со специалистом. Если ваша ситуация касается процедуры банкротства или любого другого юридического вопроса и вы не понимаете, с какой стороны к ней подступиться, можно оставить заявку и кратко описать положение дел. Первичный разбор от специалиста проводится бесплатно, и ни оплачивать услугу, ни принимать какое-либо решение сразу после него не требуется.
Типичные ошибки и заблуждения при банкротстве ООО
Самые дорогие ошибки при банкротстве компании совершаются не в суде, а в голове — из-за нескольких устойчивых заблуждений о том, как работает ответственность по долгам ООО.
- Миф: «ООО — значит лично ни за что не отвечаю». Как на самом деле: ограниченная ответственность работает по умолчанию, но субсидиарка снимает её для директора и учредителя, если они недобросовестно управляли бизнесом или пропустили срок подачи заявления о банкротстве.
- Миф: «Продам активы родственникам — и долги спишут». Как на самом деле: сделки за последние годы проверяются и оспариваются, имущество возвращается в конкурсную массу, а факт вывода добавляет оснований для личной ответственности.
- Миф: «Банкротство всегда заканчивается судимостью». Как на самом деле: уголовные статьи работают при умысле и крупном ущербе; добросовестная процедура санкций не влечёт.
- Миф: «Брошенная компания исчезнет сама». Как на самом деле: фирма остаётся в ЕГРЮЛ, налоговая начисляет долги и штрафы, а директор несёт риски до исключения компании из реестра — и субсидиарку после.
- Миф: «Подожду, пока кредиторы подадут первыми». Как на самом деле: чужое заявление означает чужой контроль над процедурой — от выбора управляющего до логики оспаривания сделок. Собственное заявление, поданное вовремя, сохраняет влияние на процесс.
Общий знаменатель всех пяти пунктов: попытка переждать. Банкротство — процедура, в которой позиция ухудшается со временем, а не разрешается сама собой. Чем раньше ситуация разобрана по документам, тем больше законных вариантов остаётся.
Банкротство, ликвидация или мировое соглашение: что выбрать в конкретной ситуации
Выбор способа закрыть долговой вопрос зависит от четырёх вводных: размера и структуры долга, наличия и ликвидности активов, позиции кредиторов и того, насколько чистыми выглядят документы компании. Сравнение основных вариантов:
| Вариант | Когда подходит | Плюсы | Риски и ограничения |
|---|---|---|---|
| Полная процедура банкротства | Долги существенные, часть активов есть, есть шанс на оздоровление или нужно честное закрытие | Правовой механизм расчётов, возможное восстановление бизнеса, списание непогашенных долгов компании | Длительность, расходы на процедуру, проверка всех сделок за последние годы |
| Упрощённое банкротство ликвидируемого ООО | Решение о ликвидации принято, имущества меньше, чем долгов | Быстрее полной процедуры: наблюдение и оздоровление не проводятся | Жёсткий контроль со стороны суда и кредиторов, повышенное внимание к документам |
| Добровольная ликвидация без банкротства | Долгов нет или они минимальны и погашаемы | Простая и предсказуемая процедура, без суда | При выявлении недостаточности имущества ликвидация переводится в банкротство |
| Мировое соглашение | Кредиторы готовы на рассрочку или скидку, компания ещё жизнеспособна | Сохранение бизнеса и партнёрских отношений, гибкий график | Требует согласия большинства кредиторов, при срыве графика процедура возобновляется |
| Реструктуризация долгов без суда | Финансовые трудности временные, платёжеспособность восстановима | Без публичной процедуры и репутационных потерь | Работает только при реальной способности платить по новому графику |
Универсального ответа здесь нет и быть не может: при долгах в 2–3 миллиона и паре контрагентов логика решения будет совсем не такой, как при десятках кредиторов и налоговой задолженности. Но общий ориентир такой: чем раньше выбран вариант, тем больше в нём остаётся управления и меньше — последствий. Окончательный выбор имеет смысл делать после разбора документов со специалистом, потому что один и тот же сценарий в разных обстоятельствах может быть и самым безопасным, и самым рискованным.
Что делать дальше: как оценить свою ситуацию
Первичный разбор своей ситуации можно сделать самостоятельно за один вечер, и он сразу покажет, насколько срочно нужен профессиональный анализ. Пройдите по шагам:
- Соберите картину долгов. Список кредиторов, суммы, просрочки, судебные акты и исполнительные производства — по компании и по себе лично.
- Оцените активы. Что реально есть на балансе: недвижимость, транспорт, оборудование, дебиторка, деньги на счетах. Хватит ли этого на расчёты — честно, по рыночной стоимости.
- Проверьте компанию и себя в открытых источниках. ЕГРЮЛ, Картотека арбитражных дел, ЕФРСБ — есть ли уже иски и заявления о банкротстве.
- Сверьте сроки. Не истекает ли месячный срок на подачу заявления о банкротстве, если имущества объективно не хватает? Это самый критичный пункт чек-листа.
- Запишите вопросы, на которые нет ответа. Именно с ними имеет смысл приходить на консультацию — так разбор получится предметным, а не общим.
Если вы проходите или планируете банкротство ООО, долги фирмы уже касаются вас лично или вы просто не понимаете, что делать с долгами, — оставьте заявку и кратко опишите ситуацию. Специалист проведёт бесплатный первичный разбор: покажет, какие риски в вашем случае реальны, какие документы проверить в первую очередь и какие варианты вообще есть. Ни оплачивать услугу, ни принимать решение сразу не нужно — сначала вы просто получаете понятную карту вариантов и ответ на вопрос, что делать в первую очередь.
Часто задаваемые вопросы
Здесь собраны ответы на вопросы, которые чаще всего задают по последствиям банкротства ООО и возврату долгов.
Списываются ли долги ООО после банкротства?
Да, после завершения процедуры непогашенные требования кредиторов считаются погашенными, а компания исключается из ЕГРЮЛ. Исключение — долги, которые суд переложил на директора и учредителей по субсидиарной ответственности: они становятся личными обязательствами этих людей, сохраняются до полного погашения и не списываются даже через личное банкротство.
Отвечает ли учредитель ООО личным имуществом по долгам компании?
По общему правилу нет: риск учредителя ограничен вкладом в уставный капитал. Личная ответственность наступает, если суд установит, что он фактически контролировал компанию, одобрял ущербные сделки, выводил активы или не обеспечил своевременную подачу заявления о банкротстве.
Что будет с директором после банкротства ООО?
Директор теряет полномочия и должность, а компания ликвидируется. При добросовестном управлении на этом последствия, как правило, заканчиваются. Если выявлены нарушения — возможны субсидиарная ответственность, административные штрафы, дисквалификация до трёх лет, а при крупном ущербе и умысле — уголовная ответственность.
Можно ли списать субсидиарную ответственность через личное банкротство?
Нет, долги по субсидиарной ответственности не списываются при банкротстве физического лица и сохраняются до полного погашения. Снизить или отменить их можно только в самом деле о банкротстве компании, поэтому защиту имеет смысл выстраивать на раннем этапе корпоративной процедуры.
Фирма-контрагент обанкротилась: как вернуть свои деньги?
Проверьте процедуру в Картотеке арбитражных дел и ЕФРСБ, подайте заявление о включении требований в реестр кредиторов в срок — 30 дней в наблюдении или два месяца в конкурсном производстве — и участвуйте в собраниях кредиторов. Если активов фирмы не хватило, оцените привлечение директора и учредителей к субсидиарной ответственности.
Чем преднамеренное банкротство отличается от фиктивного?
Преднамеренное банкротство — это умышленное доведение компании до неплатежеспособности, например через невыгодные сделки и вывод активов. Фиктивное — ложное заявление о неплатежеспособности, когда компания на самом деле может платить. Оба деяния при крупном ущербе являются уголовными преступлениями по статьям 196 и 197 УК РФ.
Переходят ли долги по субсидиарной ответственности к наследникам?
Да, такой долг не исчезает со смертью должника и входит в наследственную массу. Наследники отвечают только в пределах стоимости унаследованного имущества и вправе отказаться от наследства, чтобы не принимать обязательства.
Сколько денег реально возвращают кредиторам при банкротстве ООО?
В большинстве дел кредиторы получают лишь часть требований: выручки от продажи имущества обычно не хватает на всю реестровую задолженность. Полный возврат возможен при ликвидных активах или взыскании с контролирующих лиц, поэтому кредитору критично заявить требования в реестр в срок и контролировать процедуру.