Банкротство организаций: банки, застройщики, ЖКХ, МФО и компании-монополисты
Банкротство организации не отменяет её обязательств перед людьми и не списывает автоматически собственные долги человека. Вкладчику важно обратиться в АСВ (Агентство по страхованию вкладов) за страховой выплатой. Дольщику нужно заявить требование конкурсному управляющему, как правило, в течение двух месяцев. Заемщику банка или МФО стоит продолжать платить по официально подтверждённым реквизитам, а долги за ЖКХ и микрозаймы можно законно закрыть через собственное банкротство. Первый шаг в любой из этих ситуаций один: проверить статус организации в открытых источниках и зафиксировать сроки.
Что означает банкротство организации для обычного человека
Банкротство организации — это законная судебная процедура, в ходе которой компания-должник рассчитывается с кредиторами по правилам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». С рынка компания при этом не исчезает. Для человека меняется адресат прав: деньги, квартиру или услуги теперь нужно требовать у конкурсного управляющего, АСВ или нового оператора, который займёт место обанкротившейся компании.
Ключевое понятие здесь — реестр требований кредиторов, официальный список тех, кому организация должна, с суммами и очередностью выплат. От того, попали вы в этот реестр вовремя или нет, часто зависит итог. Практика показывает: больше всего денег и времени люди теряют не из-за самого банкротства, а из-за пропущенных сроков и неоформленных требований.
С банкротством организации обычный человек чаще всего сталкивается в одной из пяти ролей:
- Вкладчик и заемщик банка — страховая выплата по вкладу и продолжение платежей по кредиту через АСВ или банк-правопреемник.
- Участник долевого строительства — выбор между квартирой и деньгами через реестр требований участников строительства.
- Потребитель услуг ЖКХ — новая управляющая компания или гарантирующий поставщик, к которым переходят дом и обязательства.
- Заемщик МФО — новый владелец долга и продолжение выплат по договору займа.
- Клиент или кредитор компании-монополиста — стабильная поставка услуг через другого оператора либо включение требования в реестр.
На практике чаще всего звучат два вопроса: «что будет, если организация обанкротилась» и «кому платить, если компания банкрот». У обоих есть чёткие ответы в законе, и мы разберём их по каждой ситуации.
Чем банкротство отличается от отзыва лицензии и ликвидации
Эти три статуса часто смешивают, хотя действия в каждом случае разные:
- Отзыв лицензии — для банков и МФО это запрет ЦБ РФ на операции, но компания ещё существует. Платежи и договоры действуют, просто организация не может принимать новые вклады или выдавать займы.
- Банкротство — судебная процедура по 127-ФЗ: назначается конкурсный управляющий, формируется реестр требований, имущество распределяется по очередности.
- Ликвидация — полное прекращение деятельности и исключение компании из ЕГРЮЛ. После этого взыскивать что-то с самой компании уже нельзя.
Почему это важно: если платить или требовать деньги не в ту процедуру, платёж может «зависнуть», а требование окажется пропущенным по сроку. Распространённое заблуждение звучит как «компания закрылась, значит, долги сгорели». На деле обязательства сохраняются и переходят конкурсному управляющему или правопреемнику.
И ещё одно предостережение. В периоды отзывов лицензий и банкротств активизируются мошенники с предложениями «перевести средства на безопасный счёт» или «ускорить выплату за комиссию». Официальные процедуры этого не требуют, поэтому проверяйте каждое сообщение, прежде чем действовать.
Банкротство банков в России: что будет со вкладами и кредитами
Если банк в России признан банкротом или лишён лицензии, вклады возвращаются через систему страхования вкладов: до 1,4 млн рублей на человека в одном банке. Кредиты продолжают погашаться, обычно уже в пользу АСВ или банка-правопреемника. Типичная цепочка выглядит так. У банка нарастают проблемы с ликвидностью, ЦБ РФ может сначала ввести мораторий на удовлетворение требований кредиторов, затем отозвать лицензию. С момента отзыва наступает страховой случай. Дальше в дело вступает АСВ, государственная корпорация, которая выплачивает страховку и ликвидирует банки: она запускает выплаты вкладчикам и процедуру ликвидации банка.
Что делать вкладчику. Право на страховую выплату установлено Федеральным законом № 177-ФЗ «О страховании вкладов в банках Российской Федерации». Заявление подаётся на сайте АСВ или через банки-агенты, деньги чаще всего поступают в течение нескольких недель. Разберём на примере. У человека два вклада в одном банке: 1,6 млн и 0,4 млн рублей. Страховая выплата составит 1,4 млн рублей, а оставшиеся 600 тыс. он получит уже в порядке очередности в ходе ликвидации банка, обычно позже и не в полном объёме. Поэтому важно следить за балансом: лимит считается по сумме всех счетов в одном банке, а если вклады в разных банках, страховка действует по каждому.
Что делать заемщику. Кредит не «пропадает» вместе с банком: обязательство сохраняется, меняется только получатель платежа. Новые реквизиты АСВ или банка-правопреемника публикуются официально. Если перестать платить, потому что «банк же закрылся», у человека возникает собственная просрочка со штрафами и записью в кредитной истории, и банкротство кредитора от неё не защищает. Залоговая ипотека работает по тому же правилу: платежи продолжаются, залог никуда не исчезает.
Как проверить, есть ли банк в списке банков-банкротов
Статус банка проверяется бесплатно в течение нескольких минут по четырём официальным источникам:
- сайт ЦБ РФ — реестр банков и сообщения об отзыве лицензий;
- сайт АСВ — перечень банков в процедурах ликвидации и график приёма заявлений на выплаты;
- Федресурс (ЕФРСБ) — единый реестр сообщений о банкротстве по ИНН или названию;
- Картотека арбитражных дел — судебные дела с участием банка.
Перед крупным переводом, выбором банка для вклада или подачей заявления на страховку полезно пройтись по короткому чек-листу: проверить лицензию банка на сайте ЦБ, посмотреть сообщения на Федресурсе, уточнить график выплат на сайте АСВ, сохранить подтверждение платежа. Надёжный источник здесь один: списки банков-банкротов в России, которые ведут ЦБ и АСВ. Сообщения в мессенджерах и звонки «сотрудников» о «переводе на защищённый счёт» — типичная схема мошенников, а не официальная процедура.
Банкротство застройщика: что делать дольщику
Если застройщика признают банкротом, дольщик не теряет прав на квартиру. Для участников долевого строительства действует специальный параграф 7 главы IX закона о банкротстве, который даёт выбор между деньгами и жильём, приоритетную очередь выплат и упрощённый порядок заявлений. Главное — уложиться в срок: как правило, это два месяца с даты публикации о введении конкурсного производства. Три опоры защиты дольщика сегодня: договор участия в долевом строительстве (ДДУ), эскроу-счёт и компенсационный фонд. Вопросы в этой ситуации всегда одинаковые: успею ли я заявить требования, что будет с квартирой и стоит ли платить ипотеку дальше. Разберём каждый по порядку.
Признаки банкротства застройщика: как распознать проблему заранее
Банкротство застройщика почти никогда не случается внезапно: проблема видна заранее, если знать, куда смотреть. Типичные признаки банкротства застройщика:
- на площадке месяцами нет рабочих и техники, стройка фактически заморожена;
- застройщик перестал публиковать ежемесячную отчётность в Единой информационной системе жилищного строительства (ЕИСЖС);
- срок разрешения на строительство истекает, а дом далёк от готовности;
- ввод объекта переносят, ключи не передают в оговорённые сроки;
- банки отозвали аккредитацию жилого комплекса для ипотеки;
- подрядчики и банки подают к застройщику иски;
- на Федресурсе появляются сообщения о долгах компании.
На практике совпадение двух-трёх признаков — повод не паниковать, а проверить факты: статус застройщика в ЕФРСБ и Едином реестре проблемных объектов (ЕРПО), состояние стройки по отчётности в ЕИСЖС, свои документы по ДДУ и оплате. Опыт дел по банкротству показывает, что процедура возможна даже при высокой готовности дома: готовность сама по себе не гарантирует ввод. Поэтому следить за застройщиком стоит до передачи ключей, а не только в период кризиса.
Что происходит, если застройщика признают банкротом
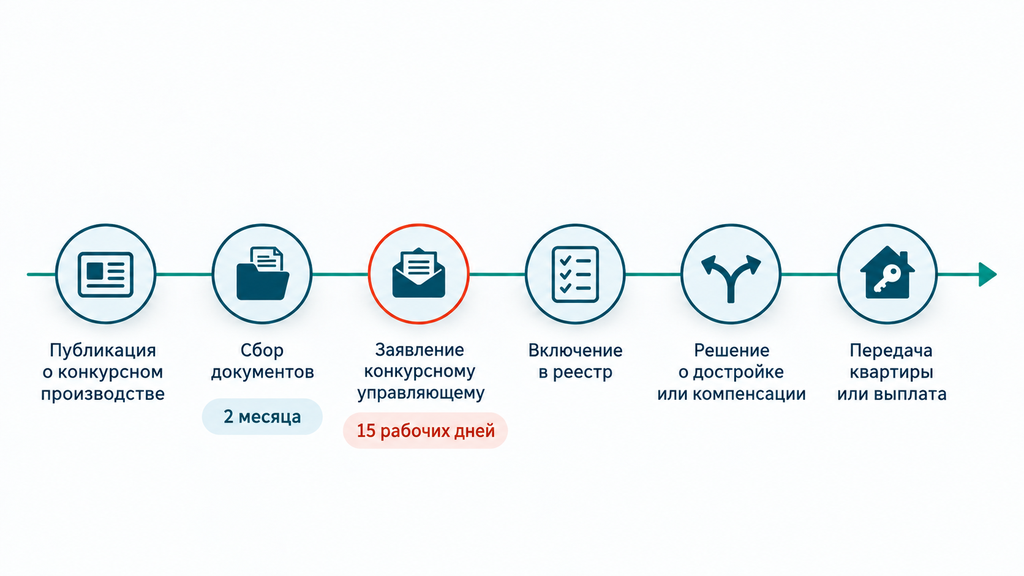
Если застройщика признают банкротом, суд сразу вводит конкурсное производство. Наблюдение и финансовое оздоровление, которые бывают у обычных компаний, к застройщикам не применяются. Для возбуждения дела требования к компании должны быть подтверждены вступившим в законную силу судебным актом и в совокупности составлять не менее 2 млн рублей при просрочке свыше трёх месяцев. Дальше всё движется по понятной схеме:
| Этап | Ориентировочный срок | Что делает дольщик |
|---|---|---|
| Суд признает застройщика банкротом и вводит конкурсное производство | обычно на срок до года | следит за сообщениями в ЕФРСБ и «Коммерсанте» |
| Публикация сведений о процедуре в газете «Коммерсантъ» | с этой даты считаются сроки | фиксирует дату публикации, собирает документы |
| Приём требований в реестр участников строительства | как правило, 2 месяца с публикации | подаёт заявление конкурсному управляющему |
| Рассмотрение требования управляющим | обычно до 15 рабочих дней | при несогласии направляет возражения |
| Решение о судьбе дома | в ходе процедуры | участвует в собрании, выбирает вариант |
| Достройка, передача квартиры или выплата | зависит от выбранного пути | получает жильё, компенсацию или деньги из эскроу |
Возбудить дело может как сам застройщик, так и кредитор: банк, подрядчик или дольщик. Итоговых сценариев несколько: достройка через Фонд развития территорий, передача объекта новому застройщику, создание жилищно-строительного кооператива (ЖСК) силами самих дольщиков, передача готовых помещений либо денежные расчёты. Типичная ошибка в этот период — ждать, что «дом достроят автоматически, без заявлений». Без включения в реестр дольщик выпадает из приоритетной очереди, а его требования рассматриваются последними.
Конкурсный управляющий при банкротстве застройщика: за что он отвечает
Конкурсный управляющий при банкротстве застройщика — это арбитражный управляющий, которого суд утверждает вместо руководства компании. Он проводит процедуру, отвечает за имущество должника и расчёты с кредиторами. К управляющим застройщиков закон предъявляет повышенные требования: аккредитацию Фонда развития территорий, опыт работы на руководящих должностях в строительной отрасли не менее пяти лет и отсутствие оснований для дисквалификации.
Для дольщика его работа выглядит так:
- уведомляет участников строительства о процедуре, порядке и сроках предъявления требований;
- принимает и проверяет заявления — по закону на рассмотрение даётся обычно до 15 рабочих дней;
- ведёт реестр требований участников строительства, включая требования по зарегистрированным ДДУ на основании данных Росреестра;
- созывает собрание участников строительства, где решается судьба дома;
- готовит передачу объекта новому застройщику, достройку или расчёты.
Частый вопрос: «нужно ли судиться с конкурсным управляющим». Как правило, нет. Спорные суммы снимаются возражениями, а разногласия по требованиям рассматривает арбитражный суд, который ведёт дело о банкротстве. Не путайте его с финансовым управляющим из личного банкротства: это разные процедуры. Первый работает с компанией-должником, второй — с гражданином и его долгами.
Деньги или квартира: какое требование заявить дольщику
Участник строительства вправе выбрать одно из двух: требовать передачи жилого помещения или заявить денежное требование. Выбор зависит от состояния дома и личных задач, и принимать его нужно до закрытия реестра.
| Критерий | Требование о передаче квартиры | Денежное требование |
|---|---|---|
| Когда подходит | дом почти готов, есть план достройки через Фонд или новый застройщик | стройка фактически не идёт, есть другое жильё |
| Что получаете | жильё после достройки или передачи объекта | уплаченные деньги плюс реальный ущерб |
| Основной риск | сроки достройки могут сдвигаться | выплата позже и не всегда в полном объёме |
| Что с ипотекой | платежи продолжаются до передачи жилья | деньги с эскроу идут на погашение кредита |
| Кто исполняет | новый застройщик, ЖСК или Фонд | конкурсный управляющий, Фонд, эскроу-счёт |
Денежное требование не сводится к уплаченной сумме. В него входит возмещение убытков в виде реального ущерба: как правило, это разница между тем, что человек заплатил, и рыночной стоимостью аналогичной квартиры на дату начала процедуры. Верховный суд подтверждал право дольщиков требовать убытки от удорожания жилья: вернуть только уплаченное при выросших ценах значит не восстановить положение. Есть и ограничения. Если дом введён и подписан передаточный акт, путь лежит через признание права собственности в суде. А компенсация от Фонда развития территорий рассчитывается по установленным правилам и не всегда полностью покрывает убыток, особенно по крупным квартирам.
Застройщик банкрот: что будет с ипотекой
Ипотеку продолжают платить: обязательства перед банком не зависят от банкротства застройщика, а просрочка обернётся штрафами и ухудшением кредитной истории. Застройщик банкрот и ипотека, вопреки ожиданиям, остаются связанными договорами с разными сторонами. Типовые сценарии выглядят так:
- Квартира оплачена через эскроу-счёт. При отказе от ДДУ банк возвращает деньги со счёта: они идут на погашение кредита, остаток — заемщику. Уплаченные проценты не возвращаются, поэтому такой путь имеет смысл, когда достройка точно нереальна.
- Дом строился без эскроу (проекты до 1 июля 2019 года). Платежи продолжаются до решения о компенсации от Фонда развития территорий, затем кредит можно гасить компенсацией.
- Использовался материнский капитал. Эта часть средств при возврате уходит в Социальный фонд России, а не на руки.
- Ставка по кредиту. Банкротство застройщика само по себе её не меняет, но в отдельных случаях банк идёт на реструктуризацию — этот вопрос лучше обсудить заранее, не дожидаясь просрочки.
Ошибка на практике частая: человек перестаёт платить ипотеку «в знак протеста», пока застройщик проходит процедуру. В итоге к проблеме обанкротившейся компании добавляются личные долги: неустойка банка, испорченная кредитная история и риск потерять даже ту защиту, которую давала процедура.
Особенности банкротства застройщиков: эскроу, компенсационный фонд и достройка
Особенности банкротства застройщиков отличают эту процедуру от банкротства обычной компании: у дольщиков есть собственный реестр, приоритетная очередь и несколько механизмов восстановления прав. Ключевые правила и их смысл для человека:
- Эскроу-счета. С 2019 года деньги дольщиков хранятся в банке до ввода дома и не попадают в конкурсную массу застройщика. Значит, при отказе от договора средства возвращаются напрямую, а не через торги.
- Компенсационный фонд. Застройщики платят взносы, из которых Фонд развития территорий финансирует достройку проблемных домов или компенсации дольщикам.
- Особый статус Фонда. Он может финансировать саму процедуру, оспаривать сделки застройщика, привлекать нового застройщика — по сути, выступает вторым уровнем защиты после эскроу.
- Защита только для граждан. Повышенные гарантии распространяются на физических лиц, купивших жилые помещения, а также машино-места и нежилые помещения площадью до 7 кв. м; юридические лица и инвесторы стоят в общей очереди кредиторов.
- Достройка вместо распродажи. Собрание участников строительства может выбрать передачу объекта незавершённого строительства ЖСК или новому приобретателю, который принимает обязательства перед дольщиками.
- Компенсация не закрывает разницу с рынком. Верховный суд разъяснял, что выплата от Фонда не лишает дольщика права требовать от застройщика разницу между полученной суммой и рыночной стоимостью аналогичной квартиры — этот остаток сохраняется в реестре.
На практике эта система работает заметно лучше, чем до реформы долевого строительства: количество новых проблемных объектов сокращается, а большинство действующих дел касаются старых проектов. Но механизм запускается только активными действиями дольщика: сам он не сработает.
Банкротство ЖКХ: кому платить и что будет с долгами за коммунальные услуги
При банкротстве управляющей компании, ТСЖ (товарищества собственников жилья) или ресурсоснабжающей организации услуги не прекращаются. Дом обслуживает новая управляющая компания, ресурс поставляет гарантирующий поставщик, а долги граждан за ЖКХ сохраняются и никуда не исчезают. Банкротство ЖКХ затрагивает человека с двух сторон, и обе стороны важно различать.
Сторона первая: обанкротилась организация, которая вас обслуживает. Тарифы в сфере ЖКХ регулируются государством, а обязательства по дому и ресурсу переходят другим участникам рынка. На практике обычно происходит следующее:
- дом передаётся другой управляющей компании или жильцы выбирают новую УК на общем собрании;
- воду, тепло и электричество продолжает поставлять гарантирующий поставщик или другая ресурсоснабжающая организация;
- сделанные вами платежи не пропадают — они учитываются по лицевому счёту дома;
- актуальные реквизиты публикуются в государственной информационной системе ЖКХ (ГИС ЖКХ) и на платёжках.
Смена оператора — время, когда активизируются подделки: платёжки с «новыми» реквизитами могут раскладывать по почтовым ящикам мошенники. Проверяйте реквизиты в ГИС ЖКХ или у новой УК, прежде чем платить.
Сторона вторая: у вас накопились собственные долги за коммунальные услуги. Они не списываются из-за банкротства управляющей компании: требование попадёт в конкурсную массу и может перейти к новому взыскателю. Пени начисляются по установленным правилам, а при длительной неоплате УК обращается в суд. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон. У человека есть 10 дней с момента получения копии, чтобы подать возражения и отменить его.
Что делать с долгами за коммунальные услуги: три законных варианта
Задолженность за ЖКХ решается тремя основными путями, и выбор зависит от размера долга, дохода и наличия других обязательств:
- Рассрочка или соглашение с управляющей компанией. Подходит, если доход восстановился и долг подъёмный: УК, как правило, заинтересована в графике, а не в суде. Зафиксируйте соглашение письменно — устные договорённости при смене УК не сохраняются.
- Перерасчёт и оспаривание начислений. Работает, когда пени начислены незаконно, в квитанциях есть ошибки или услуга не предоставлялась. Запросите детализацию начислений и сравните с тарифами — на практике это нередко снижает сумму.
- Включение долгов в личное банкротство. Подходит, когда долги за коммунальные услуги складываются с кредитами и микрозаймами: судебная процедура доступна при совокупном долге от 500 тыс. рублей с доказанной неплатёжеспособностью, внесудебная проходит через МФЦ по условиям закона.
Типичная ситуация из практики: судебный приказ по долгам ЖКХ вынесен, человек о нём не знал, а приставы уже удерживают часть пенсии или зарплаты. Действия простые: получить копию приказа, подать возражения в 10-дневный срок, а дальше либо пересчитать спорные начисления, либо обсудить график. Чего делать не стоит: игнорировать квитанции годами, верить рекламе «списания долгов ЖКХ без какой-либо процедуры» и копить долг, не проверяя начисления.
Банкротство МФО: что происходит с микрозаймами заемщика
Если МФО обанкротилась или лишилась лицензии, долг не исчезает: кредитный портфель обычно передаётся другой организации или профессиональному взыскателю, а заемщик продолжает отвечать по договору займа. Банкротство МФО меняет только адресата платежа, но не судьбу самого долга. Это первое, что нужно понять, чтобы не наломать дров.
Сценарии могут быть разными, но логика у них общая:
- Отзыв лицензии или исключение из реестра МФО Банка России. Организация не может выдавать новые займы, но старые договоры действуют; долг продаётся или передаётся другому кредитору.
- Банкротство самой МФО. Портфель требований включается в конкурсную массу и реализуется — обычно его выкупает коллекторское агентство или другая микрофинансовая компания.
- Передача долга коллекторам. Новый взыскатель обязан быть включённым в государственный реестр коллекторских агентств ФССП — это главный признак легальности.
Как отличить законное уведомление о смене кредитора от мошеннического: официальное сообщение приходит письменно и содержит реквизиты договора и нового владельца долга. Реестр МФО и реестр коллекторских агентств проверяются на сайтах ЦБ РФ и ФССП. Сумму долга полезно сверить с лимитами по закону № 353-ФЗ «О потребительском кредите (займе)»: переплата по микрозайму не может превышать тело займа более чем в 1,3 раза, а ставка ограничена 0,8% в день. Если начислили больше, превышение можно оспорить, запросив у кредитора расчёт задолженности.
Ошибки двух противоположных типов встречаются нередко. Первая — платить по реквизитам из случайного СМС или звонка: деньги уйдут мошенникам, а долг останется. Вторая — перестать платить совсем, «раз МФО закрылась»: без выяснения статуса это оборачивается судебным приказом и исполнительным производством уже по новому взыскателю.
Когда долги перед МФО лучше закрыть через собственное банкротство
Теперь зеркальная ситуация: процедуру проходит не МФО, а сам человек. Это законный способ остановить рост процентов, штрафов и давление взыскателей. Рассматривать собственное банкротство стоит, если совпадает хотя бы несколько условий:
- платежи по всем долгам занимают значительную часть дохода, на жизнь остаётся мало;
- новые займы берутся, чтобы закрыть старые, и долговая яма углубляется;
- уже есть судебные приказы, исполнительные производства или аресты счетов;
- совокупный долг составляет порядка 300–500 тыс. рублей и продолжает расти;
- договориться с кредиторами о графике не получается.
Форм процедуры две, и у каждой своя ниша:
| Параметр | Внесудебное через МФЦ | Судебное через арбитраж |
|---|---|---|
| Сумма долга | от 25 тыс. до 1 млн рублей | от 500 тыс. рублей — обязательно, меньше — по основаниям закона |
| Условия | оконченное из-за отсутствия имущества исполнительное производство либо специальные категории должников | доказанная неплатёжеспособность |
| Срок | 6 месяцев | как правило, 6–18 месяцев |
| Управляющий | не назначается | обязателен |
| Расходы | бесплатно | депозит управляющего, публикации, сопровождение |
Одна оговорка важна до старта. Микрозаймы, набранные незадолго до процедуры, суд может расценить как недобросовестность: если человек брал деньги, уже понимая, что платить нечем, в освобождении от долгов могут отказать. Поэтому первое разумное действие — не новый заём, а разбор ситуации: сумму долга, состав имущества, сделки за последние три года и выбор процедуры. Если непонятно, с чего начать, можно оставить заявку, коротко описать ситуацию и получить первичный разбор от специалиста. Это бесплатно и без обязательства сразу что-то оплачивать или решать.
Банкротство компаний-монополистов: чем это заметно для людей
Банкротство компании-монополиста, будь то водоканал, теплоснабжающая или электросетевая организация, транспортная или логистическая группа, затрагивает человека дважды: как потребителя услуг и как возможного кредитора. Для потребителей правило такое же, как в ЖКХ. Отрасли с естественной монополией регулируются государством, тарифы утверждаются уполномоченными органами, а функции обычно передаются другому оператору, поэтому банкротство одной компании, как правило, не оставляет дом без воды и тепла. Для кредиторов (держателей облигаций, банков, контрагентов) действует общий порядок: включение требований в реестр в установленный срок и расчёты по очередности.
Если вы потребитель услуг, вам стоит сделать три вещи: убедиться, что платите по новым официальным реквизитам, сохранить квитанции за спорный период и не соглашаться на «переподключение» от незнакомых организаций. Если вы кредитор, например купили облигации компании, фиксируйте дату публикации о процедуре и заявляйте требование. Дефолт по облигациям ещё не банкротство, но при возбуждении дела сроки стандартные для всех.
Разница с банками и застройщиками в том, что специальных механизмов защиты для потребителей здесь нет, их заменяет государственное регулирование отрасли. Зато и паниковать обычно не о чем: смена оператора проходит незаметнее всего.
Кейс 2026 года: дефолт и иски о банкротстве группы «Монополия»
Показательный пример того, как компания монополия банкрот по общим правилам, — логистическая группа «Монополия». В 2026 году несколько структур группы подали заявления о собственном банкротстве в арбитражный суд Санкт-Петербурга. Этому предшествовал дефолт по облигациям. По данным отчётности группы, совокупные обязательства превысили активы примерно на 15,7 млрд рублей, а среди причин назывались отзыв факторинговых линий, обвал ставок на рынке грузоперевозок и высокая стоимость обслуживания долга в период жёсткой денежно-кредитной политики.
Из этого кейса полезны три вывода, не зависящие от исхода конкретного дела:
- банкротство крупной компании проходит по тем же правилам 127-ФЗ, что и банкротство небольшого общества: реестр, очередность, конкурсный управляющий;
- кредиторы включаются в реестр в стандартные сроки, и именно дисциплина по срокам определяет шансы на выплату;
- потребителям и контрагентам важно отслеживать, кому переходят обязательства, и платить только по официально подтверждённым реквизитам.
Есть и граница применимости этого примера. Судебные дела о банкротстве развиваются динамично, детали меняются, поэтому кейс здесь — иллюстрация механизма, а не оценка компании и не инвестиционный совет. Проверяйте актуальный статус дела на Федресурсе и в Картотеке арбитражных дел.
Как действовать при банкротстве организации: пошаговый алгоритм
При банкротстве любой организации, банка, застройщика, управляющей компании, МФО или монополиста, действия человека сводятся к шести шагам, и порядок в них важнее спешки. Алгоритм по логике одинаков, различаются только источники проверки и адресаты заявлений.
- Проверьте статус организации в официальных источниках. Федресурс (ЕФРСБ) — сообщения о банкротстве; Картотека арбитражных дел — судебные дела; газета «Коммерсантъ» — публикации о конкурсном производстве. Для застройщика дополнительно — Единый реестр проблемных объектов, для банков — сайты ЦБ и АСВ, для МФО — реестр Банка России.
- Зафиксируйте дату публикации о введении конкурсного производства. От неё считаются сроки предъявления требований, а скриншот или сохранённая публикация пригодятся при восстановлении срока.
- Соберите документы. Договор (ДДУ, вклад, заём), платёжные документы, паспорт, реквизиты. Для дольщика это минимальный набор, без которого заявление в реестр не рассмотрят.
- Заявите требование конкурсному управляющему. Для дольщиков срок — как правило, два месяца с даты публикации; другие кредиторы заявляют требования в общем порядке, установленном в сообщении о процедуре.
- Отслеживайте результат и реагируйте. Получили отказ или не согласны с суммой — направьте возражения или обратитесь в арбитражный суд, который ведёт дело о банкротстве; спорные моменты решаются документами, а не спорами по телефону.
- Продолжайте платить по собственным кредитам. Банкротство организации не отменяет ваших обязательств перед другими кредиторами — личные просрочки добавят проблем поверх чужой процедуры.
Если срок всё же пропущен, ситуация не безнадёжна: срок включения в реестр восстанавливается судом при уважительных причинах, например если человек не мог знать о процедуре. Но честная оговорка: восстановленное требование, как правило, удовлетворяется после требований тех, кто успел вовремя. Пропуск срока — это потеря приоритета и денег, а не автоматически потеря всего.
Типичные ошибки и заблуждения при банкротстве организации
Самые дорогие проблемы при банкротстве организации создают не суд и не управляющий, а шесть повторяющихся ошибок самих граждан. Каждая предсказуема и предотвращается простым действием.
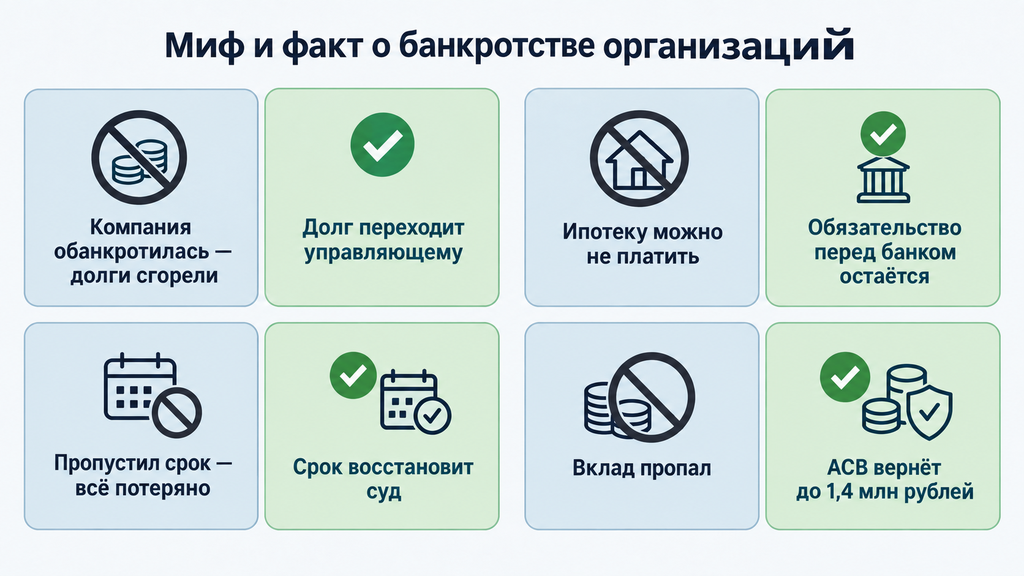
- Считать, что банкротство организации списывает ваши долги перед ней. Обязательства сохраняются и переходят управляющему или новому кредитору. Как правильно: выяснить, кому теперь причитается долг, и платить по подтверждённым реквизитам.
- Пропустить двухмесячный срок включения в реестр дольщика. Выплата сдвигается в конец очереди, квартира может достаться тем, кто заявил требования вовремя. Как правильно: следить за публикациями в «Коммерсанте» и ЕФРСБ с момента появления первых проблем у застройщика.
- Перестать платить ипотеку или кредит, потому что «организация же банкрот». К чужой процедуре добавляются личная просрочка, штрафы и запись в кредитной истории. Как правильно: продолжать платежи и при трудностях запрашивать реструктуризацию у своего банка.
- Платить по реквизитам из непроверенных сообщений после банкротства банка или МФО. Деньги уходят мошенникам, долг остаётся. Как правильно: сверять реквизиты только с публикациями АСВ, Федресурса и реестров ЦБ и ФССП.
- Ожидать, что компенсация Фонда развития территорий покроет всю стоимость квартиры. Она рассчитывается по установленным правилам и часто не дотягивает до рыночной цены аналога. Как правильно: заранее посчитать разницу и сохранить право требовать остаток в реестре.
- Переписывать имущество на родственников перед собственным банкротством. Финансовый управляющий оспаривает такие сделки за три года, и имущество вернётся в конкурсную массу. Как правильно: не «прятать» активы, а честно оценить последствия до подачи заявления.
За каждой из этих ошибок стоит бытовая ситуация: человек устал от ожидания, испугался письма или поверил звонку «из банка». Поэтому главный практический навык здесь — не юридический, а дисциплинарный: проверять источник, фиксировать даты и ничего не подписывать и не платить, пока статус не подтверждён официально.
Когда банкротство организации — повод пересмотреть собственные долги
Пока чужая процедура идёт своим чередом, собственные обязательства, ипотека, кредиты, микрозаймы и долги за ЖКХ, продолжают расти. Банкротство организации часто становится моментом, когда стоит навести порядок и в собственных долгах. Проверьте себя по короткому чек-листу:
- платежи по всем долгам занимают больше половины ежемесячного дохода;
- уже есть просрочки, судебные приказы или исполнительные производства;
- новые займы берутся, чтобы закрыть старые;
- договориться с кредиторами о графике не получилось;
- долговая нагрузка не снижается несколько месяцев подряд.
Если совпало два и больше пунктов, посмотрите на карту вариантов: банкротство не единственный и не всегда лучший путь.
- реструктуризация — пересмотр графика и ставки, подходит при временных трудностях;
- кредитные каникулы — пауза в платежах при подтверждённом снижении дохода;
- мировое соглашение — компромисс с кредиторами на согласованных условиях;
- судебное банкротство — полное освобождение от долгов при доказанной неплатёжеспособности, обычно от 500 тыс. рублей долга;
- внесудебное банкротство через МФЦ — бесплатный вариант для ограниченных законом ситуаций и долгов до 1 млн рублей.
Честно об ограничениях: алименты и возмещение вреда здоровью через банкротство не списываются, повторно пройти процедуру можно не сразу, а сама процедура требует документов, времени и дисциплины. Обещаний «списать всё за один день» закон не даёт, и стоит остерегаться тех, кто их делает. Результат всегда зависит от конкретной ситуации: состава долгов, имущества и сделок за последние годы.
Если вы столкнулись с банкротством организации и заодно не знаете, что делать с собственными долгами, можно оставить заявку на сайте и коротко описать ситуацию: специалист проведёт первичный разбор бесплатно. Это работает и по процедуре банкротства, и по любому другому юридическому вопросу. Оплата или окончательное решение на этом этапе не требуются: вы просто получаете понятную картину вариантов и следующий шаг.
Часто задаваемые вопросы
Что будет с вкладом, если банк признан банкротом?
Вклады застрахованы государством: до 1,4 млн рублей в одном банке вернёт АСВ, как правило, в течение нескольких недель после наступления страхового случая. Сумма сверх лимита погашается в порядке очередности в ходе ликвидации банка, а по действующему кредиту продолжают платить по реквизитам, которые официально объявит АСВ или банк-правопреемник.
Нужно ли платить ипотеку, если застройщик признан банкротом?
Да, ипотечные платежи продолжаются: обязательства перед банком не зависят от банкротства застройщика, а просрочка приведёт к штрафам и ухудшению кредитной истории. Когда дом достроят или деньги вернут с эскроу-счёта, кредит можно погасить, а при сложной ситуации — обсудить с банком реструктуризацию.
Сколько времени есть у дольщика, чтобы заявить свои требования?
Обычно два месяца с даты публикации сведений о введении конкурсного производства в газете «Коммерсантъ». Пропущенный срок можно восстановить через суд при уважительных причинах, но требование, скорее всего, будет удовлетворяться после требований тех, кто успел вовремя.
Кто такой конкурсный управляющий при банкротстве застройщика?
Это арбитражный управляющий, утверждаемый судом: он принимает и проверяет требования дольщиков, ведёт реестр, созывает собрание участников строительства и готовит достройку дома или расчёты с кредиторами. К управляющим застройщиков закон предъявляет дополнительные требования — аккредитацию Фонда развития территорий и опыт в строительной сфере.
Списываются ли долги за ЖКХ при банкротстве гражданина?
Да, задолженность за коммунальные услуги входит в общий перечень долгов, которые списываются по завершении личного банкротства — судебного или внесудебного через МФЦ. В ходе процедуры пени перестают начисляться, а уже накопленные суммы включаются в дело наравне с основным долгом.
Нужно ли возвращать микрозайм, если МФО обанкротилась?
Да, долг сохраняется: кредитный портфель обанкротившейся или лишившейся лицензии МФО переходит другой организации или коллекторскому агентству из реестра ФССП. Нового владельца долга стоит проверить по официальному уведомлению — платить по реквизитам из случайных сообщений нельзя.
Что делать, если компания-монополист обанкротилась, а я плачу за её услуги?
Услуги не прекращаются: их продолжает оказывать другой оператор либо функции передаются в ходе процедуры банкротства, потому что такие отрасли регулируются государством. Платить нужно по новым официальным реквизитам, а если вы кредитор компании, например держатель её облигаций, — заявить требование в реестр в установленный срок.
Как проверить, что организация действительно в процедуре банкротства?
Статус проверяется бесплатно по названию, ИНН или ОГРН: ЕФРСБ (Федресурс) — сообщения о банкротстве, Картотека арбитражных дел — судебные дела, для банков — сайт ЦБ РФ и АСВ, для застройщиков — Единый реестр проблемных объектов. Достаточно 10–15 минут, чтобы подтвердить факт процедуры и зафиксировать сроки.