Финансовый и арбитражный управляющий по банкротству в Краснодаре, СРО
TL;DR. Финансовый управляющий, обязательный участник судебного банкротства гражданина, собирает сведения о долгах, доходах и имуществе, работает с кредиторами и отчитывается перед судом. Утверждает его арбитражный суд через саморегулируемую организацию (СРО), которую должник указывает в заявлении; дела жителей Краснодара рассматривает Арбитражный суд Краснодарского края. Кандидатуру управляющего можно заранее подобрать и проверить. Ниже пошагово разобрано, как это сделать и сколько стоит процедура в 2026 году.
Кто такой финансовый управляющий и зачем он нужен при банкротстве
Финансовым управляющим называют специалиста с особым профессиональным статусом, которого арбитражный суд утверждает для ведения дела о банкротстве гражданина. Он собирает сведения о доходах, долгах и имуществе должника, взаимодействует с кредиторами и отчитывается перед судом о ходе процедуры.
Банкротство даёт законную возможность освободиться от обязательств, которые человек не в силах обслуживать. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)», и судебное банкротство гражданина без финансового управляющего невозможно: закон прямо требует его участия в каждом деле.
На практике первый вопрос, который задают люди в Краснодаре, звучит почти одинаково: «управляющий это тот, кто отберёт имущество?» Нет. Это нейтральная фигура, которая балансирует интересы двух сторон: кредиторов, которые хотят вернуть деньги, и должника, которому нужна предсказуемая процедура. Его добросовестная работа защищает и банки, и самого человека: именно управляющий выделяет прожиточный минимум, исключает защищённое законом имущество из продажи и подтверждает суду, что должник действовал честно.
Типичная ситуация выглядит так: у человека три кредита и кредитная карта, доход снизился, а платежи занимают больше половины бюджета. Переговоры с банками результата не дают, просрочка растёт. Банкротство с участием финансового управляющего позволяет «разобрать этот узел» законно: зафиксировать долги, пройти процедуру и получить освобождение от обязательств. Если вы присматриваете финансового управляющего в Краснодаре, начинайте именно с понимания его роли: так проще отличать честные предложения от рекламных.
Чем финансовый управляющий отличается от арбитражного, конкурсного и временного управляющего
Арбитражный управляющий: так называется профессия в целом. Финансовый управляющий работает в делах о банкротстве граждан и индивидуальных предпринимателей, это одна из её специализаций. Остальные специализации относятся к банкротству юридических лиц.
| Специалист | В каких делах участвует | Основная задача |
|---|---|---|
| Временный управляющий | Банкротство компаний, процедура наблюдения | Проверяет финансовое состояние организации |
| Административный управляющий | Финансовое оздоровление компании | Контролирует план восстановления платёжеспособности |
| Внешний управляющий | Внешнее управление | Руководит компанией вместо прежнего руководства |
| Конкурсный управляющий | Конкурсное производство | Формирует и продаёт имущество организации |
| Финансовый управляющий | Банкротство граждан и ИП | Ведёт всю процедуру человека: от публикаций до отчёта об освобождении от долгов |
Распространённое заблуждение: «финансовый и конкурсный управляющий это одно и то же, просто слова разные». Названия похожие, сферы разные. Конкурсный управляющий работает с компаниями, финансовый занимается банкротством граждан. Если вы готовите заявление о своём банкротстве, искать нужно СРО, из числа членов которой будет утверждён именно финансовый управляющий.
Что делает финансовый управляющий в деле о банкротстве гражданина
В деле о банкротстве гражданина финансовый управляющий публикует сведения о процедуре, собирает данные об имуществе и доходах должника, ведёт реестр требований кредиторов, проверяет сделки и готовит для суда отчёт о том, можно ли освободить человека от обязательств.
Полномочия распределены по всей процедуре, поэтому удобно смотреть на них по порядку:
- публикует сообщение о введении процедуры в ЕФРСБ — Едином федеральном реестре сведений о банкротстве, где собираются все публикации по делам о банкротстве граждан;
- направляет официальные запросы в Росреестр, ГИБДД, налоговую службу и банки: так выявляются счета, недвижимость и транспорт должника;
- формирует реестр требований кредиторов — проверяет, какие суммы и на каком основании заявляют банки, МФО (микрофинансовые организации) и коллекторские агентства;
- созывает и проводит собрания кредиторов по ключевым вопросам процедуры;
- контролирует счета должника и выделяет прожиточный минимум на него и лиц, находящихся на его иждивении;
- анализирует сделки за последние три года и в подозрительных случаях обращается в суд с заявлением об их оспаривании;
- проверяет, нет ли признаков фиктивного или преднамеренного банкротства;
- формирует конкурсную массу и при необходимости организует оценку и торги;
- готовит итоговый отчёт с выводом о добросовестности должника и возможности списания долгов.
Для должника эта работа означает вполне конкретные изменения. С момента введения процедуры банки и коллекторы обязаны прекратить прямое давление: общение по долгам идёт через управляющего. Исполнительные производства приостанавливаются, дальнейшее начисление процентов и пеней по включённым в реестр долгам останавливается: сумма фиксируется, и ситуация впервые становится управляемой в цифрах.
Теперь про главный страх: будто управляющий заберёт всё. Так не работает. Законом защищены единственное жильё (если оно не в ипотеке), предметы обычной домашней обстановки, выплаты и средства в размере прожиточного минимума на должника и детей. Часть зарплаты, которой вы продолжаете распоряжаться, остаётся с вами. Актуальные нормы проверяйте в 127-ФЗ, они периодически уточняются.
Управляющий при реструктуризации долгов
При реструктуризации долгов финансовый управляющий участвует в разработке плана расчётов с кредиторами и контролирует его выполнение. Эта процедура назначается первой, когда у человека есть регулярный доход, позволяющий платить по согласованному графику, обычно до трёх лет.
В период реструктуризации управляющий открывает должнику отдельный счёт, куда поступают доходы, и согласовывает крупные операции: сделки, займы, поручительства и залоги на сумму свыше 50 000 рублей проходят только с его письменного согласия. Если план выполнен, банкротства не происходит: обязательства закрываются по графику, а кредитная история сохраняется в более аккуратном виде. Если план оказался неисполним, суд вводит следующую процедуру, реализацию имущества.
На практике суды нередко сразу вводят реализацию, минуя реструктуризацию: например, при доходе 30 000 рублей и платежах по долгам 55 000 рублей план расчётов заведомо неосуществим, и тратить полгода на формальную процедуру смысла нет. Поэтому перед подачей заявления имеет смысл честно посчитать бюджет: доходы, обязательные расходы, реальный остаток на платежи.
Управляющий при реализации имущества
Реализацию имущества суды вводят в большинстве дел о банкротстве граждан. Управляющий на этом этапе формирует конкурсную массу, организует оценку и торги, распределяет выручку между кредиторами и отчитывается перед судом о результатах.
Последовательность выглядит так: опись и оценка активов, торги по имуществу, которое закон позволяет продавать, расчёты с кредиторами из реестра, итоговый отчёт. Как правило, реализация длится около шести месяцев, в отдельных случаях дольше, если есть споры или непроданные лоты.
Как это бывает на практике. У должника машина десяти лет, две квартиры (единственная и доставшаяся в наследство доля), три кредита. Единственная квартира и предметы обихода остаются у семьи, часть дохода в размере прожиточного минимума выделяется на жизнь. Автомобиль и наследственная доля продаются на торгах, выручка распределяется между кредиторами, а остаток долгов по определению суда списывается. Тонкий момент: управляющий проверяет сделки за три года. Если за месяц до заявления автомобиль «продан» родственнику за символическую сумму, сделку оспорят, а доверие суда к должнику пострадает. Обойти закон нельзя, да и не нужно: добросовестность должника и есть главное условие освобождения от долгов.
Как назначают финансового управляющего и какую роль играет СРО
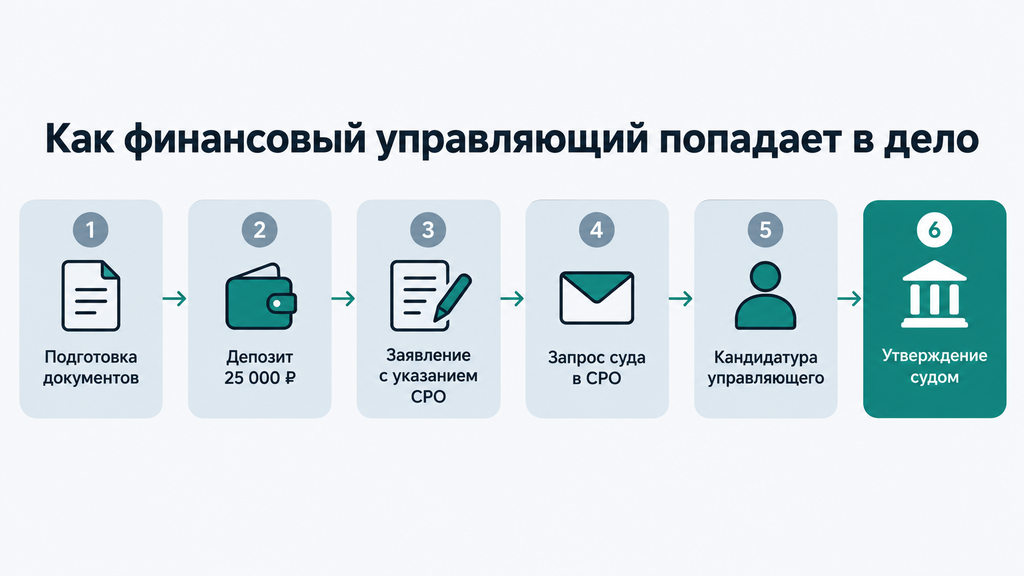
Финансового управляющего утверждает арбитражный суд: должник указывает в заявлении о банкротстве саморегулируемую организацию (СРО), суд направляет запрос, и СРО представляет кандидатуру управляющего, готового вести дело. Такой порядок закреплён в статье 213.9 закона о банкротстве.
До подачи заявления должник вносит вознаграждение управляющего на депозит суда, 25 000 рублей; эта сумма установлена законом и одинакова для всех. Без этой оплаты суд оставит заявление без движения, поэтому её закладывают в бюджет процедуры заранее.
СРО, саморегулируемая организация, объединяет арбитражных управляющих и делает профессию контролируемой. Организация ведёт реестр членов, формирует компенсационный фонд (из него возмещается ущерб, если управляющий причинил вред своими действиями), страхует ответственность, проверяет жалобы и может исключить недобросовестного управляющего из своих рядов. Для должника это означает, что у управляющего есть «надзорная инстанция», и конфликтные ситуации решаются не на словах, а через формальные процедуры.
Можно ли выбрать конкретного человека? Формально нет: в заявлении указывается организация, а не фамилия. Но на практике именно от того, насколько продуманно выбрана СРО и грамотно подготовлено заявление, зависит, какой кандидат будет утверждён. Это один из ключевых моментов при подготовке дела.
Какие СРО арбитражных управляющих действуют в Краснодаре и крае
В Краснодаре и крае к делам подключены управляющие из разных СРО арбитражных управляющих: часть организаций работает в южных регионах страны, часть представлена федеральными объединениями, члены которых ведут дела по всему Краснодарскому краю.
Нюанс, который часто упускают: место регистрации СРО не влияет на подсудность. Дела о банкротстве граждан Краснодара и Краснодарского края рассматривает Арбитражный суд Краснодарского края, и неважно, в какой организации состоит управляющий. Управляющий из федеральной СРО точно так же ведёт дело в краевом суде, как и специалист из кубанской организации.
Обязательная оговорка: деление на региональные и федеральные организации лишь общий ориентир, а не рекомендация конкретной организации. Состав действующих СРО меняется, организации исключаются из реестра, поэтому актуальный перечень проверяйте в реестре саморегулируемых организаций на сайте Росреестра. Работать с СРО, исключённой из реестра, нельзя: суд просто не утвердит кандидата.
Как выбрать арбитражного управляющего в Краснодаре: критерии и проверка
Выбирая арбитражных управляющих в Краснодаре, в первую очередь оценивайте опыт конкретных дел, действующее членство кандидата в СРО и прозрачность условий работы, а не цену и громкие обещания. Формально должник выбирает не человека, а организацию, поэтому критерии выбора относятся и к СРО, и к компании, которая готовит документы.
Вот основные критерии:
- Профильный опыт. Дела именно по банкротству граждан, а не только организаций: это разные процедуры с разной логикой.
- Практика в вашем регионе. Дела в Арбитражном суде Краснодарского края: знание позиции конкретного суда и практики по спорным вопросам экономит месяцы.
- Стаж и статус. Действующее членство кандидата в реестре СРО, отсутствие действующих дисциплинарных взысканий.
- Понятный договор. Расписано, что входит в услугу, какие платежи обязательны по закону, а что оплачивается отдельно, каков порядок расторжения.
- Внятная коммуникация. Кто и на каких условиях отвечает на вопросы в ходе процедуры, как фиксируются запросы и ответы.
Организационно есть три варианта, и у каждого свои компромиссы:
| Вариант | Плюсы | Минусы | Кому обычно подходит |
|---|---|---|---|
| Самостоятельная подготовка и подача заявления | Прямой контроль процесса, минимум расходов на услуги | Документы, публикации, заседания и переписка полностью на должнике; ошибки в заявлении стоят месяцев | Тем, кто готов разобраться в деталях и вести дело сам |
| Подбор управляющего и сопровождение через юридическую компанию | Юристы готовят заявление, подбирают СРО и берут на себя коммуникацию; процедура идёт предсказуемее | Стоимость выше; компанию нужно проверять так же тщательно, как управляющего | Большинству должников без юридического опыта |
| Выбор СРО без проверки кандидата | Не нужно искать кандидата самостоятельно | Кандидат не проверен заранее, выше риск осложнений и замен в ходе дела | Вынужденный сценарий, а не осознанный выбор |
Есть ограничение, о котором редко пишут: даже при идеальном выборе должник всё равно получает кандидата по представлению СРО, а не «свою фамилию». Поэтому надёжность процедуры в большинстве случаев определяется качеством подготовки заявления и выбором организации: на практике именно так и обеспечивается предсказуемый ход дела.
Как проверить финансового управляющего и его СРО перед заявлением
Проверить кандидата и его СРО можно за один вечер, и все инструменты для этого бесплатные и государственные.
- Картотека арбитражных дел (kad.arbitr.ru). Найдите дела, где кандидат выступал управляющим. Сколько процедур граждан завершено, как они закончились, нет ли отменённых определений.
- ЕФРСБ (bankrot.fedresurs.ru). Посмотрите публикации по делам кандидата: полнота сведений, отчёты, сообщения о торгах. Активный управляющий заметен в реестре.
- Реестр членов СРО. Сайт организации должен подтверждать членство кандидата: статус, дату включения в реестр.
- Реестр СРО на сайте Росреестра. Проверьте, что сама организация действует и не исключена из реестра.
- Вопросы на консультации. Сколько дел граждан завершено за последние годы, кто ведёт процедуру при выходе управляющего, что именно входит в договор, а что оплачивается отдельно.
Оговорка: упоминание сервисов справочное, это не рекомендация конкретного ресурса. Принцип один: любые слова «у нас огромный опыт» должны подтверждаться документами, которые вы нашли сами.
Красные флаги: какие предложения стоит перепроверить
Перепроверять стоит предложения, в которых обещают гарантированный результат, требуют полную предоплату без договора или предлагают «упростить» процедуру за счёт манипуляций с имуществом.
- «100% списание долгов», «гарантированный результат». Итог процедуры зависит от обстоятельств: добросовестности должника, состава имущества, позиции кредиторов. Обещать конкретный результат по закону о рекламе недопустимо, а фактически нереально.
- Полная предоплата без письменного договора. Без договора с расшифровкой услуг вернуть средства при недобросовестности исполнителя крайне сложно.
- Давление срочностью. «Подавайте завтра, иначе приставы заберут всё». Такая тактика мешает спокойно проверить документы, а спешка при банкротстве вредит качеству подготовки.
- Предложение «оформить имущество на родственников». Законного способа обойти проверку сделок не существует: управляющий выявляет такие схемы через запросы, суд оспаривает сделки, а должник рискует остаться с долгами без освобождения.
- Отказ показать завершённые дела или договор до оплаты. Добросовестный специалист обычно не скрывает ни практику, ни условия работы.
И пара слов о цене. Миф о том, что дорогой управляющий надёжный, а дешёвый плохой, не подтверждается практикой: цена сама по себе не критерий качества. Смотрите на состав услуг, проверяемый опыт и репутацию компании, а не на цифру в прайсе.
Сколько стоит финансовый управляющий в 2026 году
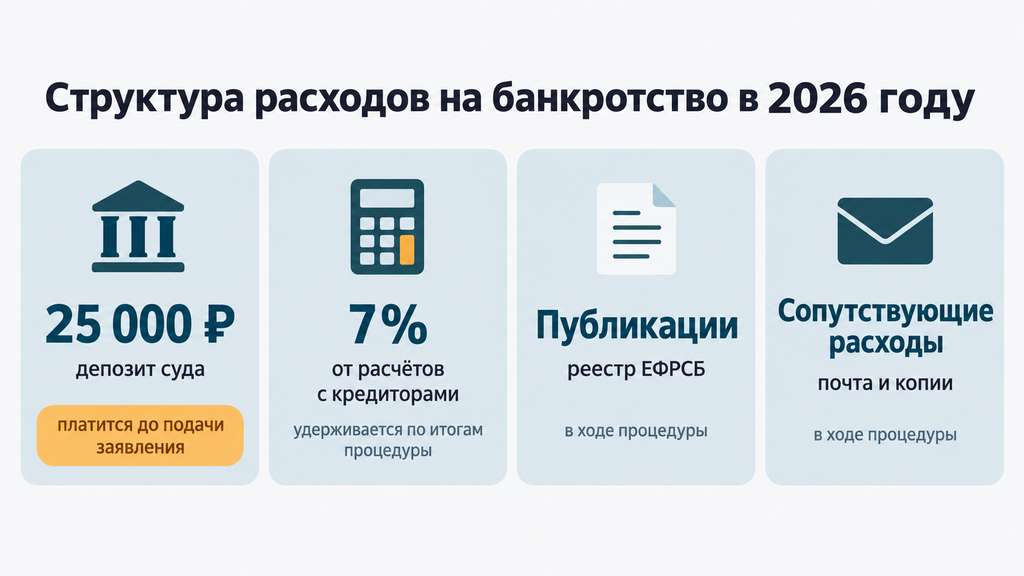
В 2026 году стоимость работы финансового управляющего в судебном банкротстве складывается из фиксированного вознаграждения 25 000 рублей, которое должник вносит на депозит суда до подачи заявления, и процентов: 7% от суммы расчётов с кредиторами либо от выручки от реализации имущества.
Эти платежи установлены законом, одинаковы по стране и не зависят от того, какую компанию вы выбрали. Полная стоимость процедуры состоит из большего числа статей, и их полезно видеть целиком:
| Статья расходов | Когда платится | Ориентир по сумме |
|---|---|---|
| Вознаграждение финансового управляющего (депозит суда) | До подачи заявления | 25 000 ₽, сумма установлена законом |
| Проценты от расчётов с кредиторами или от продажи имущества | По итогам процедуры | 7% от соответствующей суммы |
| Публикации в ЕФРСБ | В ходе процедуры | Обычно входят в пакет услуг юридической компании |
| Почтовые и сопутствующие расходы | В ходе процедуры | Небольшие суммы, зависят от числа кредиторов |
| Услуги юридической компании: подготовка и сопровождение | По договору, часто в рассрочку | Зависит от объёма работ; запрашивайте письменную смету |
Как относиться к объявлениям «банкротство от 8 000 ₽ в месяц»? Как правило, это рассрочка стоимости услуг компании, а не цена всей процедуры. Обязательные платежи по закону (депозит и проценты) сохраняются в любом случае. Тарифы компаний в 2026 году заметно различаются, поэтому перед подписанием договора попросите полную смету: что входит в пакет, что оплачивается отдельно, при каких условиях договор расторгается.
Итоговая стоимость и результат зависят от конкретной ситуации: состава имущества, числа кредиторов, наличия споров по сделкам. Смета с фиксированным перечнем услуг прозрачнее размытого обещания «всё включено»: по ней вы заранее понимаете, за что платите.
Можно ли пройти банкротство без финансового управляющего через МФЦ
Да, обанкротиться без финансового управляющего можно через внесудебную процедуру в МФЦ (многофункциональном центре «Мои документы»): она проходит без суда и без участия управляющего, а само заявление подаётся бесплатно. Однако доступна эта возможность не всем.
Условия внесудебной процедуры жёсткие:
- общий размер долгов от 25 000 до 1 000 000 рублей (актуальные параметры на 2026 год проверьте перед подачей);
- исполнительное производство по взысканию окончено из-за отсутствия у должника имущества;
- нет новых исполнительных производств и неразрешённых споров о долгах;
- долги входят в установленный перечень: кредиты, займы, долги за ЖКУ, налоги, штрафы; алименты, возмещение вреда жизни и здоровью и залоговые обязательства не списываются.
Ограничения тоже важно знать заранее. Процедура длится шесть месяцев, и долги списываются только по её завершении. Если кредитор заявит о выявленном имуществе или возобновит взыскание, процедура прекращается. Повторно подать заявление после завершения можно не раньше чем через пять лет.
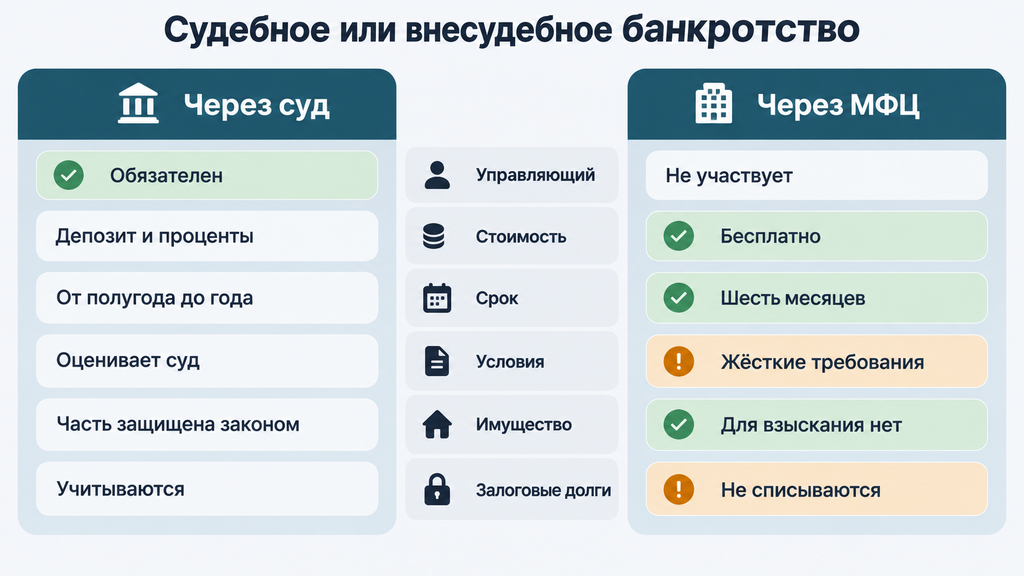
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Финансовый управляющий | Обязателен | Не участвует |
| Стоимость | Депозит 25 000 ₽, проценты, услуги компании | Бесплатно |
| Срок | Как правило, от полугода до года | Шесть месяцев |
| Условия | Сумма долга не ограничена, ситуацию оценивает суд | Жёсткие требования к сумме долга и статусу исполнительных производств |
| Имущество | Может продаваться, часть защищена законом | Подразумевается, что имущества для взыскания нет |
| Залоговые долги, например ипотека | Учитываются в процедуре | Не списываются |
Практический вывод: если у вас есть имущество, споры с кредиторами или ипотечная квартира, внесудебная процедура, скорее всего, не подойдёт. Такие ситуации обычно решаются в суде. Выбор маршрута это вопрос проверки документов, а не личных предпочтений, и начинать разумно именно с неё.
Как взаимодействовать с финансовым управляющим во время процедуры
Во время процедуры банкротства должник обязан предоставлять финансовому управляющему документы и сведения о доходах и имуществе, давать доступ к счетам и добросовестно выполнять требования закона: от этого напрямую зависит, спишет ли суд долги по итогам дела.
На практике всё укладывается в несколько шагов:
- Соберите документы: паспорт, справки о доходах, выписки по счетам, кредитные договоры, документы об имуществе, списки кредиторов и должников.
- Передайте данные управляющему и ответьте на первичные запросы — на этот этап обычно уходит несколько недель.
- Участвуйте в судебных заседаниях и собраниях кредиторов лично или через представителя.
- Отвечайте на запросы в ходе процедуры быстро: запоздалые ответы затягивают дело и портят отчёт о вашем поведении.
- Дождитесь отчёта управляющего и определения суда об освобождении от обязательств.
Практический момент, о котором мало кто предупреждает: у управляющего обычно есть помощники, а если дело сопровождает юридическая компания, ежедневное общение чаще ведётся с юристами, а не с самим управляющим. Это нормально. Главное, чтобы все запросы и ответы фиксировались письменно: при спорах переписка становится вашим подтверждением добросовестности.
Чего делать нельзя: скрывать счета и имущество, игнорировать запросы, совершать крупные сделки без обсуждения с юристом. Каждое из этих действий создаёт риск того, что суд не освободит вас от долгов даже после завершённой процедуры.
Что делать, если управляющий вышел из дела или нарушает права должника
Если финансовый управляющий вышел из дела, процедура не отменяется: суд утверждает нового кандидата через ту же СРО, а замена, как правило, занимает до трёх месяцев. Выход управляющего неприятен, но ситуация решаемая; при сопровождении юристами замену обычно берут на себя они.
Если управляющий нарушает права должника (затягивает процедуру, не готовит отчёты, действует в интересах одного из кредиторов), действуйте по трём адресам. Первый шаг: жалоба в СРО, где состоит управляющий, организация обязана её рассмотреть. Дальше жалоба в Росреестр, который контролирует саморегулируемые организации, если реакция СРО неудовлетворительна. И ходатайство в арбитражный суд, ведущий дело, если вопрос требует процессуального решения. В отдельных случаях основания отстранения приходится доказывать документами, поэтому такие споры разумно вести с юристом по материалам конкретного дела.
Типичные ошибки должников при банкротстве с финансовым управляющим
Чаще всего должники при банкротстве пытаются скрыть имущество, счета или сделки от финансового управляющего. Управляющий выявляет их через официальные запросы, а суд в таких случаях, как правило, отказывает в списании долгов.
На практике ошибки повторяются из дела в дело, и почти все они совершаются из-за незнания, а не из умысла. Разберём по схеме «ошибка, последствие, как правильно»:
- Сокрытие счетов и имущества. Последствие: управляющий всё равно получит данные из банков и госорганов, а недоверие суда обернётся риском отказа в освобождении. Как правильно: раскрыть всё, ведь значительная часть активов и так защищена законом.
- Сделки перед банкротством: дарение, продажа по заниженной цене. Последствие: оспаривание сделок, затягивание процедуры, дополнительные расходы. Как правильно: не совершать крупных сделок, когда вы уже рассматриваете банкротство, без консультации со специалистом.
- Оформление активов на родственников. Последствие: сделки признаются недействительными, доверие суда к должнику теряется. Как правильно: помнить, что законных «обходов» не существует, а добросовестность ценнее любых схем.
- Неполный пакет документов. Последствие: суд оставляет заявление без движения, время уходит. Как правильно: собрать документы по чек-листу до подачи, а не после замечаний суда.
- Игнорирование запросов управляющего. Последствие: отчёт с неблагоприятными выводами, риск неосвобождения от долгов. Как правильно: отвечать письменно и в срок, сохранять копии.
- Ожидание мгновенного результата. Последствие: разочарование и спешные необдуманные действия. Как правильно: закладывать реалистичные сроки, обычно от полугода до года.
Сразу снимем два распространённых мифа. Миф: «банкротство это потеря всего». Факт: единственное жильё, предметы обычной обстановки и прожиточный минимум защищены законом. Миф: «кредитная история испорчена навсегда». Факт: сведения о банкротстве хранятся в истории, но после процедуры её можно постепенно улучшать, например небольшим обслуживаемым кредитом или картой с аккуратным использованием.
Ограничения и последствия банкротства в 2026 году
После завершения банкротства в 2026 году действуют три основных ограничения: пять лет нужно сообщать банкам и МФО о своём статусе при получении кредита или займа, пять лет нельзя подавать заявление о новом банкротстве и в течение нескольких лет действуют ограничения на руководящие должности.
- пять лет при обращении за кредитом или займом нужно сообщать о факте банкротства;
- пять лет минимальный срок, через который возможно повторное банкротство;
- в большинстве случаев три года нельзя занимать руководящие должности в компаниях; для банков и микрофинансовых организаций сроки дольше, проверьте актуальную норму;
- индивидуальным предпринимателям после процедуры ограничена возможность регистрации ИП.
Что при этом сохраняется: работа и доход, пенсия, право пользоваться счетами и картами, возможность постепенно восстанавливать кредитную историю. Ограничения носят временный характер и не «клеймят» человека: их нужно учитывать при финансовом планировании, но обычной жизни они не мешают.
Чек-лист для самопроверки (стоит ли разбирать банкротство именно вам):
- платежи по долгам занимают больше половины дохода, и переговоры с банками не дают результата;
- уже есть просрочки, судебные приказы или исполнительные производства;
- при нынешнем доходе долг не будет выплачен и в ближайшие годы;
- вы готовы быть прозрачным: раскрыть счета, имущество и сделки за три года;
- вы понимаете ограничения после процедуры и принимаете их.
Если утвердительных ответов два и больше, ситуацию стоит разобрать со специалистом. Нормы о последствиях периодически обновляются, поэтому перед принятием решения сверяйтесь с актуальной редакцией 127-ФЗ на 2026 год.
С чего начать: бесплатный разбор вашей ситуации
Начать можно с бесплатного разбора ситуации: оставьте заявку, кратко опишите положение с долгами, и специалист покажет, какие варианты решения подходят в вашем случае. Обязательства сразу оплачивать услугу или принимать решение нет.
Обратиться можно и по другим юридическим вопросам. Если у вас спор о взыскании, кредитные споры, проблемы с приставами или вы просто не понимаете, что делать с накопившимися долгами, консультация также бесплатная. В первичный разбор обычно входит:
- оценка перспектив: подходит ли ваша ситуация под судебное банкротство, внесудебную процедуру через МФЦ или другие варианты (реструктуризацию, кредитные каникулы, мировое соглашение);
- предварительный список документов именно для вашего случая;
- порядок затрат и реалистичные сроки — без размытых обещаний «всё включено»;
- ответы на вопросы по вашему делу.
Порядок действий простой:
- Оставьте заявку на сайте или по телефону.
- Кратко опишите ситуацию: сколько долгов, какой доход, есть ли просрочки, имущество, исполнительные производства.
- Получите первичный разбор и спокойно решите, нужен ли вам следующий шаг.
Заочная консультация не заменяет ведение дела, а её выводы носят предварительный характер: окончательные рекомендации специалист даст после изучения документов. Решение о банкротстве остаётся за вами, и результат процедуры зависит от конкретных обстоятельств: состава имущества, добросовестности, позиции кредиторов.
Часто задаваемые вопросы
Финансовый управляющий — это человек или компания?
Это всегда физическое лицо с профессиональной подготовкой и действующим членством в саморегулируемой организации. Компания не может быть управляющим: она подбирает кандидата, готовит документы и сопровождает должника, а в деле работает конкретный специалист, у которого могут быть помощники.
Кто платит финансовому управляющему и сколько это стоит?
Платит должник: 25 000 рублей фиксированного вознаграждения вносятся на депозит суда до подачи заявления, а по итогам процедуры уплачивается 7% от суммы расчётов с кредиторами или выручки от реализации имущества. Эти суммы установлены законом о банкротстве; актуальную редакцию на 2026 год проверяйте перед подачей заявления.
Обязан ли я сам искать финансового управляющего в Краснодаре?
В заявлении указывается СРО, из членов которой суд утверждает кандидата; конкретную фамилию выбирает суд. На практике организацию и кандидата подбирают заранее, самостоятельно или с помощью юристов, чтобы процедура прошла предсказуемо и без замен.
Может ли кредитор назначить своего финансового управляющего?
Такое возможно, если кредитор первым подаёт заявление о вашем банкротстве: тогда он указывает СРО, из которой будет утверждён управляющий. Когда заявление подаёт сам должник, кредиторы повлиять на выбор организации не могут, а подозрение в аффилированности управляющего проверяется через суд.
Может ли финансовый управляющий забрать единственное жильё?
Единственное жильё и предметы обычной домашней обстановки защищены законом и в конкурсную массу не включаются. Исключение касается жилья в ипотеке: возможность обращения взыскания на него зависит от обстоятельств конкретного дела, поэтому такие ситуации нужно разбирать отдельно.
Что делать, если финансовый управляющий вышел из дела?
Процедура продолжается: суд утверждает нового управляющего через ту же СРО, а замена, как правило, занимает до трёх месяцев. Если дело сопровождает юридическая компания, подбор нового кандидата обычно берут на себя юристы, поэтому процесс не затягивается.
Как проверить, состоит ли управляющий в СРО?
Реестр членов публикуется на сайте самой СРО, а статус организации проверяется в реестре саморегулируемых организаций на сайте Росреестра. Дополнительно можно посмотреть дела кандидата в картотеке арбитражных дел kad.arbitr.ru: там видно, сколько процедур он вёл и чем они закончились.
Можно ли пройти банкротство без финансового управляющего?
Да, но только через внесудебную процедуру в МФЦ: она проходит без суда и без управляющего, а заявление подаётся бесплатно. Условия жёсткие: долг от 25 000 до 1 000 000 рублей, оконченное из-за отсутствия имущества исполнительное производство и отсутствие залоговых долгов; судебное банкротство без финансового управляющего невозможно.