Компании и сервисы по банкротству физических лиц в регионах России
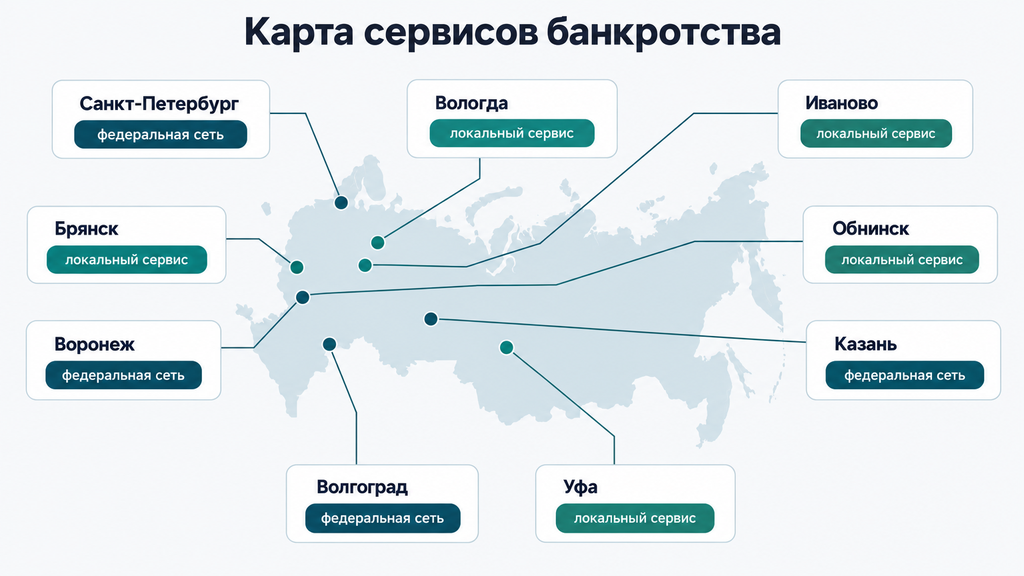
В большинстве регионов России списание долгов возможно двумя законными путями: судебное банкротство через арбитражный суд с финансовым управляющим или бесплатная процедура через МФЦ, которая, как правило, доступна при долге до 1 млн ₽. В городах работают федеральные сети вроде Росбанкрот и «Банкрот Центр», а также локальные сервисы: «Банкротовед» и «Банкрот Гарант» в Вологде, «Экспресс Банкрот» в Воронеже, «ОК Банкрот» в Уфе, «Банкрот Сервис» в Обнинске, «Центр банкротства граждан» в Волгограде. Чтобы выбрать компанию без переплат, достаточно проверить три вещи: полную цену в договоре, опыт работы в вашем регионе и отзывы сразу на нескольких площадках.
Что делают компании по банкротству физических лиц
Компания по банкротству физических лиц берёт на себя юридическую часть процедуры: анализирует долги, готовит документы, подаёт заявление в арбитражный суд и сопровождает человека до определения об освобождении от обязательств. Само решение о списании долгов при этом принимает суд — никакая компания не «стирает» кредиты сама, она только организует законный процесс.
Поясним сразу два термина, без которых дальше не обойтись. Арбитражный суд — специализированный суд, который рассматривает дела о банкротстве; заявление подаётся в суд по месту жительства. Финансовый (арбитражный) управляющий — утверждённый судом специалист, который ведёт процедуру: публикует сведения, собирает требования кредиторов и отвечает перед судом за ход дела.
В большинстве компаний в услугу «под ключ» входят:
- первичный анализ: оценка долговой нагрузки, проверка признаков банкротства и перспектив дела;
- подготовка документов — справки о доходах, выписки по счетам, опись имущества, список кредиторов;
- составление и подача заявления в арбитражный суд;
- взаимодействие с финансовым управляющим на всём протяжении процедуры;
- участие в судебных заседаниях, чаще всего без личного присутствия человека;
- общение с банками, коллекторами и приставами после введения процедуры.
У многих сервисов есть и дополнительные услуги: отмена судебного приказа (упрощённого судебного решения, которое можно отменить при соблюдении срока), заявления на сохранение прожиточного минимума, помощь с кредитными каникулами. Например, по открытым данным на 2026 год, федеральные сети предлагают отмену приказа как отдельную услугу, а локальные компании чаще включают её в основной пакет.
Юридическая помощь по закону не обязательна: заявление о банкротстве человек может подать и самостоятельно. Компании берут на себя рутину и процессуальные риски, а их услуги и обязанности фиксируются в договоре — поэтому состав услуг всегда стоит читать построчно, а не полагаться на рекламу.
Как проходит банкротство через компанию: пошаговый маршрут
Банкротство через компанию обычно занимает от 8 до 12 месяцев и проходит шесть типовых этапов — от бесплатной консультации до определения суда об освобождении от долгов. На практике участие человека нужно в основном на старте: собрать документы, подписать договор и честно рассказать о своей ситуации.
- Консультация и анализ долгов. Вы приносите список кредитов, займов и просрочек, специалист оценивает перспективы: подходит ли судебное банкротство, внесудебное через МФЦ или альтернативы вроде реструктуризации. У большинства компаний консультация бесплатна и ни к чему вас не обязывает.
- Договор. В договоре должны быть полная цена со всеми платежами, состав услуг, ориентировочные сроки и условия расторжения. Типичная ошибка на этом шаге — подписать документ, не прочитав перечень дополнительных платежей.
- Сбор документов. Обычно 2–4 недели: справки о доходах, выписки по счетам и вкладам за последние годы, кредитные договоры, опись имущества, документы о браке и детях. Чем полнее вы раскроете информацию сразу, тем спокойнее пройдёт процедура.
- Подача заявления в арбитражный суд. Суд проверяет обоснованность заявления и вводит процедуру: реструктуризацию долгов (если есть восстановимый доход) или сразу реализацию имущества — этап, на котором долги, не закрытые за счёт активов, готовятся к списанию.
- Процедура с финансовым управляющим. Обычно 6–8 месяцев: управляющий публикует сведения о деле, формирует реестр требований кредиторов, при необходимости оспаривает подозрительные сделки. В это время вам нельзя распоряжаться имуществом без согласия, но и давление кредиторов прекращается.
- Завершение и списание долгов. Суд выносит определение об освобождении от обязательств. С этого момента кредиторы не вправе требовать оплаты по списанным долгам — кроме тех, что закон исключает из банкротства.
До старта проверьте полный список долгов и кредиторов, наличие залогов и поручительств, а также свои сделки за последние три года (продажа автомобиля или доли в квартире потребует пояснений в суде). Если процедура затягивается, статус дела всегда можно посмотреть в картотеке арбитражных дел онлайн, а от компании — запросить письменный план дальнейших действий. На практике именно письменная переписка, а не телефонные разговоры, помогает держать процесс под контролем.
Судебное банкротство или списание долгов через МФЦ: что выбрать
Судебное банкротство подходит при любой сумме долга и наличии имущества, а внесудебная процедура через МФЦ — бесплатный вариант, доступный, как правило, при долге до 1 млн ₽ и при определённых условиях. Универсального ответа, «что лучше», не существует: формат определяют по конкретной ситуации — размеру долга, доходу и имуществу.
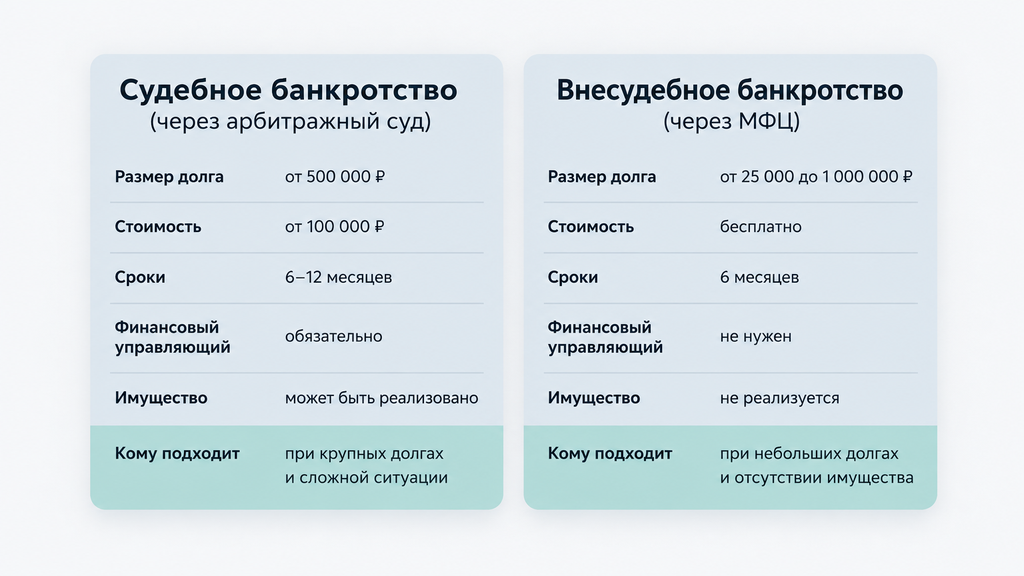
Внесудебное банкротство — это процедура через многофункциональный центр «Мои документы» (МФЦ): без суда и без финансового управляющего, по списку долгов, который вы сами указываете в заявлении. Для наглядности сравним оба пути по ключевым критериям:
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Размер долга | любой, включая долги с ипотекой и спорами с кредиторами | как правило, от 25 тыс. до 1 млн ₽ |
| Стоимость | услуги компании, депозит управляющего, публикации | бесплатно |
| Финансовый управляющий | назначается судом | не назначается |
| Имущество | может быть реализовано, кроме защищённого законом | не реализуется, но и требования к условиям жёстче |
| Сроки | обычно 8–12 месяцев | как правило, около 6 месяцев |
| Кому подходит | сложные дела: много кредиторов, имущество, залоги | простые дела с небольшим долгом |
С вхождением в МФЦ есть нюанс: обычно требуется, чтобы исполнительное производство (принудительное взыскание через приставов) по вашим долгам было окончено, например из-за отсутствия имущества, либо не возбуждалось вовсе. Для пенсионеров и получателей социальных выплат действуют отдельные условия. Точный список требований на 2026 год стоит проверить в МФЦ или на консультации — он периодически уточняется.
Когда внесудебное банкротство через МФЦ не подойдёт
Внесудебное банкротство через МФЦ не подойдёт, если долг превышает 1 млн ₽, по вашим долгам снова открыто исполнительное производство или в списке есть долги, которые эта процедура не закрывает. В таких случаях заявление могут вернуть, а время будет потеряно.
Чаще всего к судебному пути приводит одно из условий:
- совокупный долг больше установленного лимита;
- после окончания процедуры приставы возбудили новое исполнительное производство;
- есть незакрытые алименты или возмещение вреда жизни и здоровью;
- внесудебное банкротство уже отклонялось и обстоятельства не изменились;
- есть имущество, которое требует оценки и реализации через суд.
Отказ МФЦ — не тупик: это сигнал, что дело сложнее, чем казалось, и вести его нужно через арбитражный суд. На практике мы советуем не подавать в МФЦ «на всякий случай»: каждое отклонение фиксируется, и повторное заявление доступно не сразу.
Какие компании и сервисы по банкротству работают в регионах России
Федеральные сети по банкротству и локальные компании работают в большинстве крупных городов России, а выбор зависит не от размера бренда, а от условий договора и практики конкретного региона. Ниже — краткий обзор сервисов по открытым данным компаний и карт-сервисов на 2026 год. Это не рейтинг: описания фактические, цены и оценки меняются, поэтому перед обращением их нужно перепроверять.
Отдельно напомним: банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно стоит обратиться к своему кредитору и в МФЦ — возможно, решить ситуацию получится дешевле и проще.
Росбанкрот в регионах: Волгоград, Воронеж, Казань, Иваново, Санкт-Петербург
Росбанкрот — федеральная сеть юридических компаний по банкротству физлиц с офисами в десятках городов, включая Волгоград, Воронеж, Казань, Иваново и Санкт-Петербург. По открытым данным на 2026 год сеть работает с середины 2010-х годов и ведёт дела преимущественно в формате «под ключ»: документы, суд и общение с кредиторами берут на себя, консультация бесплатна, оплата — в рассрочку с ежемесячными платежами порядка 8–10 тыс. ₽ и итоговой суммой около 80–100 тыс. ₽ в зависимости от тарифа.
Ключи для сравнения, если вы выбираете город: росбанкрот волгоград и росбанкрот воронеж — офисы в этих городах работают с жителями всей области; росбанкрот казань и росбанкрот иваново — типичный пример формата «офис в бизнес-центре плюс дистанционное сопровождение»; росбанкрот спб — офис в самом крупном городе списка; и здесь заранее уточните в договоре, кто именно ведёт дело: юристы компании и финансовый управляющий, утверждённый судом, выполняют разные роли. Процедуру в большинстве случаев можно проходить удалённо, без личных визитов в суд.
Два практических момента. Первый: под похожим названием «Росбанкрот» в интернете работают разные юридические лица — перед подписанием договора проверяйте реквизиты конкретной организации, ИНН и ОГРН, чтобы понимать, с кем именно вы заключаете договор. Второй: оценки сети на разных площадках заметно расходятся — от средних до максимальных, поэтому отзывы стоит читать по правилам из раздела ниже.
Банкрот Центр: Казань и Брянск
«Банкрот Центр» — локальные компании, которые сопровождают банкротство физлиц в Казани и Брянске и работают преимущественно с жителями своих регионов. Судя по открытым данным карт-сервисов за 2026 год, у обеих компаний высокие оценки посетителей при десятках отзывов, а консультация бесплатная.
Сильная сторона локальных компаний в Казани и Брянске — знание практики своего арбитражного суда: какие вопросы задают судьи, как местные управляющие ведут реестр требований, как быстро назначаются заседания. По запросу «какой сервис банкротства лучше в Казани» или «куда обратиться по долгам в Брянске» такие компании часто выходят первыми — но высокий рейтинг на карте остаётся лишь сигналом, поэтому условия всё равно проверяйте по договору.
Сервисы банкротства в Вологде: Банкротовед и Банкрот Гарант
В Вологде и Вологодской области списанием долгов занимаются локальные сервисы «Банкротовед» и «Банкрот Гарант»: процедура проходит через Арбитражный суд Вологодской области под контролем арбитражного управляющего. Типовой маршрут у обоих одинаковый: бесплатный анализ долгов, подготовка комплекта документов, подача заявления, сопровождение процедуры и списание задолженности по итоговому определению суда.
Региональная специфика здесь заметна: доходы многих жителей области связаны с промышленностью и агропромом и зависят от загрузки градообразующих предприятий, поэтому они менее предсказуемы, чем типичная зарплата в крупном городе. Это влияет на выбор сценария — при нестабильном доходе суд чаще вводит реализацию имущества, чем реструктуризацию. Для жителей Череповца и небольших посёлков области оба сервиса, как правило, предлагают дистанционную работу: документы — по почте или через личный кабинет, личная встреча не обязательна.
Экспресс Банкрот в Воронеже и Центр банкротства граждан в Волгограде
В Воронеже работает сервис «Экспресс Банкрот», в Волгограде — «Центр банкротства граждан»: оба помогают жителям города и области подготовить и провести судебное банкротство. Формат у них близкий: бесплатная первичная консультация, сбор документов, сопровождение в Арбитражном суде Воронежской и Волгоградской областей соответственно.
Слово «экспресс» в названии стоит понимать трезво: быстрее обычно готовится именно подготовительный этап — документы и заявление. Дальше сроки определяет закон и суд: введение процедуры, работа управляющего, заседания. Если вам обещают «списать всё за 3 месяца», отнеситесь к этому как к рекламному упрощению. Перед подписанием договора с сервисом любого названия задайте три вопроса: какая полная цена, что входит в пакет, кто будет финансовым управляющим. Если ответы чёткие и письменно подтверждённые — это хороший знак.
ОК Банкрот в Уфе и Банкрот Сервис в Обнинске
«ОК Банкрот» в Уфе и «Банкрот Сервис» в Обнинске — примеры региональных сервисов, которые работают с жителями Башкортостана и Калужской области, включая дистанционное сопровождение. Дела проходят через Арбитражный суд Республики Башкортостан и Арбитражный суд Калужской области, а консультации обычно доступны и онлайн, и в офисе.
Практическая ценность таких сервисов особенно заметна для людей вне крупных городов: жителю небольшого города или посёлка не нужно ехать в областной центр ради каждой подписи — документы можно передать удалённо, а в суд компания ходит сама. По запросам «можно ли пройти банкротство в Уфе удалённо» или «куда обратиться по долгам в Обнинске» местные компании закрывают потребность лучше федеральной горячей линии: они знают и суд, и приставов своего региона лично.
Сколько стоит банкротство через компанию в 2026 году
В 2026 году судебное банкротство через компанию, по открытым данным, обходится в 80–100 тыс. ₽ с рассрочкой платежа 5–10 тыс. ₽ в месяц — плюс депозит финансового управляющего и публикации. Итоговая сумма зависит от региона, тарифа компании и сложности дела, поэтому любая цифра до подписания договора остаётся ориентировочной.
| Статья расходов | Сколько стоит в 2026 году | Комментарий |
|---|---|---|
| Услуги компании (юридическое сопровождение) | как правило, 80 000–100 000 ₽ итогово | часто делится на рассрочку 6–12 месяцев |
| Депозит финансового управляющего | фиксированная сумма по закону, вносится на счёт суда | уточните актуальный размер перед подачей заявления |
| Публикации в ЕФРСБ и на «Федресурсе» | обычно несколько тысяч ₽ за дело | обязательные официальные публикации о процедуре |
| Почтовые расходы | примерно 1 000–3 000 ₽ | рассылка уведомлений кредиторам |
| Госпошлина за заявление | на 2026 год гражданами не уплачивается | проверьте актуальную норму на дату подачи |
| Внесудебное банкротство через МФЦ | бесплатно | если соответствуете условиям процедуры |
Пример расчёта для понимания порядка сумм: при долге 900 тыс. ₽ из четырёх кредитов сопровождение обойдётся примерно в 90 тыс. ₽ с рассрочкой на 10 месяцев, к этому добавятся депозит управляющего и публикации — итого чаще всего около 120–130 тыс. ₽, растянутых во времени. Это заметно меньше самого долга, но и не те «20 тысяч за всё», которые обещают некоторые объявления.
Теперь о том, что должно насторожить в цене. Отдельно оплачиваемые «каждое судебное заседание», «внезапно подорожавший тариф» и «срочная доплата за публикации» — классические признаки неполной сметы. Честная компания называет полную стоимость до договора и фиксирует её приложением. Если в процессе появляются новые платежи, требуйте письменное обоснование: на что именно, в каком размере и на основании какого пункта договора.
Как читать отзывы о компаниях по банкротству и что проверять
Отзывы о компаниях по банкротству стоит читать минимум на трёх площадках и сравнивать: оценки одной и той же компании на разных сервисах могут расходиться в разы. Типичный пример — сеть, у которой на одной карте-сервисе 5,0, на другой 4,1, а в отраслевом рейтинге средние баллы по отдельным критериям: грамотность юристов, контактность, выполнение оговорённых условий.
Люди часто ищут отзывы очень конкретно — например, по запросу «росбанкрот законное списание кредитов и долгов санкт-петербург отзывы» — и это правильный подход: чем точнее запрос, тем полезнее выборка. Любой поиск стоит дополнить двумя шагами: открыть негативные отзывы отдельно и посмотреть, отвечает ли компания на критику.
Признаки содержательного отзыва:
- указан номер судебного дела — его можно проверить в картотеке арбитражных дел;
- названы конкретные сроки: сколько шла процедура, когда были заседания;
- описана работа конкретных людей: юриста, финансового управляющего, помощника;
- есть и плюсы, и минусы — «всё супер!» без деталей читается слабее, чем взвешенный рассказ.
Поводы насторожиться:
- жалобы на доплаты за каждое заседание и «внезапные» обязательные платежи;
- истории, когда заявленный тариф «перестал действовать» после подписания договора;
- затягивание процедуры без объяснений и слабая связь с компанией;
- сложности с возвратом предоплаты после отказа от услуг;
- подозрительно однообразные хвалебные тексты, опубликованные пачкой за пару дней.
Итоговое правило: отзывы — это сигнал, а не гарантия результата. Один и тот же офис может вести дела по-разному в зависимости от юриста и управляющего, а решают всегда два документа: договор и перспектива конкретного дела, которую вам обязаны объяснить до подписания.
Как выбрать компанию по банкротству: критерии, сравнение и чек-лист
Выбирать компанию по банкротству нужно по четырём главным критериям: работа в вашем регионе, полная цена в договоре, прозрачные условия расторжения и проверяемая репутация. Всё остальное — офисный кофе, «скидка только сегодня», громкие цифры списанных долгов — вторично.
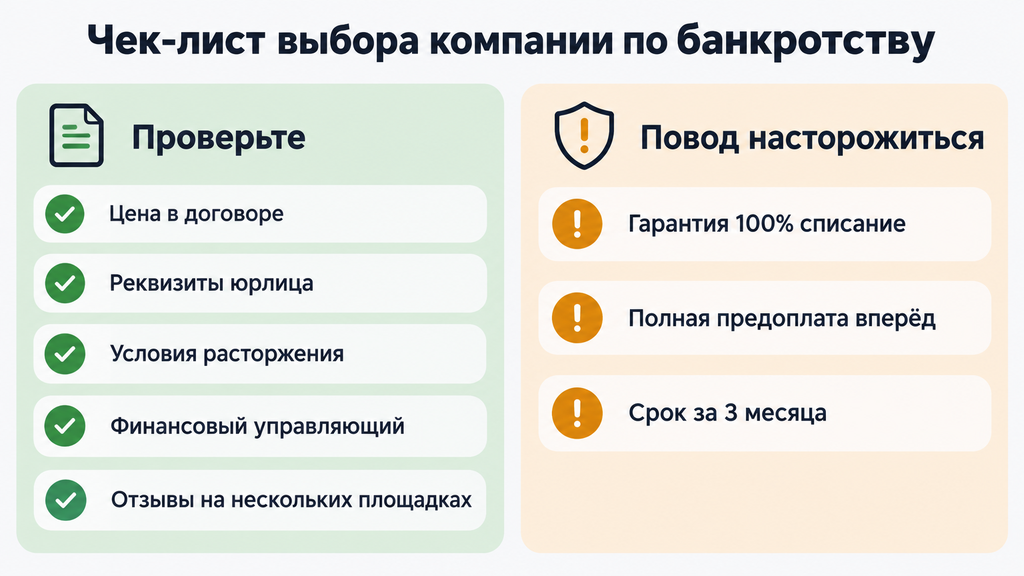
Критерии, которые мы рекомендуем проверять в любом случае:
- Регион. Компания должна знать практику вашего арбитражного суда: это влияет на сроки и предсказуемость процедуры.
- Полная цена. Смета со всеми платежами — услуги, депозит управляющего, публикации, почта — приложением к договору.
- Условия расторжения. Что происходит с деньгами, если вы передумали или процедура не состоялась.
- Финансовый управляющий. Кто его подбирает, каков опыт в делах граждан, кто платит за его работу.
- Бесплатная консультация без обязательств. Нормальная практика рынка — сначала разбор, потом решение.
- Репутация. Отзывы на нескольких площадках и реквизиты юрлица, которые не стыдно показать.
Сравним три законных варианта: федеральная сеть, локальная компания и самостоятельная подача:
| Критерий | Федеральная сеть | Локальная компания | Самостоятельно |
|---|---|---|---|
| Цена | выше, но обычно есть рассрочка | часто ниже, дешевле обходится подготовка | минимальная — только суд, управляющий и публикации |
| Процессы и документы | отлажены, есть шаблоны и стандарты | зависит от конкретной команды | всё делаете сами по инструкциям суда |
| Знание региона | есть не во всех городах, работа дистанционно | максимальное — суд, приставы, практика | придётся изучать нормы самостоятельно |
| Кому подходит | тем, кто ценит время и удалённый формат | тем, кому важны личные встречи | простое дело, есть время и готовность разобраться |
Красные флаги, при которых мы советуем не подписывать договор: обещание «100% списания долгов» и результата «за 3 месяца», требование всей суммы вперёд наличными, отказ показать ИНН и ОГРН, договор без перечня услуг, давление в духе «скидка сгорает сегодня». Закон не даёт никому права гарантировать решение суда — честный специалист как раз и отличается тем, что говорит о рисках, а не только о перспективах.
Чек-лист вопросов для первой консультации — с ним можно прийти в любую компанию и за десять минут проверить её условия:
- Какая полная стоимость со всеми платежами: депозит, публикации, почта?
- Что входит в договор и что оплачивается отдельно?
- Кто будет финансовым управляющим и каков его опыт в делах граждан?
- Сколько дел вашей компании завершилось в нашем арбитражном суде?
- Каковы условия расторжения договора и возврата денег?
- Какие риски именно в моём случае: имущество, сделки за три года, ипотека?
- Как вы взаимодействуете с коллекторами и приставами после введения процедуры?
- Что произойдёт, если суд не освободит меня от долгов?
Какие ошибки чаще всего допускают при обращении в компанию по банкротству
Самые частые ошибки при обращении в компанию по банкротству — подписать договор без полной цены, скрыть часть доходов или сделок и затягивать с обращением, пока долги растут. Каждая решается на старте, но пропуск обойдётся дорого.
- Договор без полной сметы → доплаты по ходу дела. Как избежать: просите зафиксировать все платежи приложением к договору, включая публикации и почту.
- Скрытые счета, вклады, продажа имущества за три года → суд может не освободить от долгов. Это самый дорогой риск процедуры: честно раскройте всё юристу ещё на консультации — то, что вы считаете «несущественным», суд может посчитать недобросовестностью.
- Выбор только по рекламе → завышенные ожидания и конфликт с компанией. Проверяйте отзывы на трёх площадках и реквизиты юрлица до подписания.
- Игнорирование судебного приказа и исполнительного производства → рост долга, аресты счетов. Приказ можно отменить в короткий срок, а по банкротству взыскания приостанавливаются — но только если процедура запущена.
- Ожидание «списания за 3 месяца» → разочарование и споры. Уточняйте сроки и этапы письменно: нормальная компания отвечает на такие вопросы без раздражения.
Как это выглядит на практике. У человека два потребительских кредита и микрозайм, доход снизился после потери работы, платежи съедают больше половины бюджета. Он обратился за консультацией сразу после первых просрочек: документы собрали спокойно, арестов ещё не было, процедура прошла по типовому графику. И обратная ситуация: человек скрыл продажу автомобиля за полгода до обращения, управляющий обнаружил сделку и оспорил её — процедура усложнилась, а доверие суда было подорвано. Разница между этими историями не в сумме долга, а в полноте информации на старте.
Какие ограничения и последствия несёт банкротство
Банкротство освобождает от большинства долгов, но накладывает ограничения, которые действуют и во время процедуры, и после её завершения. Знать их нужно до подачи заявления: решение должно быть взвешенным, а не эмоциональным.
Основные последствия по закону о банкротстве:
- в течение 5 лет после процедуры — сообщать банкам о банкротстве при получении кредита или займа;
- в течение 5 лет нельзя снова подать заявление о своём банкротстве;
- 3 года нельзя занимать руководящие должности в юридических лицах (в кредитных организациях — 10 лет, в страховых компаниях, МФО и пенсионных фондах — 5 лет);
- на время процедуры ограничено распоряжение имуществом, а финансовый управляющий вправе оспорить сделки, которые выглядят как вывод активов.
Что банкротство не закрывает: алименты, возмещение вреда жизни и здоровью, а также ряд других требований, прямо названных в законе, — они остаются и после процедуры. Единственное жильё защищено, за исключением залоговой ипотеки: её судьба решается отдельно и требует особой стратегии. Кредитная история после банкротства восстанавливается постепенно — новый кредит одобрят не сразу, но и пожизненного «чёрного списка» не существует.
Ещё раз зафиксируем главное: банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ — возможно, вам подойдут кредитные каникулы, реструктуризация или мировое соглашение.
Где получить бесплатный разбор своей ситуации
Первичный разбор ситуации можно получить бесплатно — до того, как вы выберете компанию, согласитесь на услугу или заплатите какие-либо деньги. К нам можно обратиться по процедуре банкротства или любому другому юридическому вопросу о долгах: просрочкам по кредитам и картам, звонкам взыскателей, судебным приказам, приставам и арестам счетов. Достаточно оставить заявку и кратко описать ситуацию — специалист оценит перспективы судебного банкротства, внесудебного через МФЦ или альтернатив вроде реструктуризации, кредитных каникул и мирового соглашения.
Подчеркнём честно: бесплатная консультация не обязывает вас ни к чему. Не нужно сразу оплачивать услугу или принимать решение — задача первого шага только одна: увидеть карту вариантов и понять, что делать дальше. Если процедуру проводить нецелесообразно, мы так и скажем.
Чтобы разбор был предметным, подготовьте к консультации простую сводку:
- общая сумма долгов и список кредиторов — банки, МФО, физлица, ЖКХ, налоги;
- ежемесячный доход и обязательные расходы;
- имущество: недвижимость, автомобиль, вклады, доля в бизнесе;
- есть ли суды, судебные приказы, исполнительные производства, аресты счетов;
- крупные сделки за последние три года: продажи, дарения, переоформления.
Этого списка достаточно, чтобы специалист разобрал финансовый узел и показал, какой из законных путей вам подходит — и подходит ли вообще. Дальнейшее решение всегда остаётся за вами.
Часто задаваемые вопросы
Сколько стоит банкротство физического лица через компанию в 2026 году?
В 2026 году услуги компаний, по открытым данным, обычно стоят 80–100 тыс. ₽ с рассрочкой 5–10 тыс. ₽ в месяц, к этому добавляются депозит финансового управляющего и обязательные публикации. Внесудебное банкротство через МФЦ — бесплатное. Итоговую цену фиксируйте в договоре и уточняйте на дату обращения: суммы меняются.
Чем отличается судебное банкротство от списания долгов через МФЦ?
Судебное банкротство проходит через арбитражный суд с финансовым управляющим и подходит при любой сумме долга, включая сложные дела с имуществом и залогами. Процедура через МФЦ бесплатна, но доступна при условиях: как правило, долг от 25 тыс. до 1 млн ₽ и закрытое исполнительное производство. Выбор зависит от суммы, дохода и имущества, поэтому его стоит проверять на консультации.
Есть ли Росбанкрот в Волгограде, Воронеже, Казани, Иваново и Санкт-Петербурге?
Да, по данным на 2026 год офисы и представительства сети работают во всех перечисленных городах, а процедуру можно проходить и дистанционно. Важно проверять реквизиты конкретного юридического лица в договоре: под похожим названием «Росбанкрот» работают разные компании, и ИНН с ОГРН помогут понять, с кем именно вы заключаете договор.
Как проверить отзывы о компании по банкротству и стоит ли им верить?
Смотрите отзывы минимум на трёх площадках — Яндекс Картах, 2ГИС и отраслевых рейтингах — и сравнивайте оценки, они могут сильно расходиться. Доверять стоит отзывам с конкретикой: номер судебного дела, реальные сроки, работа финансового управляющего. Отзывы — сигнал, а не гарантия: решают договор и перспектива конкретного дела.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, а также ряд требований, прямо названных в законе о банкротстве, например субсидиарная ответственность. Кредиты, микрозаймы, долги по ЖКХ и налогам при успешном завершении процедуры, как правило, списываются полностью.
Какие ограничения будут действовать после банкротства?
В течение 5 лет нужно сообщать банкам о банкротстве при получении кредита и нельзя повторно подать заявление о банкротстве; 3 года нельзя руководить юридическими лицами (для банков — 10 лет, для страховых, МФО и пенсионных фондов — 5 лет). Банкротство влечёт и другие негативные последствия, поэтому предварительно обратитесь к своему кредитору и в МФЦ.
Можно ли пройти банкротство без компании, самостоятельно?
Да, закон это позволяет: заявление подаётся в арбитражный суд, а списание долгов возможно и без юридической компании. Но документы, выбор финансового управляющего и процессуальные вопросы придётся вести самому. Компании берут сопровождение на себя — за это и формируется их вознаграждение; выбор зависит от времени, опыта и сложности дела.
Сколько времени занимает банкротство физического лица?
Судебная процедура обычно занимает от 8 до 12 месяцев: подготовка документов, заседания и реализация имущества. Сроки зависят от суда, управляющего и сложности дела. Обещания «списать долги за 3 месяца» — рекламное упрощение, ориентироваться стоит на этапы, зафиксированные в договоре, и практику вашего региона.