Банкротство физических лиц в городах Урала, Сибири, Поволжья и Дальнего Востока (включая Новосибирск)
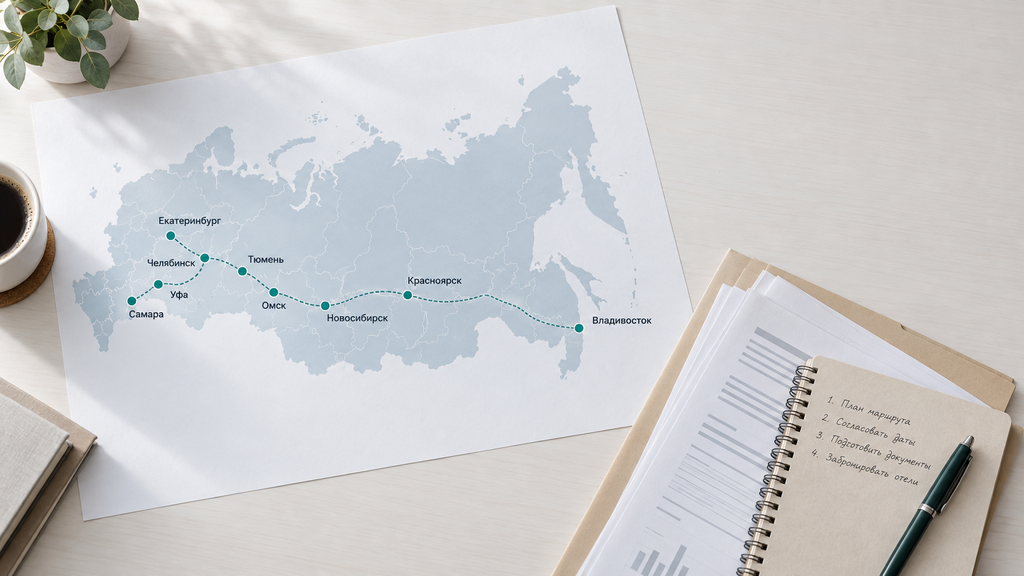
Банкротство физических лиц: законная процедура освобождения от непосильных долгов, предусмотренная Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Правила её проведения едины для всей России, поэтому жители Новосибирска, Екатеринбурга, Челябинска, Уфы, Самары, Омска, Красноярска, Тюмени, Владивостока и небольших городов Урала, Сибири, Поволжья и Дальнего Востока списывают долги по одним и тем же условиям: через арбитражный суд или внесудебно, через МФЦ. Ниже разберём, кому подходит процедура, сколько она стоит в 2026 году, как проходит по шагам и на что смотреть при выборе юриста в своём городе.
Что такое банкротство физических лиц и работают ли правила одинаково в разных городах
Суть банкротства гражданина проста: суд признаёт, что человек не может рассчитаться по обязательствам, и после процедуры освобождает его от дальнейшего исполнения долгов. Проводится всё это по Федеральному закону № 127-ФЗ, и действует закон одинаково на всей территории страны. Арбитражный суд Приморского края и Арбитражный суд Тюменской области применяют одни и те же нормы. Банкротство в Омске не «сложнее» и не «проще», чем в Екатеринбурге: различия между регионами в основном про логистику и предложения юридических компаний, а не про правовые правила.
Как это устроено на практике. Заявление о признании гражданина банкротом рассматривает арбитражный суд по месту жительства. Если суд признаёт заявление обоснованным, он назначает финансового управляющего: специалиста, который проверяет ситуацию должника, описывает имущество, ведёт расчёты с кредиторами и отчитывается перед судом. По итогам процедуры суд освобождает человека от обязательств, а сведения публикуются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ).
Через процедуру можно урегулировать большинство бытовых долгов:
- потребительские кредиты и кредитные карты;
- займы в микрофинансовых организациях;
- долги по распискам перед частными лицами;
- задолженности по налогам, штрафам и взносам на капремонт;
- долги по услугам ЖКХ, возникшие до начала процедуры.
Важная оговорка: закон списывает долги не всем и не всегда. Кредиторы и управляющий проверяют добросовестность человека: историю платежей, сделки за последние годы, полноту раскрытых сведений. Поэтому заранее оценить перспективы конкретной ситуации полезнее, чем действовать «наугад».
Кому подходит банкротство: условия и признаки, которые оценивает суд
Подать на банкротство может гражданин, который объективно не справляется с платежами: у него есть просрочка и признаки неплатёжеспособности, то есть ситуации, когда дохода не хватает и на обслуживание долгов, и на нормальную жизнь. Обязанность подать заявление возникает, когда совокупный долг достигает 500 000 рублей, а просрочка длится более трёх месяцев. До этой границы подача остаётся правом: если человек понимает, что вскоре перестанет справляться, закон разрешает обратиться в суд заранее.
Для внесудебной процедуры через МФЦ действуют свои пороги: долг от 25 000 до 1 000 000 рублей и оконченное или прекращённое исполнительное производство. Подробнее этот вариант разобран ниже.
Типичные признаки, при которых стоит оценить своё положение всерьёз:
- платежи по кредитам и займам занимают более половины ежемесячного дохода;
- просрочка длится три месяца и больше, растут пени и штрафы;
- новые займы берутся, чтобы платить по старым;
- поступили требования кредиторов, есть судебный приказ или дело у приставов;
- счета арестованы, часть зарплаты или пенсии удерживается.
Простой пример из консультационной практики: у человека три кредита, доход снизился после потери работы, а платежи занимают около двух третей бюджета. Формально подать заявление можно и раньше, чем долг достигнет полумиллиона: суд смотрит и на сумму, и на соотношение долга, дохода и базовых расходов. При этом у процедуры есть граница применимости. Если долгов немного, а доход вот-вот восстановится, разумнее сначала рассмотреть кредитные каникулы, реструктуризацию или мировое соглашение с банком: банкротство не единственный инструмент и не всегда лучший.
И ещё один момент, который мы постоянно проговариваем на первичных приёмах: сама по себе просрочка не «стыдный секрет», а рабочая ситуация, у которой есть законное решение. Чем раньше человек собирает документы и смотрит на цифры трезво, тем больше вариантов остаётся.
Суд или МФЦ: какой способ списания долгов выбрать в 2026 году
Выбор зависит от суммы долга, статуса исполнительных производств и наличия имущества: внесудебное банкротство через МФЦ подходит для относительно простых ситуаций в пределах миллиона рублей, а судебное для более сложных дел. Это два разных маршрута с разными условиями, сроками и расходами, и ошибка на этом этапе стоит времени: человек начинает «бесплатный» путь через МФЦ, получает возврат заявления из-за незакрытого исполнительного производства и теряет месяцы.
| Критерий | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Кто рассматривает | МФЦ, без судебных заседаний | Арбитражный суд по месту жительства |
| Сумма долга | 25 000 – 1 000 000 ₽ | Минимальный порог законом не установлен; обязанность подать заявление: от 500 000 ₽ |
| Ключевое условие | Оконченное или прекращённое исполнительное производство | Подтверждённая неплатёжеспособность |
| Срок | 6 месяцев | Как правило, 6–12 месяцев |
| Госплатежи | Нет | Депозит управляющего, публикации, пошлина |
| Проверка сделок и имущества | Не проводится | Проверяются сделки за 3 года и имущество |
| Кому подходит | Небольшой долг, простая история, нет споров | Долги выше лимита, имущество, залоги, возражения кредиторов |
В реальных делах чаще всего встречаются «смешанные» ситуации: долг подходит под МФЦ, но есть квартира в ипотеке или спор с кредитором, и тогда суд даёт больше возможностей защитить имущество и закрыть вопросы по существу. Перед выбором маршрута разумно проверить три вещи: сумму всех обязательств, статус дел у приставов (это видно через Госуслуги или сайт ФССП) и перечень имущества со сделками за последние годы.
Внесудебное банкротство через МФЦ: условия и ограничения
Это упрощённая процедура, которая проходит без суда: заявление подаётся в МФЦ по месту жительства или через Госуслуги, и, если её не прекращают досрочно, через шесть месяцев человек освобождается от обязательств. Условия жёсткие, и проверить их стоит до подачи:
- общая сумма долга от 25 000 до 1 000 000 рублей;
- по крайней мере по одному требованию исполнительное производство окончено или прекращено из-за отсутствия имущества и доходов;
- нет новых возбуждённых производств на момент подачи.
Госплатежей у процедуры нет, поэтому запрос «банкротство физических лиц омск через мфц бесплатно» вполне рабочий. Расходы возникают, только если человек подключает юридическое сопровождение, чтобы заранее проверить условия и подготовить заявление. Главная ловушка: самостоятельная подача без проверки статуса исполнительных производств. Если хотя бы одно производство всё ещё идёт, МФЦ вернёт заявление. Второй риск другого рода: долги, о которых человек забыл, или поручительство, всплывающее после публикации. Поэтому даже «простой» сценарий стоит прогнать по чек-листу условий.
Судебное банкротство через арбитражный суд региона
Судебная процедура нужна тем, у кого долги выше внесудебного лимита, есть имущество или спорные вопросы. Заявление подаётся в арбитражный суд по месту жительства: жители Новосибирска обращаются в Арбитражный суд Новосибирской области, Екатеринбурга в Свердловской области, Самары в Самарской области и так далее. В деле участвует финансовый управляющий, а суд по итогам вводит реструктуризацию долгов либо реализацию имущества.
Расшифруем термины. Реструктуризация: попытка рассчитаться с кредиторами по новому графику за срок до трёх лет; её применяют, если доход позволяет. Реализация имущества, этап, при котором управляющий продаёт активы должника (кроме защищённых законом); после расчётов суд освобождает человека от оставшихся долгов. На практике большинство дел физических лиц завершается именно реализацией, и идёт она, как правило, шесть месяцев.
Лично ездить в суд не требуется: документы подаются через систему «Мой арбитр», заседания часто проходят без участия должника или с представителем по доверенности. Именно поэтому банкротство доступно жителям небольших городов, от Орска и Магнитогорска до Якутска и Петропавловска-Камчатского: до арбитражного суда оттуда ехать далеко или дорого.
Сколько стоит банкротство в городах Урала, Сибири, Поволжья и Дальнего Востока
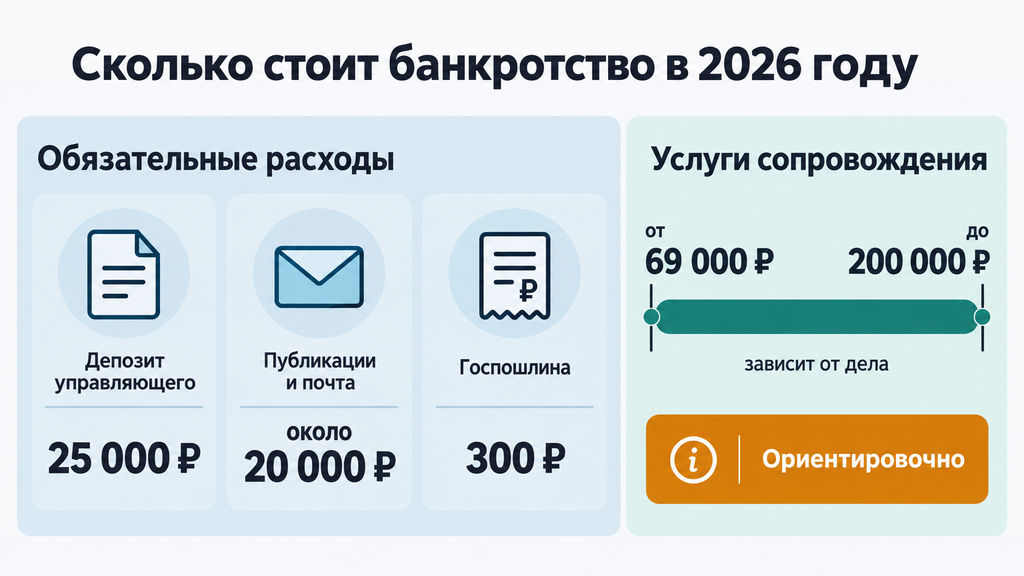
Полная стоимость банкротства складывается из двух частей: услуг юридического сопровождения и обязательных судебных расходов, которые одинаковы в любом городе. На 2026 год ориентир по сопровождению «под ключ» такой: от 69 000 до 200 000 рублей в зависимости от сложности дела и объёма работы. Дело с залоговой квартирой и спорными сделками стоит дороже, чем стандартный сценарий с несколькими кредитами. Обязательные платежи при судебной процедуре не зависят от выбранной компании.
| Статья расходов (судебное банкротство) | Ориентировочная сумма в 2026 году |
|---|---|
| Депозит на вознаграждение финансового управляющего | 25 000 ₽ |
| Публикации в ЕФРСБ и газете «Коммерсантъ», почтовые расходы | около 20 000 ₽ |
| Госпошлина за подачу заявления | 300 ₽ |
| Услуги юридического сопровождения «под ключ» | от 69 000 до 200 000 ₽ |
| Внесудебное банкротство через МФЦ (госплатежи) | отсутствуют |
Поэтому на вопрос «сколько стоит банкротство в новосибирске» корректный ответ звучит так: сопоставимо с другими городами. Обязательные расходы одинаковы везде, а стоимость услуг определяется не географией, а содержанием дела. То же касается стоимости банкротства в Екатеринбурге, Челябинске и Перми: разброс цен между компаниями в одном городе бывает больше, чем между городами.
На что смотреть, чтобы не переплатить:
- просите полный расчёт, а не цену «за первый этап»: доплаты по ходу дела в этом сегменте частая практика;
- фиксируйте итоговую сумму и состав услуг в договоре;
- уточните, входят ли депозит управляющего и публикации в цену или оплачиваются отдельно;
- проверьте, что именно включено в «сопровождение»: представительство в суде, работа с возражениями кредиторов, поддержка после завершения процедуры.
Типичная ошибка, которую мы видим: человек выбирает самое дешёвое предложение, а через полгода выясняется, что базовый тариф не включает работу с кредиторами и каждое «дополнительное действие» оплачивается отдельно. В итоге переплата может перекрыть разницу между «дешёвым» и честным расчётом. Приведённые суммы ориентировочные, а не тариф: точная цена станет ясна после анализа документов.
Почему цены в разных городах отличаются
Цены различаются из-за конкуренции и формата работы, а не из-за «регионального права». В миллионниках вроде Екатеринбурга, Новосибирска, Уфы, Самары и Челябинска много юридических компаний, и они конкурируют ценой и условиями рассрочки. В небольших городах выбор меньше, зато работают федеральные компании и местные юристы, ведущие дела дистанционно, и разрыв в ценах при дистанционном формате быстро стирается.
Что реально влияет на итоговую сумму:
- объём работы: количество кредиторов, наличие имущества и залогов, сделки за три года;
- стадия взыскания: судебные приказы, исполнительные производства, аресты;
- формат: очное ведение с выездами дороже дистанционного;
- репутация исполнителя: узкопрофильные специалисты со своей судебной практикой ценятся выше универсальных контор.
Практический вывод: сравнивайте не прайс, а смету. Одинаковый долг в Сургуте и в Новосибирске будет стоить сопоставимо, если в обоих случаях работа ведётся «под ключ» и в договоре зафиксирована полная цена.
Как проходит банкротство по шагам: от консультации до списания долгов
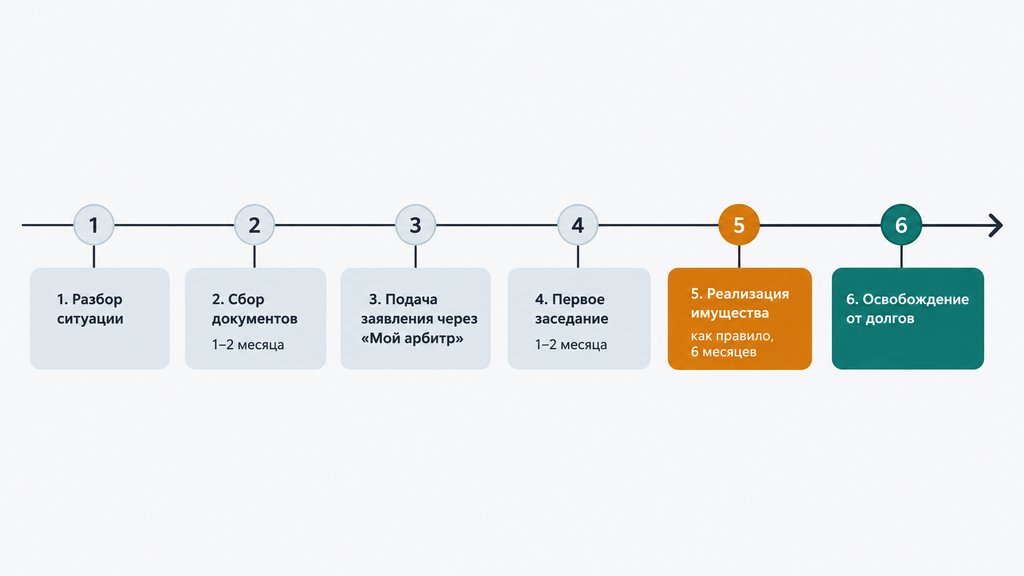
Процедура банкротства проходит по понятному маршруту: разбор ситуации, подготовка документов, заявление, судебные процедуры с финансовым управляющим и освобождение от долгов. Весь путь обычно занимает от шести до двенадцати месяцев; зависит от суда, имущества и поведения кредиторов. Разберём этапы так, как они выглядят в реальных делах.
- Разбор ситуации. Специалист изучает состав долгов, доходы, имущество, сделки за три года и статус исполнительных производств. На этом этапе определяется маршрут (суд или МФЦ) и честно проговариваются риски: что может не списаться и что проверят кредиторы.
- Сбор документов. Формируется список кредиторов, собираются кредитные договоры и справки об остатках задолженности, документы о доходах, выписки по счетам, сведения об имуществе, документы о браке и детях. Практический совет: справки о долгах быстрее получать самому, потому что банк обязан по запросу предоставить сведения о задолженности, а через представителя процесс иногда затягивается.
- Подготовка и подача заявления. Заявление о признании гражданина банкротом направляется в арбитражный суд через «Мой арбитр», копии уходят кредиторам. Суд в течение одного–двух месяцев назначает первое заседание.
- Обоснование заявления. Суд проверяет обоснованность, назначает финансового управляющего и вводит первую процедуру: реструктуризацию долгов либо сразу реализацию имущества. С этого момента приостанавливается большинство взысканий, а начисление пеней фиксируется.
- Процедура под контролем управляющего. Управляющий проверяет сделки и имущество, проводит собрание кредиторов, а при реализации организует оценку и торги. Должник сотрудничает: передаёт документы, отвечает на запросы, сообщает об изменениях. Единственное жильё и защищённые законом активы на этом этапе не трогают.
- Завершение и освобождение от долгов. По отчёту управляющего суд освобождает человека от обязательств, включённых в дело. Сведения публикуются в ЕФРСБ, ограничения по счетам и взысканиям снимаются.
Что стоит проверить до старта, чтобы не переделывать работу:
- полный перечень долгов, включая поручительства и налоги;
- статус исполнительных производств;
- сделки с недвижимостью и машиной за последние три года;
- документы, подтверждающие причины ухудшения финансового положения: потеря работы, болезнь, снижение дохода.
Если что-то пошло не так, например кредиторы возражают против освобождения от долгов или управляющий затягивает процедуры, ситуация решается процессуально: возражениями, дополнительными документами, заменой управляющего в крайних случаях. Именно для таких поворотов в деле нужен юрист: самостоятельно реагировать на процессуальные возражения человеку без практики сложно.
Что происходит с жильём, имуществом и близкими при банкротстве
Единственное пригодное для проживания жильё при банкротстве сохраняется за должником: обратить на него взыскание нельзя, за исключением залоговой недвижимости. Так работает статья 446 Гражданского процессуального кодекса РФ, и про неё спрашивают первым же вопросом на консультациях. Остальное имущество суд и управляющий оценивают индивидуально: что-то уходит в конкурсную массу, что-то защищено законом.
- Единственное жильё остаётся, включая земельный участок под ним. Но есть исключение: ипотечная квартира в залоге у банка, и её судьба решается отдельно, иногда через мировое соглашение.
- Автомобиль: зависит от стоимости и назначения. Машина, без которой человек не может зарабатывать, в отдельных случаях может быть исключена из конкурсной массы. Решение принимает суд.
- Бытовые вещи, техника, инструменты: предметы обычной домашней обстановки и вещи для профессии не изымаются.
- Пенсии и зарплата: в процедуре человеку и его иждивенцам оставляют прожиточный минимум, а в отдельных случаях и больше.
Теперь честно о последствиях. После завершения процедуры в течение пяти лет нельзя снова подать на банкротство по собственному заявлению, и нужно сообщать о статусе банкрота при обращении за кредитом. Три года действует ограничение на руководящие должности в компаниях; для банков, МФО и страховых организаций сроки дольше: до пяти и десяти лет, актуальные значения стоит проверить на момент подачи. Если должник индивидуальный предприниматель, статус ИП прекращается.
Теперь про близких. Кредитная история родственников от вашего банкротства не меняется, работодатель по умолчанию о процедуре не узнаёт, дети и социальные выплаты не затрагиваются. Учитываются только общие обязательства супругов и сделки, которые формально проводились через семью. Миф про «опеку заберут детей» не подтверждается ничем: процедура финансовая и к правам родителей отношения не имеет.
Зона ограничений, о которой полезно знать заранее: если в последние годы были крупные сделки с недвижимостью по заниженным ценам или дарение, кредиторы могут попытаться их оспорить. Это не повод отказываться от процедуры, но повод разобрать такие сделки с юристом до подачи заявления.
Как выбрать компанию по банкротству в своём городе: критерии, отзывы и красные флаги
Надёжного исполнителя по банкротству отличают узкая специализация, реальная судебная практика и прозрачный договор с полной ценой, а не громкие обещания и самая низкая цена. Ошибка на этом этапе самая дорогая во всей процедуре: переделывать дело после недобросовестной компании сложнее, чем сразу выбрать грамотного юриста.
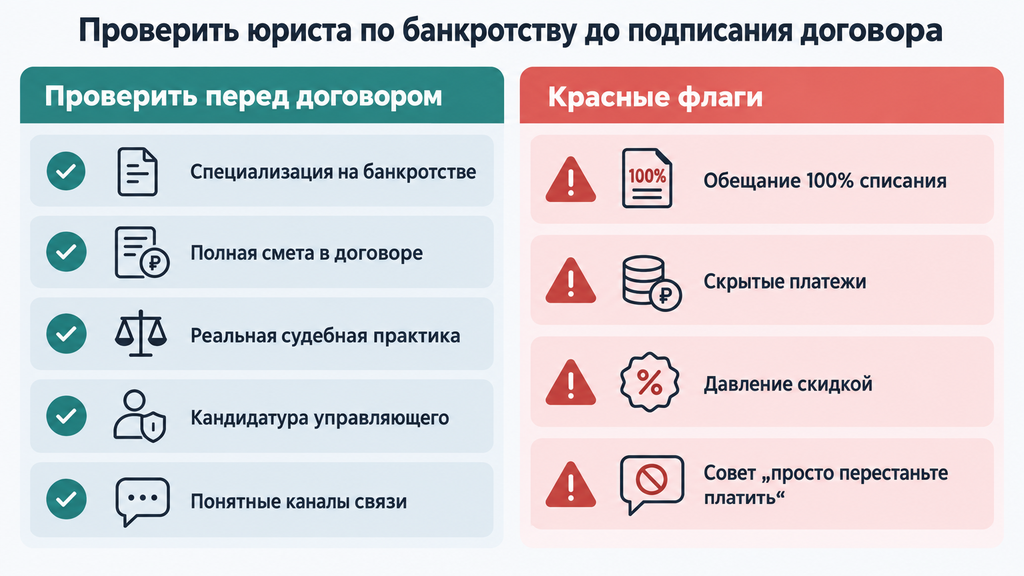
Критерии, по которым стоит сравнивать компании и специалистов:
- Специализация. Банкротство само по себе узкое направление. Практикующие юристы по банкротству в Екатеринбурге, Уфе или Новосибирске, которые ведут только такие дела, обычно сильнее универсальных контор «по всем вопросам».
- Работа с арбитражными управляющими. Уточните, есть ли у компании партнёрские управляющие и как решается вопрос с кандидатурой: управляющий в деле фигура центральная.
- Прозрачная цена. Полная смета в договоре, включая депозит и публикации. Если вам предлагают «посчитать в офисе», это повод насторожиться.
- Формат ведения. Для жителей небольших городов важна возможность дистанционного ведения: подача через «Мой арбитр», связь по мессенджерам, представительство по доверенности.
- Коммуникация. Кто ведёт дело, как часто вы получаете обновления, что происходит при смене ответственного.
Как читать отзывы о банкротстве, чтобы они действительно помогали. Смотрите независимые площадки: Яндекс Карты, 2ГИС, профильные рейтинги. Рейтинг компаний по банкротству физических лиц в Екатеринбурге или отзывы о банкротстве в Перми стоит перепроверять на конкретику. Живой отзыв обычно содержит детали: сроки, суммы, фамилию юриста, этапы. Пятёрки без текста и серия похвал в один день выдают накрутку. И обратное тоже верно: по одному негативному отзыву не делайте выводов, читайте ответ компании и суть претензии.
Красные флаги в предложении и договоре:
- обещания «100% списание долгов» и «гарантированный результат»: итог по закону зависит от суда и обстоятельств, гарантировать его нельзя;
- цена «за первый этап» без полной сметы;
- требование крупной предоплаты до анализа документов;
- отказ показывать договор заранее или давление «сегодня скидка, завтра дороже»;
- советы «не платить специально, чтобы быстрее обанкротиться» без разбора вашей ситуации: недобросовестное поведение суд не одобряет.
Отдельно про три формата работы: у каждого свои компромиссы. Федеральные компании предлагают отработанные процессы и дистанционный формат, но набор услуг у них стандартизирован. Местные юристы ближе к практике конкретного арбитражного суда и доступны для личных встреч, однако выбор их в небольшом городе ограничен. Самостоятельная подача законна и минимальна по расходам, но требует времени, аккуратности и готовности самому отвечать на запросы суда и управляющего; реалистично она подходит для простых внесудебных сценариев.
Банкротство юридических лиц и ИП: чем отличается от процедуры для граждан
Банкротство граждан и банкротство компаний различаются процедурами, целями и последствиями, хотя оба сценария регулируются законом № 127-ФЗ. Если долги у человека личные, действует порядок, описанный выше. Если долги возникли у бизнеса, у ИП или организации, подключаются другие правила: конкурсное производство, проверка сделок должника, в отдельных случаях субсидиарная ответственность руководителей и учредителей, то есть перенос части корпоративных долгов на них лично.
На практике запросы «банкротство юридических лиц новосибирск» и «банкротство юридических лиц уфа» часто означают одно: владелец бизнеса одновременно несёт личные обязательства, чаще всего поручительства по кредитам компании. В таких ситуациях стратегию собирают из двух частей: урегулирование корпоративных долгов и, при необходимости, личное банкротство собственника или поручителя. Это сложные комбинированные дела, и начинать их стоит с юридической оценки, а не с подачи заявления.
Типичные ошибки, заблуждения и случаи, когда банкротство не подходит
Отказ в освобождении от долгов почти всегда связан не с суммой, а с поведением человека до и во время процедуры, поэтому большинство ошибок можно предупредить заранее. Собрали те, что попадаются чаще других.
- Распродажа и дарение имущества перед подачей. Сделки за три года проверяются, и подозрительные (например, квартиру подарили родственнику за месяц до заявления) суд может отменить, а это риск неосвобождения от долгов.
- Сокрытие доходов, счетов и вкладов. Управляющий запрашивает выписки за три года; «забытый» счёт выглядит как недостоверные сведения.
- Выбор компании только по цене. Дешёвый тариф без полной сметы оборачивается доплатами и затянутым делом.
- Подача в МФЦ без проверки исполнительных производств. Самая частая причина возврата заявления во внесудебной процедуре.
- Игнорирование документов. Неполученные письма суда и запросы управляющего затягивают процедуру и создают риск возражений кредиторов.
- Специальная остановка платежей «чтобы быстрее обанкротиться» без объективных причин: суд оценивает добросовестность, и такое поведение может обернуться отказом.
Теперь про заблуждения, которые живуче всего на консультациях:
- «После банкротства заберут всё»: защищённое законом имущество, включая единственное жильё, остаётся у человека.
- «Банкрот навсегда клеймо»: ограничения имеют сроки, пять лет на уведомление кредиторов и повторное банкротство, три года на руководящие должности.
- «Работать во время процедуры нельзя»: можно и нужно. Доход учитывается, а человеку и иждивенцам оставляют прожиточный минимум.
- «Долги вернутся через несколько лет»: освобождение от обязательств, включённых в дело, окончательное.
И границы применимости. Банкротство не спишет долги, которые закон связывает с личностью: алименты, возмещение вреда жизни и здоровью, моральный вред, субсидиарную ответственность, а также текущие платежи, возникшие после начала дела. Не подойдут советы «стандартной процедуры» и в спорных случаях: если кредиты оформлены по чужим документам, если накануне были крупные сделки или если человек участвует в корпоративных конфликтах, нужен сначала юридический разбор, потом решение. В этих ситуациях процедура возможна, но требует подготовки и, иногда, иной стратегии.
Особенности банкротства в регионах: Новосибирск, Урал, Сибирь, Поволжье, Дальний Восток
Закон о банкротстве единый, но на практике региональные различия всё-таки ощущаются: в загруженности арбитражных судов, в локальной судебной практике, в количестве юридических компаний и в доступности дистанционного формата. Жителю миллионника проще найти очную консультацию, жителю небольшого города важнее заранее понимать, что ехать в областной центр не придётся: заявление подаётся через «Мой арбитр», а интересы в суде может представлять юрист по доверенности.
Новосибирск: крупнейший центр Сибири
Банкротство в Новосибирске проходит через Арбитражный суд Новосибирской области, и это один из самых насыщенных рынков юридических услуг в Сибири: здесь работают и узкопрофильные специалисты, и крупные центры банкротства, включая федеральные компании. Конкуренция делает цены и условия рассрочки гибкими, но именно в большом предложении легко ошибиться. Если выбираете, кому доверить дело, начните с независимых источников. Запросы вида «банкротство новосибирск отзывы» и «списание долгов новосибирск отзывы» помогут собрать список компаний, а дальше проверяйте их по критериям из этой статьи: специализация, полная смета, работа с арбитражными управляющими, реальная судебная практика в Новосибирской области.
Урал: Екатеринбург, Челябинск, Пермь, Уфа и соседние города
На Урале конкуренция развитая: банкротство физических лиц в Екатеринбурге, банкротство в Челябинске, Перми и Уфе обслуживают десятки компаний, дела идут через арбитражные суды Свердловской и Челябинской областей, Пермского края и Республики Башкортостан. В Екатеринбурге много узкопрофильных специалистов, от юриста по банкротству до финансового управляющего, а рейтинг компаний по банкротству физических лиц позволяет составить первичный список кандидатов. В Челябинске при сравнении предложений важно смотреть на стоимость под ключ, а не на базовый тариф. Для жителей Оренбурга и Орска, Магнитогорска и Нижнего Тагила, Стерлитамака, Кургана и Сыктывкара рабочий сценарий один: дистанционное ведение дела. Юридическая практика показывает, что такие дела проходят без визитов в областной центр.
Поволжье: Самара, Тольятти, Ульяновск, Ижевск
В Самаре и Тольятти работает несколько крупных игроков, поэтому списание долгов в Самаре сводится прежде всего к сравнению условий договоров, а не к поиску «единственной компании»: сопоставляйте сметы, состав услуг и практику, а не рекламу. Дела проходят через арбитражные суды Самарской и Ульяновской областей, Удмуртии и Республики Марий Эл. Для Тольятти, Ульяновска, Ижевска и Йошкар-Олы актуален тот же дистанционный формат: консультации онлайн, документы по почте и в мессенджерах, представительство юристом в заседаниях.
Сибирь: Омск, Красноярск, Томск, Барнаул, Тюмень, Сургут
Сибирские расстояния делают дистанционное банкротство основным форматом для многих городов. Банкротство в Омске и Красноярске, банкротство физических лиц в Томске, Барнауле и Тюмени ведётся через арбитражные суды соответствующих субъектов, а жителям Сургута, Нефтеюганска и других городов Ханты-Мансийского автономного округа часто удобнее вести дело онлайн, чем добираться до суда. Внесудебная процедура через МФЦ доступна по месту жительства в любом из этих городов. Для небольших сумм долга это часто самый короткий путь.
Дальний Восток: Владивосток, Хабаровск, Якутск и другие города
На Дальнем Востоке удалённость решает больше всего: жителю Якутска, Уссурийска, Благовещенска, Улан-Удэ или Петропавловска-Камчатского ехать в краевой или областной центр ради заседания нецелесообразно, да и, чаще всего, не требуется. Списание долгов во Владивостоке и Хабаровске, банкротство физических лиц в Якутске и других городах региона ведётся дистанционно: подача через «Мой арбитр», заочные собрания кредиторов, взаимодействие с управляющим по документообороту. Если компания предлагает выезд «обязательно лично», стоит уточнить, зачем, и сравнить с дистанционными предложениями.
С чего начать: бесплатный разбор вашей ситуации
Первый шаг не подача заявления, а честный разбор вашей ситуации: сумма и состав долгов, доходы, имущество, статус исполнительных производств. Обращайтесь к нам по процедуре банкротства или по любому другому юридическому вопросу; можно и просто прийти с ситуацией «не знаю, что делать с долгами», проконсультируем бесплатно. На первичном разборе специалист посмотрит ваши документы, оценит перспективы и объяснит, какие варианты реалистичны именно в вашем случае: банкротство, реструктуризация, переговоры с кредиторами или выжидательная позиция.
Как это происходит:
- Вы оставляете заявку и кратко описываете ситуацию, без документов и обязательств.
- Специалист связывается с вами, задаёт уточняющие вопросы и бесплатно разбирает вашу ситуацию.
- Вы получаете понятный план вариантов и список документов, если решите действовать дальше.
Никто не ждёт от вас мгновенного решения: сначала разбор, потом выбор. Такой формат помогает принять решение спокойно и на основе фактов, а не под давлением звонков взыскателей.
Часто задаваемые вопросы
Сколько стоит банкротство в Новосибирске и других городах в 2026 году?
Ориентир на 2026 год: услуги сопровождения «под ключ» обойдутся в сумму от 69 000 до 200 000 рублей в зависимости от сложности дела, плюс обязательные судебные расходы около 45 000–50 000 рублей: депозит финансового управляющего 25 000 ₽, публикации и почта, госпошлина. Цены в Новосибирске, Екатеринбурге и других городах сопоставимы, итог определяется содержанием дела, а не географией. Точный расчёт возможен только после анализа документов.
Можно ли списать долги через МФЦ бесплатно?
Сама внесудебная процедура проходит без госплатежей: заявление подаётся в МФЦ или через Госуслуги, и при успешном завершении через шесть месяцев человек освобождается от долгов. Условия жёсткие: долг от 25 000 до 1 000 000 рублей и оконченное или прекращённое исполнительное производство. Расходы возникают только при подключении юридического сопровождения для проверки условий и подготовки заявления.
Сколько длится процедура банкротства?
Внесудебное банкротство через МФЦ по общему правилу длится шесть месяцев с момента включения в реестр; процедуру могут прекратить досрочно, если кредиторы заявят о не указанных в заявлении долгах. Судебная процедура занимает, как правило, от шести до двенадцати месяцев: срок зависит от загруженности арбитражного суда, наличия имущества и поведения кредиторов. Подготовка документов обычно добавляет один–два месяца до подачи заявления.
Заберут ли единственное жильё при банкротстве?
Единственное пригодное для проживания жильё защищено статьёй 446 ГПК РФ и не продаётся в процедуре. Но исключение есть: жильё в залоге. Ипотечная квартира формально доступна взысканию, и её судьба решается индивидуально, иногда через мировое соглашение с банком. Остальное имущество оценивается отдельно, при этом предметы быта и инструменты для работы защищены законом.
Можно ли пройти банкротство дистанционно, если живу в небольшом городе?
Да, в большинстве случаев. Заявление подаётся через систему «Мой арбитр», заседания часто проходят без личного участия, а интересы в суде может представлять юрист по доверенности. Дистанционный формат особенно актуален для жителей Орска, Магнитогорска, Сыктывкара, Якутска, Уссурийска и других городов вдали от арбитражных судов. Внесудебная процедура через МФЦ и вовсе оформляется по месту жительства.
Насколько можно доверять отзывам о компаниях по банкротству?
Отзывам стоит доверять, если они конкретные и размещены на независимых площадках: Яндекс Картах, 2ГИС, профильных рейтингах. Живой отзыв обычно содержит сроки, суммы и детали сотрудничества, а серия однотипных пятёрок без текста выдаёт накрутку. Отзывы используйте как один из источников: дальше проверяйте специализацию компании, её судебную практику и условия договора.
Какие долги не списываются даже через банкротство?
Закон не освобождает от алиментов, возмещения вреда жизни и здоровью, компенсации морального вреда, субсидиарной ответственности и текущих платежей, возникших после начала процедуры. Всё остальное (кредиты, займы, долги по ЖКХ, налоги и штрафы, накопившиеся до дела) при добросовестном поведении должника, как правило, списывается.
Повлияет ли банкротство на родственников и их кредитную историю?
Кредитная история родственников от вашего банкротства не меняется: процедура касается только ваших обязательств. Учитываются общие долги супругов и совместные сделки, поэтому при совместных обязательствах их разбирают отдельно. Работодатель о процедуре по умолчанию не уведомляется, дети и социальные выплаты процедура не затрагивает.