Банкротство физических лиц в городах Центральной России, Северо-Запада и Юга
Банкротство физического лица — это законная процедура, которая в 2026 году позволяет освободиться от кредитов, займов и коммунальных долгов двумя путями: через арбитражный суд или бесплатно через МФЦ при задолженности от 25 тысяч до 1 млн рублей. Правила едины для всей страны, поэтому жителям Центральной России, Северо-Запада и Юга, от Смоленска и Воронежа до Калининграда, Мурманска и Волгограда, процедура доступна на равных условиях, в том числе дистанционно. Первый шаг: бесплатная консультация. Оставляете заявку, коротко описываете ситуацию и получаете разбор вариантов от юриста, без обязательства сразу оплачивать услугу или принимать решение.
Что такое банкротство физического лица и как оно работает
Банкротство физического лица — это признанная законом процедура, по итогам которой арбитражный суд освобождает добросовестного гражданина от дальнейшего исполнения большинства долгов. Правовая основа: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Он действует одинаково во всех регионах, поэтому перечень документов, сроки и последствия в Воронеже, Санкт-Петербурге или Ростове-на-Дону не различаются.
Логика процедуры простая. Человек подтверждает, что не может обслуживать обязательства, а суд проверяет, насколько ситуация реальна и добросовестен ли должник. Если всё корректно, долги фиксируются: штрафы и пени перестают начисляться, взыскания приостанавливаются. По итогам процедуры долги, которые закон относит к списываемым, аннулируются, и человек возвращается к обычной финансовой жизни.
В процессе участвуют несколько сторон, и их роли полезно понимать заранее:
- Арбитражный суд: принимает заявления и выносит итоговое определение об освобождении от обязательств.
- Финансовый управляющий: независимый специалист, утверждаемый судом. Ведёт реестр требований кредиторов, проверяет сделки, распределяет средства, если имущество подлежит реализации.
- ЕФРСБ (Единый федеральный реестр сведений о банкротстве): публичная база, где отражается ход процедур; по номеру дела можно проверить его статус.
- МФЦ: многофункциональный центр, через который проходит внесудебное банкротство без суда и управляющего.
Страха вокруг банкротства обычно больше, чем оснований. На деле это законный способ восстановить финансовую устойчивость, а не клеймо и не «конец финансовой жизни». Процедуру ежегодно проходят люди самых разных профессий и доходов. Задача у неё одна: перевести сложную ситуацию в понятный процесс с известными правилами и сроками.
Кому подходит банкротство: условия и признаки, что пора действовать
Банкротство подходит каждому, кто объективно не может обслуживать долги: достаточно просрочки от трёх месяцев и признаков неплатёжеспособности, а требования по сумме зависят от выбранного пути: от 25 тысяч рублей для МФЦ и от 300–500 тысяч рублей для суда. При долге свыше 500 тысяч рублей и просрочке от трёх месяцев обращение в суд становится обязанностью должника, при меньших суммах решение остаётся за вами. Пороги периодически корректируются, поэтому перед подачей не помешает проверить актуальную норму.
На практике юридические критерии всегда подкрепляются бытовыми признаками. Посчитайте, сколько пунктов совпадает с вашей ситуацией:
- платежи по кредитам и займам съедают больше половины ежемесячного дохода;
- новые займы и кредитные карты берутся, чтобы закрыть старые платежи;
- из зарплаты или пенсии идут удержания по исполнительным производствам;
- звонки банков и взыскателей стали регулярными;
- счета заблокированы, а сумма долга растёт из-за пеней.
Совпало два-три пункта? Это повод не паниковать, а спокойно собрать ситуацию в цифрах: сумма долга, перечень кредиторов, доход, имущество. Про «не поздно ли начинать, если просрочка давно» скажем так: чем дольше копятся пени и штрафы, тем больше смысла остановить рост долга законным способом.
Ещё одно распространённое заблуждение: «банкротство только для безработных». Это не так. Процедуру проходят и люди с официальной зарплатой, доход при этом просто учитывается при выборе варианта: суд, МФЦ или альтернативы вроде реструктуризации. Окончательный вывод делает специалист после анализа документов, но первичную самопроверку по списку выше можно сделать прямо сейчас.
Судебное или внесудебное банкротство: какой путь выбрать в 2026 году
В 2026 году списать долги можно двумя способами: через арбитражный суд с участием финансового управляющего или бесплатно через МФЦ. Выбор зависит от суммы долга, наличия имущества, дохода и давности исполнительных производств. Разница между судебным банкротством и банкротством через МФЦ определяет весь дальнейший маршрут: у путей разные условия, сроки и стоимость.
Внесудебное банкротство через МФЦ: условия 2026 года
Внесудебное банкротство через МФЦ доступно при долге от 25 тысяч до 1 млн рублей и не требует ни суда, ни госпошлин, ни финансового управляющего. Базовые условия: нет имущества, подлежащего реализации (единственное жильё без ипотеки не считается), и нет дохода, из которого можно гасить долг. Либо нужно относиться к отдельным категориям. После расширения правил в 2023–2025 годах упрощённый путь стал доступен пенсионерам, получателям детских пособий, участникам СВО и должникам, чьи исполнительные производства открыты более семи лет назад.
Практика показывает, где чаще всего спотыкаются при самостоятельной подаче:
- в список кредиторов попадают не все долги: пропущенный займ или долг по ЖКХ становится причиной отказа;
- суммы указаны неточно, без учёта пеней и процентов;
- справки оформлены не по тем основаниям или устарели к моменту подачи.
После отказа повторная подача доступна не сразу, так что месяц за спешку теряют нередко. Проверить соответствие условиям можно за одну консультацию: это проще, чем потом переподавать документы.
Судебное банкротство: когда нужен арбитражный суд
Судебное банкротство нужно, когда долги больше 300–500 тысяч рублей, есть имущество или ипотека, несколько кредиторов, займы у физлиц или сделки с имуществом за последние три года. Такой путь дороже и дольше внесудебного, зато позволяет защитить единственное жильё, спокойно оспорить спорные требования и пройти процедуру даже тогда, когда внесудебные условия не выполняются.
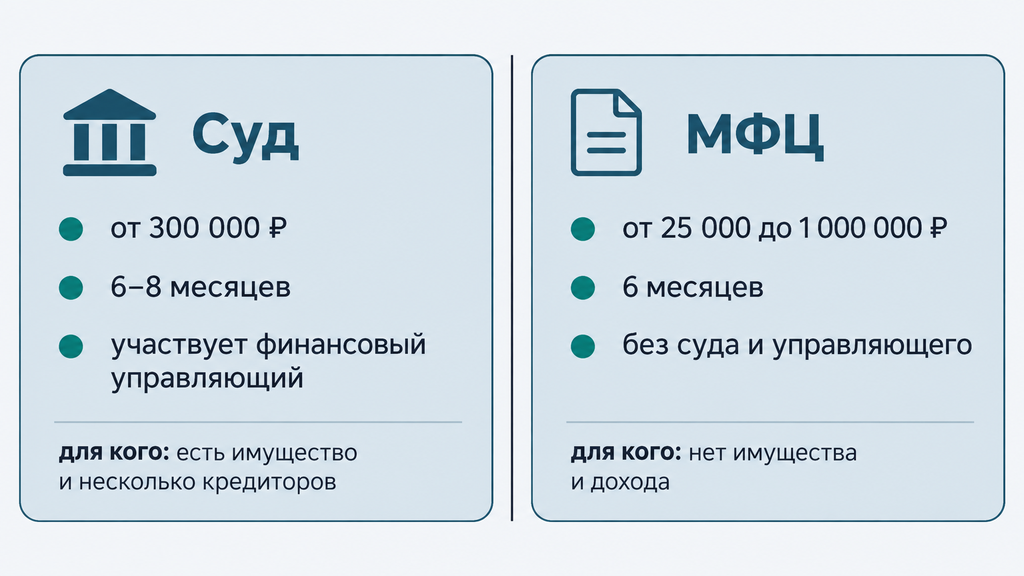
Для наглядности сравним оба пути по ключевым критериям:
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | от 300 тыс. ₽ — право подать, от 500 тыс. ₽ при просрочке 3 месяца — обязанность | от 25 тыс. до 1 млн ₽ |
| Срок | обычно 6–8 месяцев | ровно 6 месяцев |
| Обязательные расходы | депозит управляющего 25 000 ₽, госпошлина, публикации, сопровождение | процедура бесплатна |
| Суд и управляющий | участвуют оба | не требуются |
| Имущество и ипотека | допустимы, разбираются индивидуально | недопустимы, кроме единственного жилья без ипотеки |
| Кому подходит | есть имущество, споры, много кредиторов, займы у физлиц | нет имущества и дохода, подходят под условия МФЦ |
Практическое правило простое. Если есть что защищать (жильё с ипотекой, автомобиль, вклады), в большинстве случаев корректнее судебный путь с профессиональным сопровождением. Если же долговая ситуация «обнулилась», дохода и имущества нет, а исполнительные производства у приставов окончены из-за отсутствия активов, начинайте с проверки внесудебных условий.
Какие долги можно списать, а какие остаются
Списываются практически все долги, не связанные с личностью человека: кредиты, микрозаймы, займы по распискам, задолженности по ЖКХ, налоги и штрафы. Алименты, возмещение вреда жизни и здоровью и ряд других обязательств остаются. Поэтому запросы вроде «списание долгов в Волгограде» или «в Ростове-на-Дону» на практике означают одно и то же: процедуру по 127-ФЗ с проверкой каждого требования.
Что обычно списывается:
- потребительские кредиты и кредитные карты;
- займы в МФО, включая долги с накрученными процентами;
- займы у физических лиц по распискам;
- долги по коммунальным платежам и взносам на капремонт;
- налоговая задолженность и штрафы;
- обязательства по поручительству, если вы поручились за чужой кредит.
Что не списывается:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- субсидиарная ответственность: обязанность отвечать по долгам организации, если она установлена судом;
- текущие платежи, возникшие уже после начала процедуры.
Пара нюансов из реальных дел. Кредитор, которого забыли указать в заявлении, может сохранить право требования, поэтому список собирают по выпискам, кредитным отчётам и данным Федеральной службы судебных приставов (ФССП), а не по памяти. И ещё: окончательный перечень списанного определяет суд, так что ответ по спорным требованиям даст только разбор конкретного дела, а не общая статья.
Где проходит процедура: регион, суд, МФЦ и дистанционный формат
Заявление о банкротстве подаётся в арбитражный суд по месту жительства, внесудебная процедура проходит в МФЦ по месту регистрации, а консультации и подготовка документов доступны дистанционно из любого города России. Так снимается главный региональный страх: процедура не зависит от того, есть ли в вашем городе офис юридической компании.
География охватывает все три макрорегиона. На Северо-Западе процедура отработана в Санкт-Петербурге, Калининграде, Мурманске, Вологде, Череповце, Архангельске, Северодвинске, Пскове и Петрозаводске. Банкротство в СПб и Калининграде давно обычная судебная практика, а списание долгов через МФЦ идёт по тем же правилам, что и в любом другом регионе.
В Центральной России дела идут в Воронеже, Липецке, Тамбове, Туле, Иванове, Курске, Белгороде, Калуге, Костроме, Орле, Рязани, Смоленске, Брянске, Владимире, Твери и Ярославле, а также в подмосковном Подольске, Рыбинске и Старом Осколе. Для небольших городов ни подход, ни набор документов не меняются: другим оказывается только конкретный арбитражный суд, который ведёт дело.
На Юге банкротство проходят в Волгограде, Волжском, Ростове-на-Дону, Сочи, Краснодаре, Астрахани, Элисте, Пятигорске и Ставрополе. В Крыму, в Симферополе и Севастополе, процедура идёт по тем же нормам 127-ФЗ. За пределами трёх макрорегионов всё работает так же: в Казани, Набережных Челнах, Нижнем Новгороде, Чебоксарах, Саранске, Кирове, Пензе и Саратове, а также в Энгельсе, Балаково, Кемерово и Новокузнецке.
Реально различается между регионами только загрузка конкретного арбитражного суда: она может сдвинуть даты заседаний на несколько недель. Дистанционный формат сглаживает и это. Документы готовятся онлайн, в суде клиента при необходимости представляет юрист по доверенности, ездить на заседания, как правило, не требуется.
Как проходит банкротство: этапы, сроки и документы
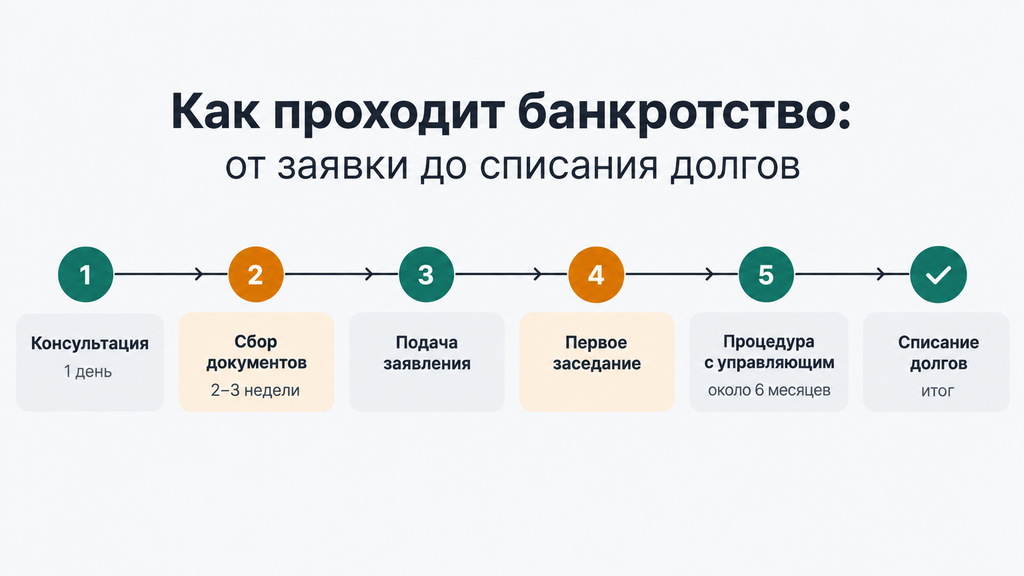
Судебное банкротство обычно занимает 6–8 месяцев и проходит по понятной последовательности: от консультации и сбора документов до определения суда об освобождении от долгов. Внесудебный путь короче: ровно 6 месяцев после включения сведений в реестр. Правда, подготовка к нему занимает те же недели, что и к судебному.
- Консультация и оценка ситуации. Считаются долги, проверяются доходы, имущество и исполнительные производства, выбирается путь: суд или МФЦ. Типичная ошибка на этом этапе: приходить с суммой «на глаз».
- Договор и сбор документов. Фиксируются цена и объём работы, собирается пакет документов, часть справок запрашивается по доверенности.
- Подача заявления. В суд по месту жительства или в МФЦ по месту регистрации; кредиторы уведомляются о начале процедуры.
- Первое заседание. Суд проверяет обоснованность заявления и вводит процедуру: реструктуризацию долгов или сразу реализацию имущества.
- Работа финансового управляющего. Формируется реестр требований, проверяются сделки за последние три года, при реализации распределяются средства.
- Завершение. Суд выносит определение об освобождении от обязательств; подлежащие списанию долги аннулируются.
Что подготовить до старта: документы для банкротства
Базовый пакет для старта: паспорт, СНИЛС, список всех кредиторов с суммами, справки о доходах, документы по имуществу и справки из ФССП об исполнительных производствах. Полный комплект, который понадобится в процессе, может дотянуть до 40 наименований: выписки по счетам, кредитные договоры, документы о семейном положении, сведения о сделках за последние три года.
Три детали, которые на практике чаще всего тормозят дело:
- срок действия справок, как правило, три месяца, поэтому собирать пакет «впрок» бессмысленно;
- несоответствие сумм: цифры из заявления должны сходиться с выписками и отчётами бюро кредитных историй;
- неполный список имущества, включая доли, земельные участки и дарение.
Часть документов запрашивается по доверенности: банковские выписки, справки из фондов, сведения об исполнительных производствах. От вас на этом этапе требуется собрать личные документы и сохранить все письма, требования и постановления, которые приходили по долгам: по ним проще восстановить полную картину без пропусков.
Основные этапы судебной процедуры и роль финансового управляющего
Судебное банкротство держится на финансовом управляющем: суд его утверждает, он ведёт реестр требований кредиторов, проверяет сделки должника за три года и управляет имуществом, если оно подлежит реализации. Расходы на его работу закрывает депозит, фиксированная сумма, которая вносится на счёт суда до начала процедуры. Стандартный размер 25 000 рублей.
Чаще всего суд сразу вводит процедуру реализации имущества: длится она около шести месяцев, после чего долги списываются определением суда. Реструктуризация выглядит иначе: суд сначала утверждает план расчётов с кредиторами. Смысл в ней появляется, если доход позволяет гасить долг на новых условиях. На вопрос «можно ли пройти банкротство без финансового управляющего» ответ короткий: в судебной процедуре нет, участие управляющего обязательно. Без него идёт только внесудебный путь через МФЦ.
Из практики: дела идут спокойнее, когда должник оперативно отвечает на запросы управляющего и не скрывает счета. Попытка «не заметить» вклад или карту почти всегда заканчивается выяснением отношений с судом и затягиванием процедуры.
Если что-то пошло не так: отказ, возврат заявления, смена управляющего
Отказ или остановка процедуры — рабочая ситуация, а не тупик: почти у каждой проблемы есть стандартное решение, если вовремя понять причину. Суд может вернуть заявление из-за ошибок в документах, тогда ошибку устраняют и подают заново. МФЦ вправе отказать во внесудебной процедуре, если условия не выполнены или список кредиторов неточен. Повторная подача возможна через месяц, в отдельных случаях после изменения обстоятельств.
Отдельный сценарий: процедура «зависла», финансовый управляющий сложил полномочия или прежняя компания остановилась на середине. Здесь помогает разбор текущего дела: смотрят, что сделано и что пропущено, и выстраивают план доведения процедуры до списания долгов. Истории должников из Нижнего Новгорода и Санкт-Петербурга, прошедших через такие ситуации, сходятся в одном: важен не старт процедуры, а её завершение, поэтому деньги стоит платить тому, кто доводит дело до конца.
Сколько стоит банкротство физических лиц: из чего складывается цена
Итоговая стоимость банкротства складывается из обязательных судебных расходов (депозит финансового управляющего, госпошлина, публикации) плюс оплаты юридического сопровождения, поэтому точную сумму считают по конкретному делу. Внесудебный путь дешевле: сама процедура через МФЦ бесплатна, платной остаётся только подготовка документов и проверка условий.
Обязательные платежи судебной процедуры:
- депозит финансового управляющего, 25 000 рублей, вносится на счёт суда;
- госпошлина за заявление: фиксированная сумма, размер которой периодически пересматривается (проверьте актуальное значение перед подачей);
- публикации сведений в ЕФРСБ и официальных изданиях, оплата за каждое сообщение.
На итоговую цену влияет несколько факторов:
| Фактор | Как влияет на стоимость |
|---|---|
| Сумма долга | чем больше долг и кредиторов, тем больше проверок и запросов |
| Имущество и сделки | ипотека, залоги и сделки за три года требуют дополнительной работы |
| Способ процедуры | суд дороже внесудебного пути за счёт депозитов и публикаций |
| Регион | цены сопровождения различаются, но обязательные платежи одинаковы для всей страны |
| Формат работы | «под ключ» дороже разовых услуг, зато фиксирует итоговую сумму в договоре |
По практике, полное судебное банкротство «под ключ» в регионах чаще всего обходится в диапазоне от нескольких десятков до двух сотен тысяч рублей вместе с обязательными платежами. Запросы вида «банкротство физических лиц Волгоград цена» или «банкротство СПб цена» дают разброс именно потому, что компании вкладывают в эту цифру разный объём работы. Так что точную цифру назовут только после консультации и анализа документов, а не до. Признак корректного подрядчика: фиксированная цена и рассрочка в договоре. Оплата небольшими частями в течение процедуры давно стала нормой рынка и позволяет не заменять старые долги новыми.
Что будет с имуществом, ипотекой и единственным жильём
Единственное пригодное для проживания жильё по общему правилу при банкротстве не реализуется: его защищает статья 446 Гражданского процессуального кодекса РФ. Исключение: квартира в ипотеке. «Отберут ли квартиру при банкротстве» — самый частый страх должников, и в большинстве случаев ответ успокаивающий: единственное жильё остаётся у человека.
Что обычно остаётся у должника:
- единственное жильё без залога;
- предметы обычной домашней обстановки;
- личные вещи и инструменты профессии;
- прожиточный минимум на текущие расходы (порядок его выделения определяет суд).
В конкурсную массу, то есть имущество, за счёт которого гасятся требования кредиторов, попадает второе жильё, автомобиль, вклады, дорогая техника. Отдельная зона внимания: сделки за последние три года. Проданная дача, подаренная машина или переоформленная на родственника квартира проверяются управляющим, и при явном вреде кредиторам сделку могут оспорить. Типичная ошибка: «переписать» имущество перед подачей заявления. Вместо защиты это создаёт риск оспаривания и лишает процедуру спокойствия.
С ипотекой ситуация разбирается индивидуально. Заложенная квартира не защищена статьёй 446 ГПК РФ, но в процедуре есть сценарии сохранения, от мирового соглашения с банком до продажи жилья с остатком долга после реализации. Поэтому перед стартом важно показать юристу всю картину целиком: ипотека в Энгельсе или Балаково разбирается по тем же правилам, что и в столицах, вопрос только в качестве подготовки дела.
Как выбрать юриста или компанию по банкротству в своём городе
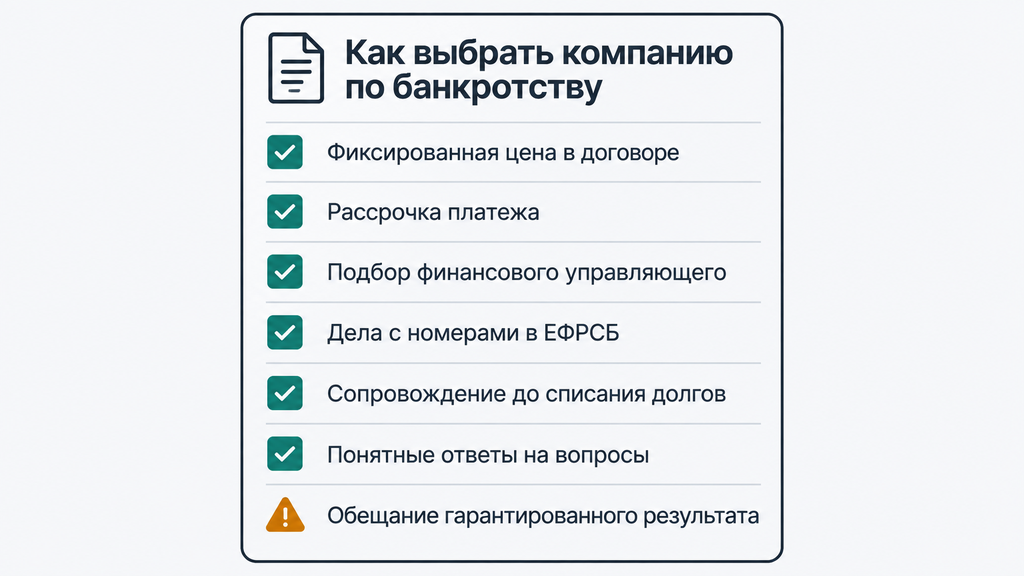
Надёжного подрядчика по банкротству видно по договору: фиксированная цена, прозрачная рассрочка, подбор финансового управляющего и сопровождение до фактического списания долгов, а не только до первого заседания. Поисковые фразы вроде «юрист по банкротству Воронеж», «юрист по банкротству Калининград», «финансовый управляющий Калининград» или «банкротство под ключ СПб» выдают десятки предложений, так что ориентироваться стоит на критерии, а не на рекламу.
Что проверить до подписания договора:
- специализация: именно банкротство физических лиц, а не «всё подряд»;
- кто подбирает финансового (арбитражного) управляющего и что входит в эту работу;
- фиксированная ли цена и есть ли рассрочка;
- сопровождение до определения суда о списании долгов, а не до признания банкротом;
- проверяемость: номера дел в ЕФРСБ, готовность показать договор и судебную практику;
- защита от звонков взыскателей с первых дней работы.
От договора лучше воздержаться, если требуют крупную предоплату за всё сразу, обещают «100% списания» и «гарантированный результат», отказываются показать договор до оплаты или цена «внезапно» растёт в процессе. Запросы «центр банкротства Белгород», «центр списания долгов Тверь», «банкрот центр Курск» или «банкрот сервис Калуга» полезно проверять одинаково: сайт с конкретикой, договор с фиксацией цены, реальные дела. Нашлись все три признака, можно разговаривать дальше. Про роли отдельно: кредитный юрист готовит позицию и документы, арбитражный управляющий ведёт процедуру в суде. Надёжная компания сама объяснит, кто за что отвечает в вашем деле.
Чек-лист вопросов для первой консультации:
- Какой путь подходит в моей ситуации: суд или МФЦ, и почему?
- Какая итоговая сумма с обязательными платежами и что входит в договор?
- Кто будет финансовым управляющим и как выстроена работа с ним?
- Что происходит, если дело затянется или управляющий сменится?
- До какого момента вы сопровождаете процедуру?
Отзывы о банкротстве: как читать и чему верить
Отзывы стоит читать с привязкой к городу и деталям дела. Запросы вида «банкротство физических лиц Калининград отзывы», «банкротство Нижний Новгород отзывы» или «без долгов Брянск отзывы» выдают и реальные истории клиентов, и рекламные тексты, различить их можно только по содержанию. Полезный отзыв содержит конкретику: сумма долга, срок процедуры, что было сложно и как решилось. Насторожить должны два полюса: идеальные отзывы без деталей и серия негатива за один день.
Практичный алгоритм проверки:
- Найдите отзывы на независимых площадках, а не только на сайте компании.
- Ищите отзывы о завершённых делах: с суммами и сроками, а не только «всё понравилось».
- Сверьте, публикует ли компания номера дел: их можно проверить в ЕФРСБ.
- Прочитайте ответы компании на критику: по ним видно, как она решает проблемы.
Те же правила работают для запросов «банкротство физических лиц Рязань отзывы», «банкротство физических лиц Ярославль отзывы», «банкротство физических лиц Чебоксары отзывы», «списание долгов Калининград отзывы», а также для юга страны: «банкротство физических лиц бизнес юрист Сочи отзывы» и похожие формулировки по Краснодару. Детали дела — главный маркер настоящего опыта. Если компания одинаково уверенно описывает и судебные, и внесудебные дела, это дополнительный плюс.
Ошибки, мифы и ограничения: что важно знать заранее
Самые дорогие ошибки при банкротстве совершаются до подачи заявления: скрытые кредиторы, новые займы и сделки с имуществом накануне процедуры. Все они распознаются заранее, если знать, куда смотреть.
- Ждать, пока долг растёт. Пени и штрафы увеличивают сумму ежемесячно, и чем дольше пауза, тем сложнее процедура. Выход: посчитать долговую нагрузку и проверить условия процедуры, как только стало ясно, что платить нечем.
- Скрывать часть кредиторов. Незаявленный долг сохраняет силу и подрывает доверие суда. Список поэтому собирают по выпискам, отчётам бюро кредитных историй и данным ФССП.
- Брать новые займы перед процедурой. Если заём взят без намерения платить, суд может и не освободить от него. После того как решение о банкротстве принято, долги не наращивают.
- Продавать или дарить имущество. Сделки за три года проверяются и могут быть оспорены. Все сделки раскрывают заранее, ничего не «переоформляют».
- Верить обещаниям без документов. «Списание за неделю» и «гарантированный результат» несовместимы с судебной процедурой. Работать имеет смысл только по договору с фиксированными условиями.
Распространённые мифы стоит отделить от фактов:
- Миф: «заберут всё имущество». Факт: единственное жильё и предметы первой необходимости защищены законом; реализуется только лишнее.
- Миф: «все узнают». Факт: сведения публикуются в ЕФРСБ, но целенаправленно их обычно никто не ищет; работодатель уведомления не получает.
- Миф: «выезд за границу закроют навсегда». Факт: ограничения на выезд, если они есть, связаны с исполнительными производствами и снимаются с завершением процедуры.
- Миф: «кредиты больше никогда не дадут». Факт: кредитная история ухудшается, но восстанавливается: вопрос времени и аккуратных платежей.
Нельзя забывать и об ограничениях. В течение пяти лет после процедуры нельзя снова пройти банкротство, а при обращении за займом нужно сообщать кредиторам о статусе банкрота. Три года действует ограничение на должности в органах управления организаций; для кредитных организаций срок дольше. Запись о процедуре попадает в кредитную историю по закону № 218-ФЗ «О кредитных историях». На частый запрос «банкротство физических лиц СПб — последствия» можно ответить то же, что и для любого другого региона: перечень ограничений единый по стране и конечен по срокам.
Как это выглядит в жизни: типичные сценарии должников
На практике банкротство редко похоже на «обнуление по кнопке»: это последовательность понятных решений в типичных жизненных ситуациях. Ниже шесть сценариев, с которыми чаще всего обращаются за помощью.
Сценарий 1. Доход снизился, а кредитов несколько. Заёмщик платит по трём кредитам, но доход уже не тот, и платежи съедают больше половины бюджета. Если восстанавливать платёжеспособность уже не на чем, суд, как правило, вводит реализацию имущества, и через несколько месяцев долги списываются.
Сценарий 2. Пенсионер, из пенсии удерживают приставы. Доход у пенсионера защищённый, но ограниченный, а удержания делают его неподъёмным. Здесь часто подходит внесудебный путь: для пенсионеров действуют отдельные основания МФЦ, и процедура проходит без суда.
Сценарий 3. Потеря работы. Доход прервался, а обязательства остались. Главное: не ждать, пока долг удвоится. При отсутствии дохода и имущества сильны позиции внесудебного банкротства, при наличии активов корректнее суд.
Сценарий 4. Бизнес не пошёл: долги ИП. Предприниматель закрыл деятельность, но обязательства остались на нём как на физлице. Стандартное решение: закрыть ИП и пройти банкротство гражданина. Такие дела регулярно идут и по запросам «банкротство ИП Нижний Новгород», и по запросам «банкротство физических лиц Казань». Про компании разговор особый: банкротство юридических лиц и ООО, в том числе в Санкт-Петербурге, это самостоятельная процедура со своими правилами, и для неё нужен разбор отдельного специалиста.
Сценарий 5. Развод и общие кредиты. Кредиты оформлены на одного, а брались на семью; после развода платить в одиночку нечем. Суд разбирает каждое требование: часть долгов признаётся общими, часть остаётся на том, кто оформлял. Итог зависит от документов и обстоятельств.
Сценарий 6. Поручительство за родственника. Человек поручился за чужой кредит, а основной заёмщик платить перестал. Поручительство списывается в банкротстве наравне с собственными долгами, и это одна из самых недооценённых возможностей процедуры.
Общее у всех сценариев одно: решение принимается не по общим правилам из интернета, а по конкретному набору фактов (суммы, доходы, имущество, история платежей). Поэтому первый практический шаг во всех шести случаях одинаковый: собрать ситуацию в цифрах и показать её специалисту.
Что будет после банкротства: кредиты, работа и восстановление
После завершения процедуры можно работать, открывать ИП, выезжать за границу и распоряжаться имуществом. Ограничений остаётся немного, и у всех них есть срок: в течение пяти лет нельзя повторно пройти банкротство и следует сообщать о статусе банкрота при обращении за займом, три года действует ограничение на должности в органах управления компаний.
Кредитная история после банкротства содержит запись о процедуре, и новые займы первое время даются осторожнее. На частый вопрос «дают ли ипотеку после банкротства» практика отвечает так: как правило, не сразу, но при аккуратной платёжной дисциплине доступ к крупным кредитам постепенно возвращается. Помогает простая тактика: небольшой лимит, своевременные платежи, никаких новых просрочек.
Свой статус и ход дела вы можете проверить самостоятельно: сведения о процедурах публикуются в ЕФРСБ, данные о кредитной истории выдают бюро кредитных историй (закон № 218-ФЗ). Если после завершения процедуры бывшие кредиторы продолжают требовать долг, это повод вернуться к юристам, которые вели дело: такие претензии после определения суда об освобождении от обязательств, как правило, неправомерны.
С чего начать: бесплатный разбор вашей ситуации
Начать проще всего с бесплатного разбора ситуации: заявка с кратким описанием долгов позволяет оценить перспективы и получить план действий до того, как вы примете какое-либо финансовое решение. Обращайтесь и по процедуре банкротства, и по любому другому юридическому вопросу, и просто когда непонятно, что делать с долгами: первичная консультация бесплатная и ни к чему не обязывает.
Алгоритм первого шага занимает три действия:
- Оставьте заявку: укажите контакты для связи.
- Коротко опишите ситуацию: примерная сумма долгов, есть ли просрочка, что уже было — суды, приставы, аресты счетов.
- Получите разбор: специалист оценит варианты (суд, МФЦ или альтернативы) и обозначит порядок расходов и сроки.
Оплата на этом этапе не требуется, решение о дальнейшей работе остаётся за вами: первичный разбор нужен как раз для того, чтобы вы видели карту вариантов. География значения не имеет. Живёте ли вы в Волгограде, Воронеже, Казани, Нижнем Новгороде, Ростове-на-Дону, Калининграде, Краснодаре, Сочи или Астрахани, заявка обрабатывается одинаково, а сопровождение при необходимости ведётся дистанционно. Если на сбор документов понадобится время, тем спокойнее начать сейчас: точная картина долгов, собранная заранее, работает в вашу пользу.
Часто задаваемые вопросы
Сколько стоит банкротство физического лица в 2026 году?
Стоимость складывается из обязательных платежей (депозит финансового управляющего 25 000 рублей, госпошлина, публикации) плюс оплаты сопровождения. Полное судебное банкротство «под ключ» чаще всего обходится в диапазоне от нескольких десятков до двух сотен тысяч рублей, внесудебный путь дешевле, потому что сама процедура через МФЦ бесплатна. Точную сумму считают после анализа документов: она зависит от числа кредиторов, имущества и выбранного пути.
Можно ли списать долги бесплатно через МФЦ?
Сама внесудебная процедура через МФЦ бесплатна, но доступна только при выполнении условий: долг от 25 тысяч до 1 млн рублей, отсутствие имущества и дохода либо специальные основания (пенсионеры, получатели детских пособий, участники СВО, должники с исполнительными производствами старше семи лет). Если условия не соблюдены, заявление вернут, а повторная подача возможна не сразу.
Заберут ли единственное жильё при банкротстве?
Единственное пригодное для проживания жильё по общему правилу не реализуется: его защищает статья 446 ГПК РФ. Исключение: жильё в ипотеке. Заложенная квартира может быть продана, хотя и здесь существуют сценарии сохранения, которые разбираются индивидуально. Окончательное решение по имуществу принимает суд по итогам процедуры.
Сколько времени занимает процедура банкротства?
Судебное банкротство обычно занимает 6–8 месяцев: подготовка документов, заседания и около полугода процедуры реализации имущества. Внесудебное банкротство через МФЦ длится ровно 6 месяцев с момента включения сведений в реестр. Сроки могут сдвинуться из-за ошибок в документах, количества кредиторов и загруженности суда региона.
Что будет с кредитной историей после банкротства?
В кредитной истории появится запись о проведённой процедуре, и в течение пяти лет при обращении за займом нужно сообщать кредиторам о статусе банкрота. История восстанавливается постепенно: помогает небольшой кредитный лимит и аккуратные своевременные платежи. Запретов на новые кредиты закон не устанавливает.
Можно ли пройти банкротство дистанционно, если в моём городе нет офиса?
Да: консультация, сбор документов и сопровождение доступны онлайн из любого города России. В судебной процедуре клиента, если потребуется, в суде представляет юрист по доверенности, а во внесудебной процедуре документы подаются через МФЦ по месту регистрации. Наличие офиса компании в вашем городе на возможность прохождения процедуры не влияет.
Чем банкротство отличается от реструктуризации и кредитных каникул?
Кредитные каникулы: временная пауза по кредиту на время трудностей. Реструктуризация: изменение графика платежей на более посильный. Банкротство: освобождение от большинства долгов по решению суда или через МФЦ при реальной неплатёжеспособности. Каникулы и реструктуризация подходят, когда доход восстановится; банкротство — когда обслуживать долг объективно нечем.
Узнают ли работодатели и родственники о банкротстве?
Сведения о процедуре публикуются в ЕФРСБ, но целенаправленно их обычно никто не ищет, а работодатель уведомления не получает. Исключения касаются отдельных профессий и руководящих должностей: там ограничения прописаны в законе. В повседневной жизни процедура, как правило, остаётся личным делом человека.